Nghị định 72/2024/NĐ-CP của CHÍNH PHỦ: quy định chính sách giảm thuế giá trị gia tăng theo Nghị quyết số 142/2024/QH15 ngày 29 tháng 6 năm 2024 của Quốc hội.
Ngày ban hành: 30/06/2024. Ngày bắt đầu hiệu lực theo bản ban hành: 01/07/2024.
- Nội dung dưới đây giữ nguyên bản gốc từ nguồn chính thức được dẫn trên trang; không tự chèn các sửa đổi ban hành sau đó. Ngày bắt đầu hiệu lực không phải xác nhận văn bản còn hiệu lực hiện nay.
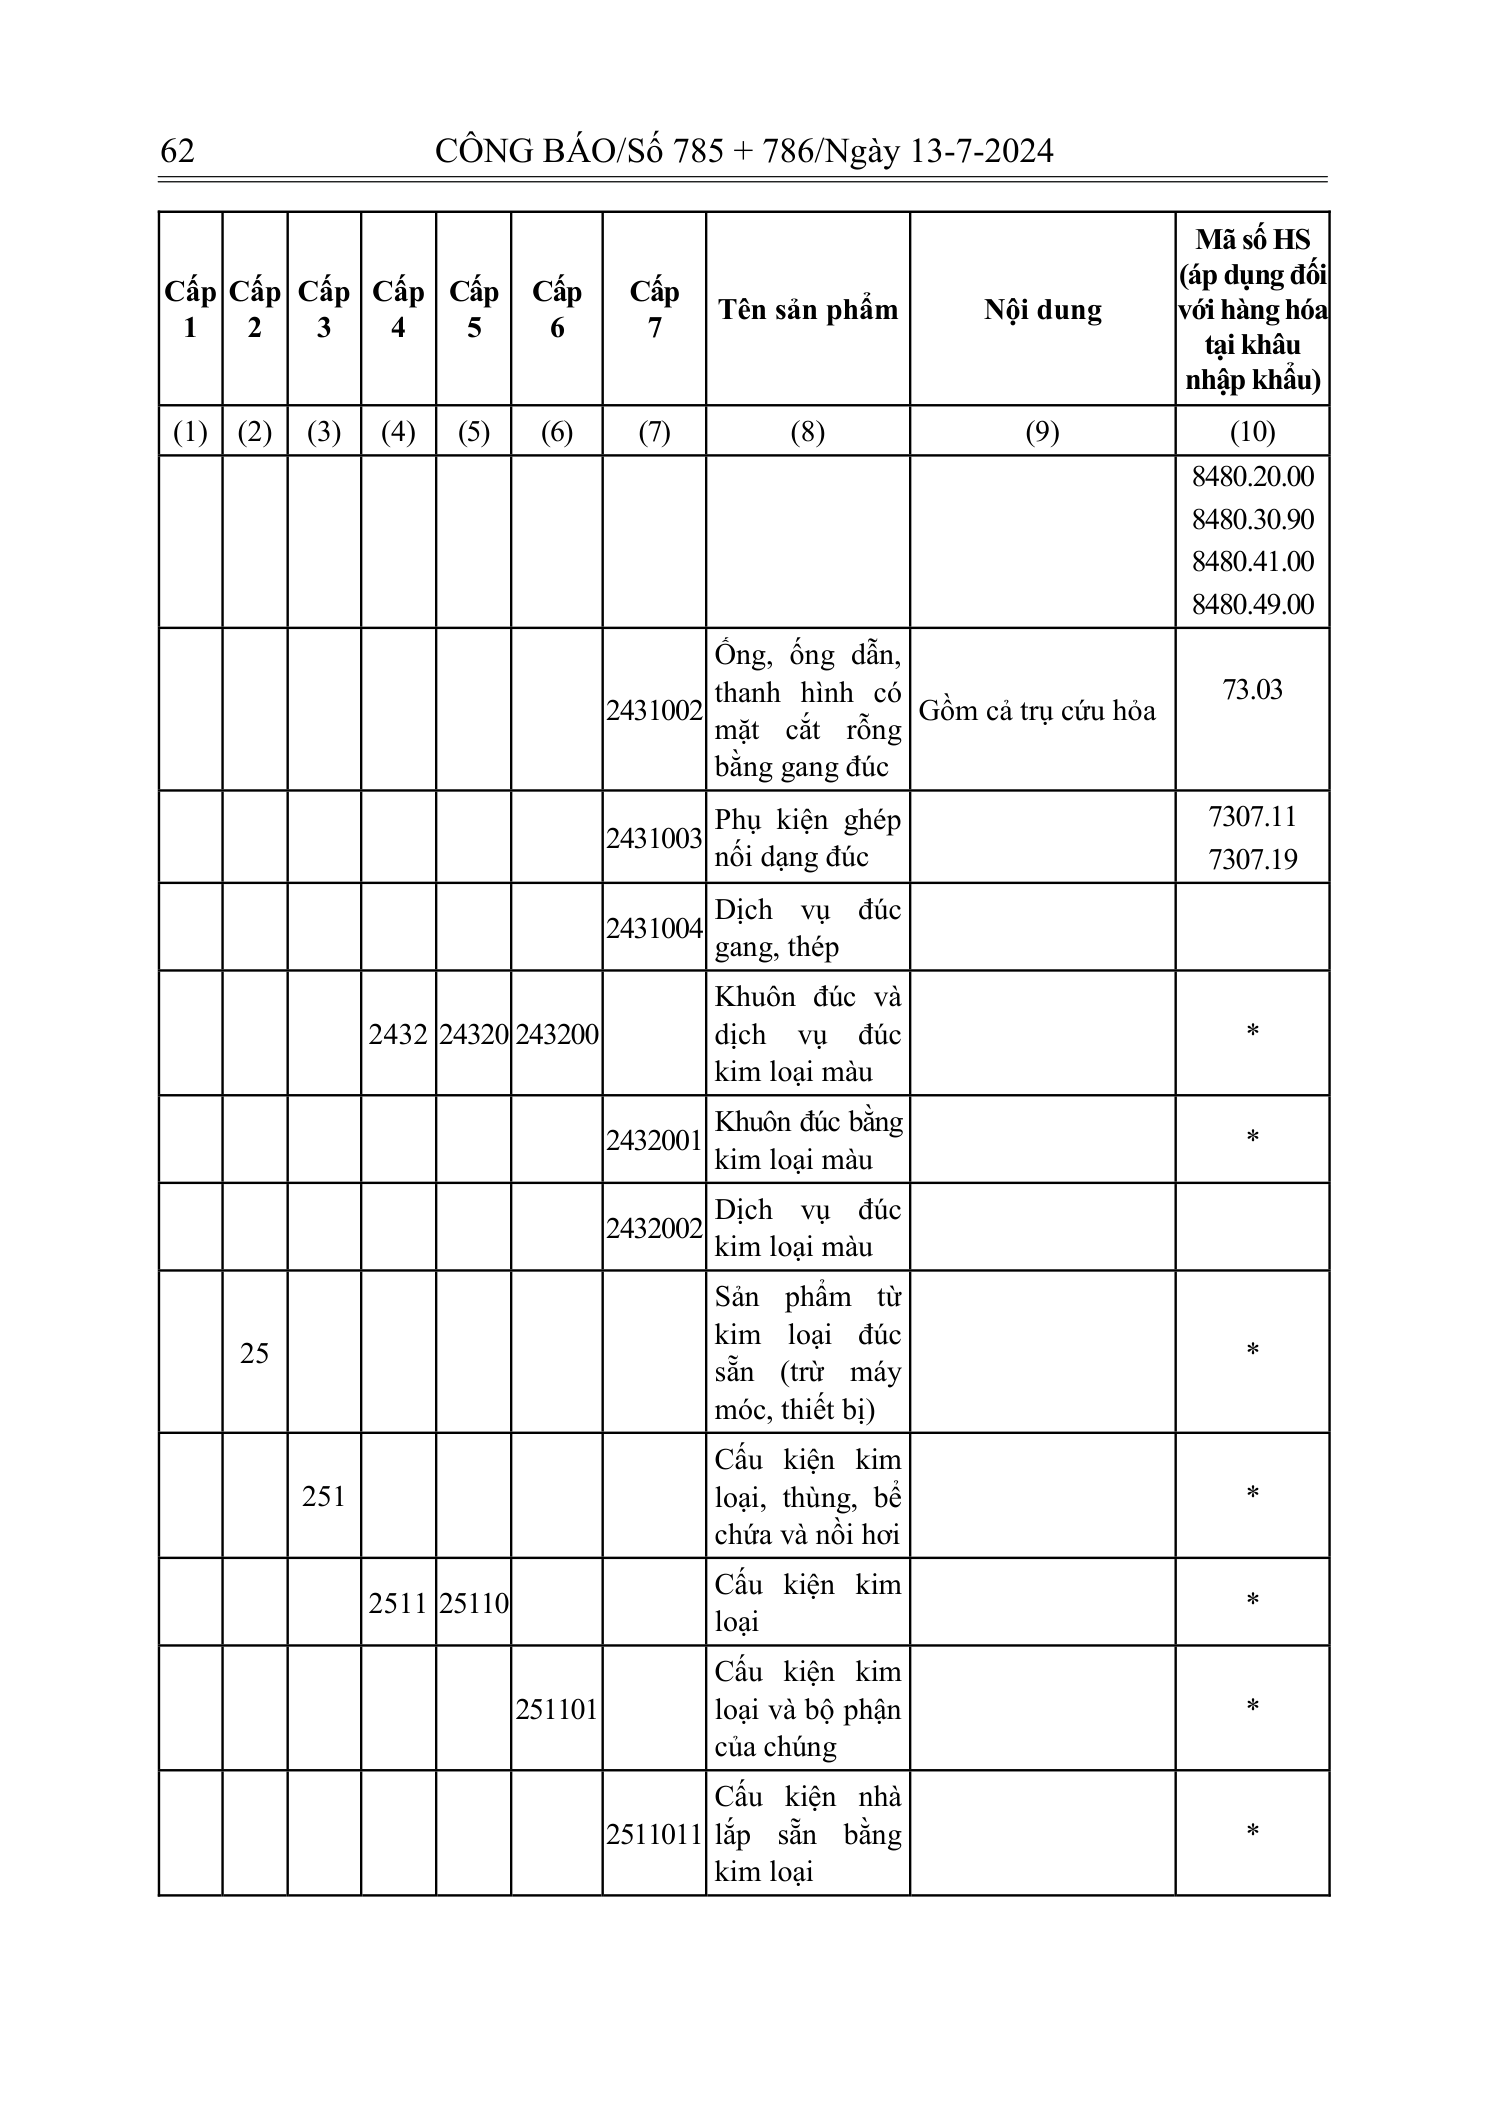
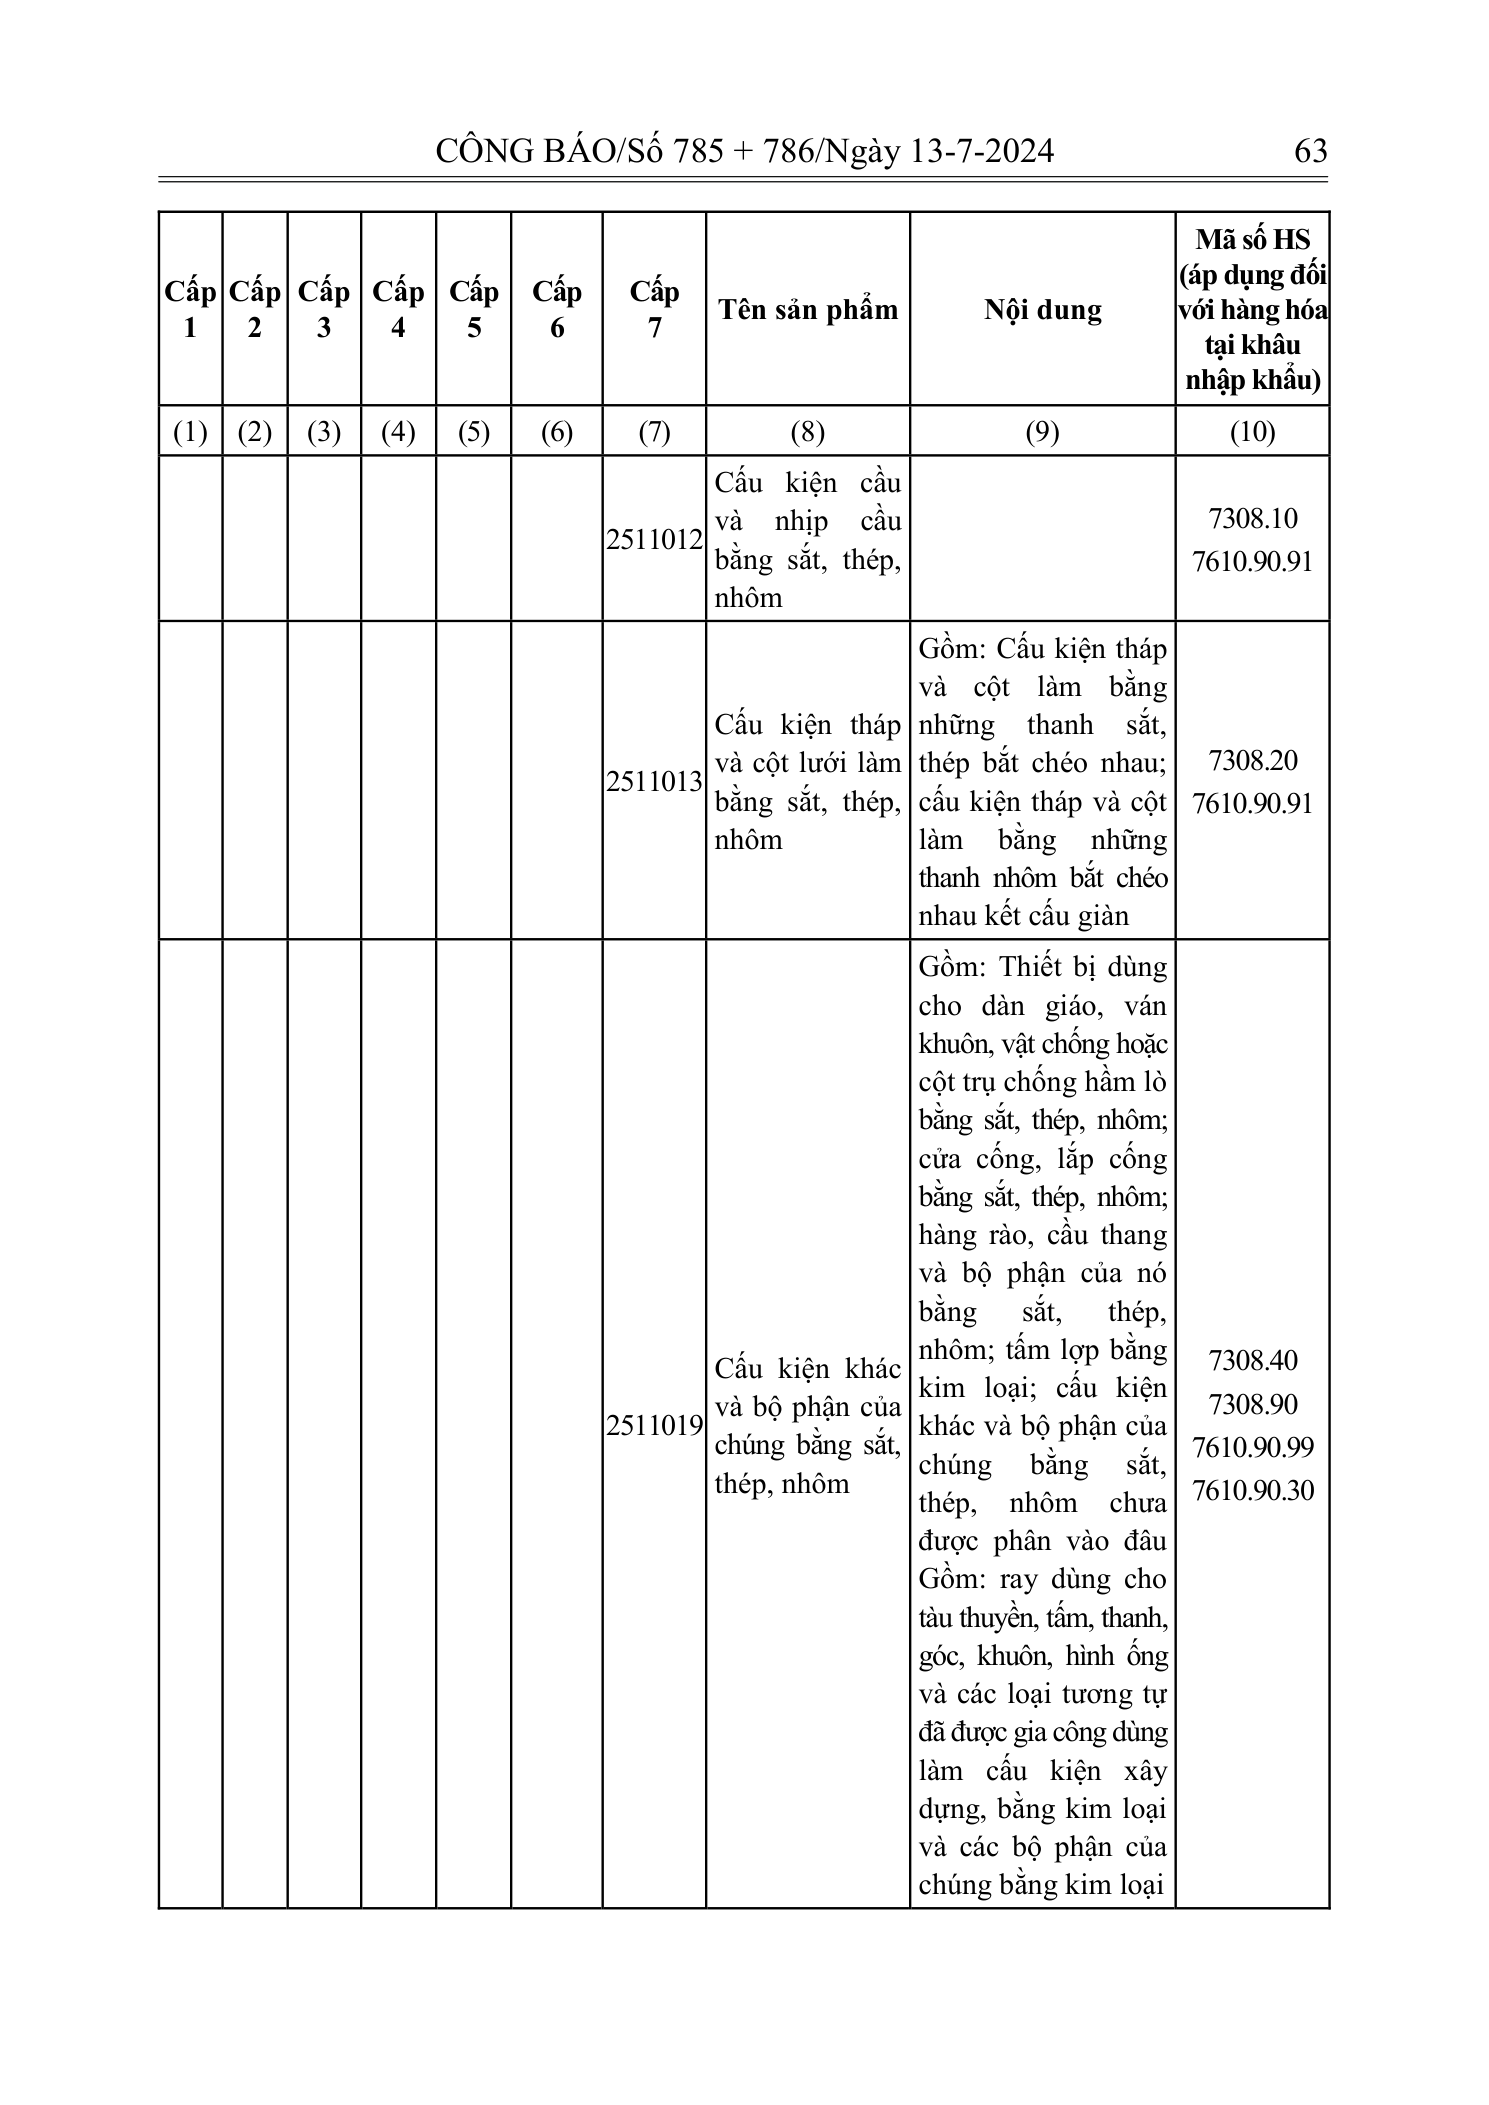
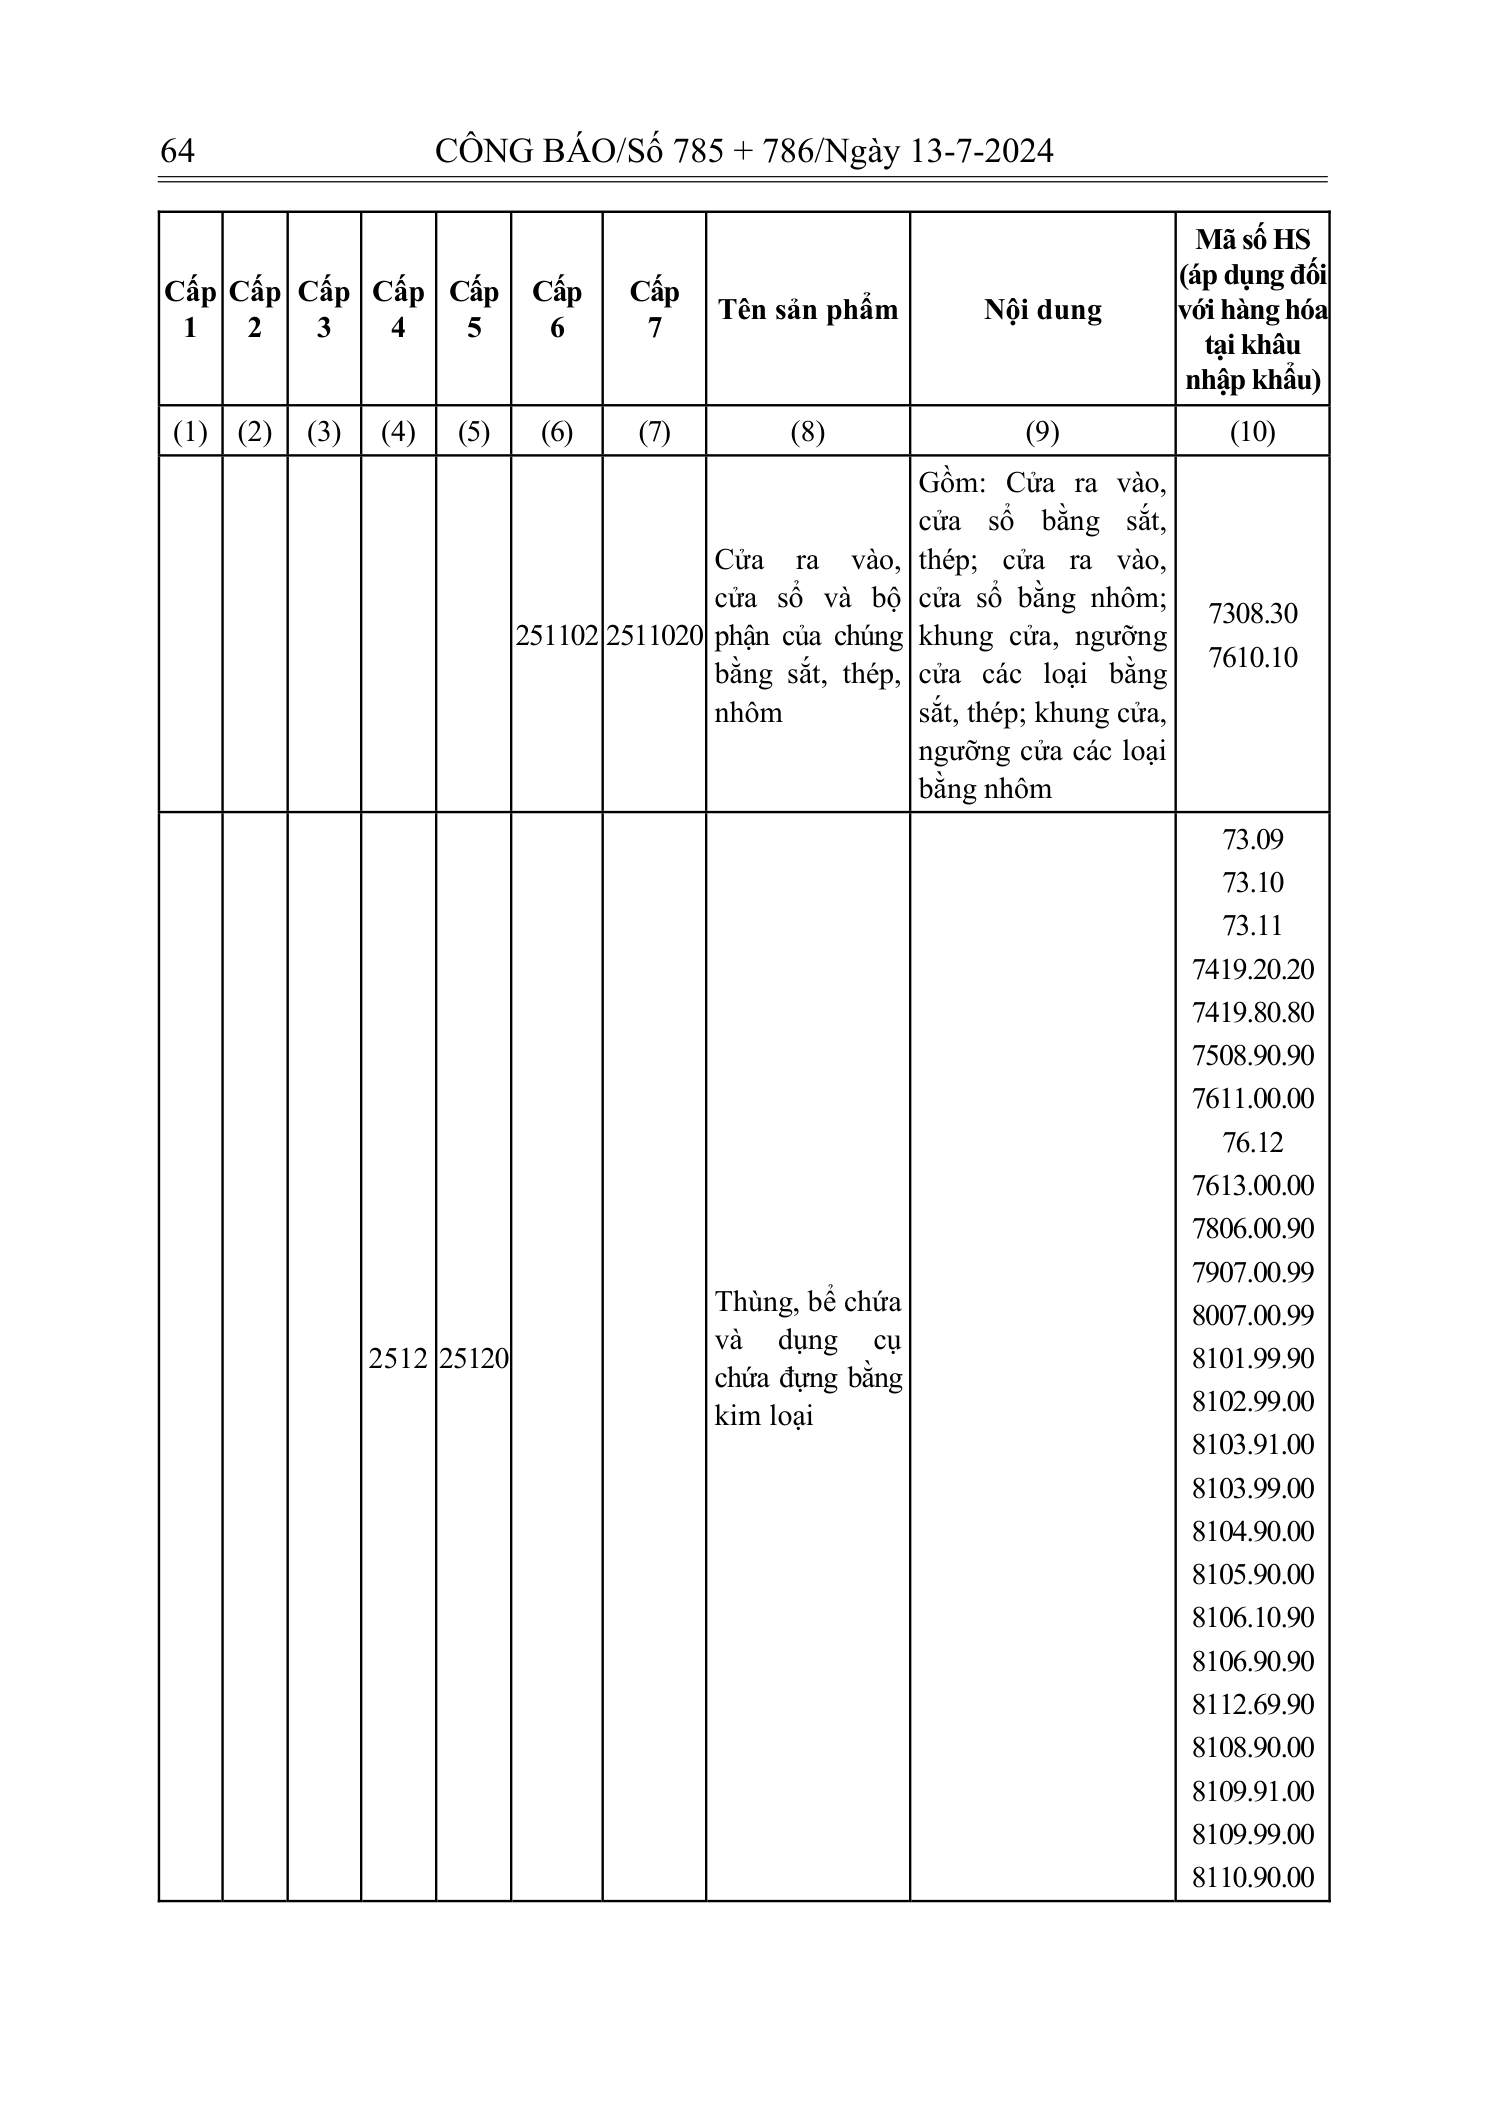
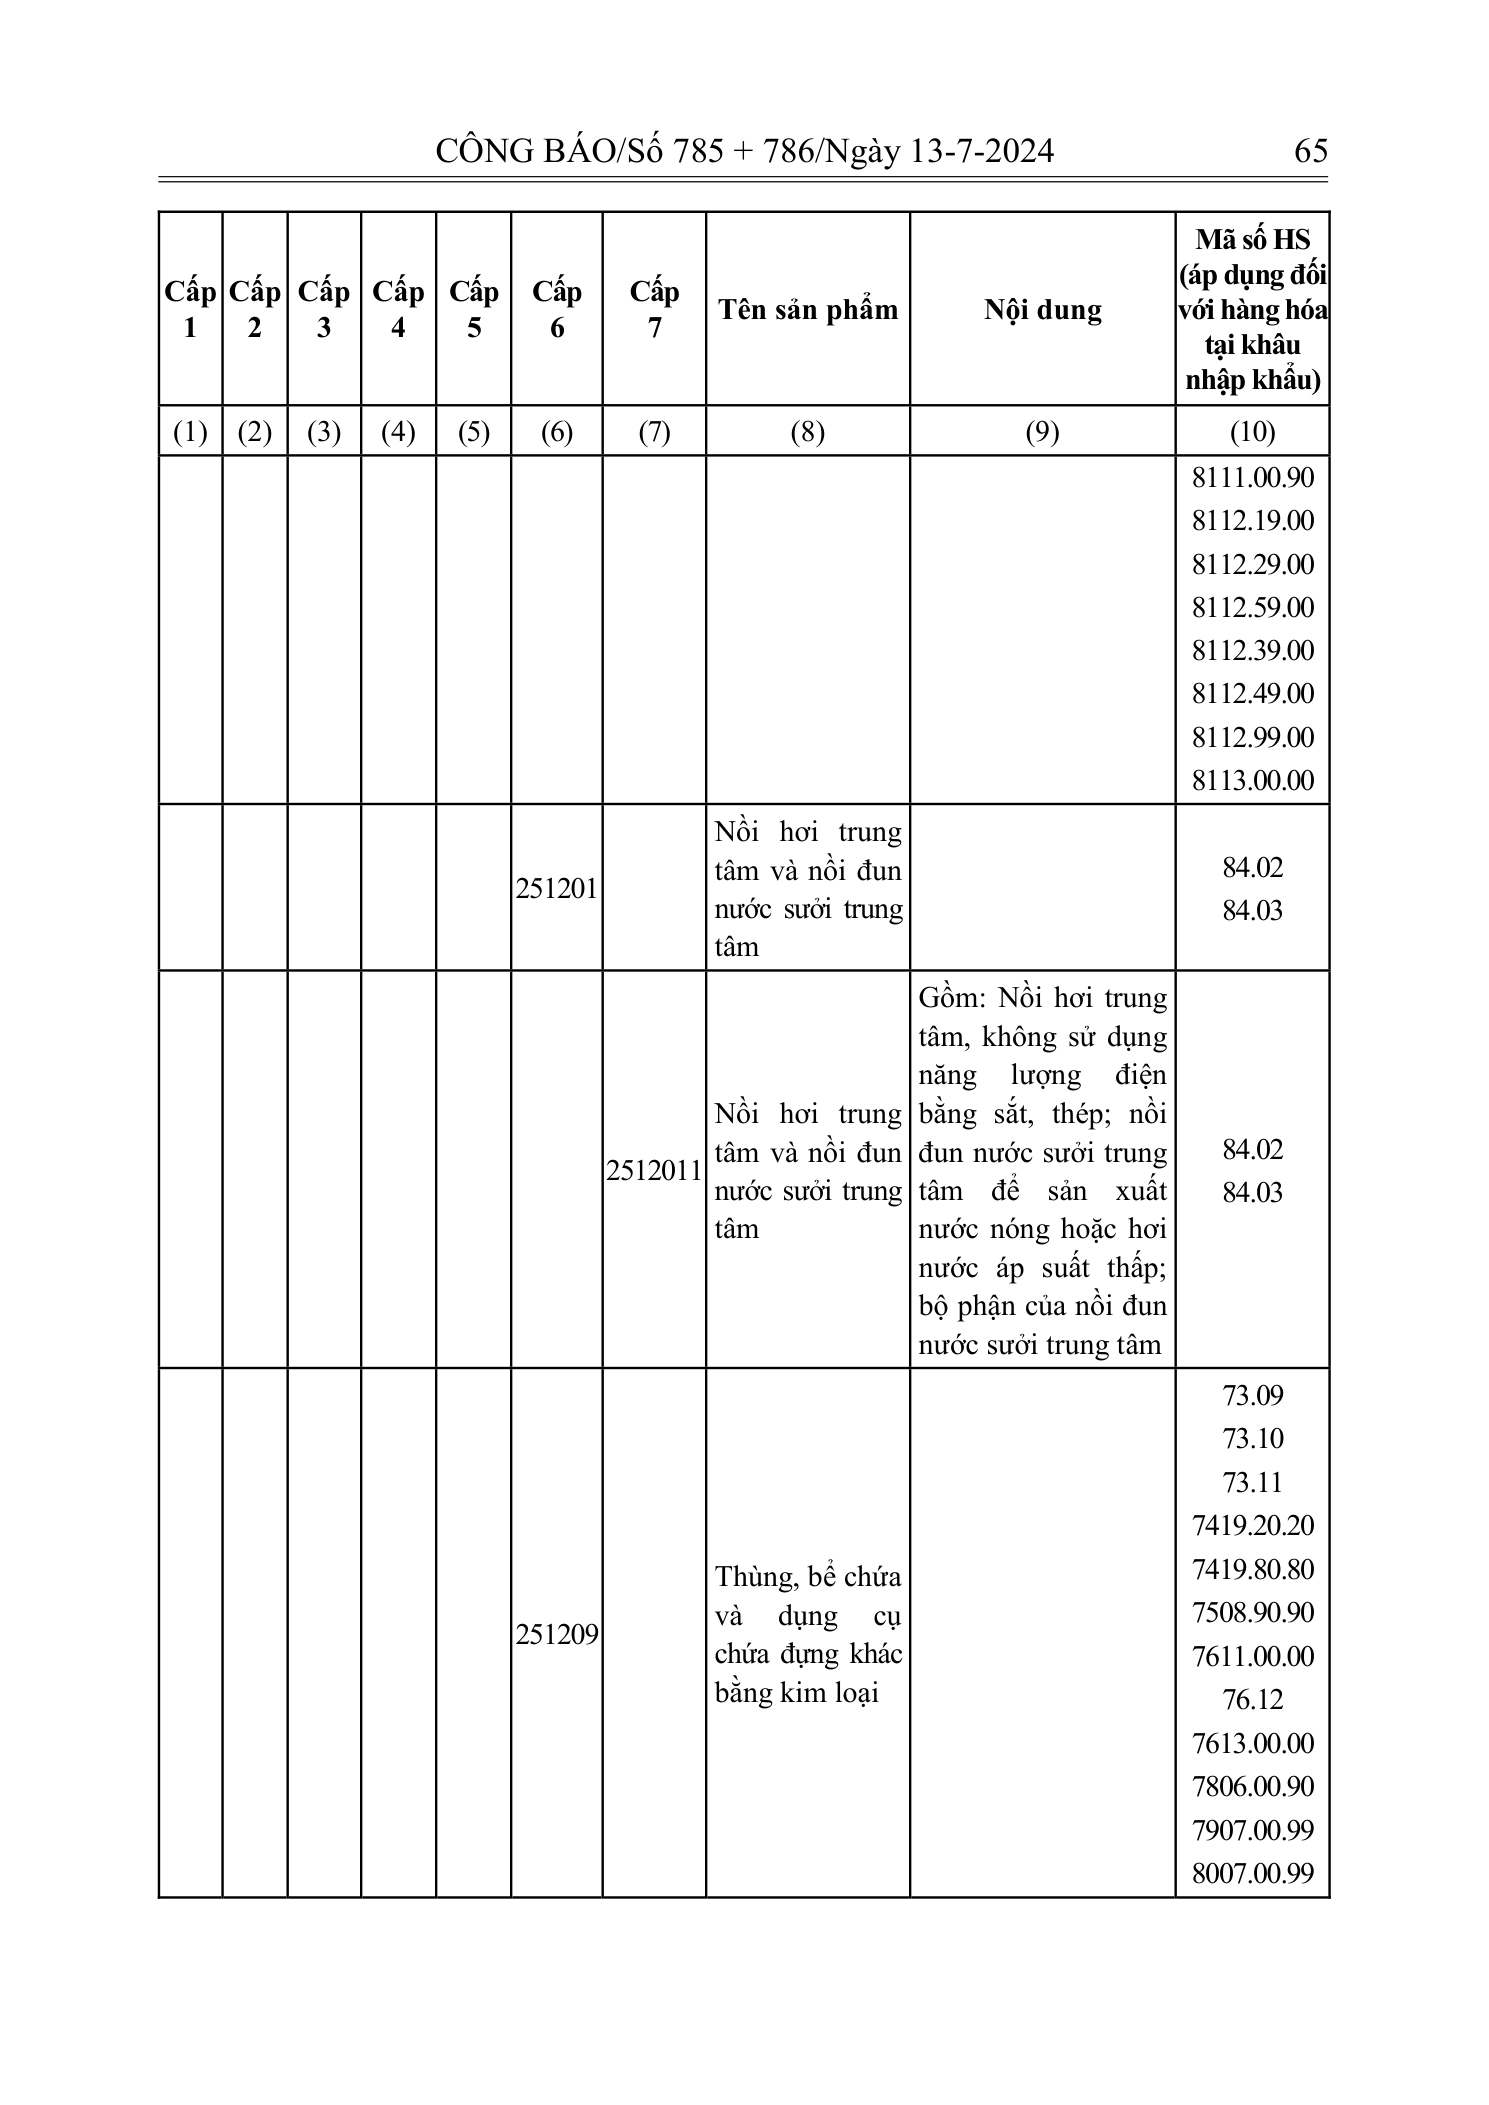
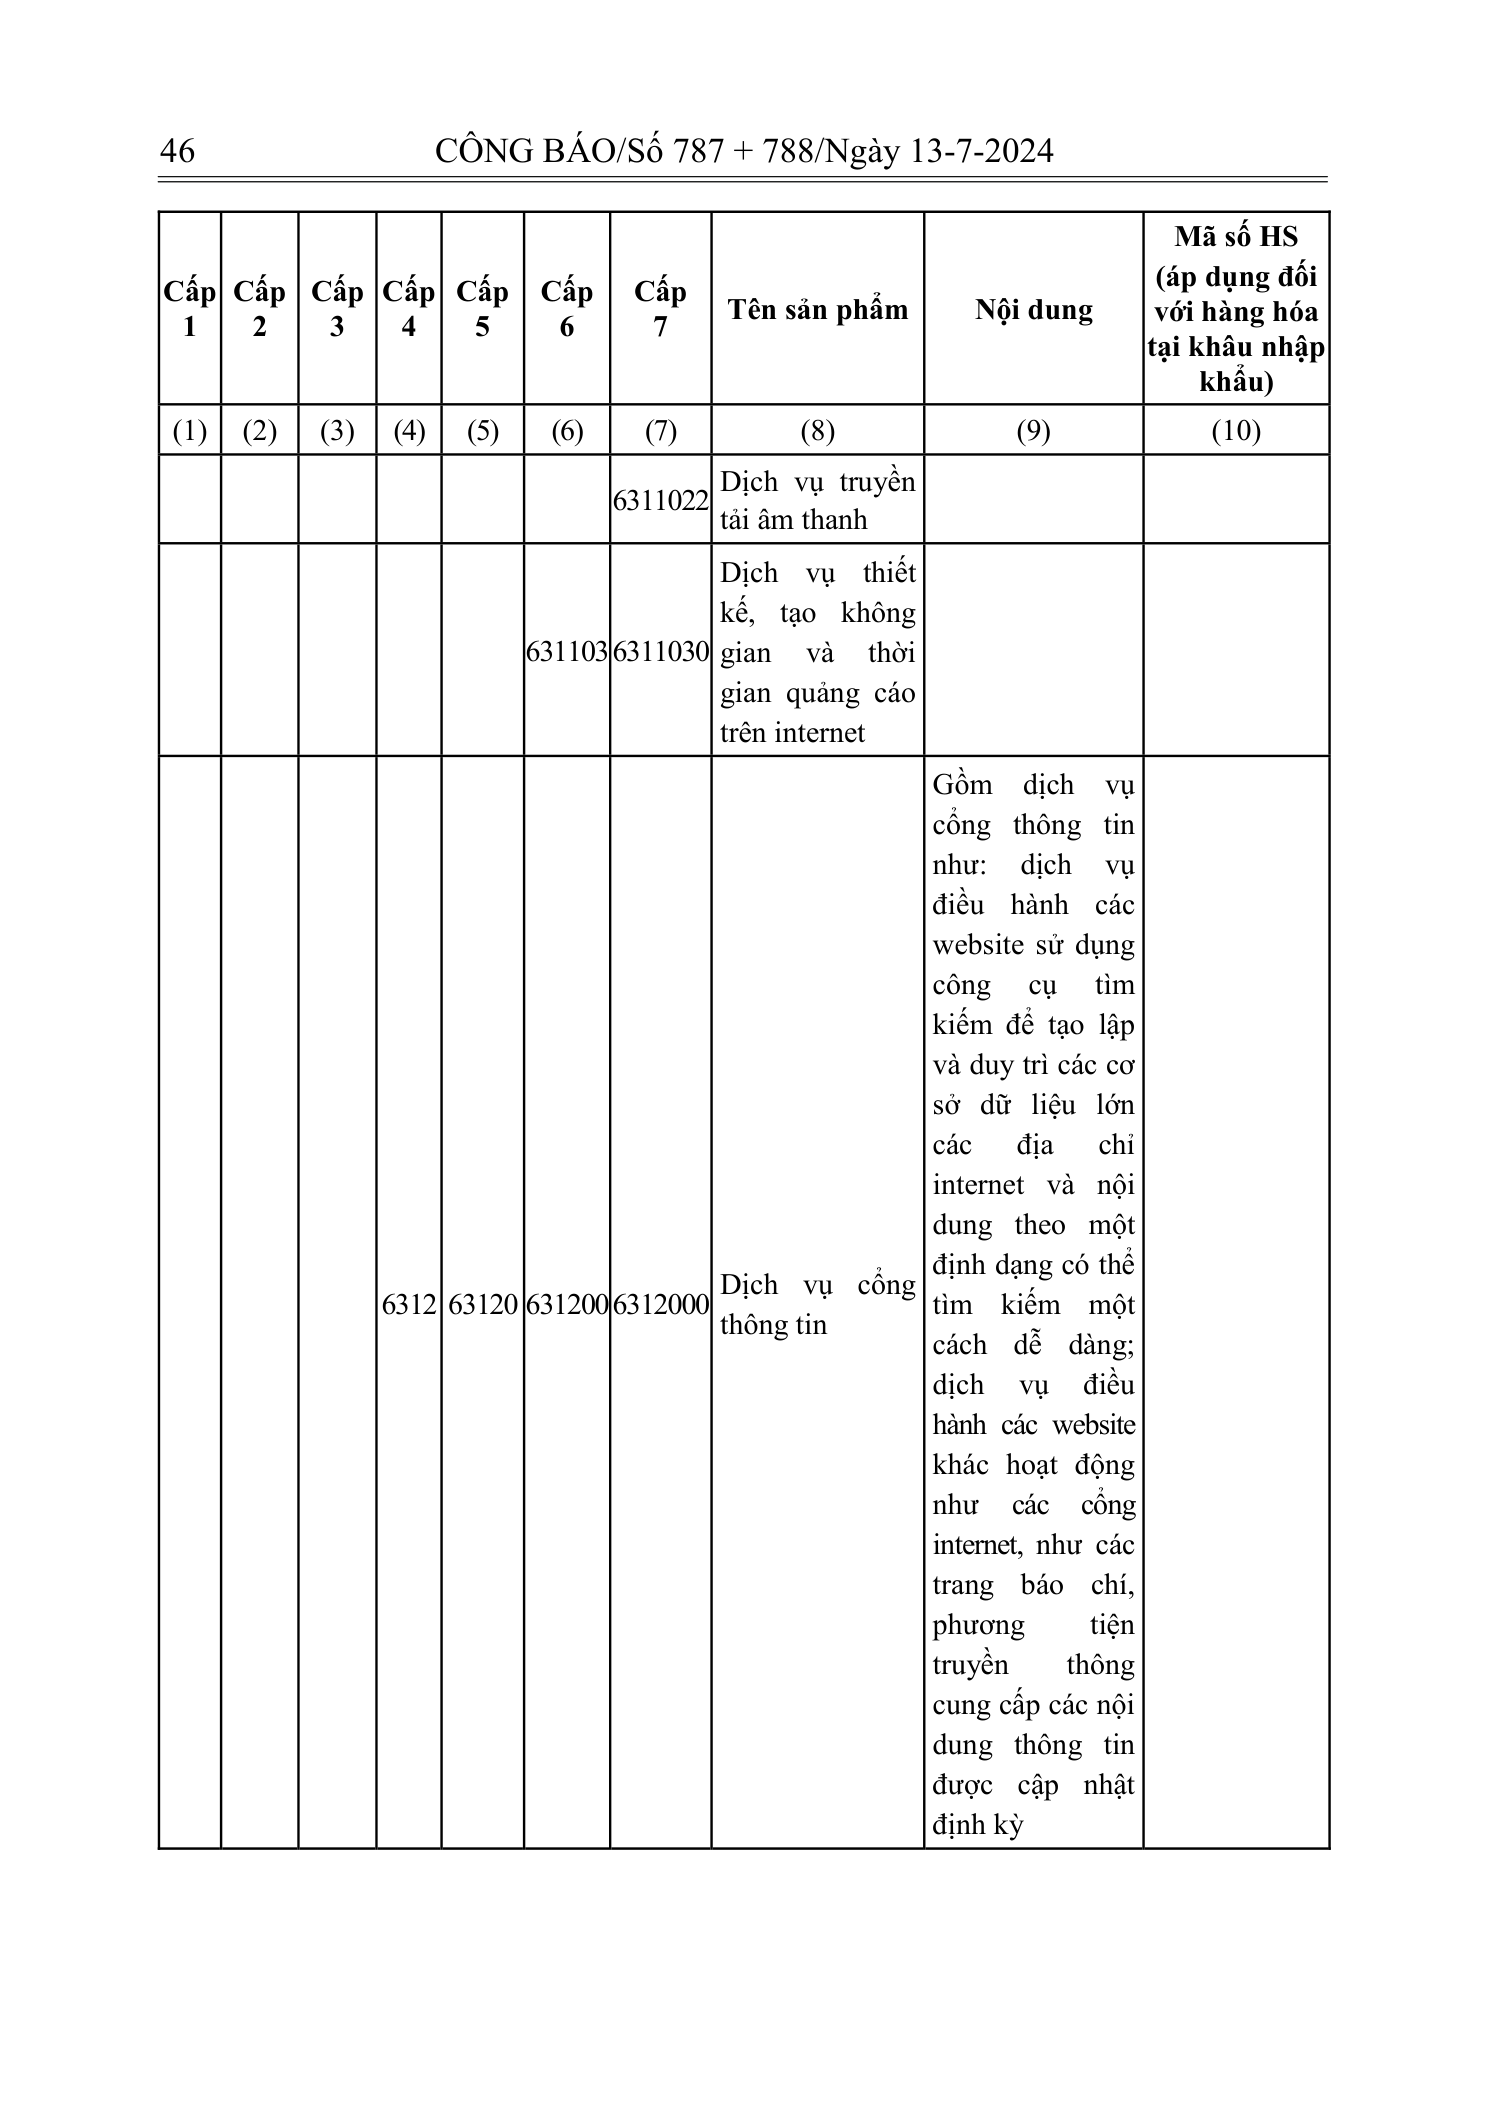
- Các trang được ghi “giữ nguyên bản gốc” trình bày bằng ảnh toàn trang. Phần này chưa chuyển hoàn toàn thành chữ để tra cứu.
Bản PDF gốc và các phần đăng Công báo
Người ký: CỔNG THÔNG TIN ĐIỆN TỬ CHÍNH PHỦ Cơ quan: VĂN PHÒNG CHÍNH PHỦ
VĂN BẢN QUY PHẠM PHÁP LUẬT
CHÍNH PHỦ
CHÍNH PHỦ
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Số: 72/2024/NĐ-CP
Độc lập - Tự do - Hạnh phúc
Hà Nội, ngày 30 tháng 6 năm 2024
NGHỊ ĐỊNH Quy định chính sách giảm thuế giá trị gia tăng theo Nghị quyết
số 142/2024/QH15 ngày 29 tháng 6 năm 2024 của Quốc hội
Căn cứ Luật Tổ chức Chính phủ ngày 19 tháng 6 năm 2015; Luật sửa đổi, bổ sung một số điều của Luật Tổ chức Chính phủ và Luật Tổ chức chính quyền địa phương ngày 22 tháng 11 năm 2019;
Căn cứ Luật Thuế giá trị gia tăng ngày 03 tháng 6 năm 2008; Luật sửa đổi, bổ sung một số điều của Luật Thuế giá trị gia tăng ngày 19 tháng 6 năm 2013; Luật sửa đổi, bổ sung một số điều của Luật Thuế giá trị gia tăng, Luật Thuế tiêu thụ đặc biệt và Luật Quản lý thuế ngày 06 tháng 4 năm 2016;
Căn cứ Luật sửa đổi, bổ sung một số điều của các Luật về thuế ngày 26 tháng 11 năm 2014;
Căn cứ Luật Quản lý thuế ngày 13 tháng 6 năm 2019;
Căn cứ Nghị quyết số 142/2024/QH15 ngày 29 tháng 6 năm 2024 của Quốc hội về Kỳ họp thứ 7, Quốc hội khóa XV;
Theo đề nghị của Bộ trưởng Bộ Tài chính;
Chính phủ ban hành Nghị định quy định chính sách giảm thuế giá trị gia tăng theo Nghị quyết số 142/2024/QH15 ngày 29 tháng 6 năm 2024 của Quốc hội.
Điều 1. Giảm thuế giá trị gia tăng
1. Giảm thuế giá trị gia tăng đối với các nhóm hàng hóa, dịch vụ đang áp dụng mức thuế suất 10%, trừ nhóm hàng hóa, dịch vụ sau:
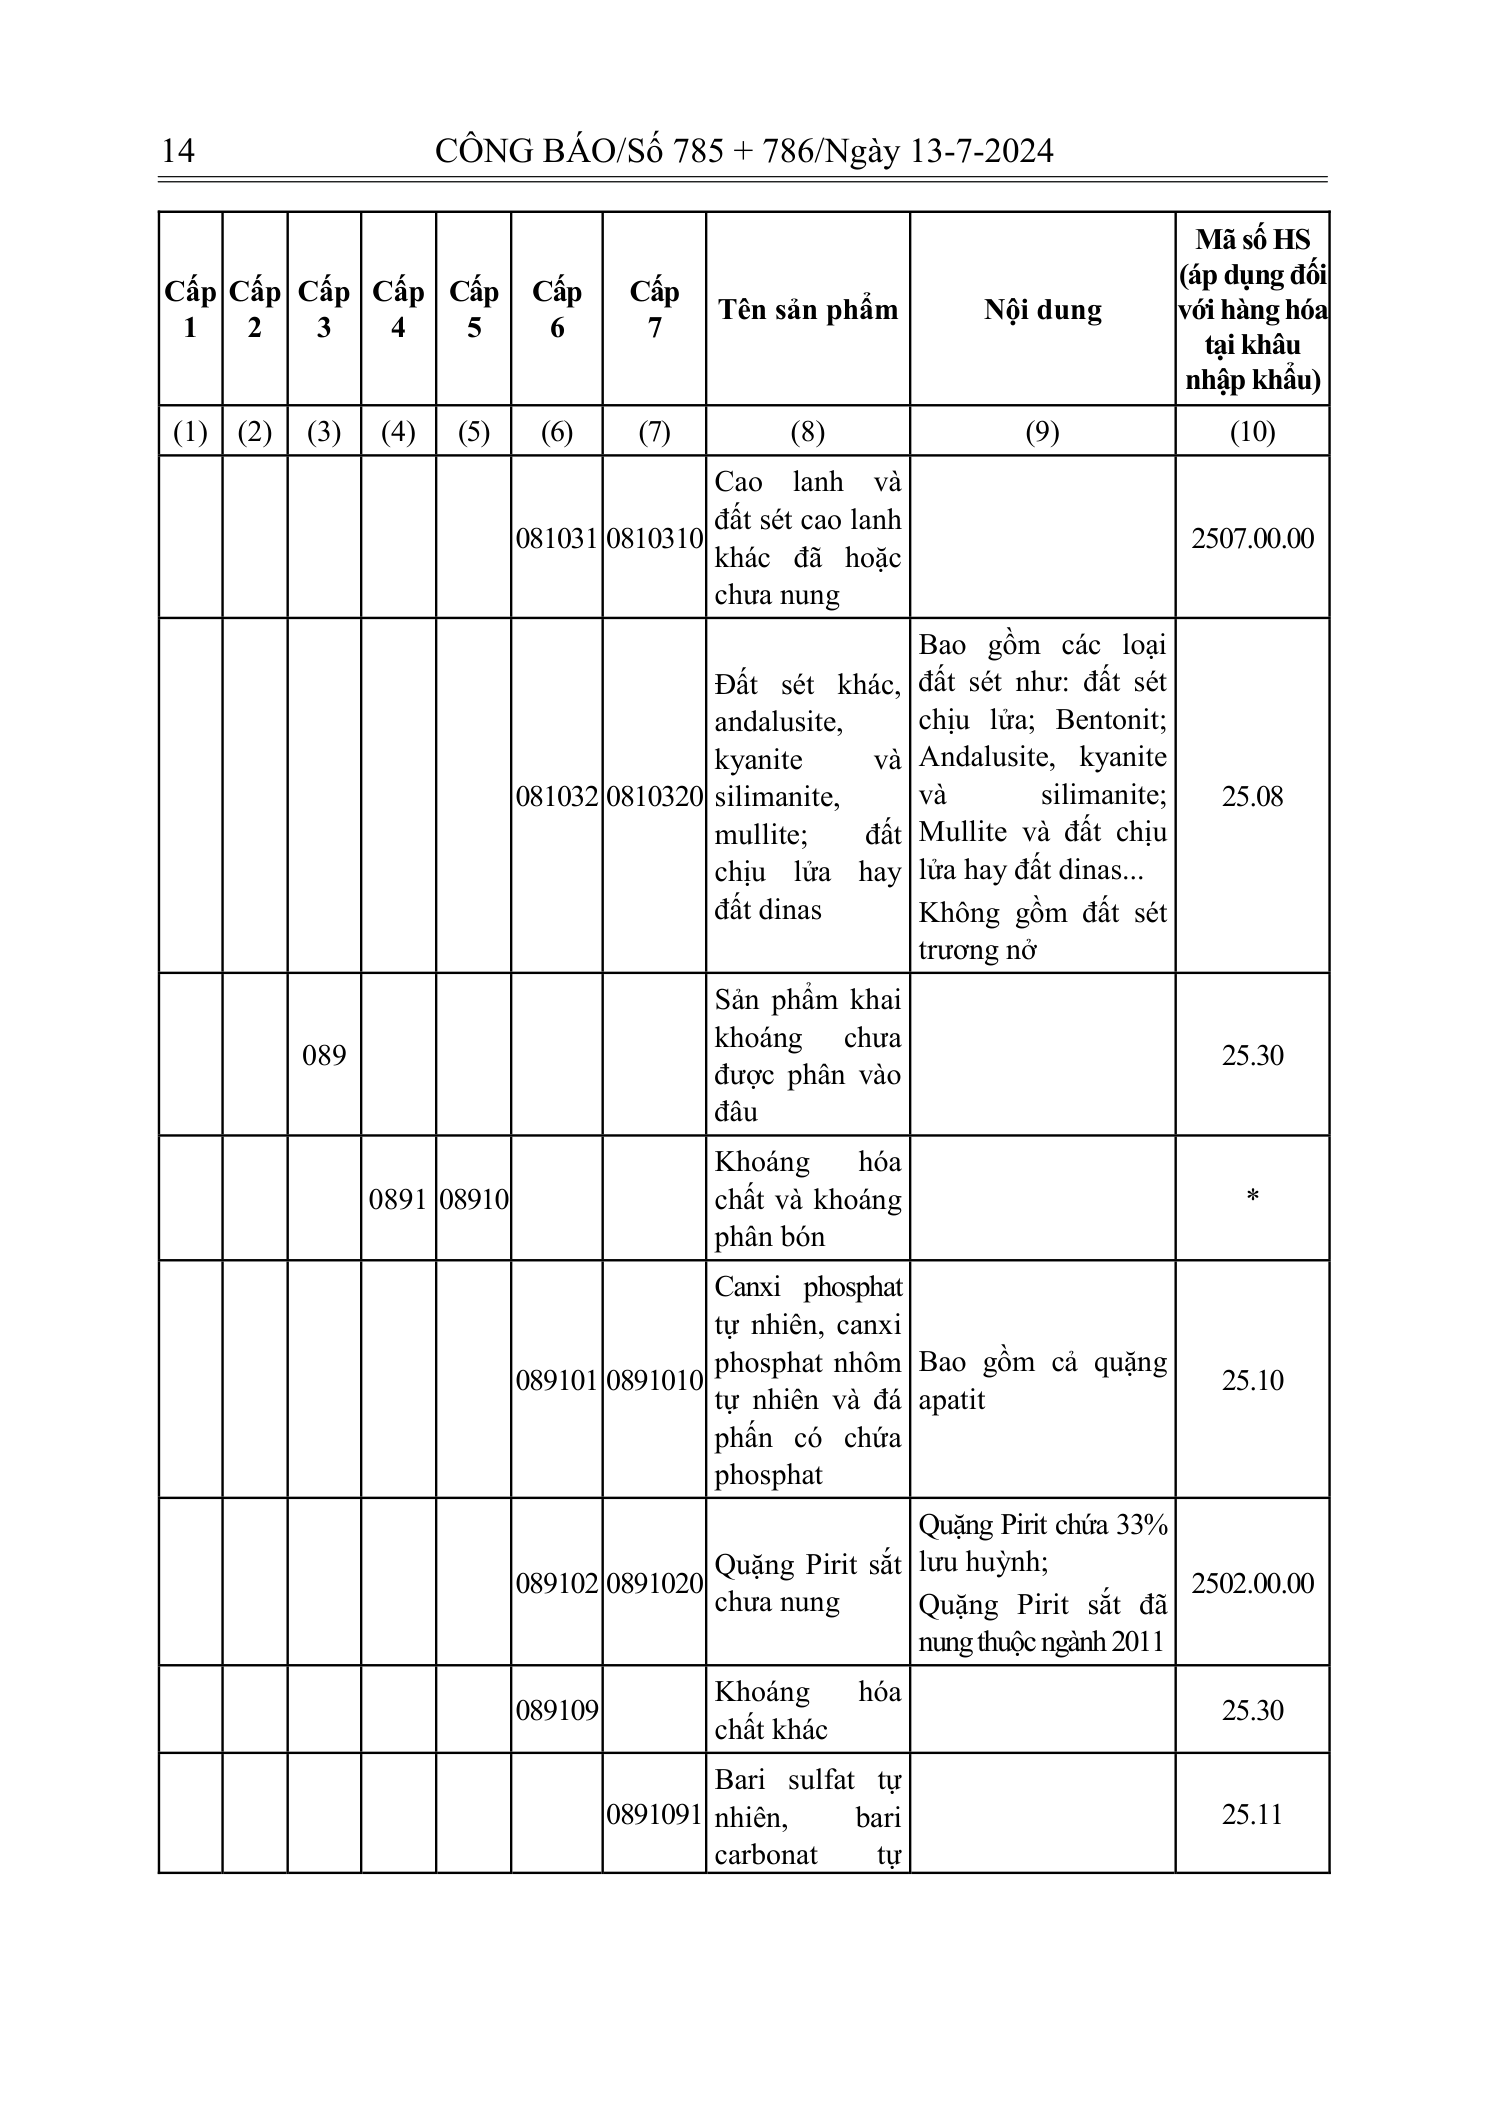
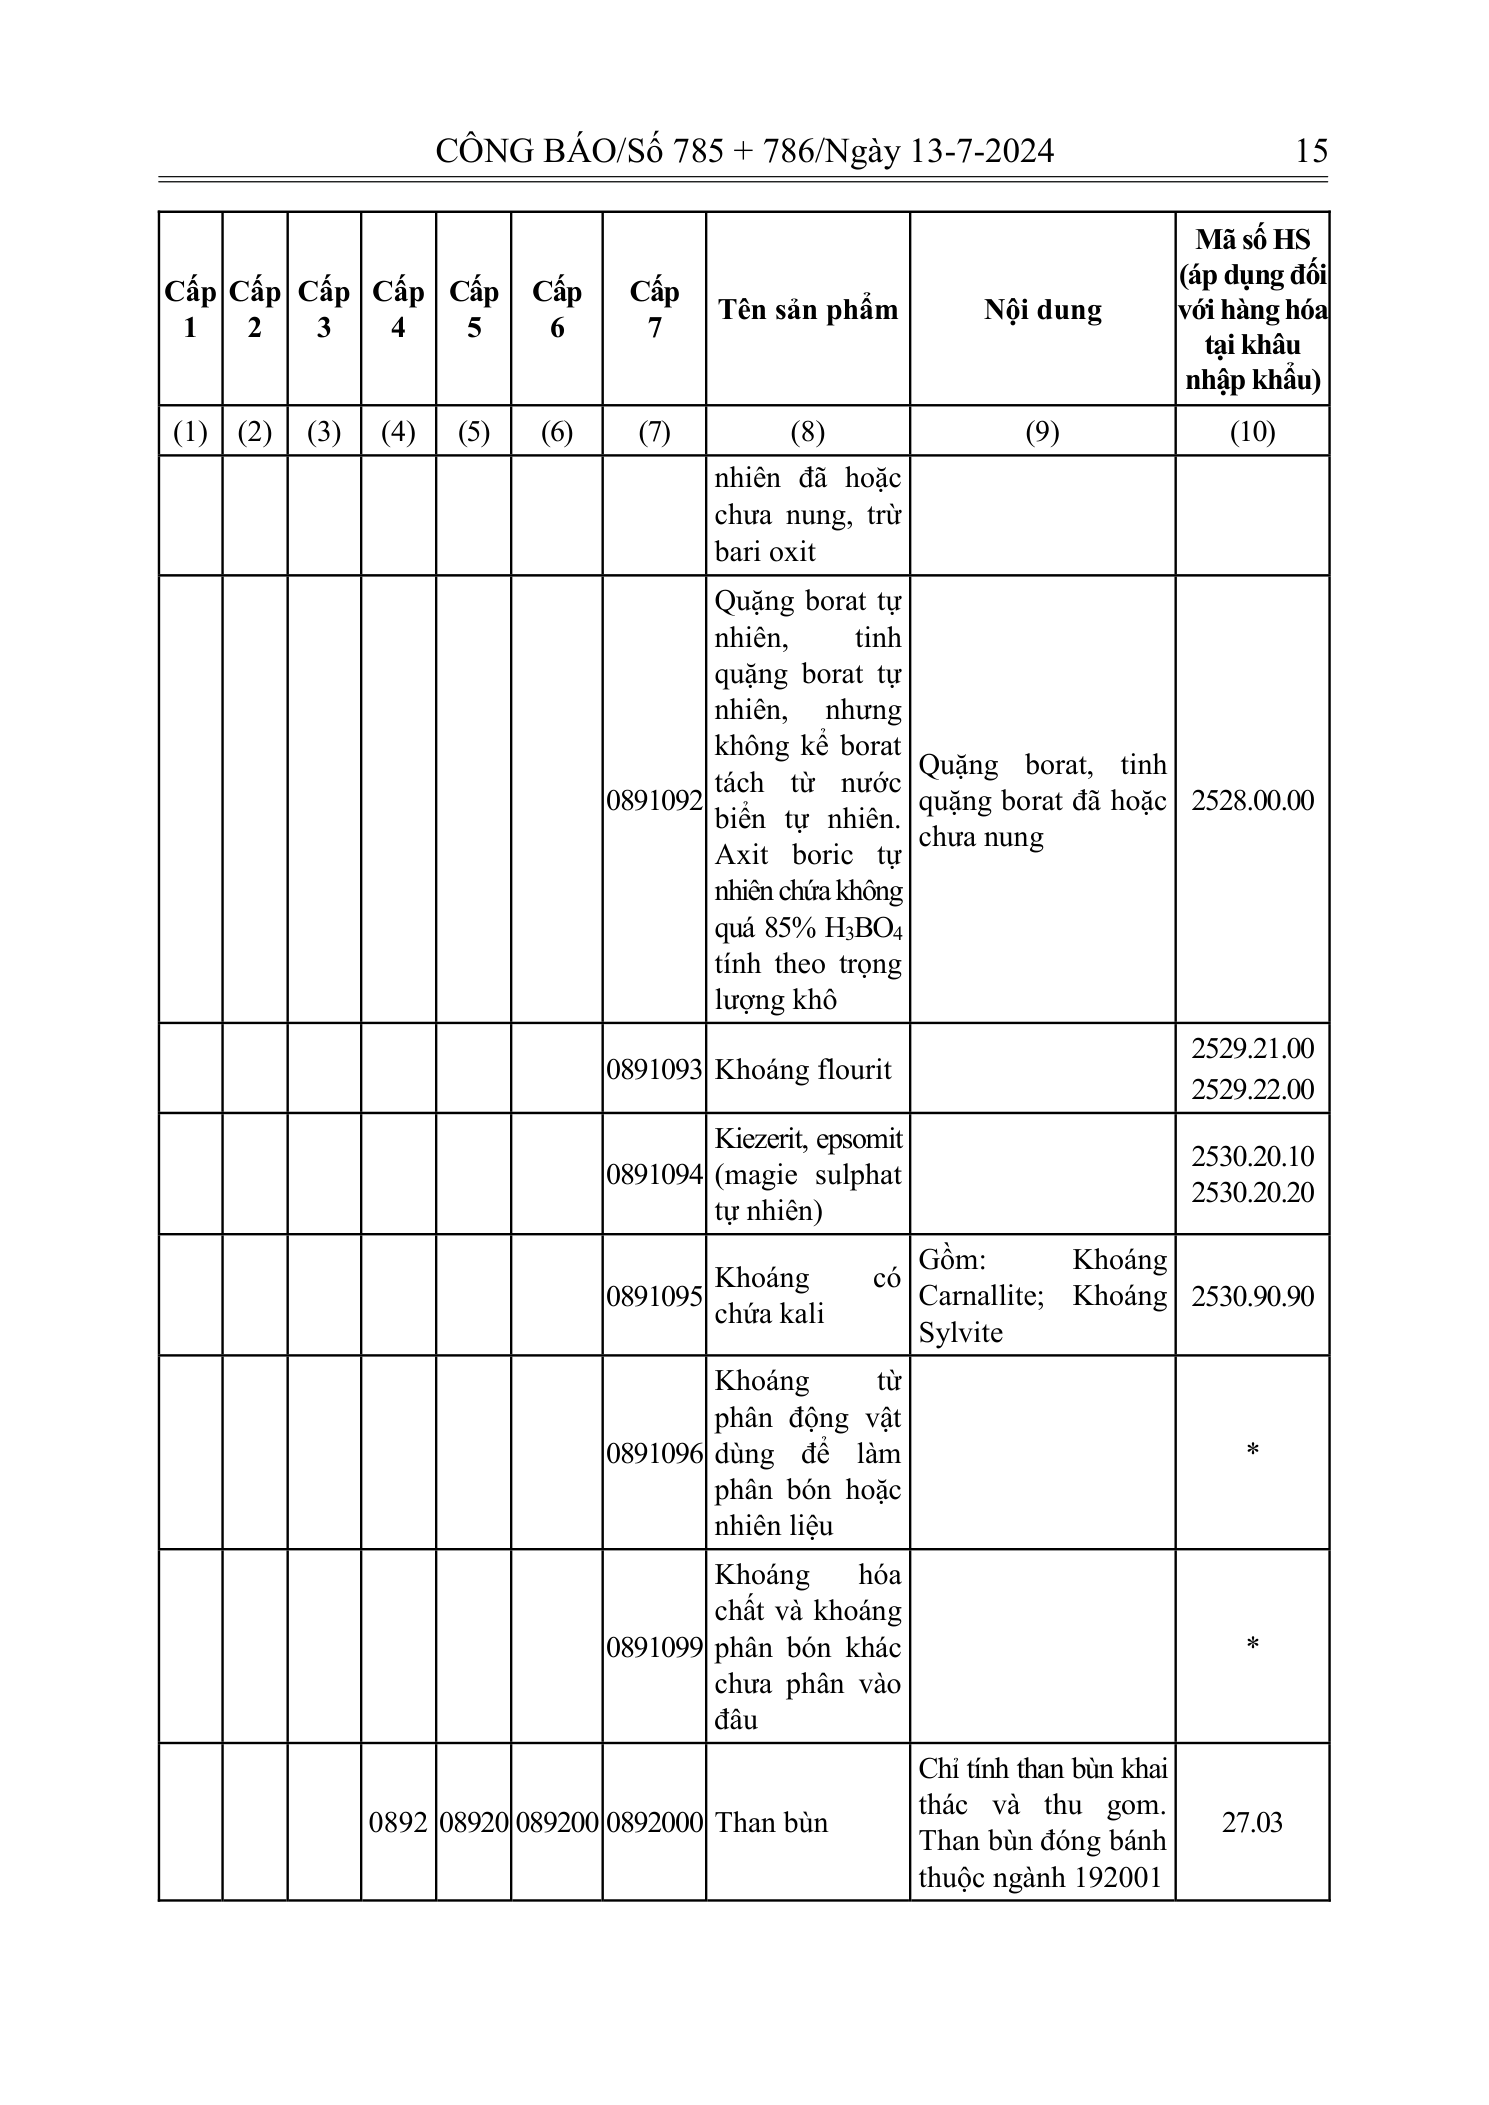
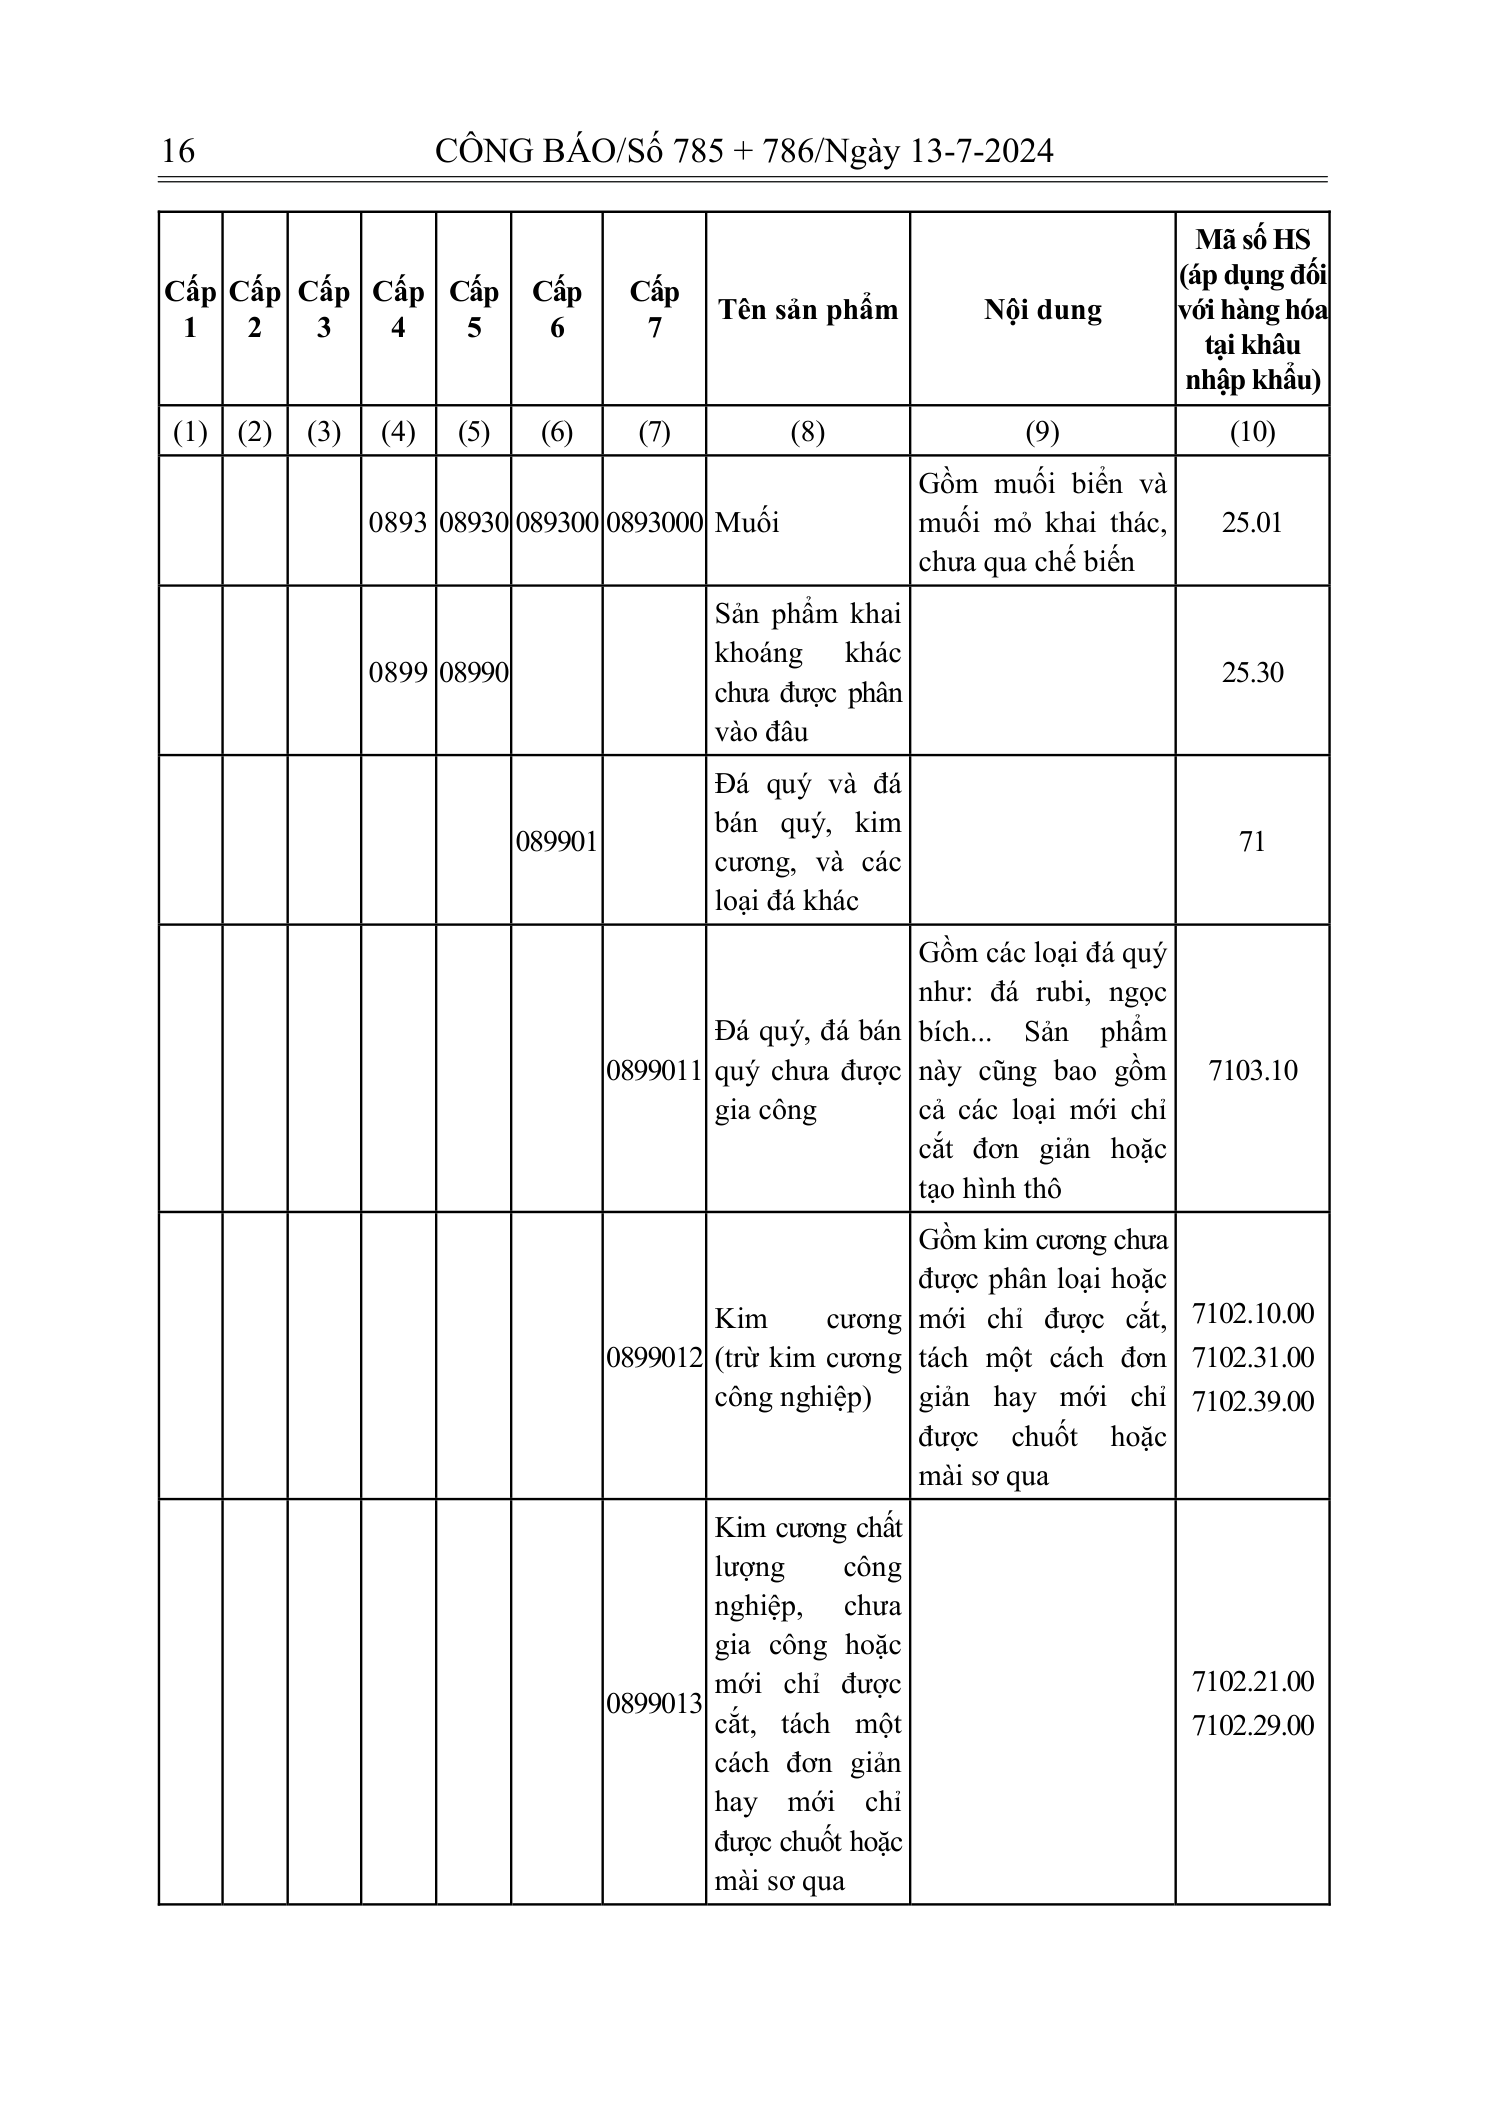
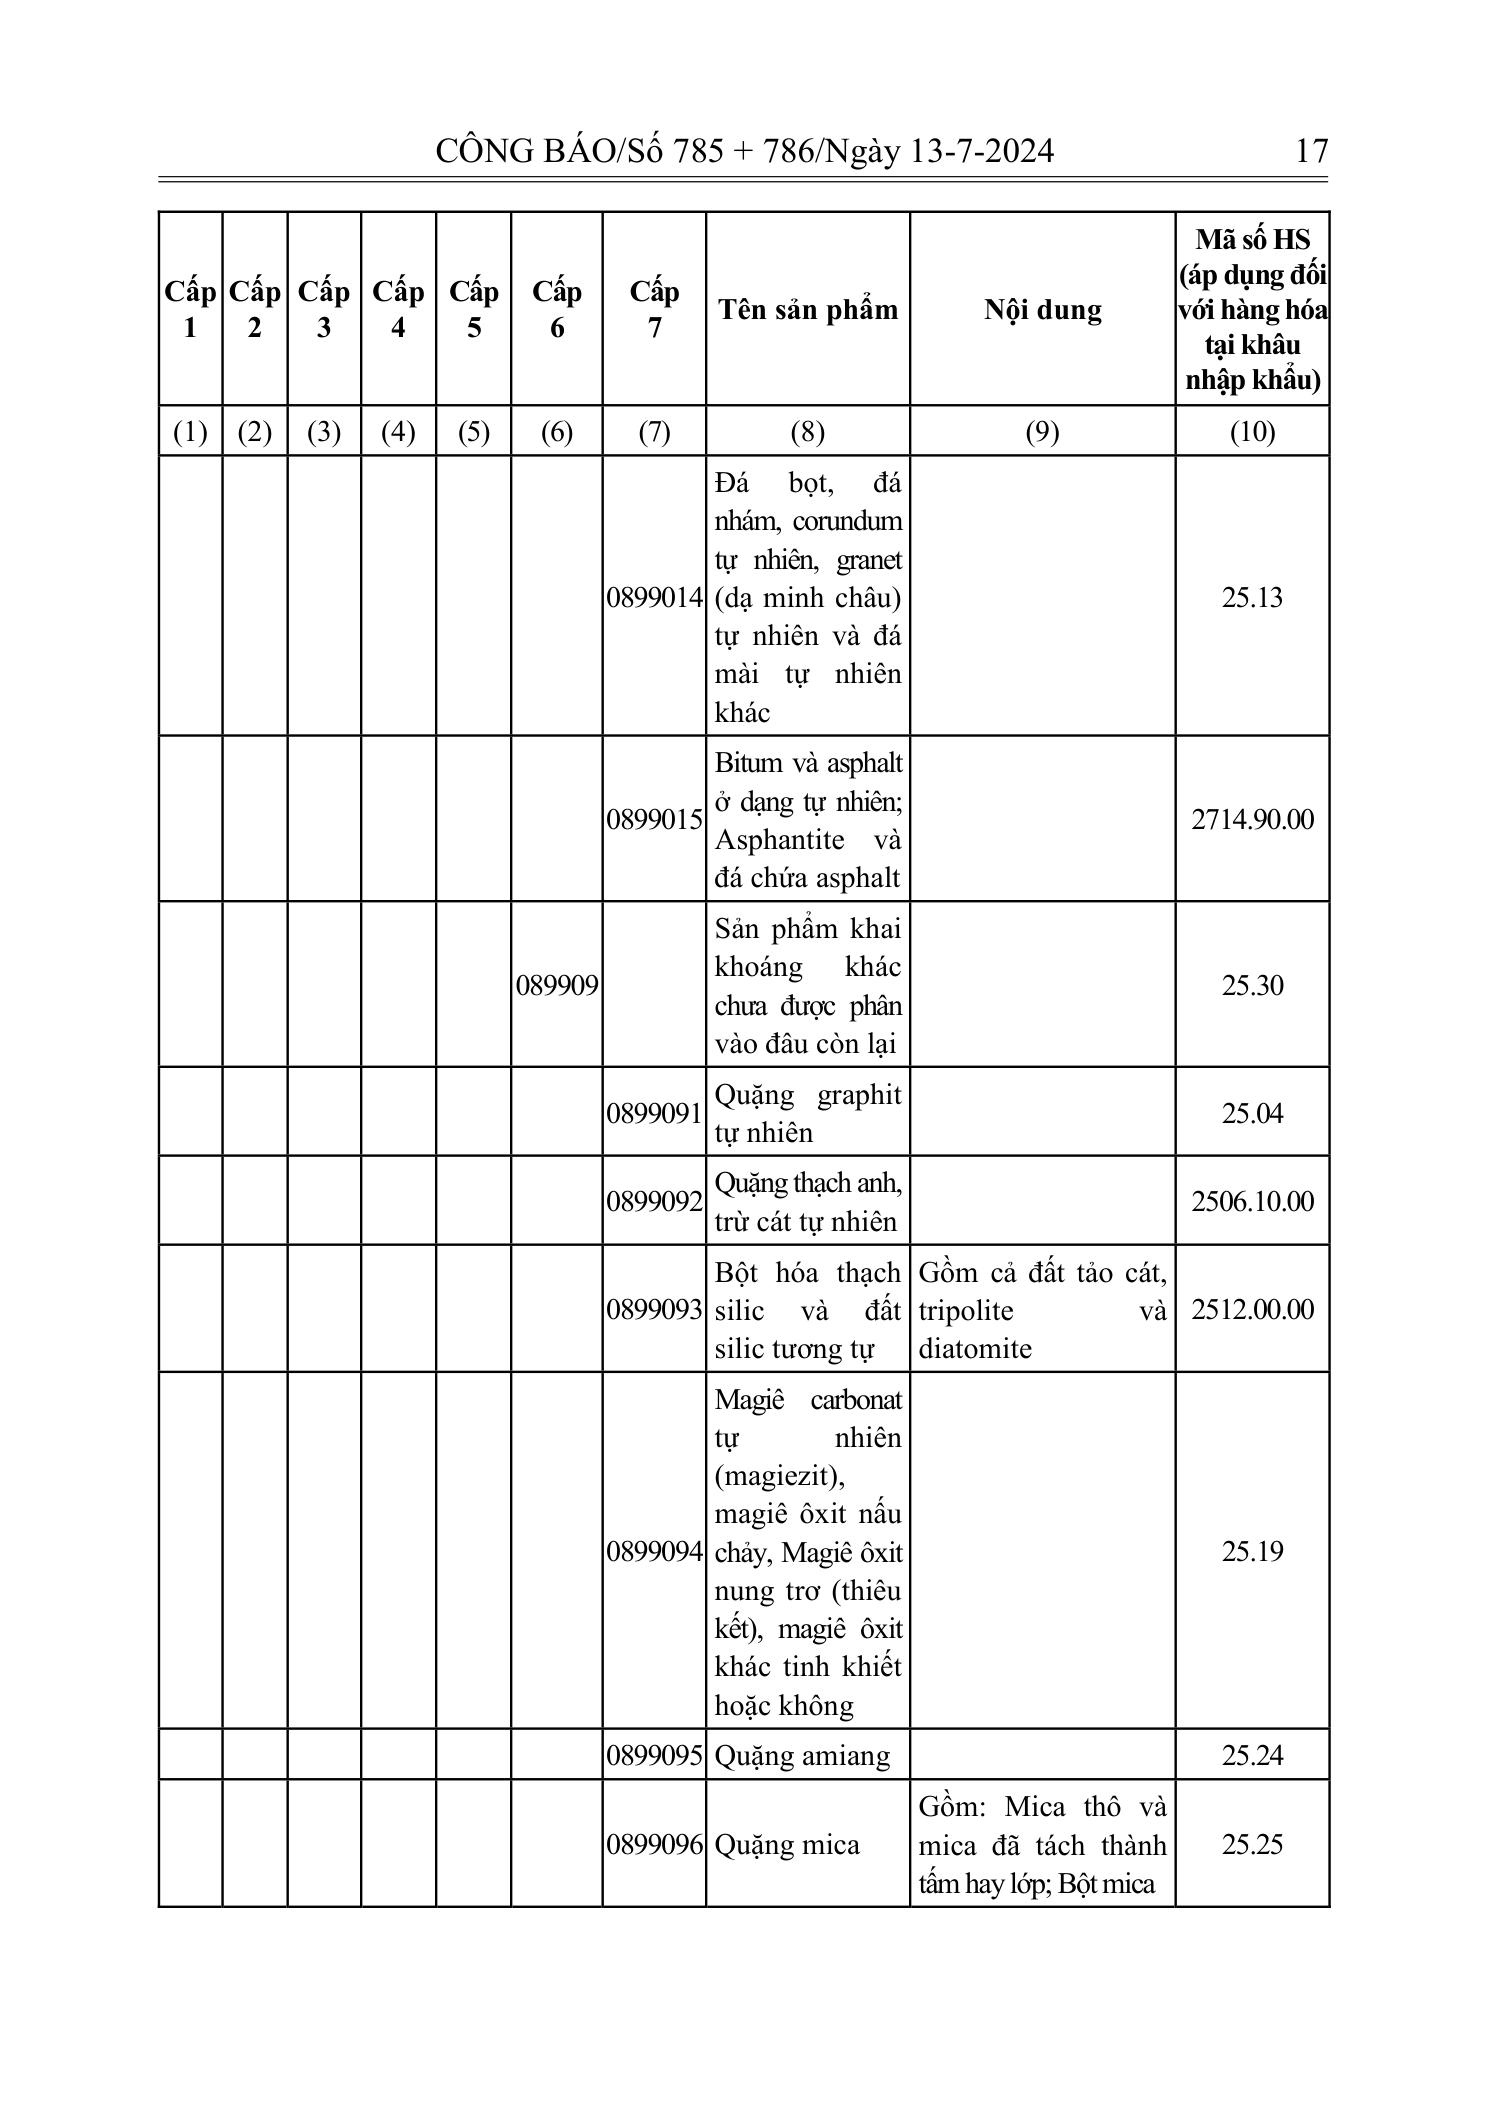
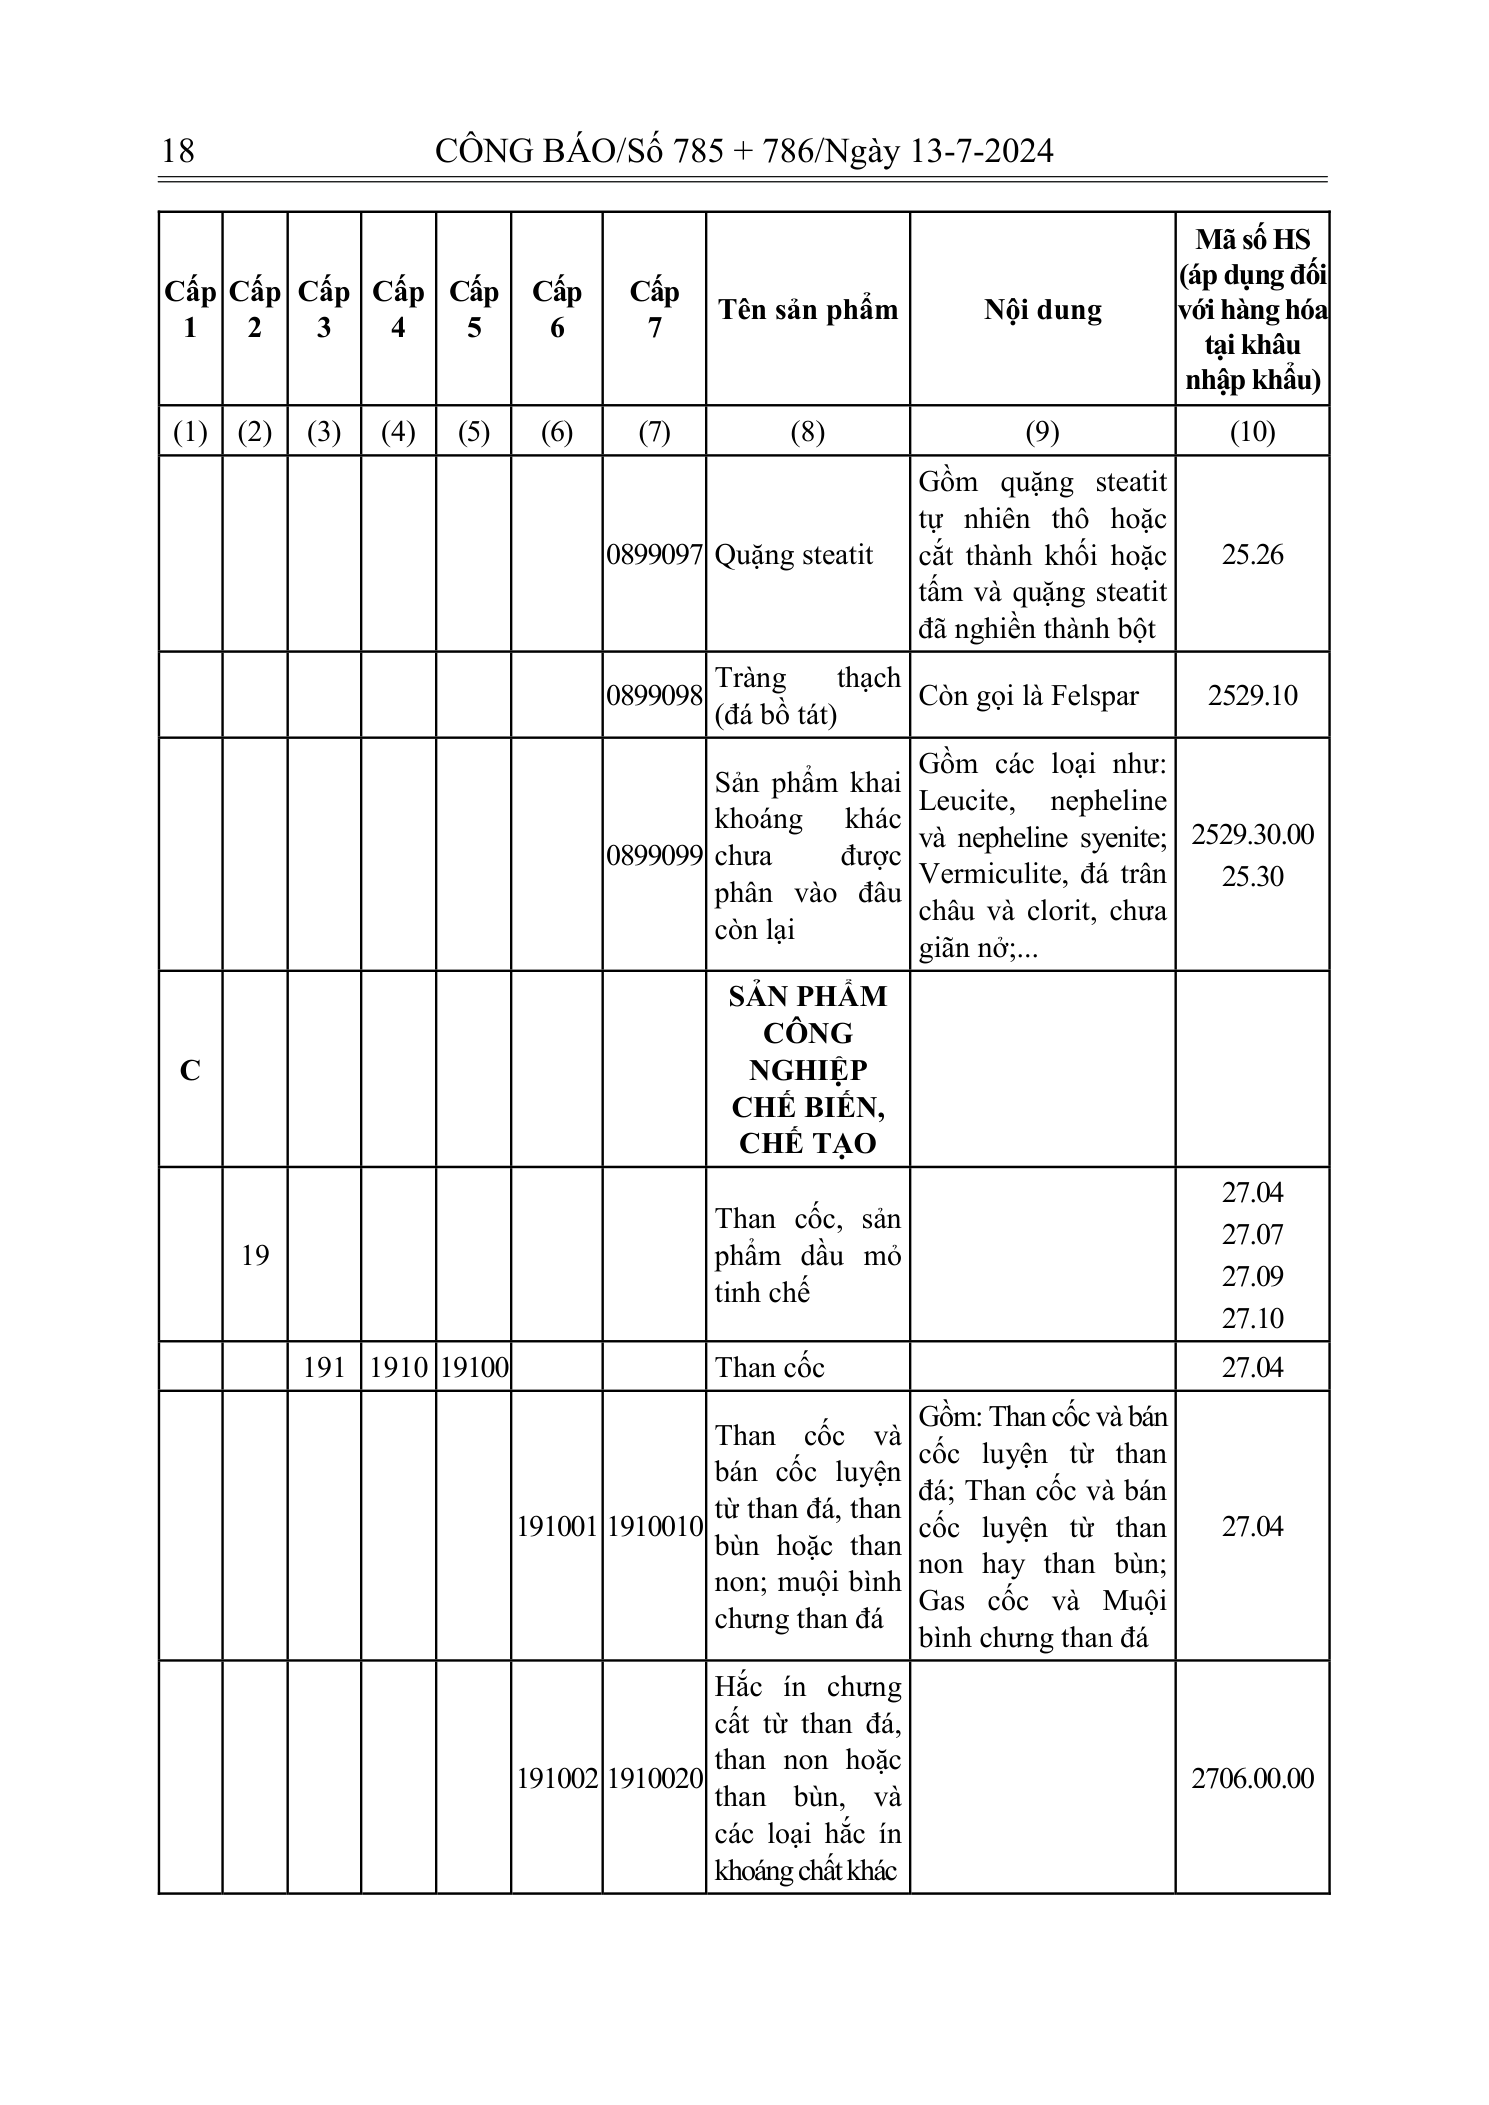
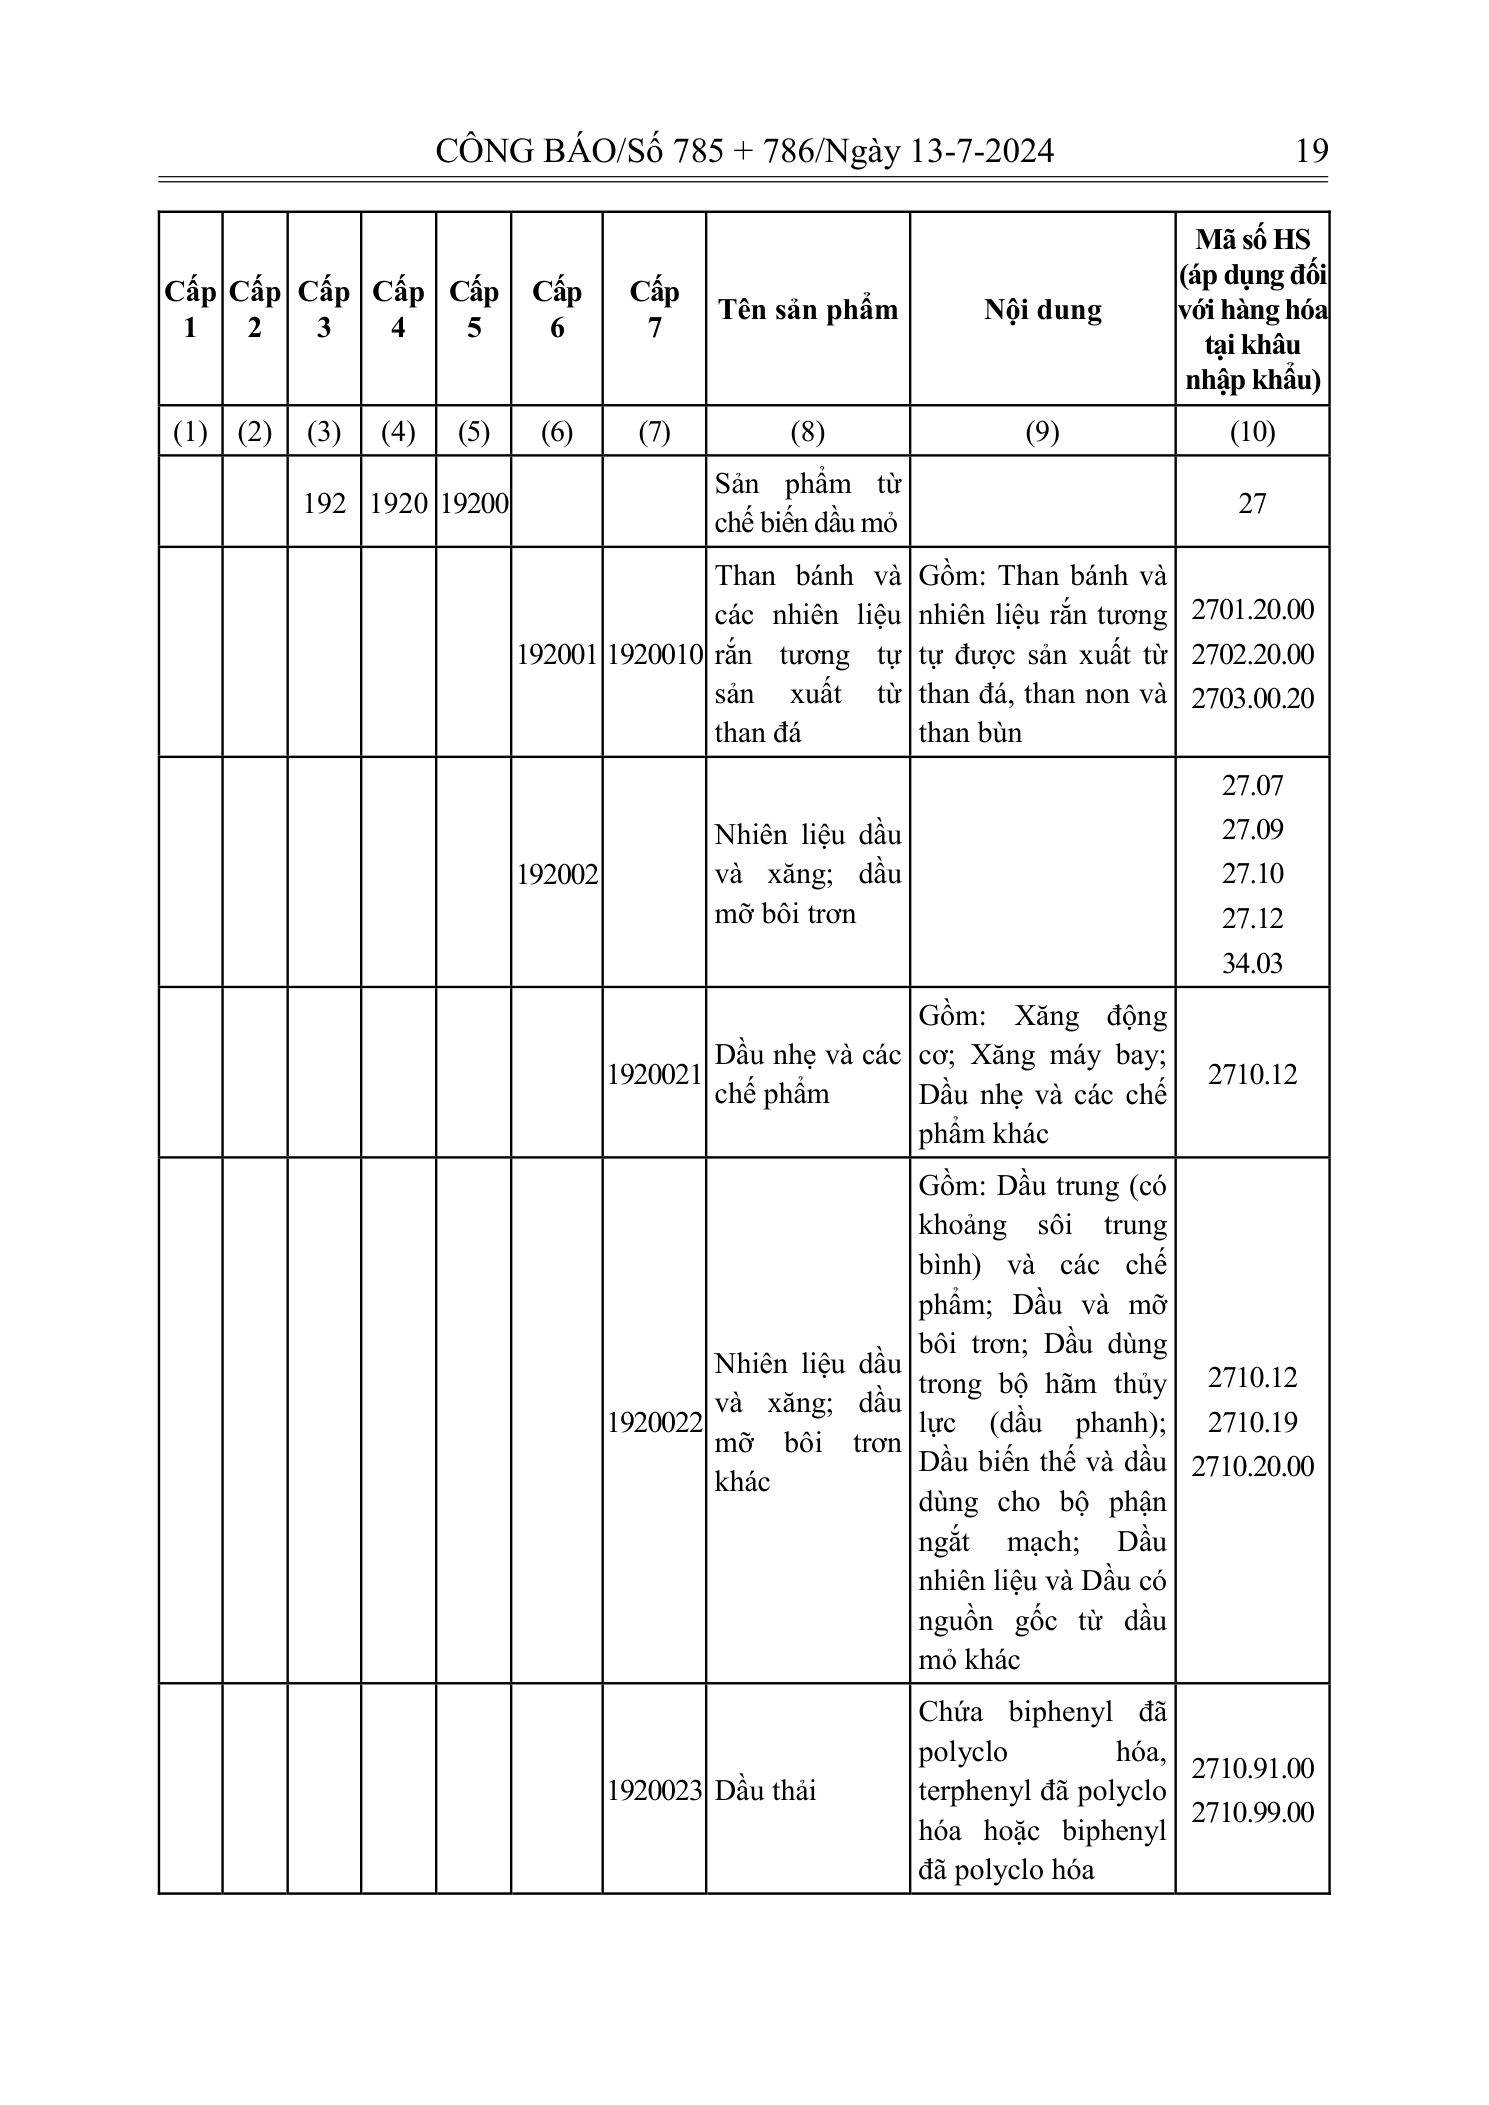
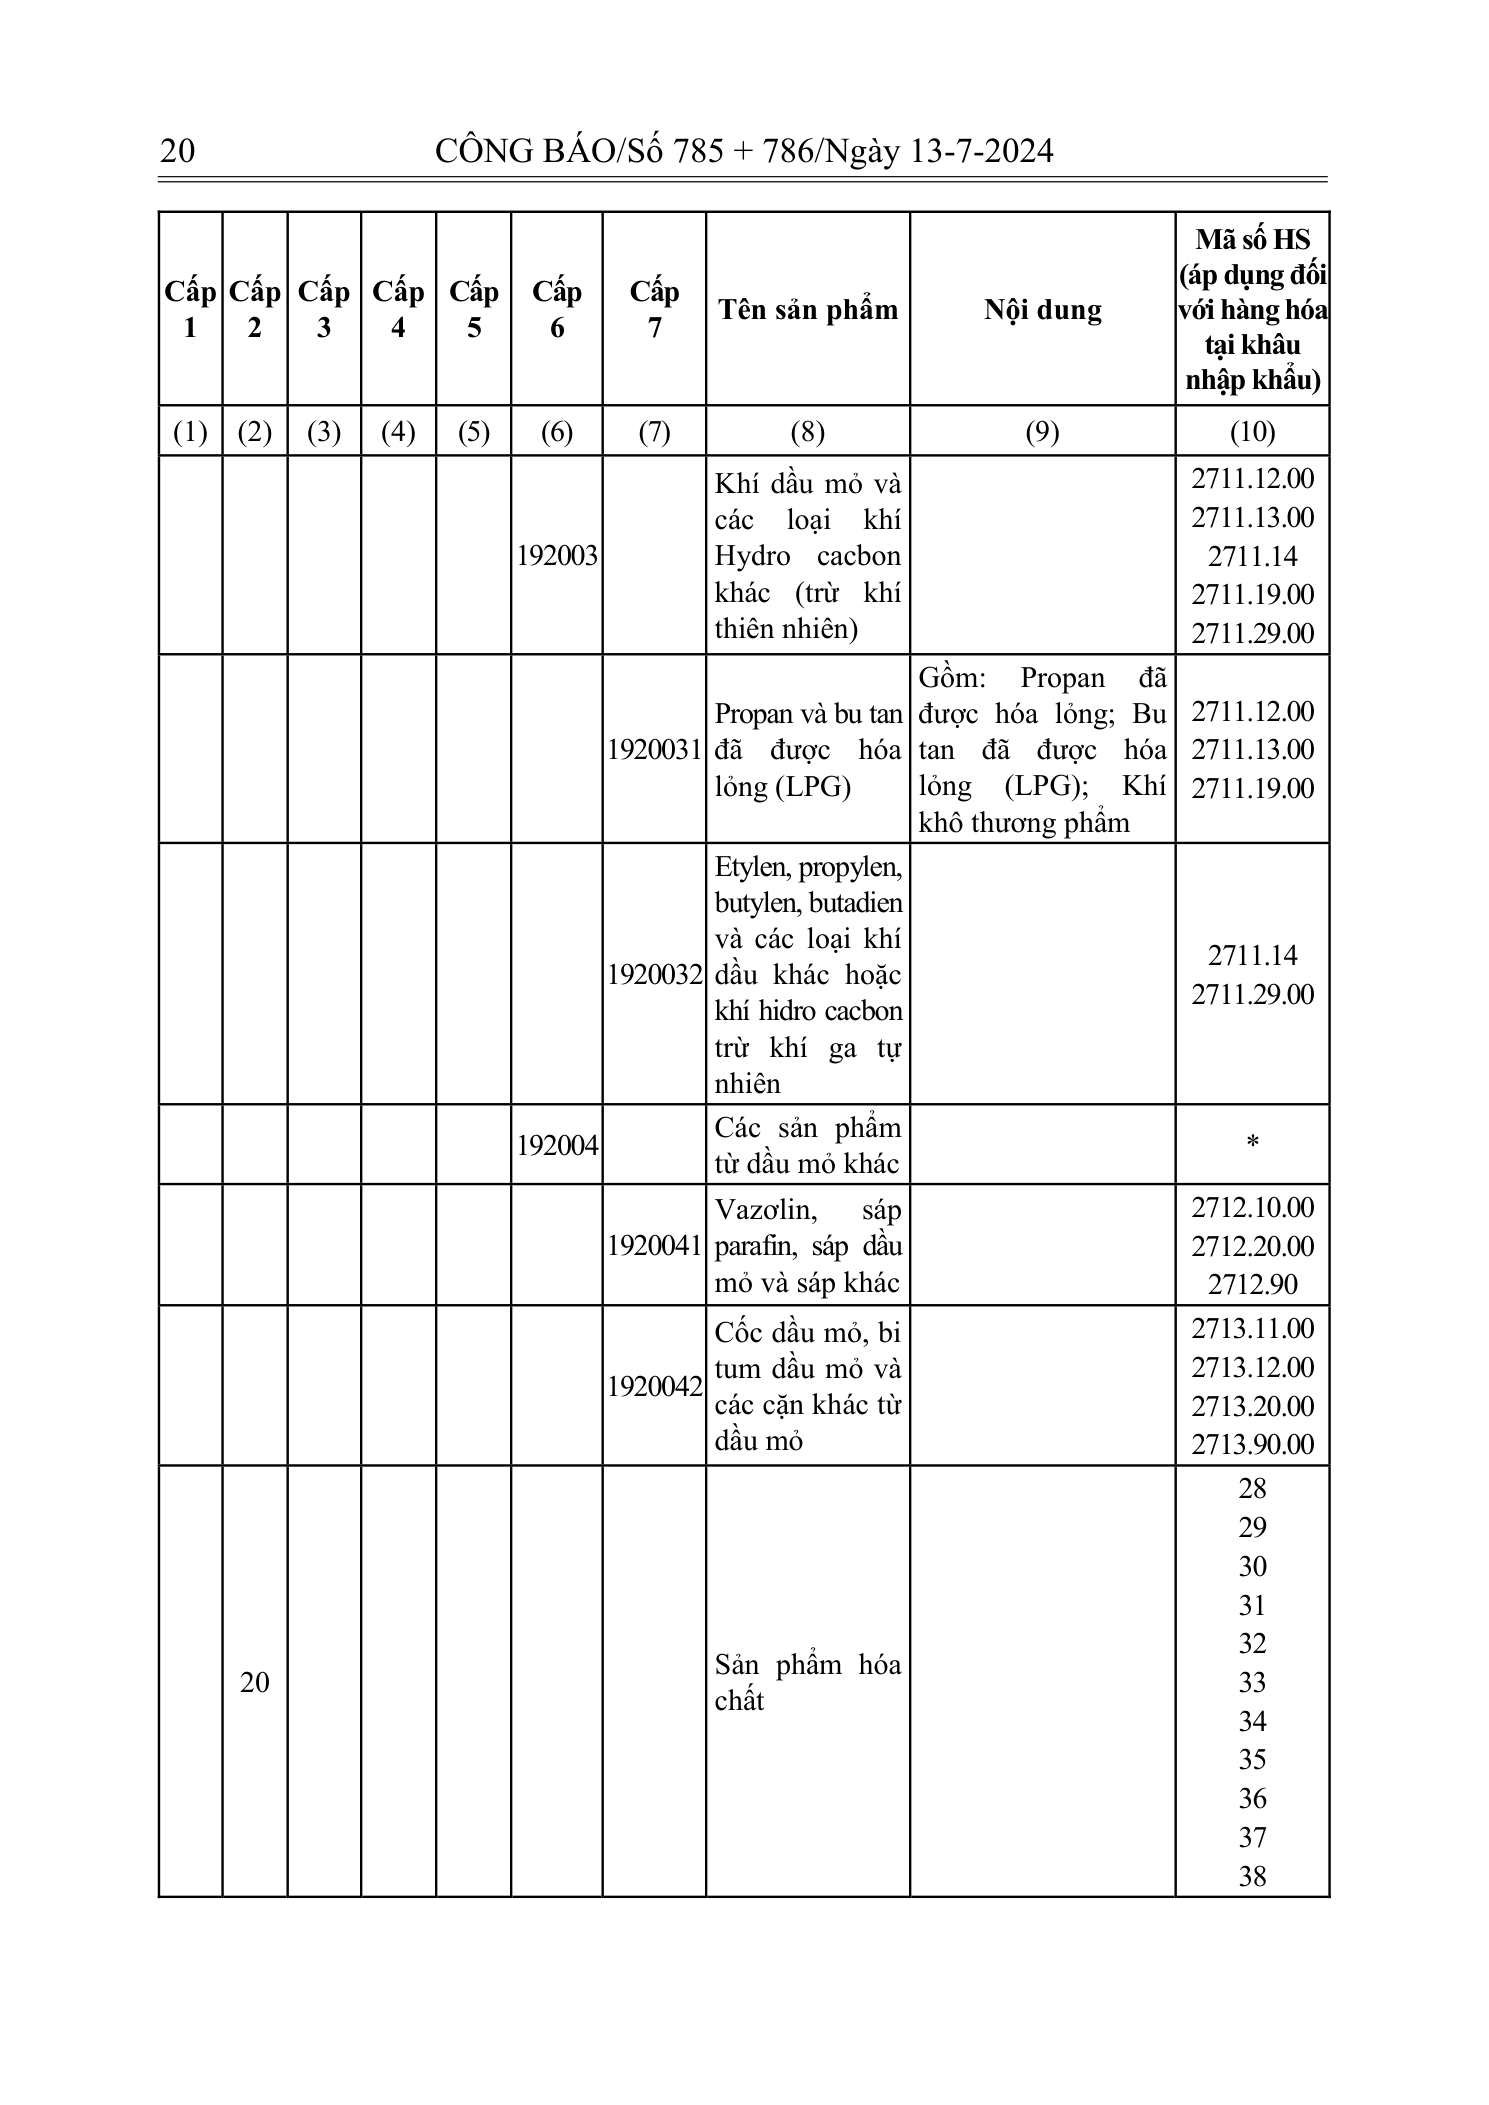
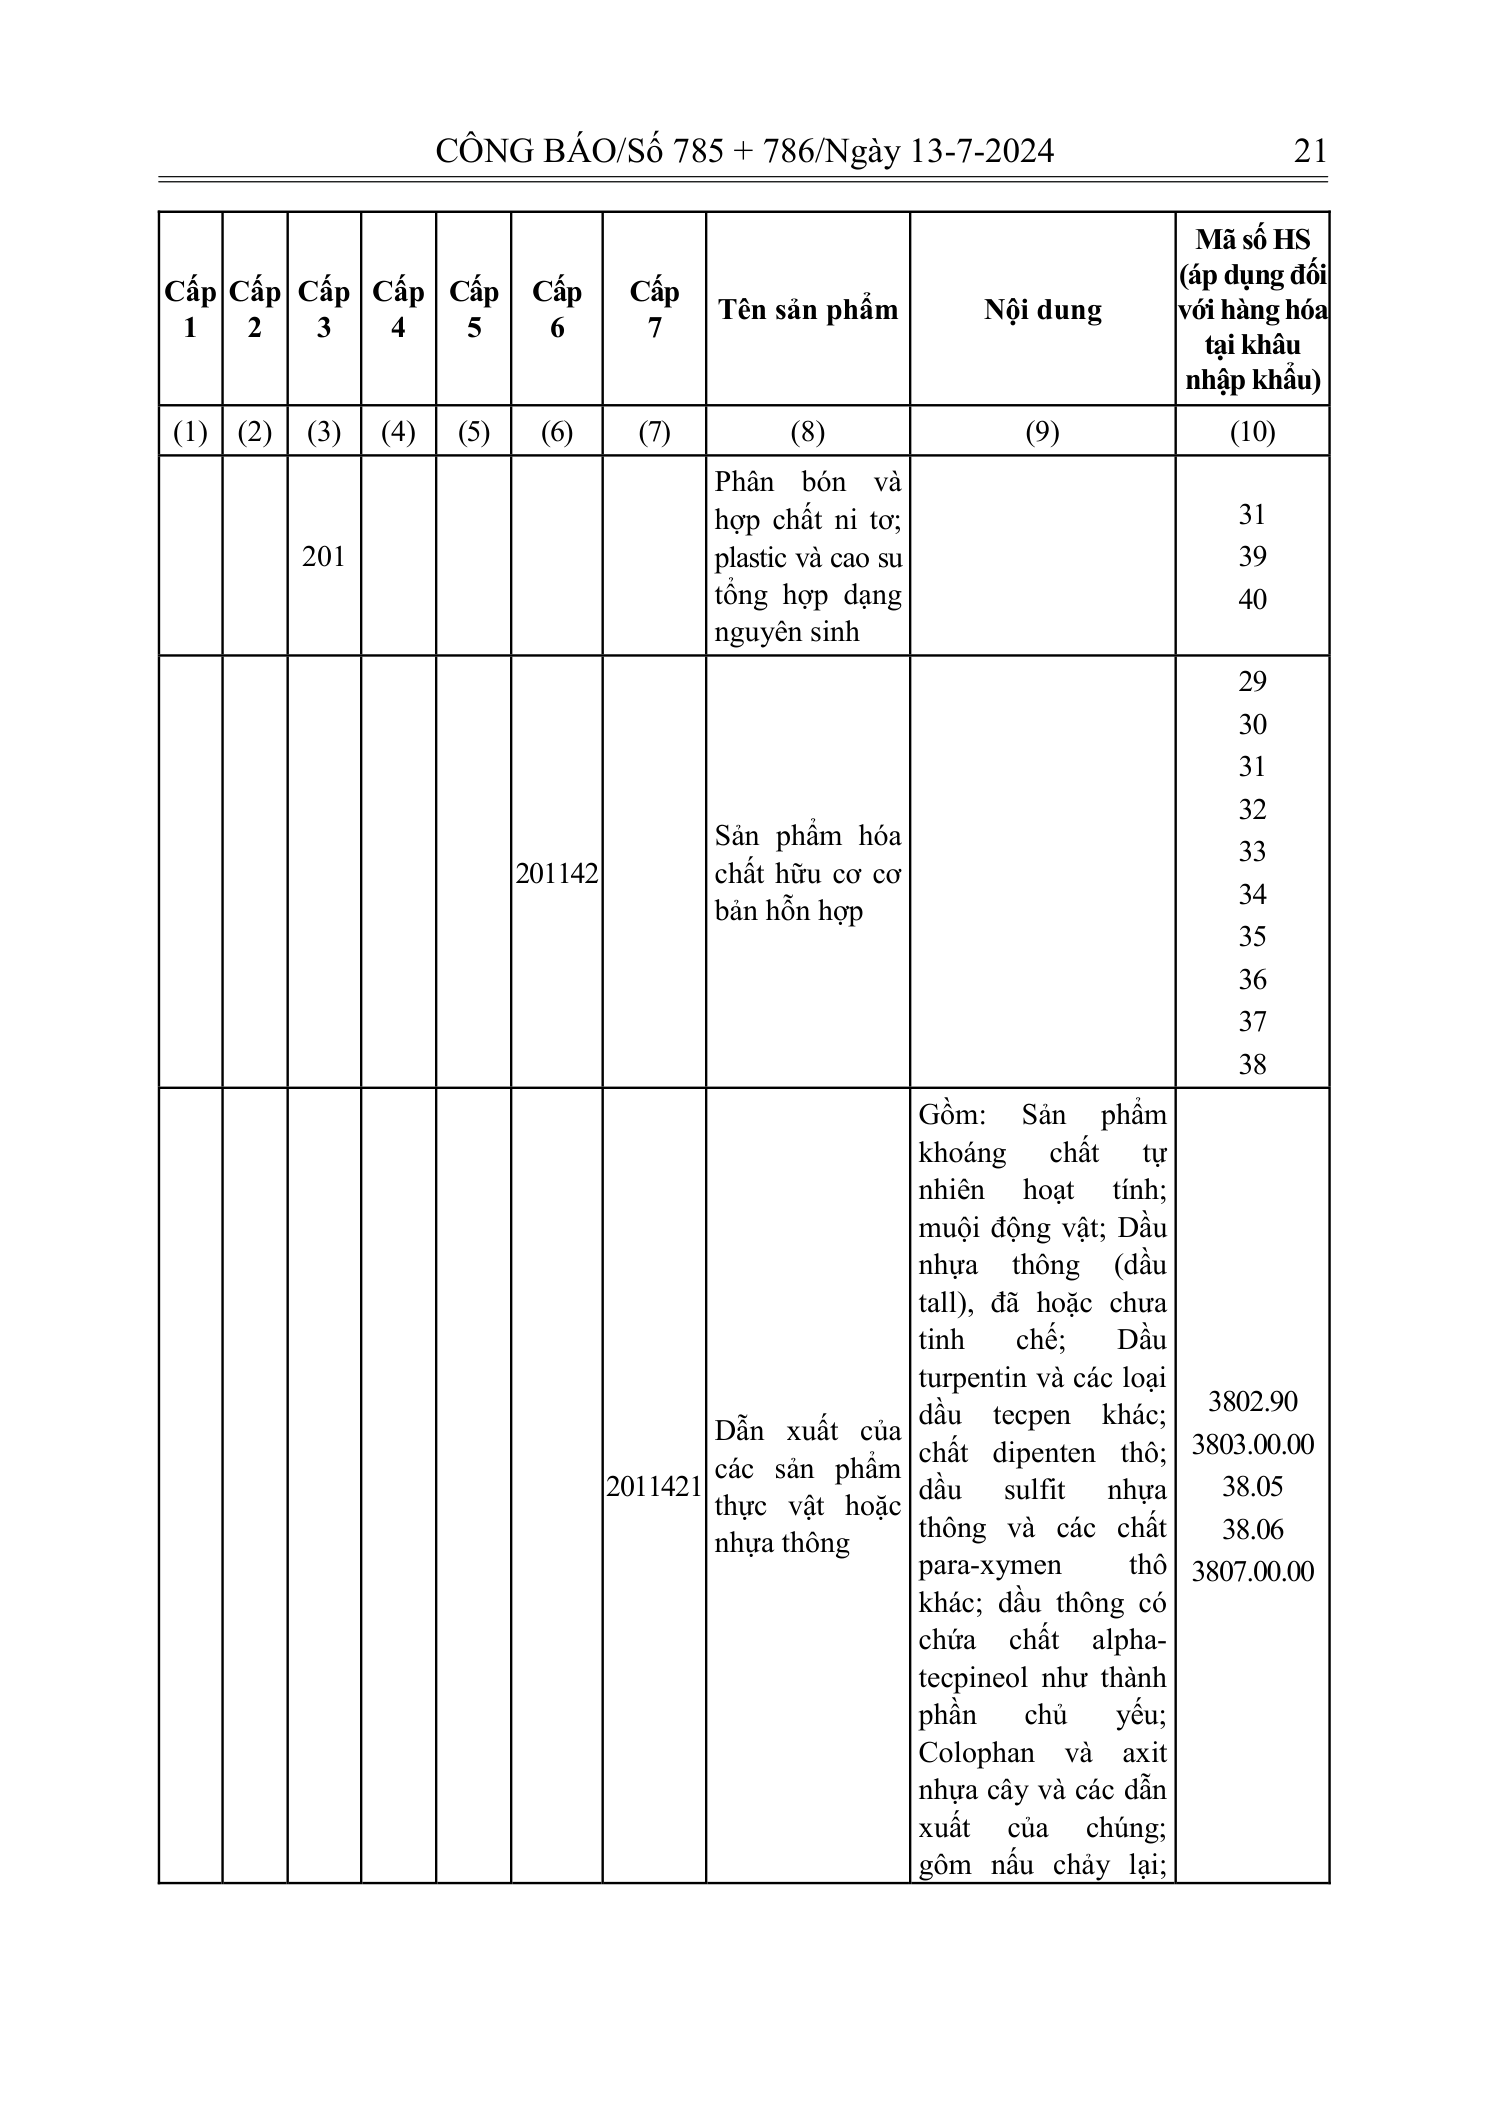
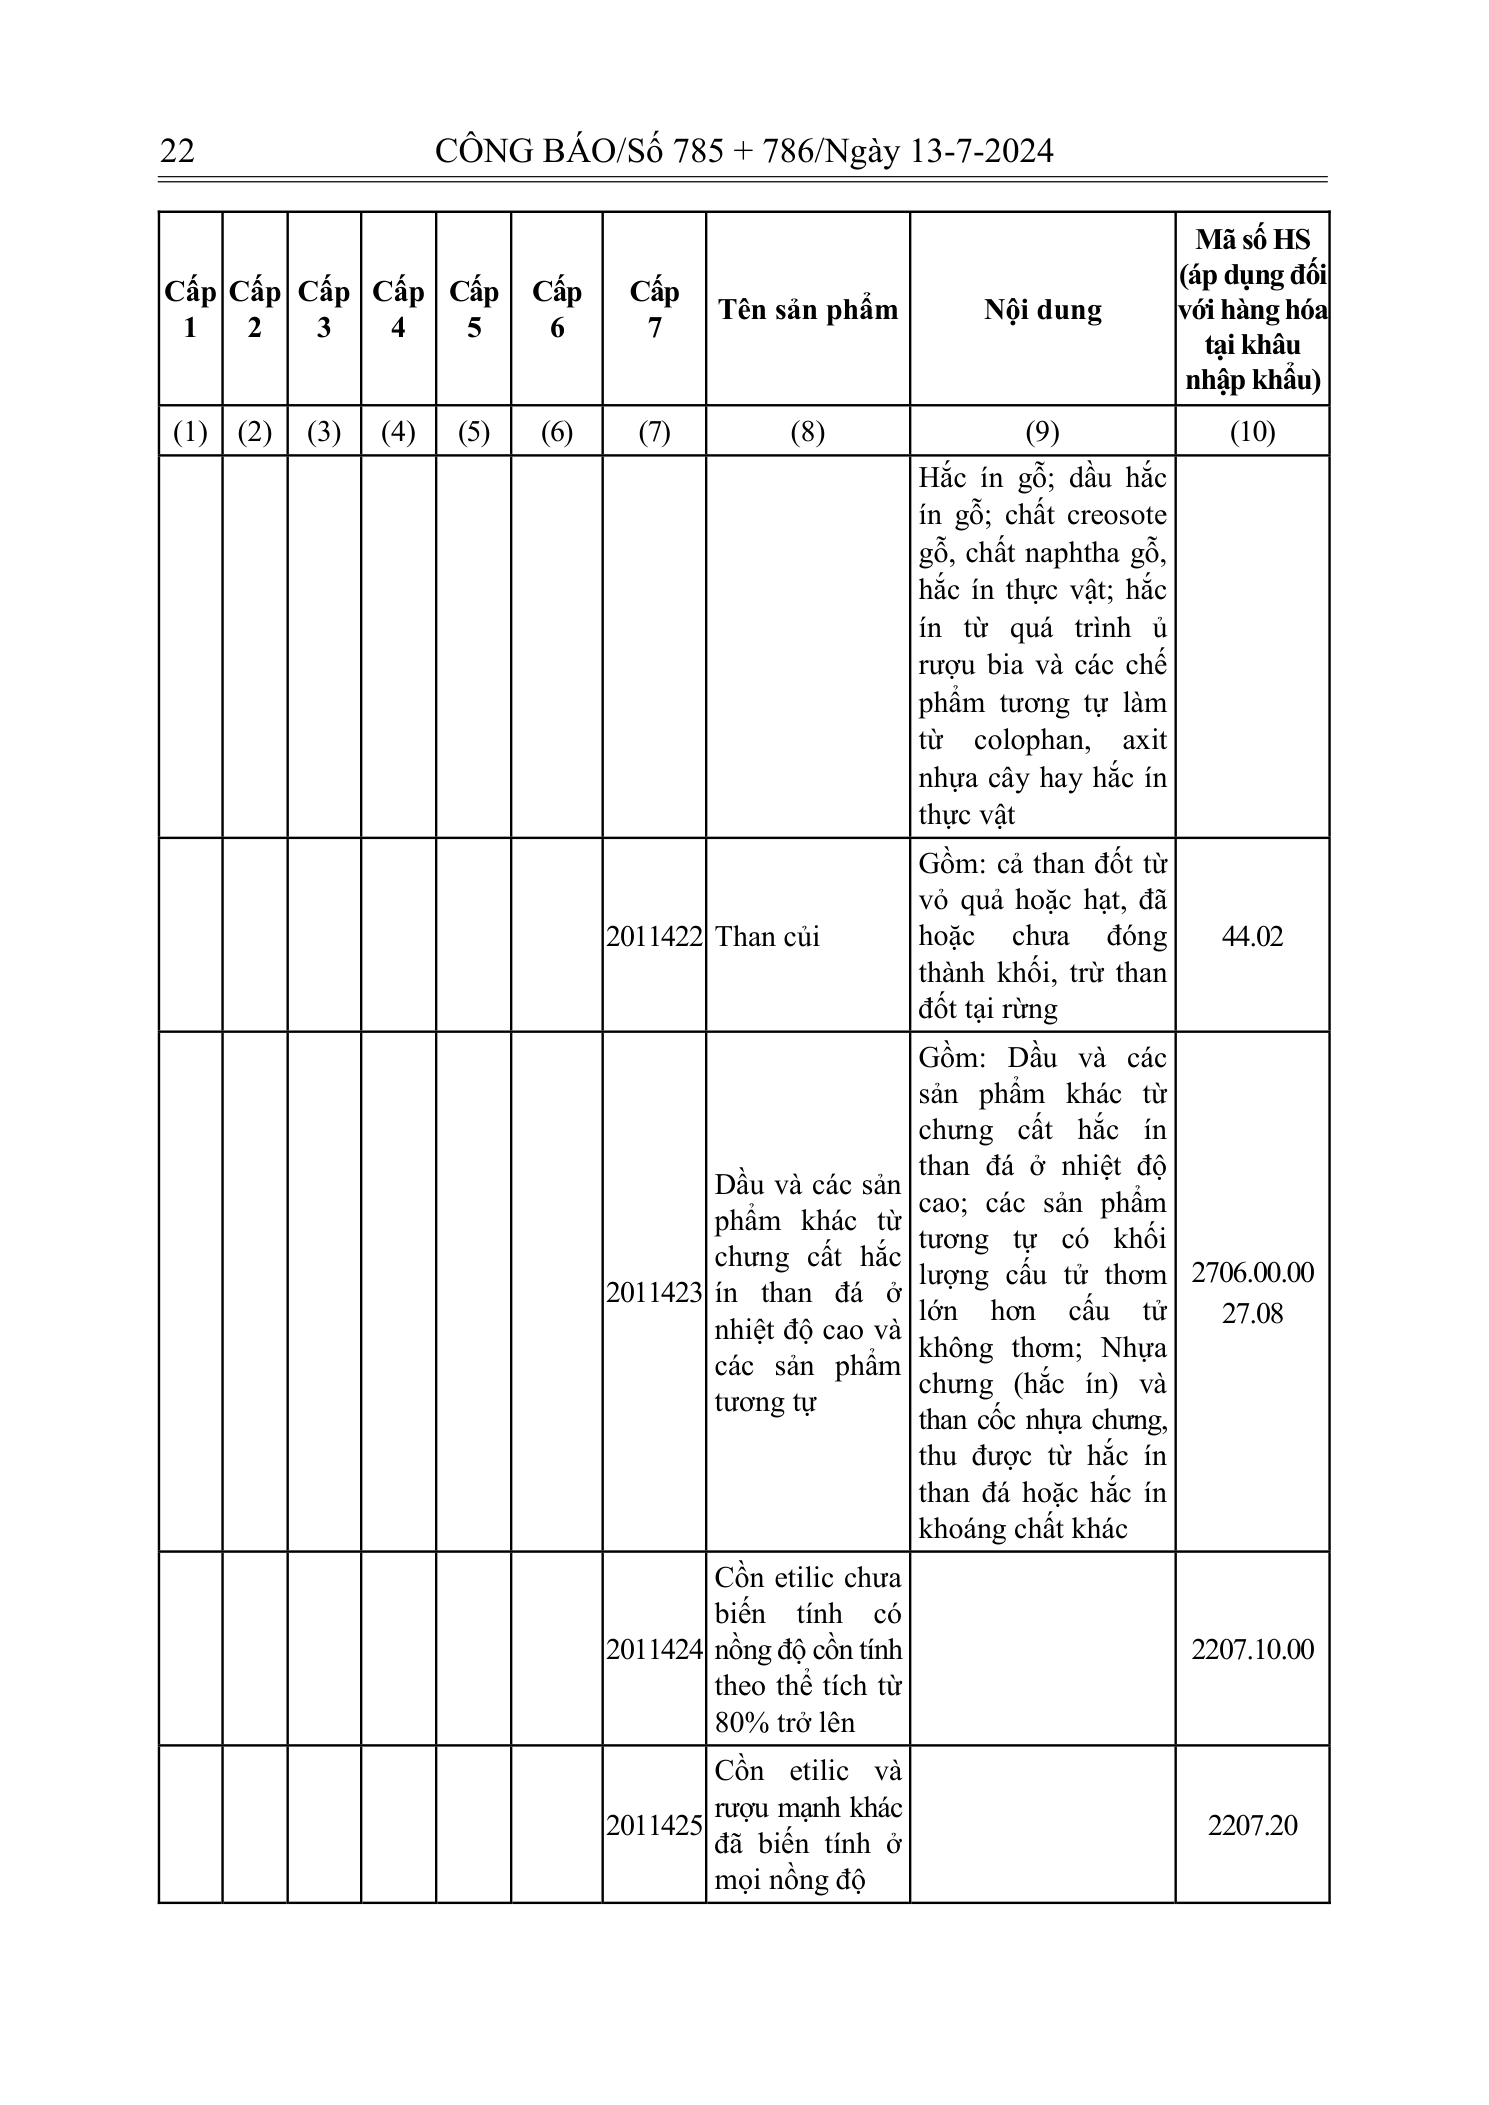
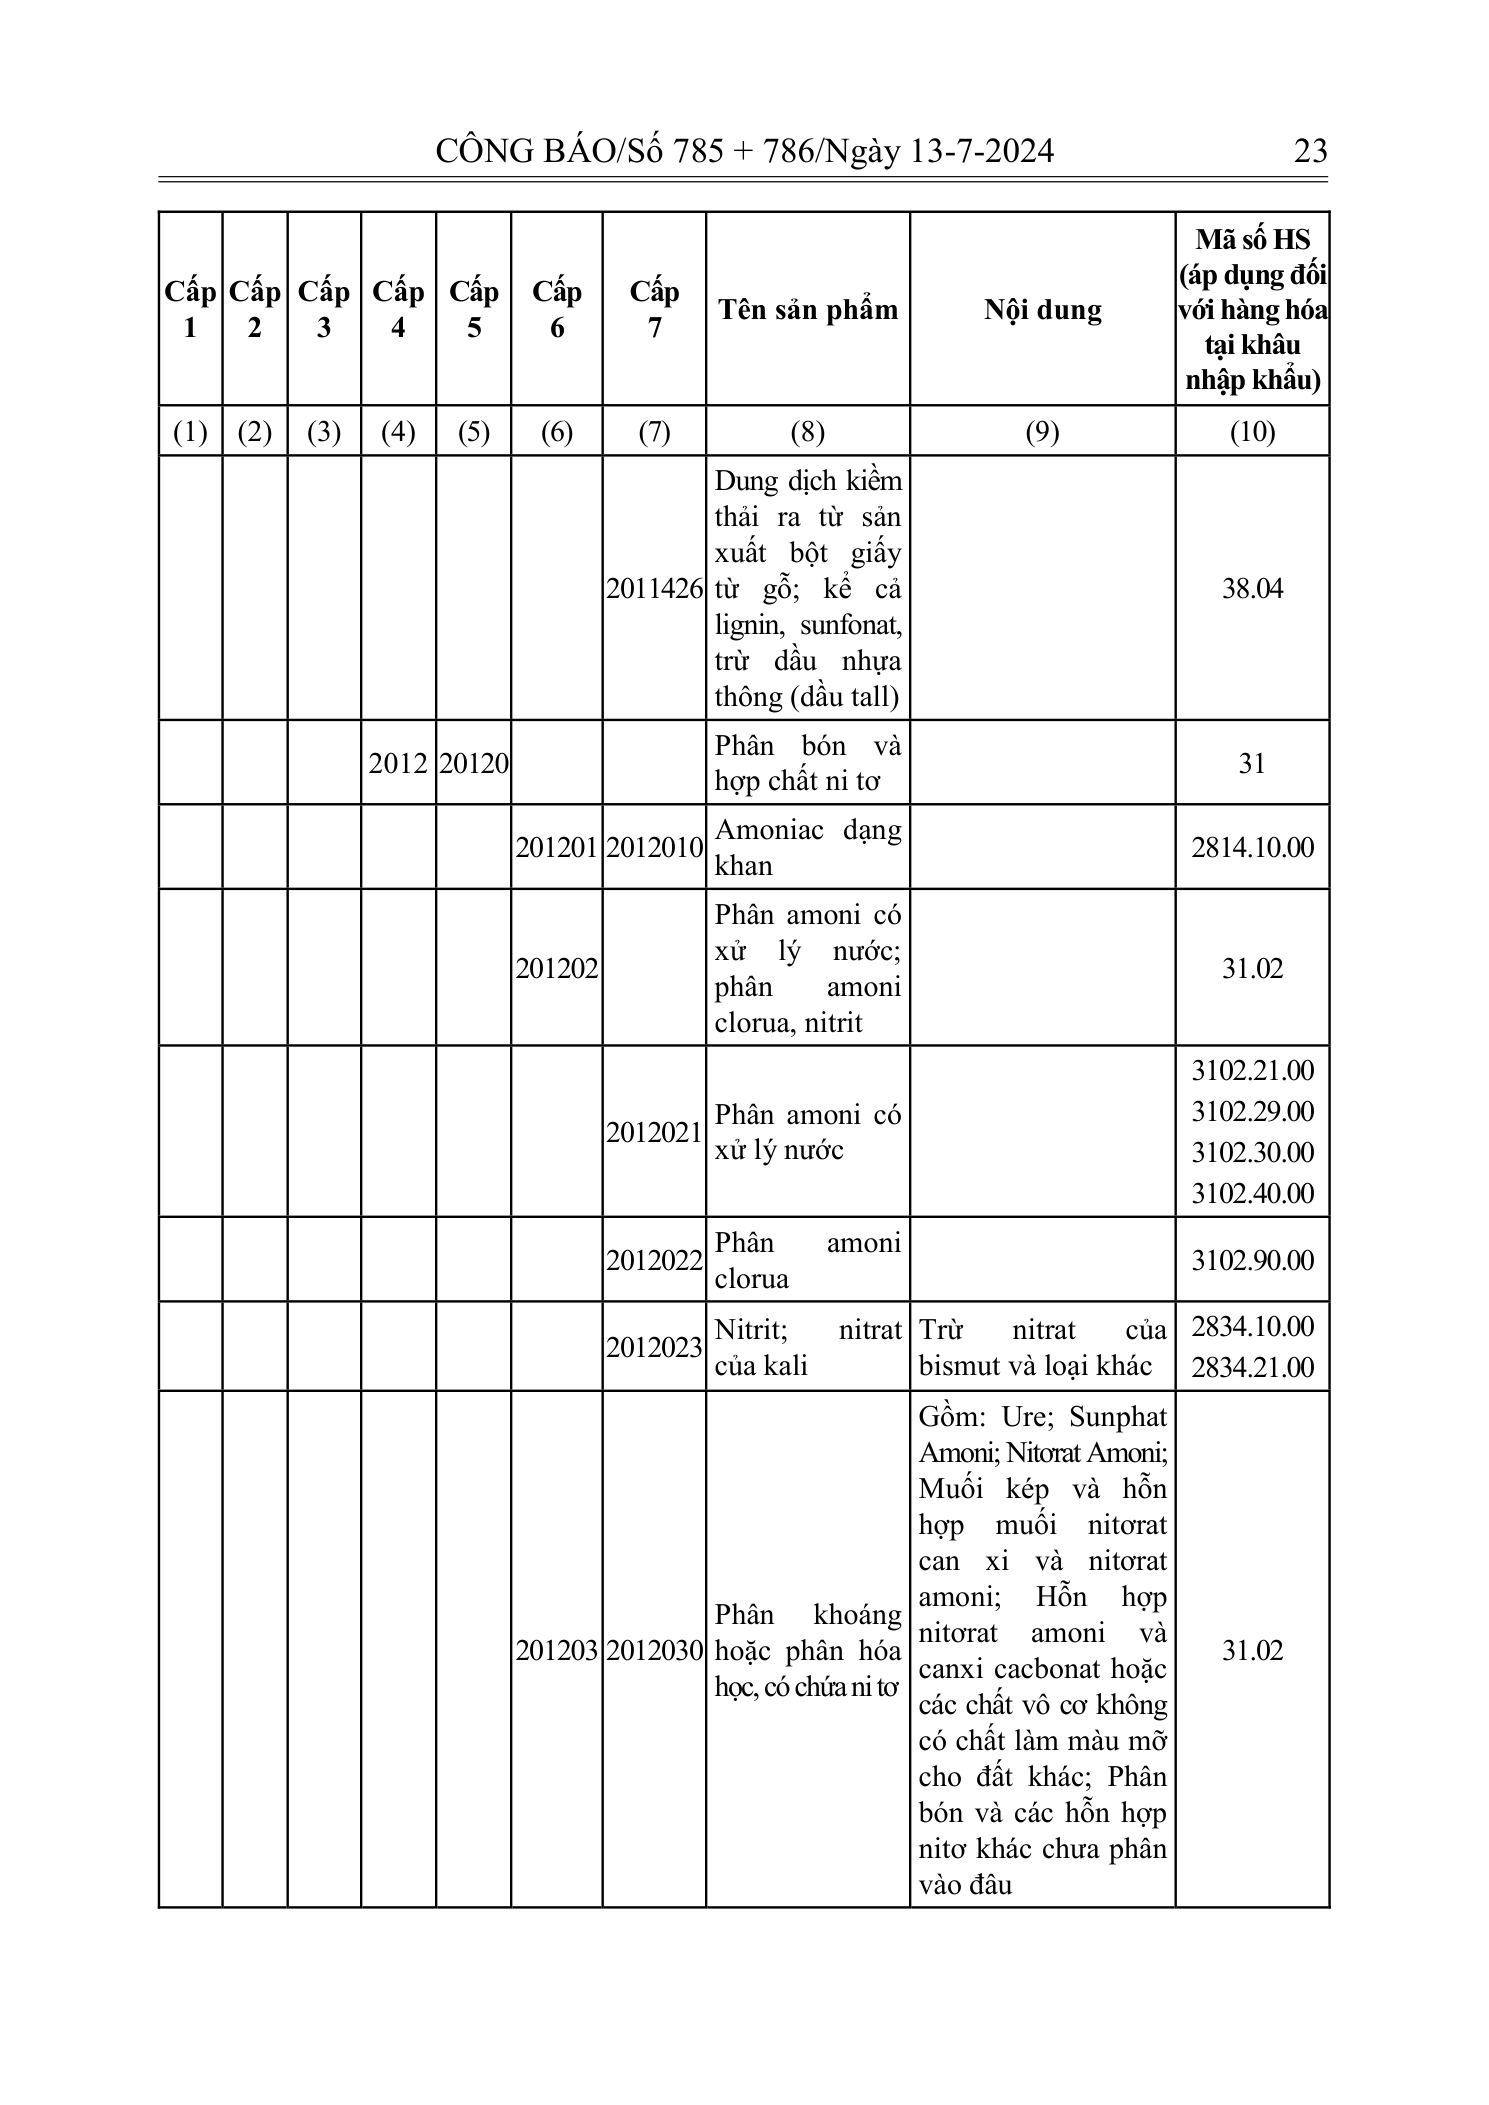
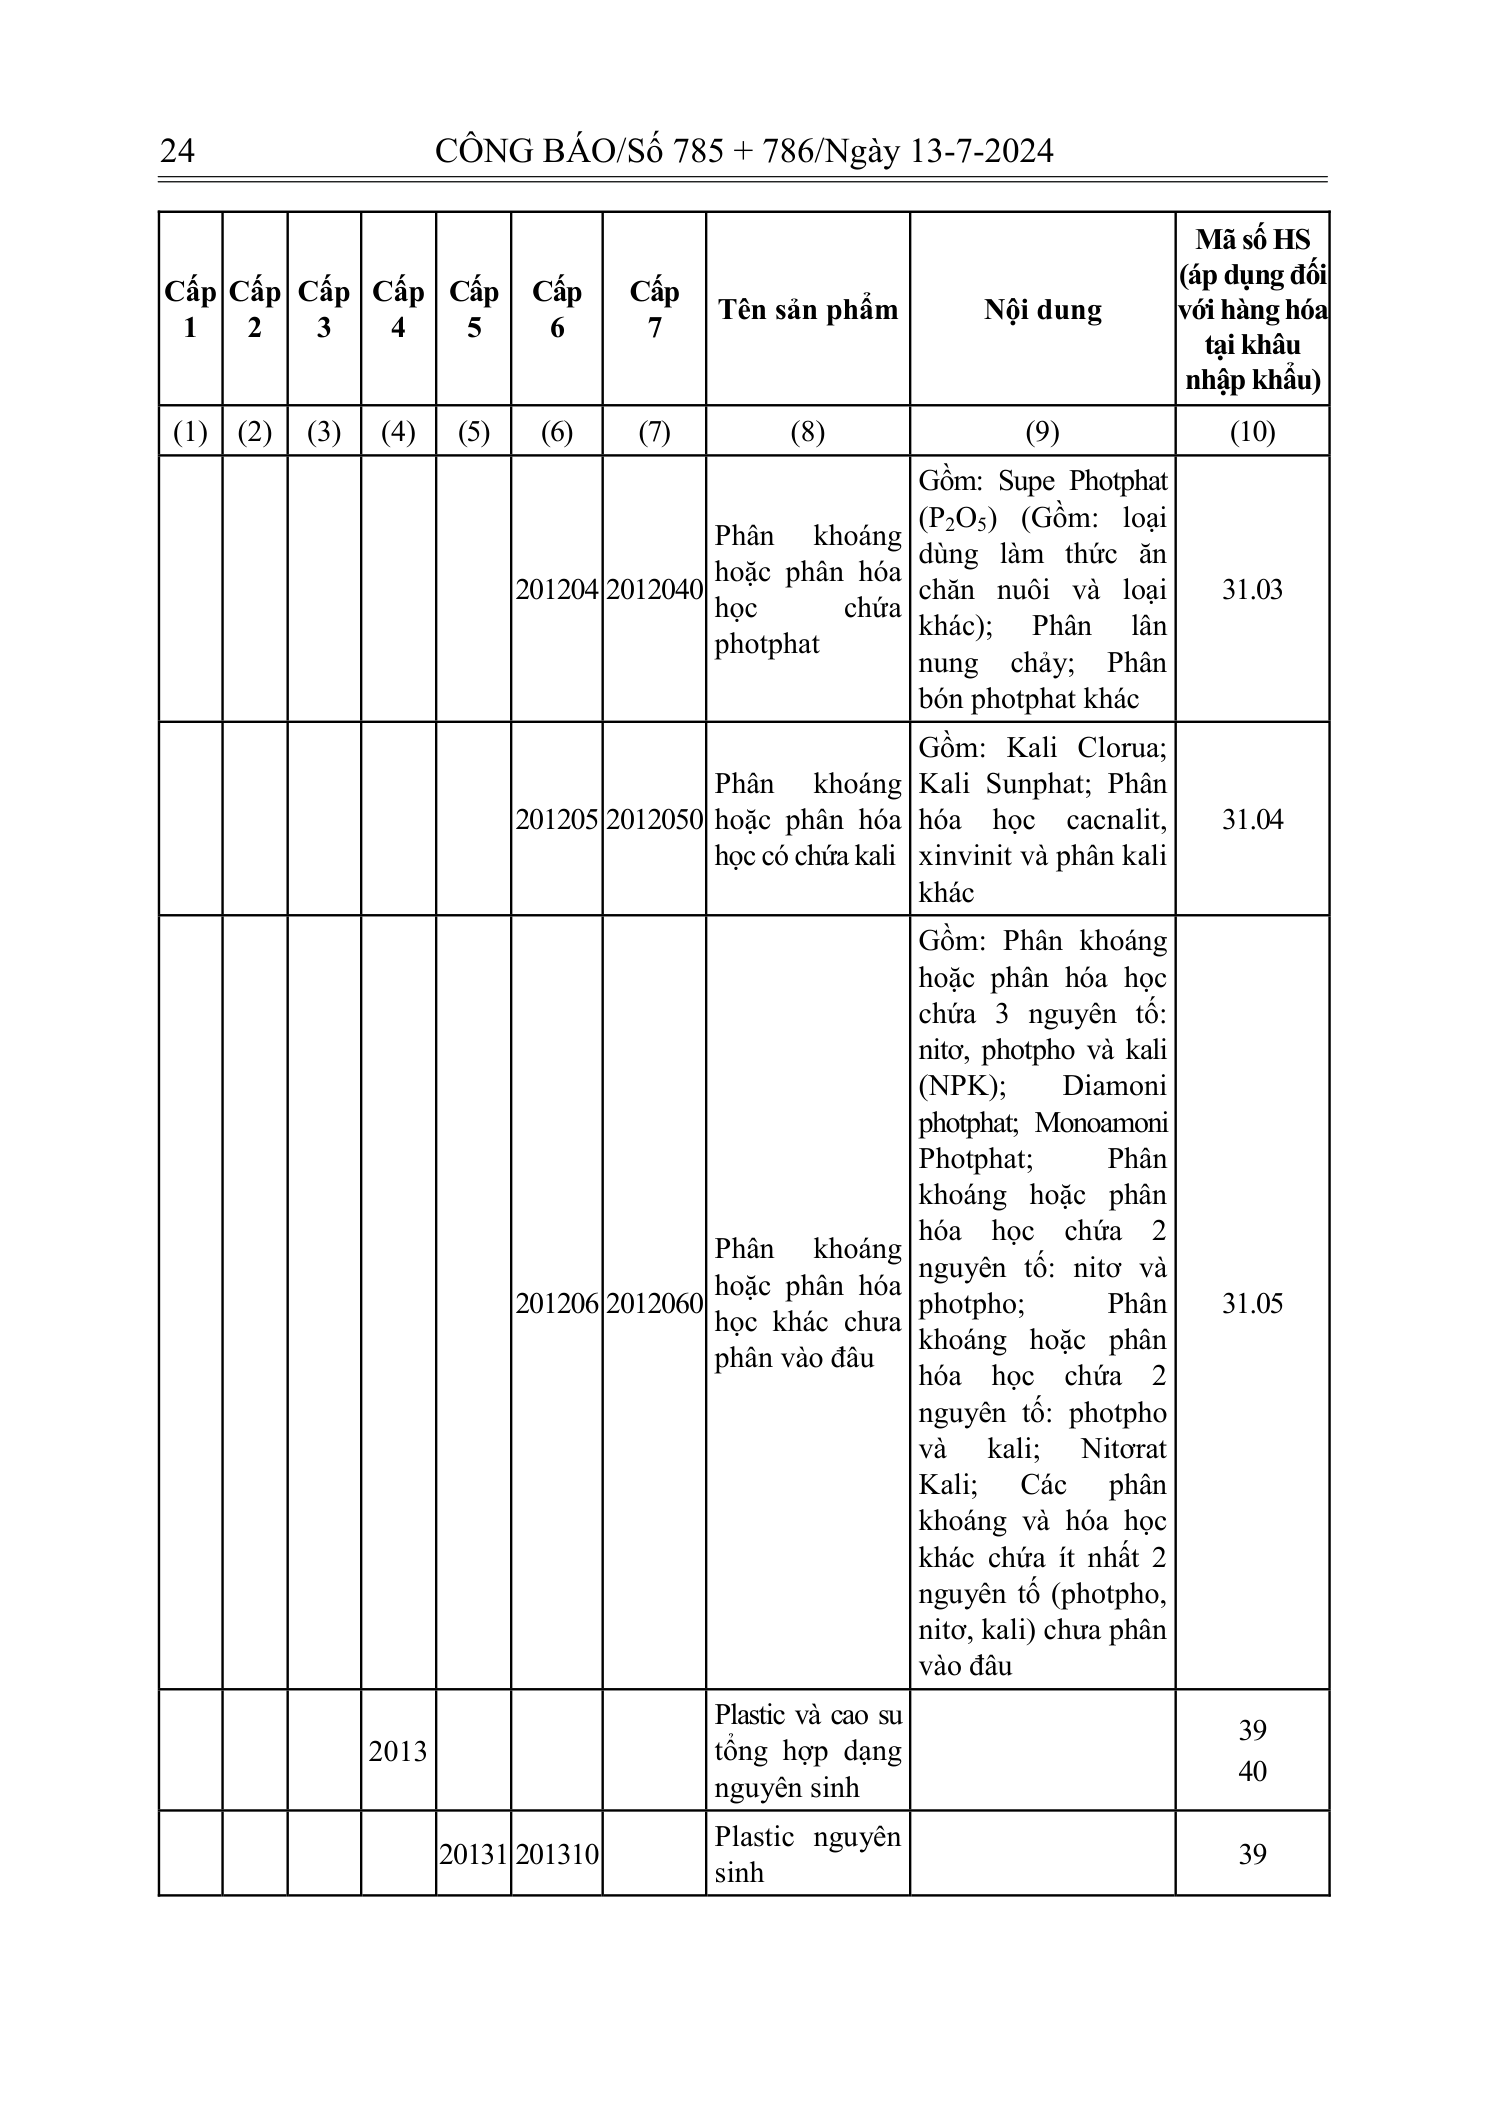
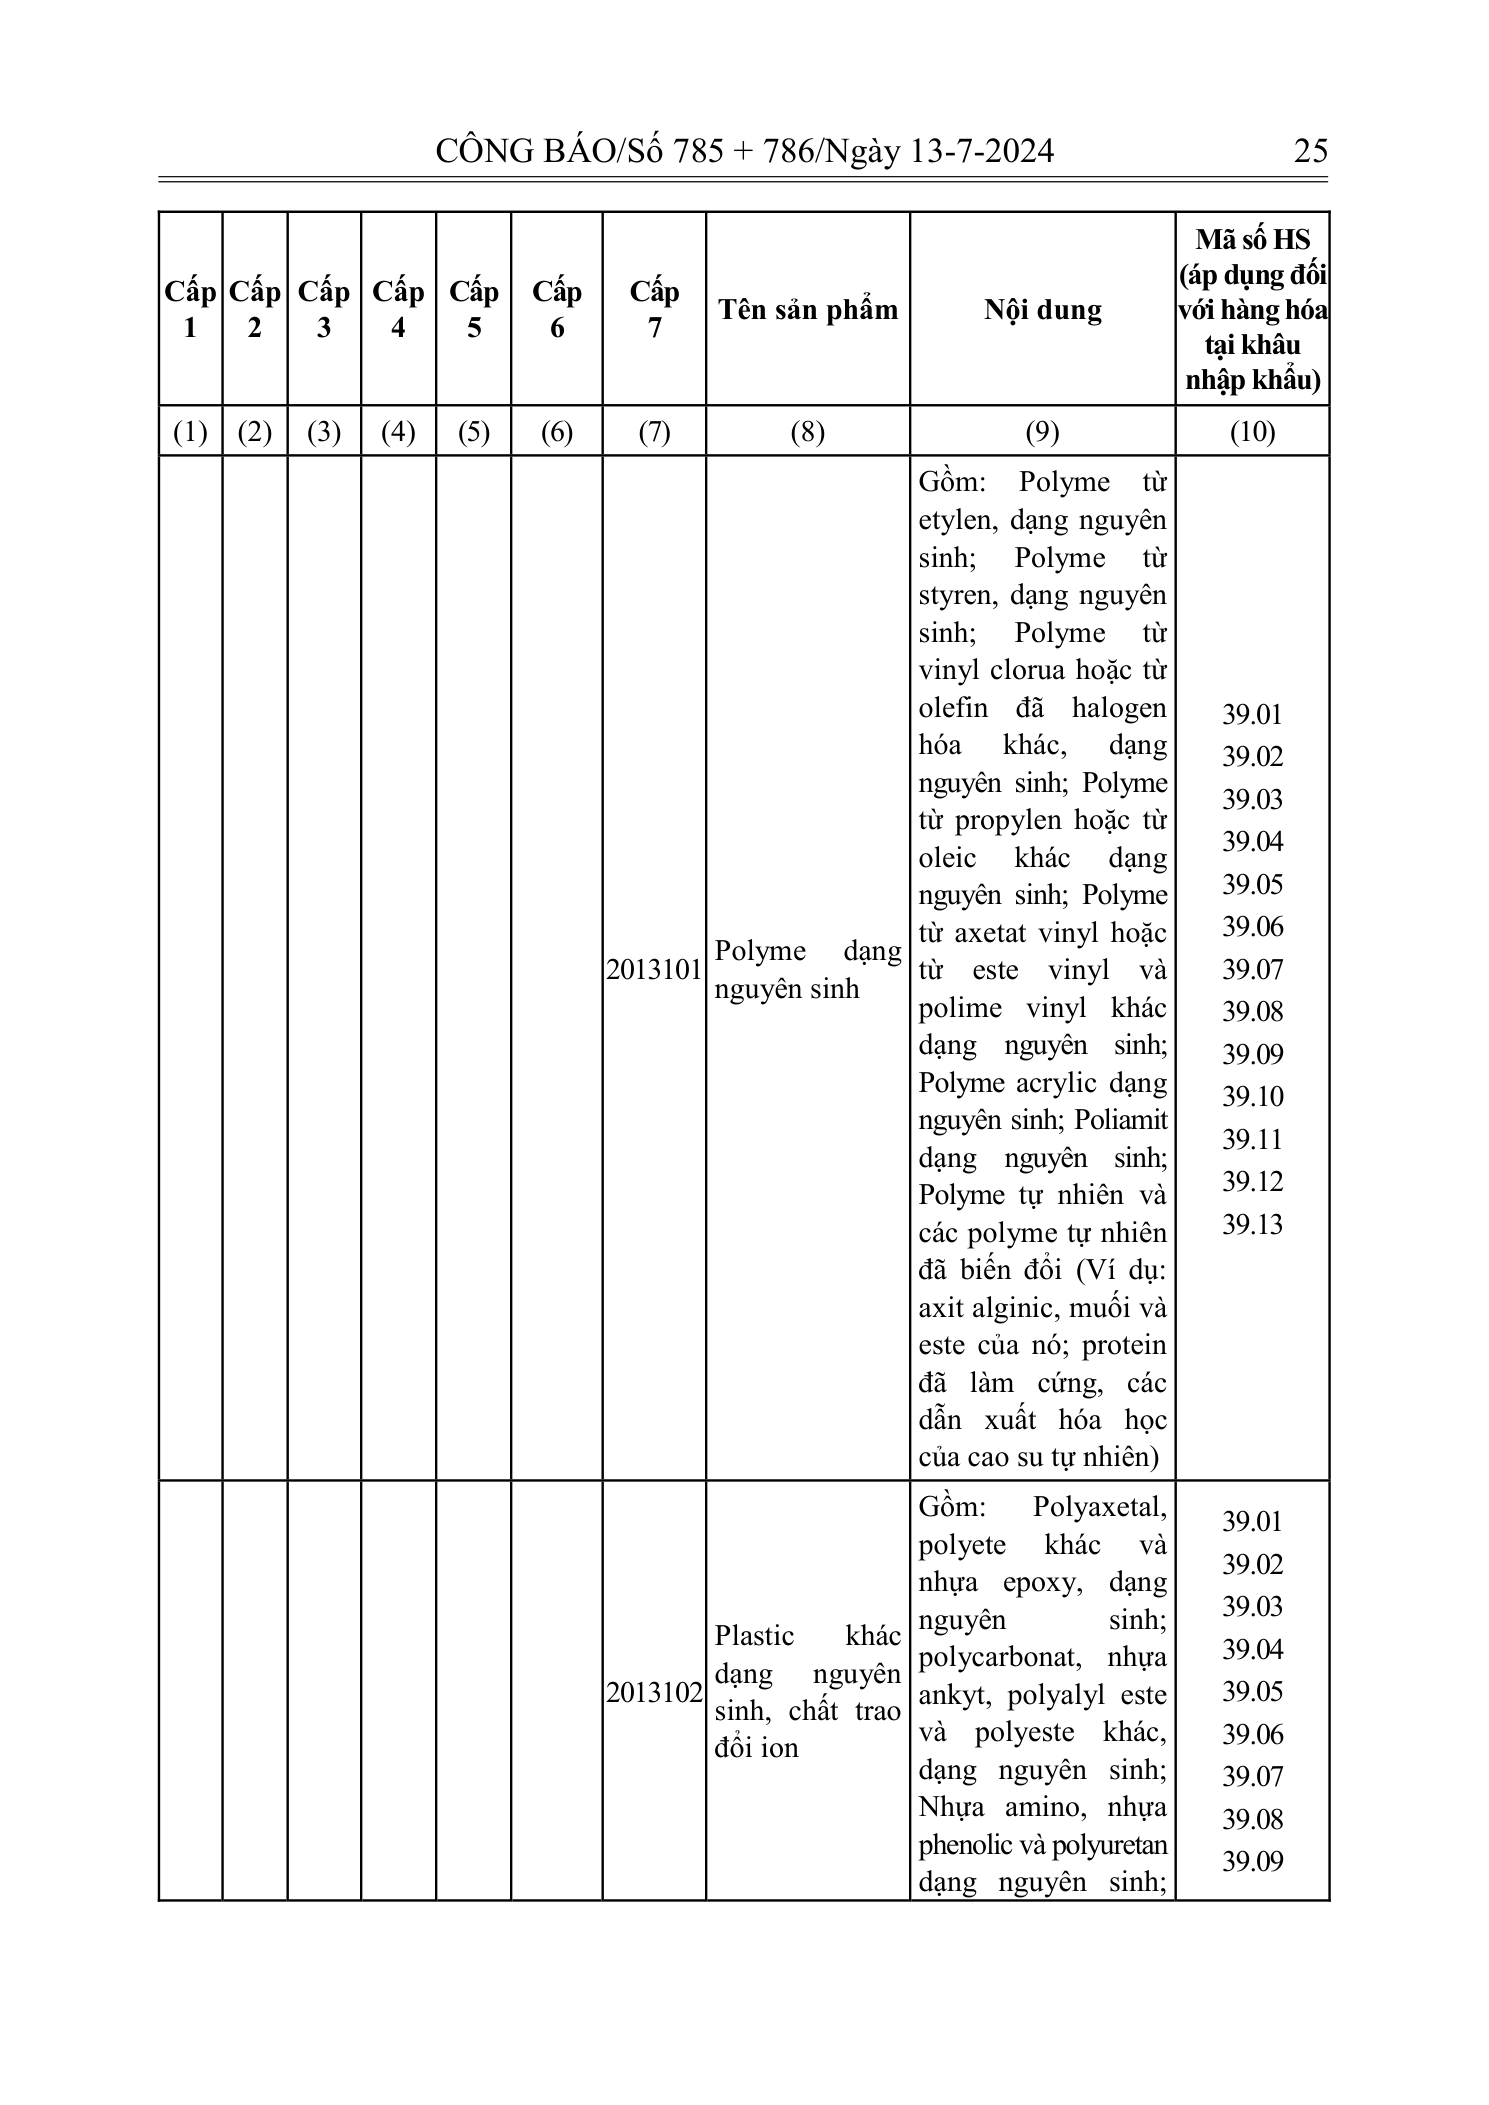
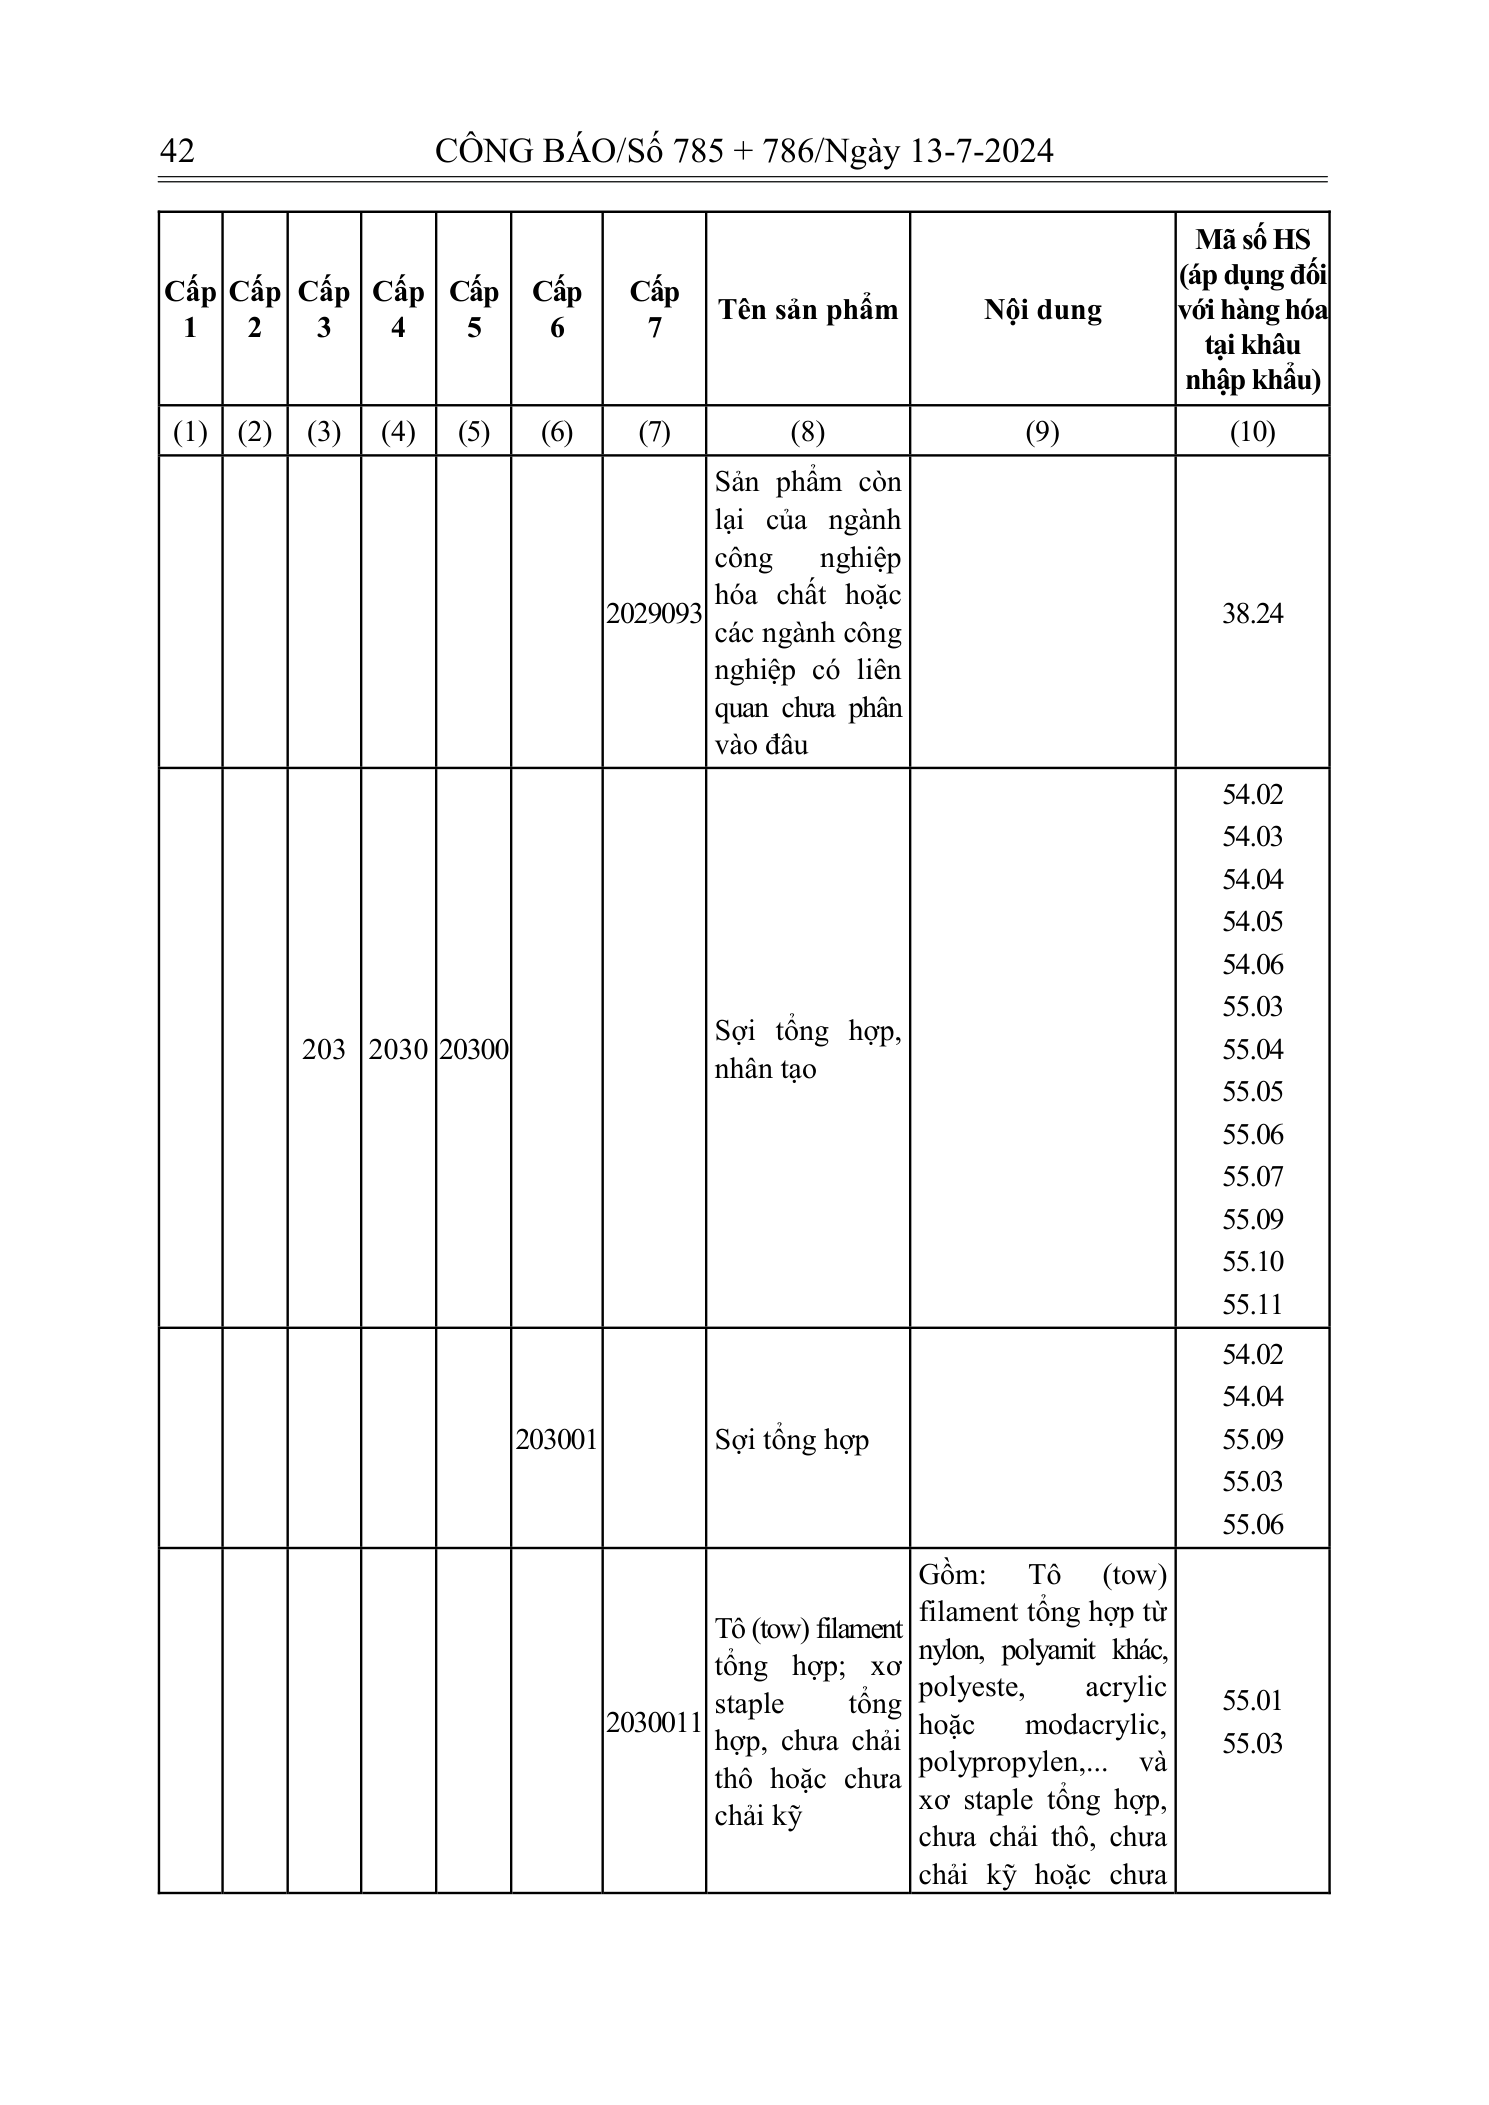
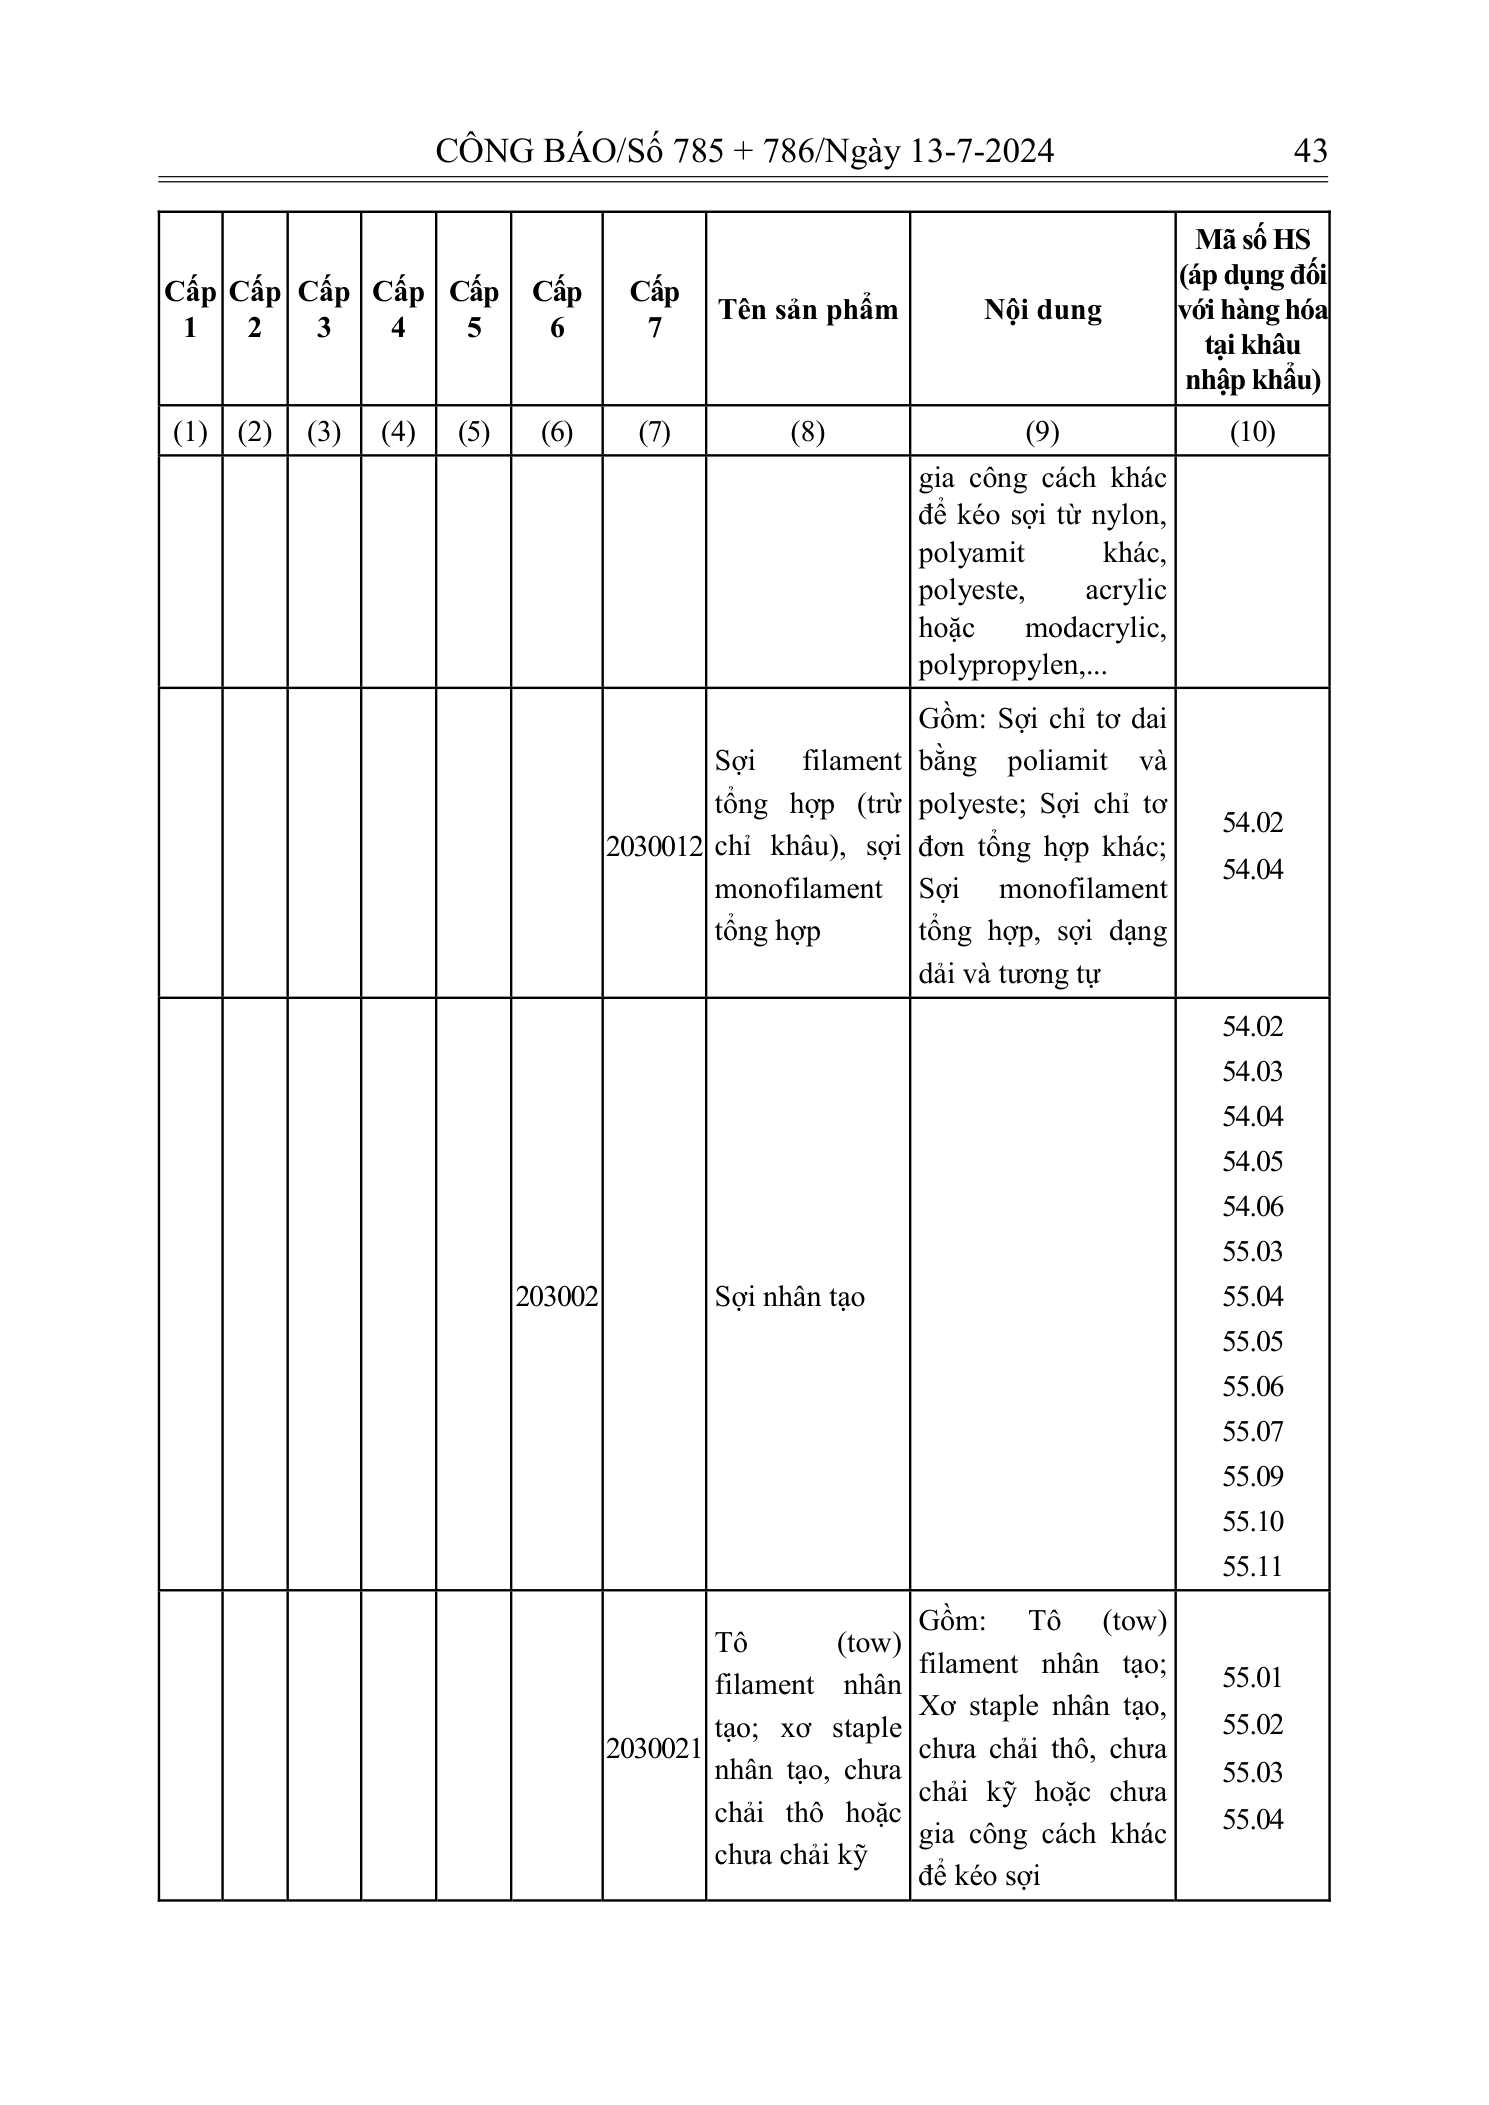
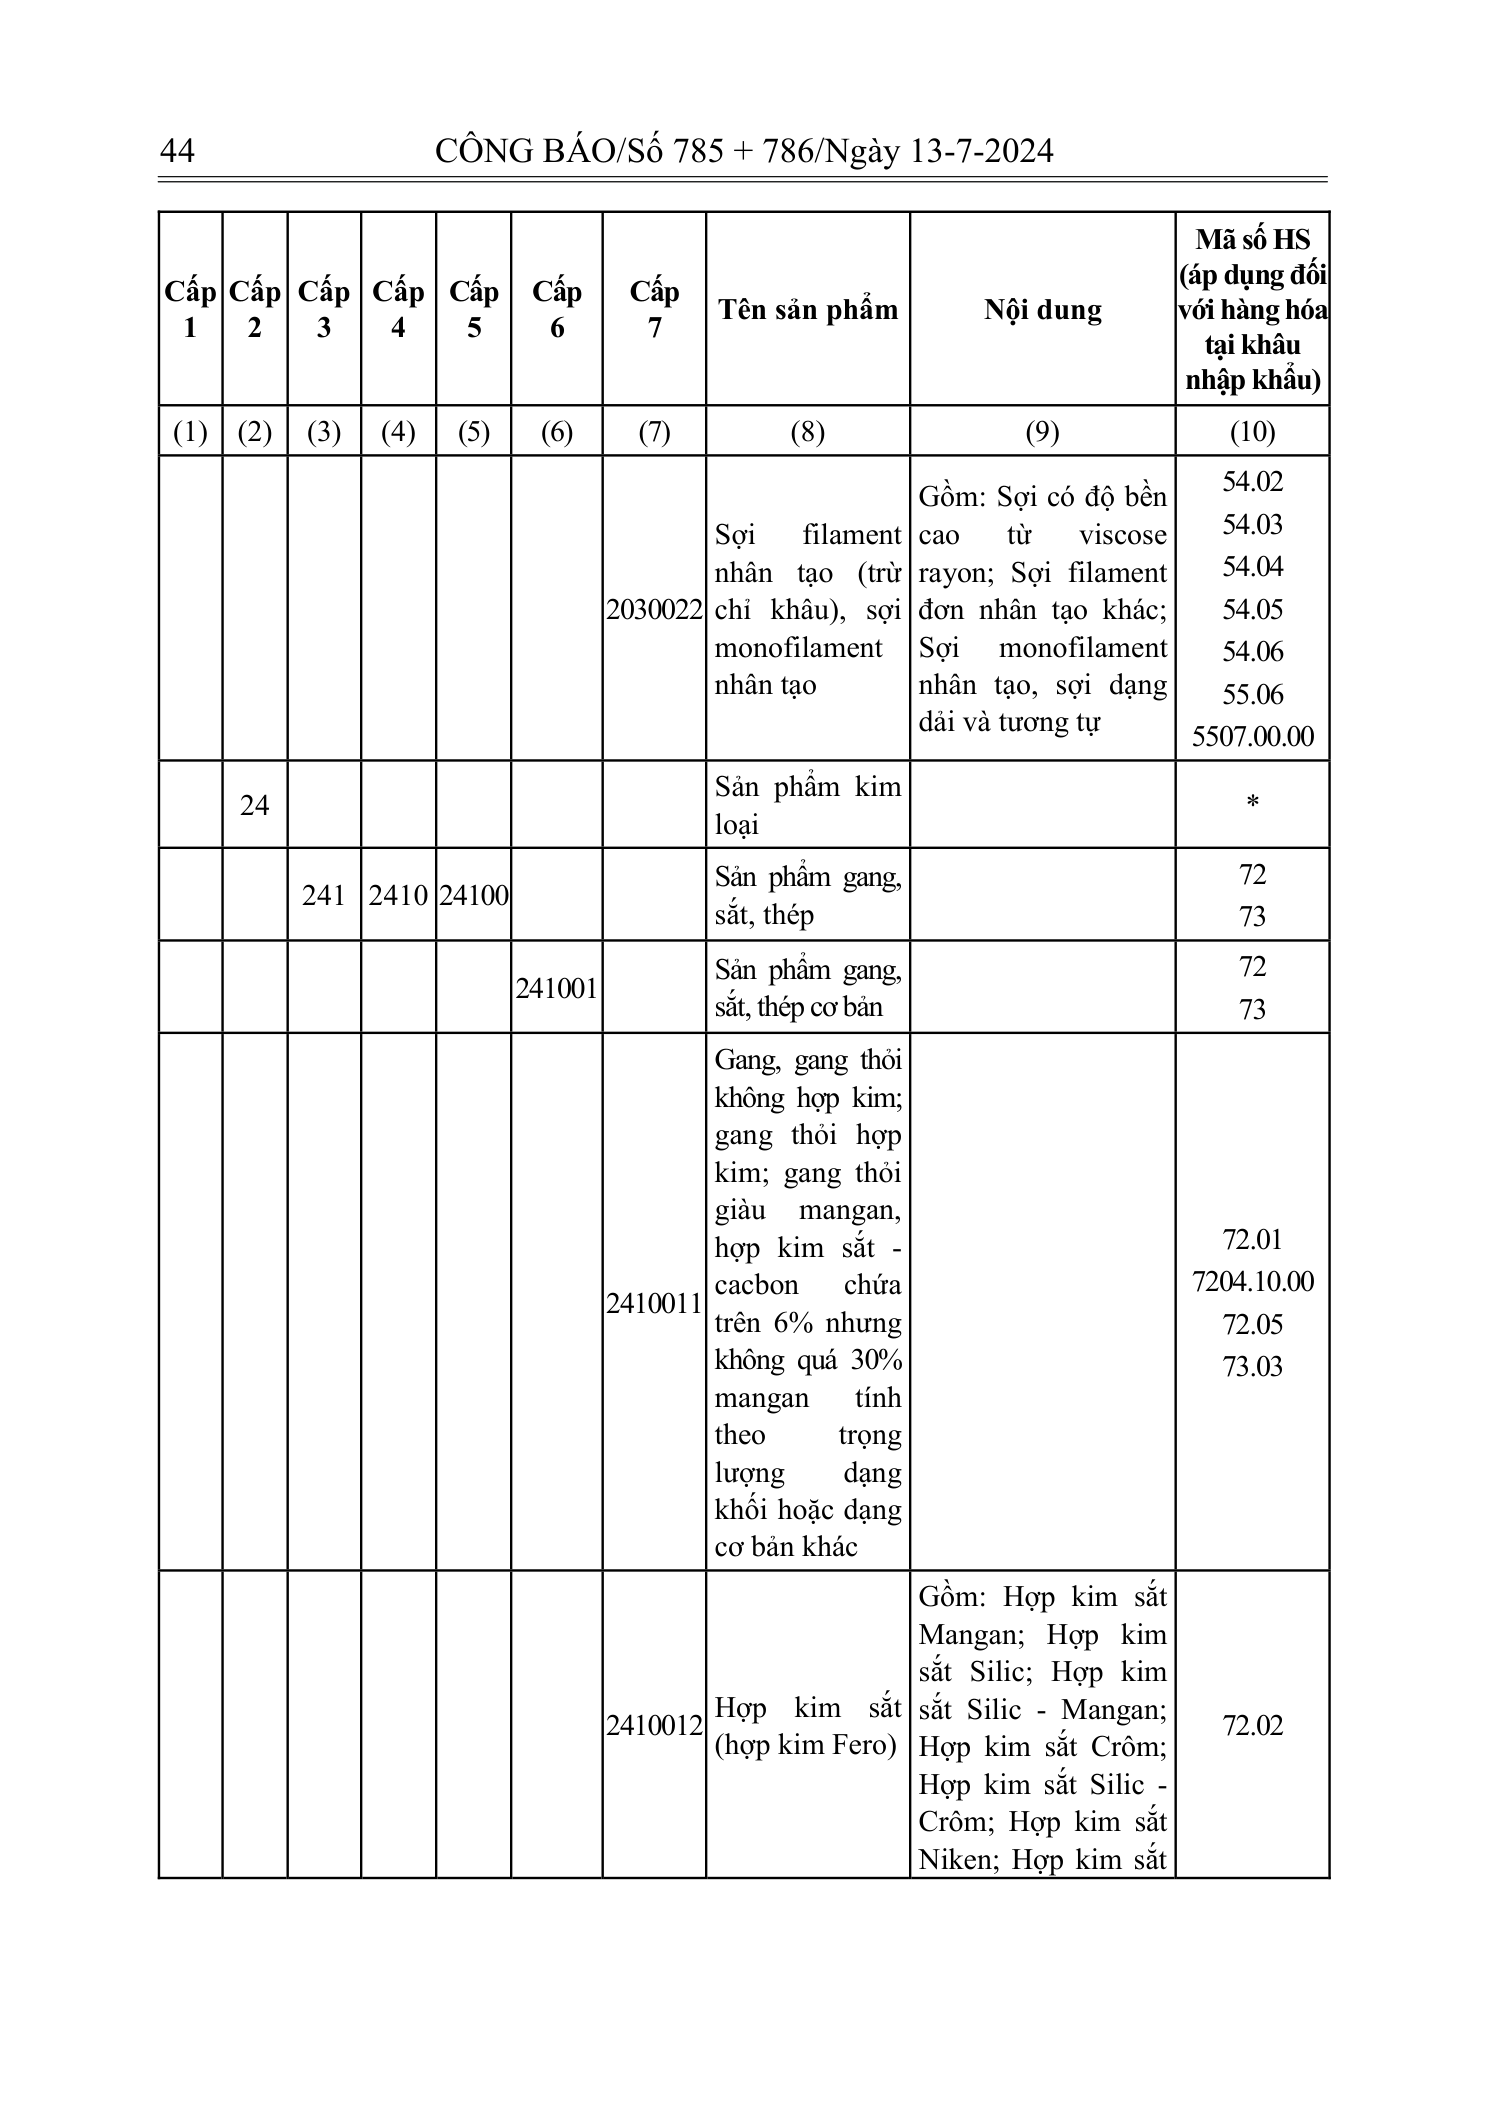
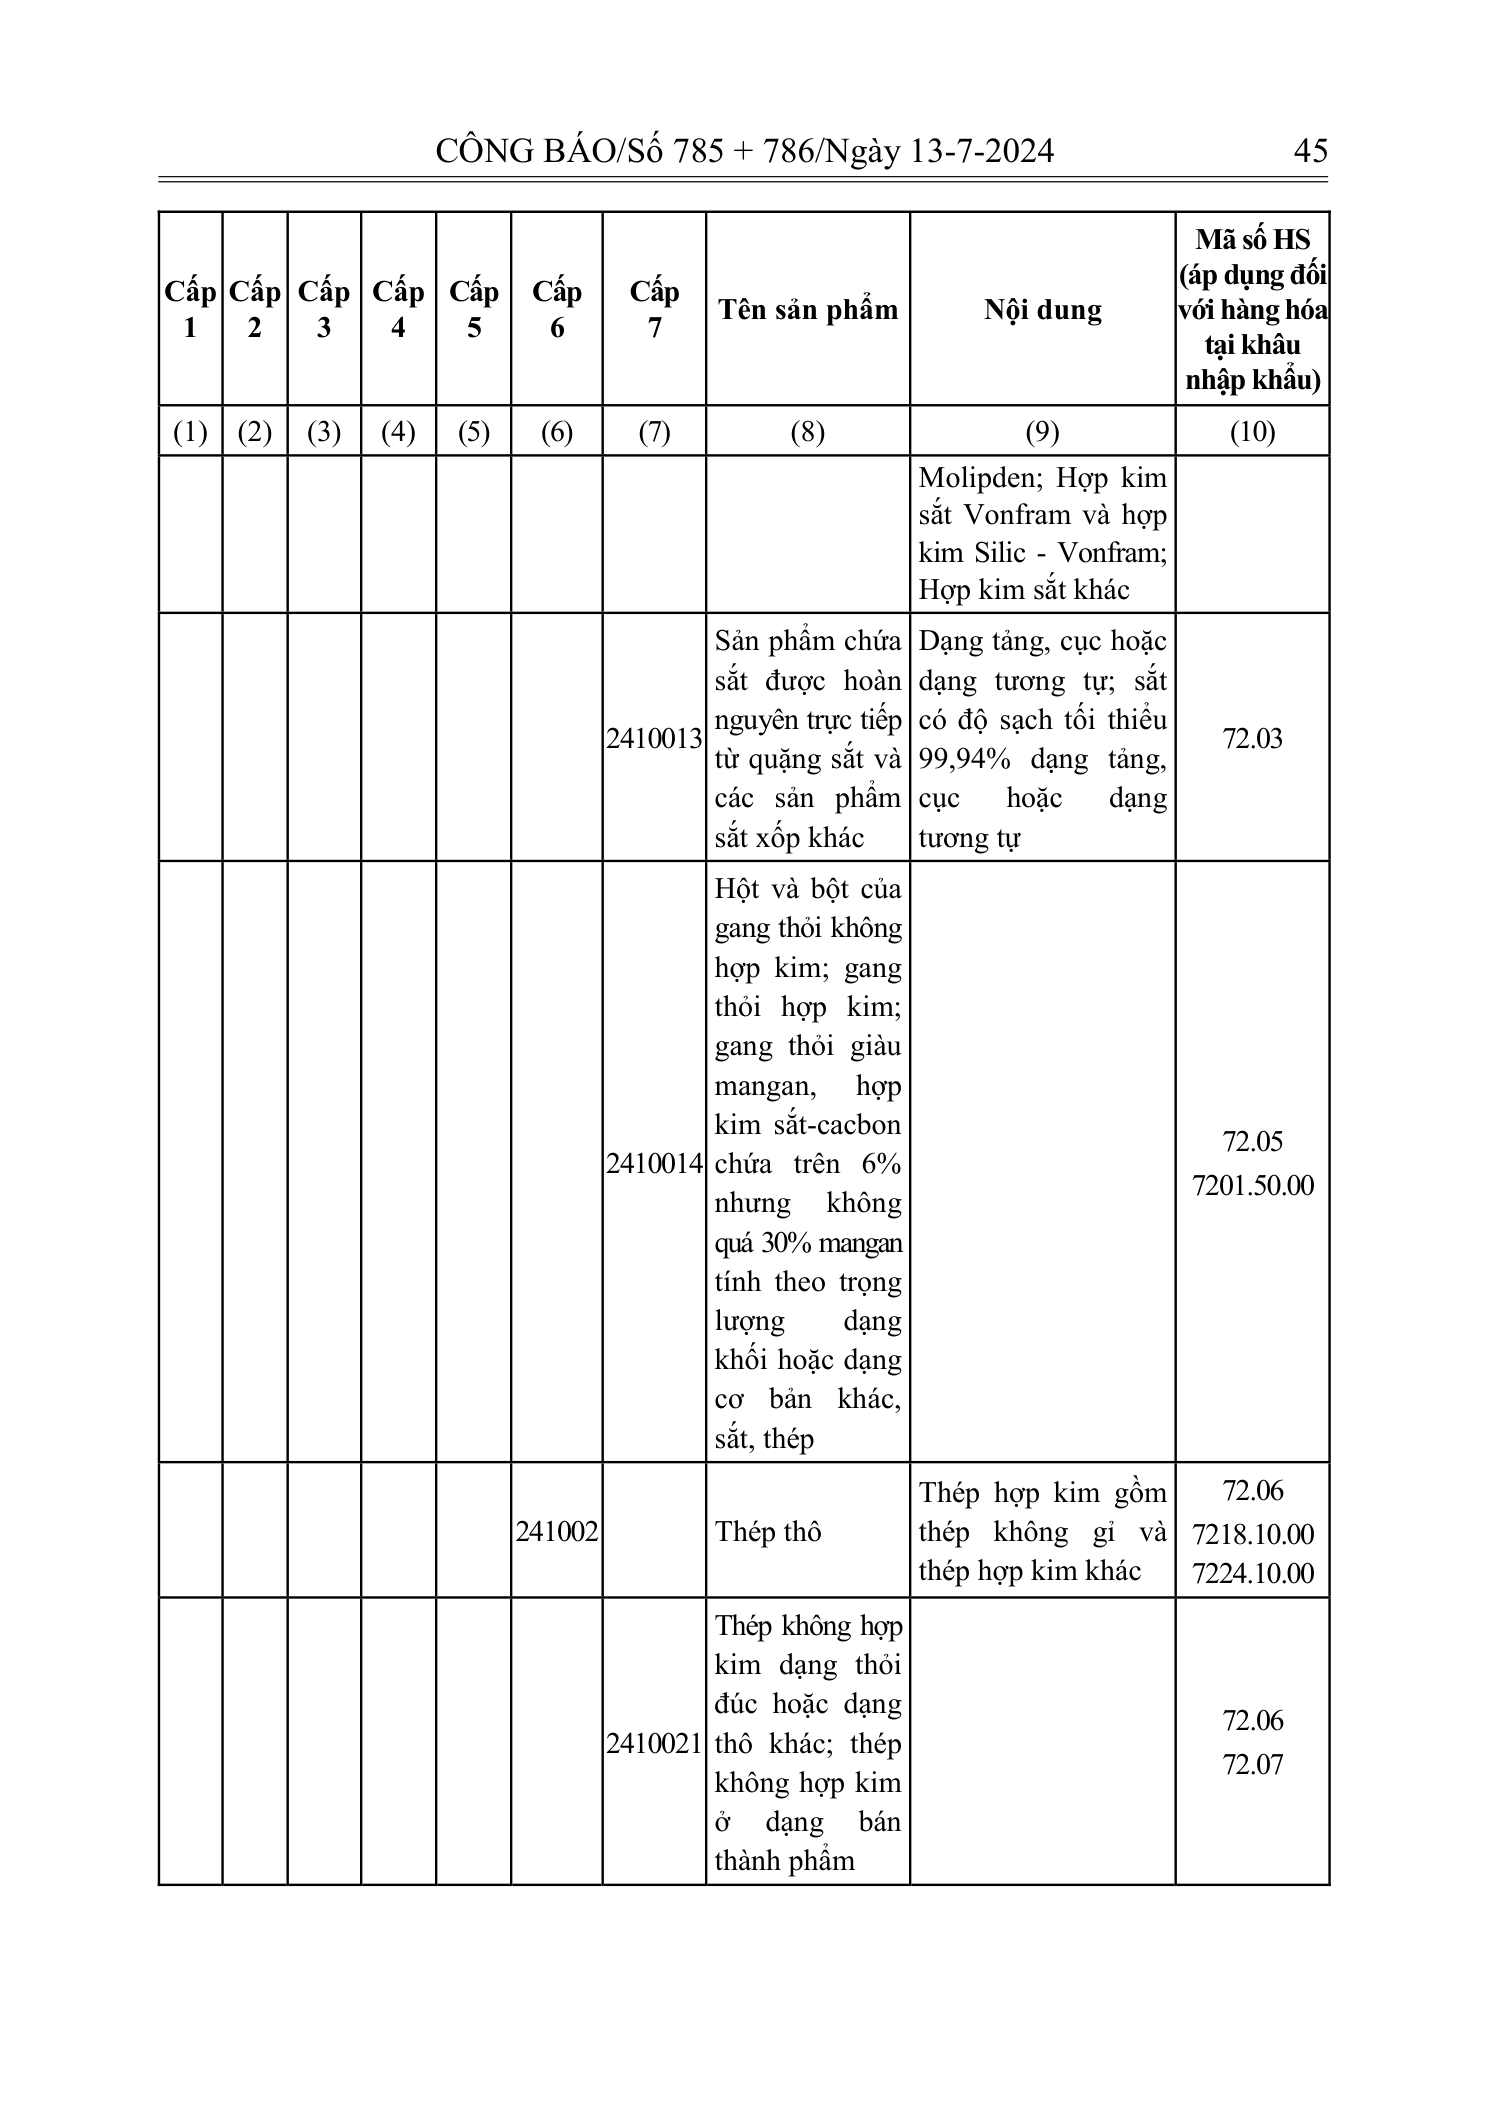
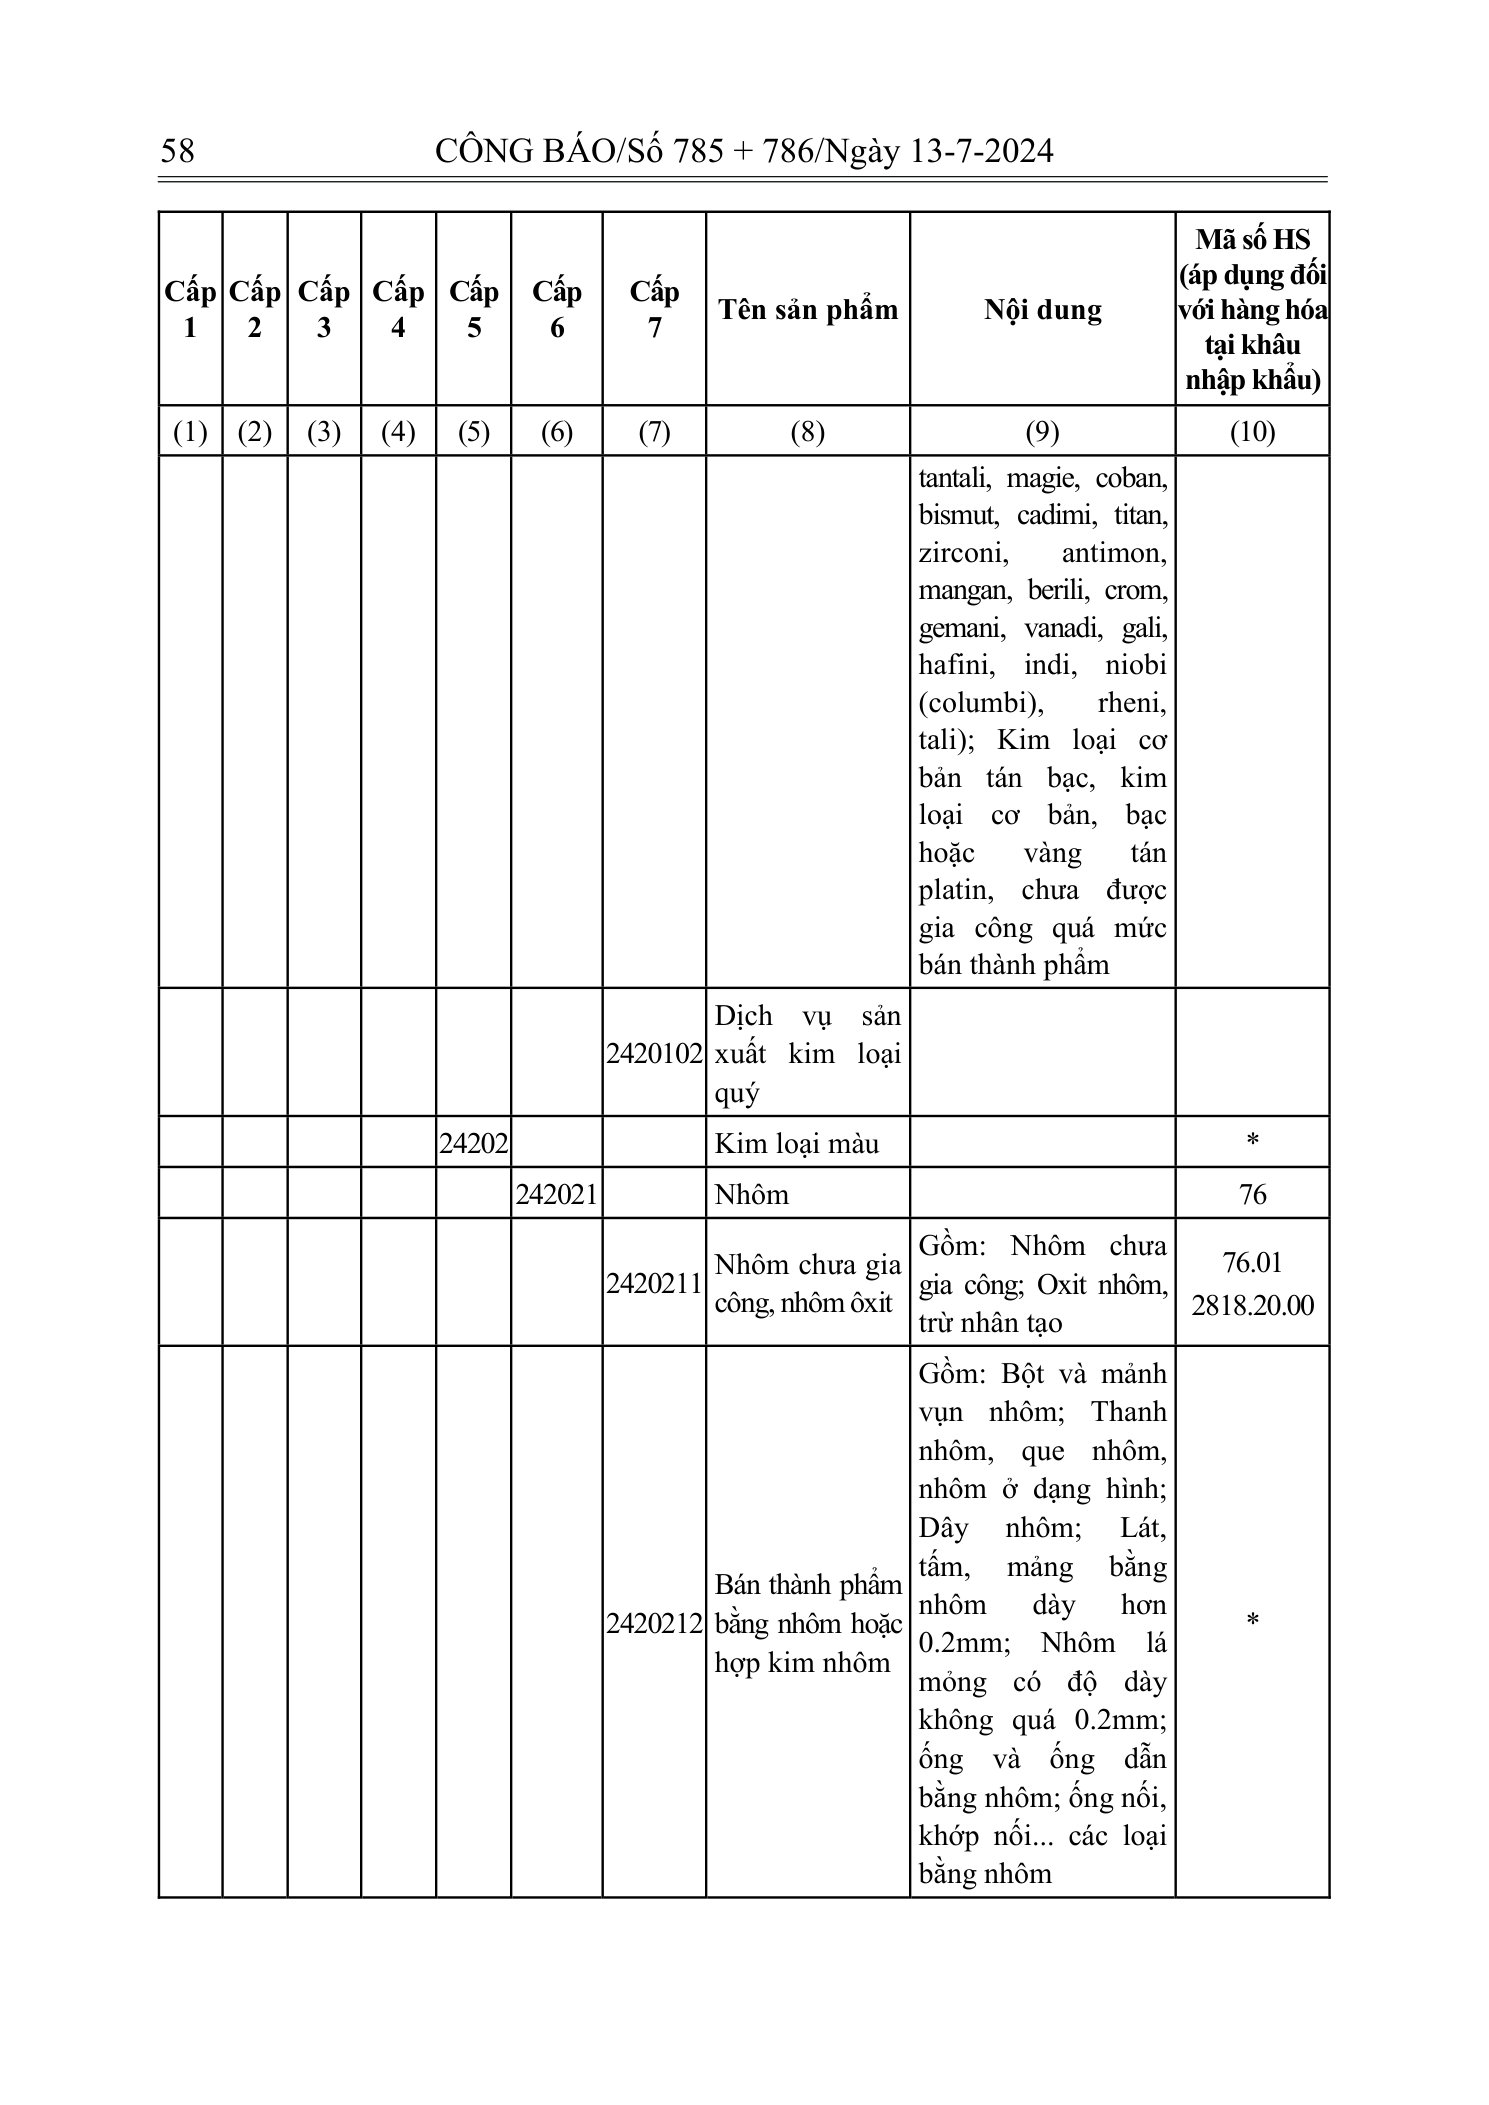
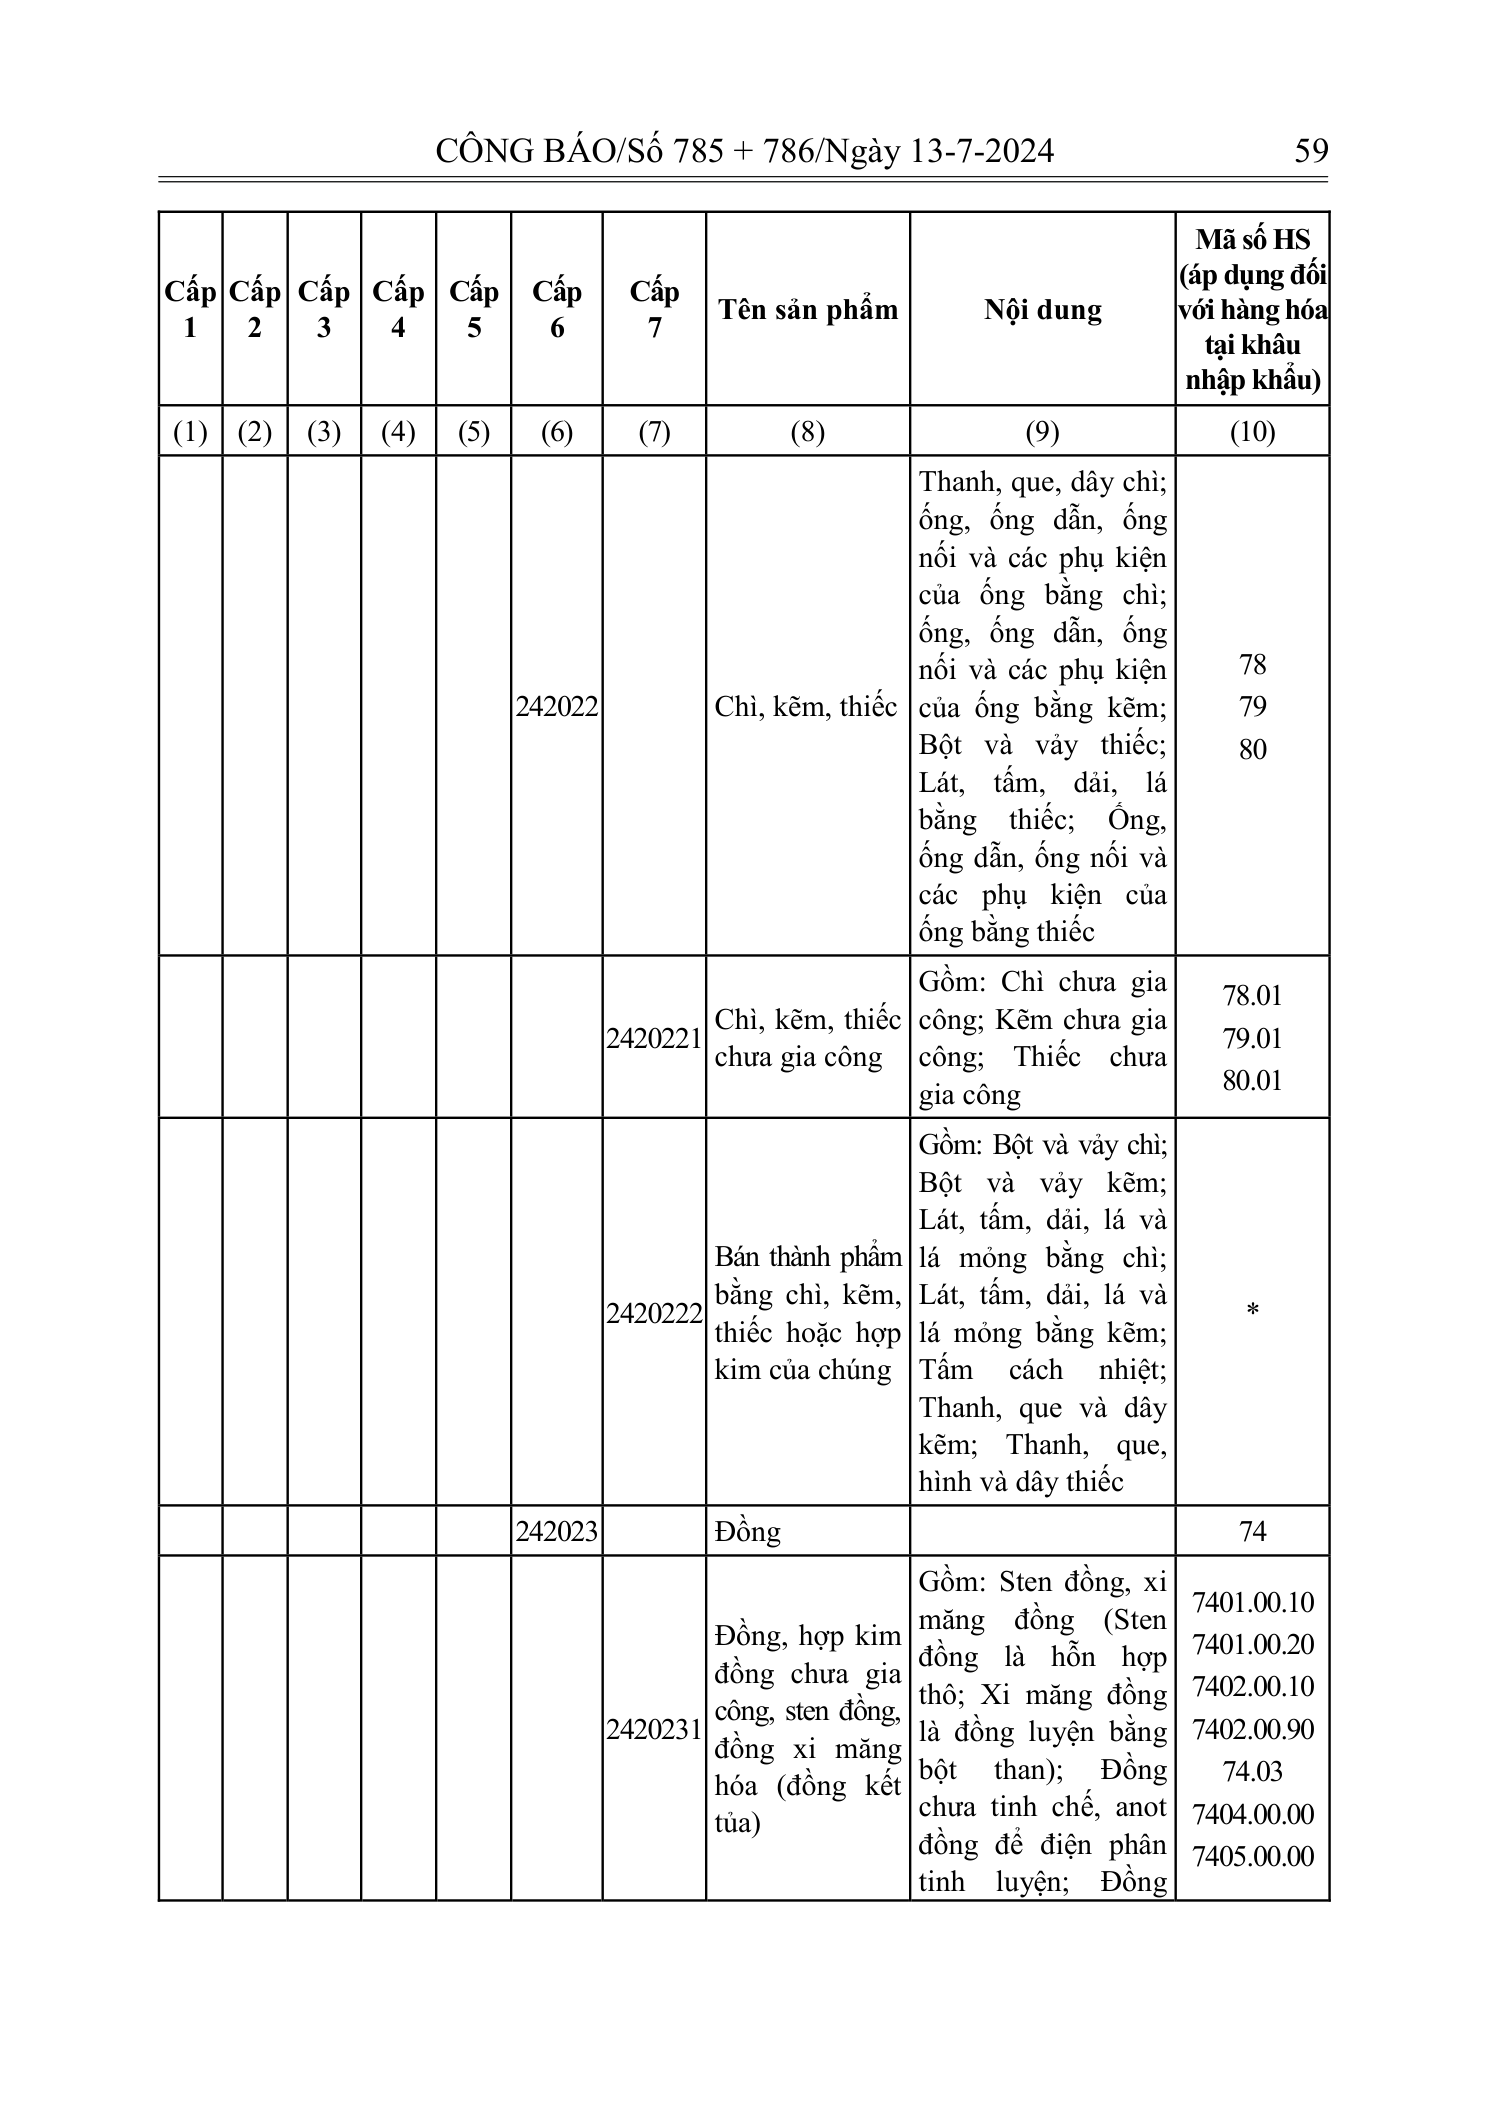
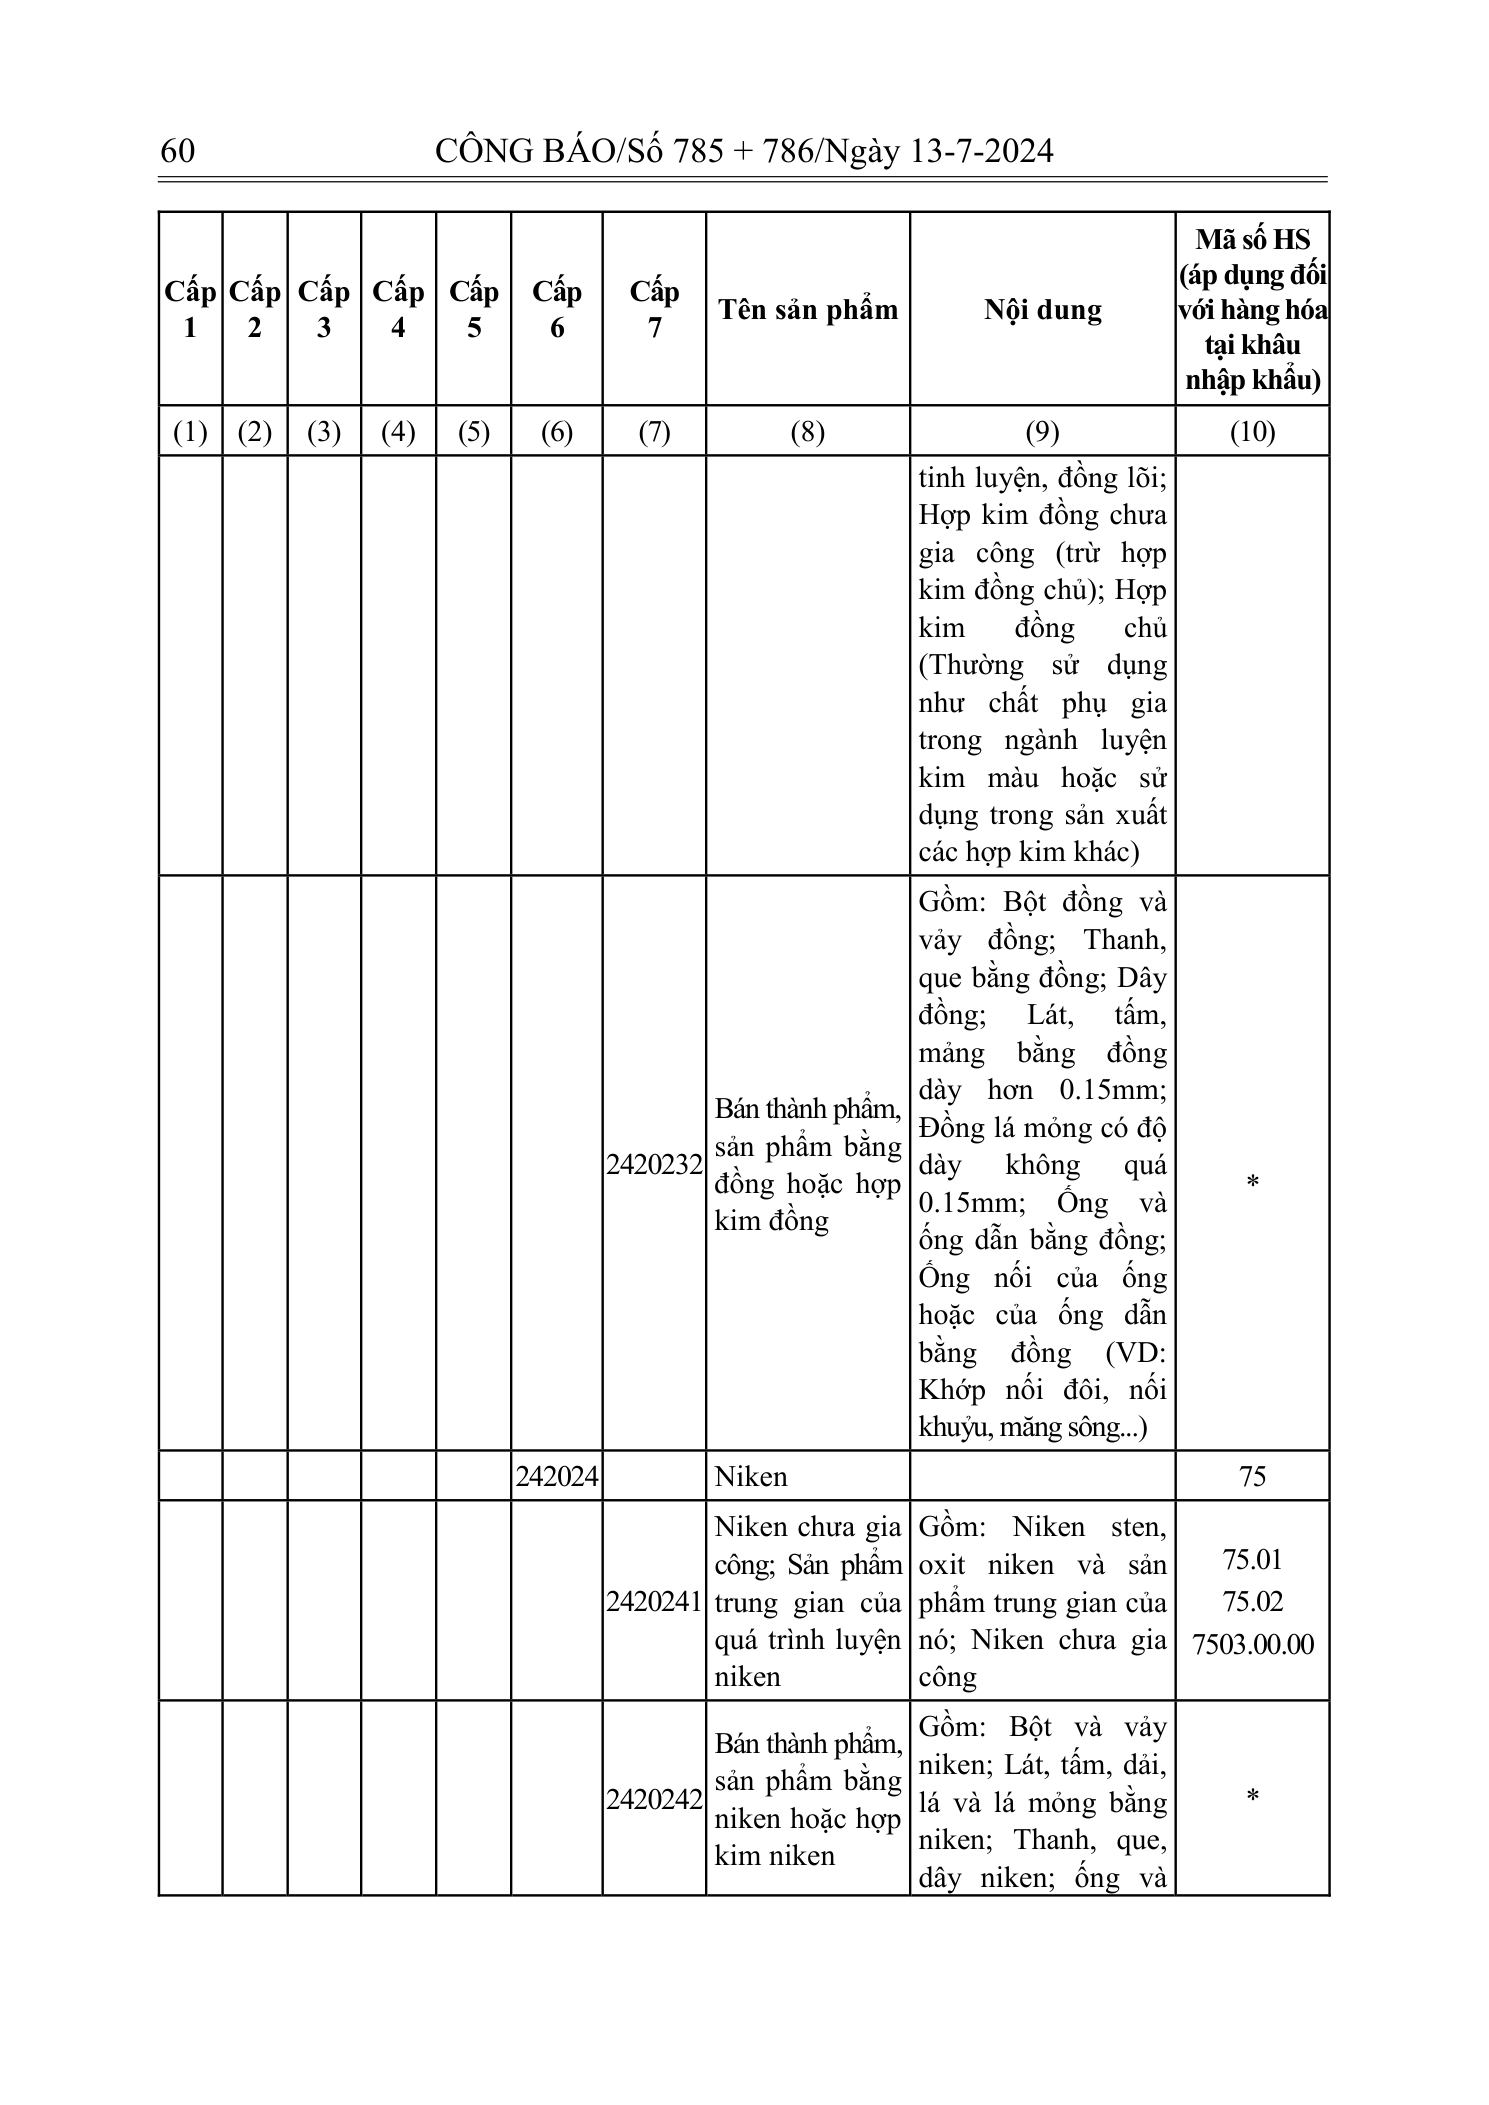
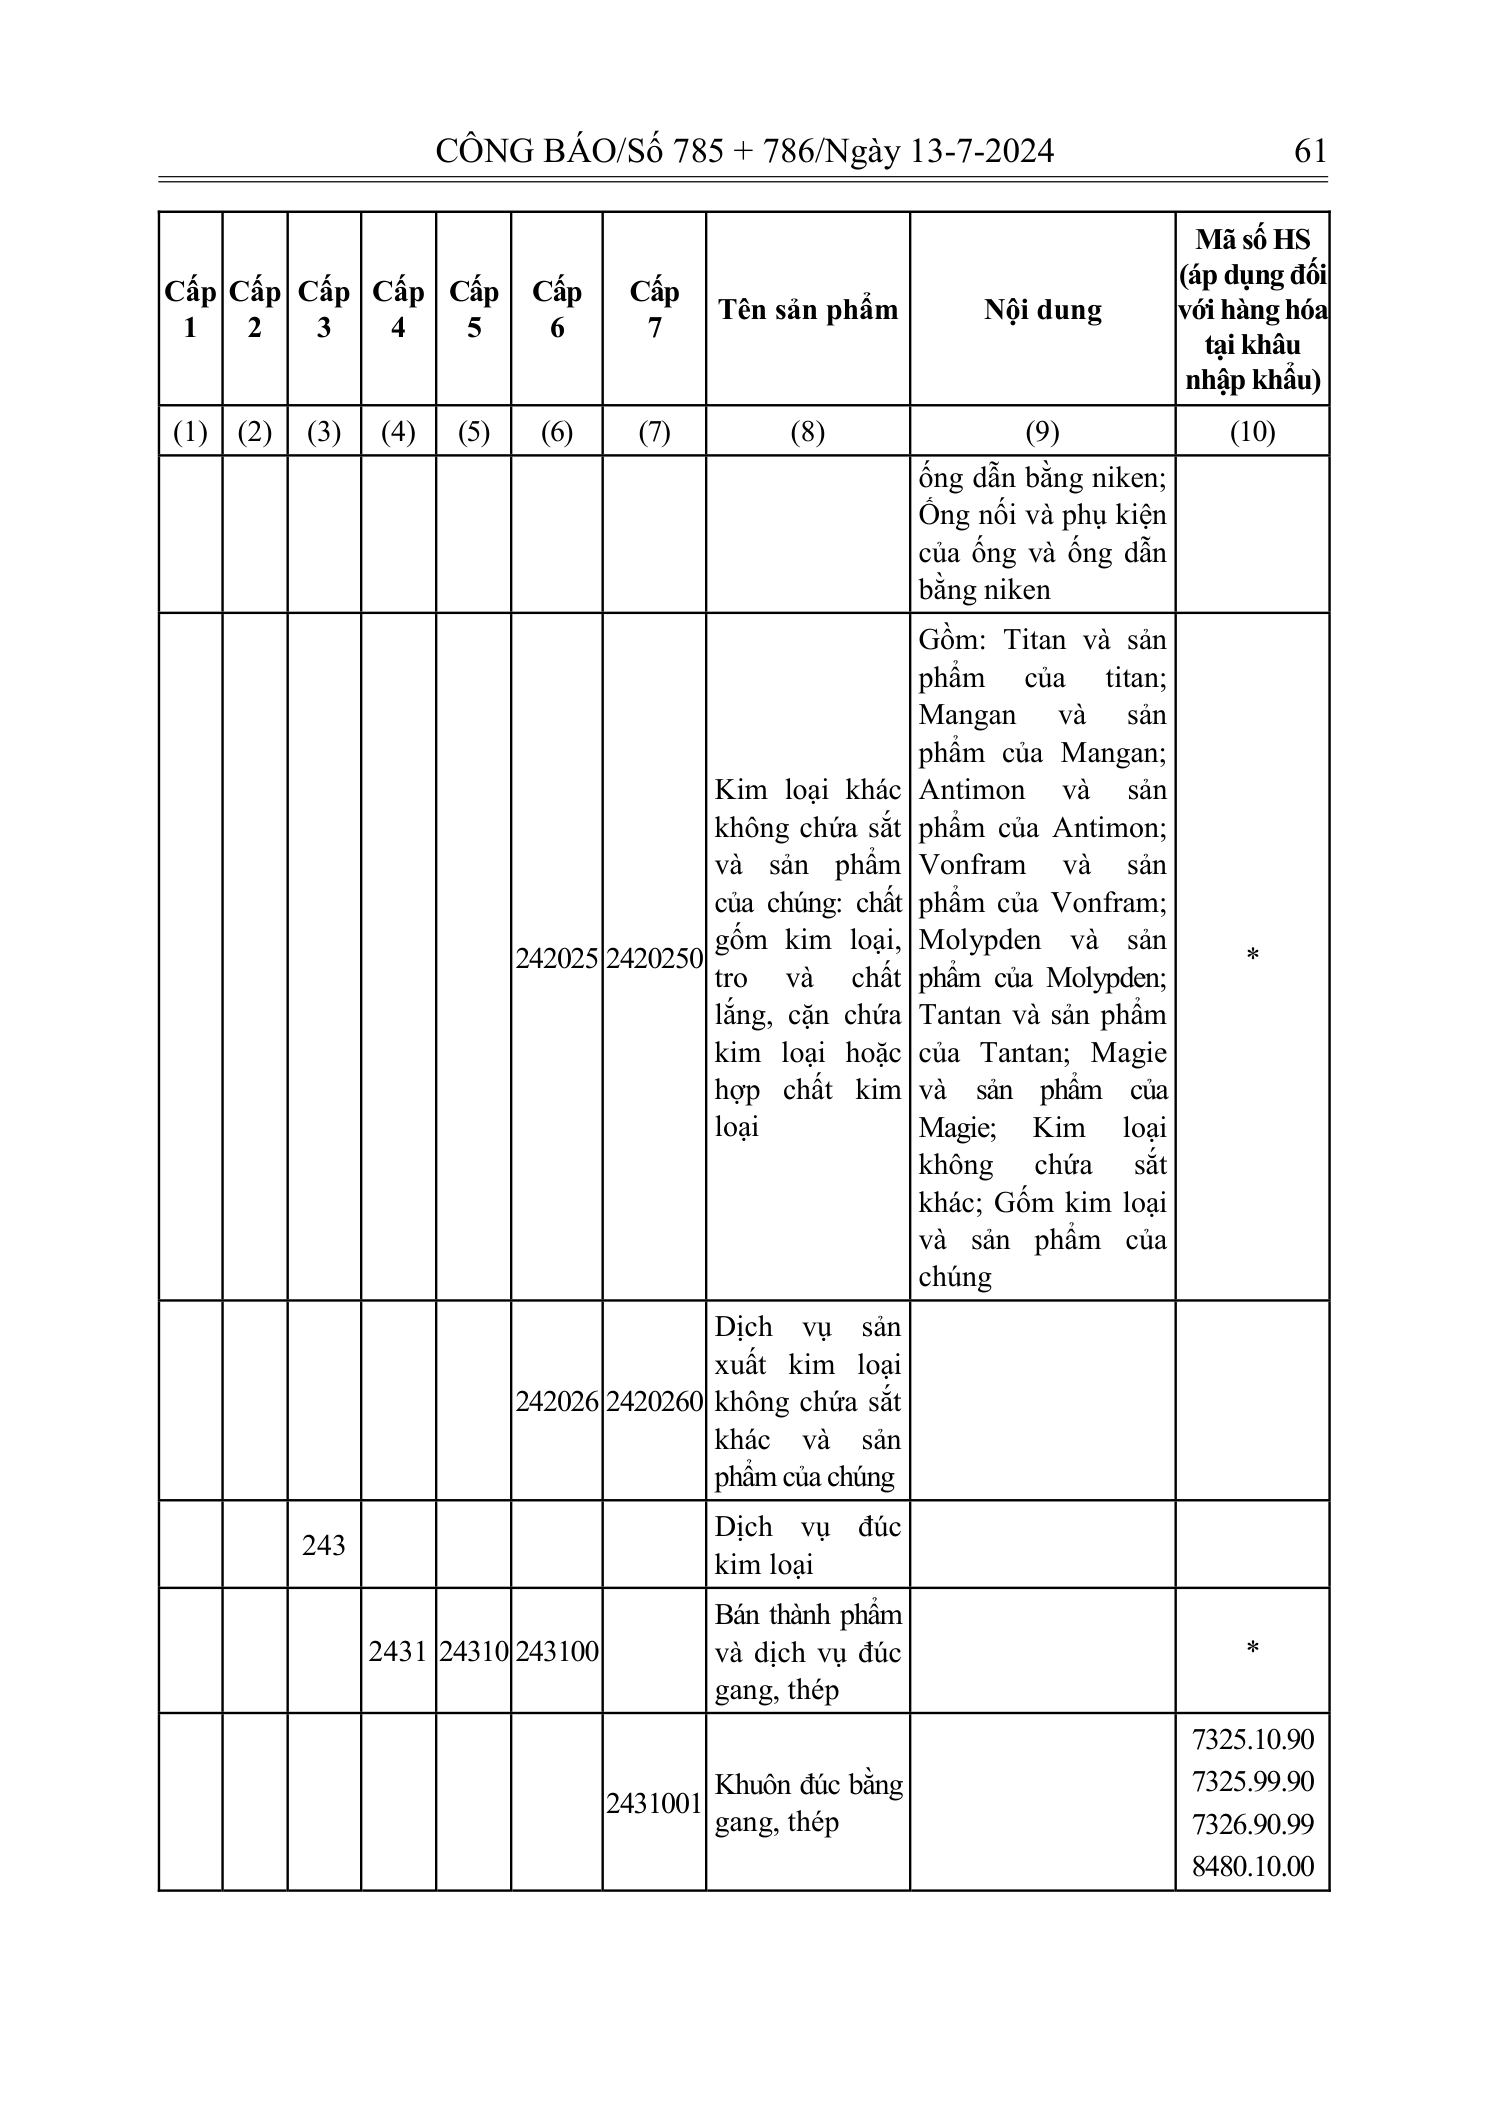
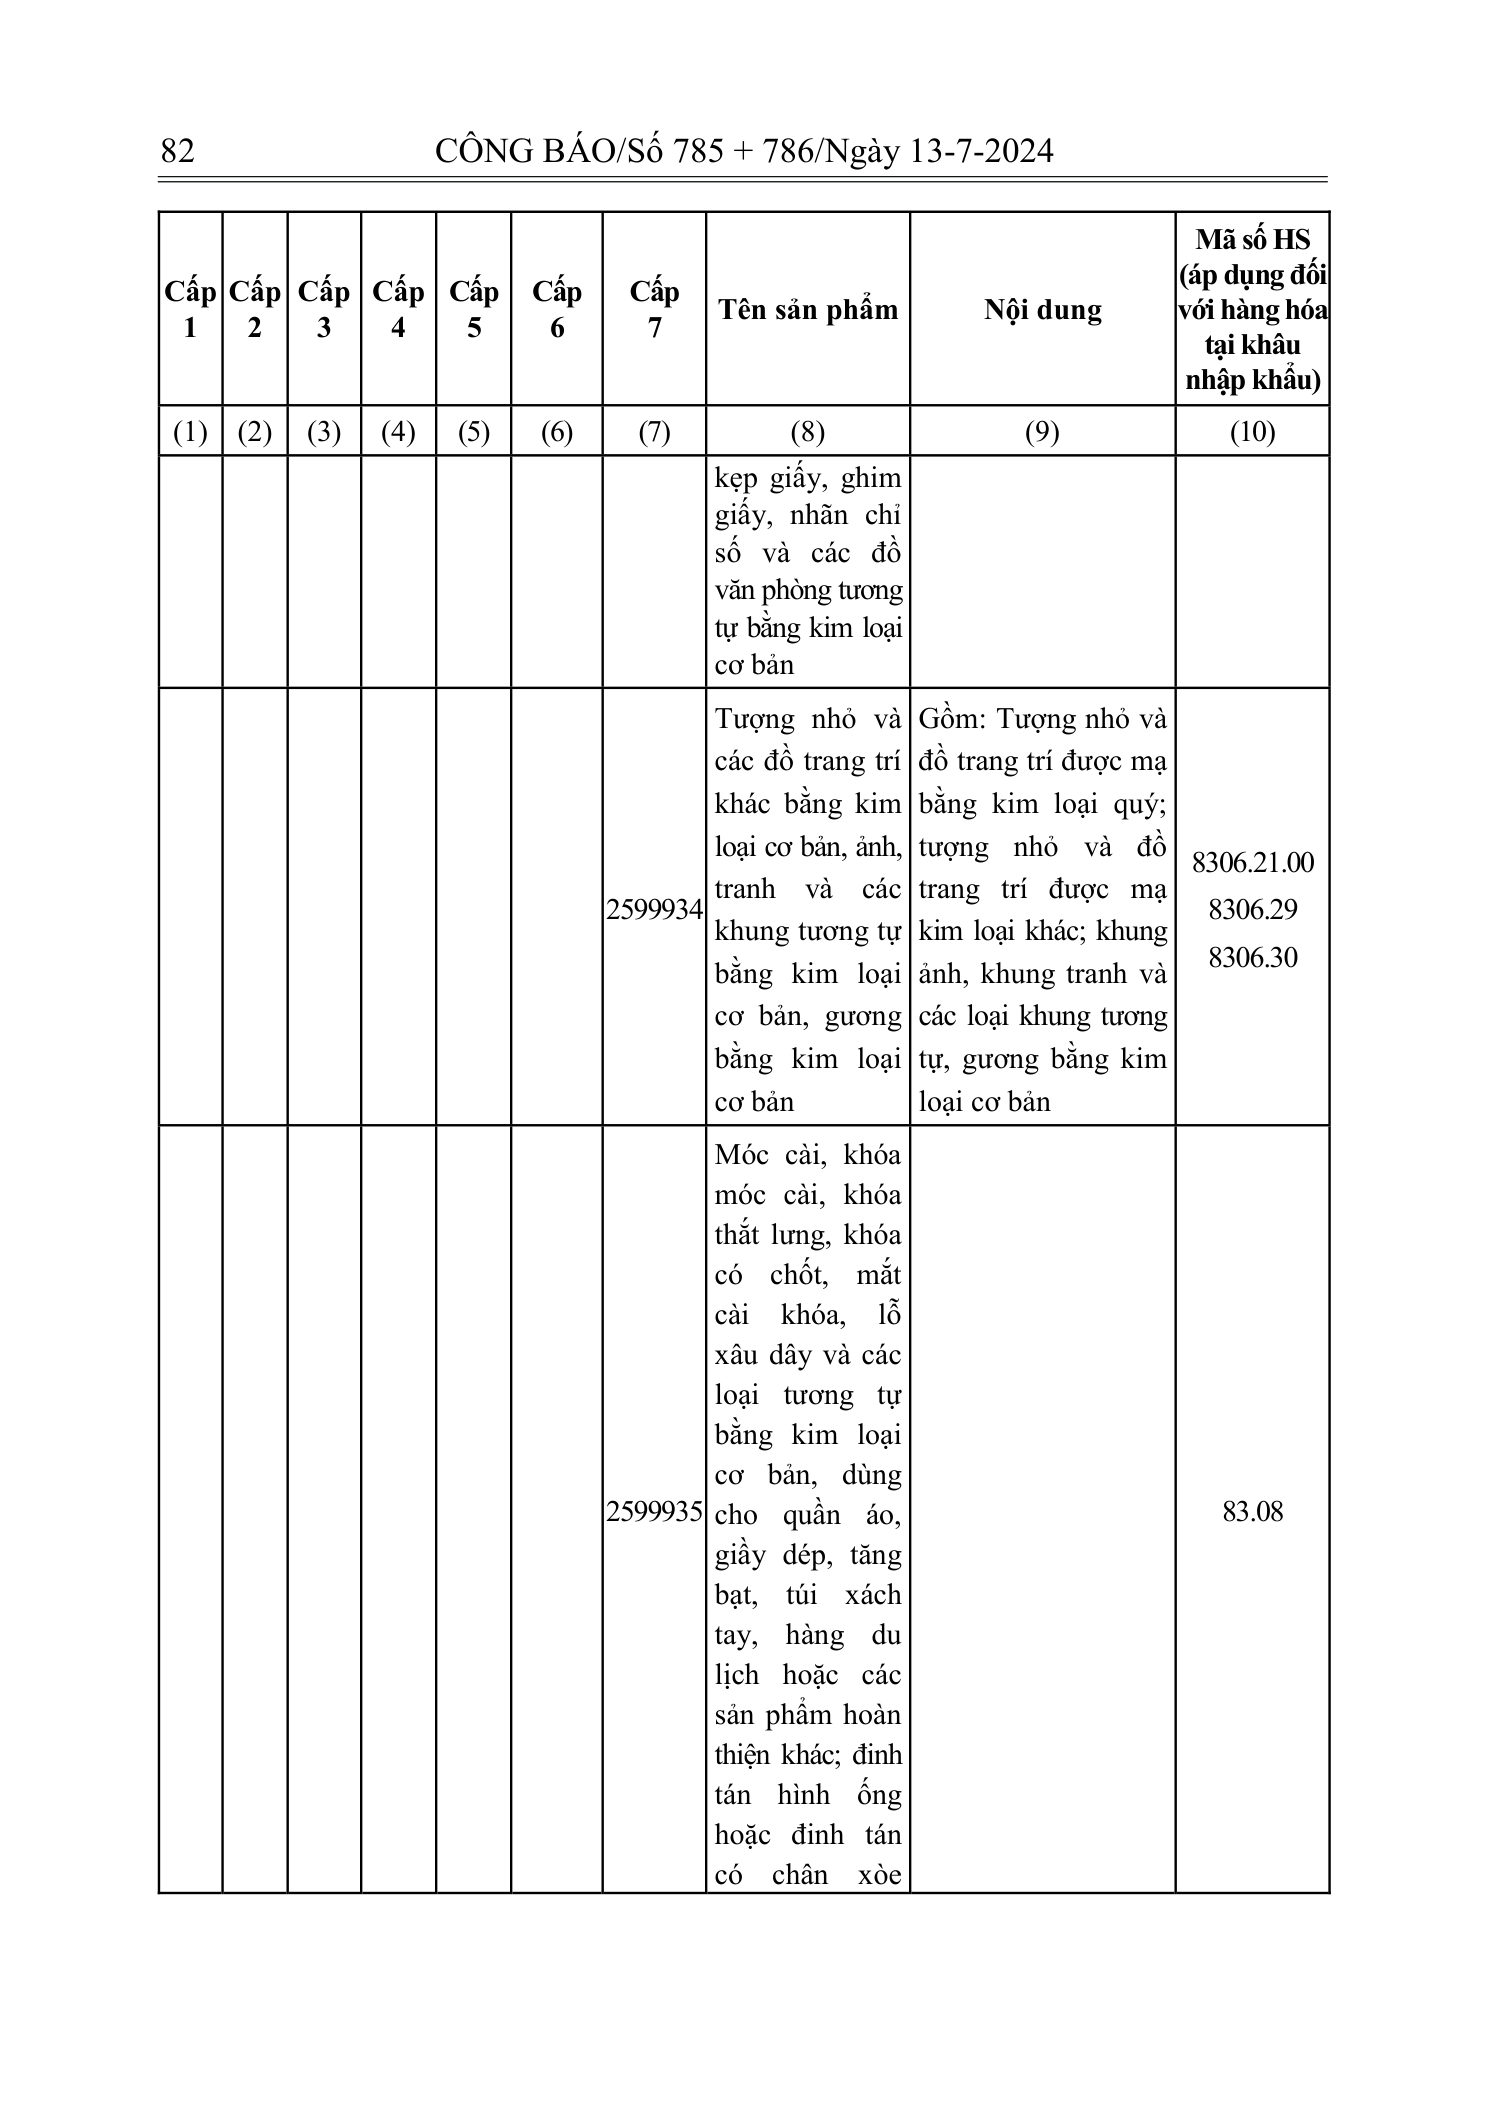
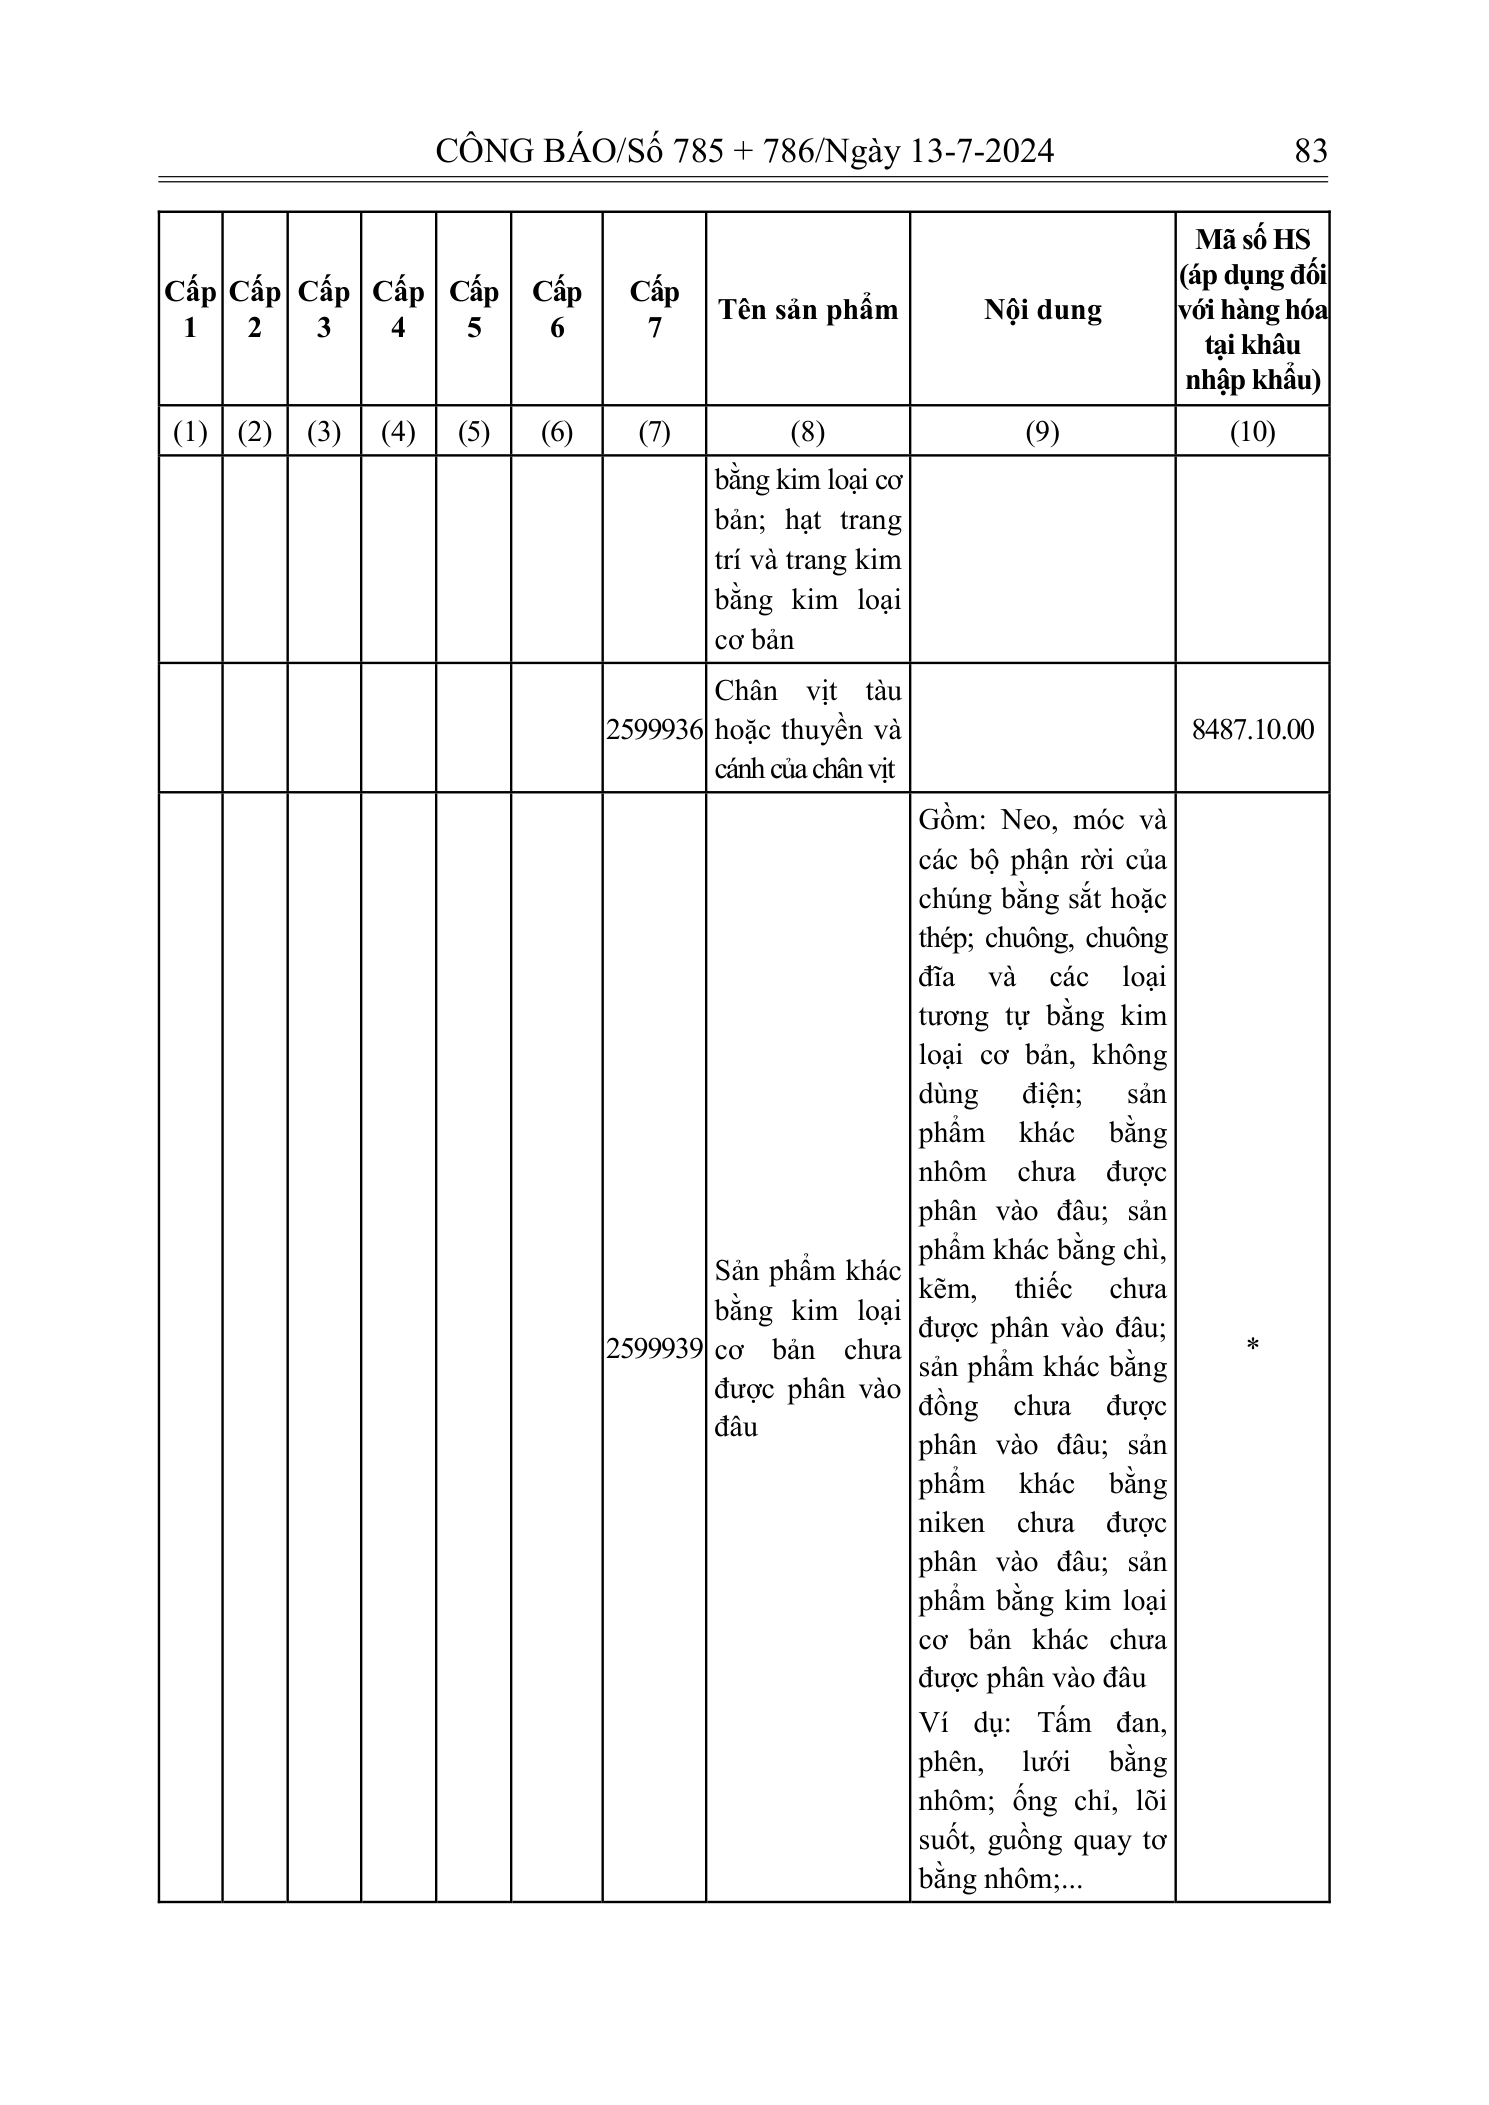
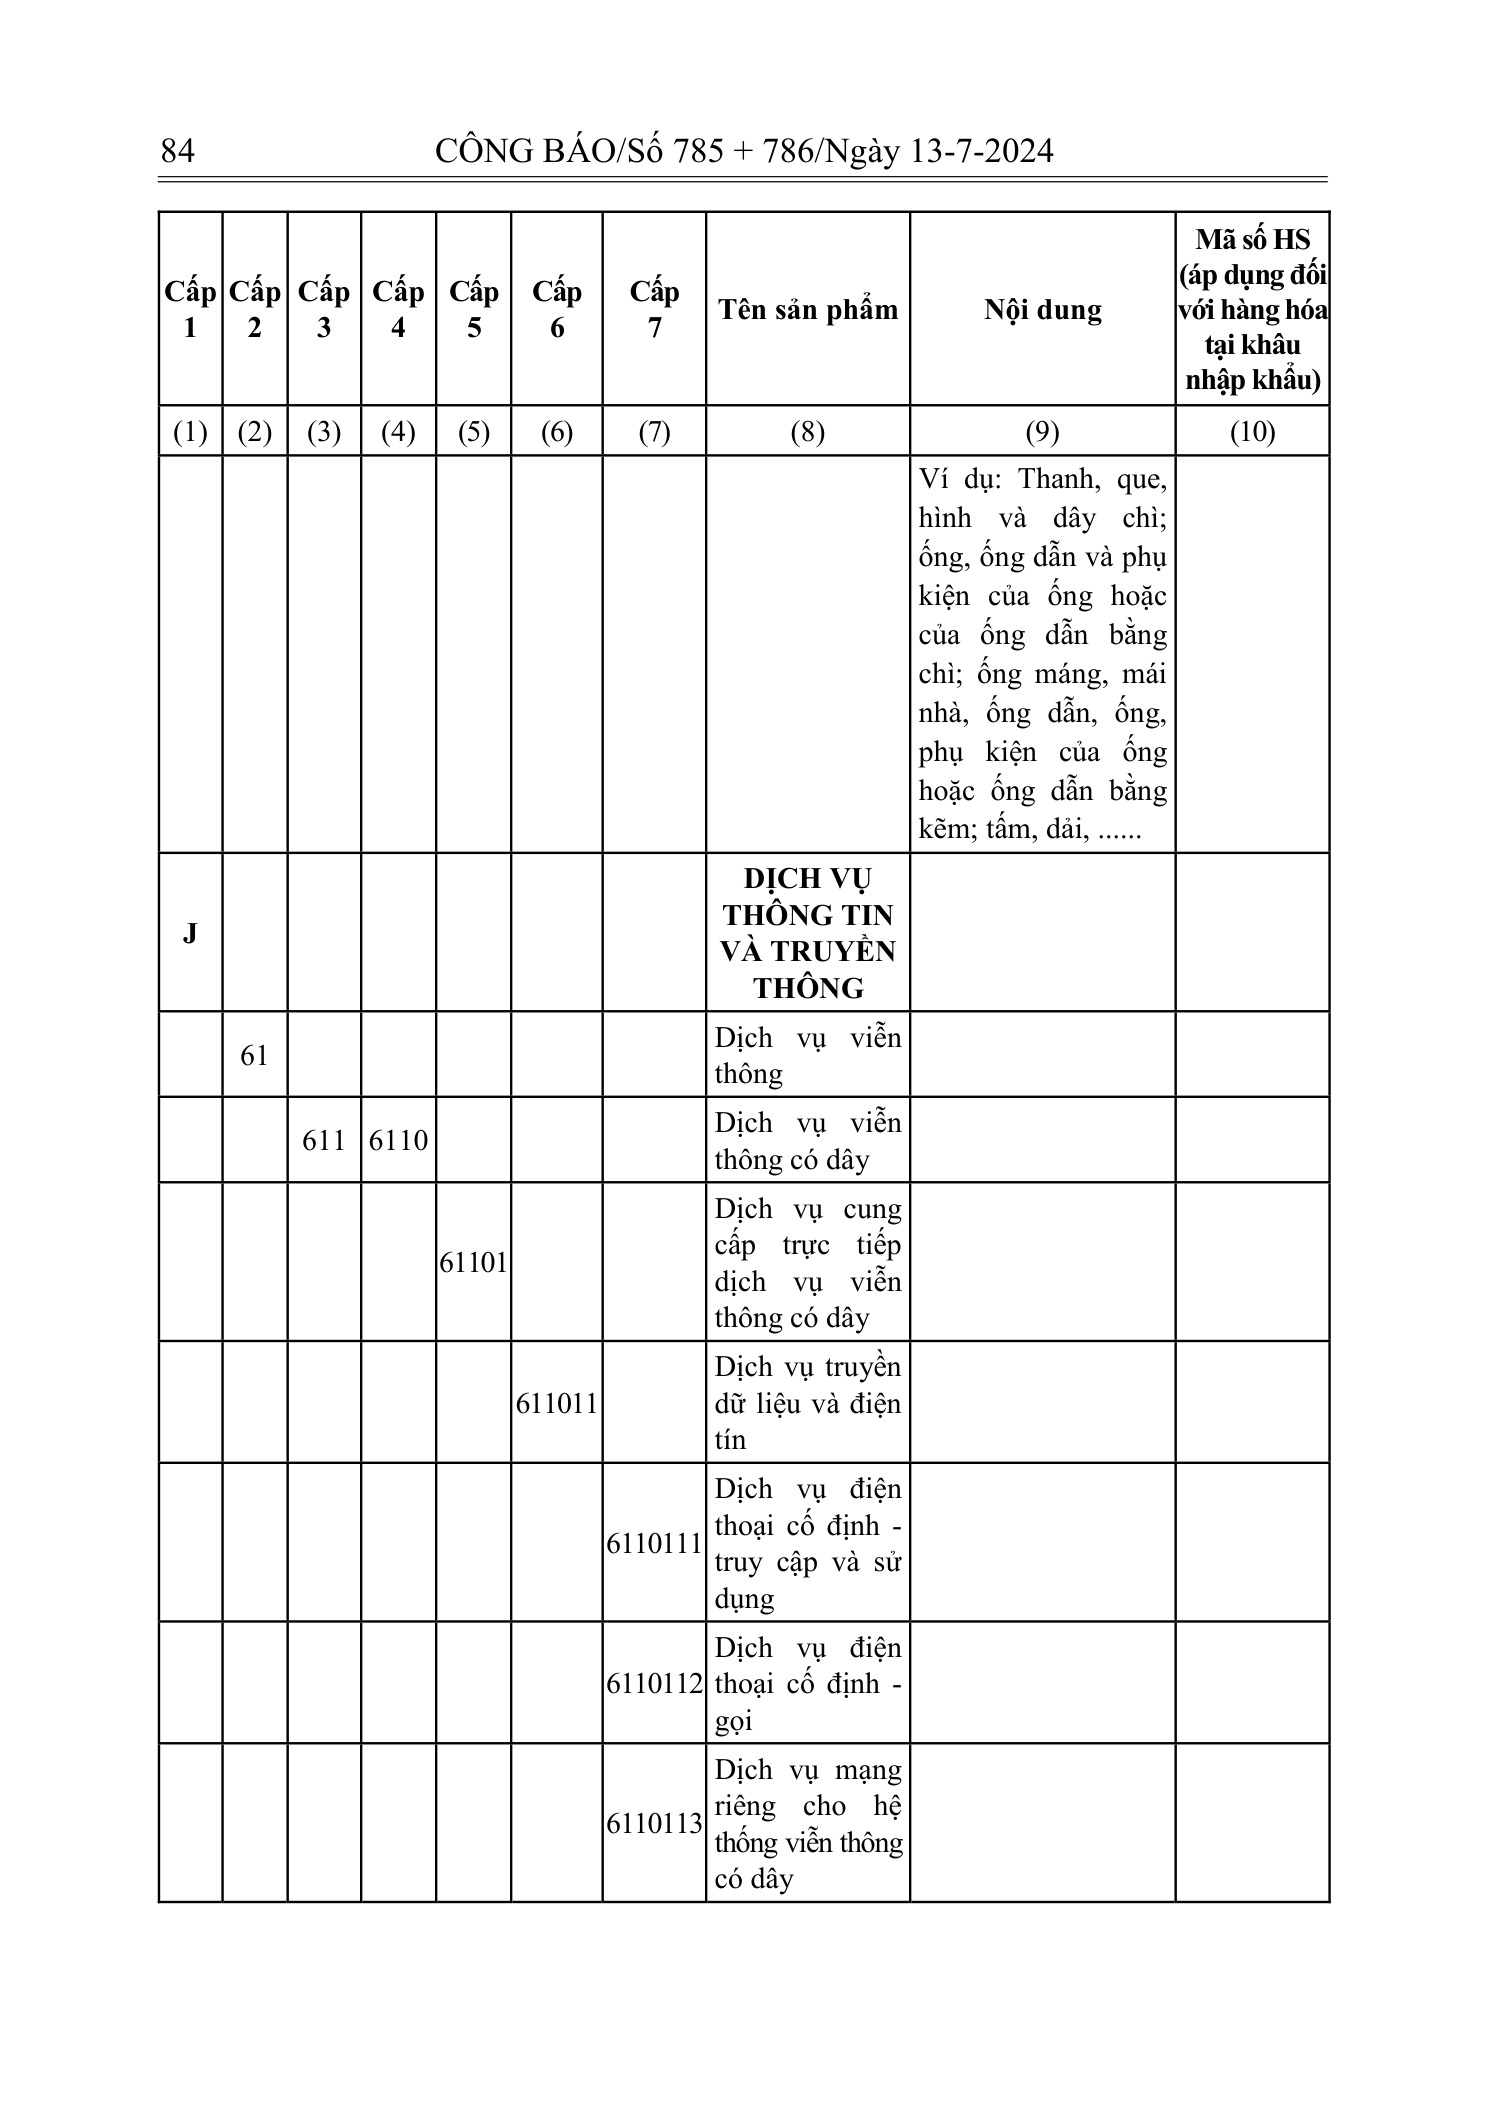
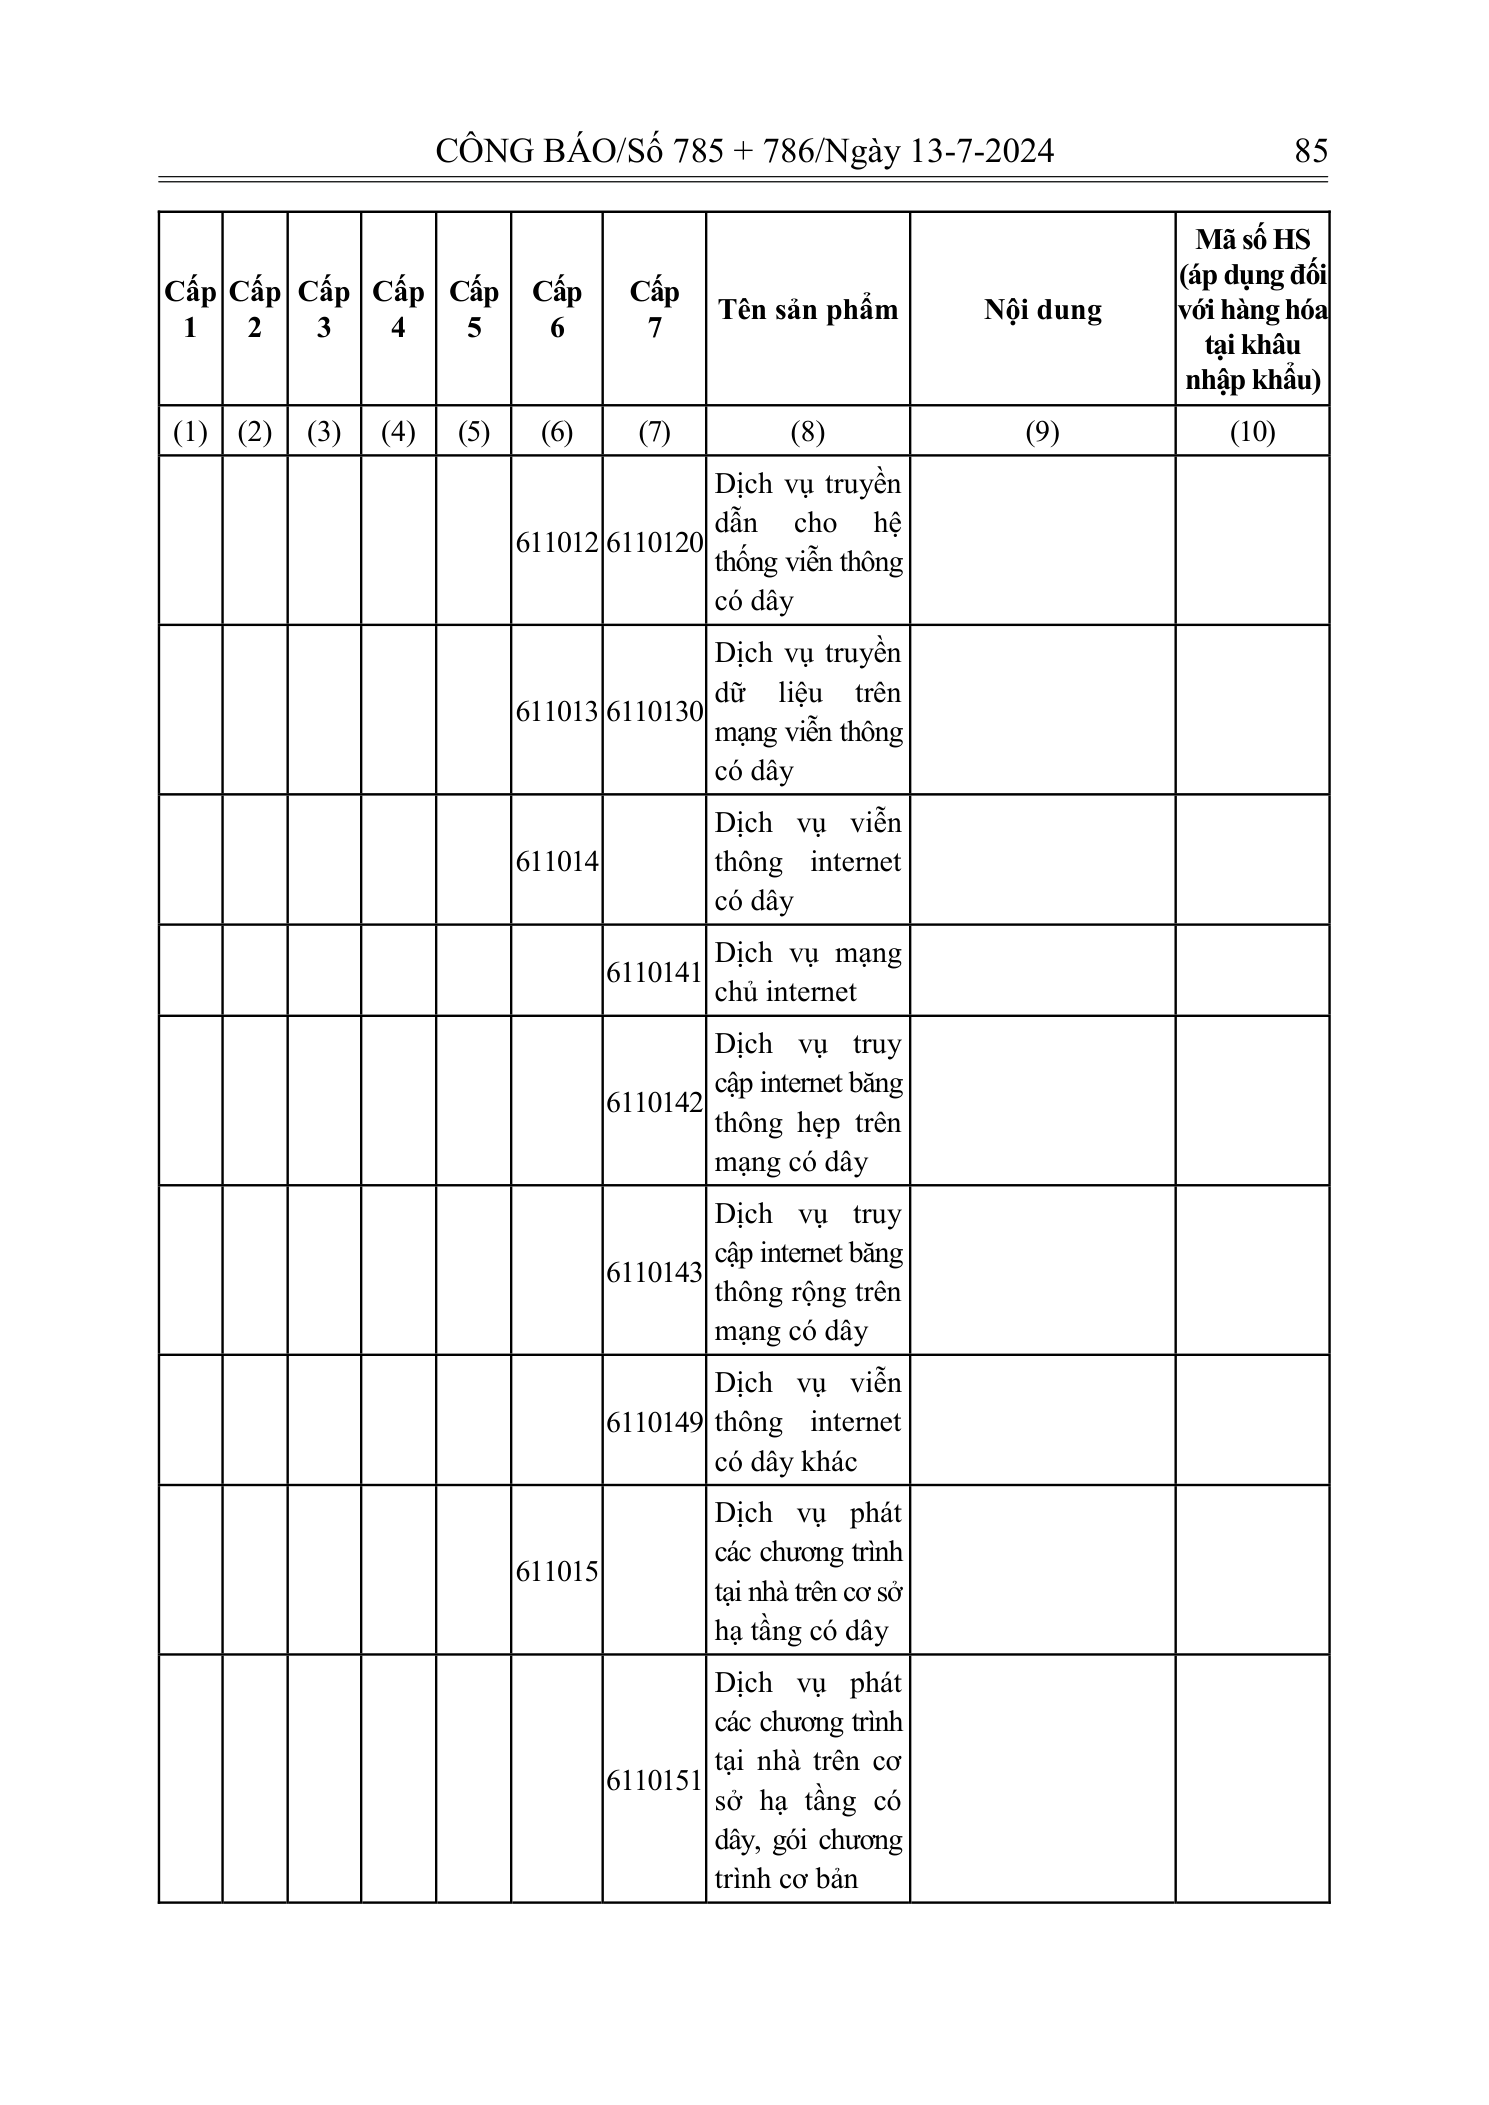
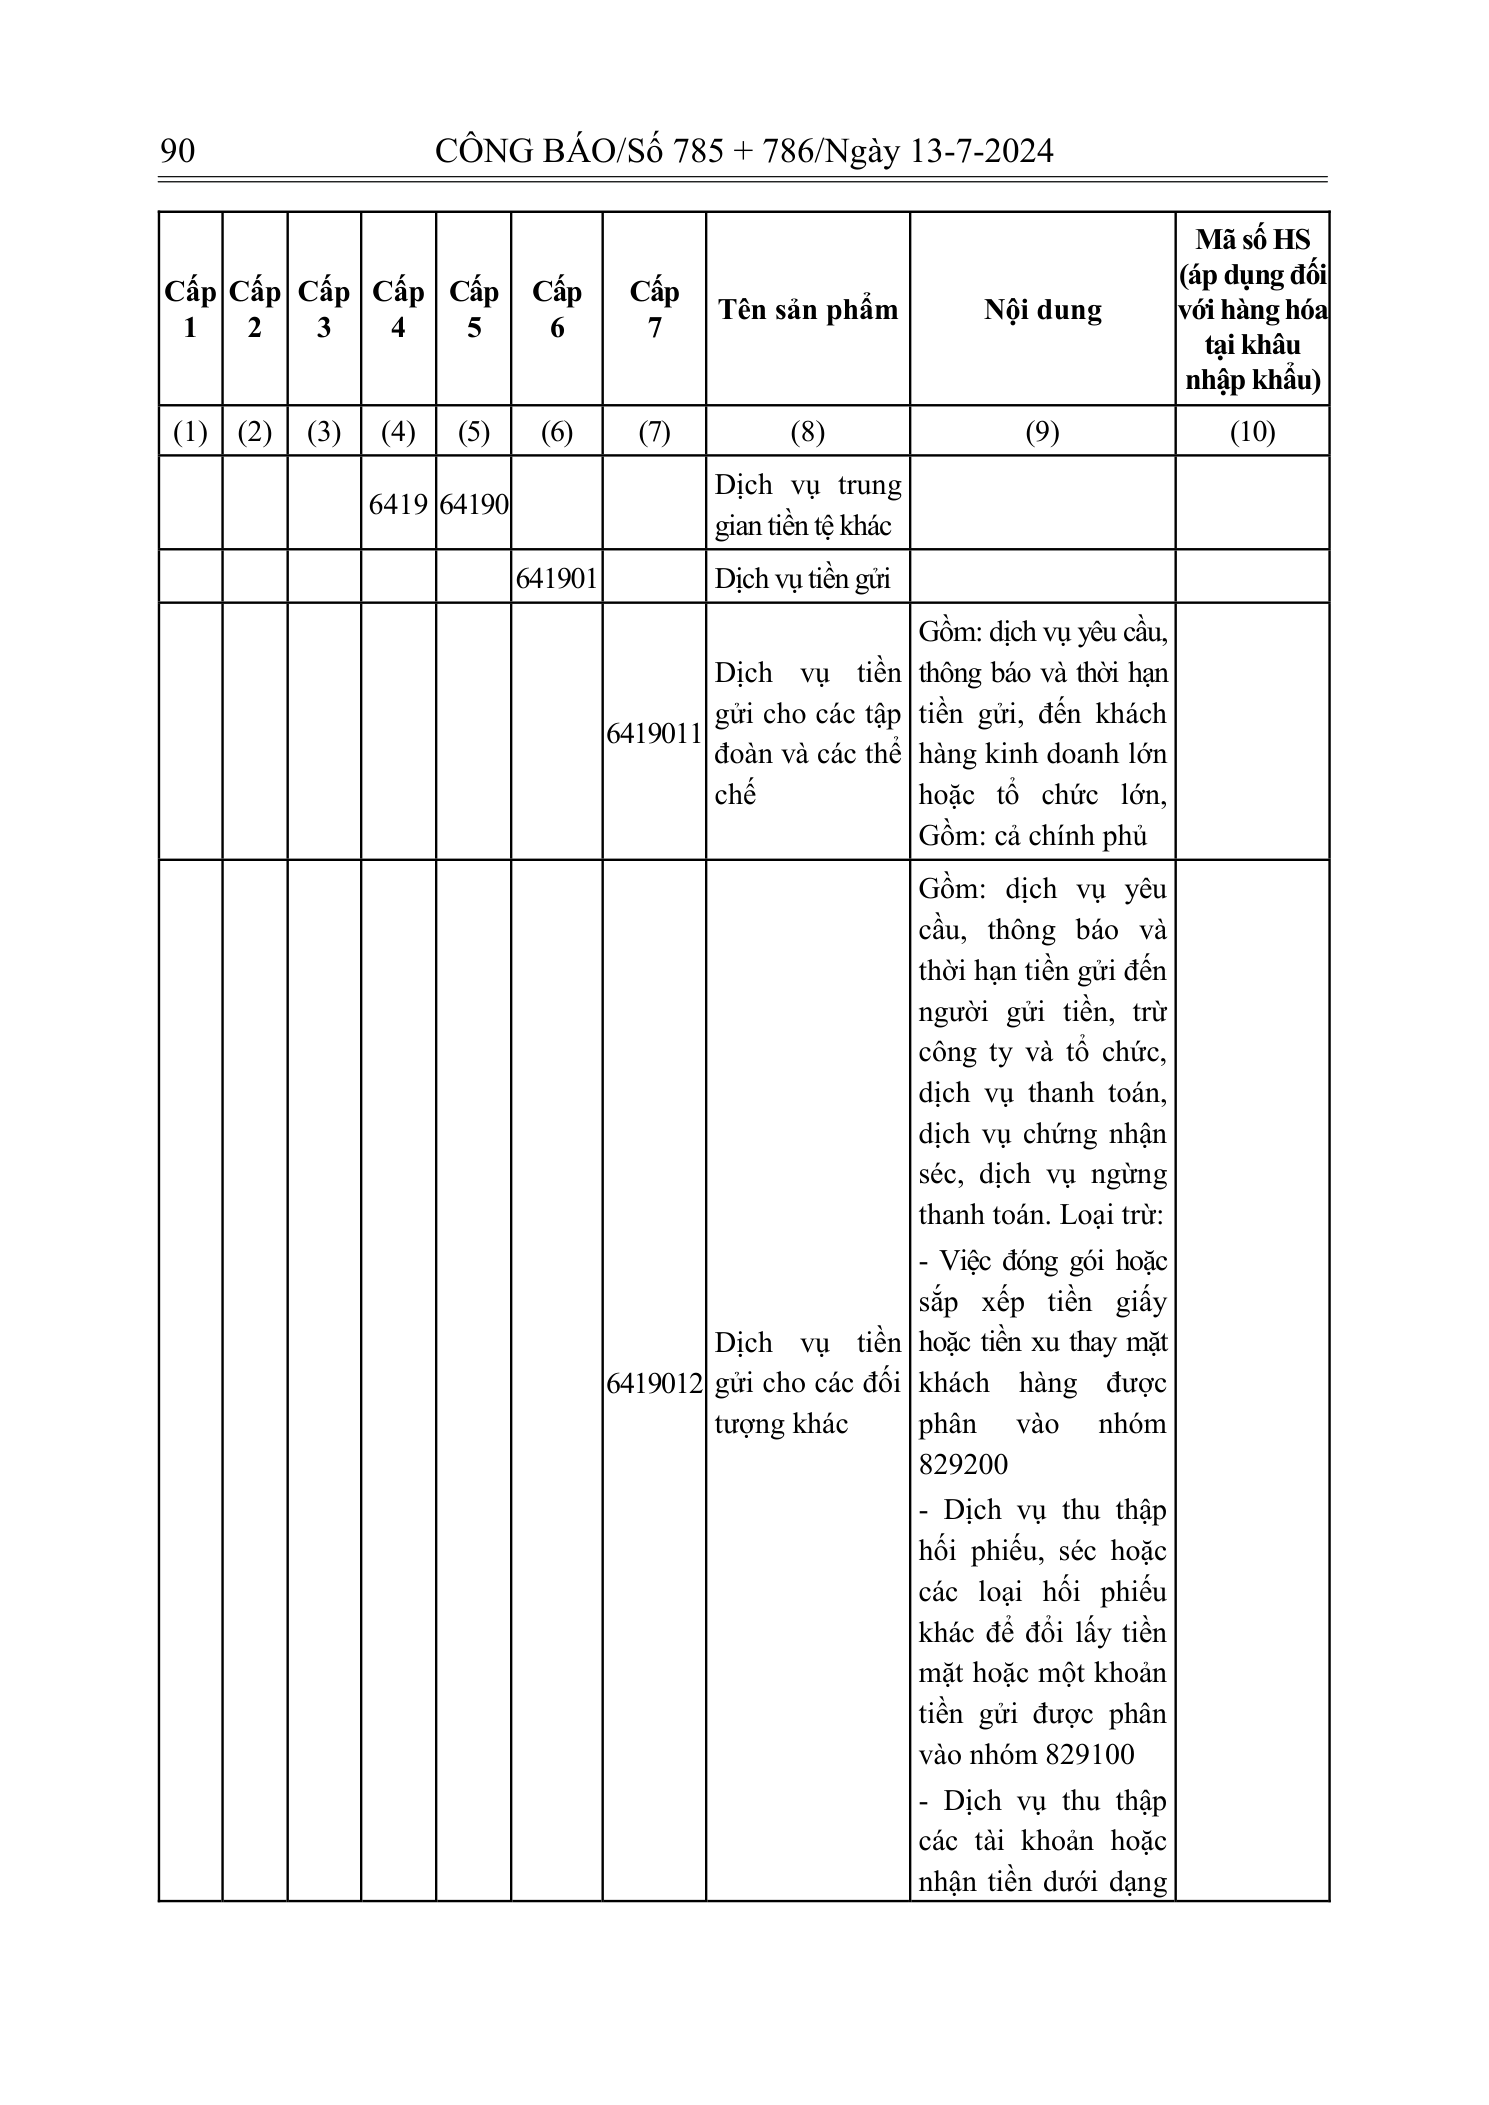
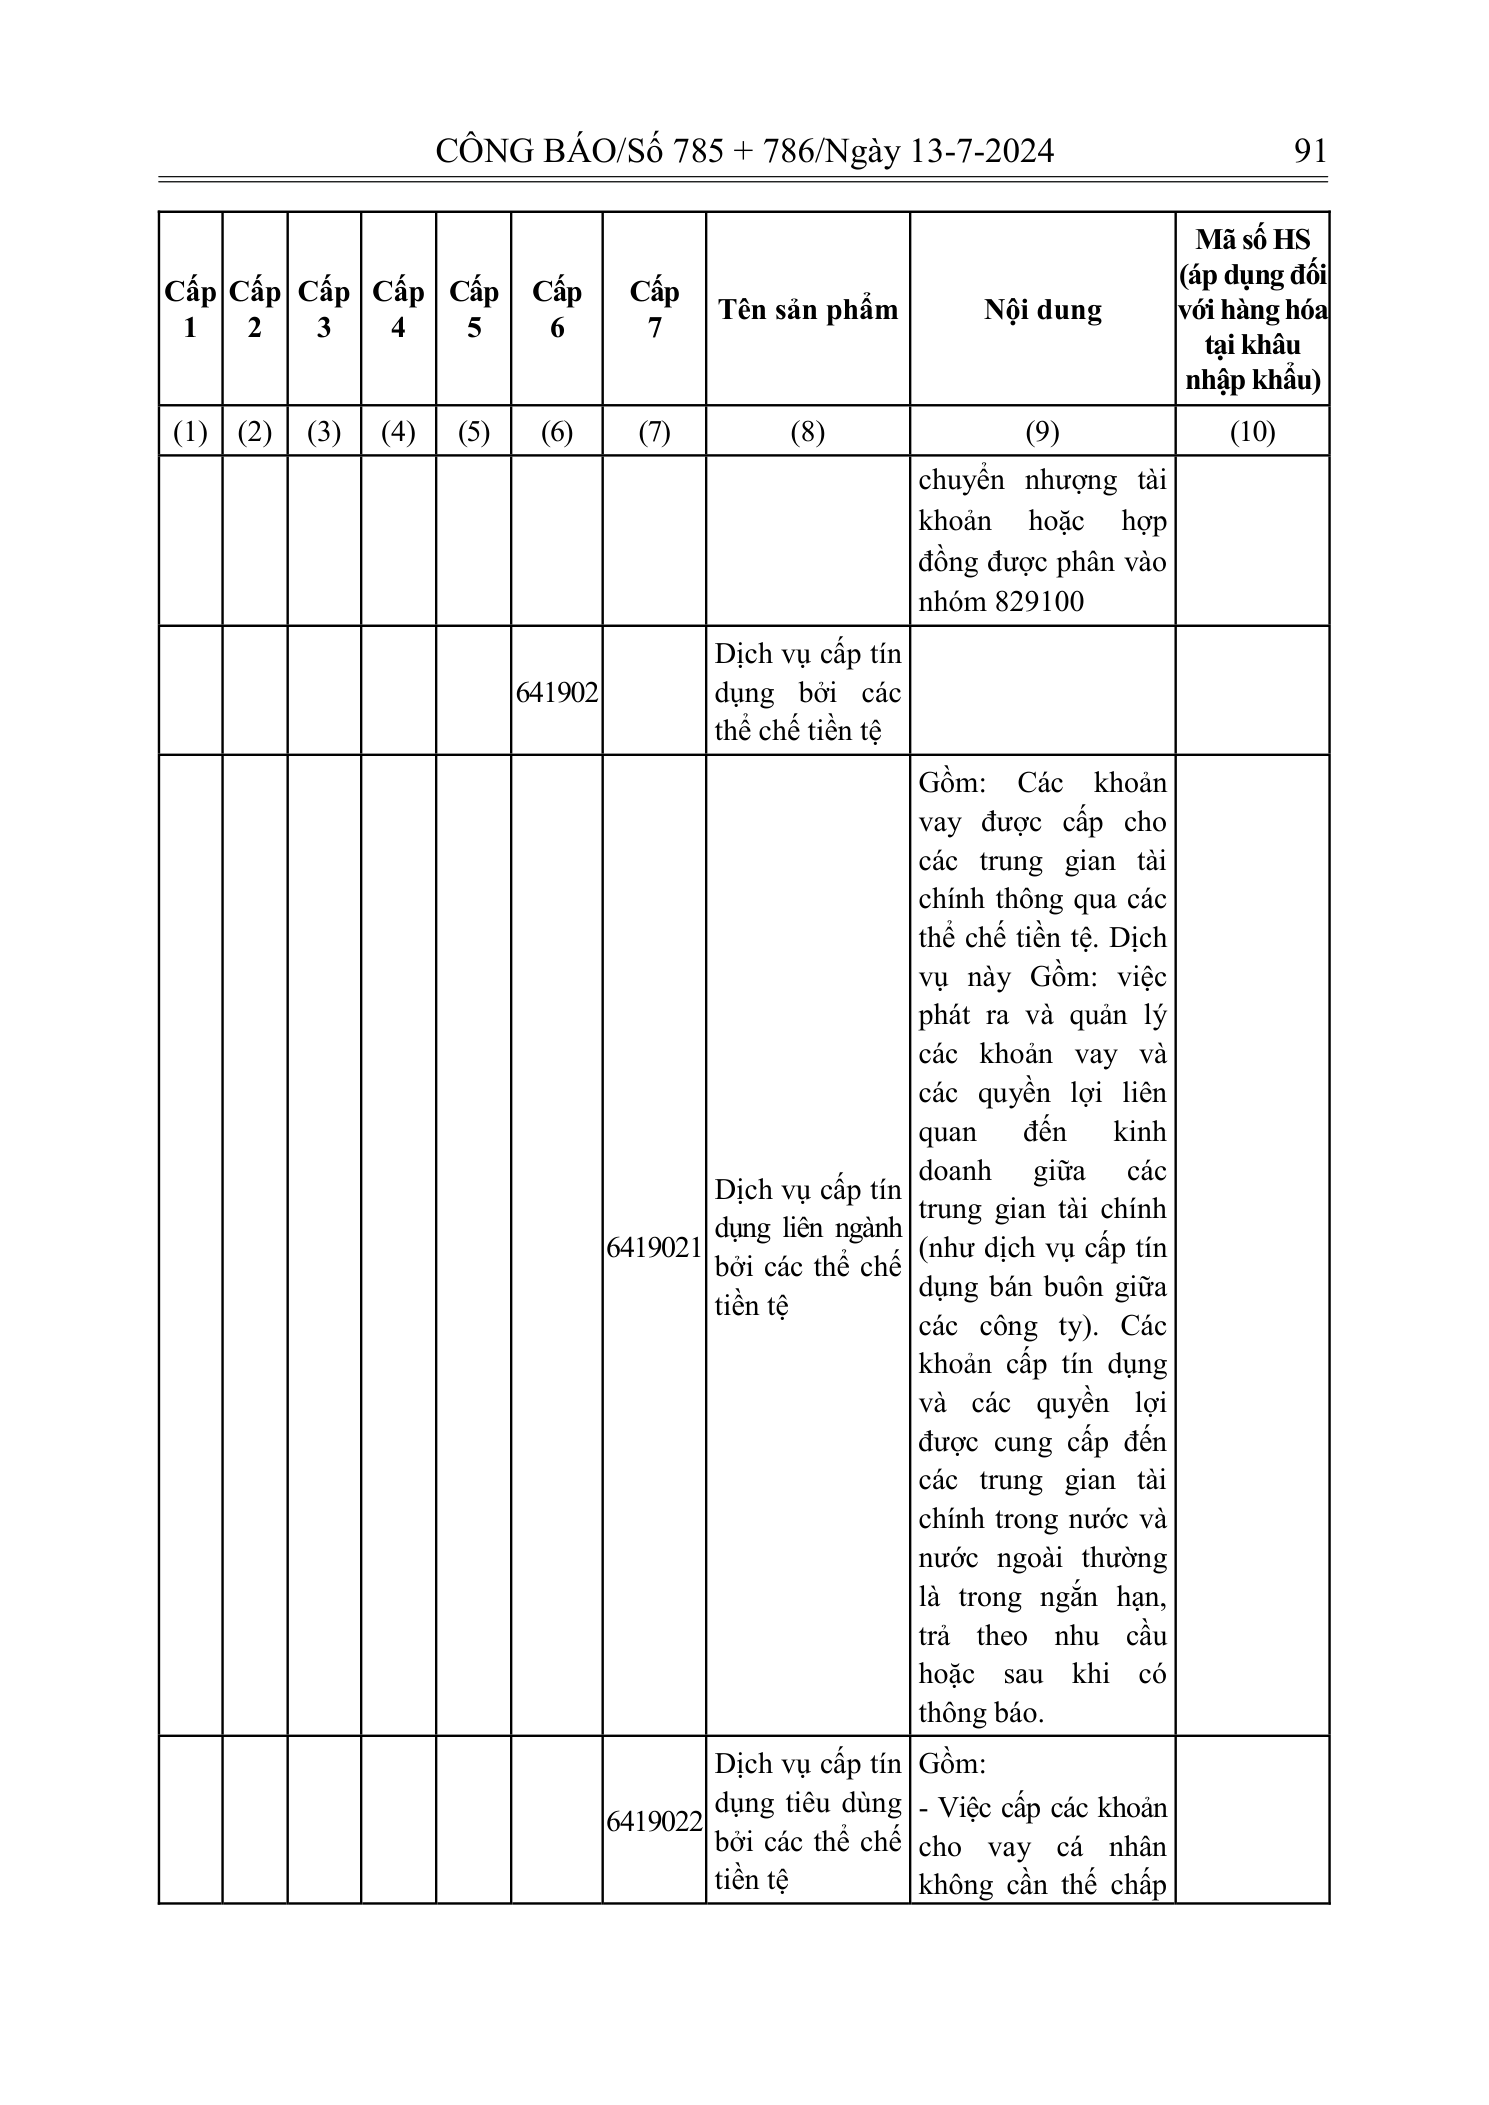
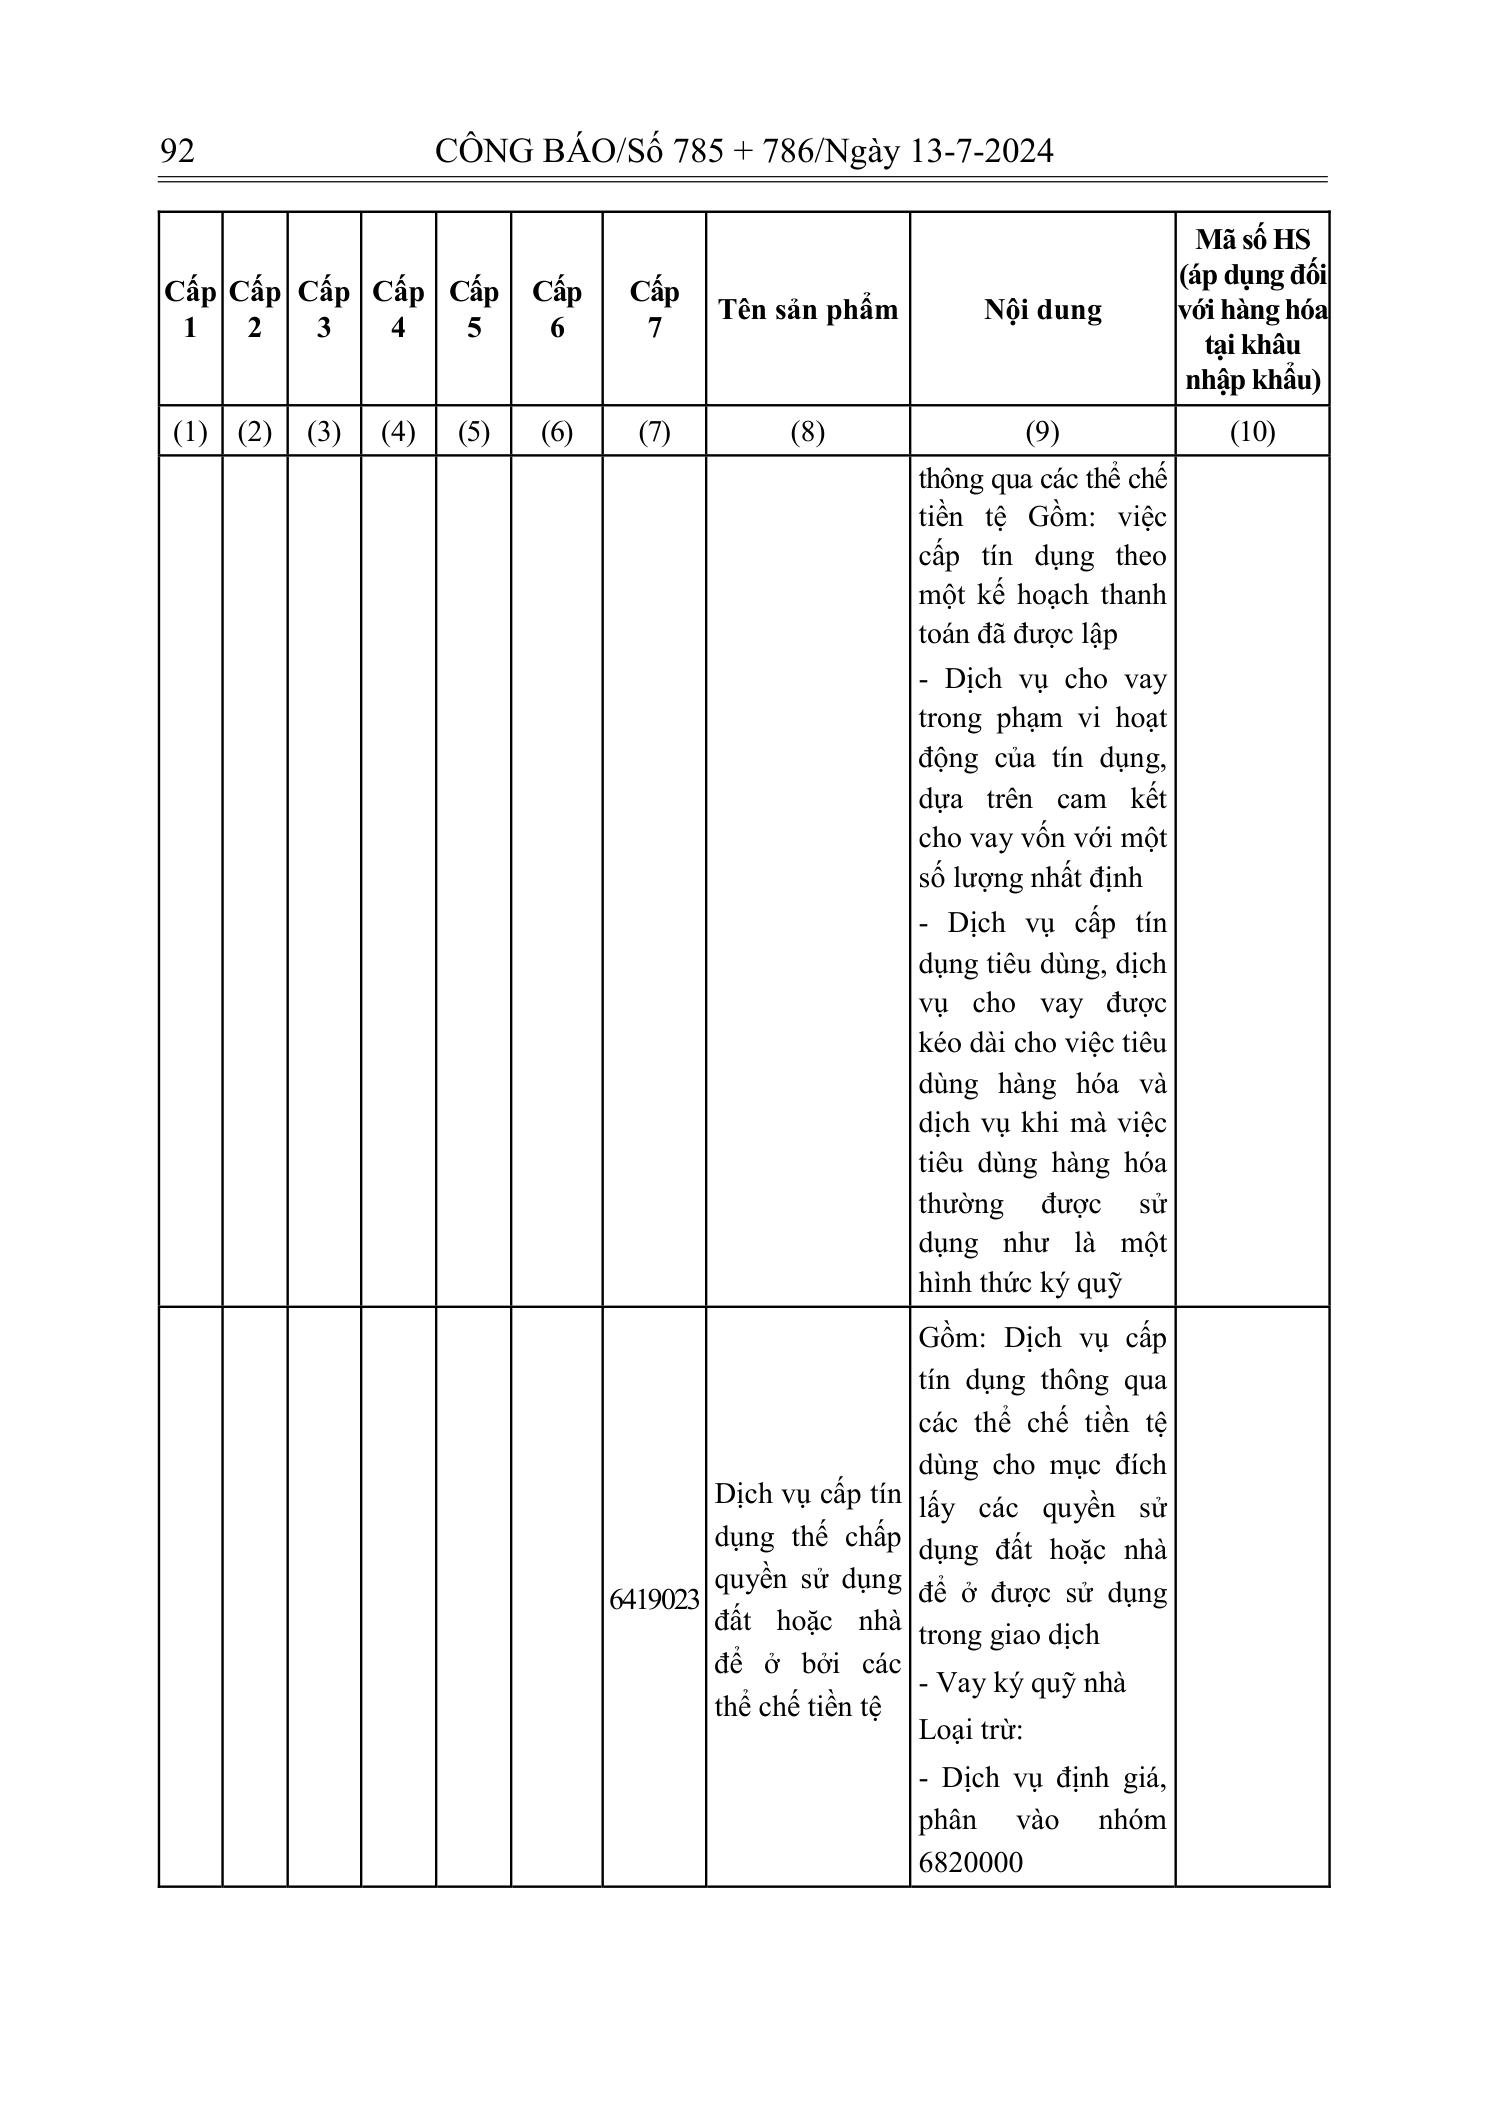
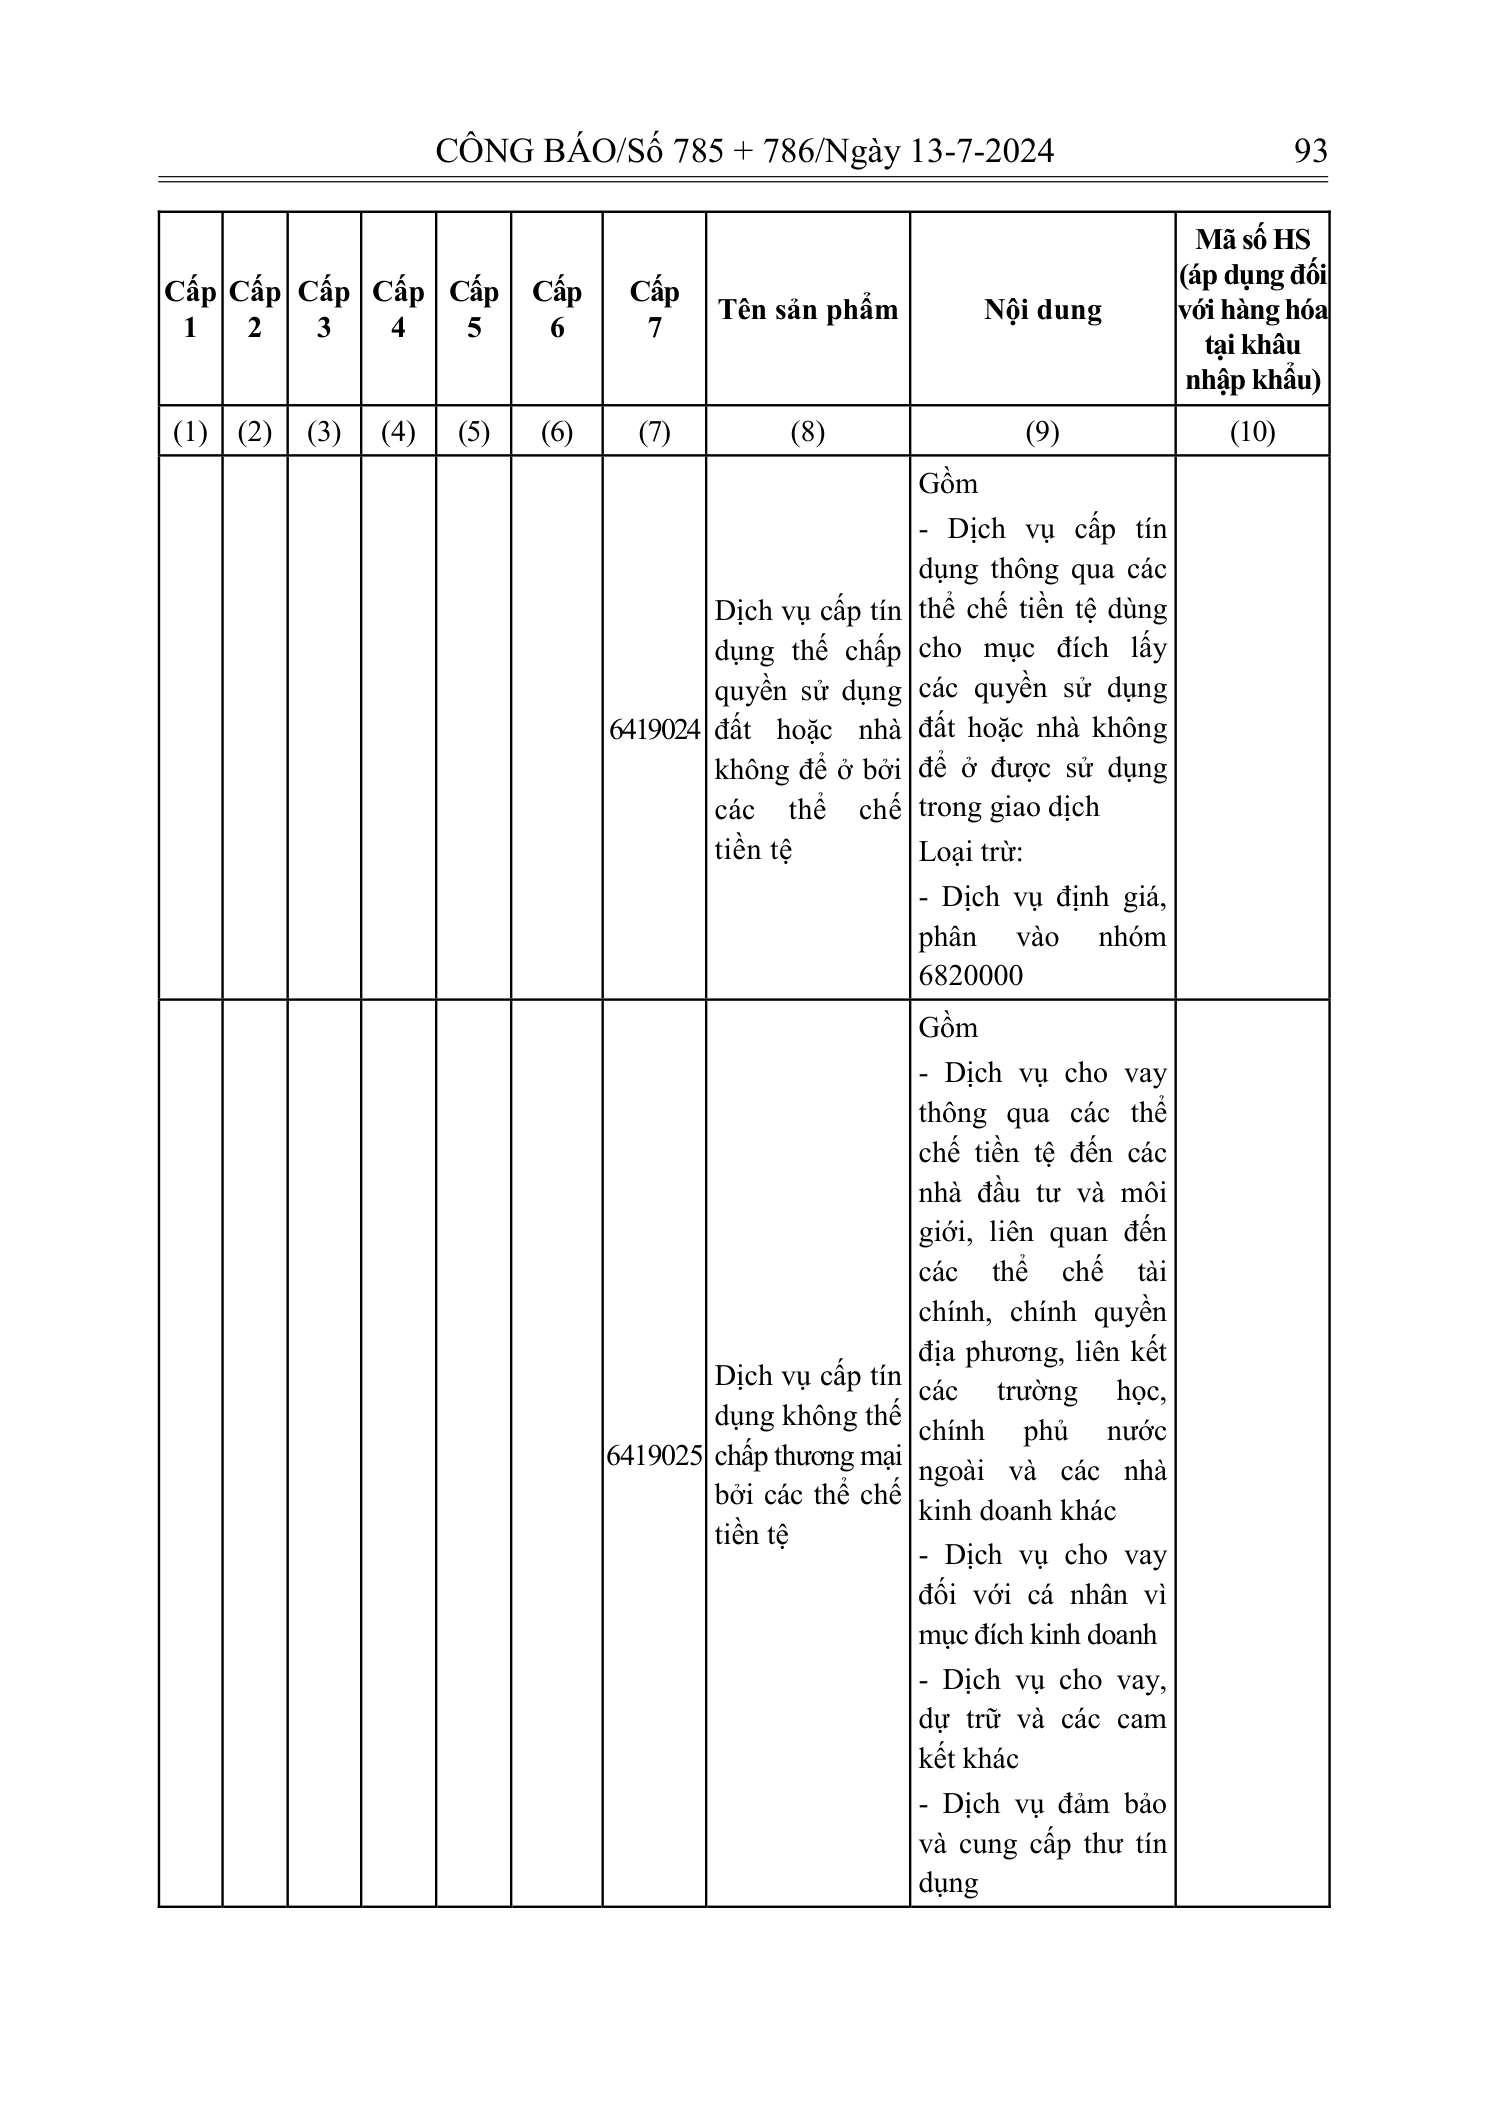
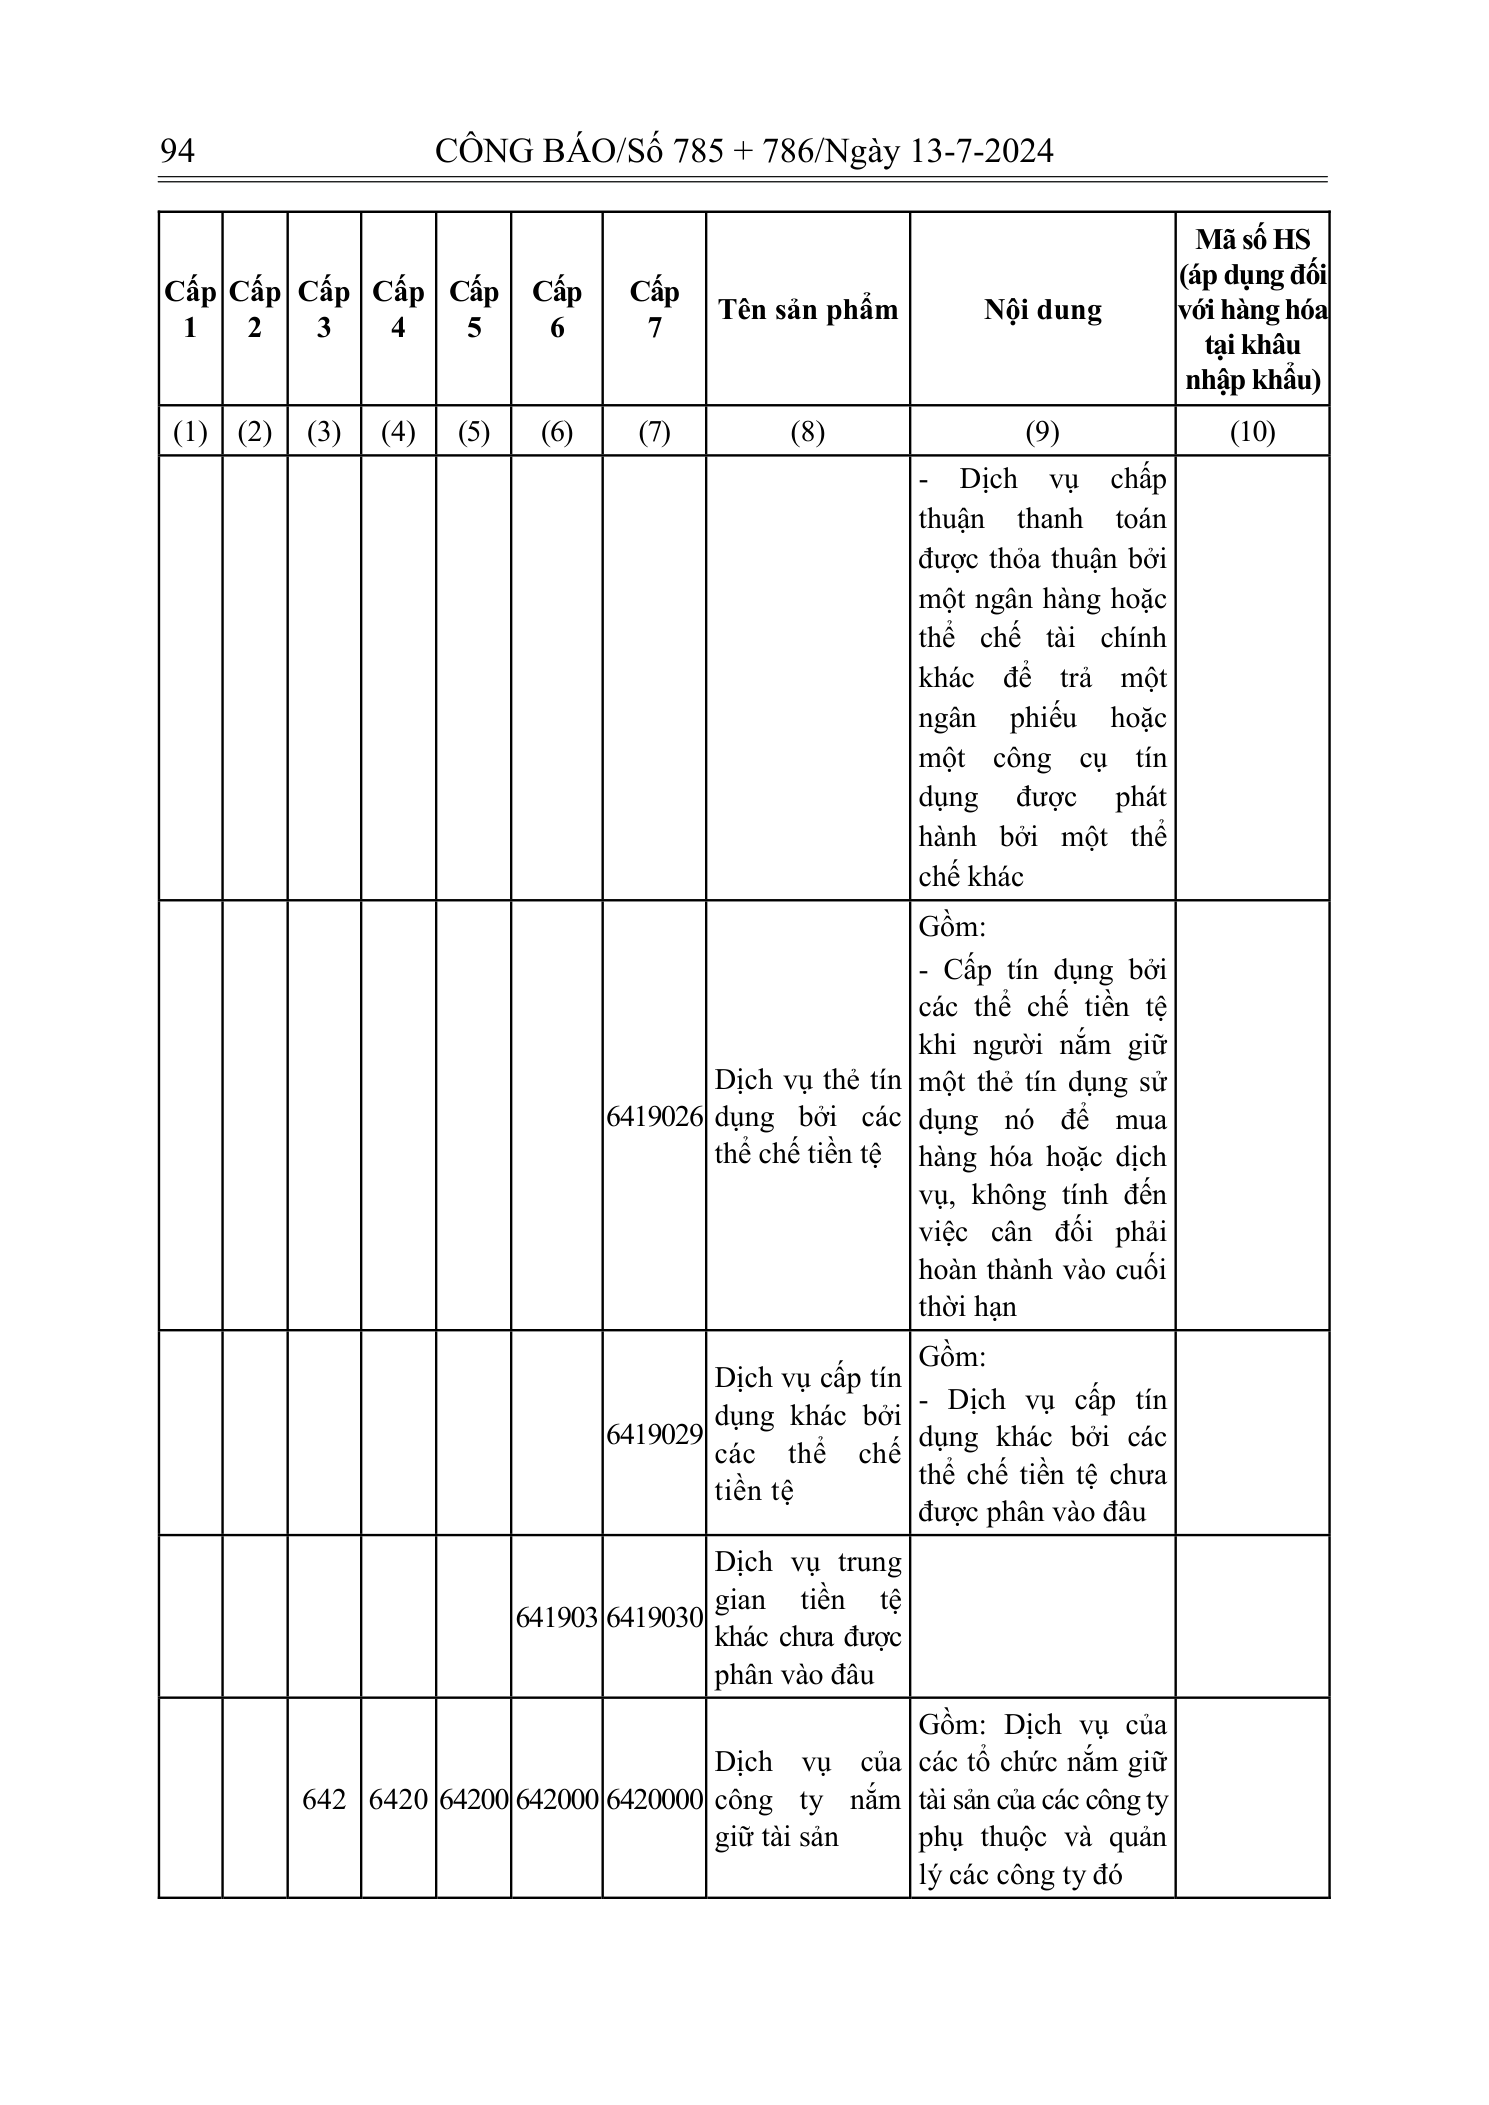
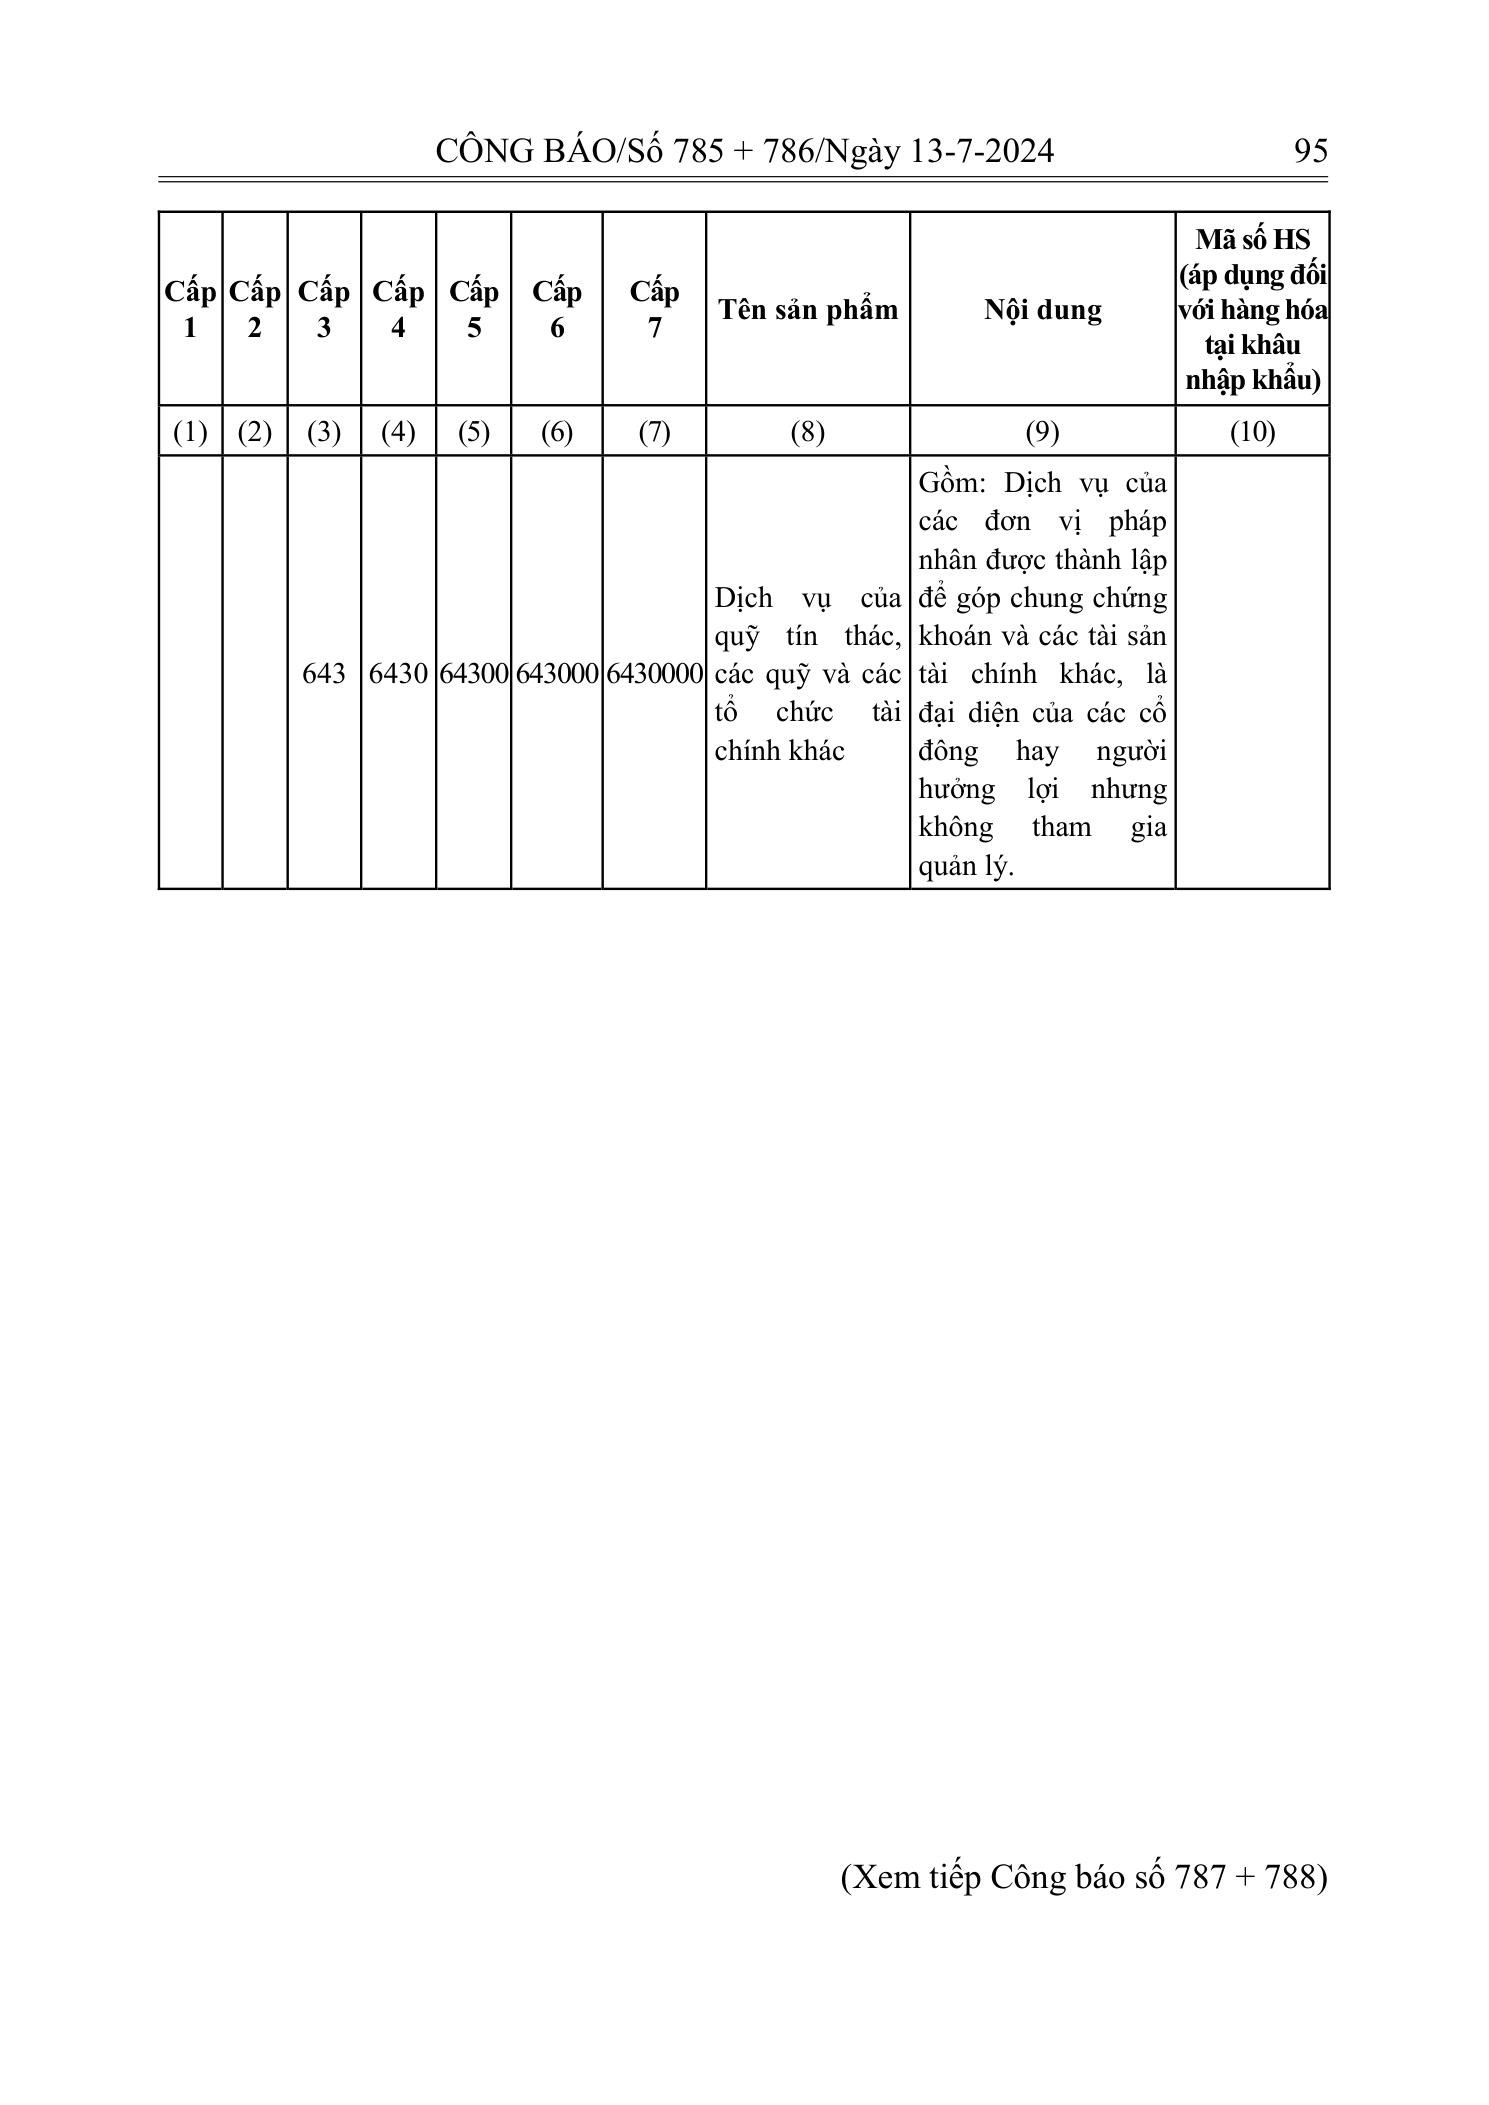
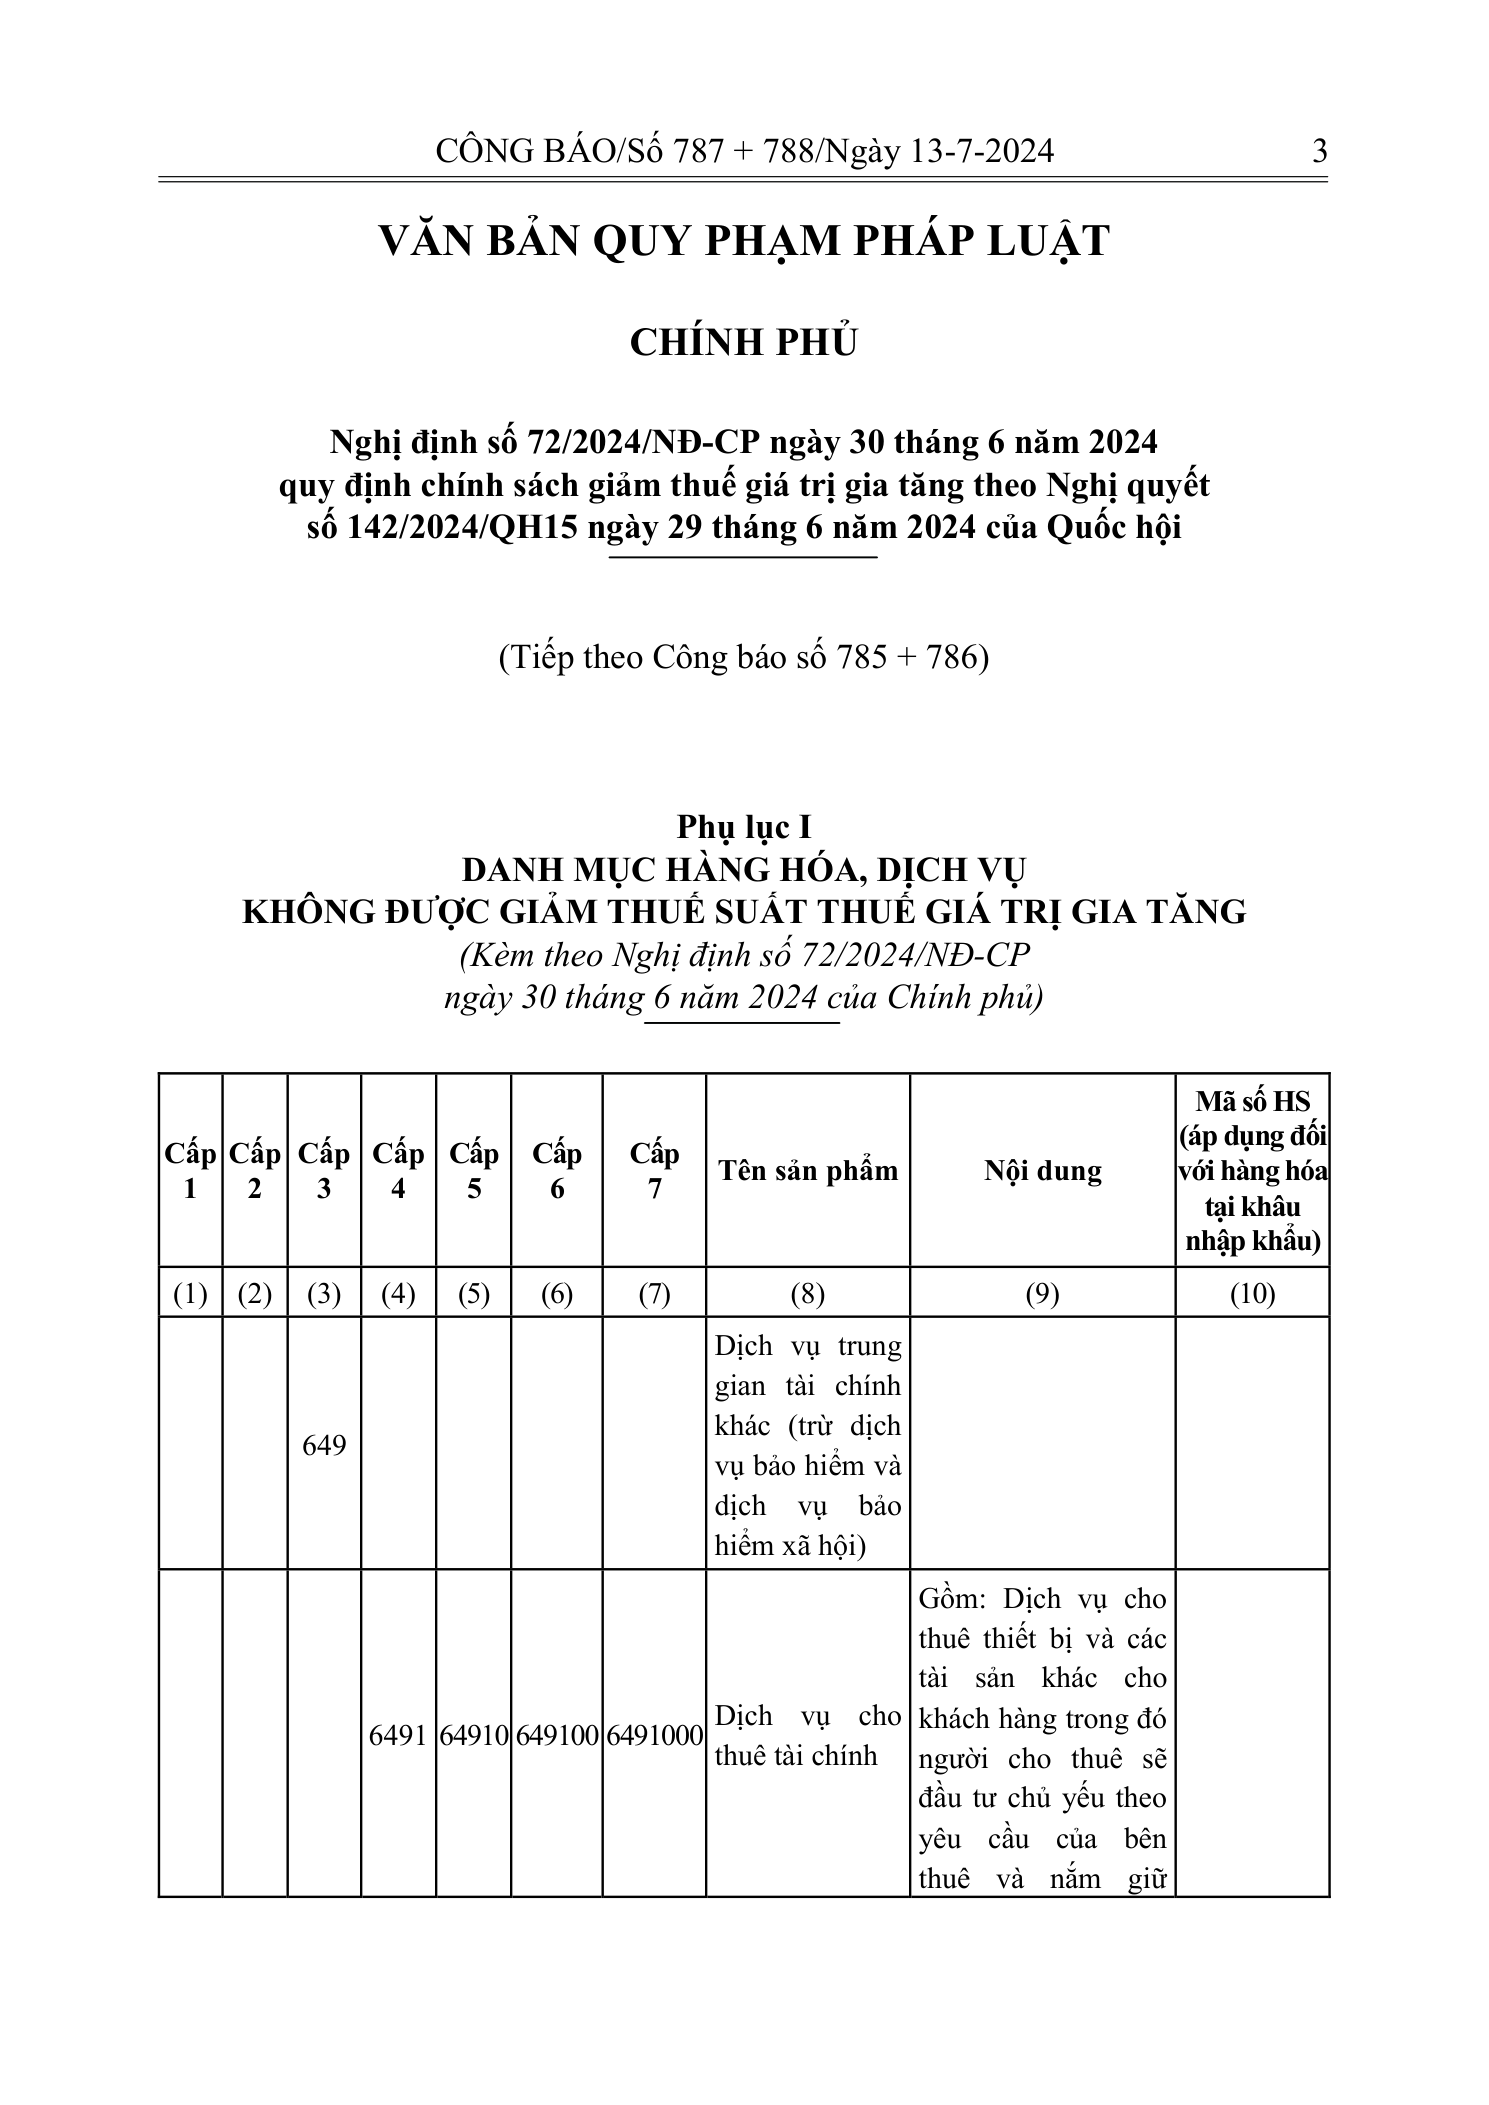
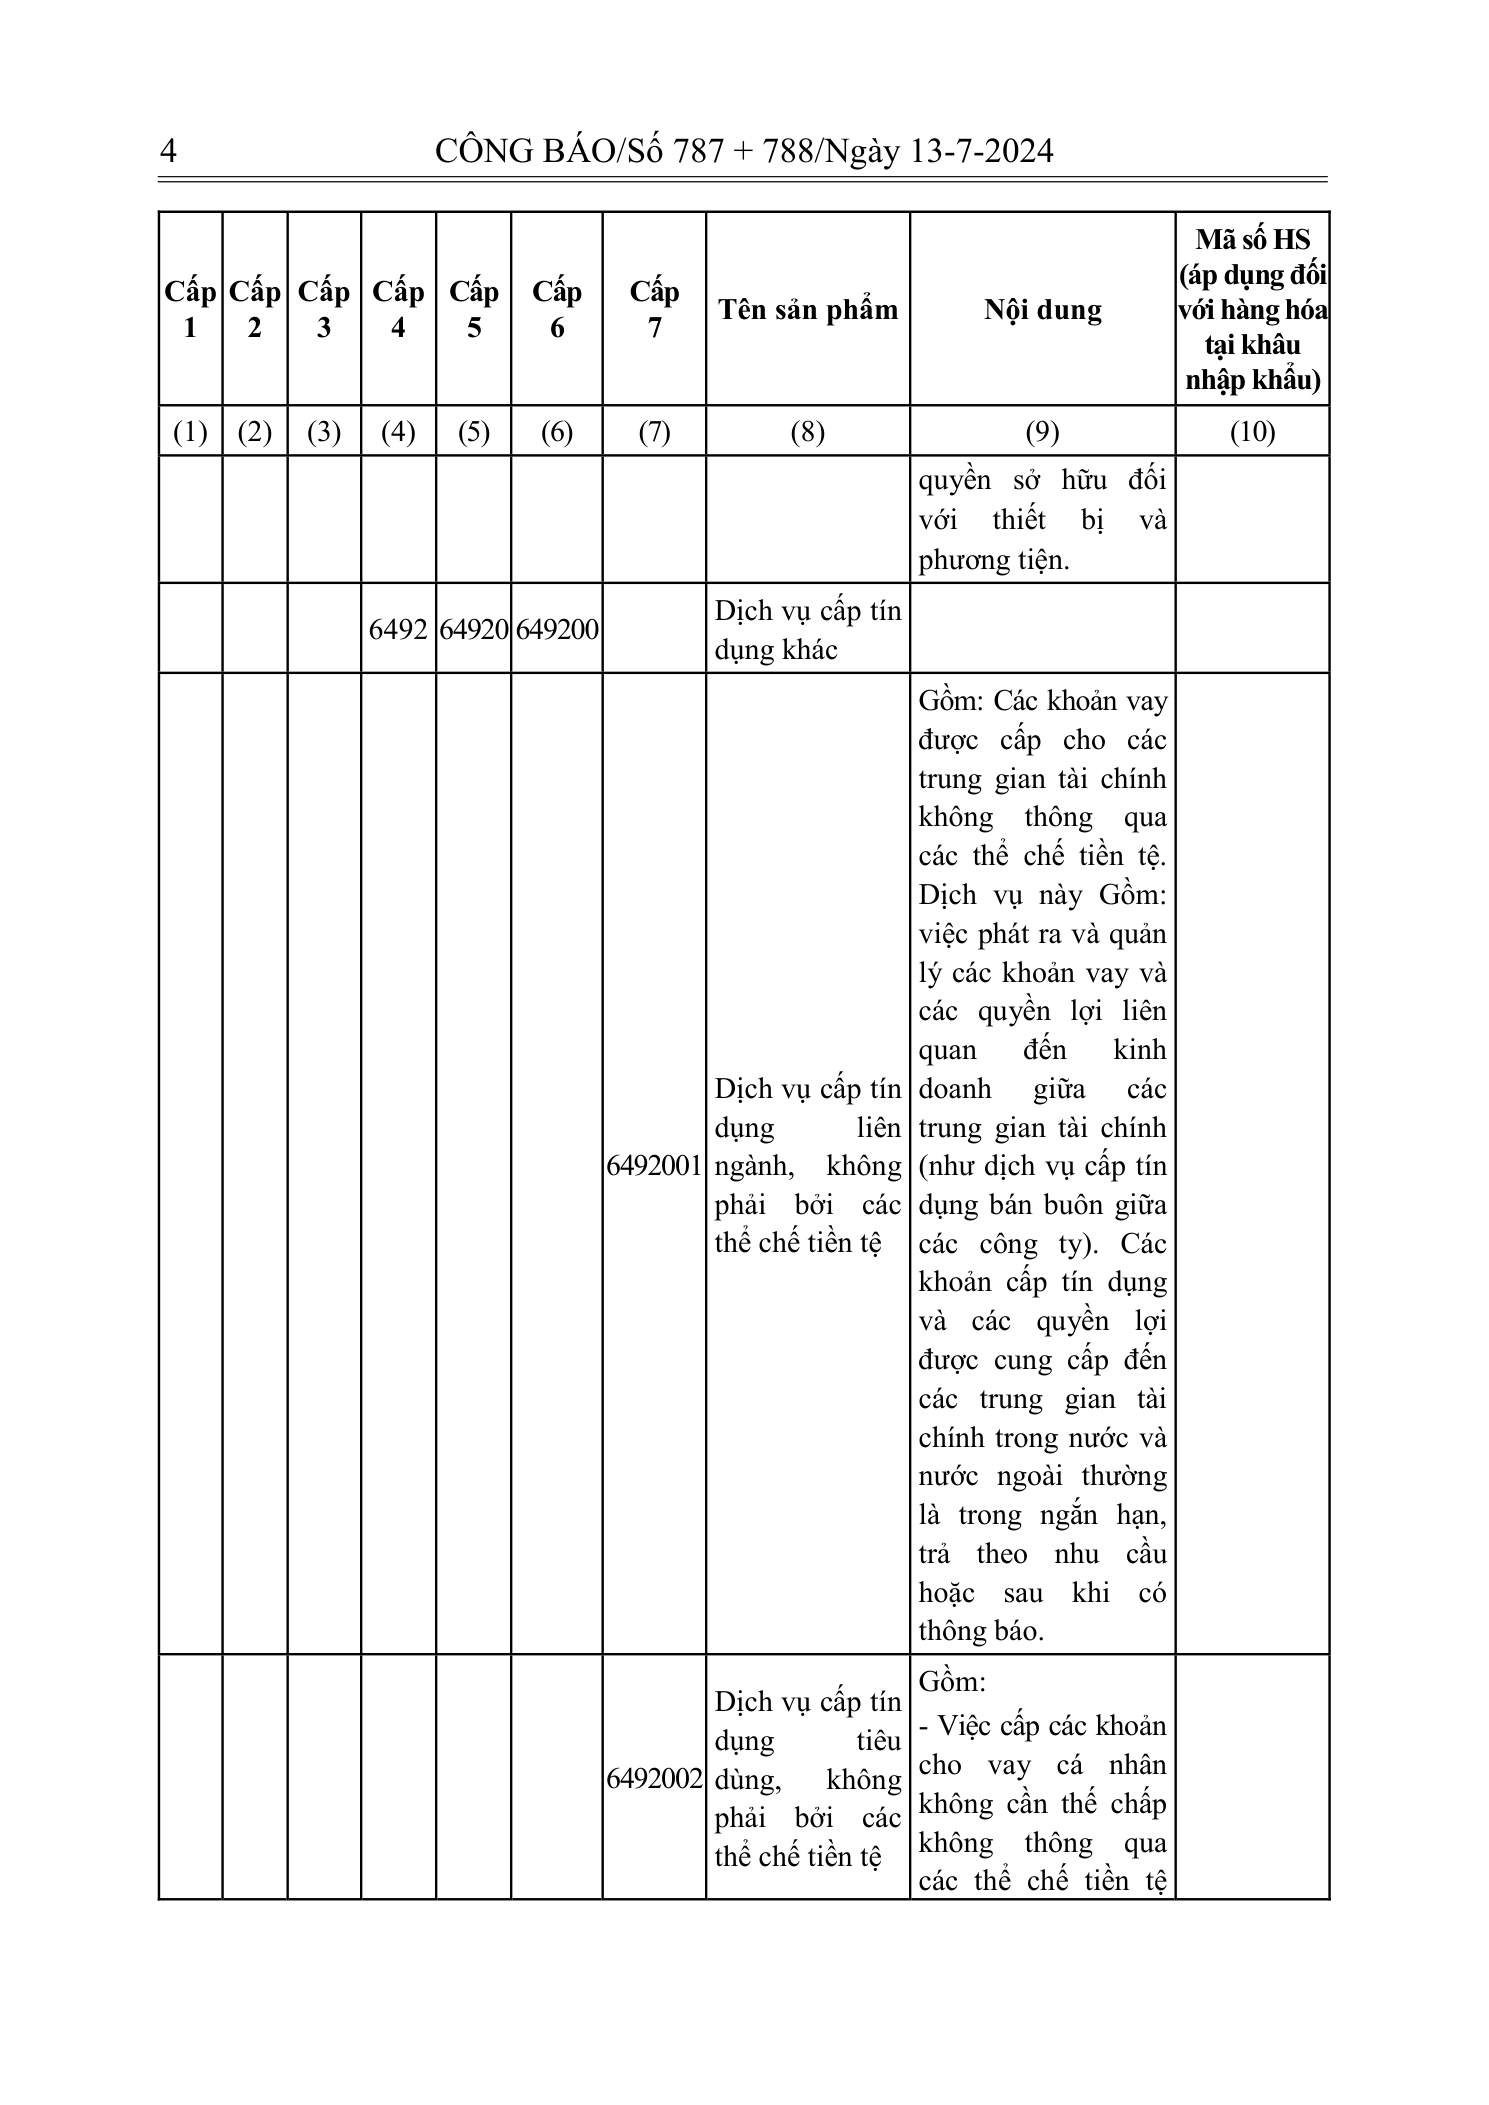
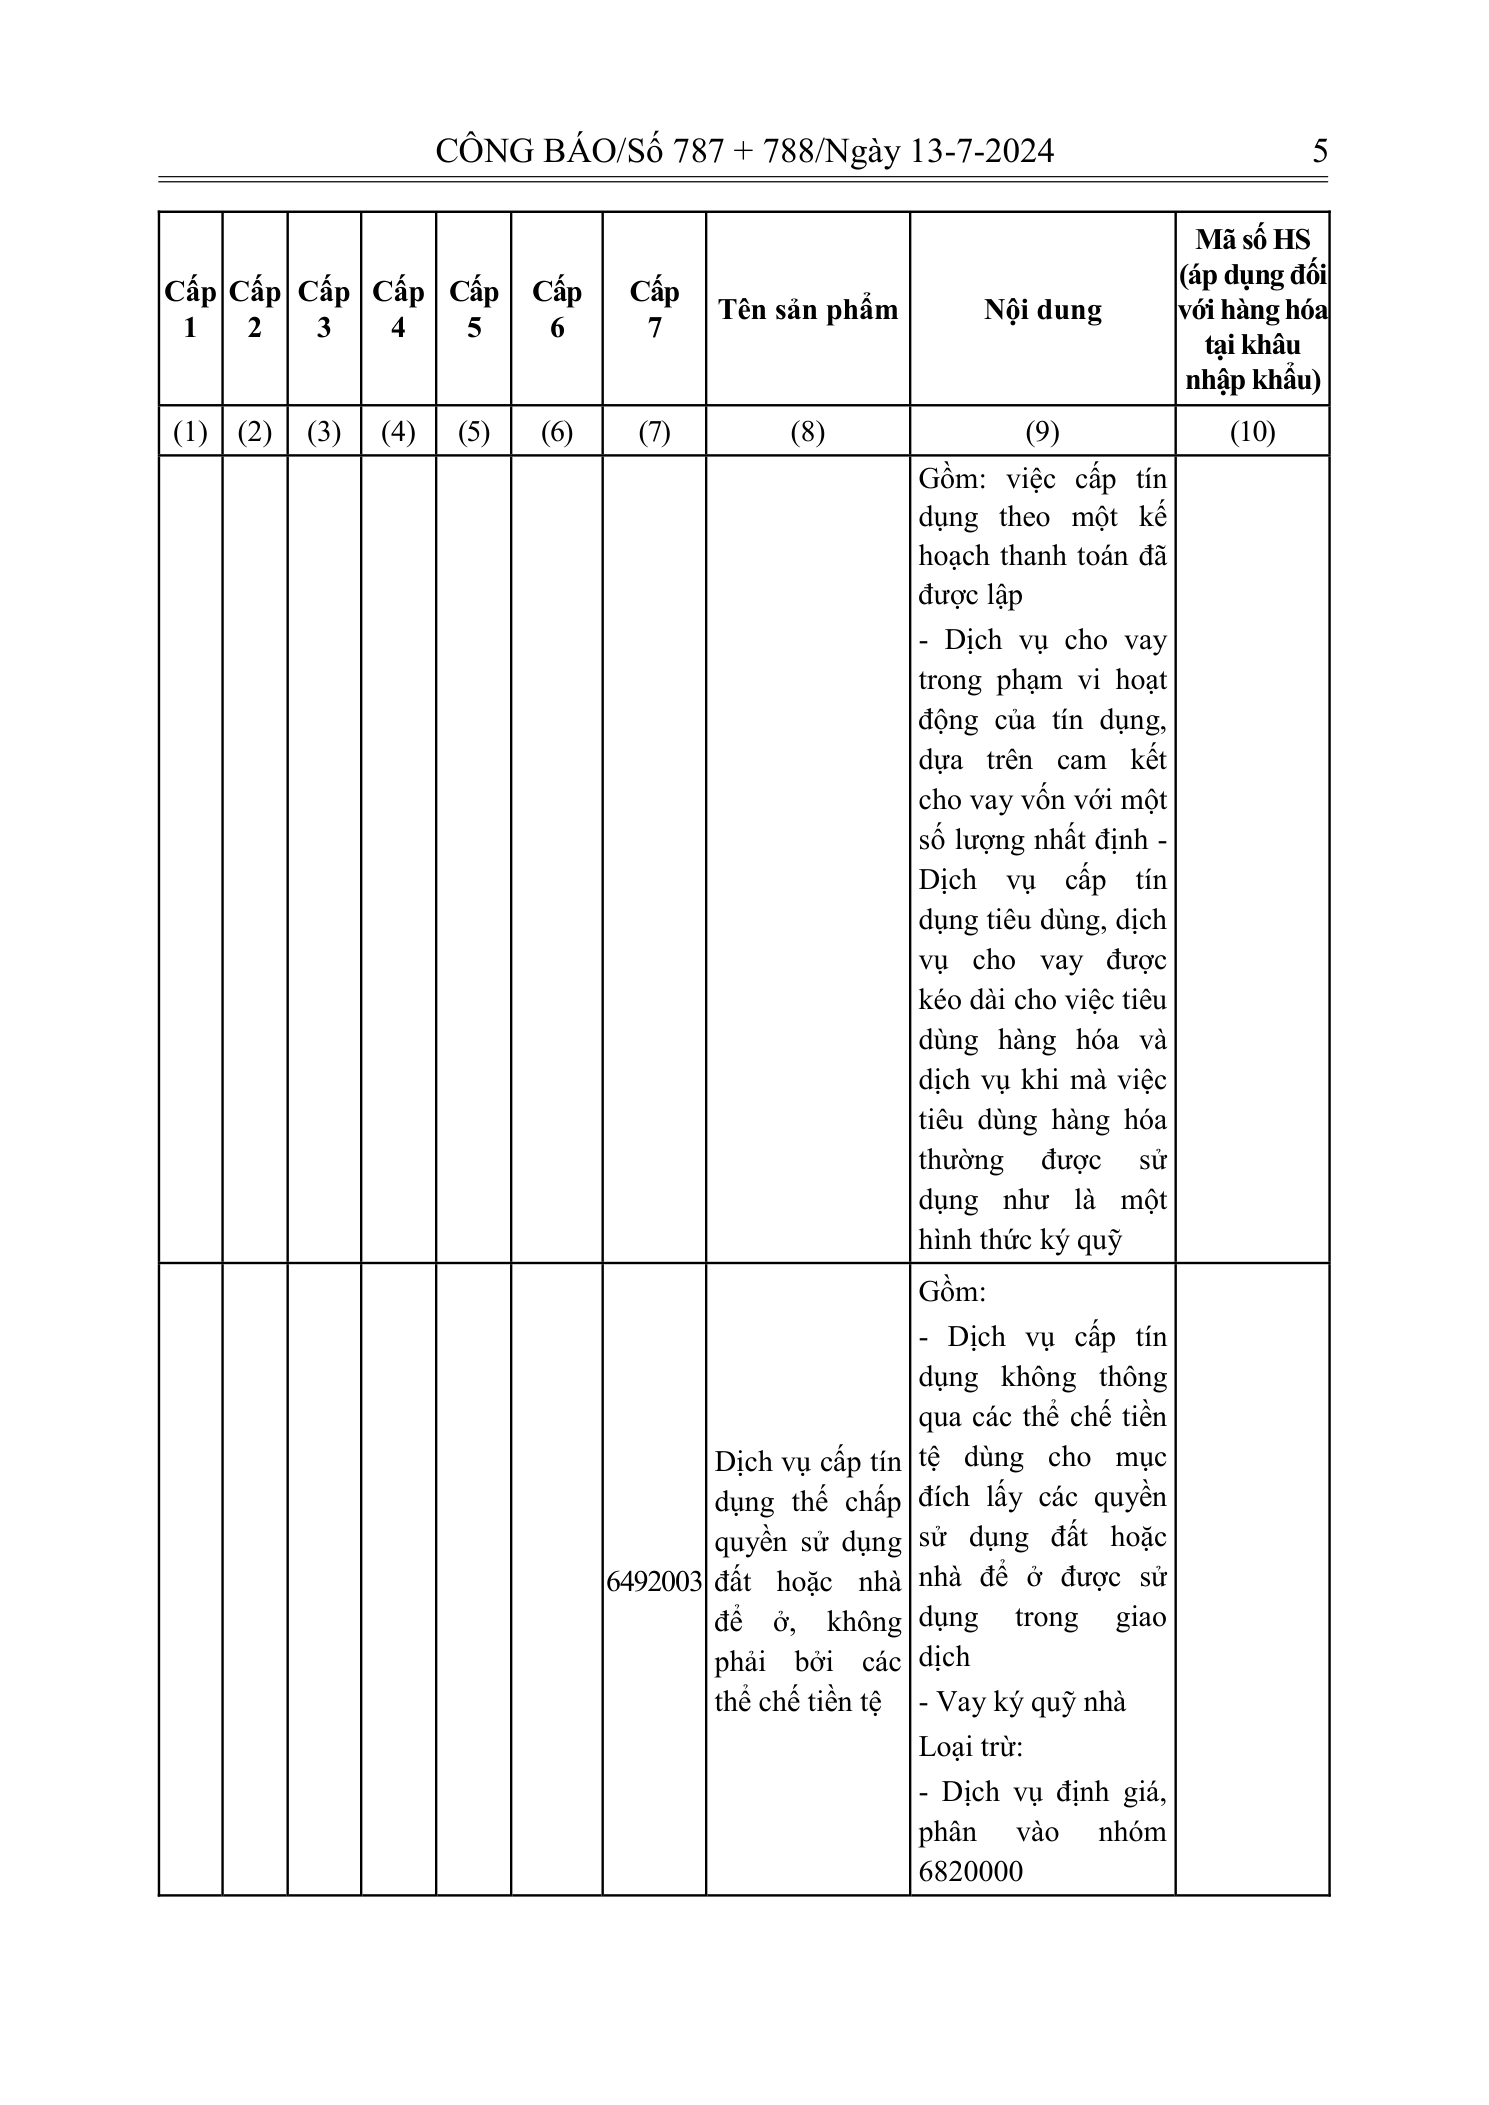
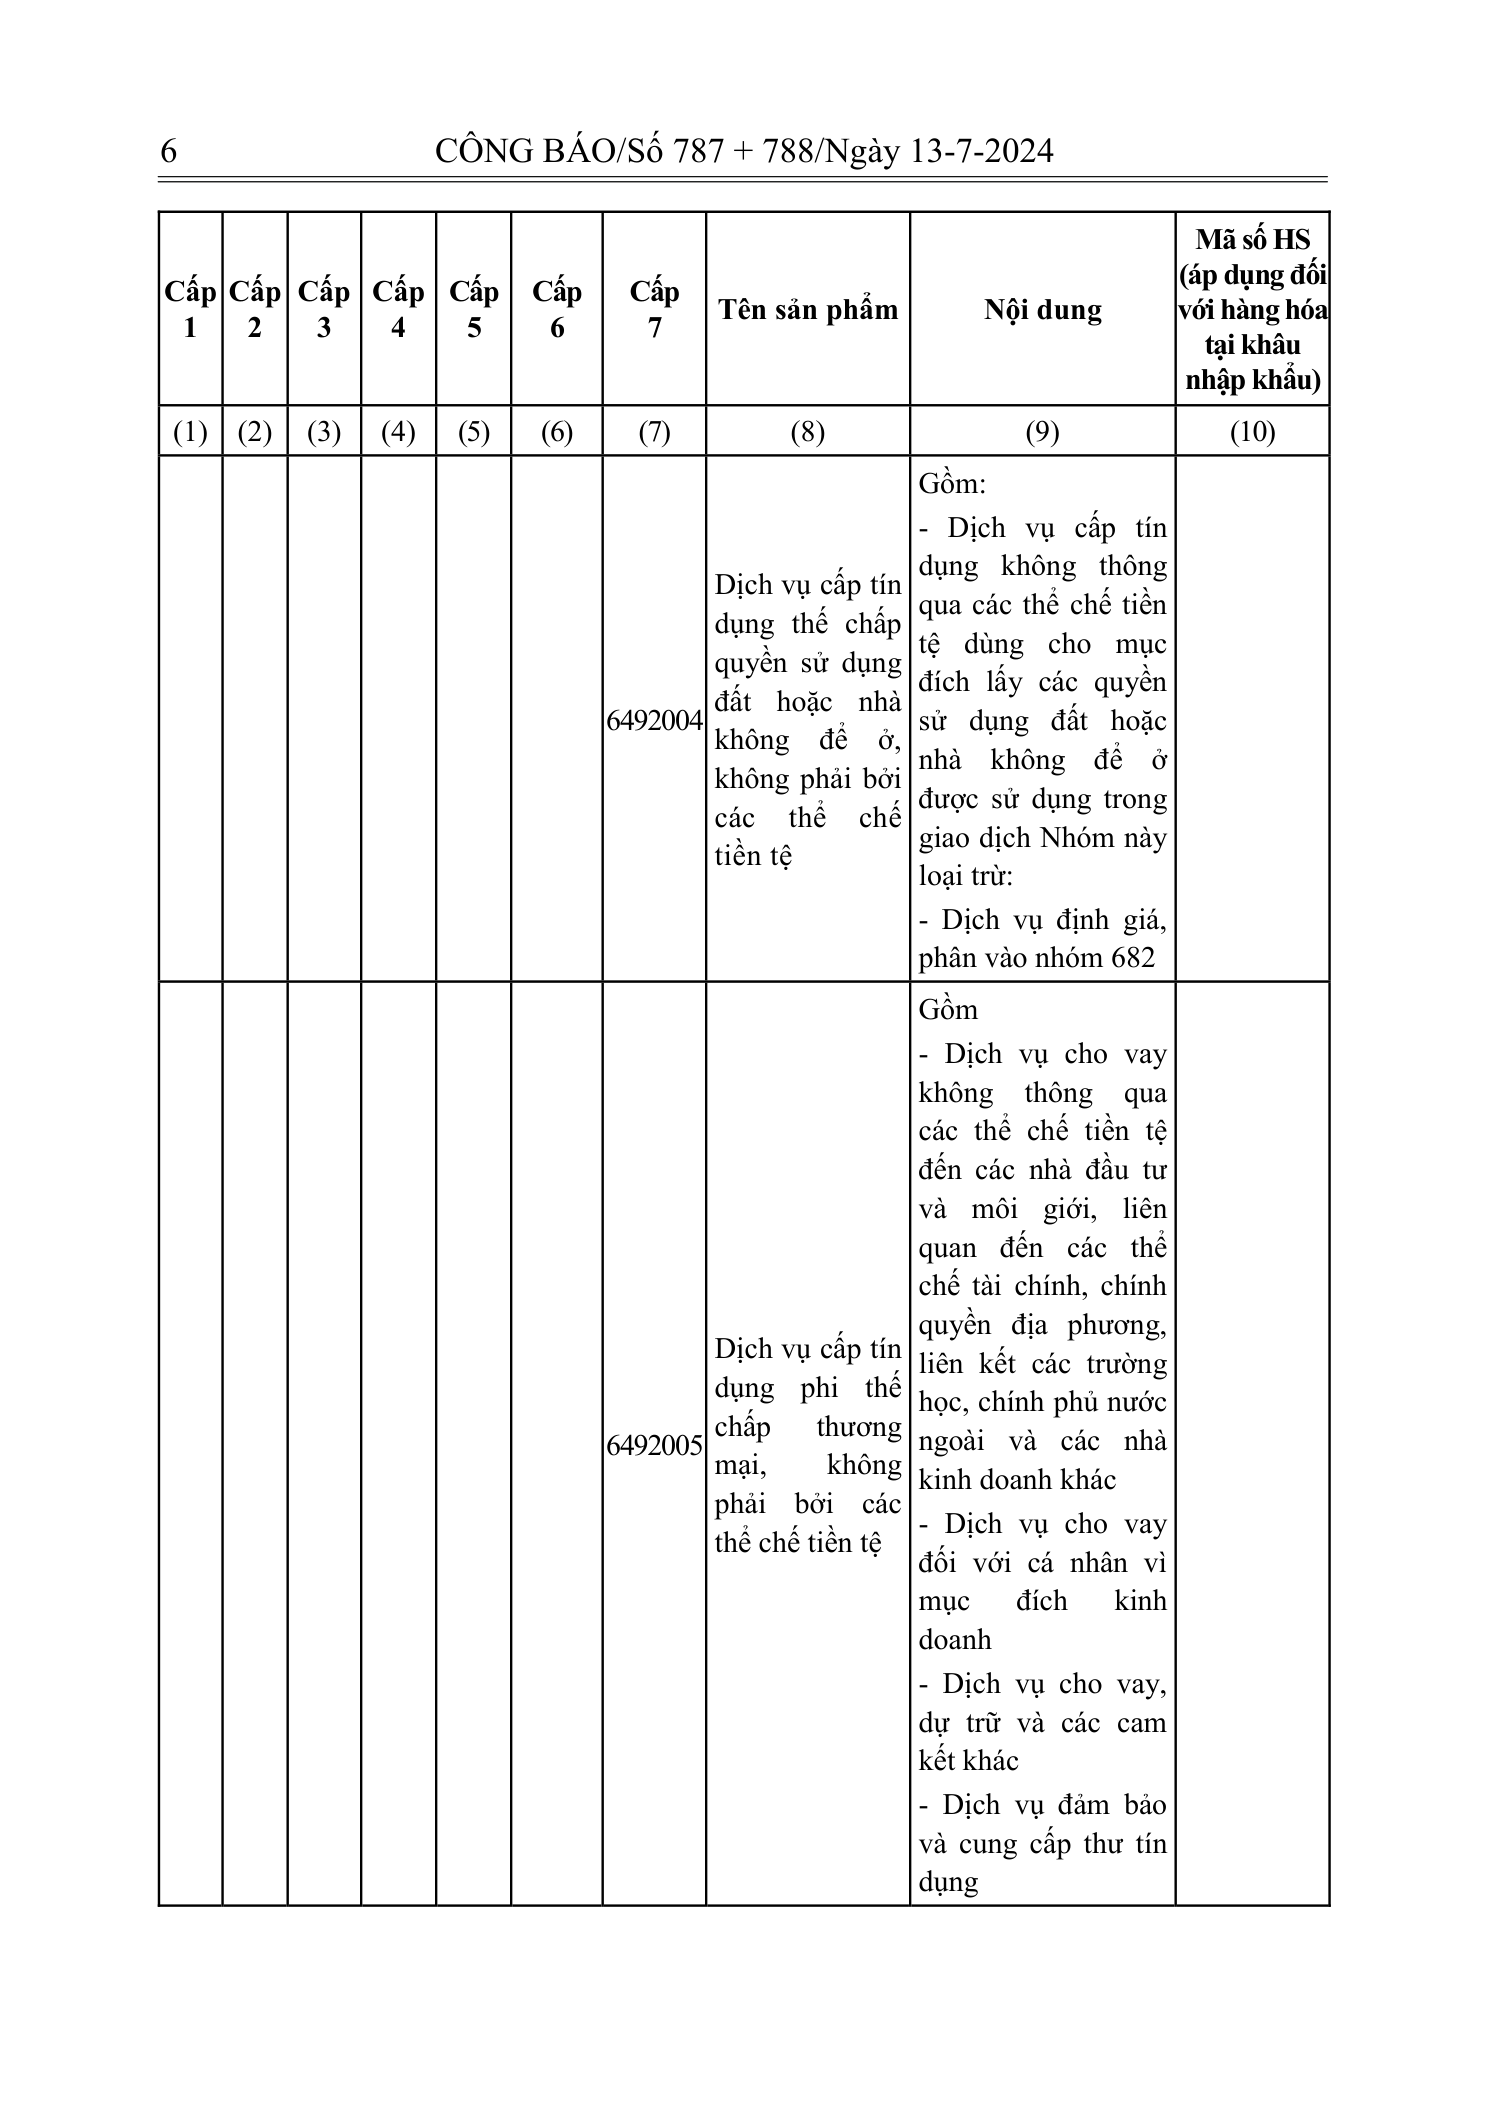
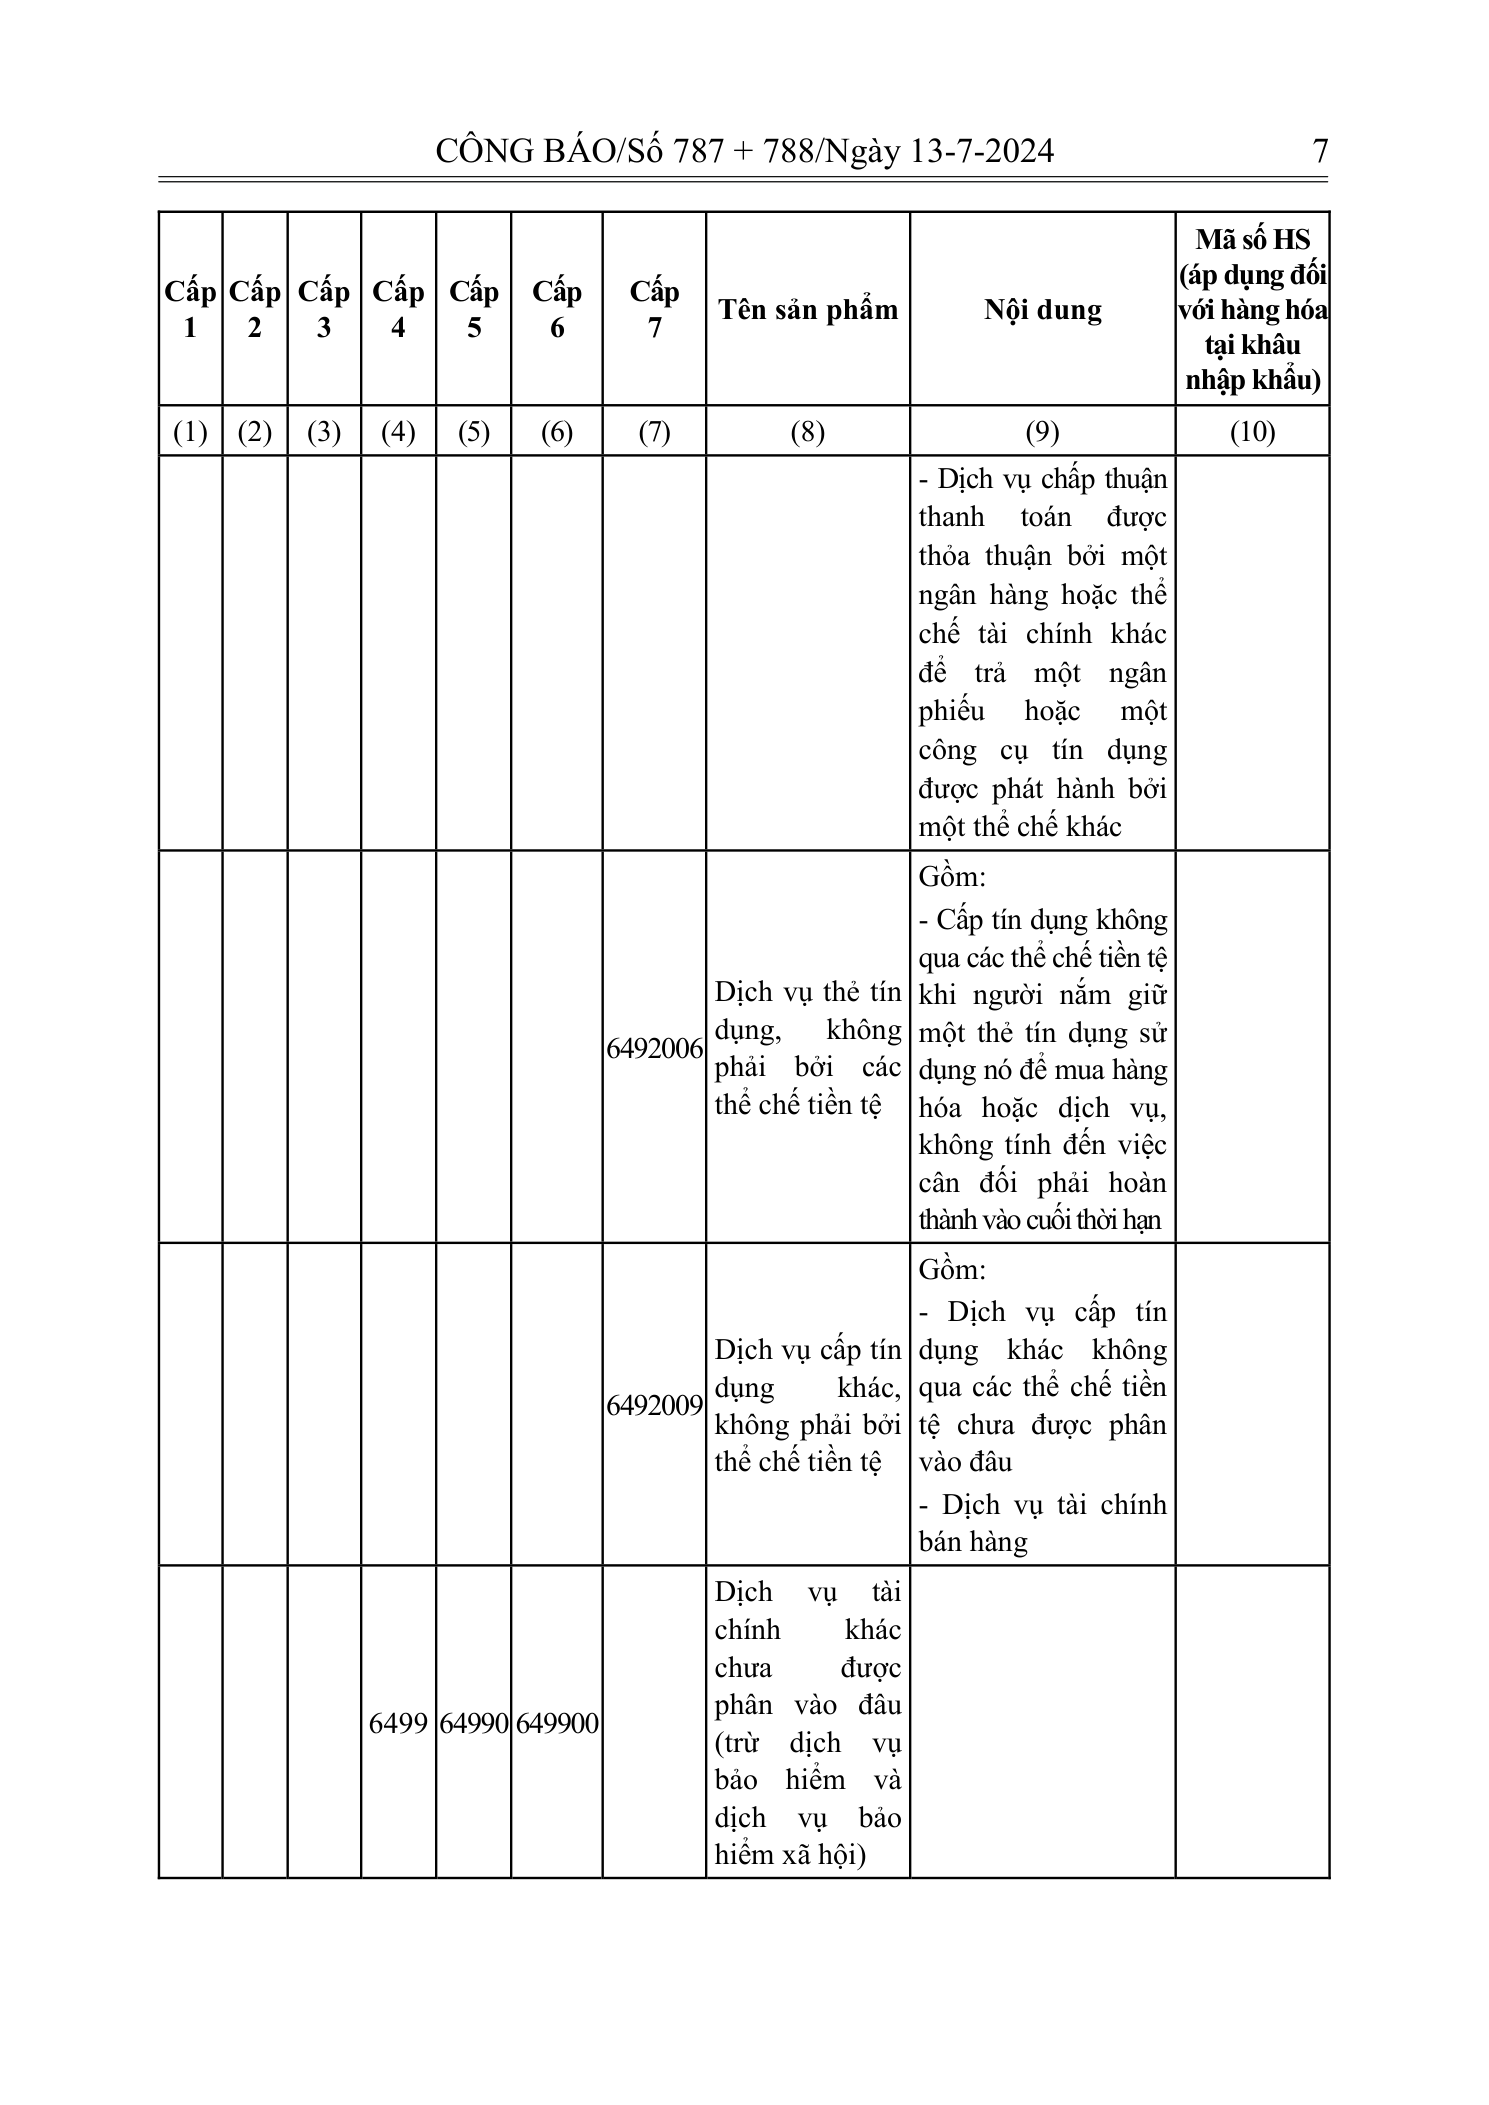
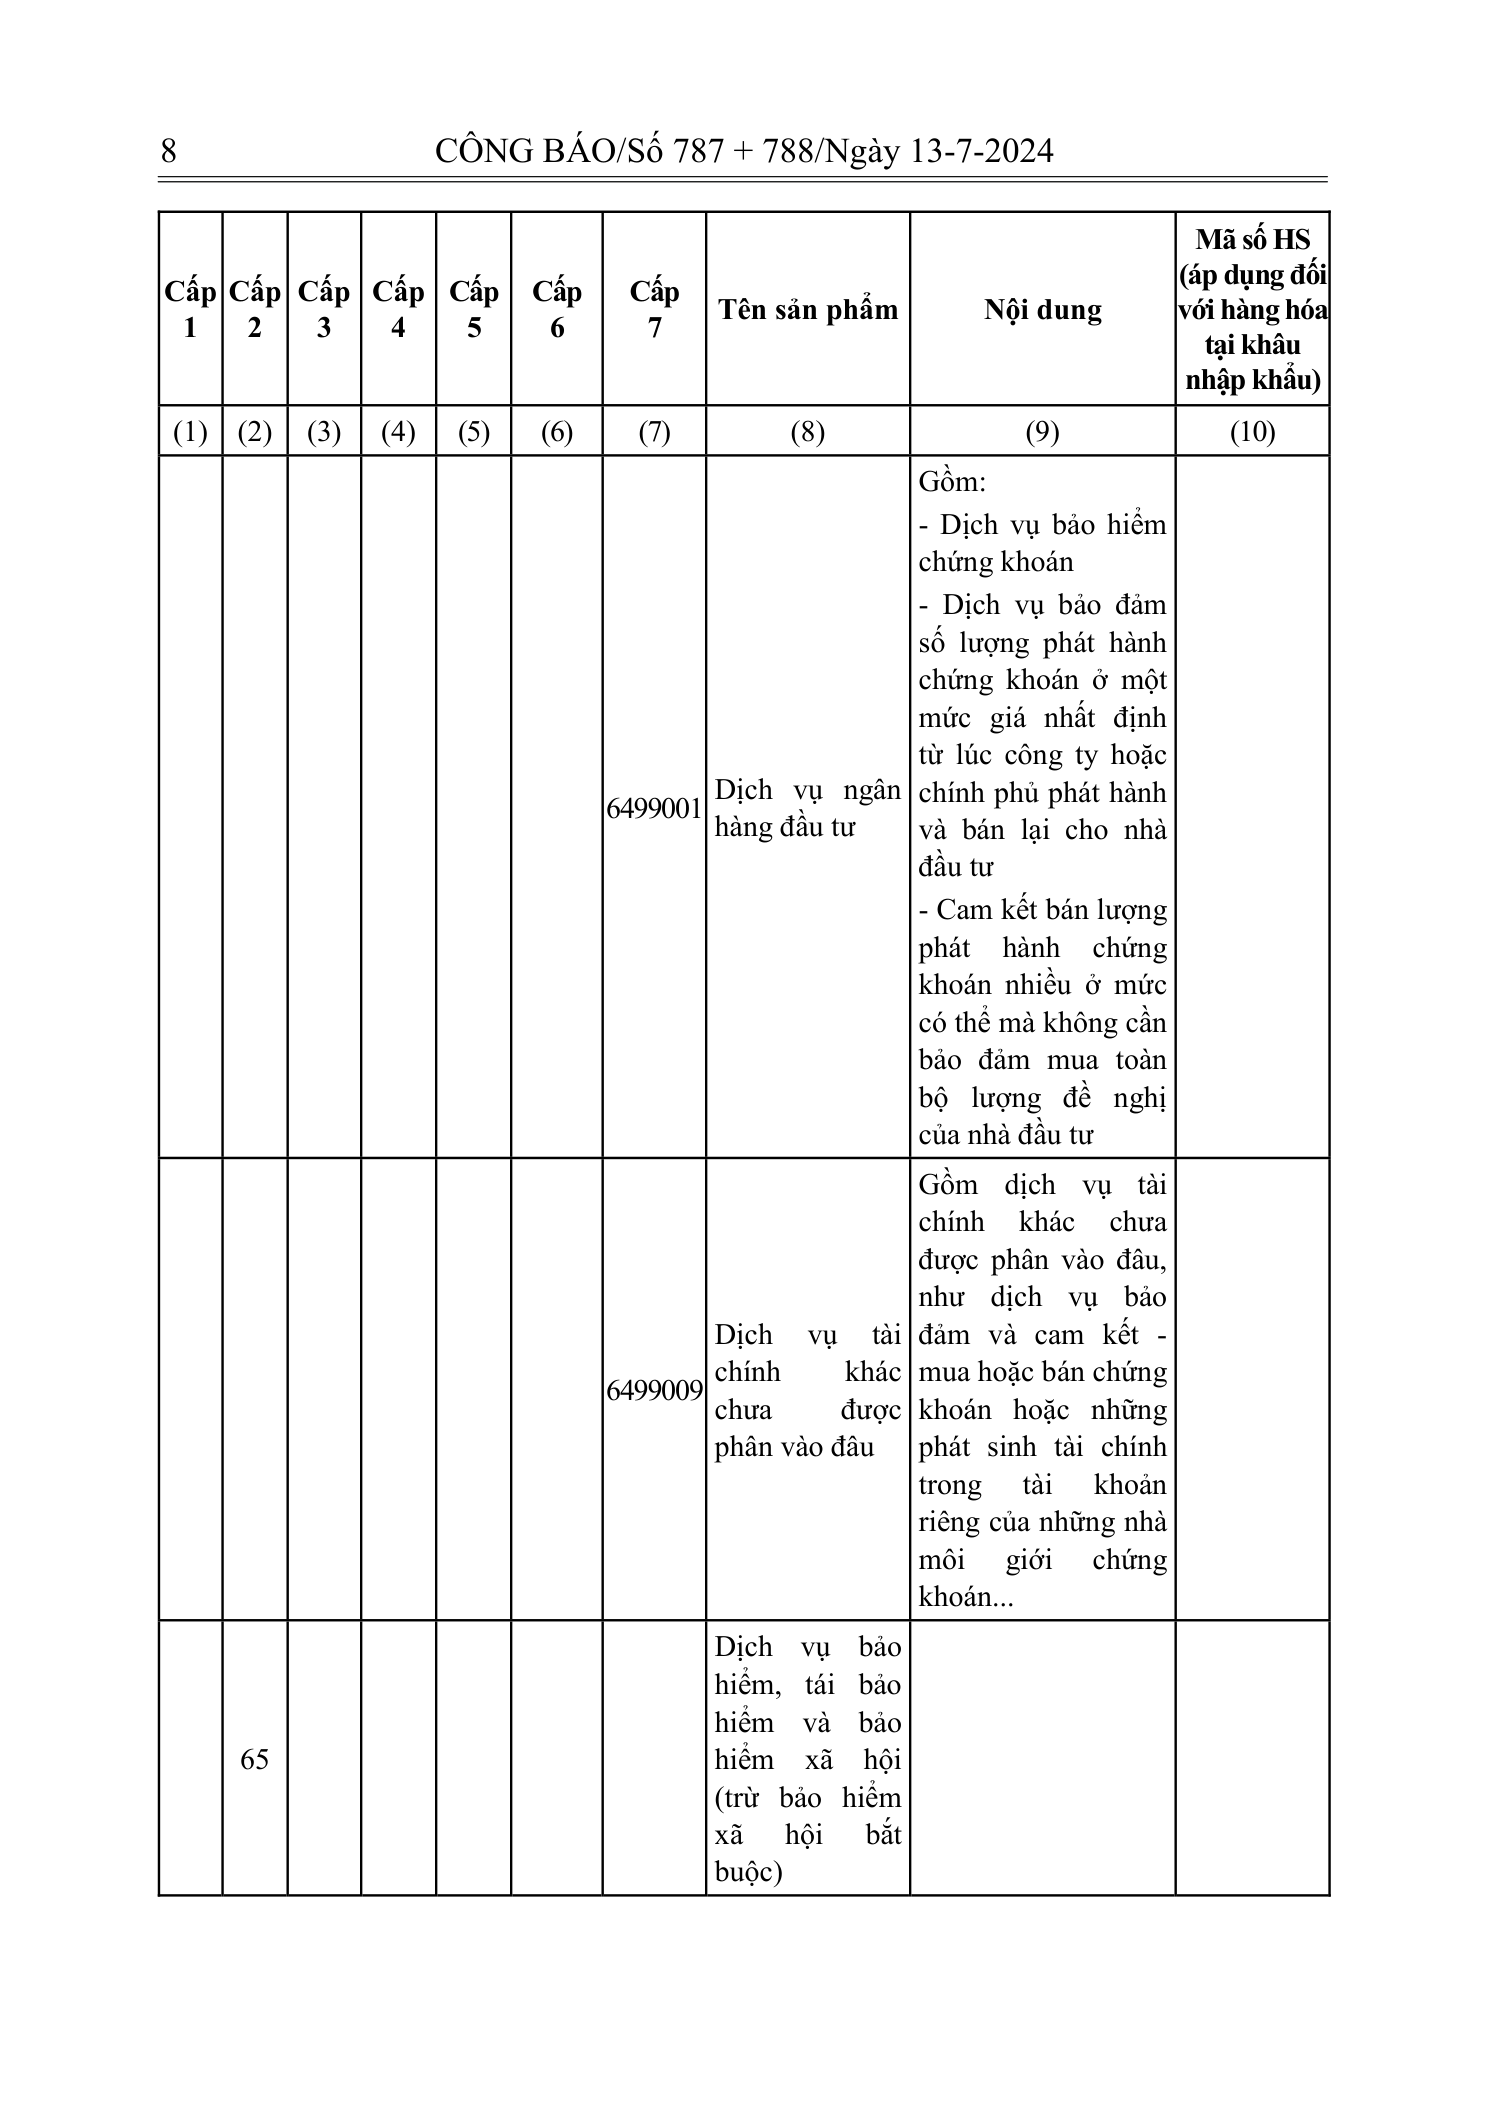
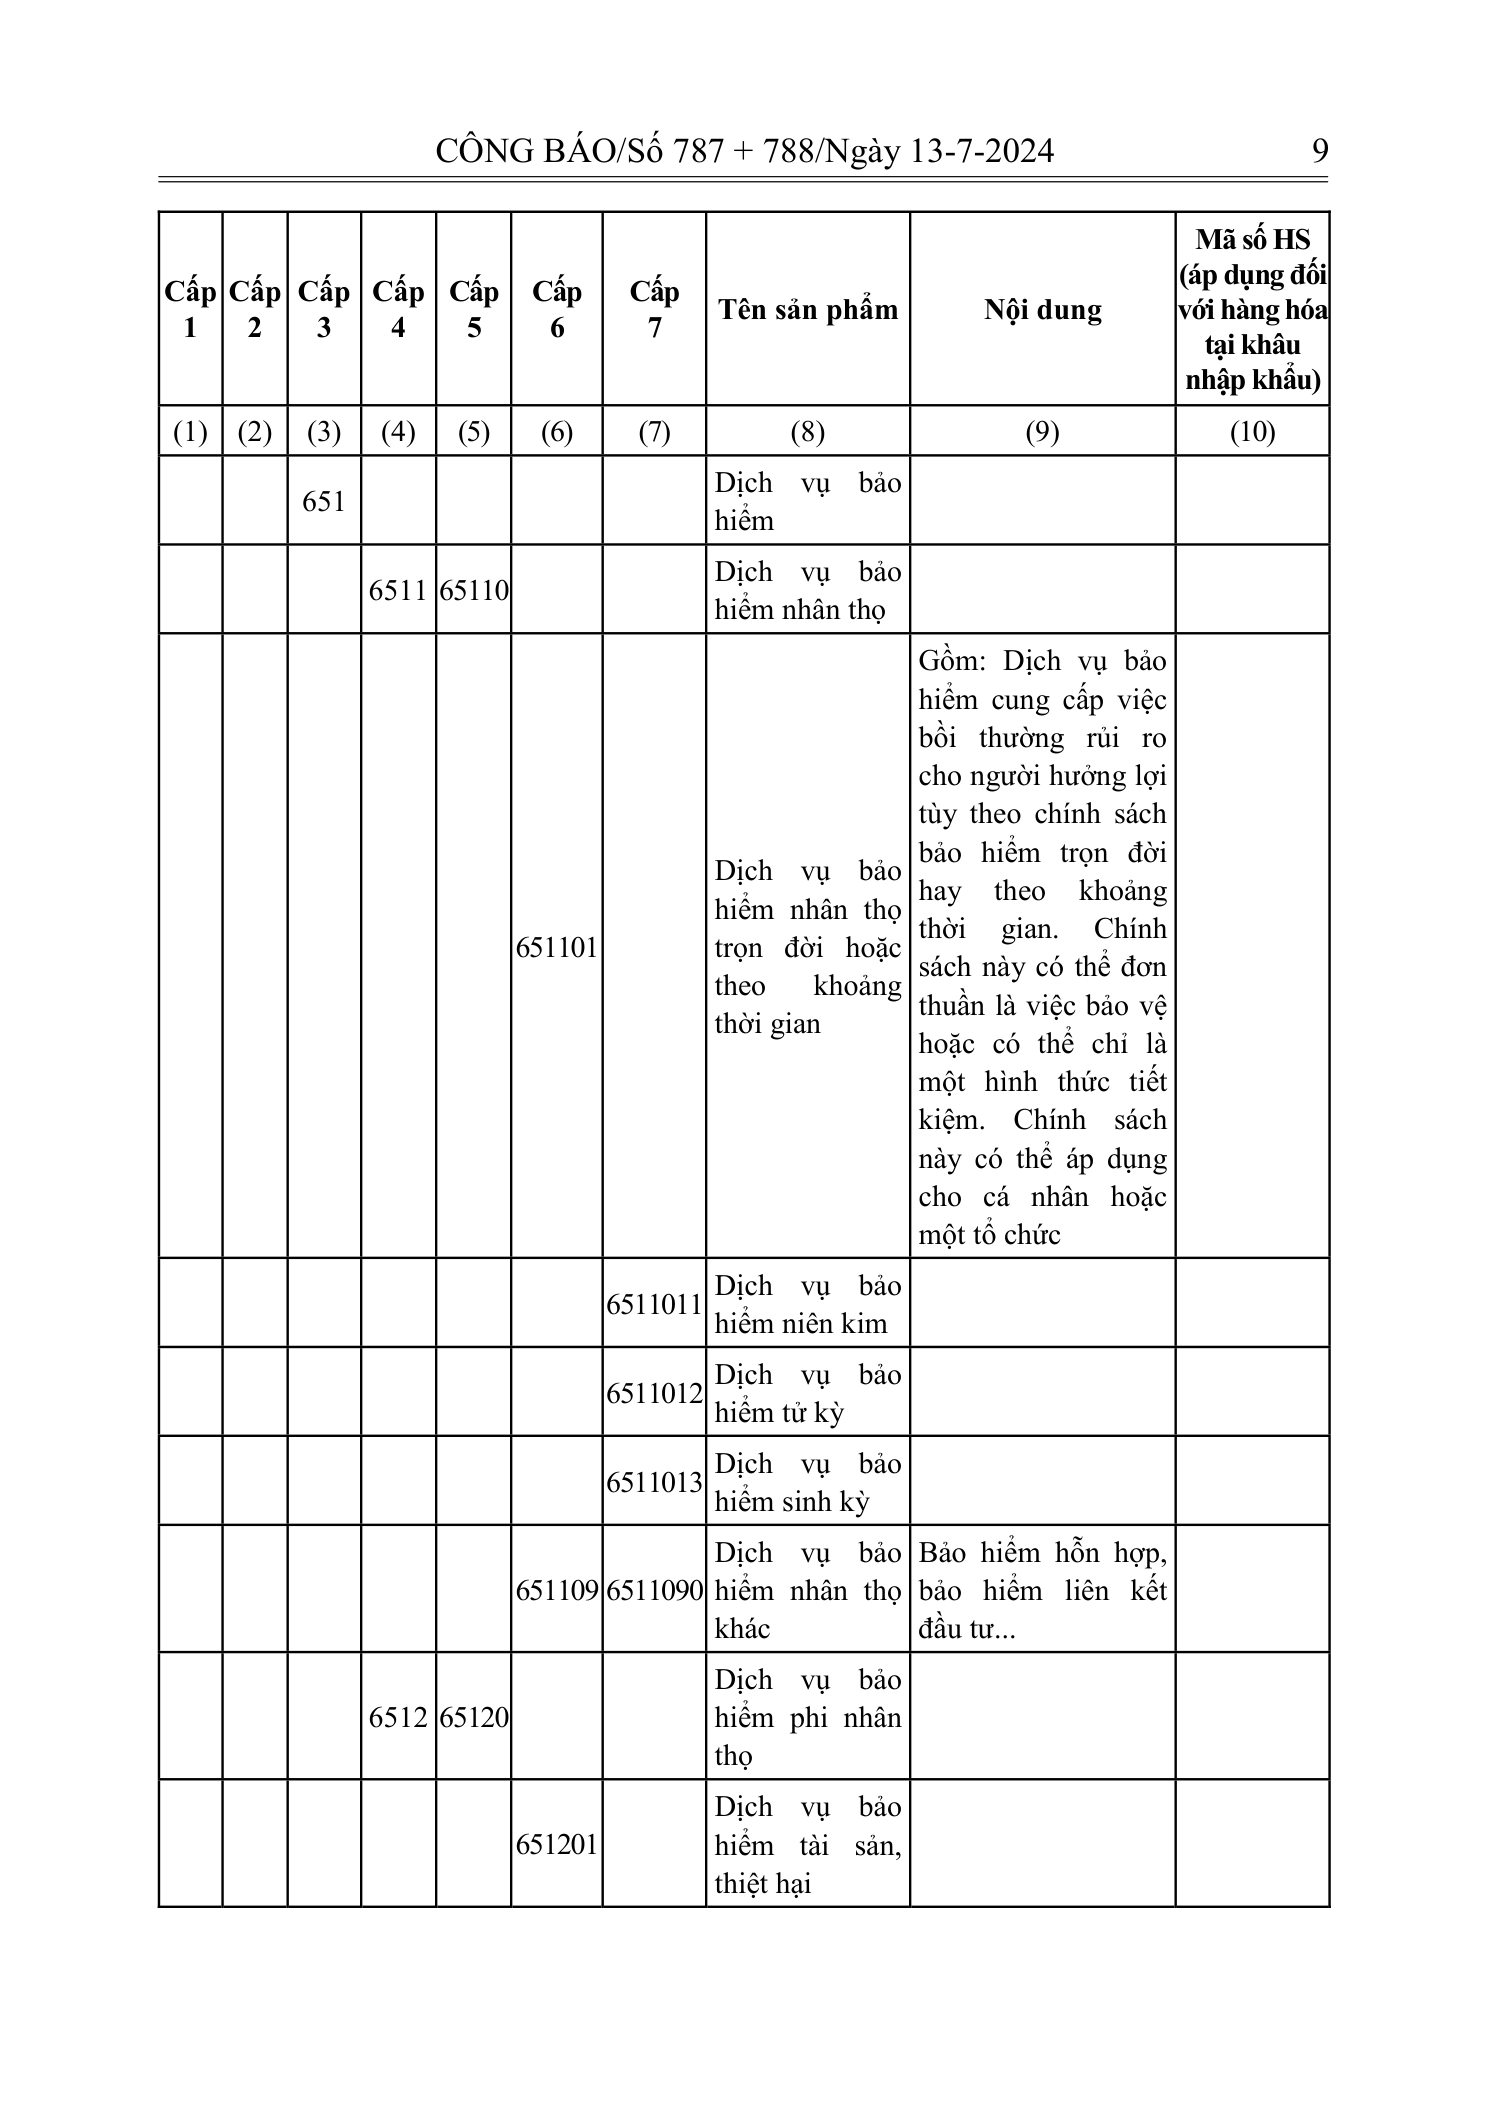
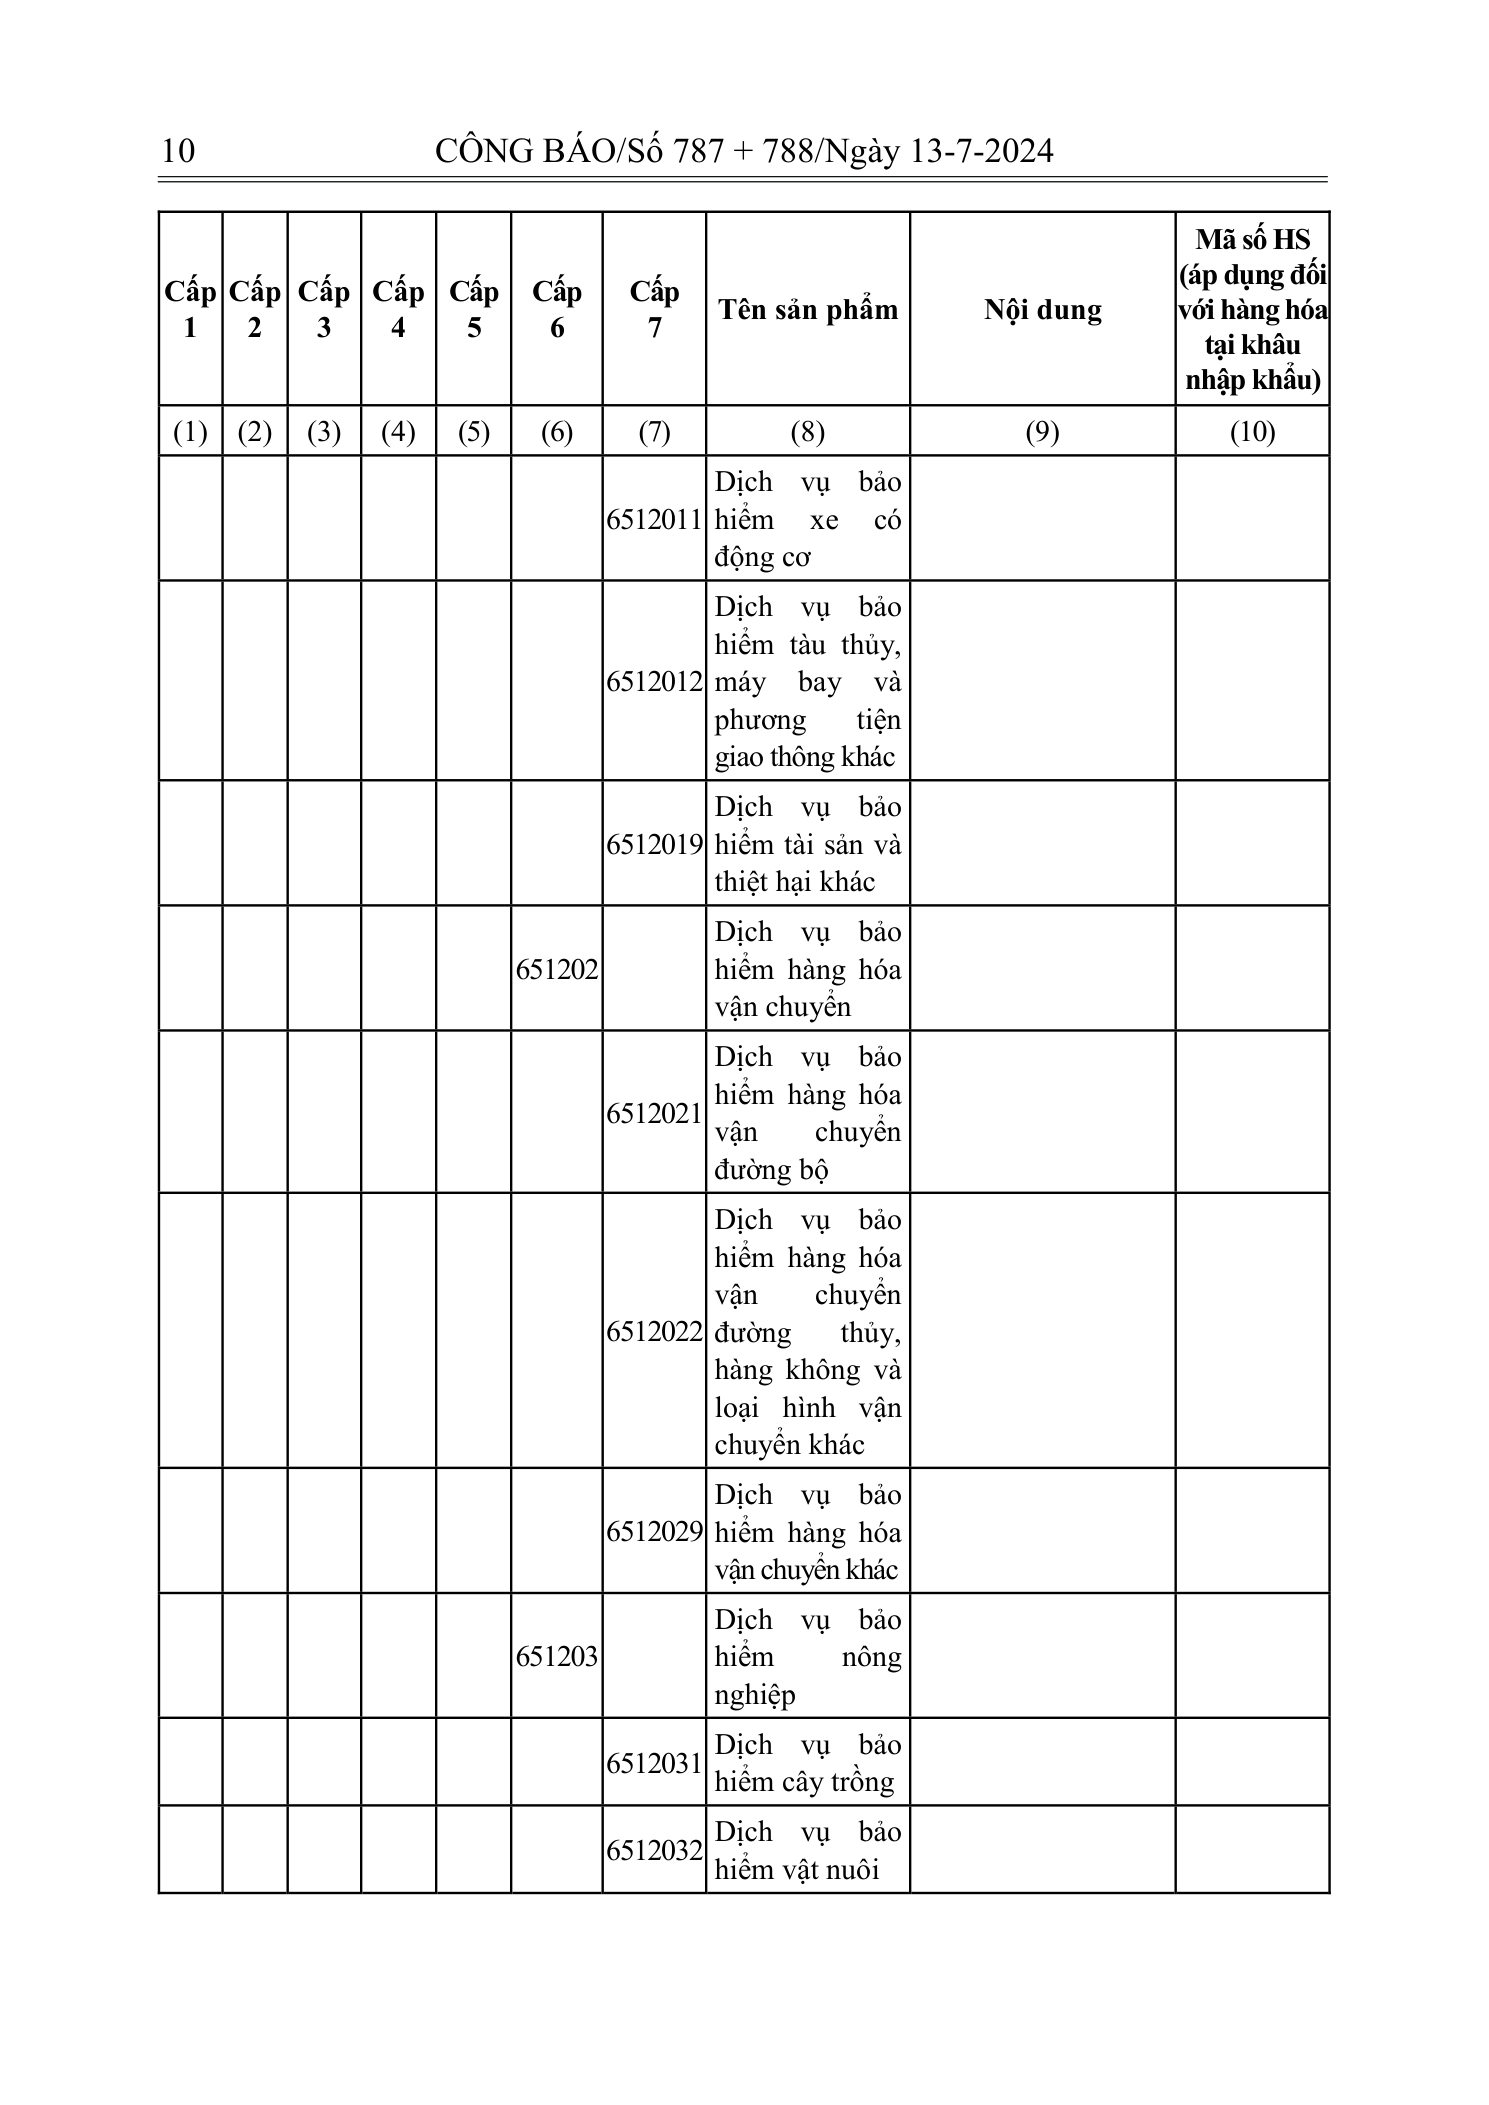
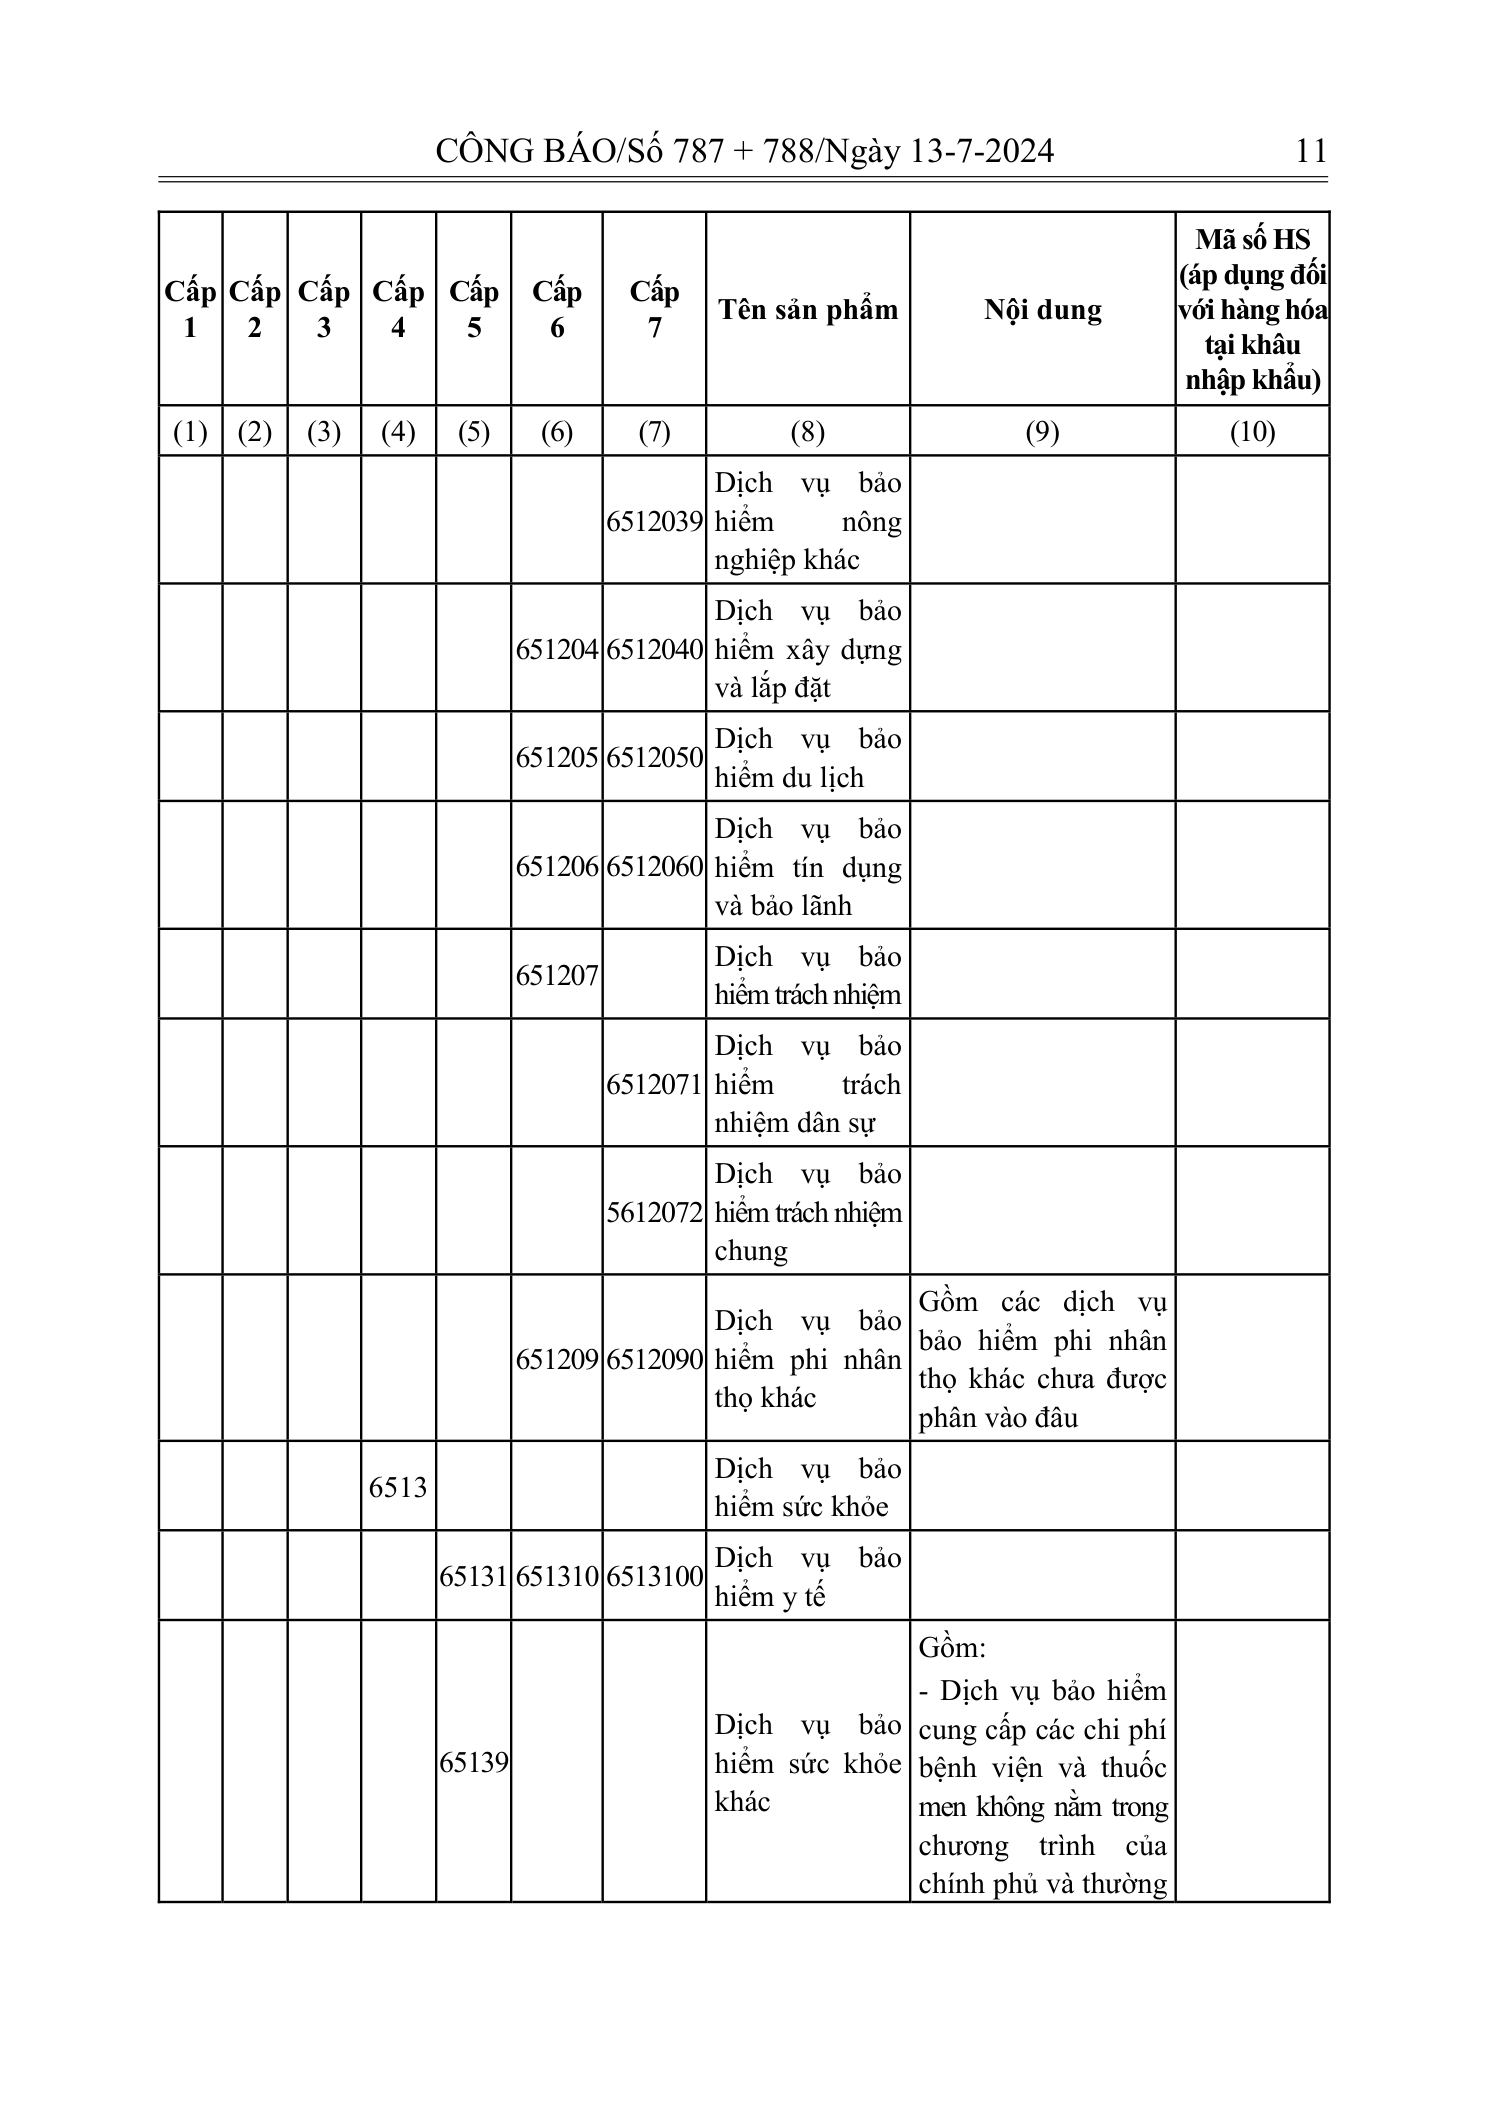
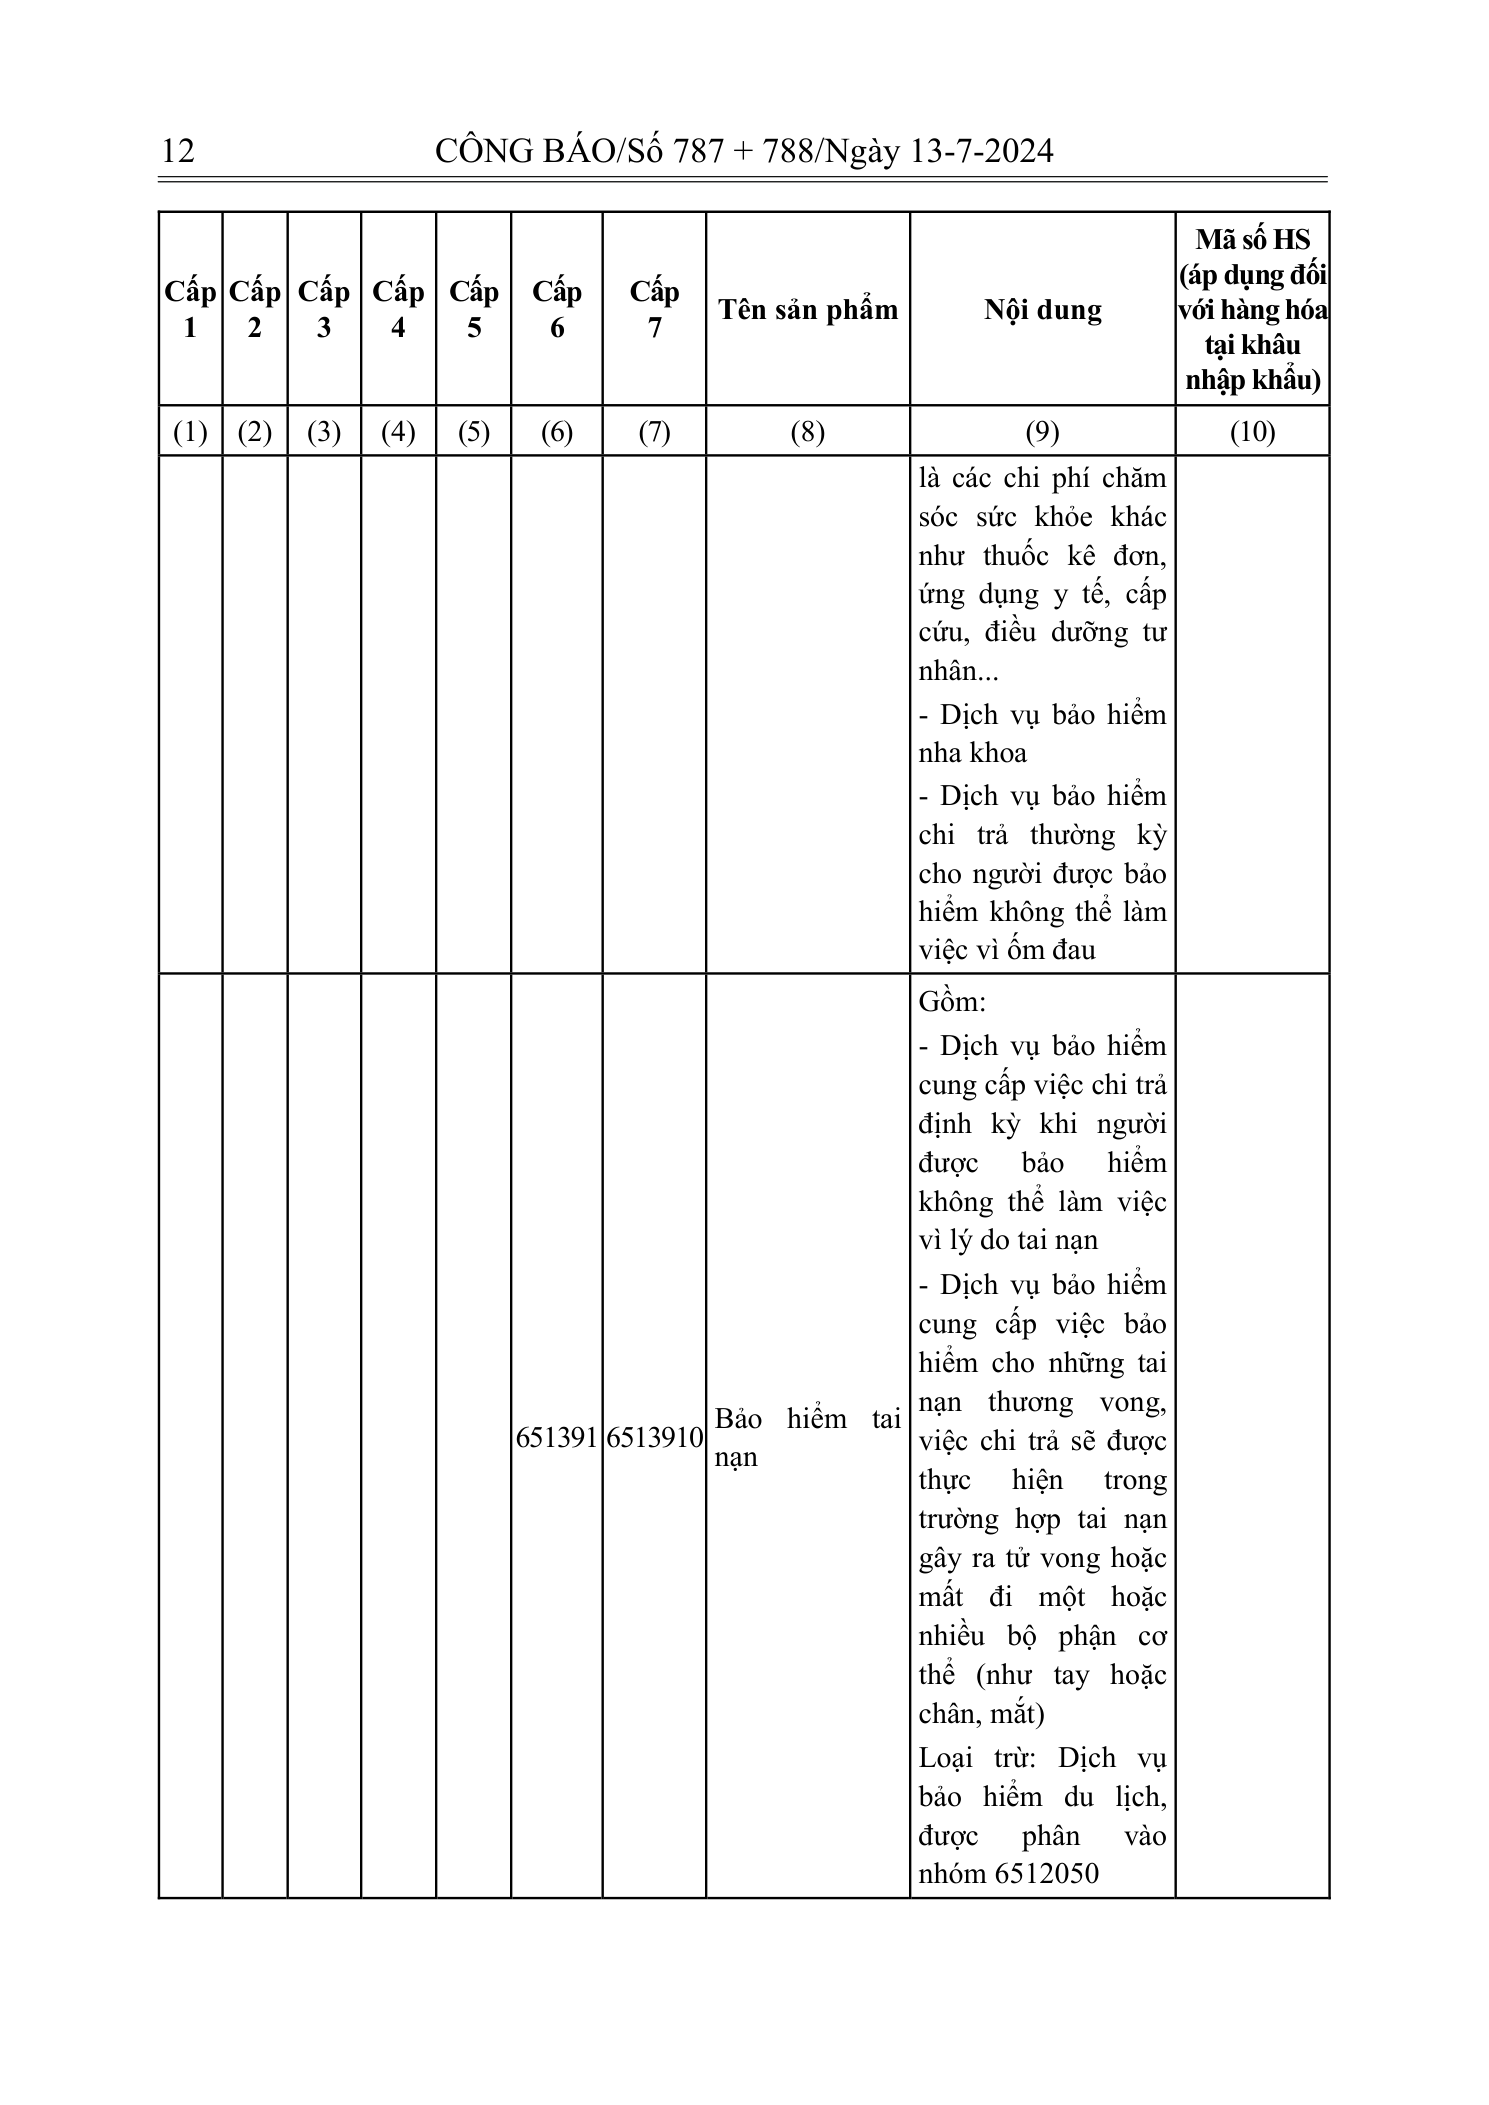
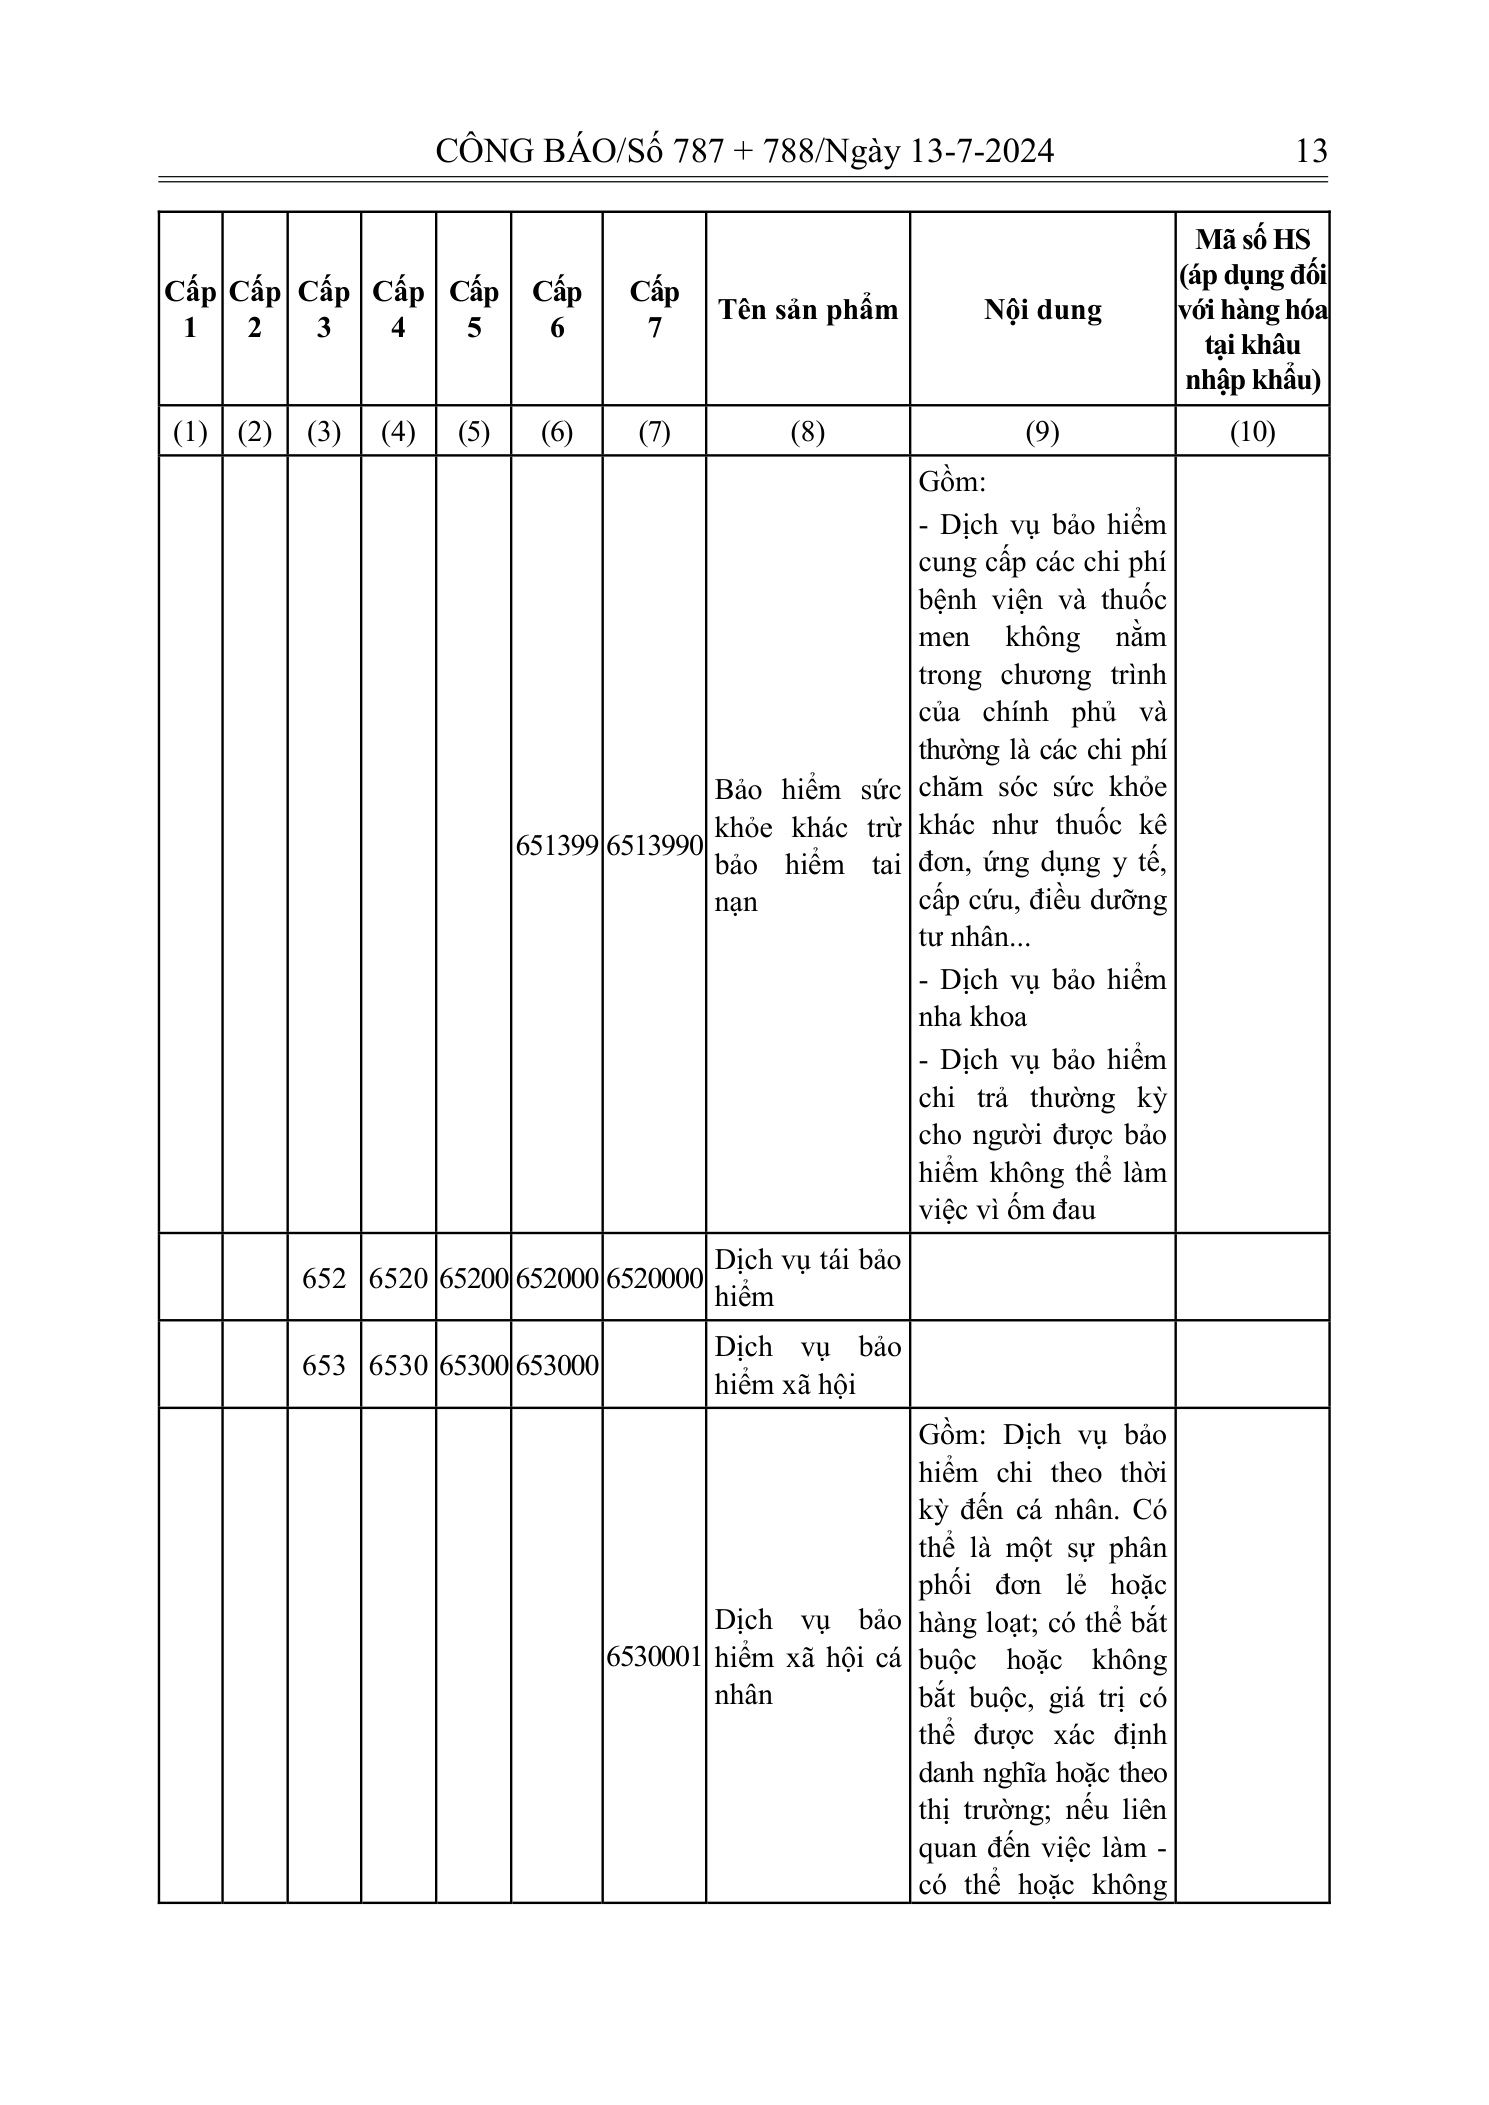
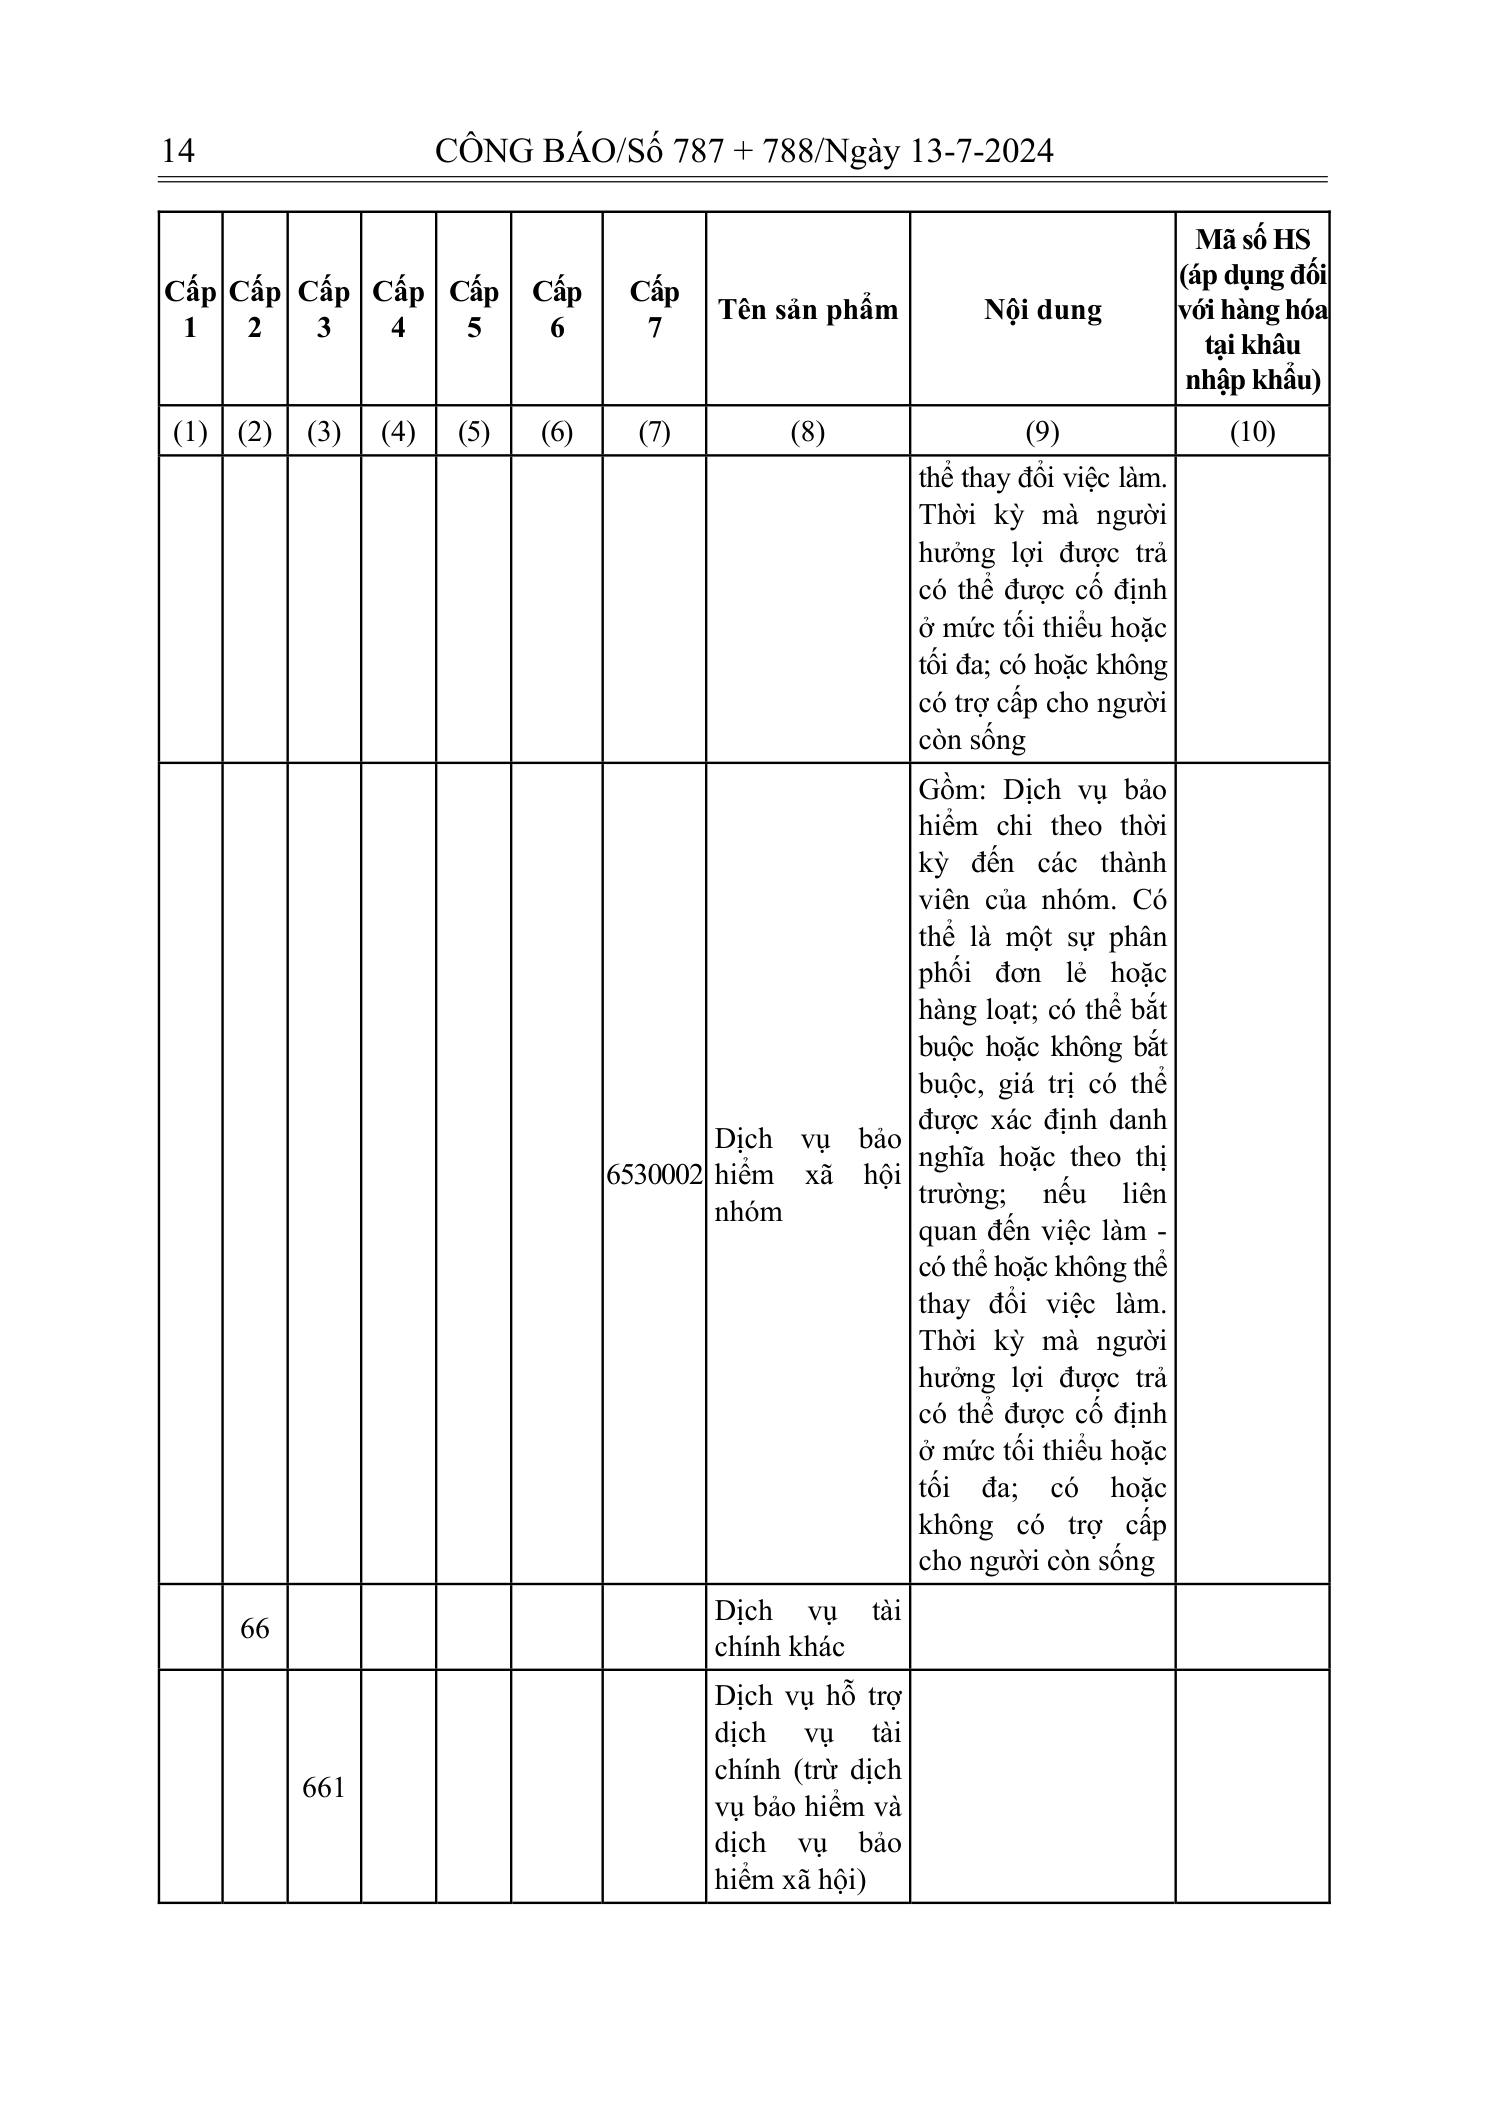
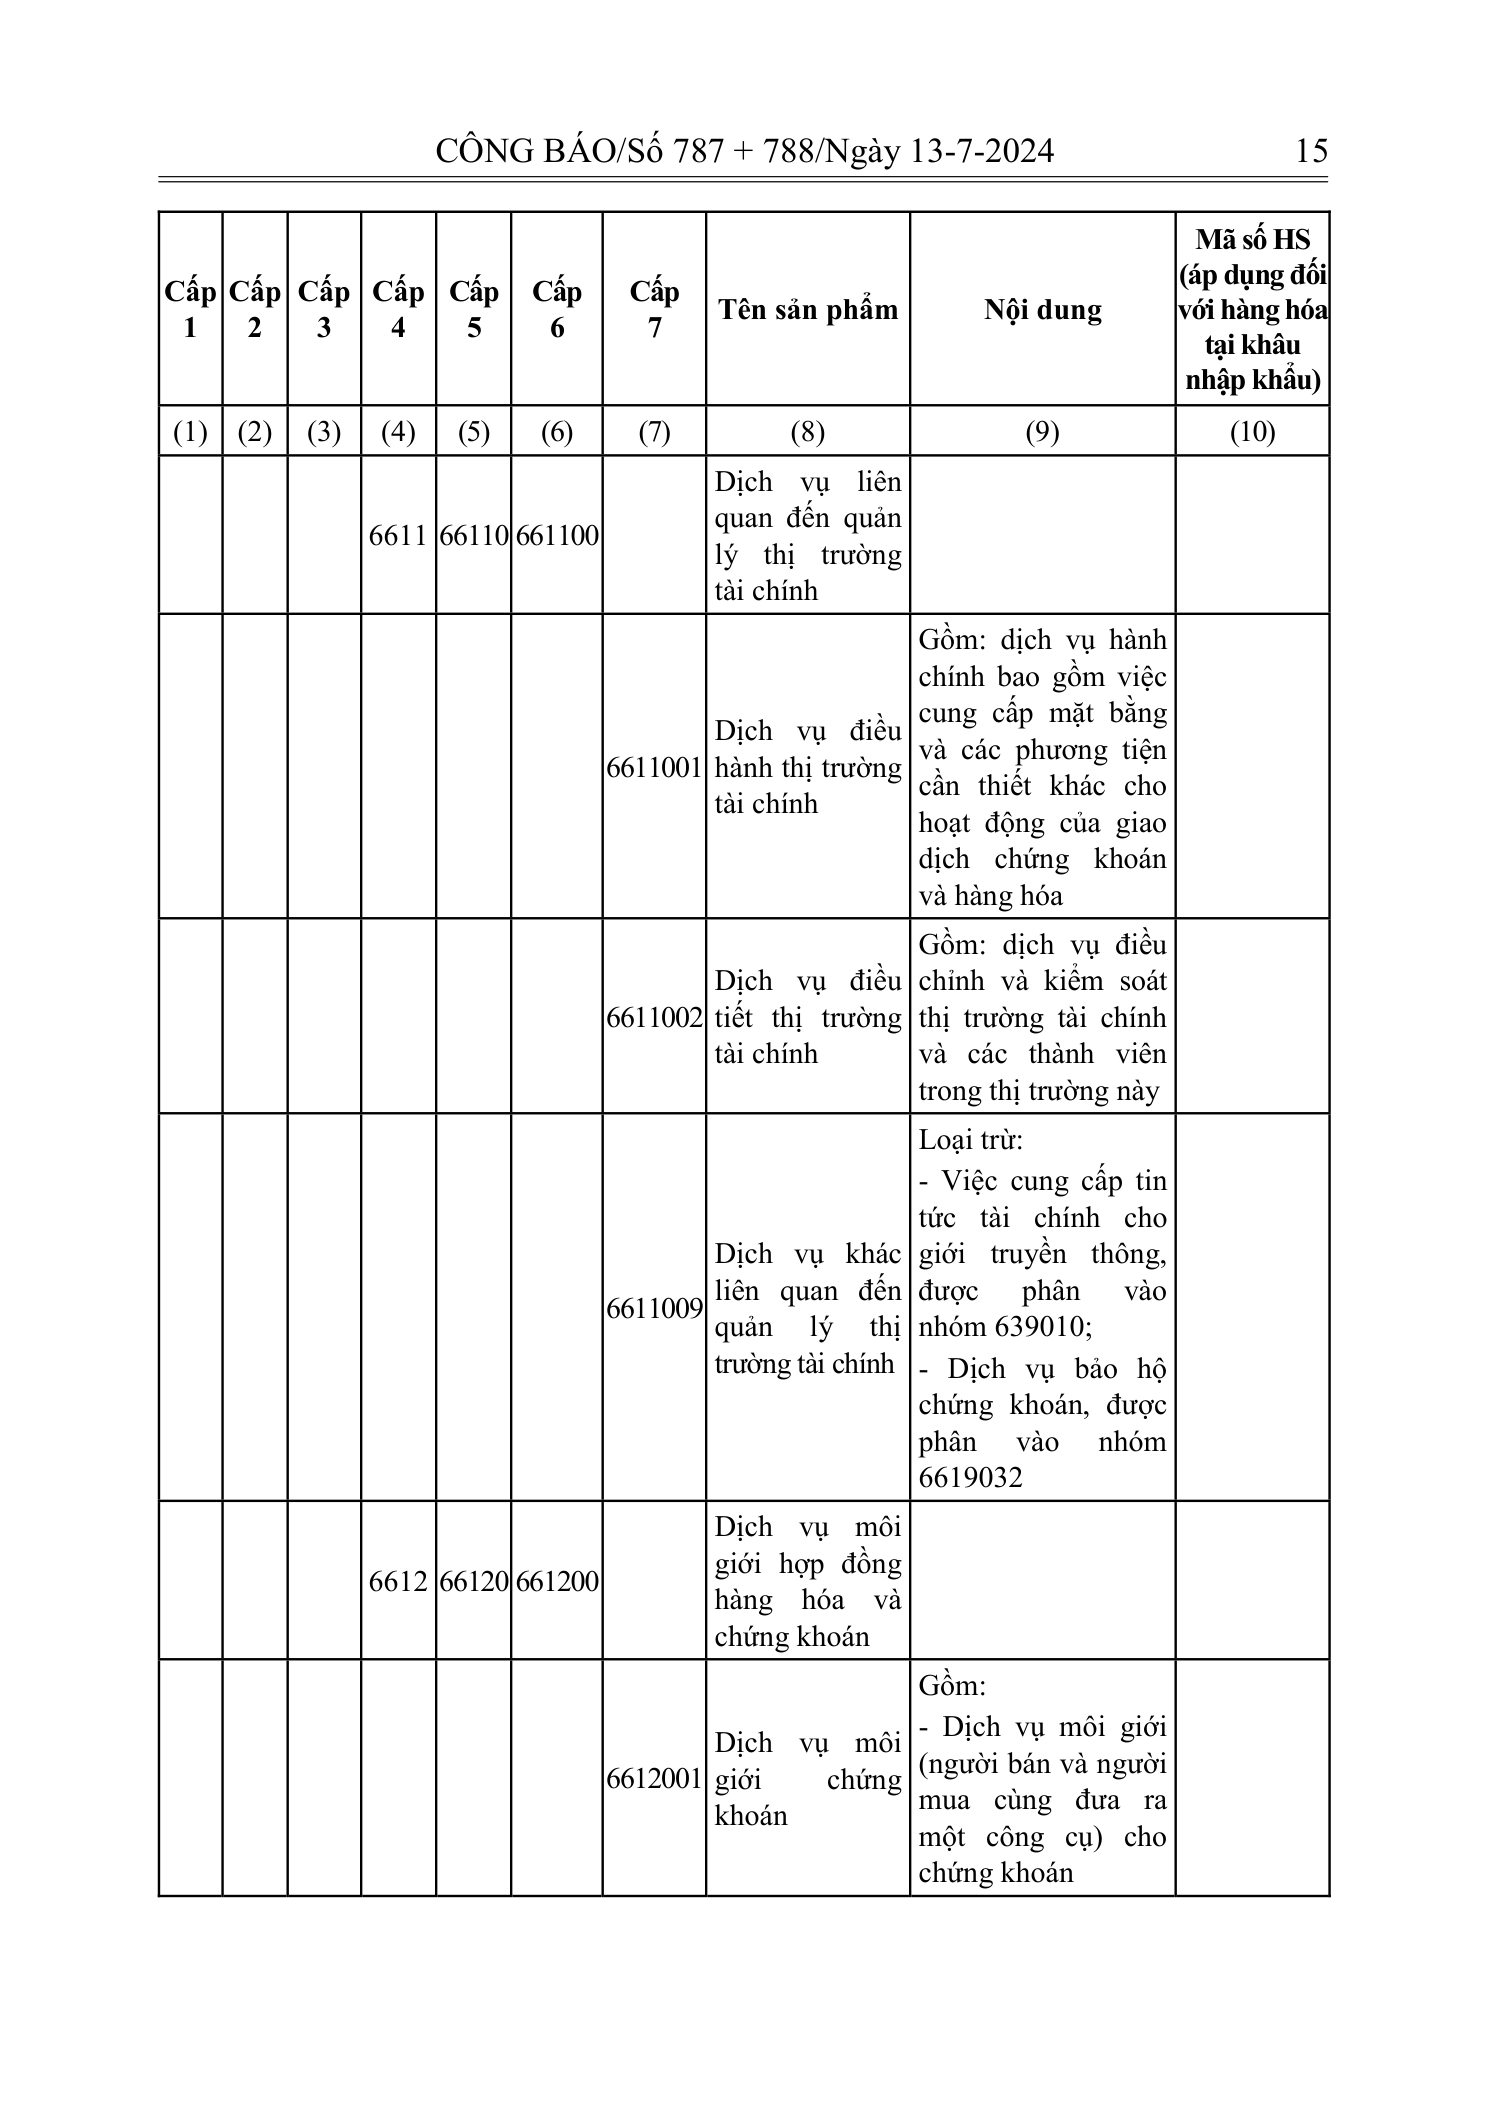
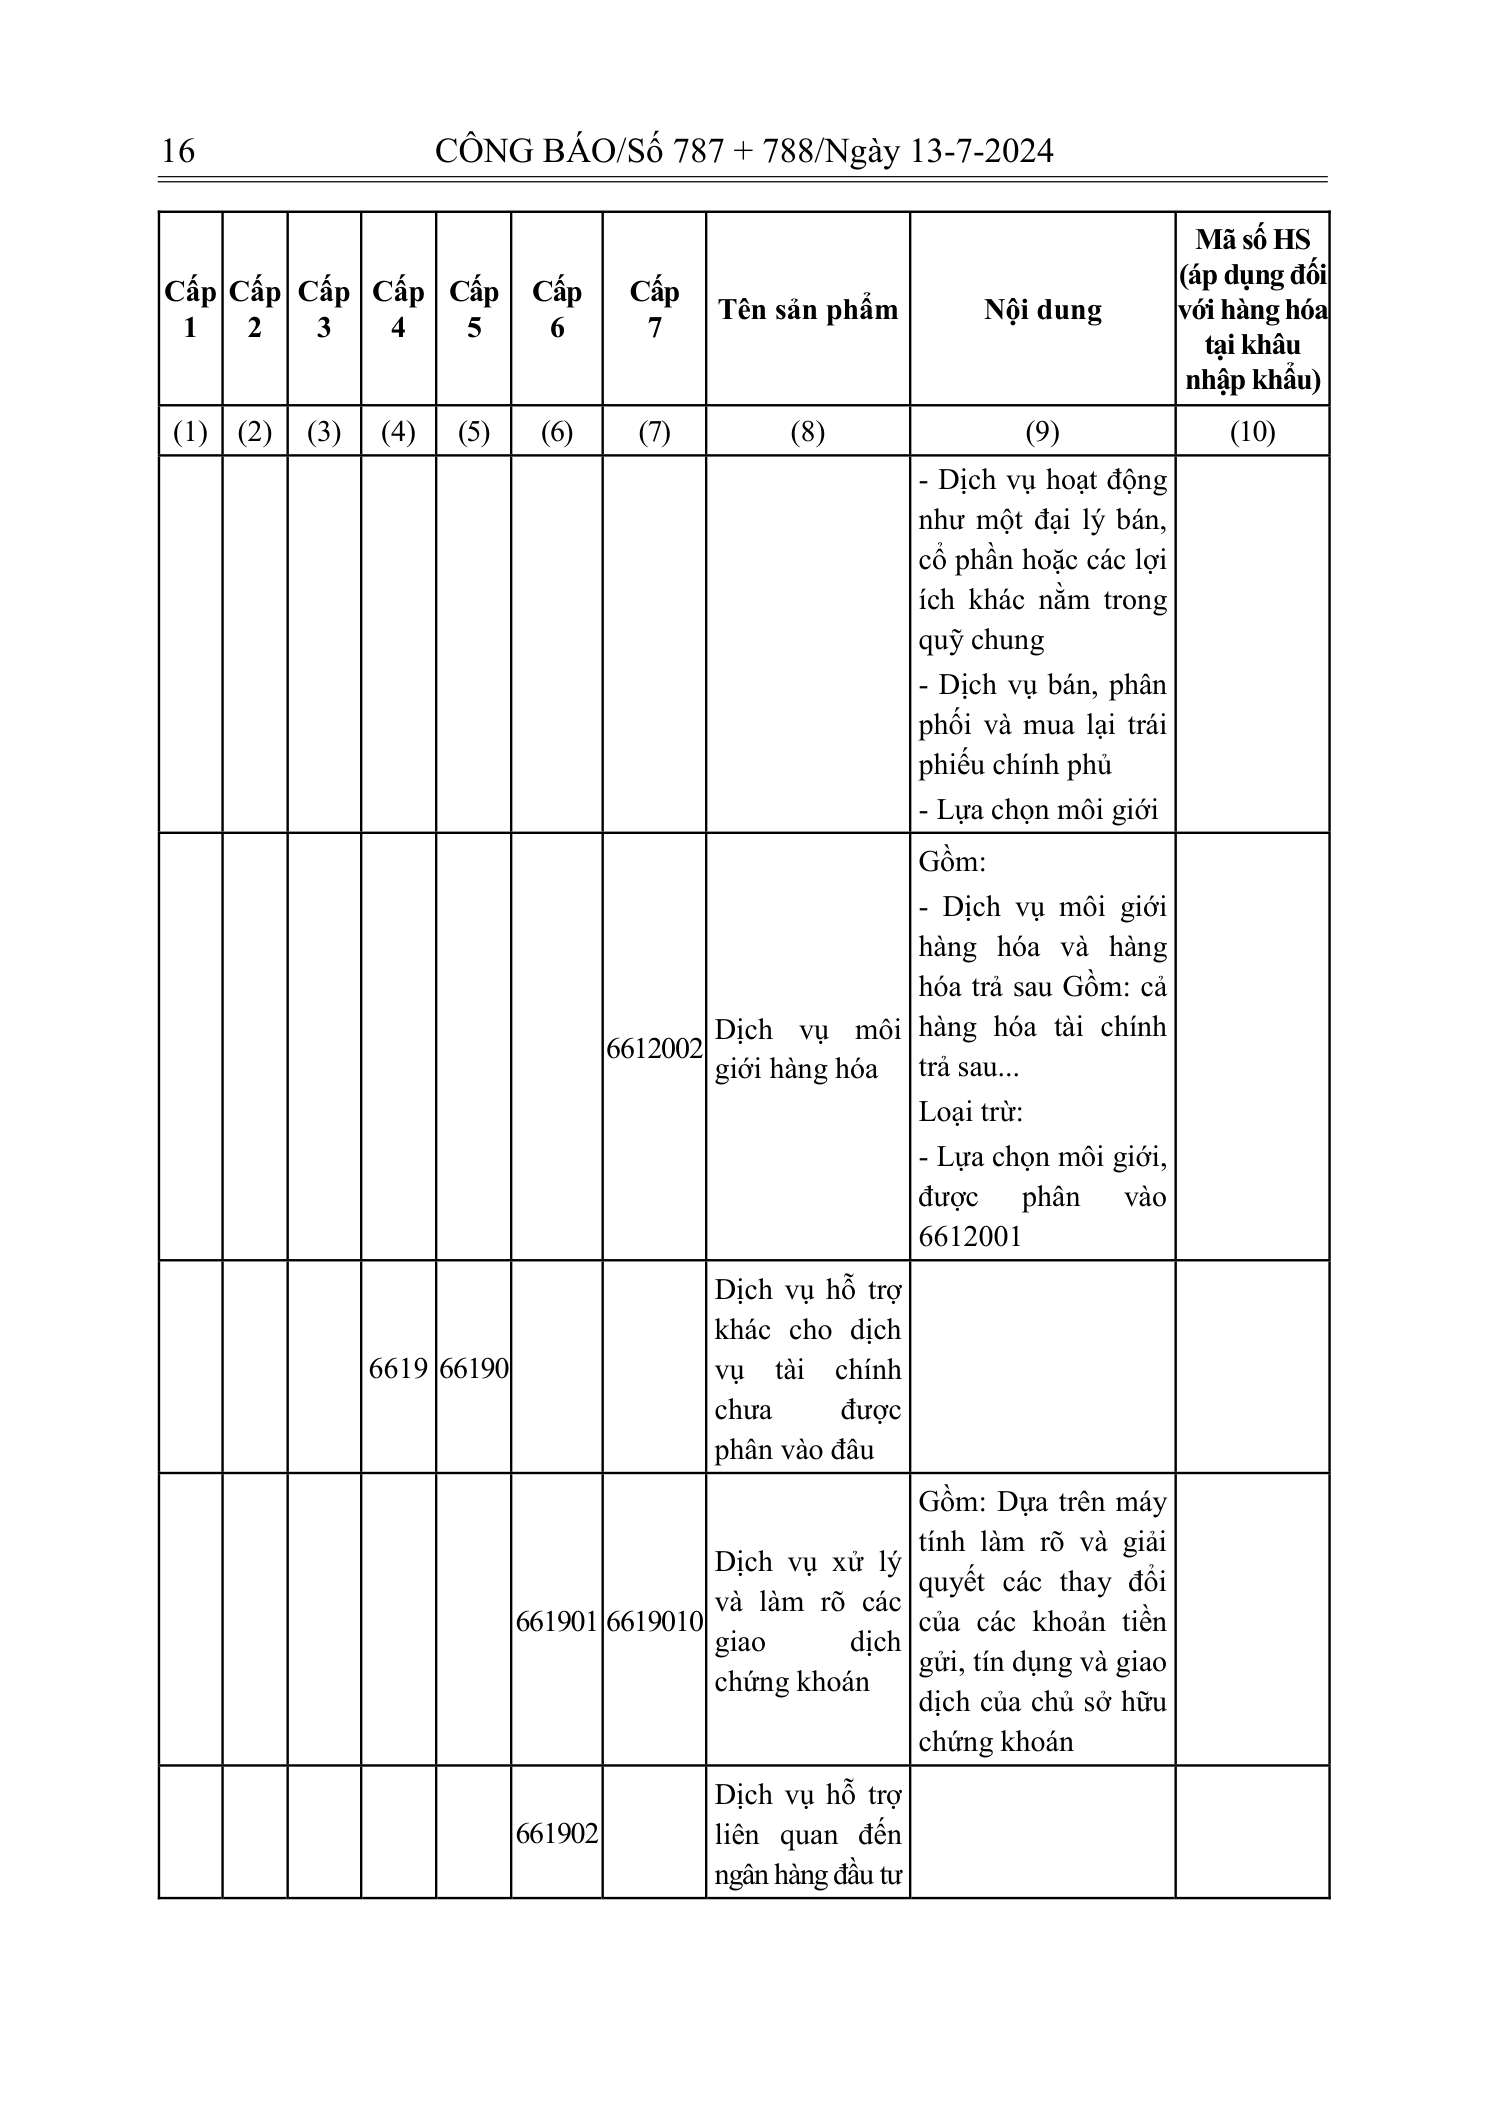
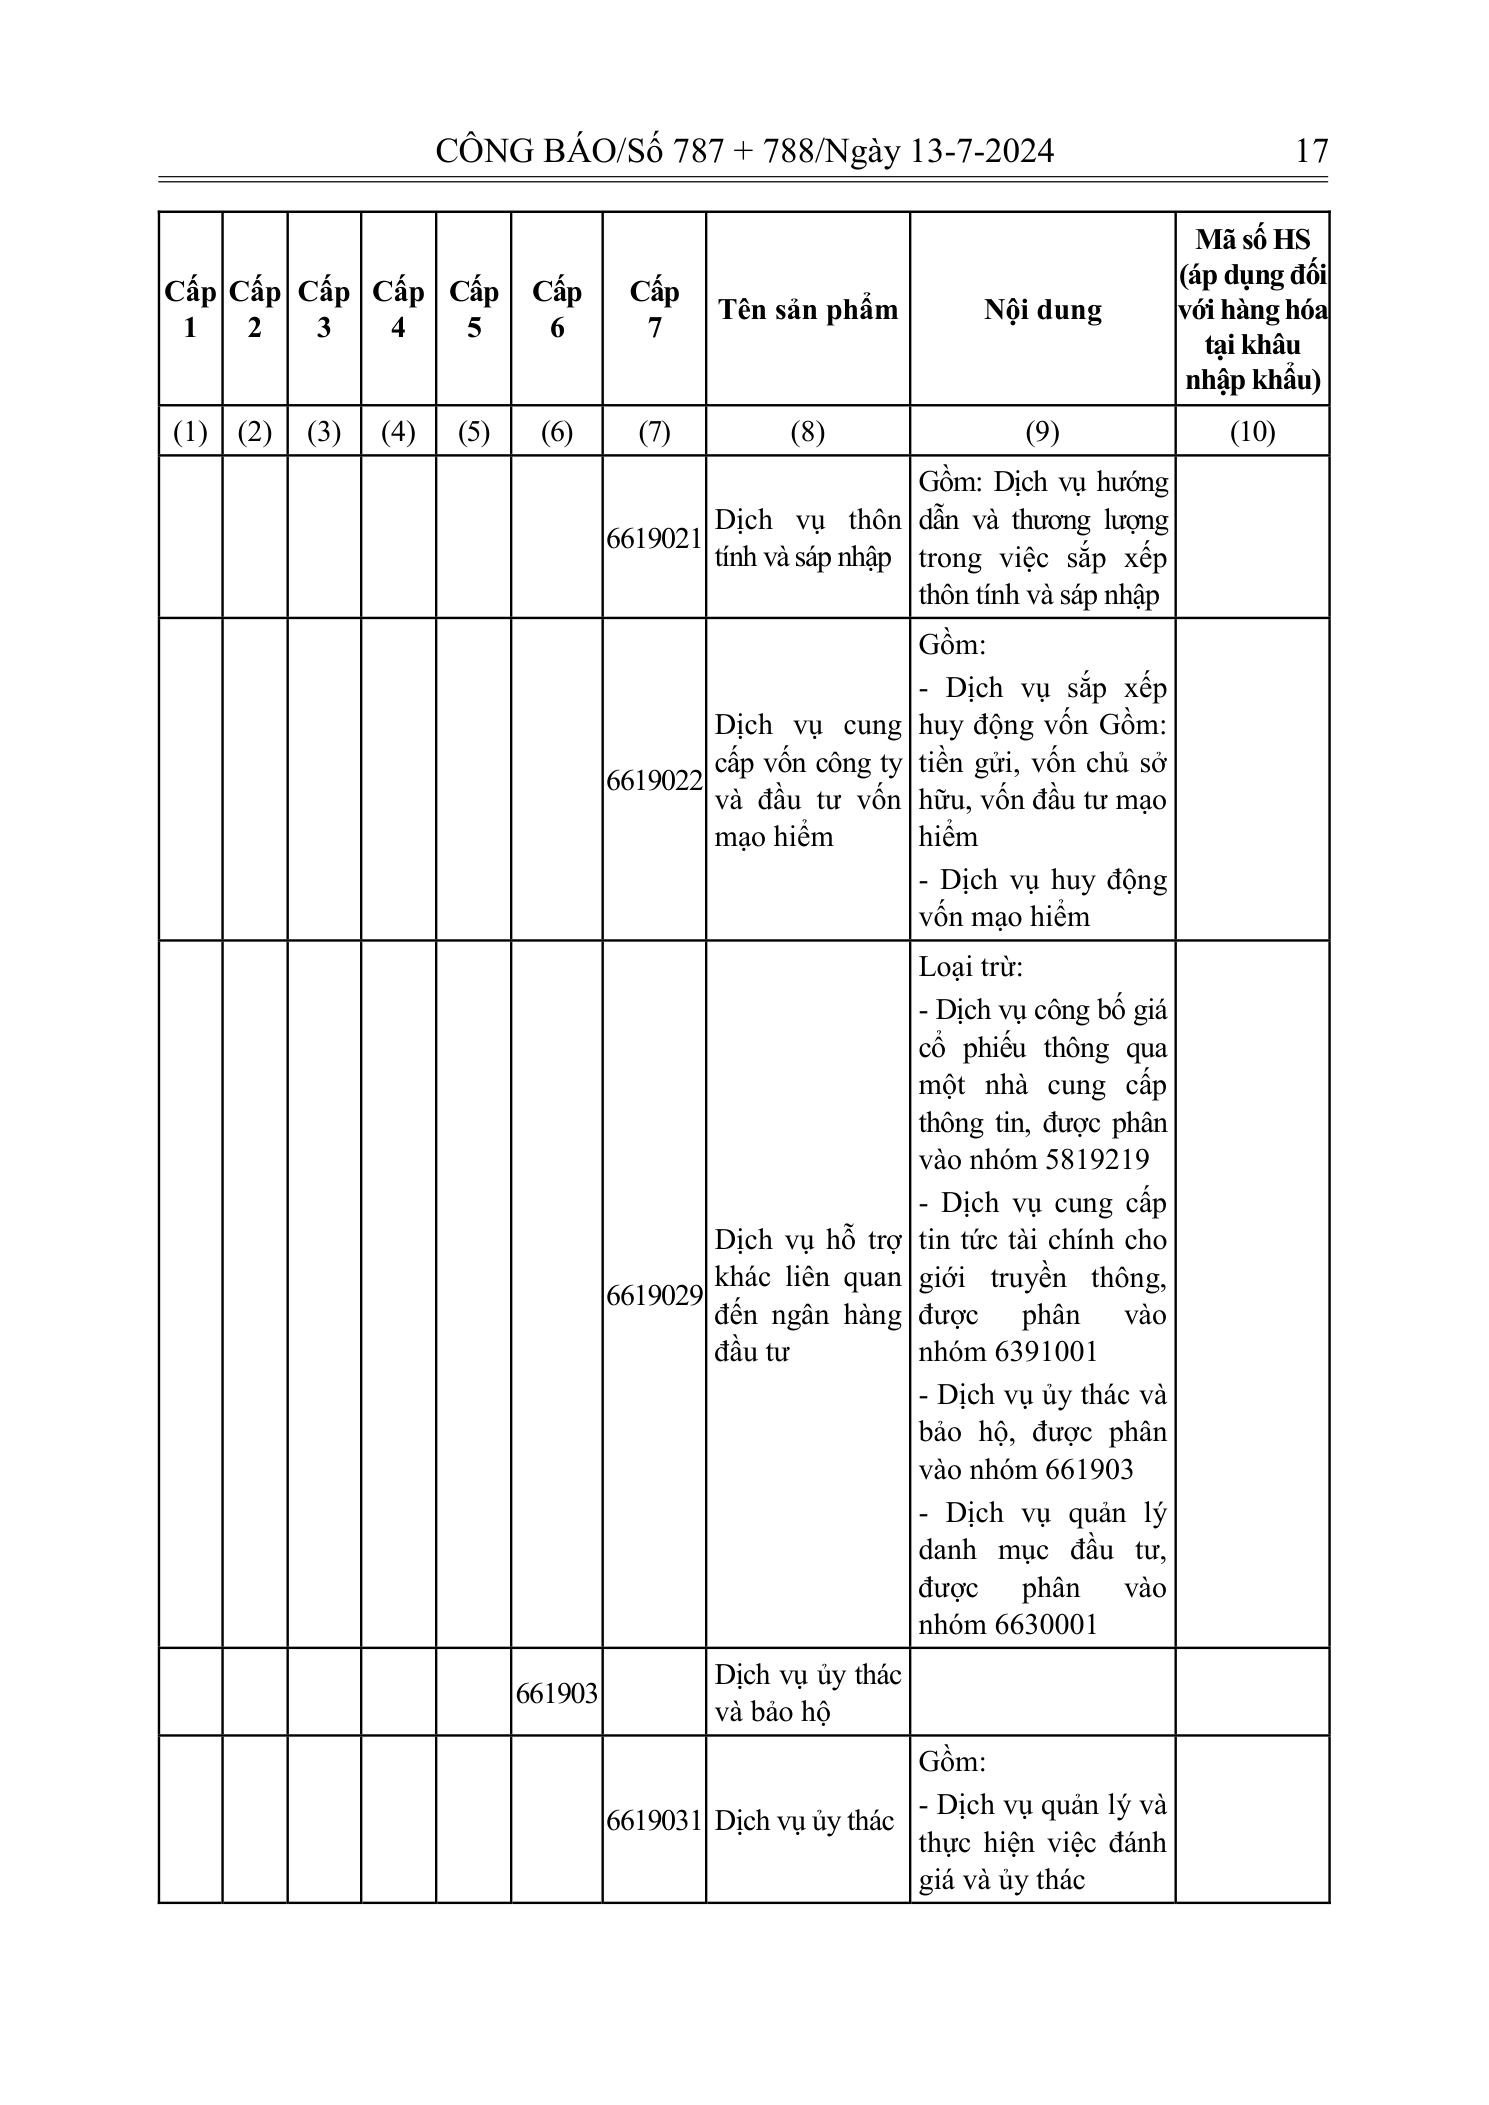
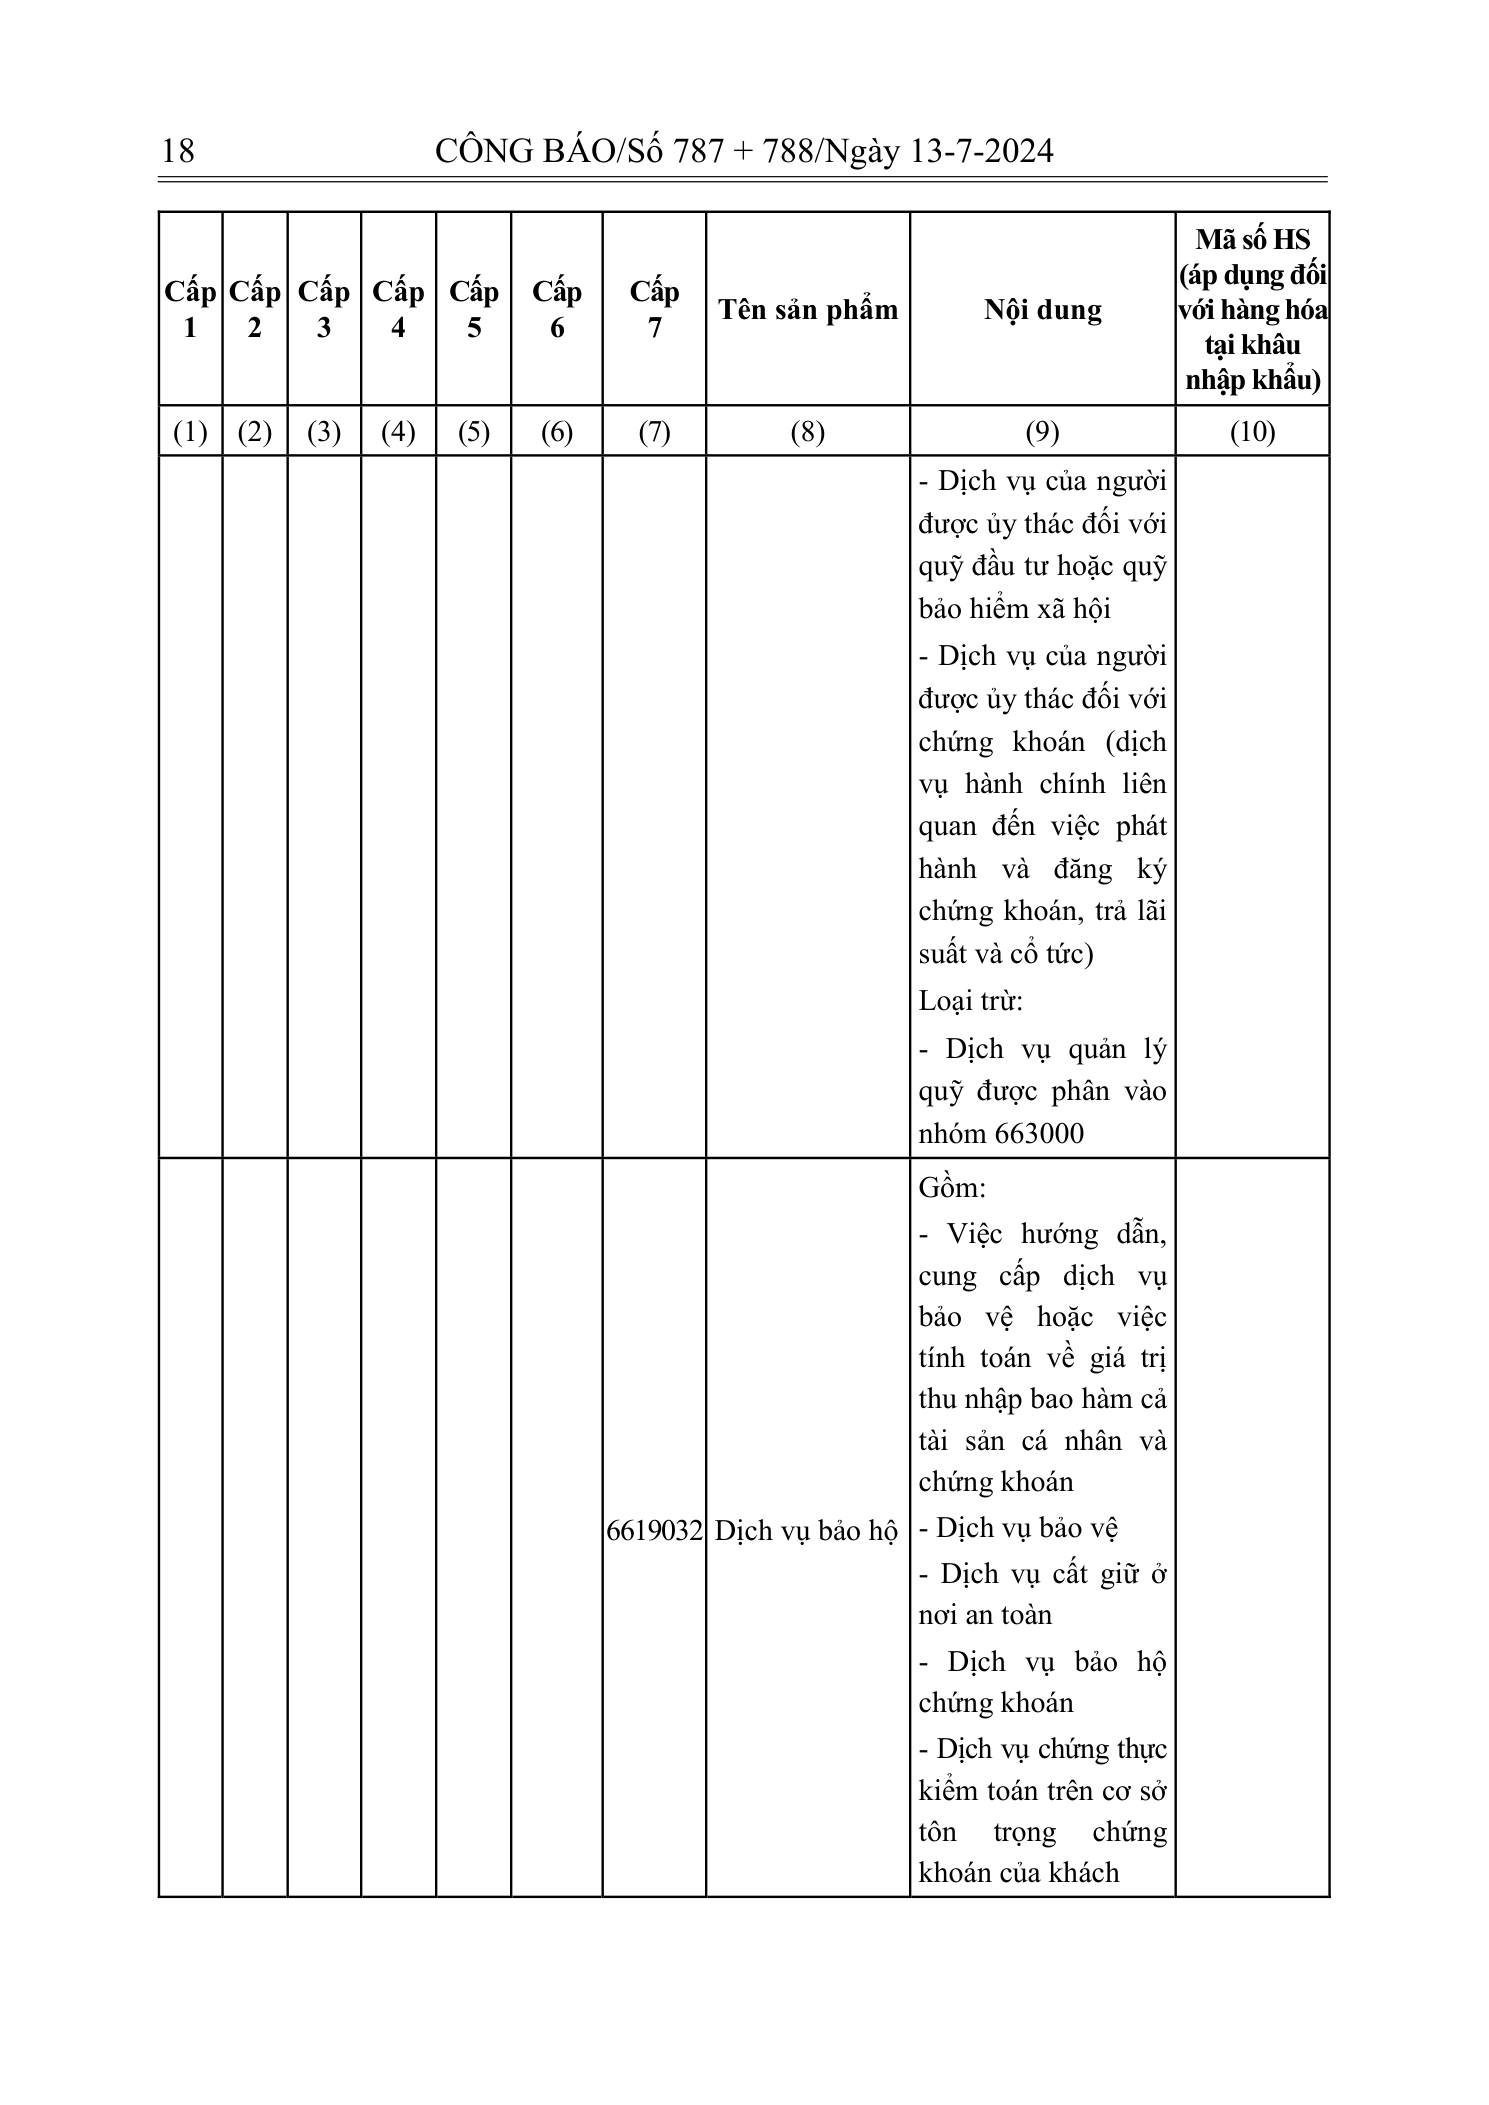
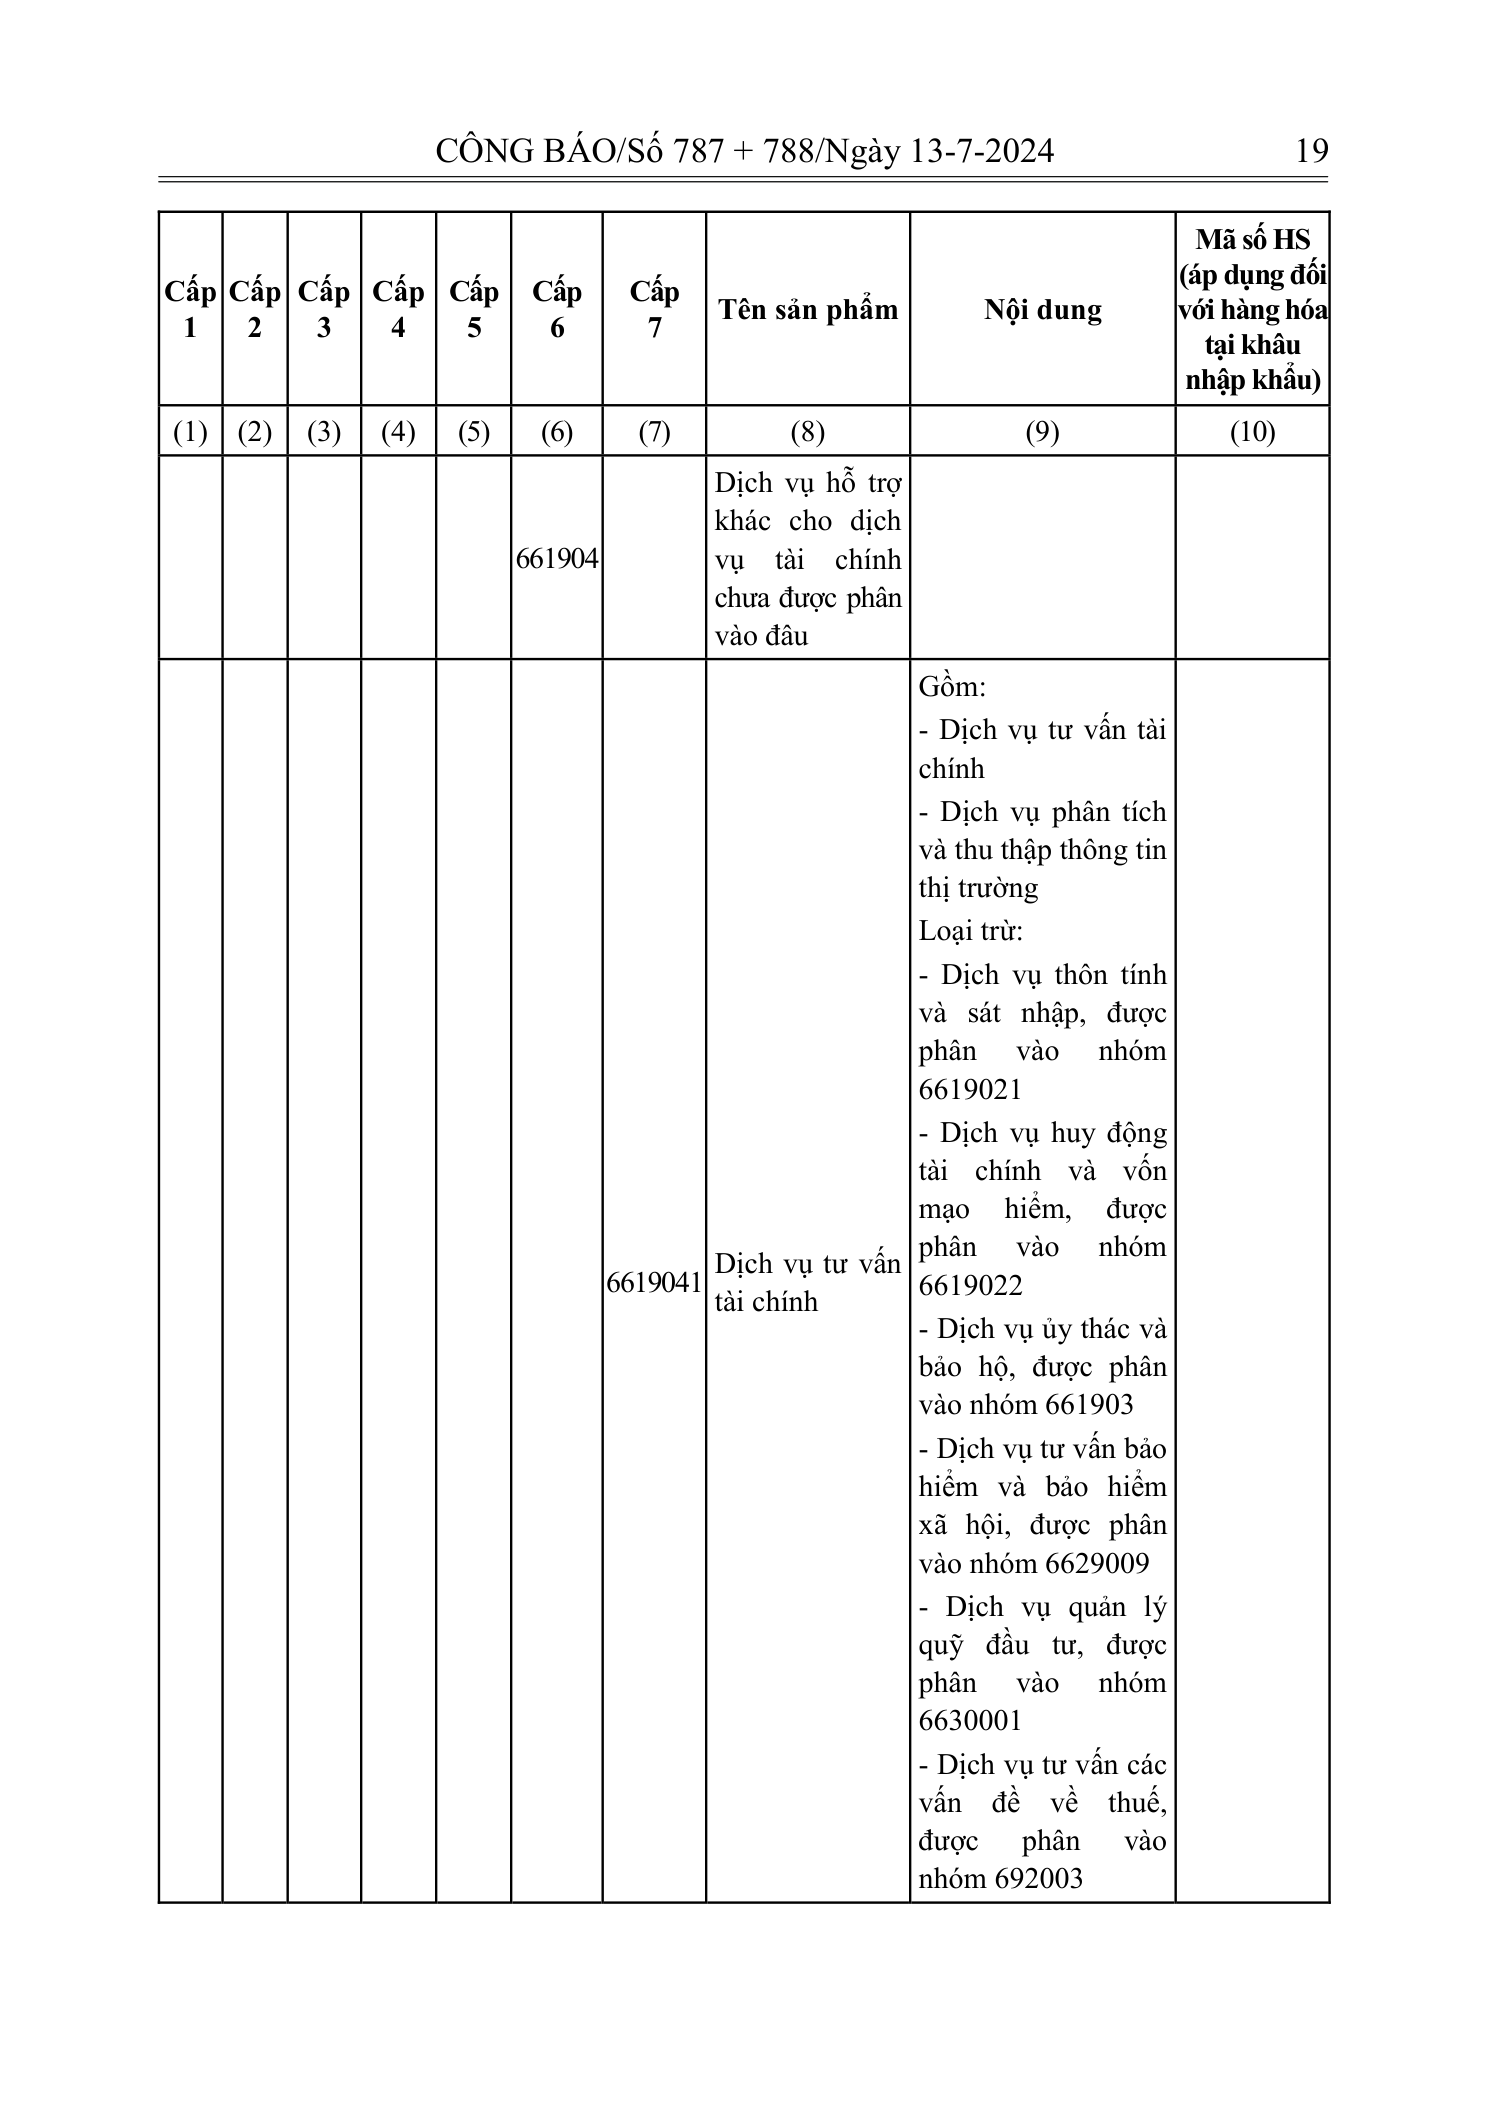
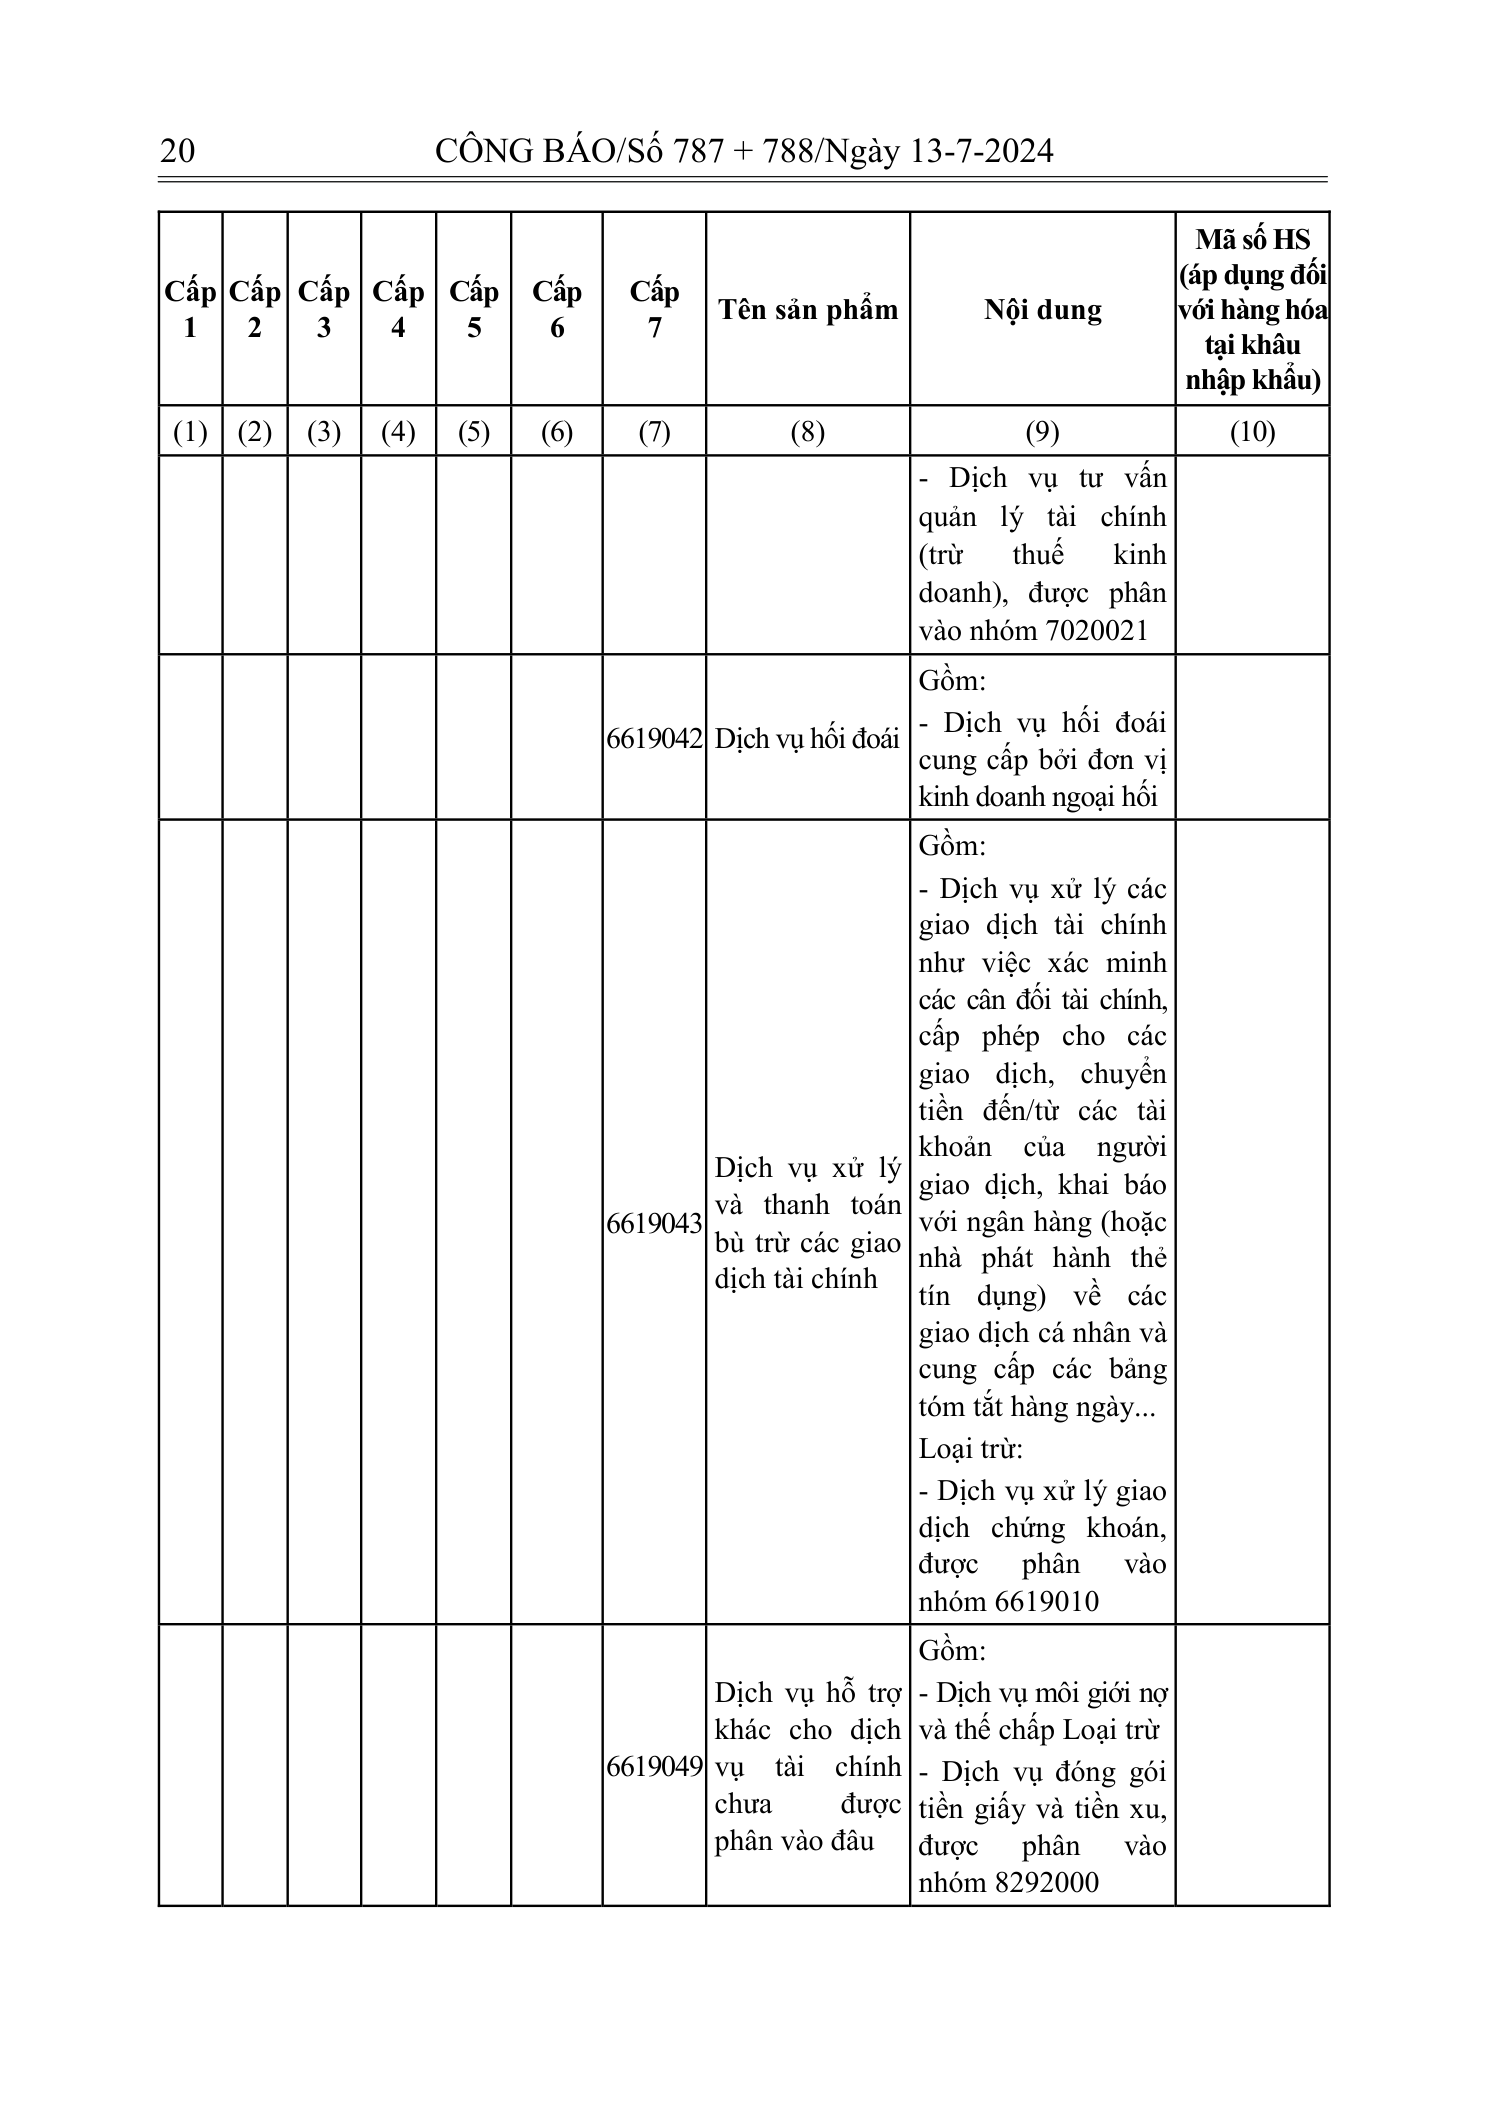
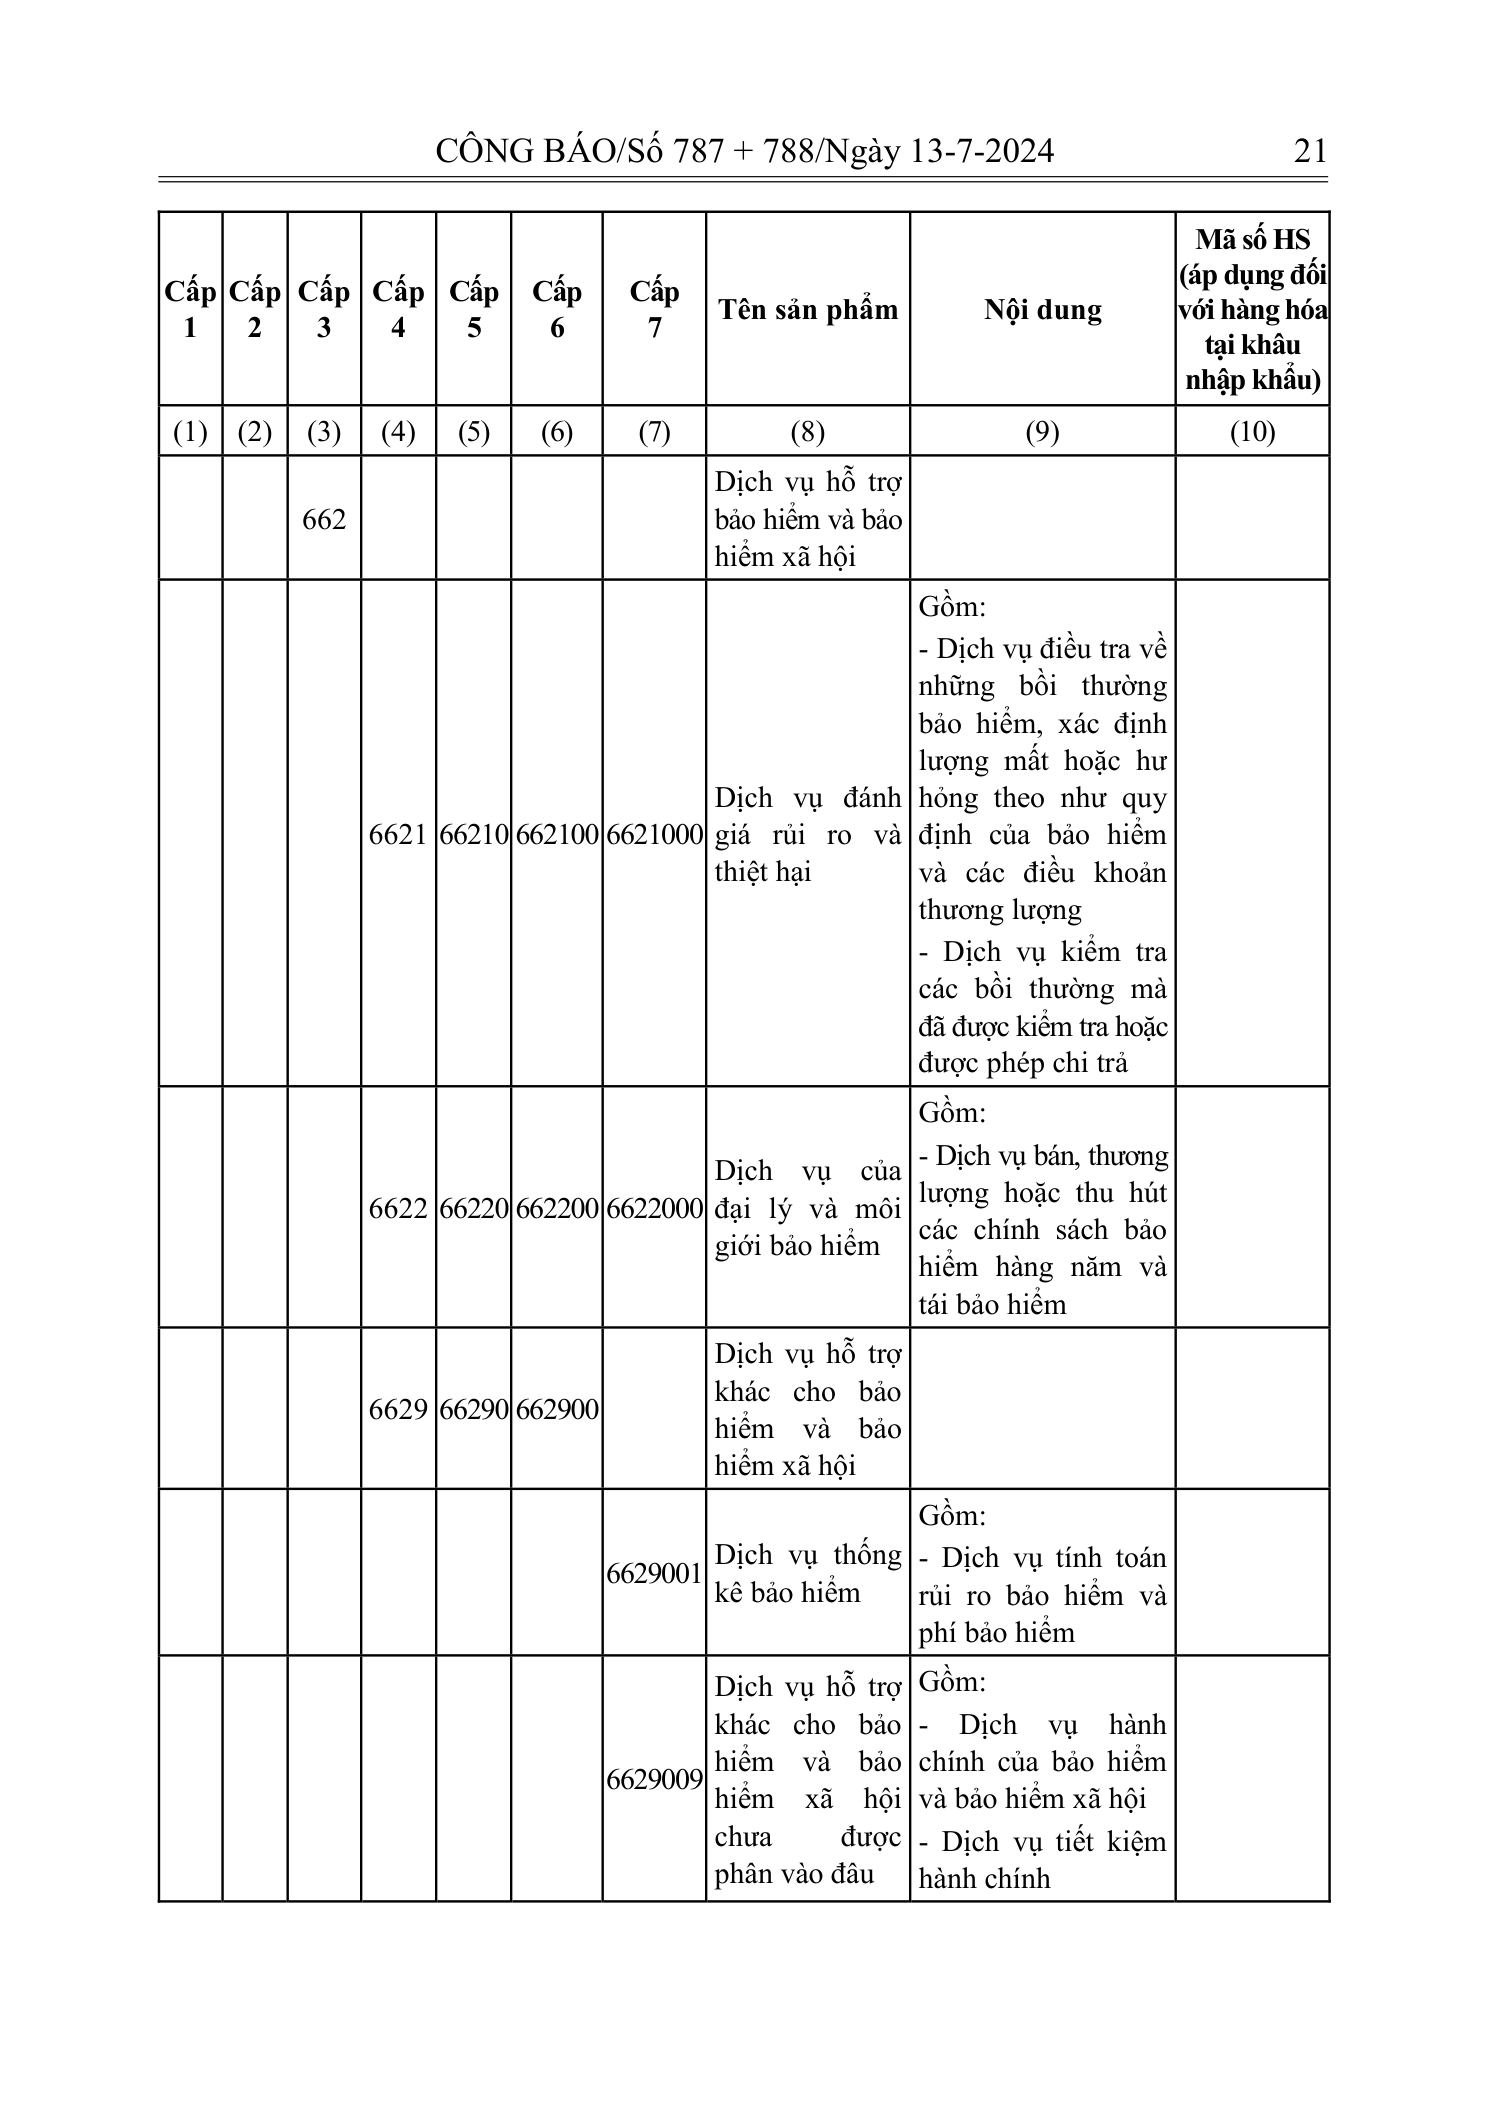
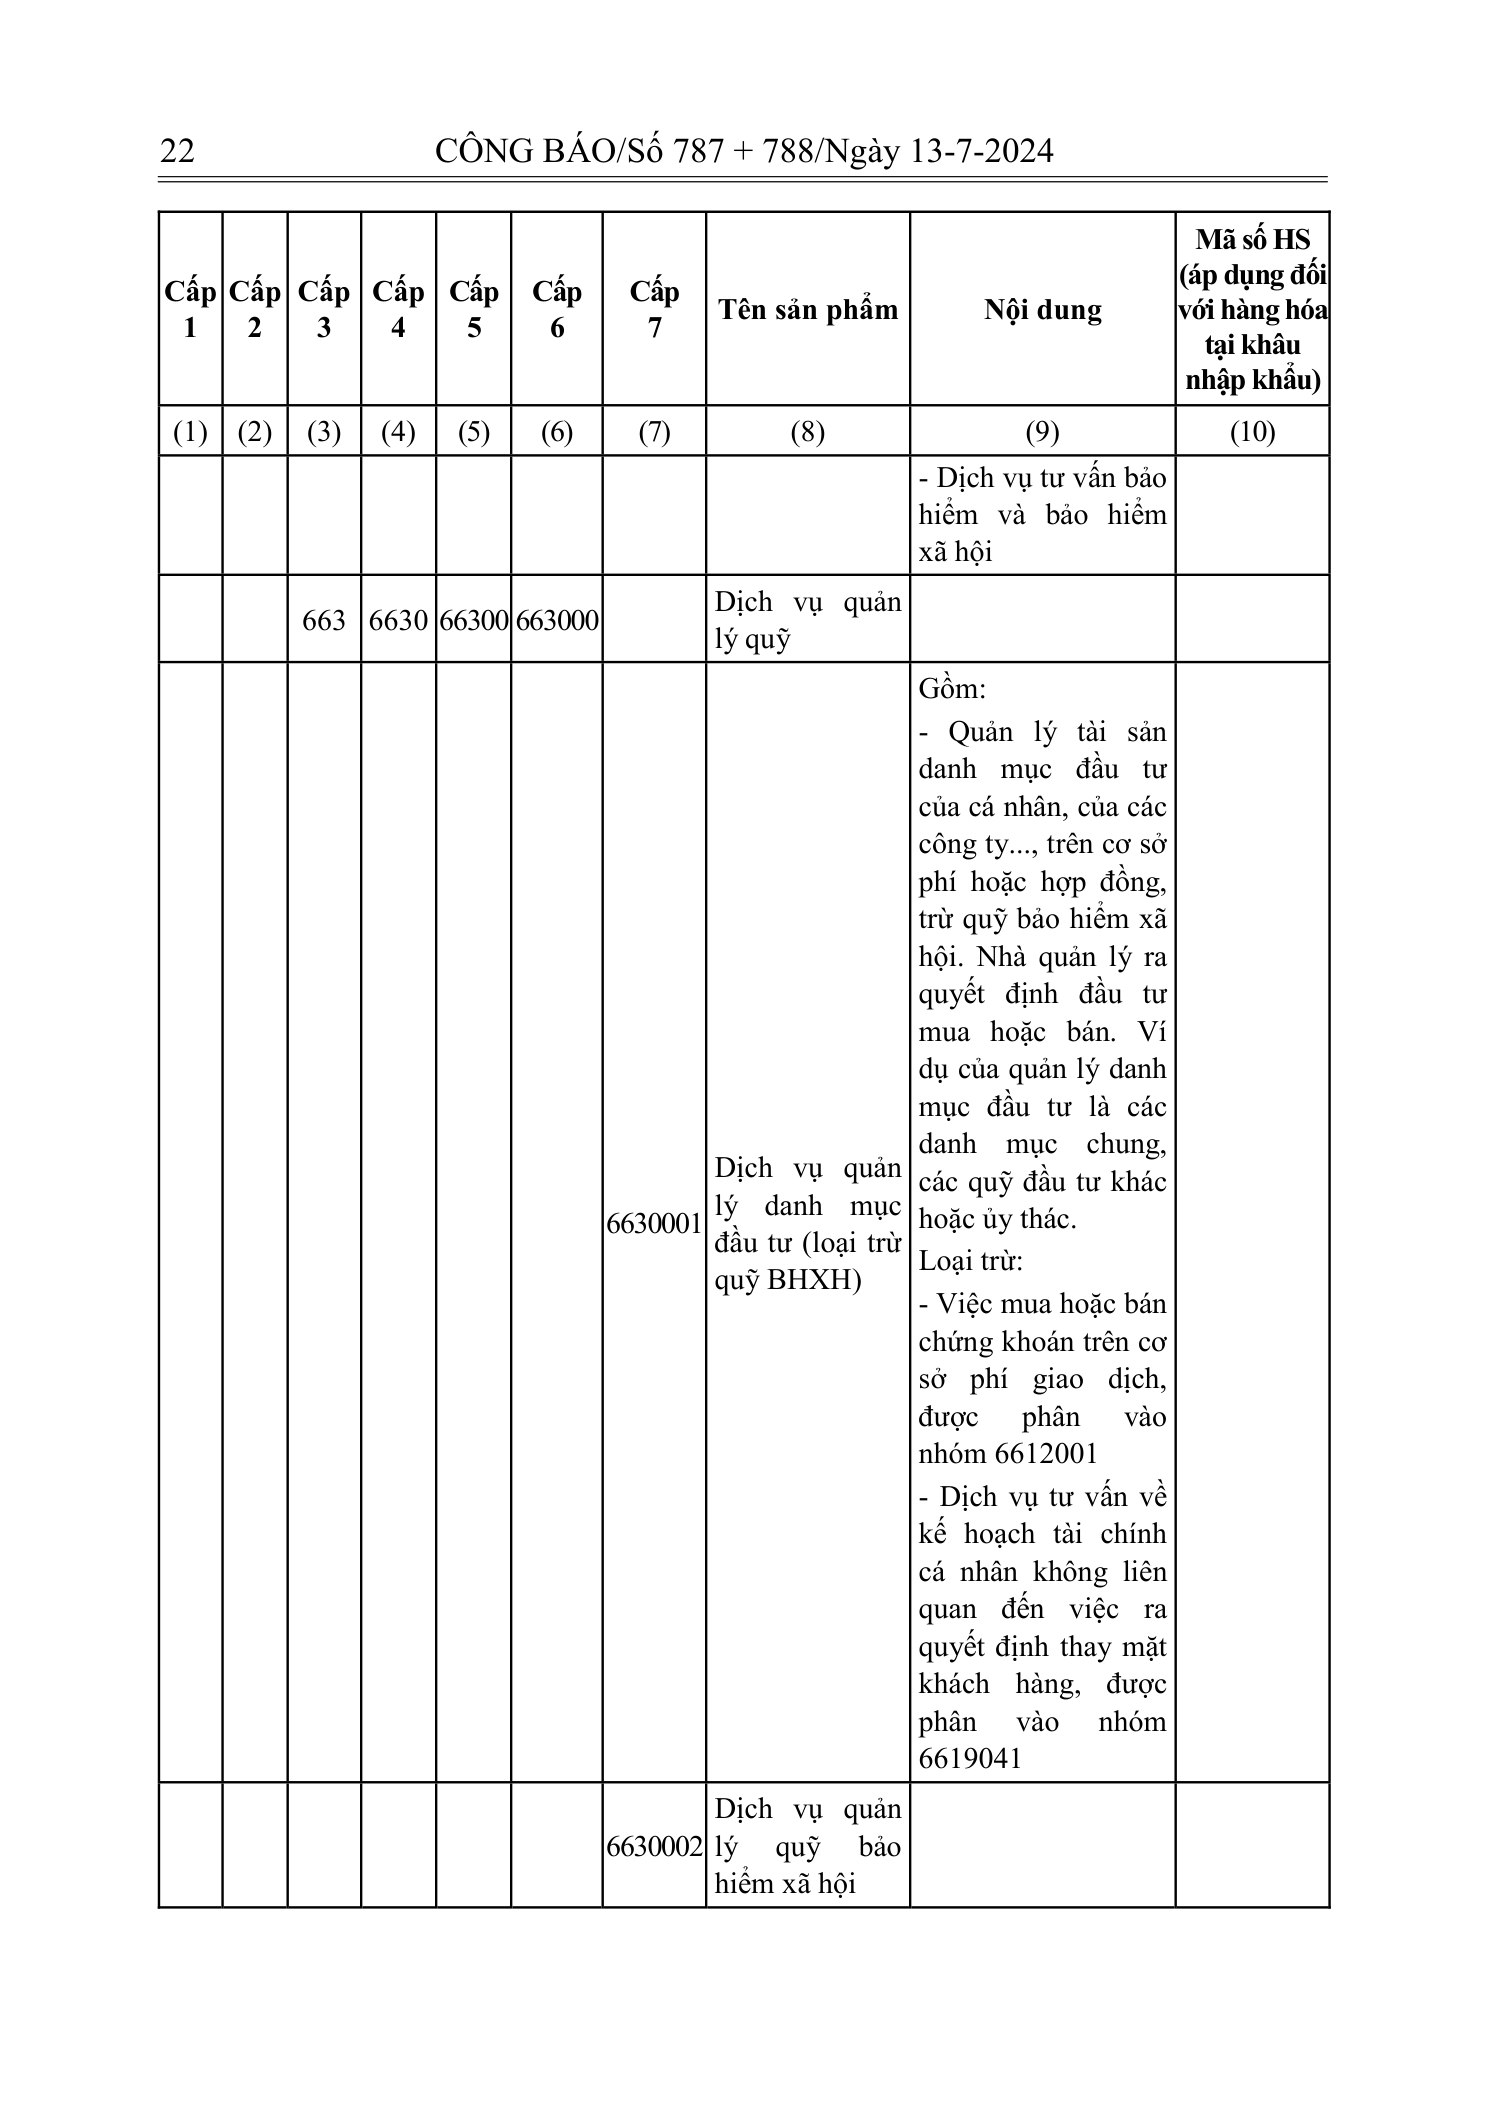
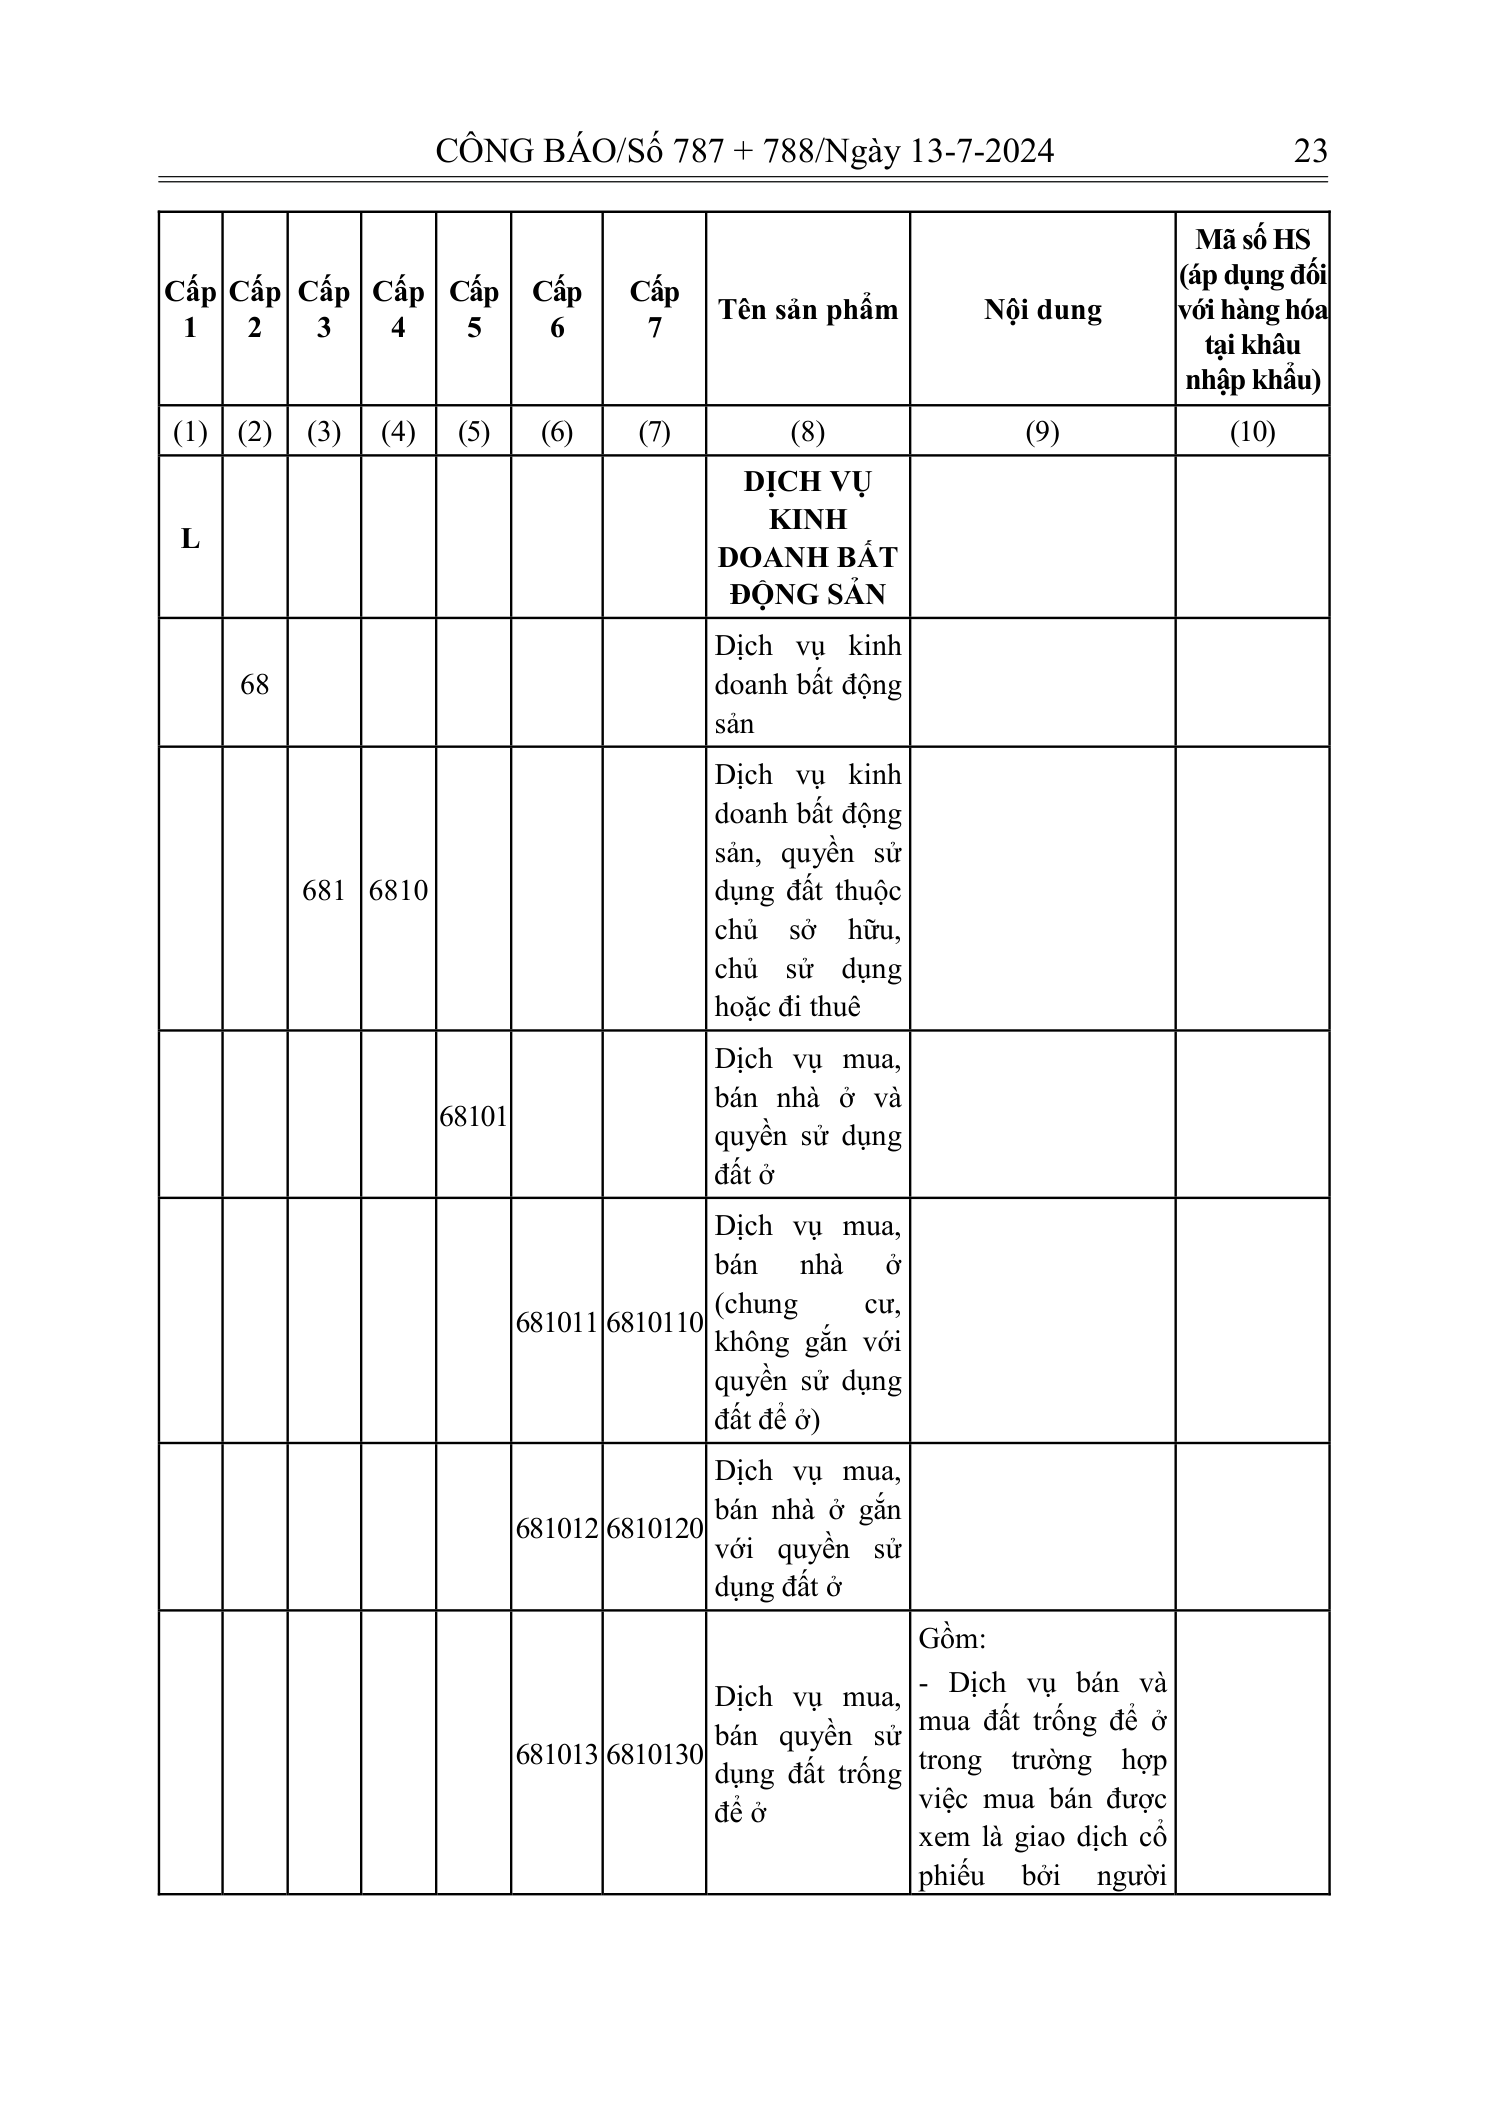
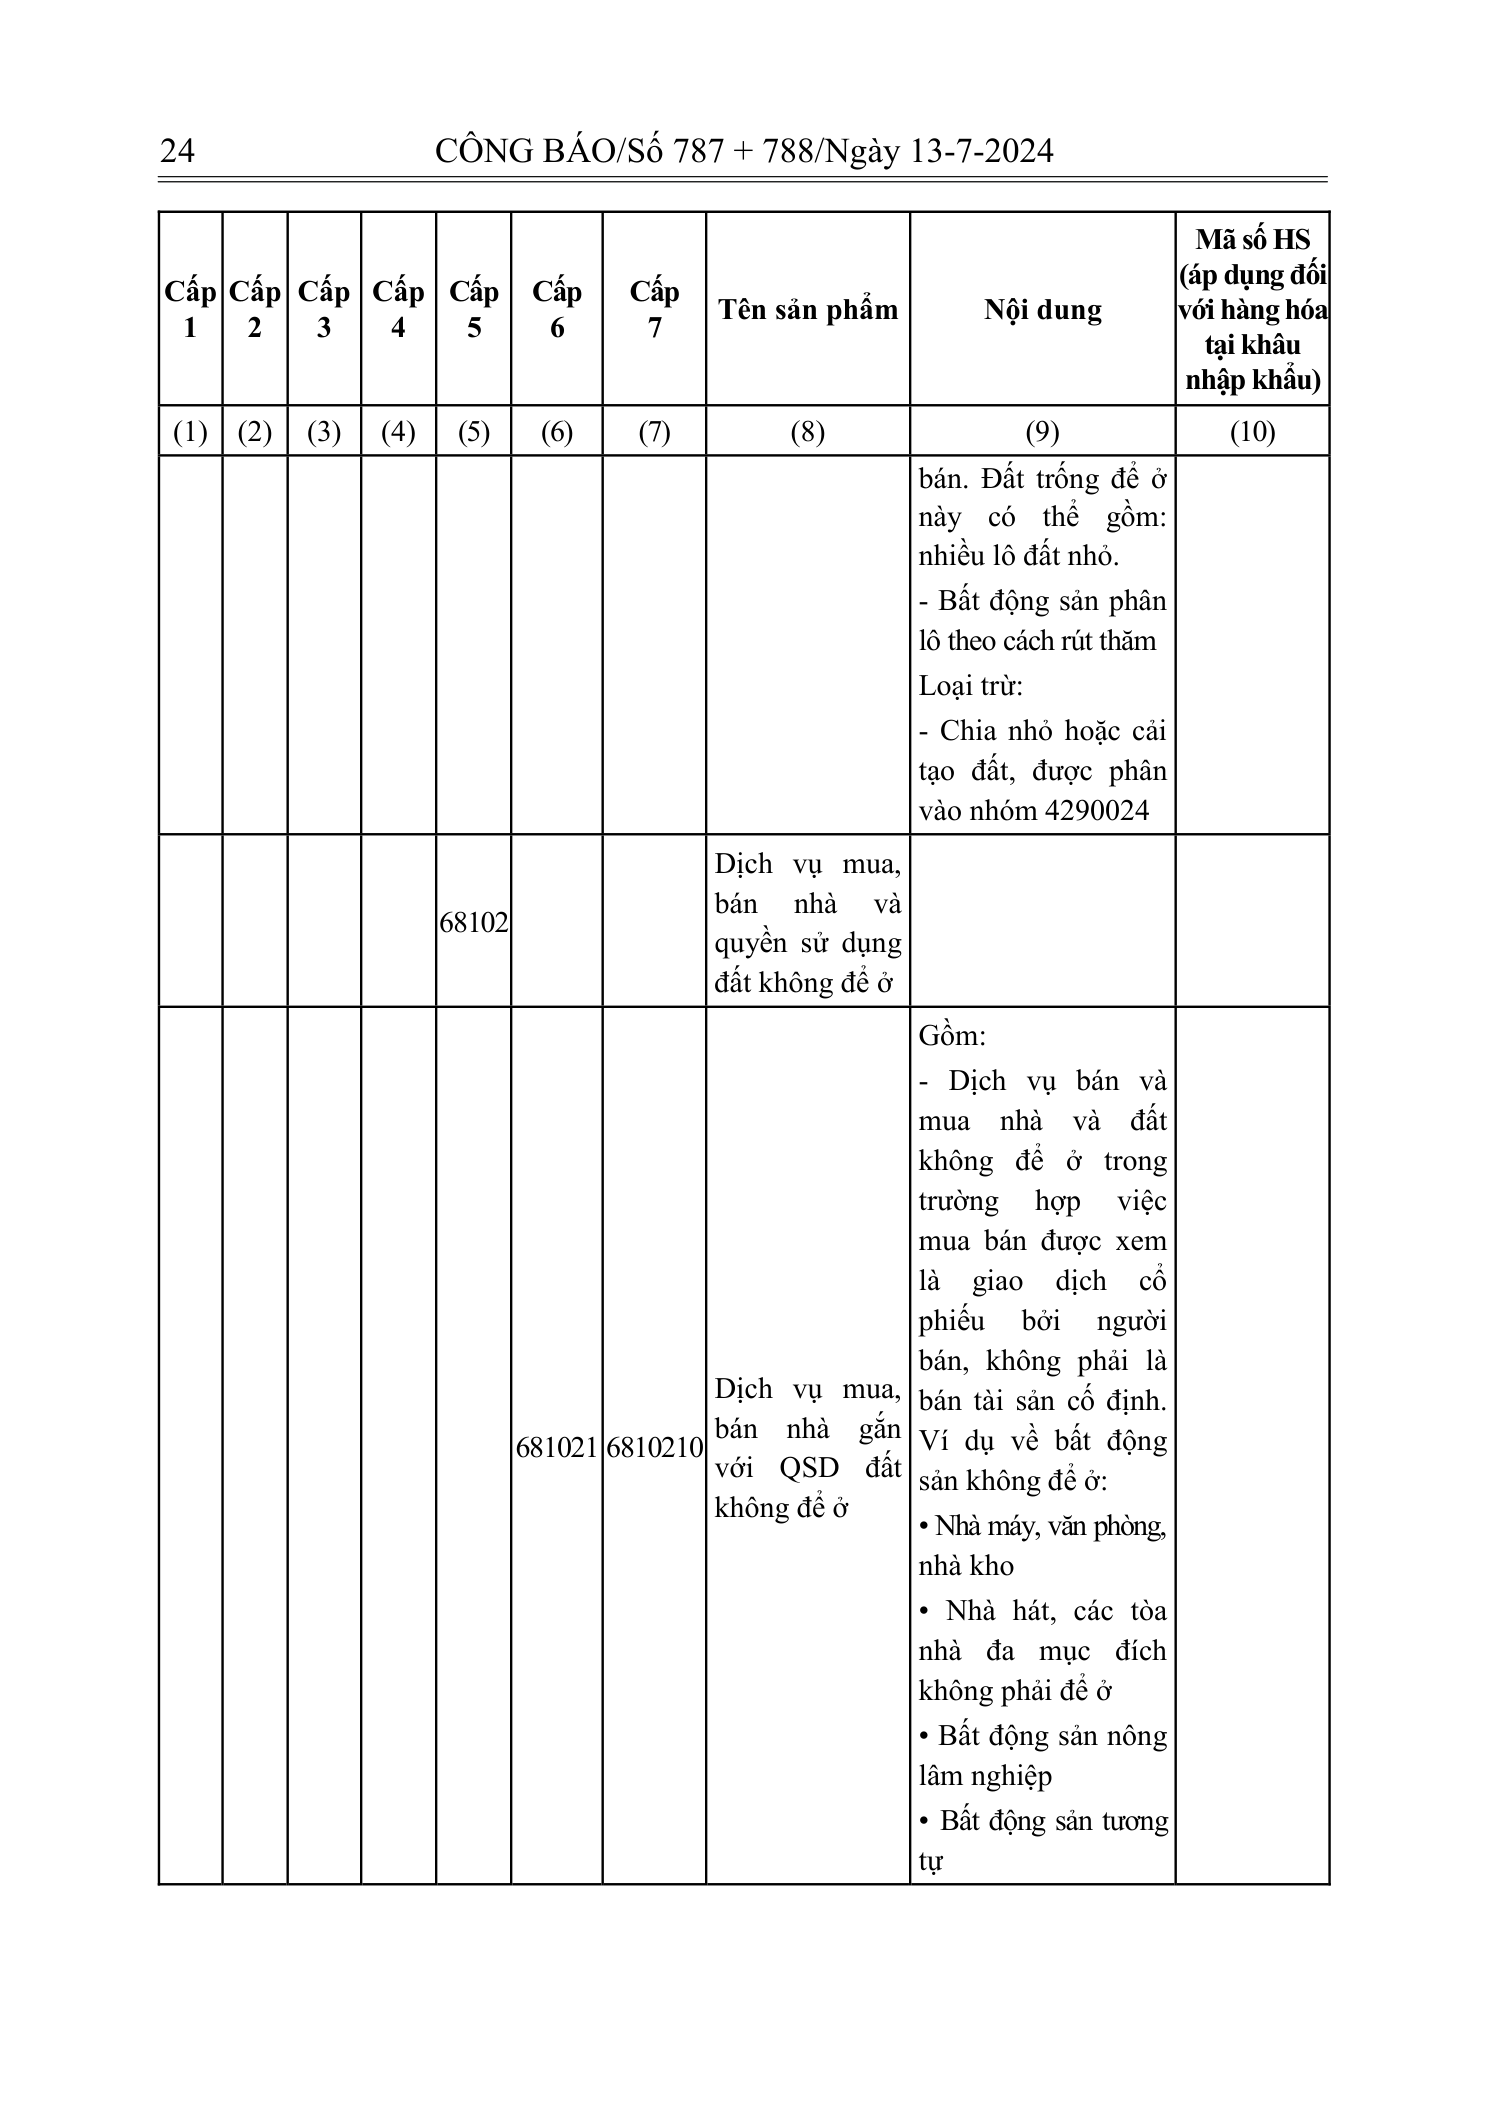
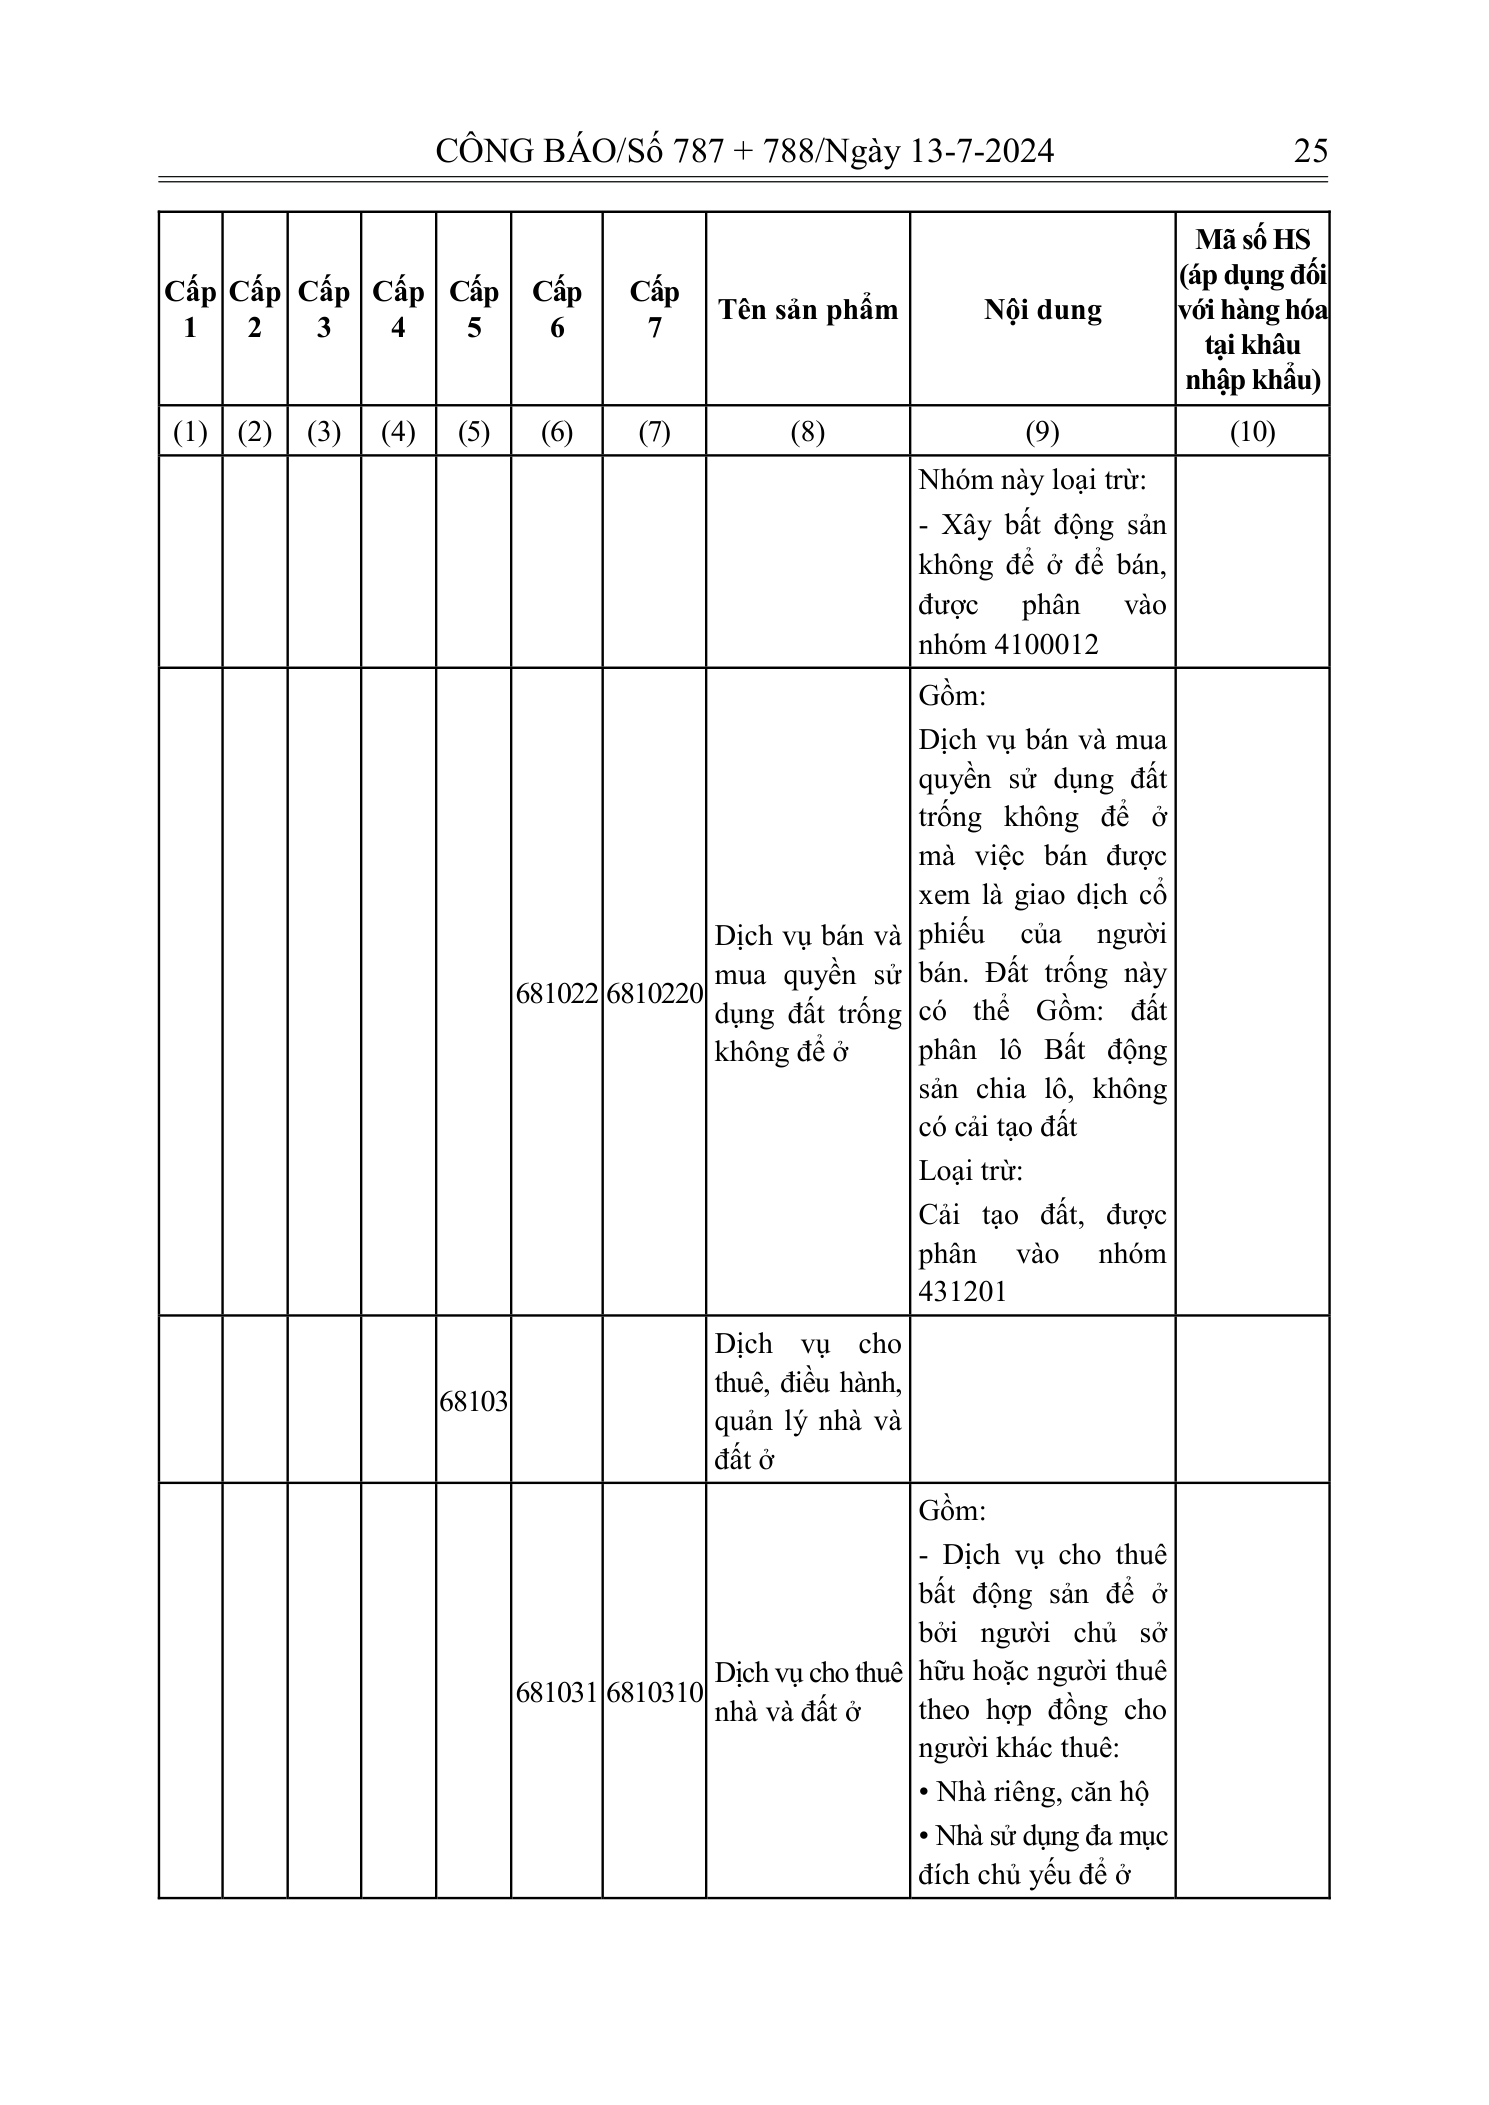
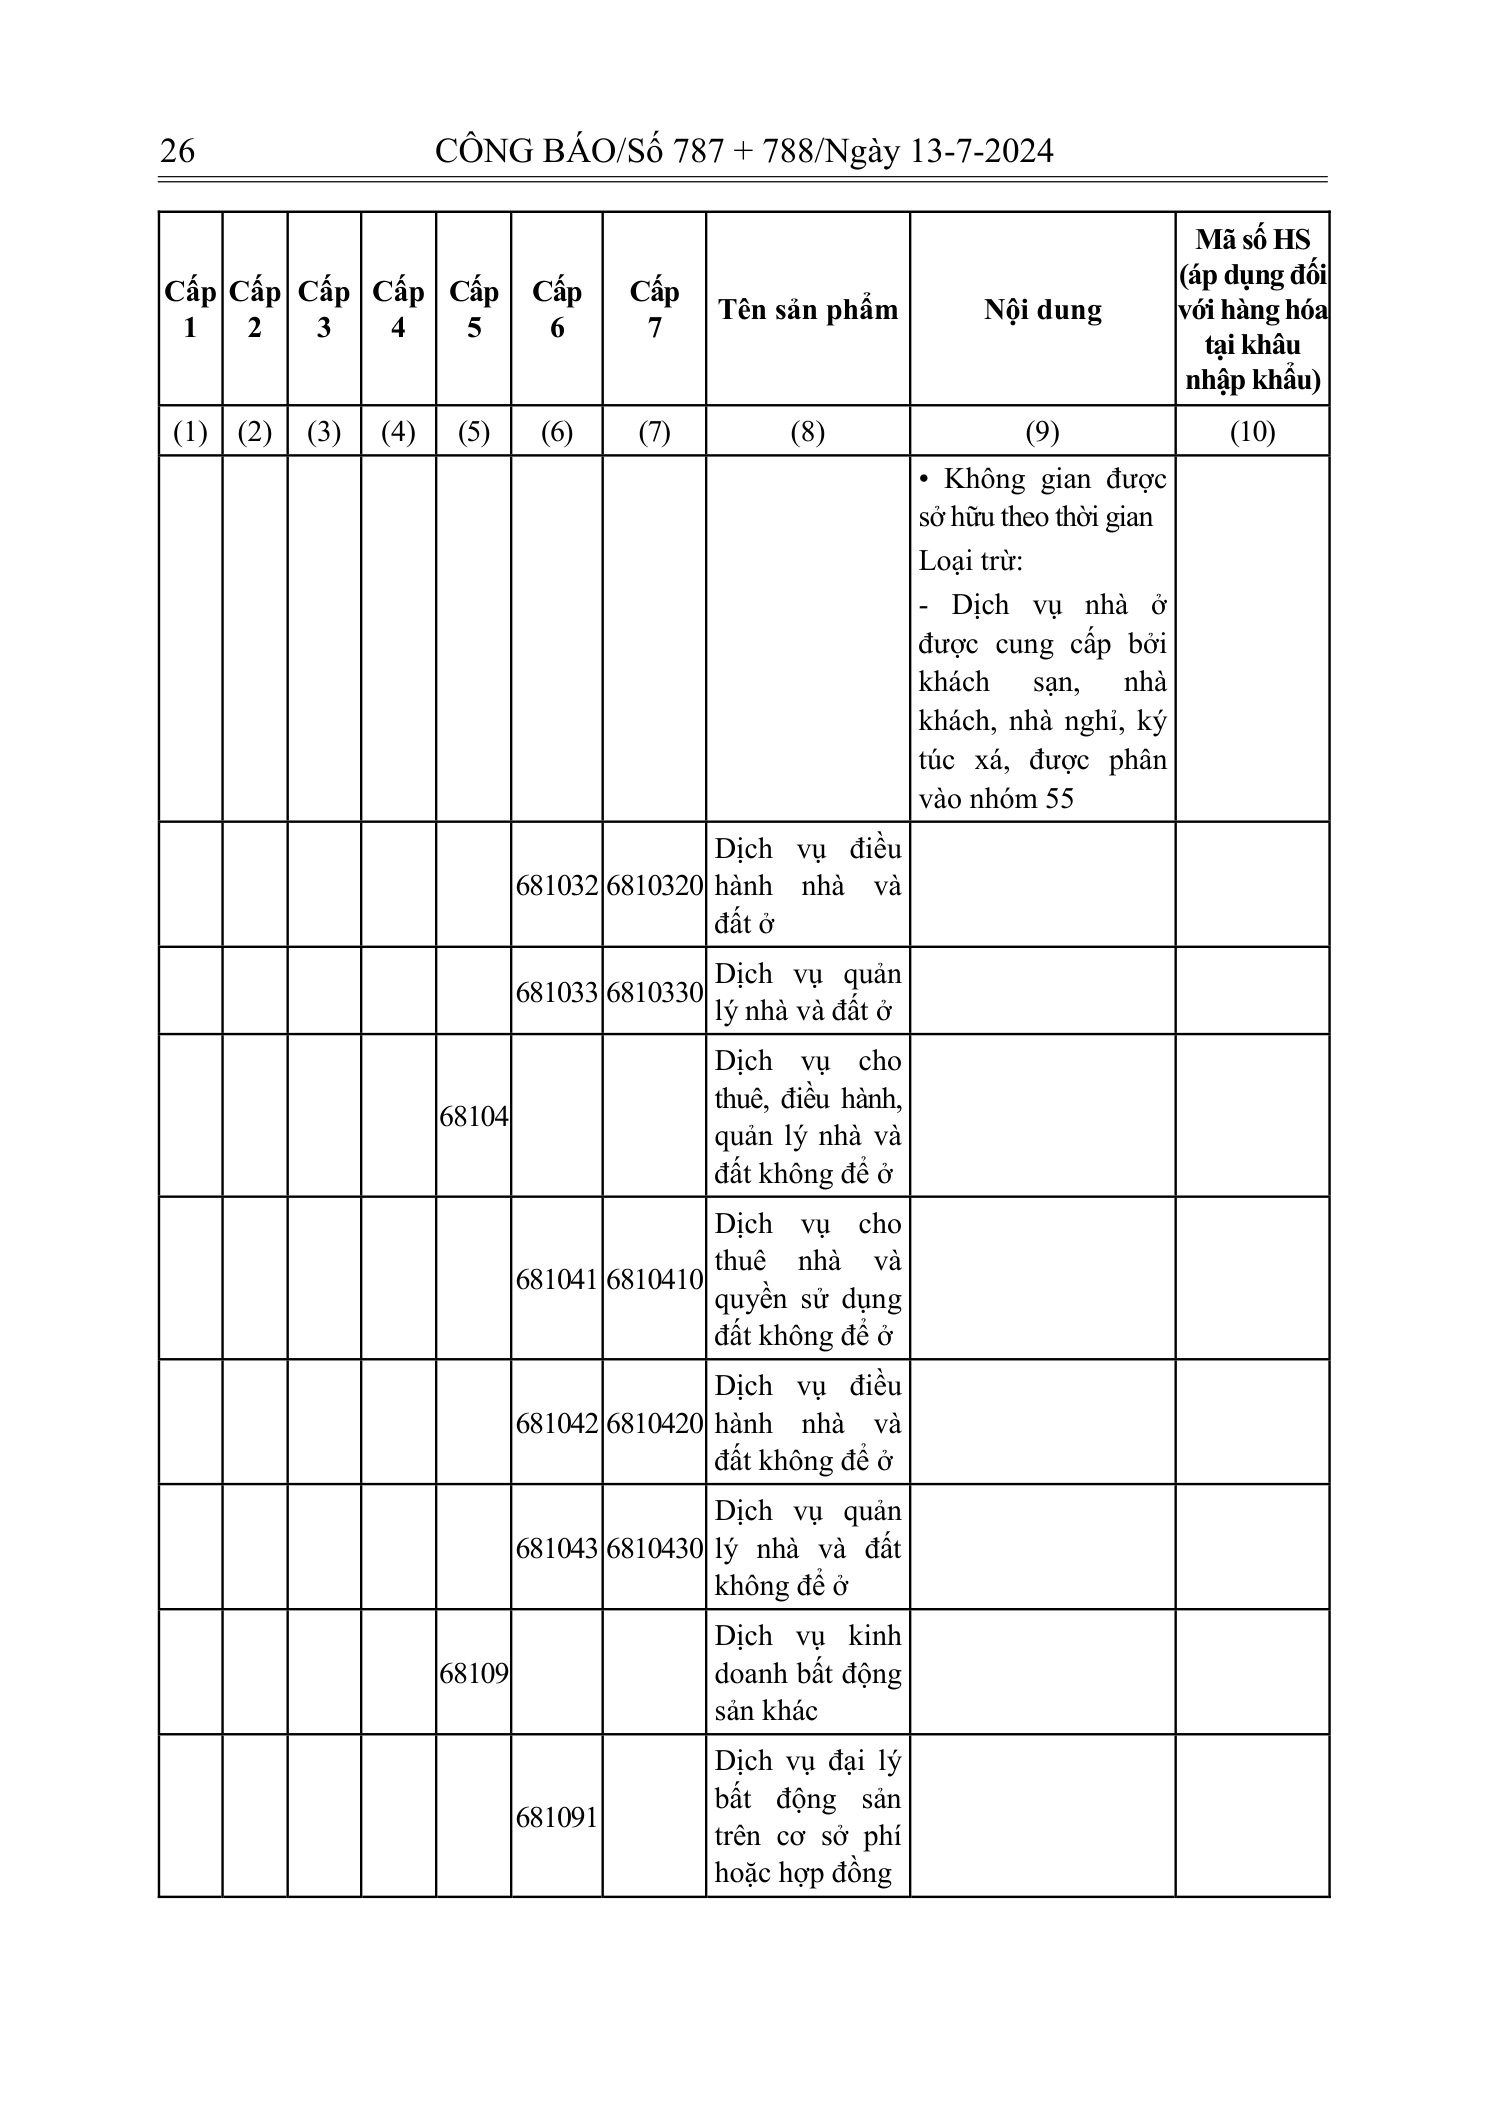
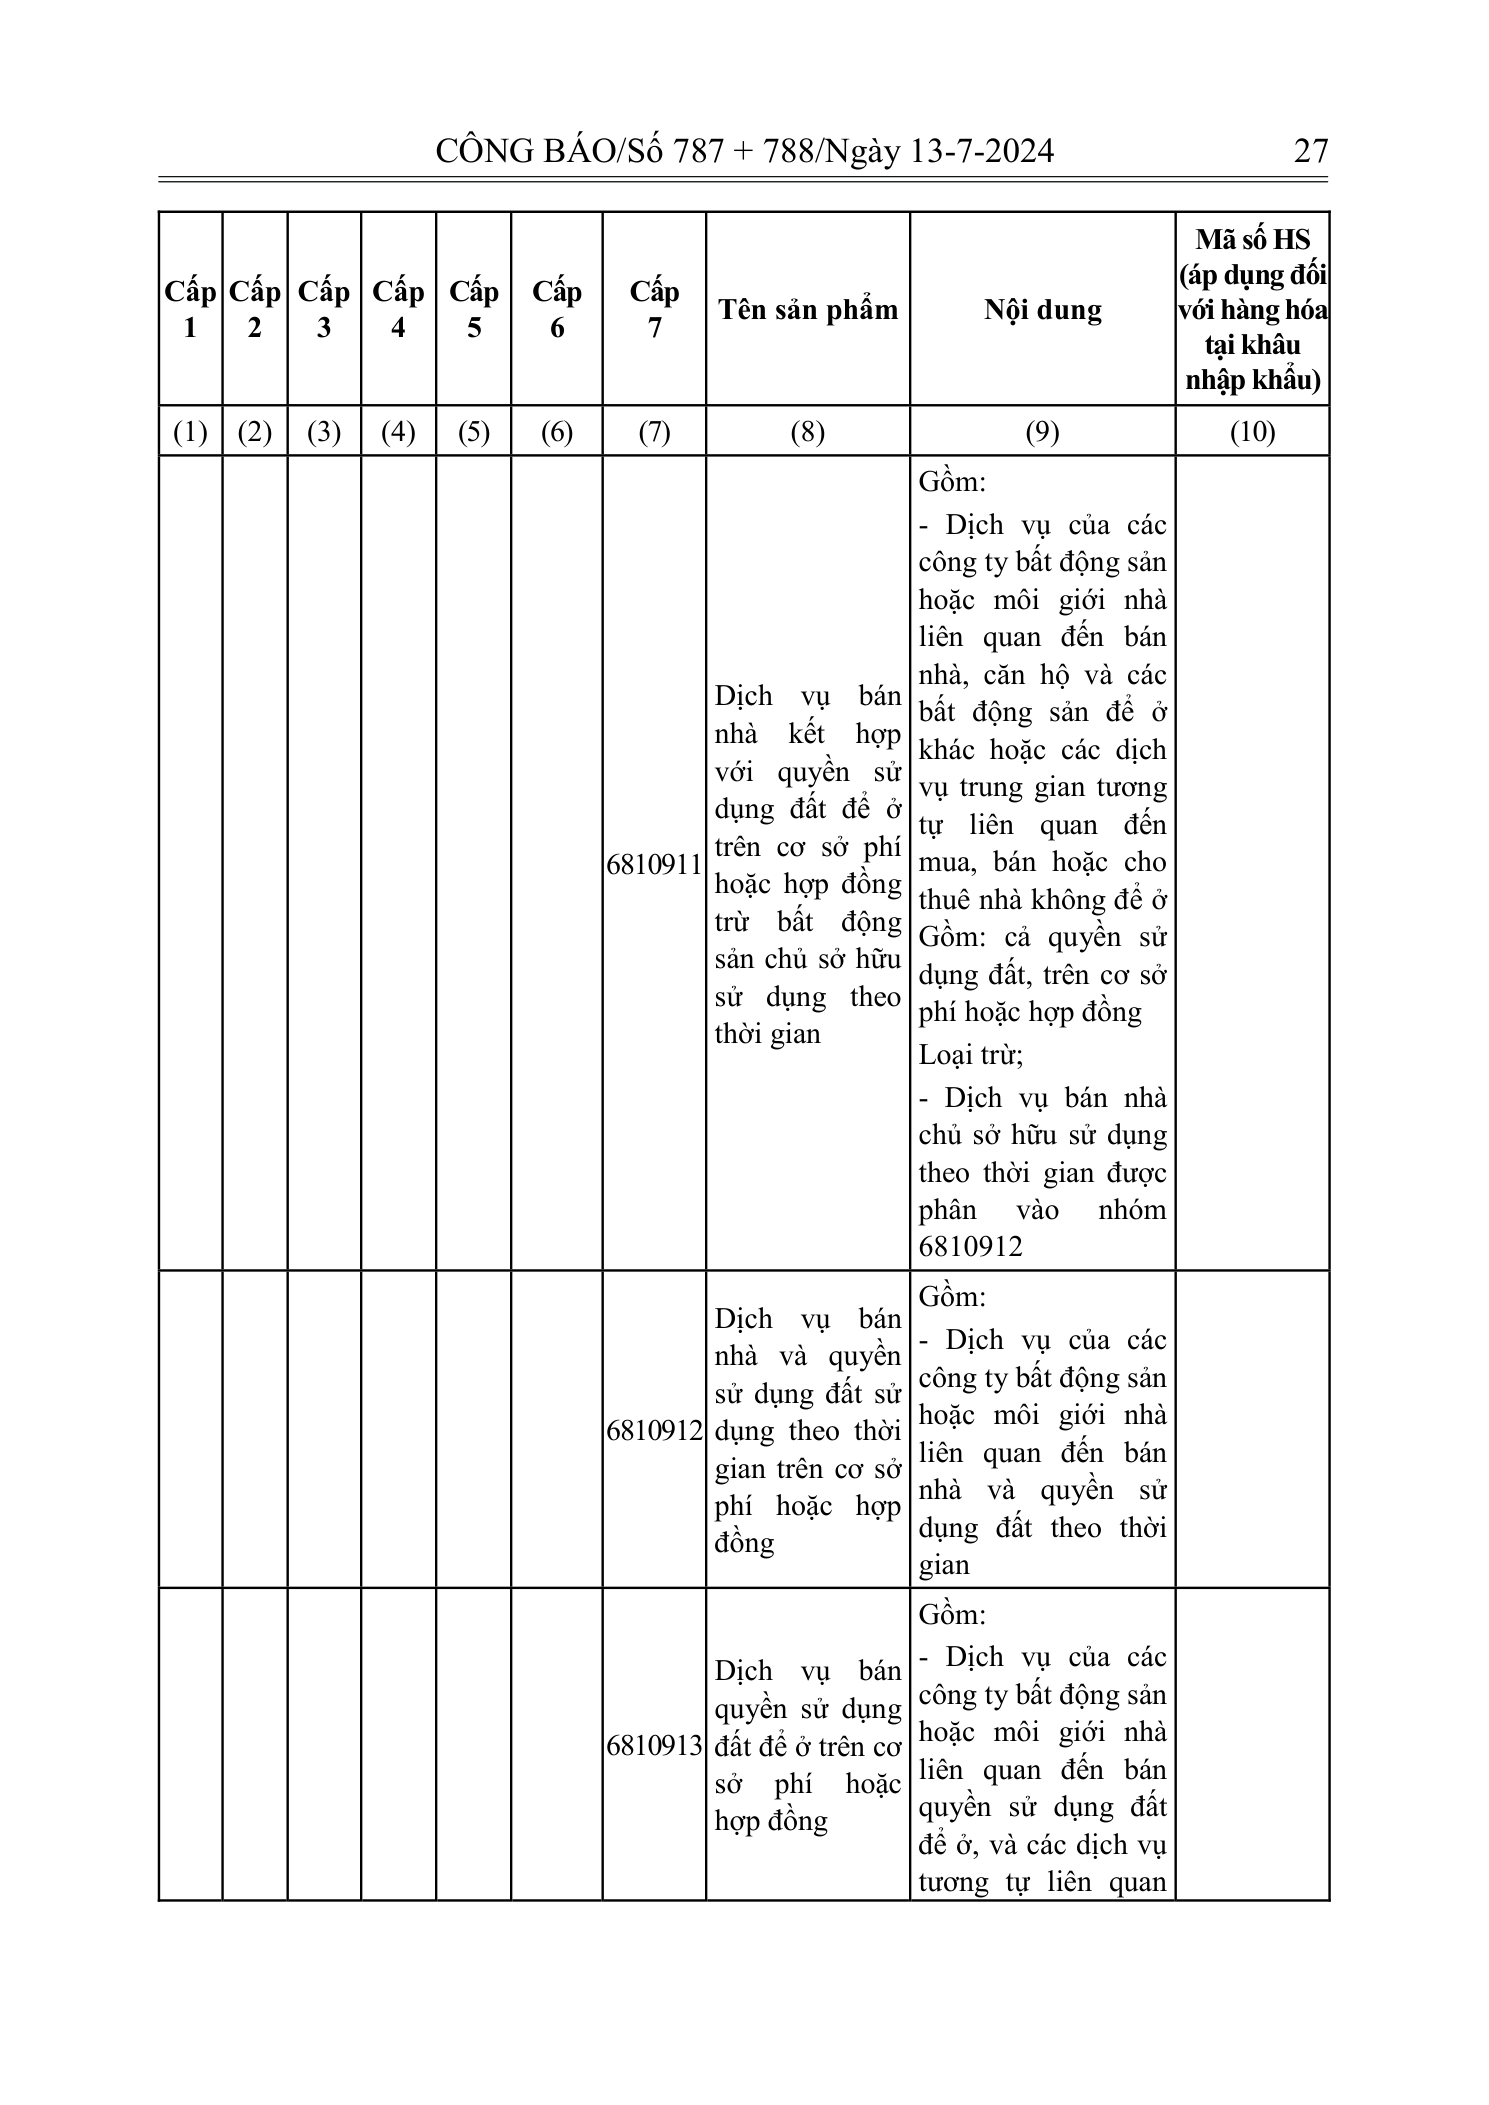
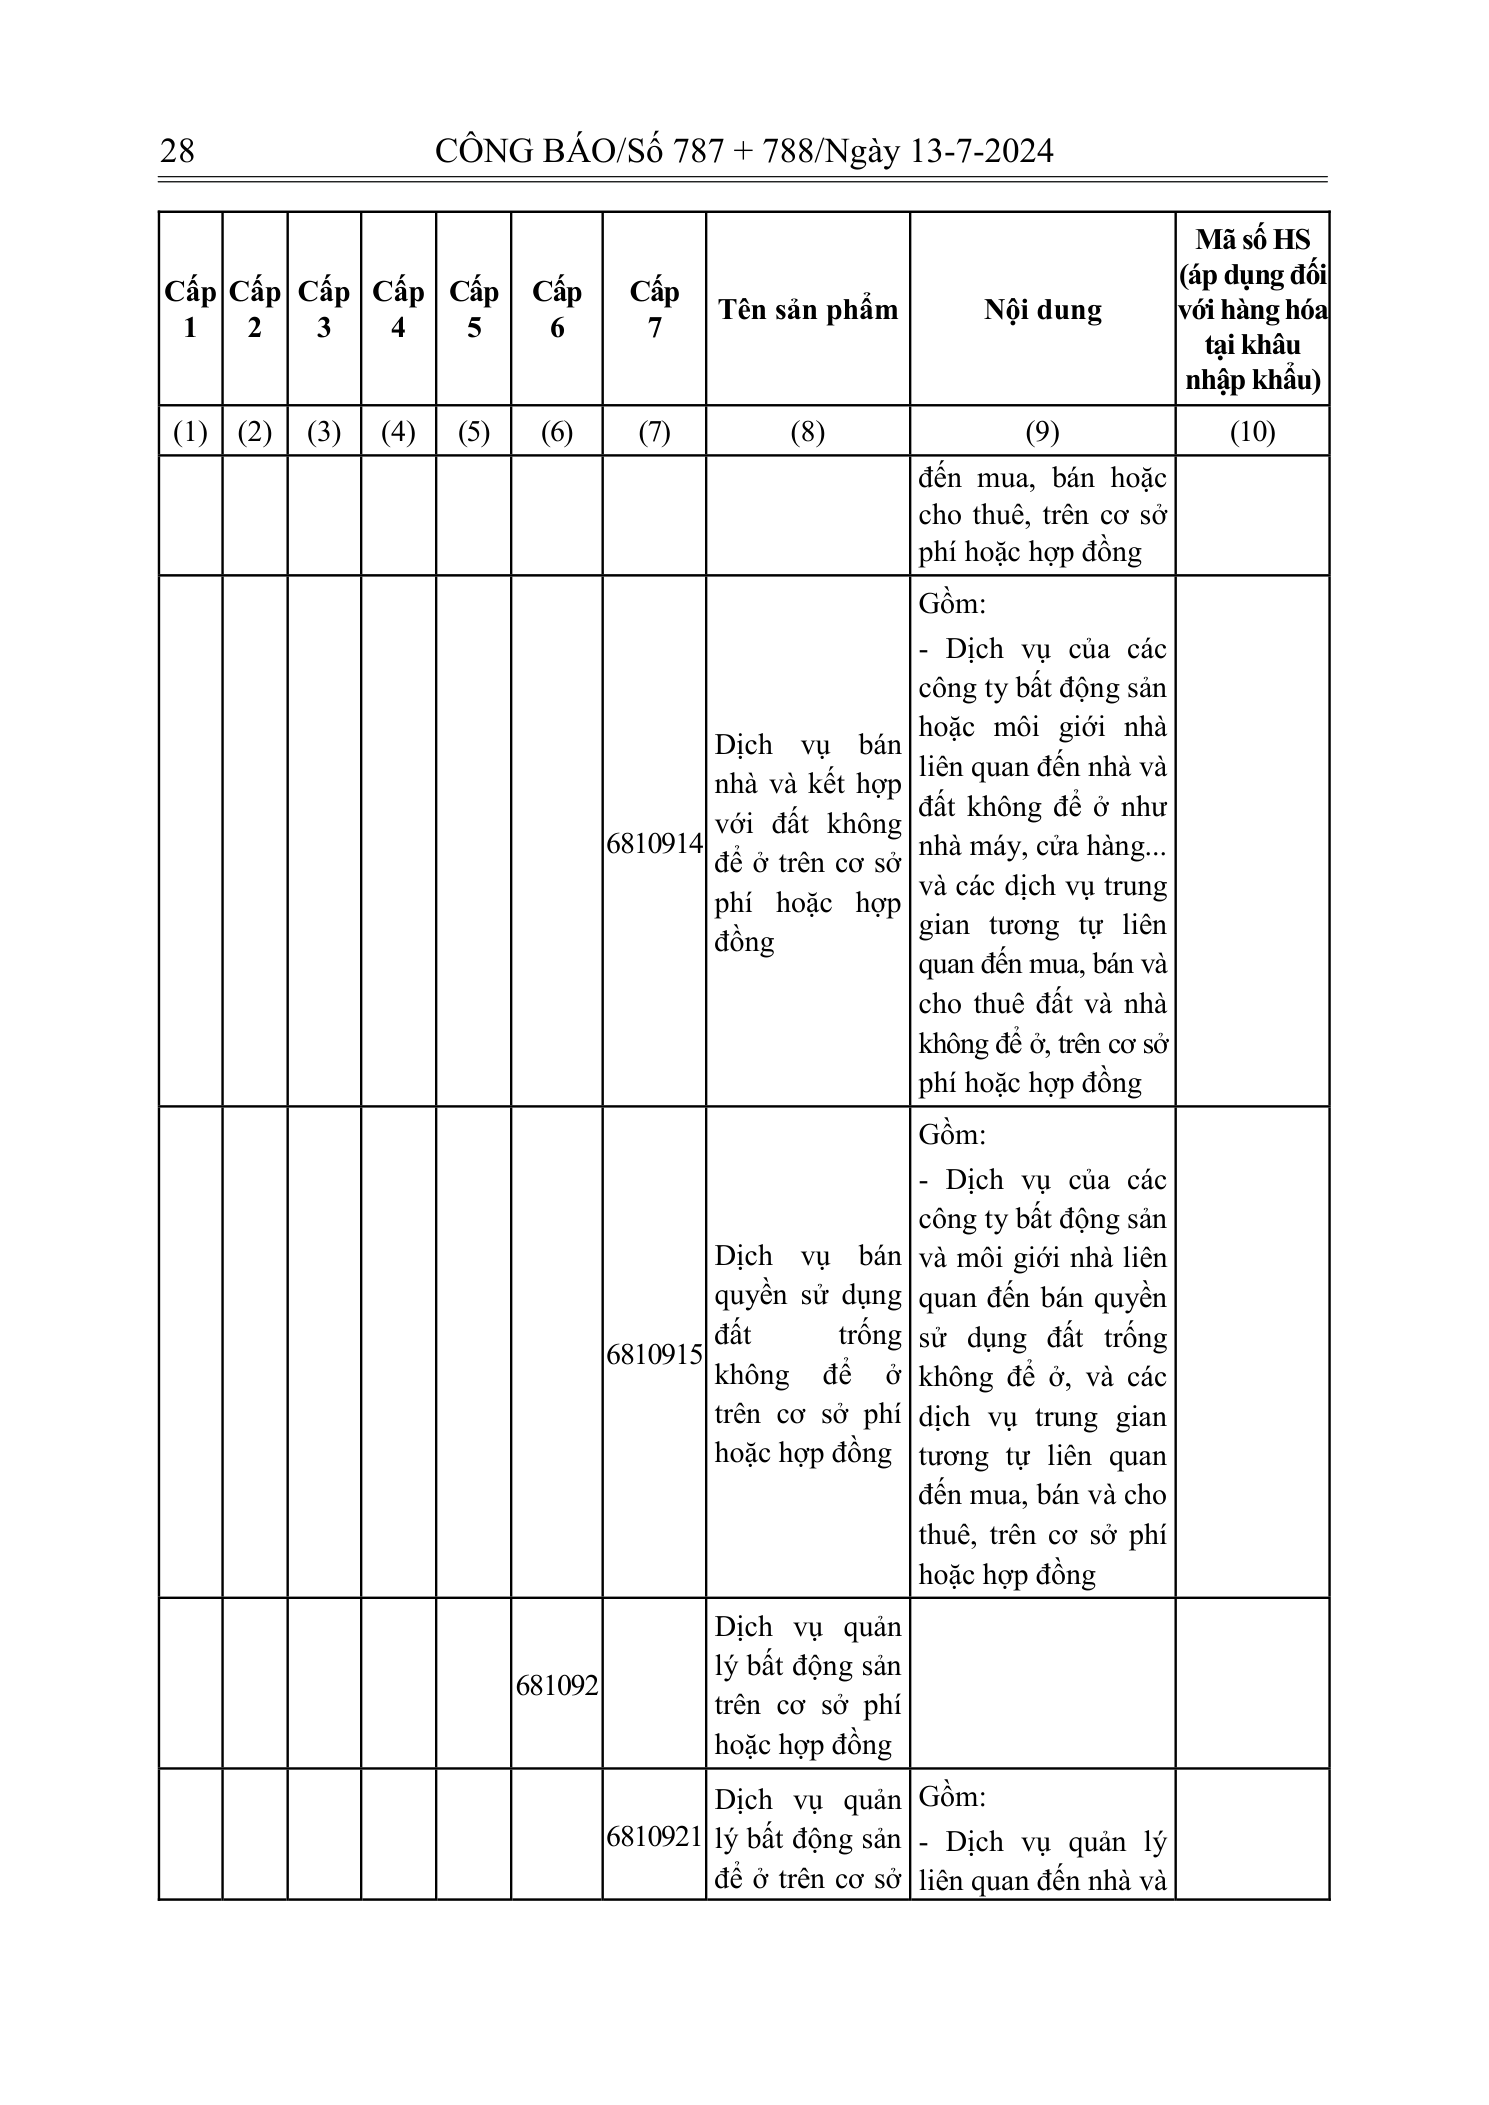
a) Viễn thông, hoạt động tài chính, ngân hàng, chứng khoán, bảo hiểm, kinh doanh bất động sản, kim loại và sản phẩm từ kim loại đúc sẵn, sản phẩm khai khoáng
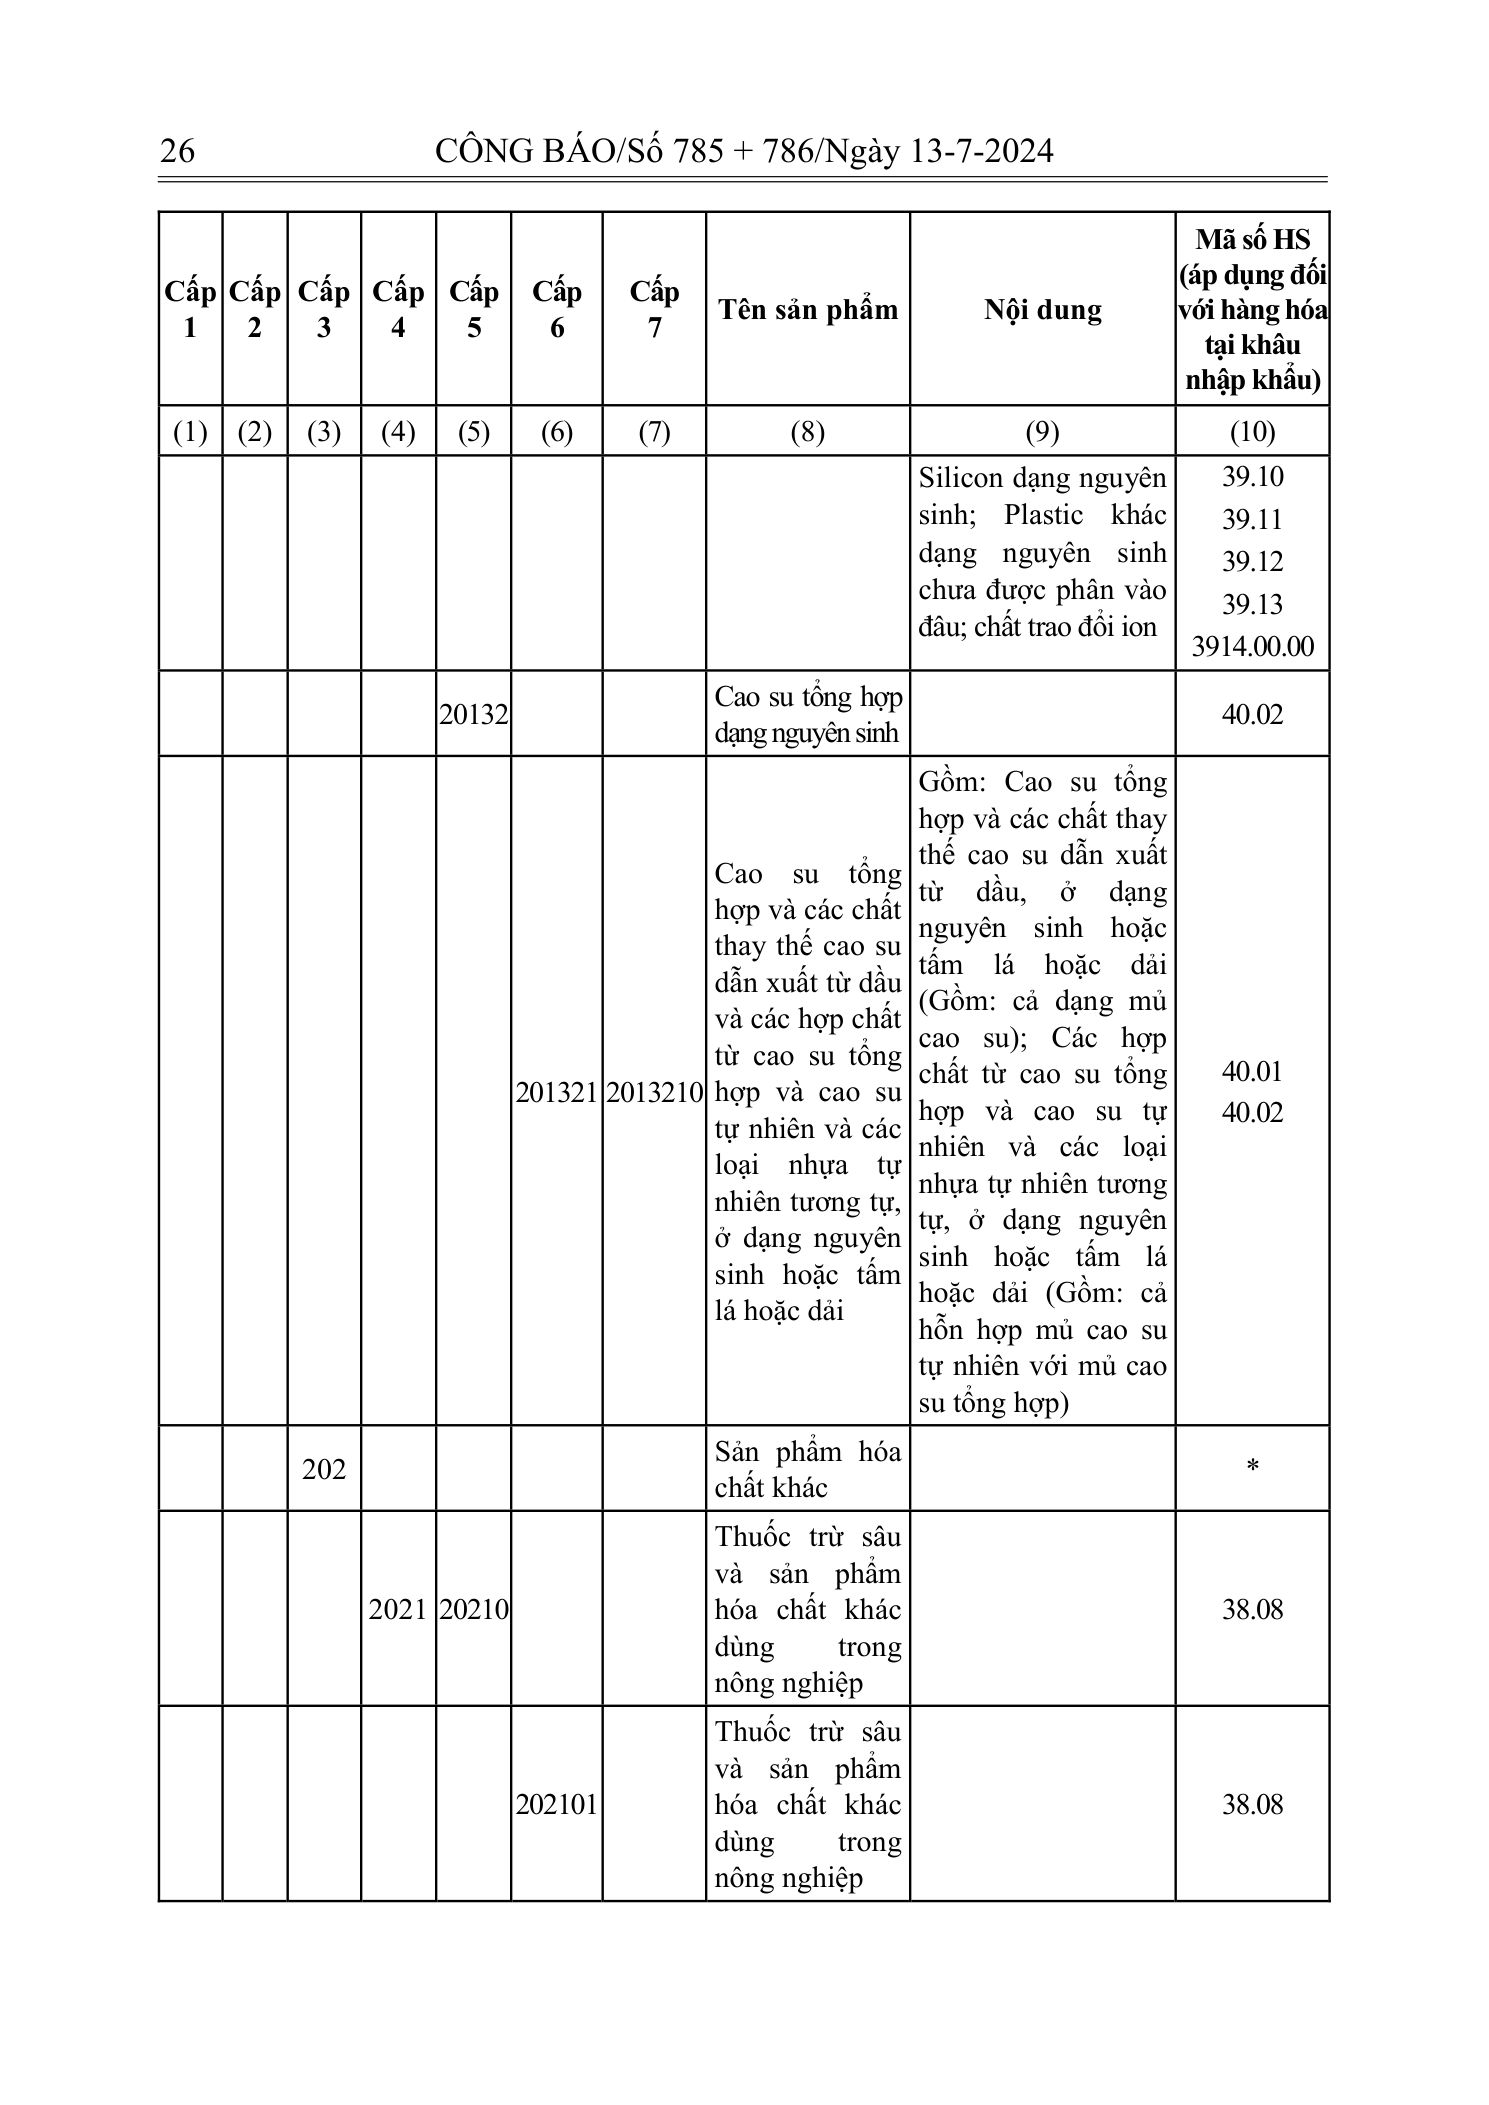
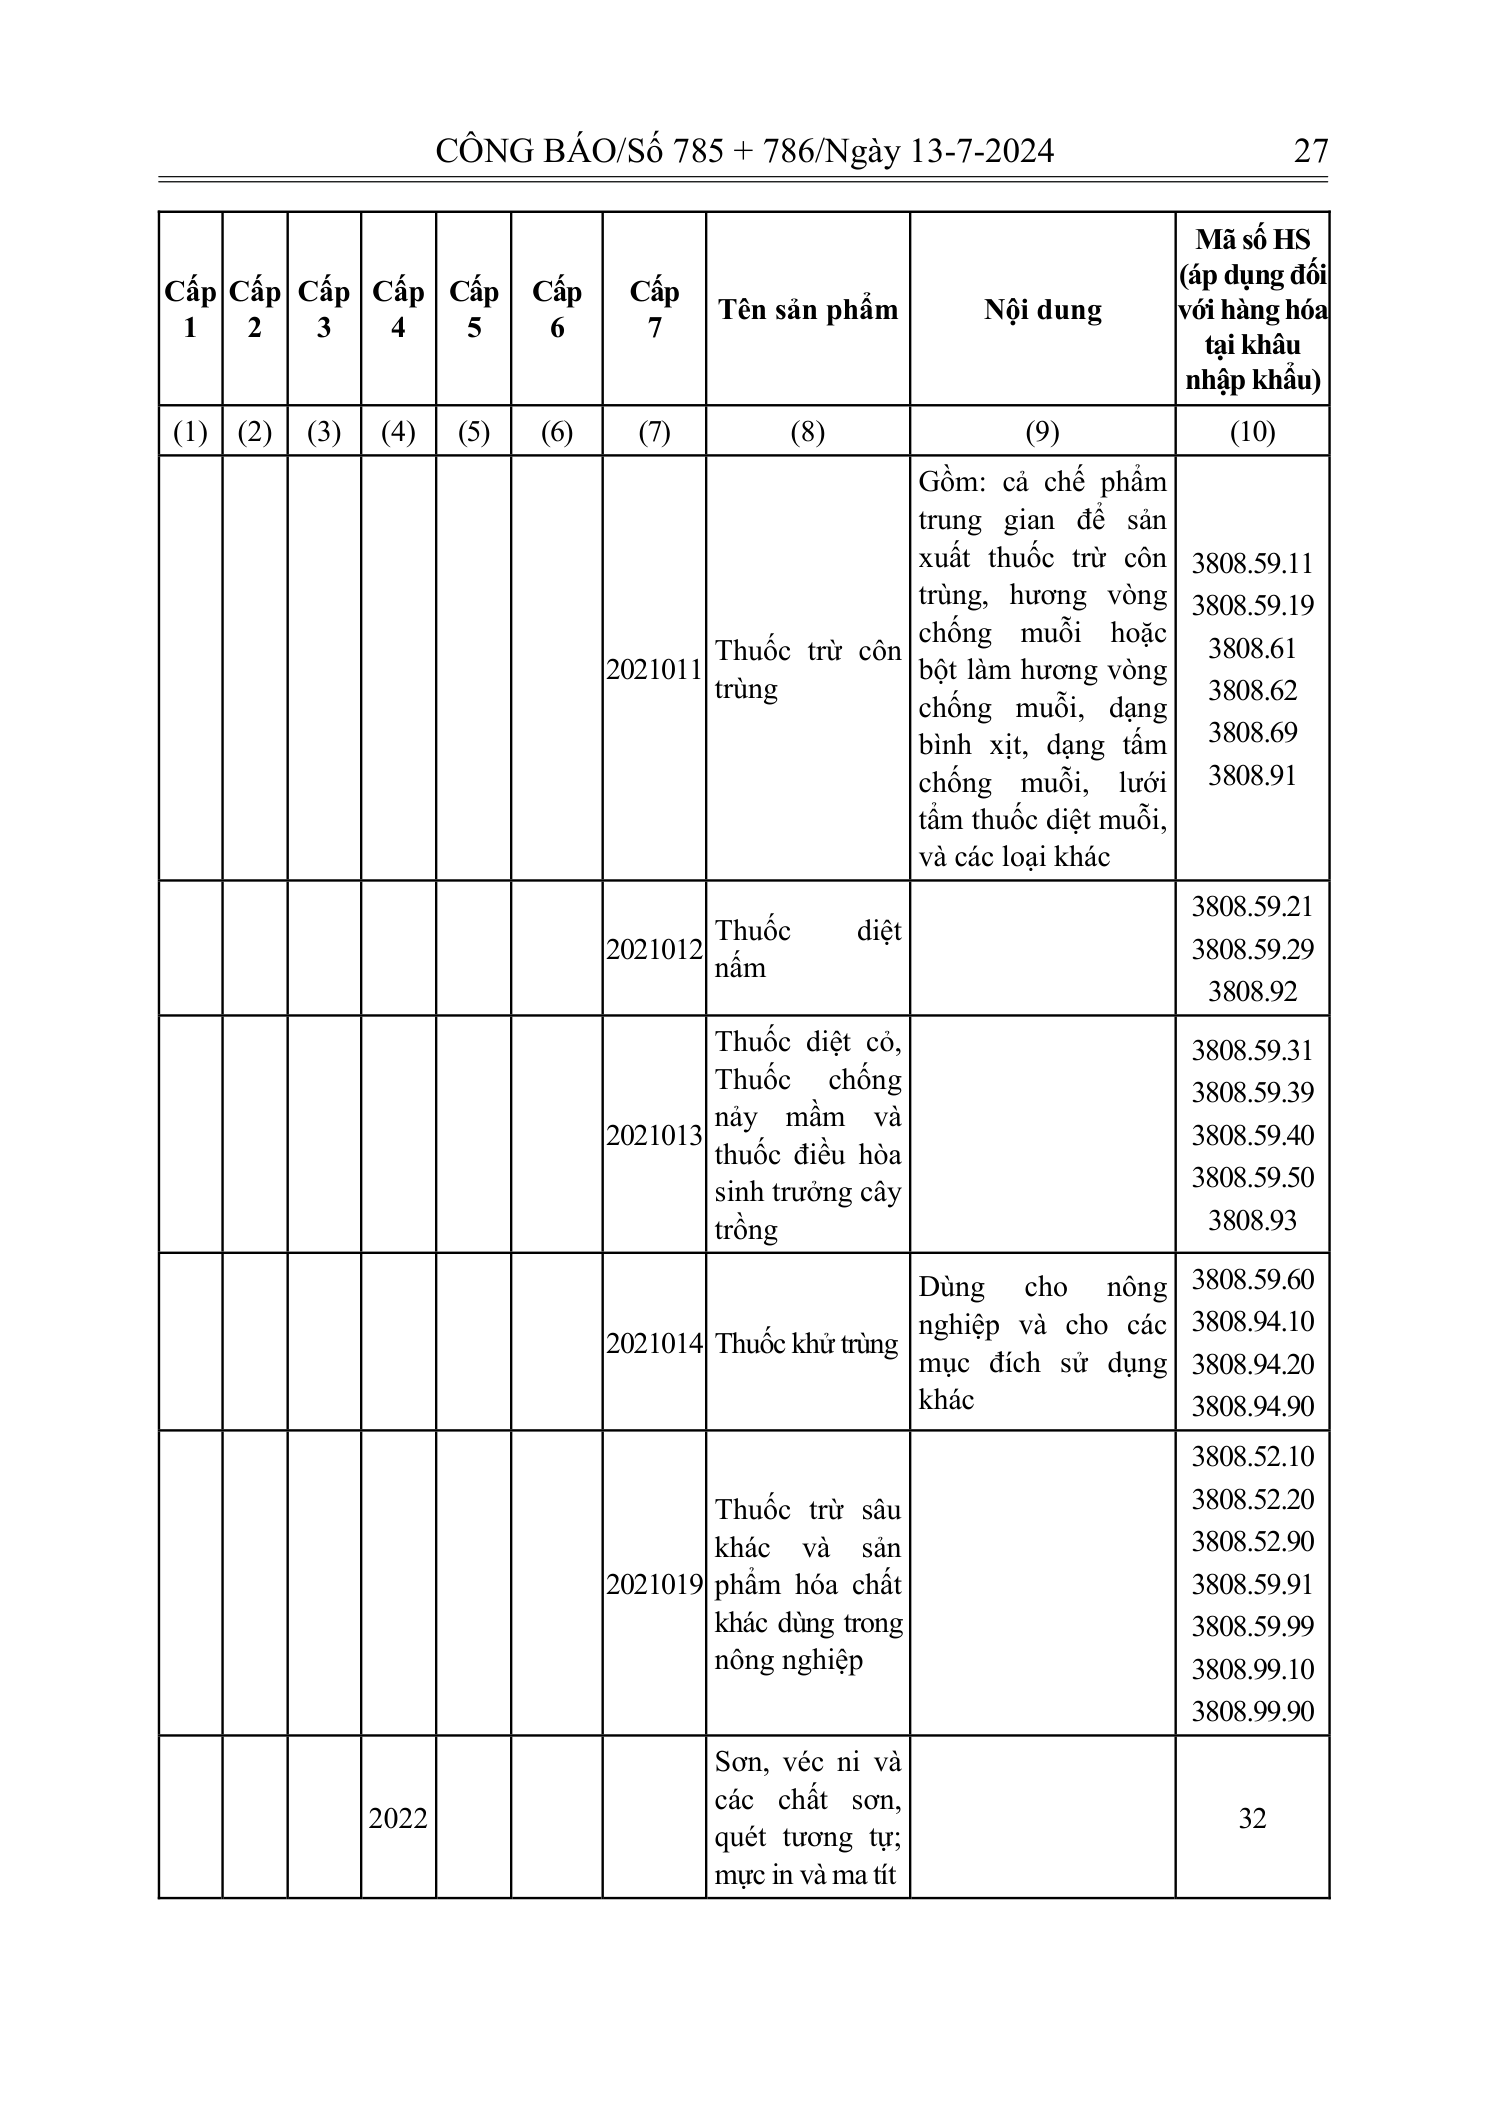
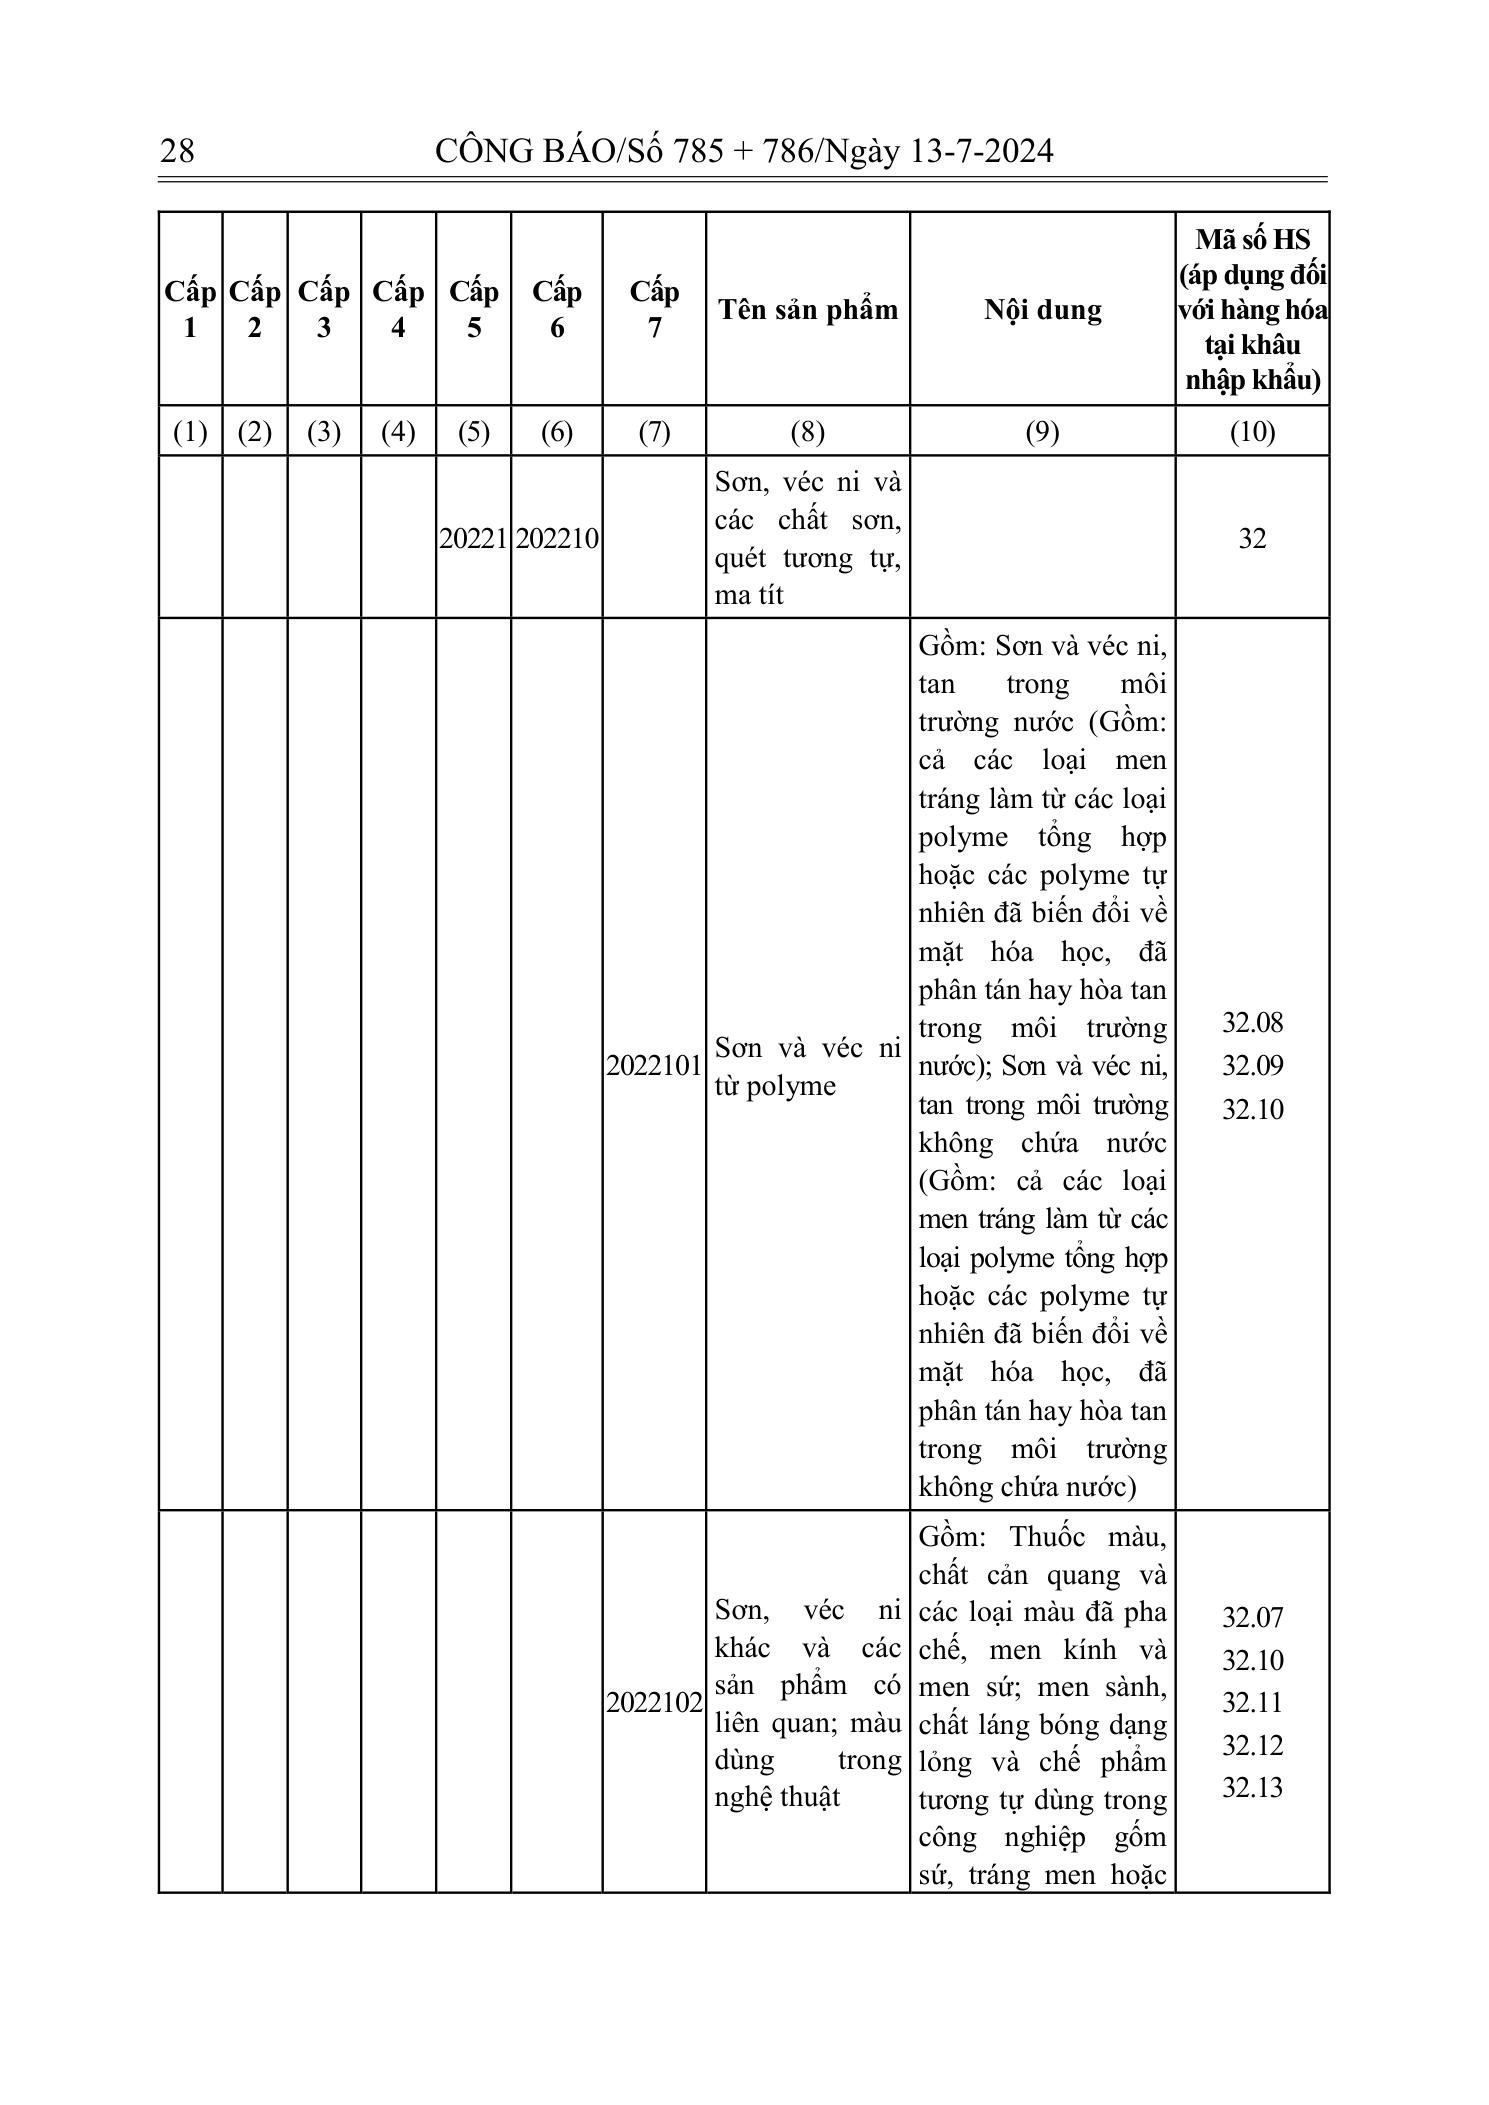
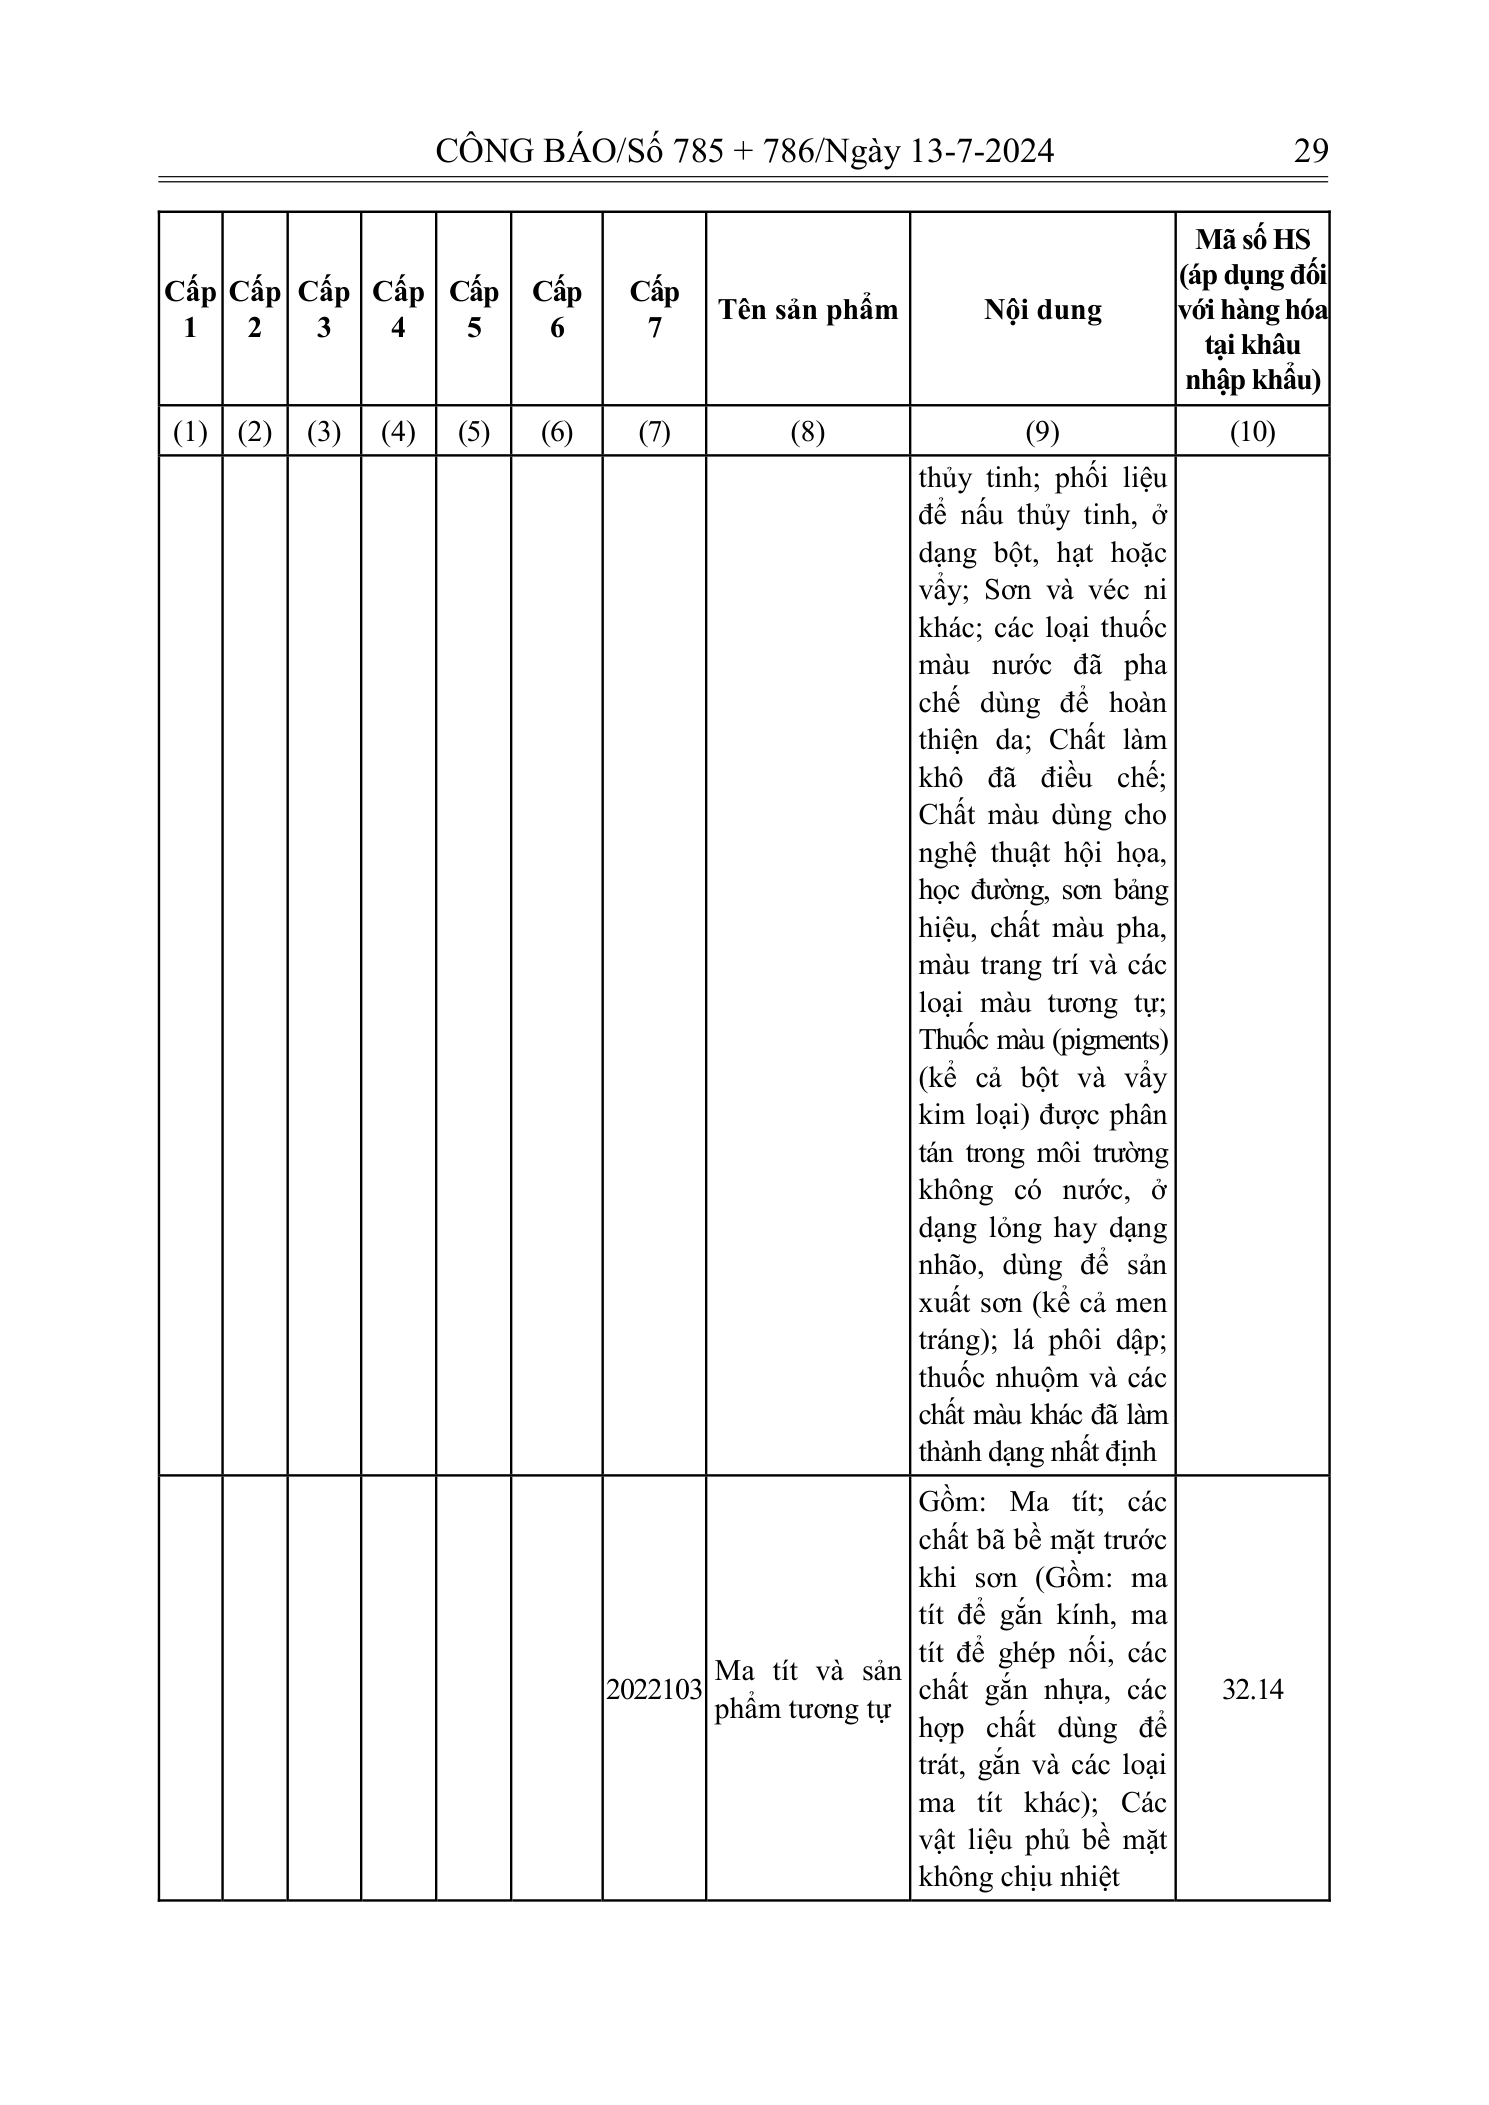
(không kể khai thác than), than cốc, dầu mỏ tinh chế, sản phẩm hóa chất. Chi tiết tại Phụ lục I ban hành kèm theo Nghị định này.
b) Sản phẩm hàng hóa và dịch vụ chịu thuế tiêu thụ đặc biệt. Chi tiết tại Phụ lục II ban hành kèm theo Nghị định này.
c) Công nghệ thông tin theo pháp luật về công nghệ thông tin. Chi tiết tại Phụ lục III ban hành kèm theo Nghị định này.
d) Việc giảm thuế giá trị gia tăng cho từng loại hàng hóa, dịch vụ quy định tại khoản 1 Điều này được áp dụng thống nhất tại các khâu nhập khẩu, sản xuất, gia công, kinh doanh thương mại. Đối với mặt hàng than khai thác bán ra (bao gồm cả trường hợp than khai thác sau đó qua sàng tuyển, phân loại theo quy trình khép kín mới bán ra) thuộc đối tượng giảm thuế giá trị gia tăng. Mặt hàng than thuộc Phụ lục I ban hành kèm theo Nghị định này, tại các khâu khác ngoài khâu khai thác bán ra không được giảm thuế giá trị gia tăng.
Các tổng công ty, tập đoàn kinh tế thực hiện quy trình khép kín mới bán ra cũng thuộc đối tượng giảm thuế giá trị gia tăng đối với mặt hàng than khai thác bán ra.
Trường hợp hàng hóa, dịch vụ nêu tại các Phụ lục I, II và III ban hành kèm theo Nghị định này thuộc đối tượng không chịu thuế giá trị gia tăng hoặc đối tượng chịu thuế giá trị gia tăng 5% theo quy định của Luật Thuế giá trị gia tăng thì thực hiện theo quy định của Luật Thuế giá trị gia tăng và không được giảm thuế giá trị gia tăng.
2. Mức giảm thuế giá trị gia tăng
a) Cơ sở kinh doanh tính thuế giá trị gia tăng theo phương pháp khấu trừ được áp dụng mức thuế suất thuế giá trị gia tăng 8% đối với hàng hóa, dịch vụ quy định tại khoản 1 Điều này.
b) Cơ sở kinh doanh (bao gồm cả hộ kinh doanh, cá nhân kinh doanh) tính thuế giá trị gia tăng theo phương pháp tỷ lệ % trên doanh thu được giảm 20% mức tỷ lệ % để tính thuế giá trị gia tăng khi thực hiện xuất hóa đơn đối với hàng hóa, dịch vụ được giảm thuế giá trị gia tăng quy định tại khoản 1 Điều này.
3. Trình tự, thủ tục thực hiện
a) Đối với cơ sở kinh doanh quy định tại điểm a khoản 2 Điều này, khi lập hóa đơn giá trị gia tăng cung cấp hàng hóa, dịch vụ thuộc đối tượng giảm thuế giá trị
gia tăng, tại dòng thuế suất thuế giá trị gia tăng ghi “8%”; tiền thuế giá trị gia tăng; tổng số tiền người mua phải thanh toán. Căn cứ hóa đơn giá trị gia tăng, cơ sở kinh doanh bán hàng hóa, dịch vụ kê khai thuế giá trị gia tăng đầu ra, cơ sở kinh doanh mua hàng hóa, dịch vụ kê khai khấu trừ thuế giá trị gia tăng đầu vào theo số thuế đã giảm ghi trên hóa đơn giá trị gia tăng.
b) Đối với cơ sở kinh doanh quy định tại điểm b khoản 2 Điều này, khi lập hóa đơn bán hàng cung cấp hàng hóa, dịch vụ thuộc đối tượng giảm thuế giá trị gia tăng, tại cột “Thành tiền” ghi đầy đủ tiền hàng hóa, dịch vụ trước khi giảm, tại dòng “Cộng tiền hàng hóa, dịch vụ” ghi theo số đã giảm 20% mức tỷ lệ % trên doanh thu, đồng thời ghi chú: “đã giảm… (số tiền) tương ứng 20% mức tỷ lệ % để tính thuế giá trị gia tăng theo Nghị quyết số 142/2024/QH15”.
4. Trường hợp cơ sở kinh doanh theo quy định tại điểm a khoản 2 Điều này khi bán hàng hóa, cung cấp dịch vụ áp dụng các mức thuế suất khác nhau thì trên hóa đơn giá trị gia tăng phải ghi rõ thuế suất của từng hàng hóa, dịch vụ theo quy định tại khoản 3 Điều này.
Trường hợp cơ sở kinh doanh theo quy định tại điểm b khoản 2 Điều này khi bán hàng hóa, cung cấp dịch vụ thì trên hóa đơn bán hàng phải ghi rõ số tiền được giảm theo quy định tại khoản 3 Điều này.
5. Trường hợp cơ sở kinh doanh đã lập hóa đơn và đã kê khai theo mức thuế suất hoặc mức tỷ lệ % để tính thuế giá trị gia tăng chưa được giảm theo quy định tại Nghị định này thì người bán và người mua xử lý hóa đơn đã lập theo quy định pháp luật về hóa đơn, chứng từ. Căn cứ vào hóa đơn sau khi xử lý, người bán kê khai điều chỉnh thuế đầu ra, người mua kê khai điều chỉnh thuế đầu vào (nếu có).
6. Cơ sở kinh doanh quy định tại Điều này thực hiện kê khai các hàng hóa, dịch vụ được giảm thuế giá trị gia tăng theo Mẫu số 01 tại Phụ lục IV ban hành kèm theo Nghị định này cùng với Tờ khai thuế giá trị gia tăng.
Điều 2. Hiệu lực thi hành và tổ chức thực hiện
1. Nghị định này có hiệu lực thi hành từ ngày 01 tháng 7 năm 2024 đến hết ngày 31 tháng 12 năm 2024.
2. Các bộ theo chức năng, nhiệm vụ và Ủy ban nhân dân tỉnh, thành phố trực thuộc Trung ương chỉ đạo các cơ quan liên quan triển khai tuyên truyền, hướng dẫn, kiểm tra, giám sát để người tiêu dùng hiểu và được thụ hưởng lợi ích từ việc
giảm thuế giá trị gia tăng quy định tại Điều 1 Nghị định này, trong đó tập trung các giải pháp ổn định cung cầu hàng hóa, dịch vụ thuộc đối tượng giảm thuế giá trị gia tăng nhằm giữ bình ổn mặt bằng giá cả thị trường (giá chưa có thuế giá trị gia tăng) từ ngày 01 tháng 7 năm 2024 đến hết ngày 31 tháng 12 năm 2024.
3. Trong quá trình thực hiện nếu phát sinh vướng mắc giao Bộ Tài chính hướng dẫn, giải quyết.
4. Các Bộ trưởng, Thủ trưởng cơ quan ngang Bộ, Thủ trưởng cơ quan thuộc Chính phủ, Chủ tịch Ủy ban nhân dân tỉnh, thành phố trực thuộc Trung ương và các doanh nghiệp, tổ chức, cá nhân có liên quan chịu trách nhiệm thi hành Nghị định này./.
TM. CHÍNH PHỦ KT. THỦ TƯỚNG PHÓ THỦ TƯỚNG
Lê Minh Khái
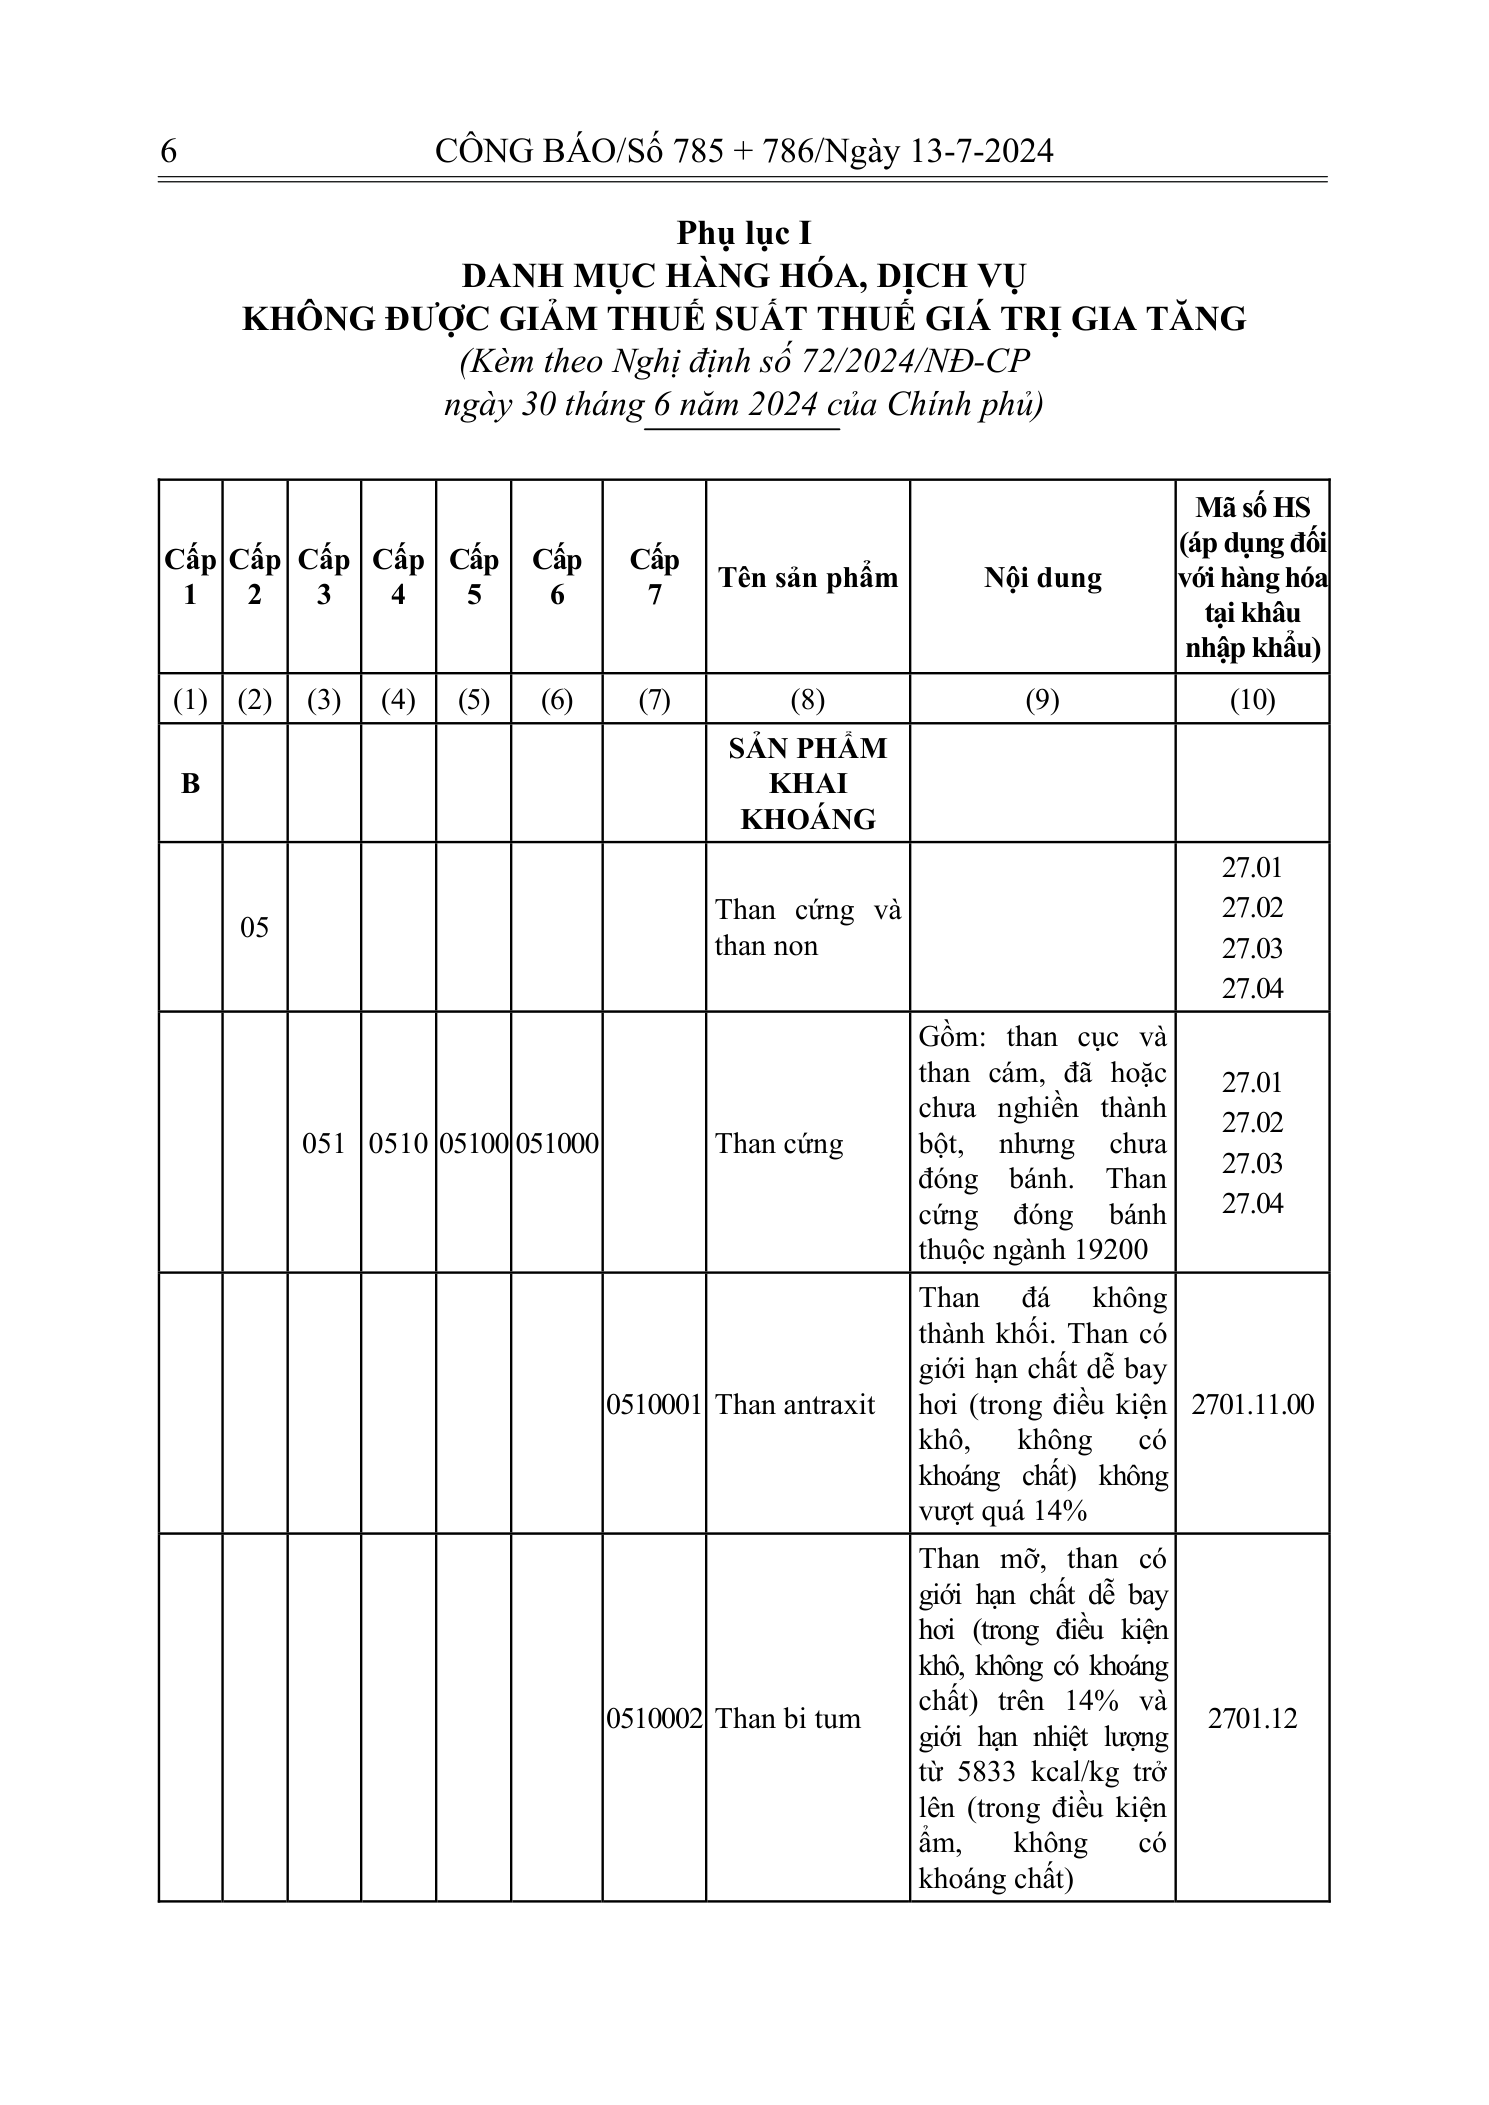
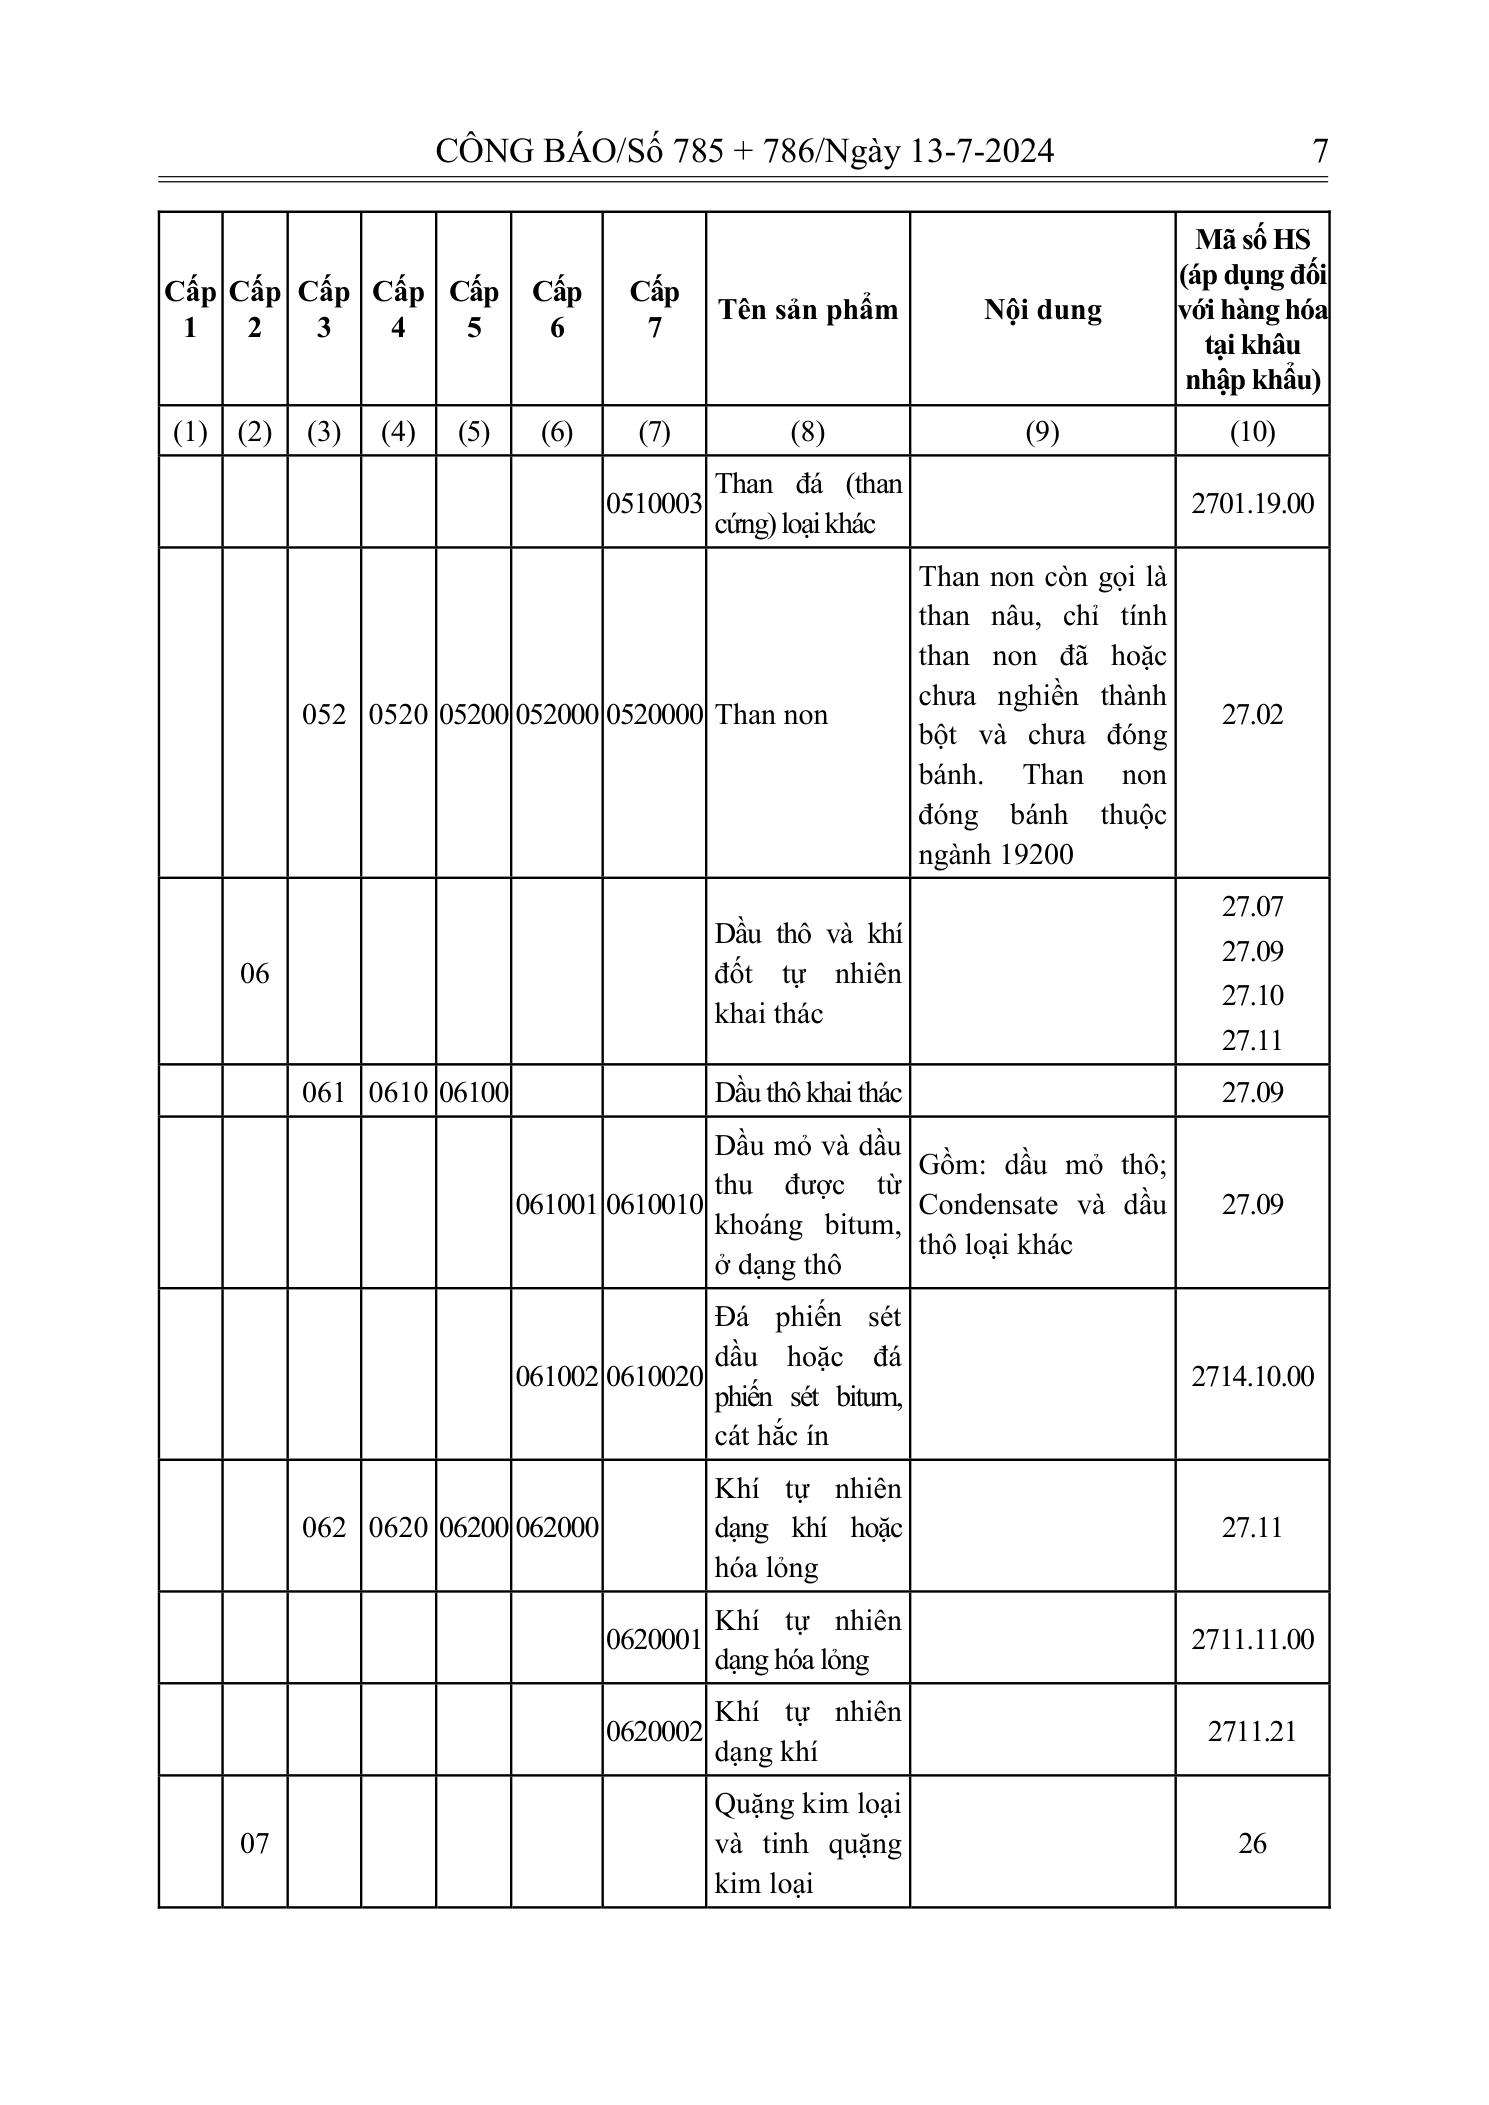
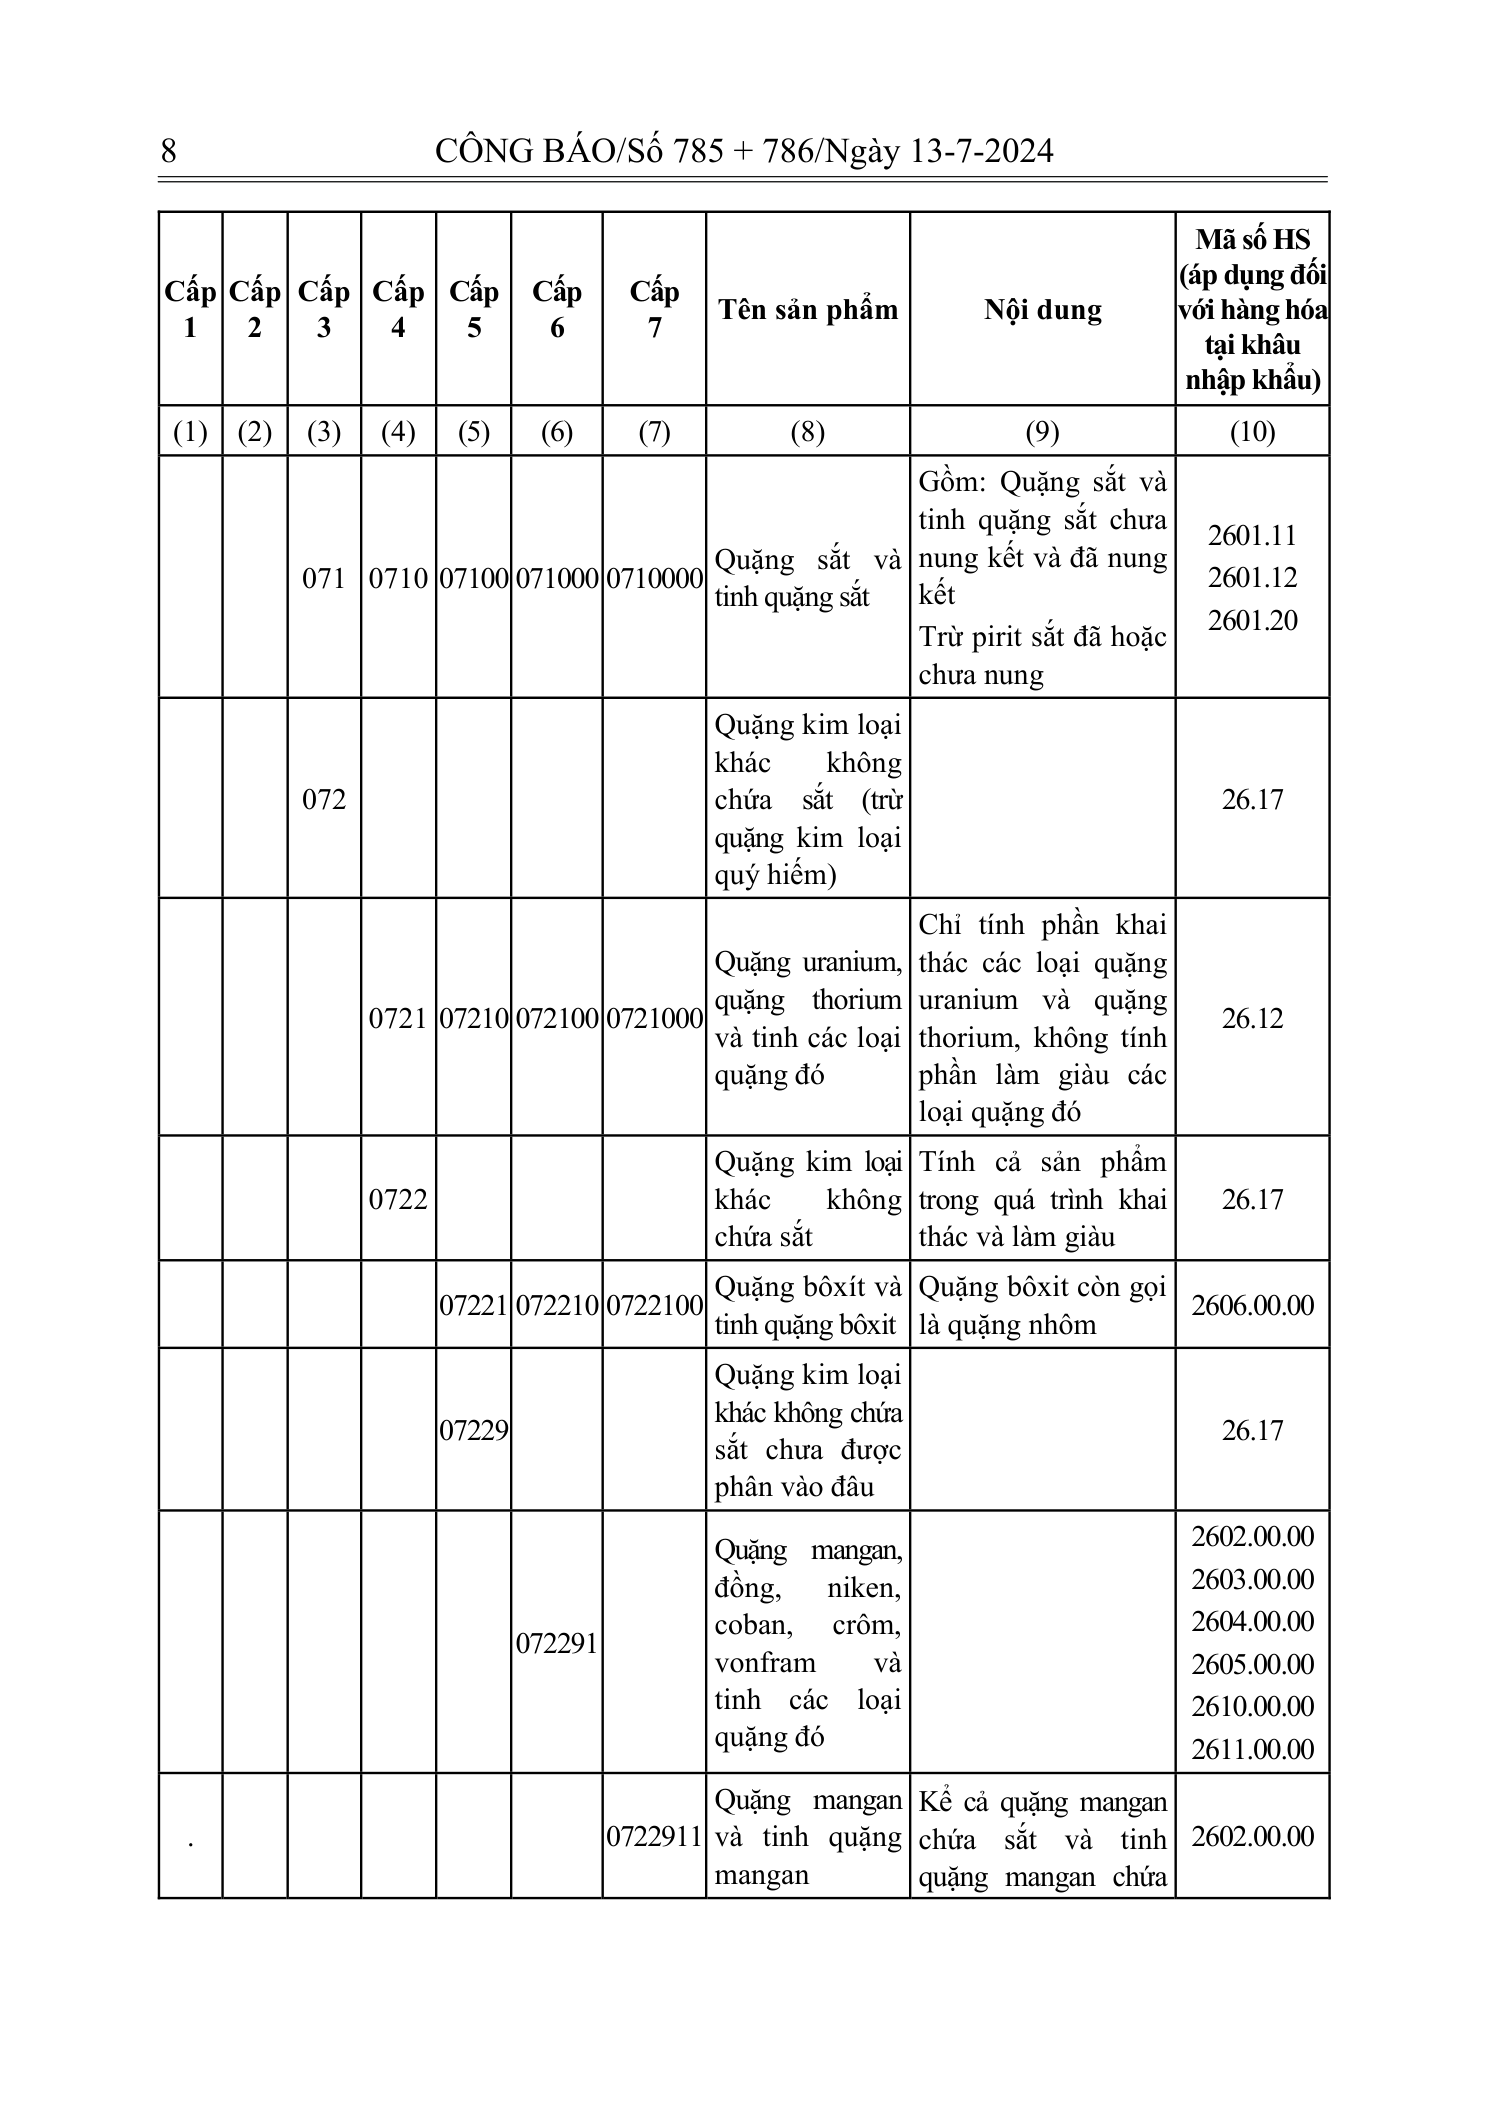
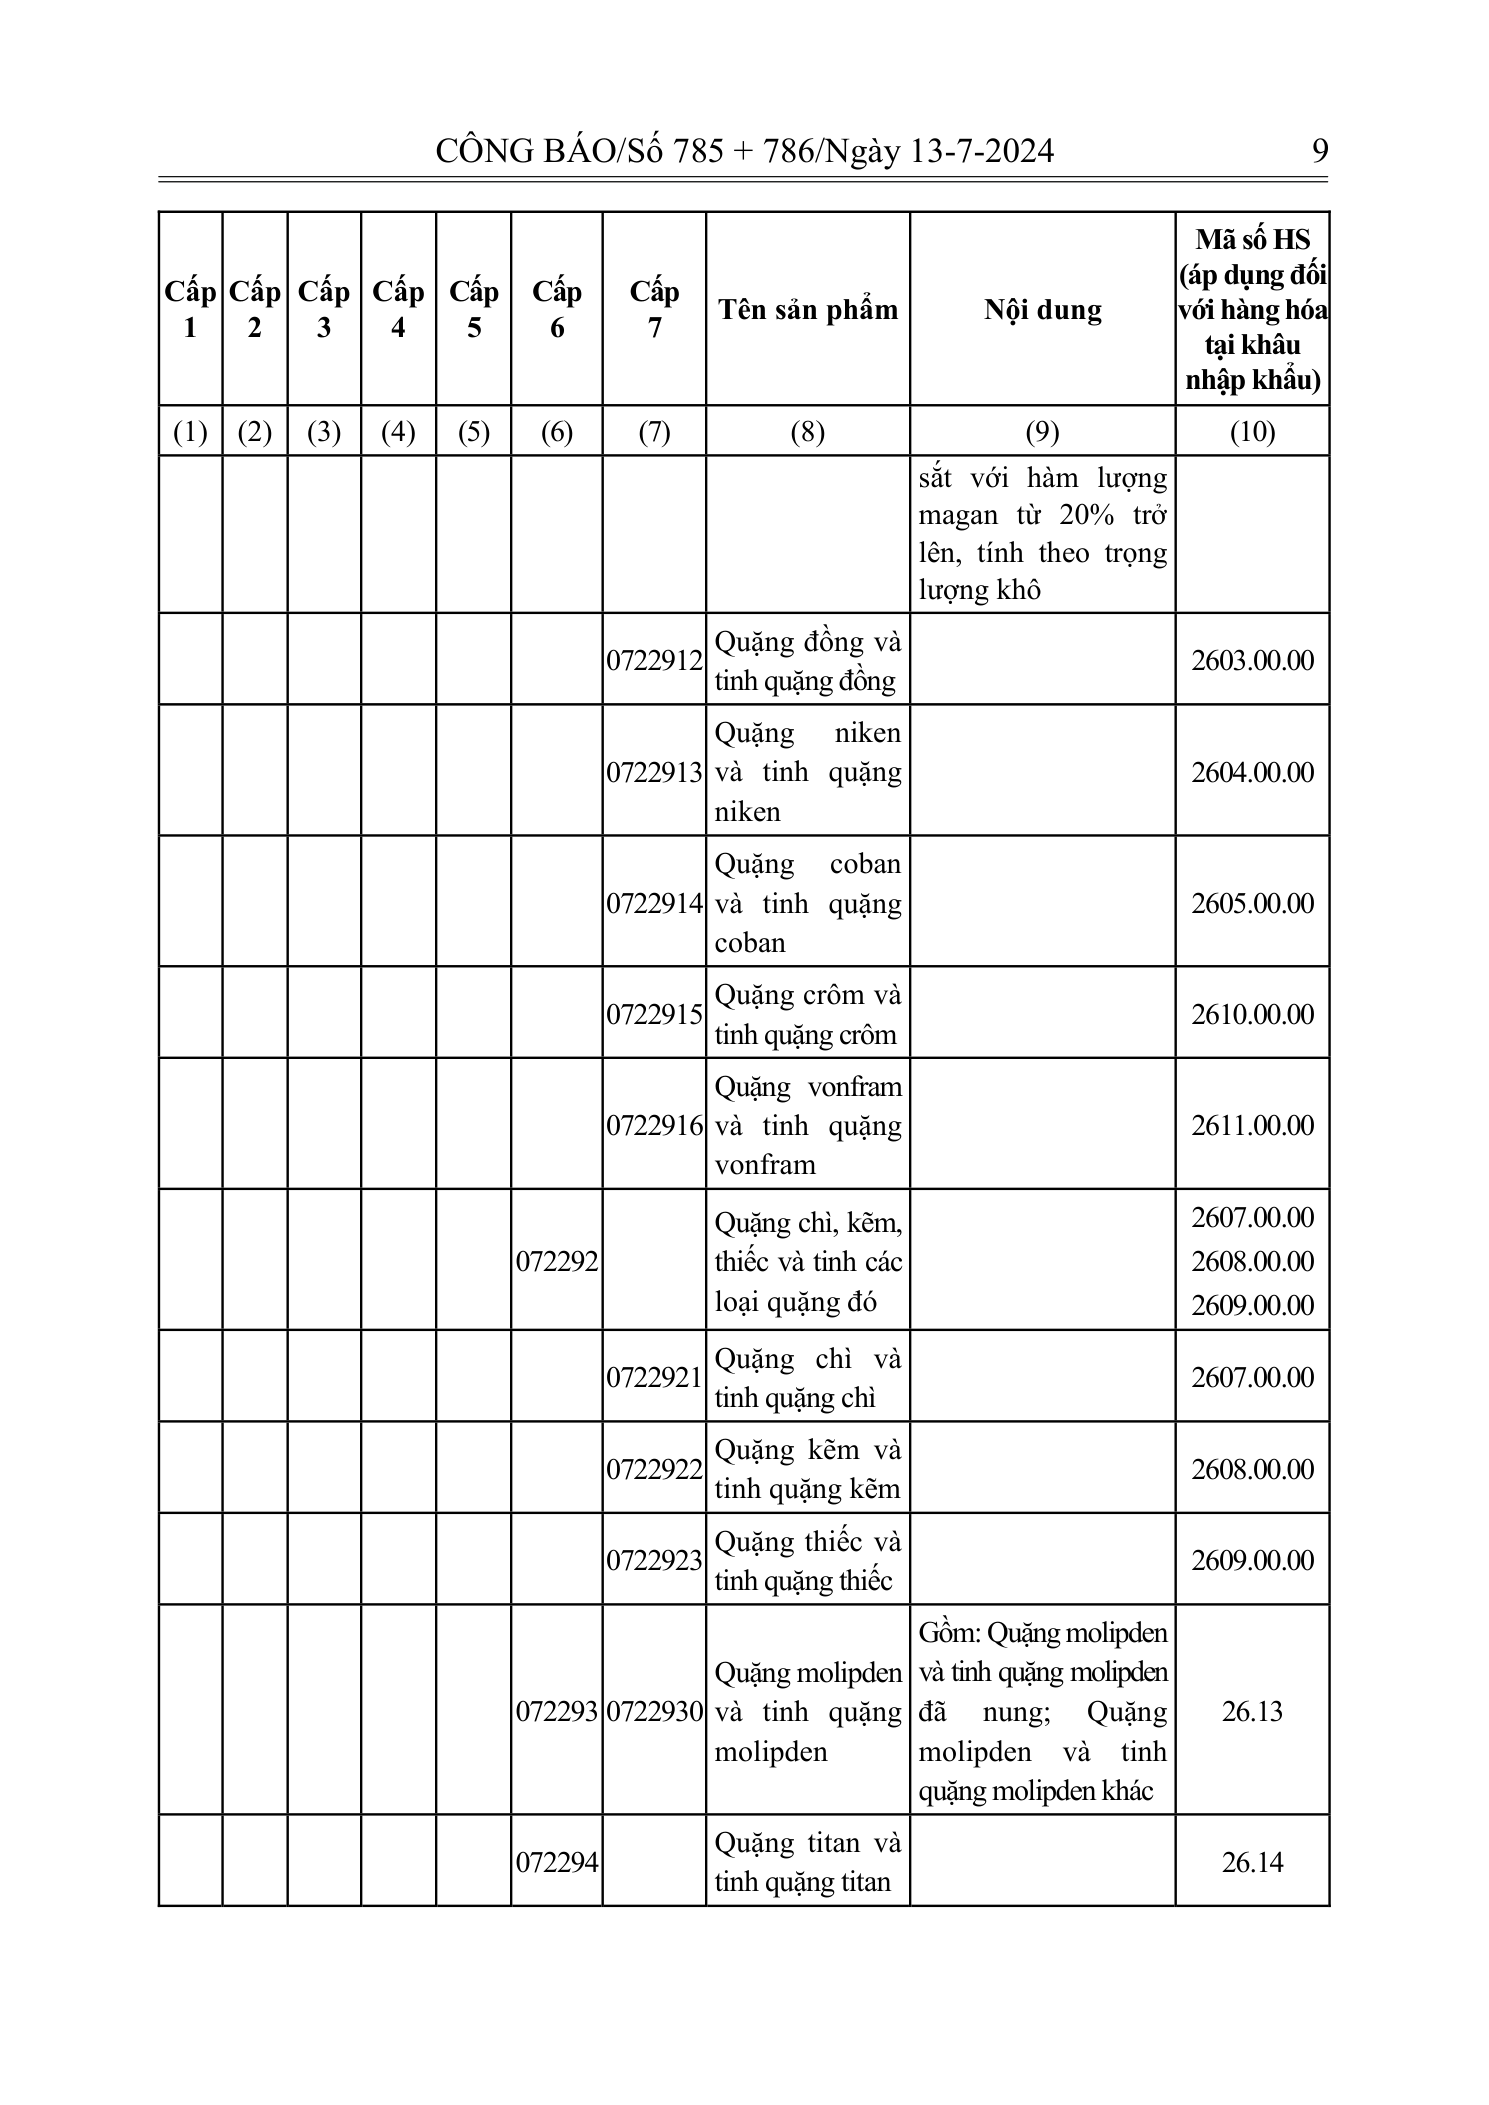
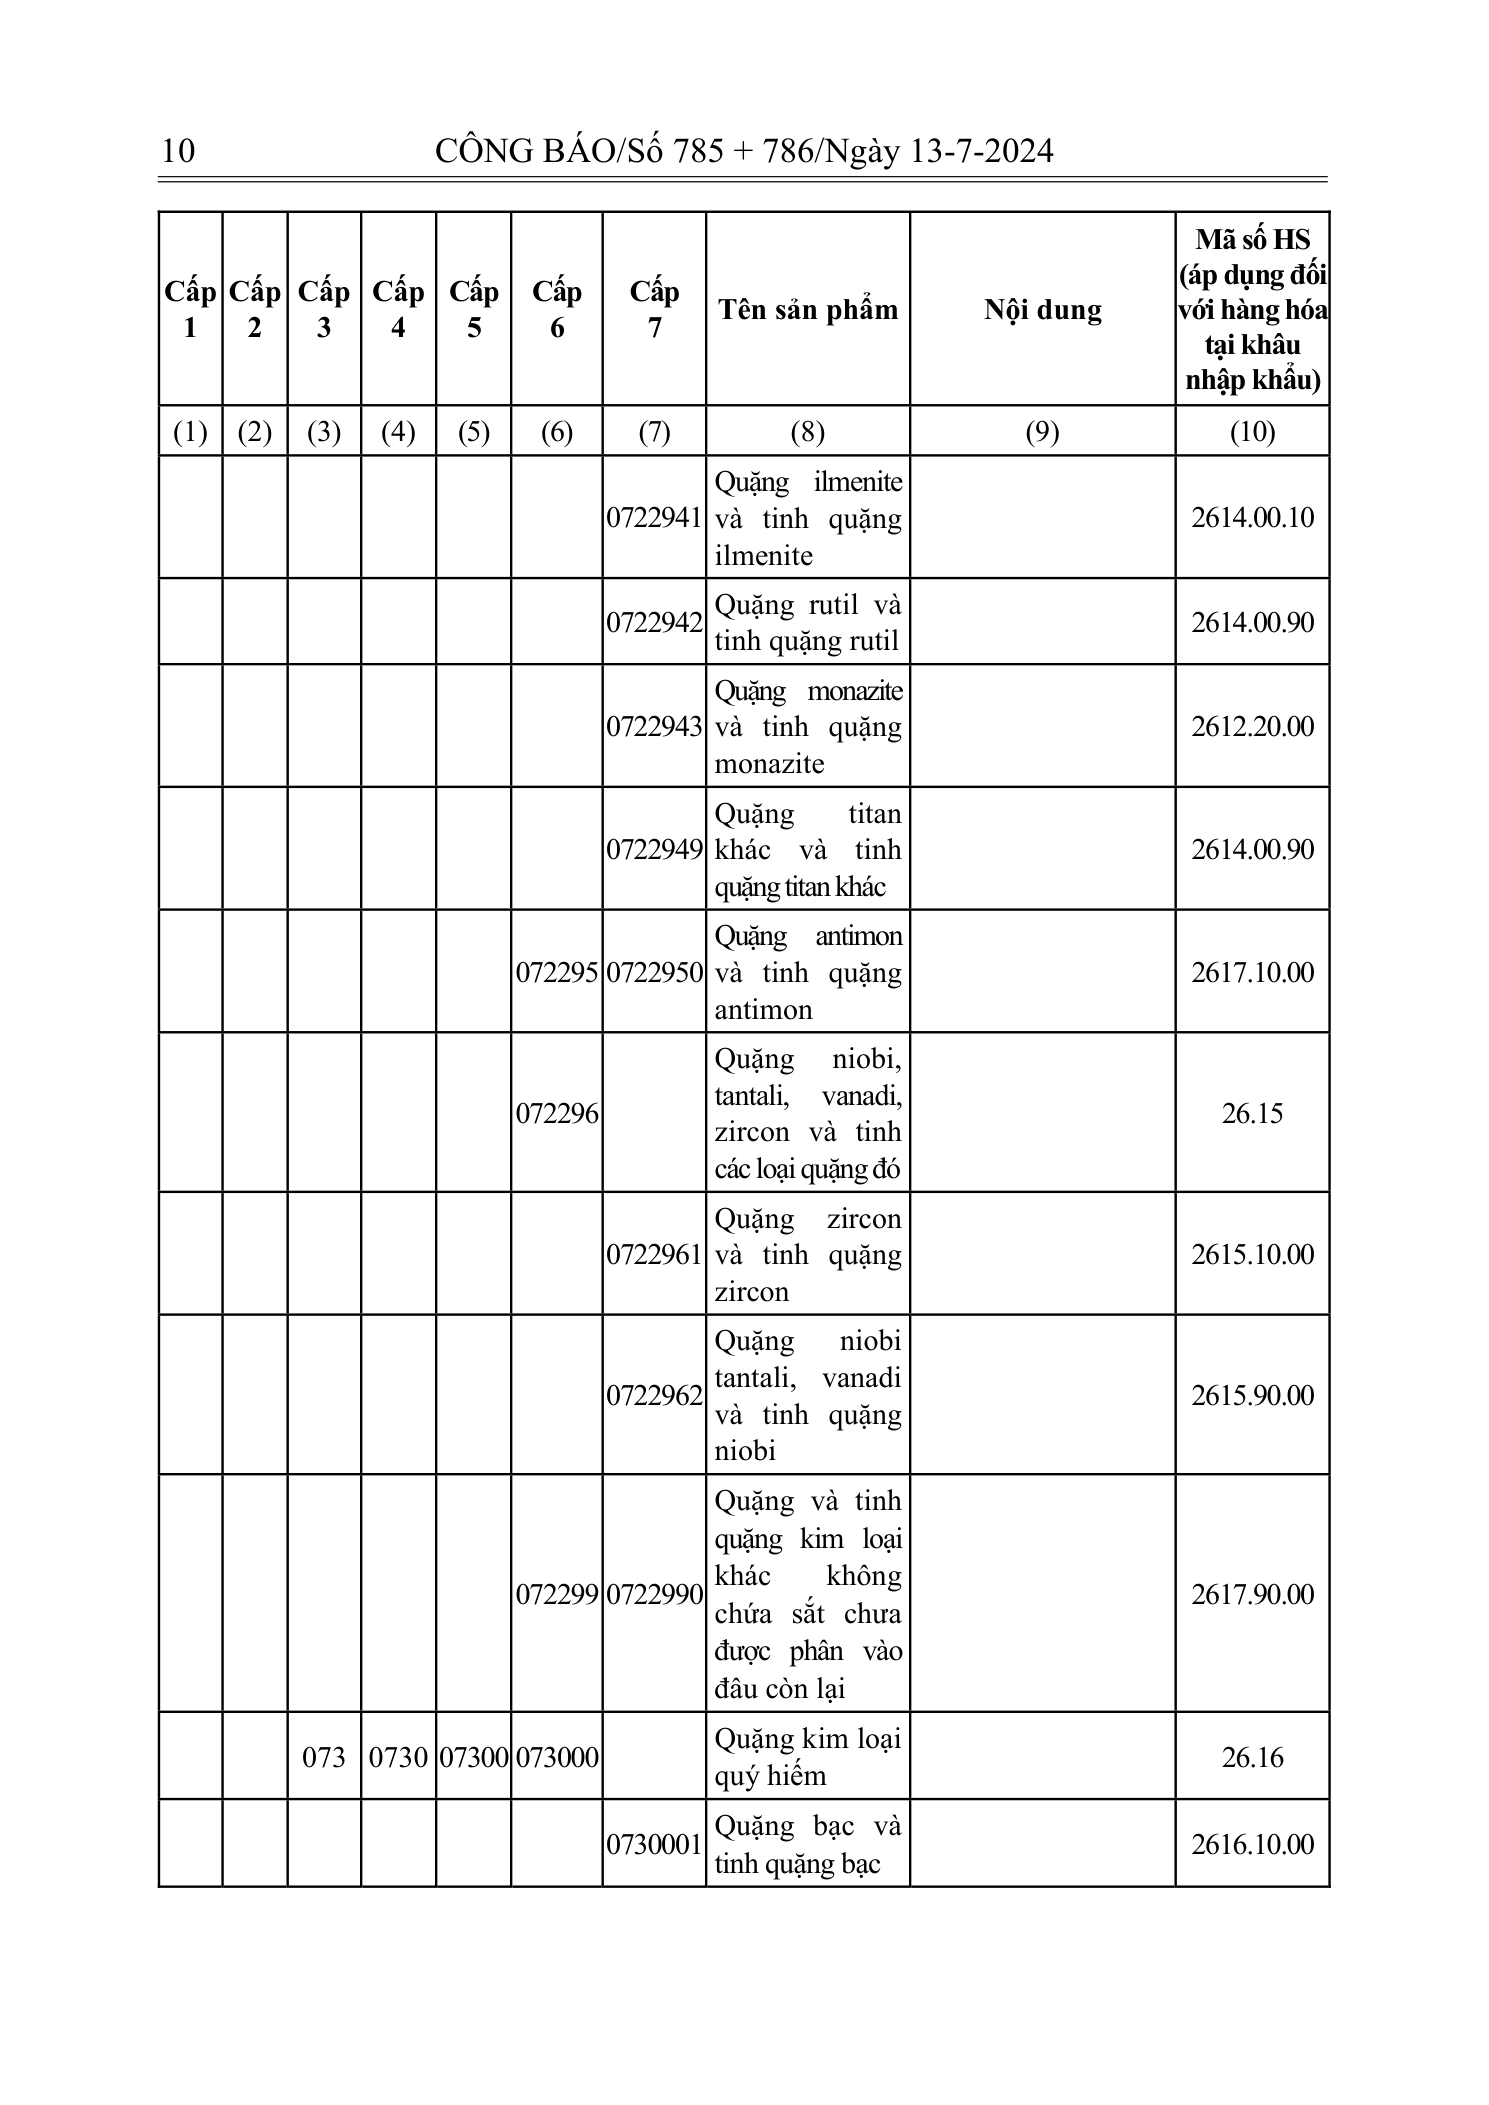
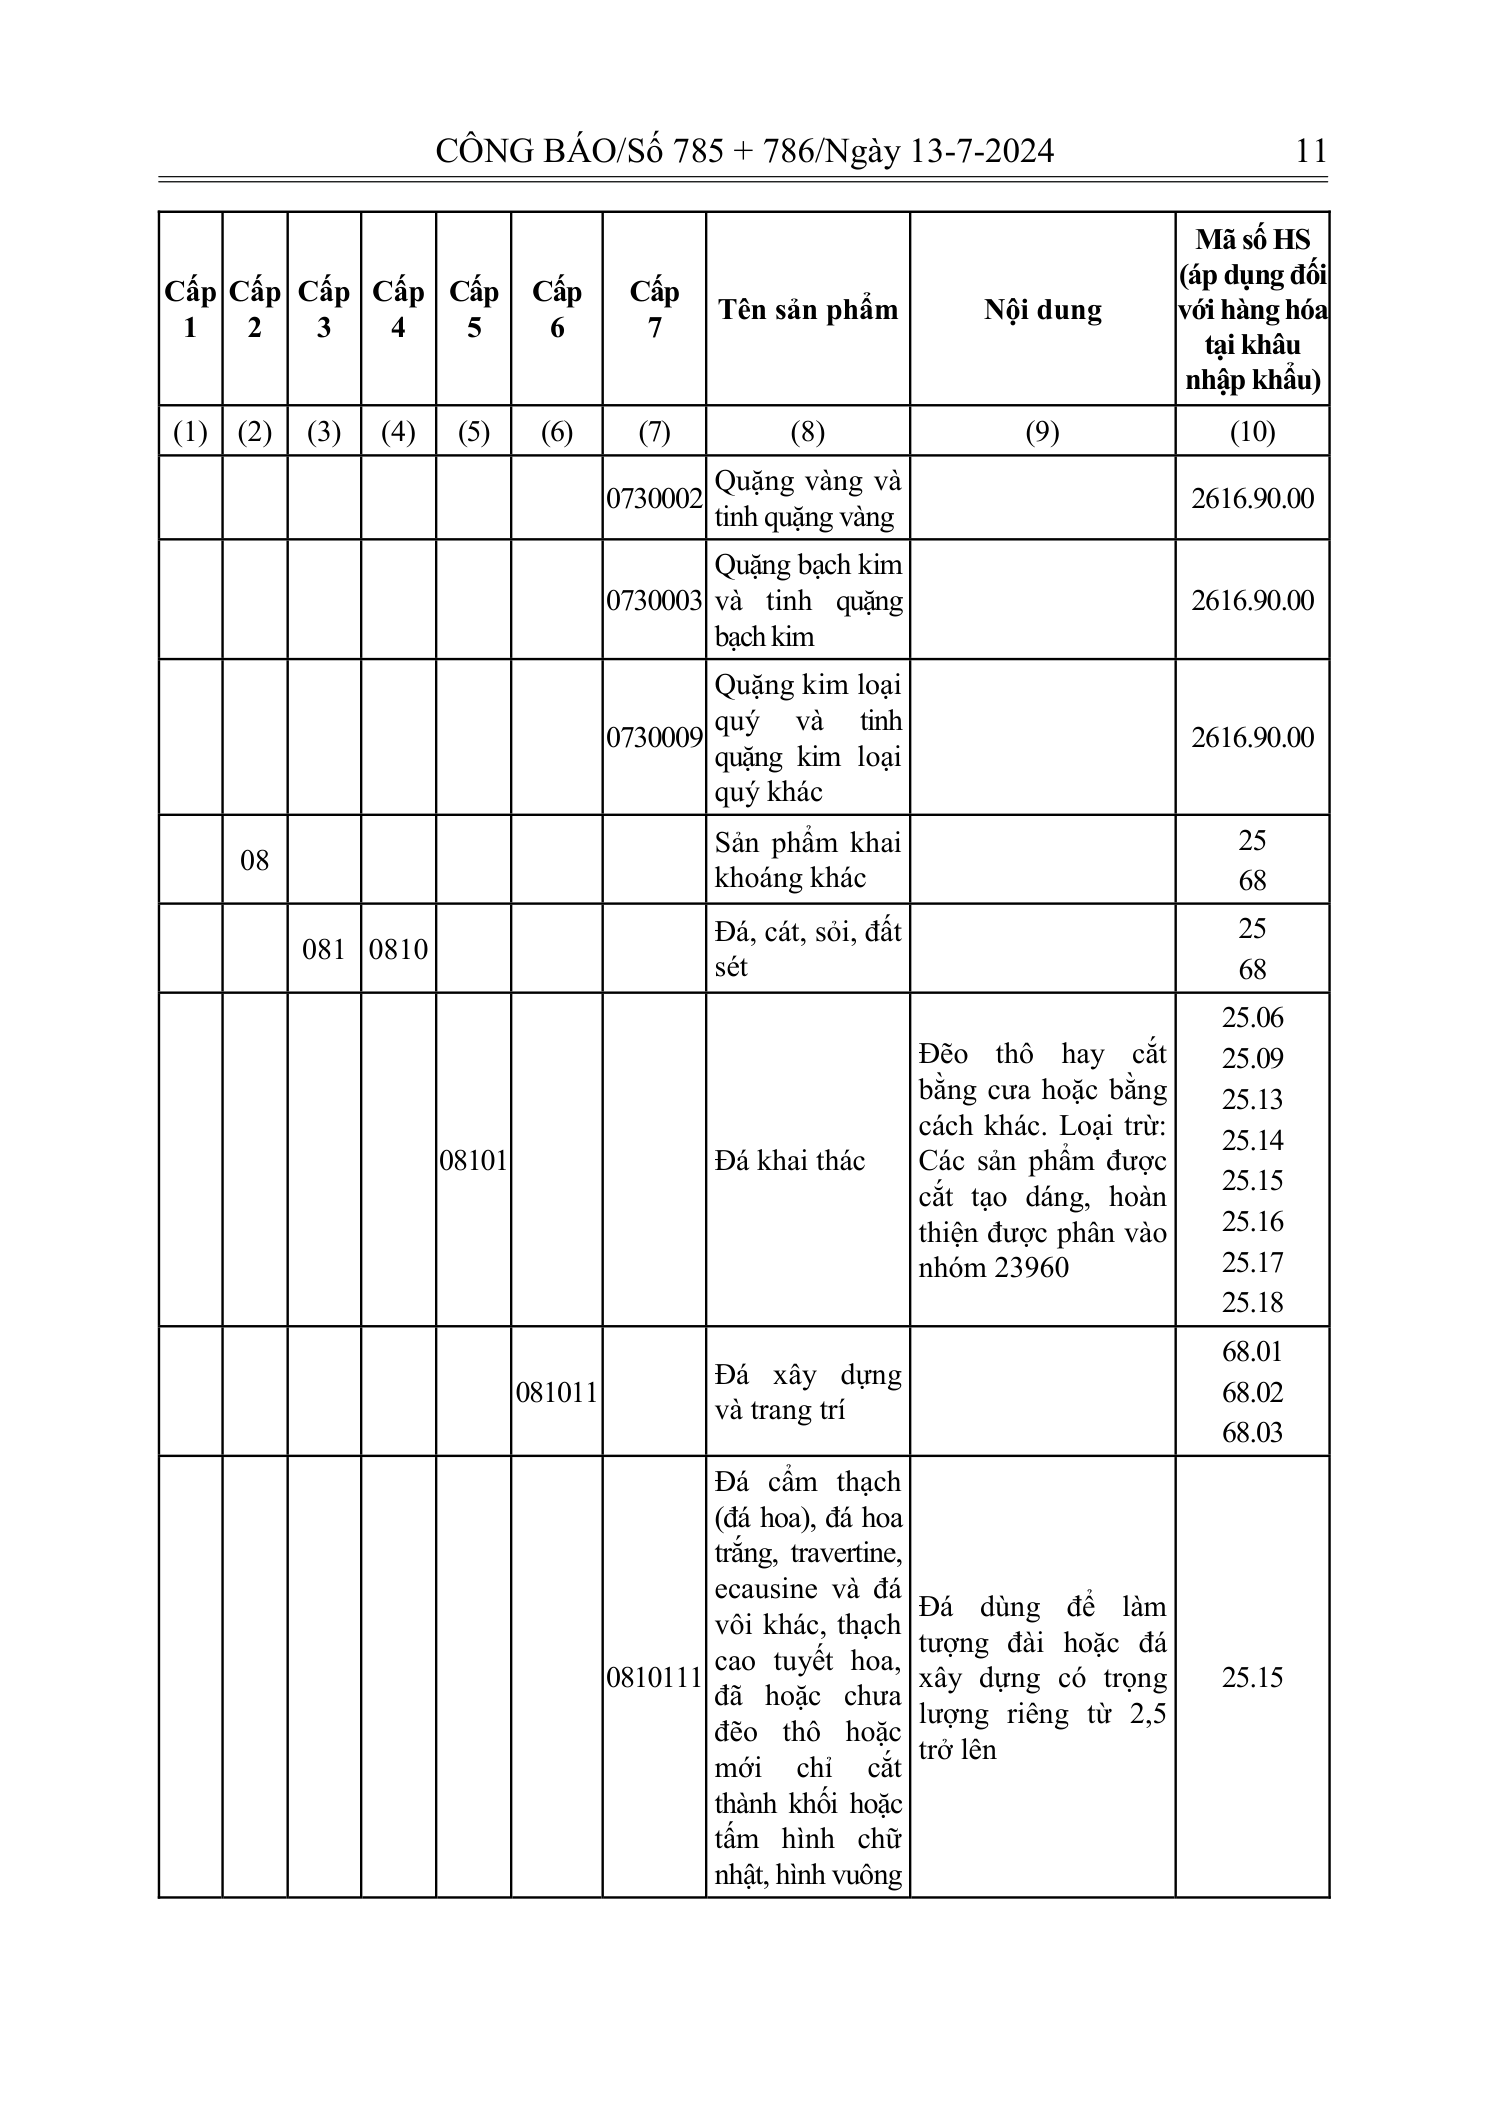
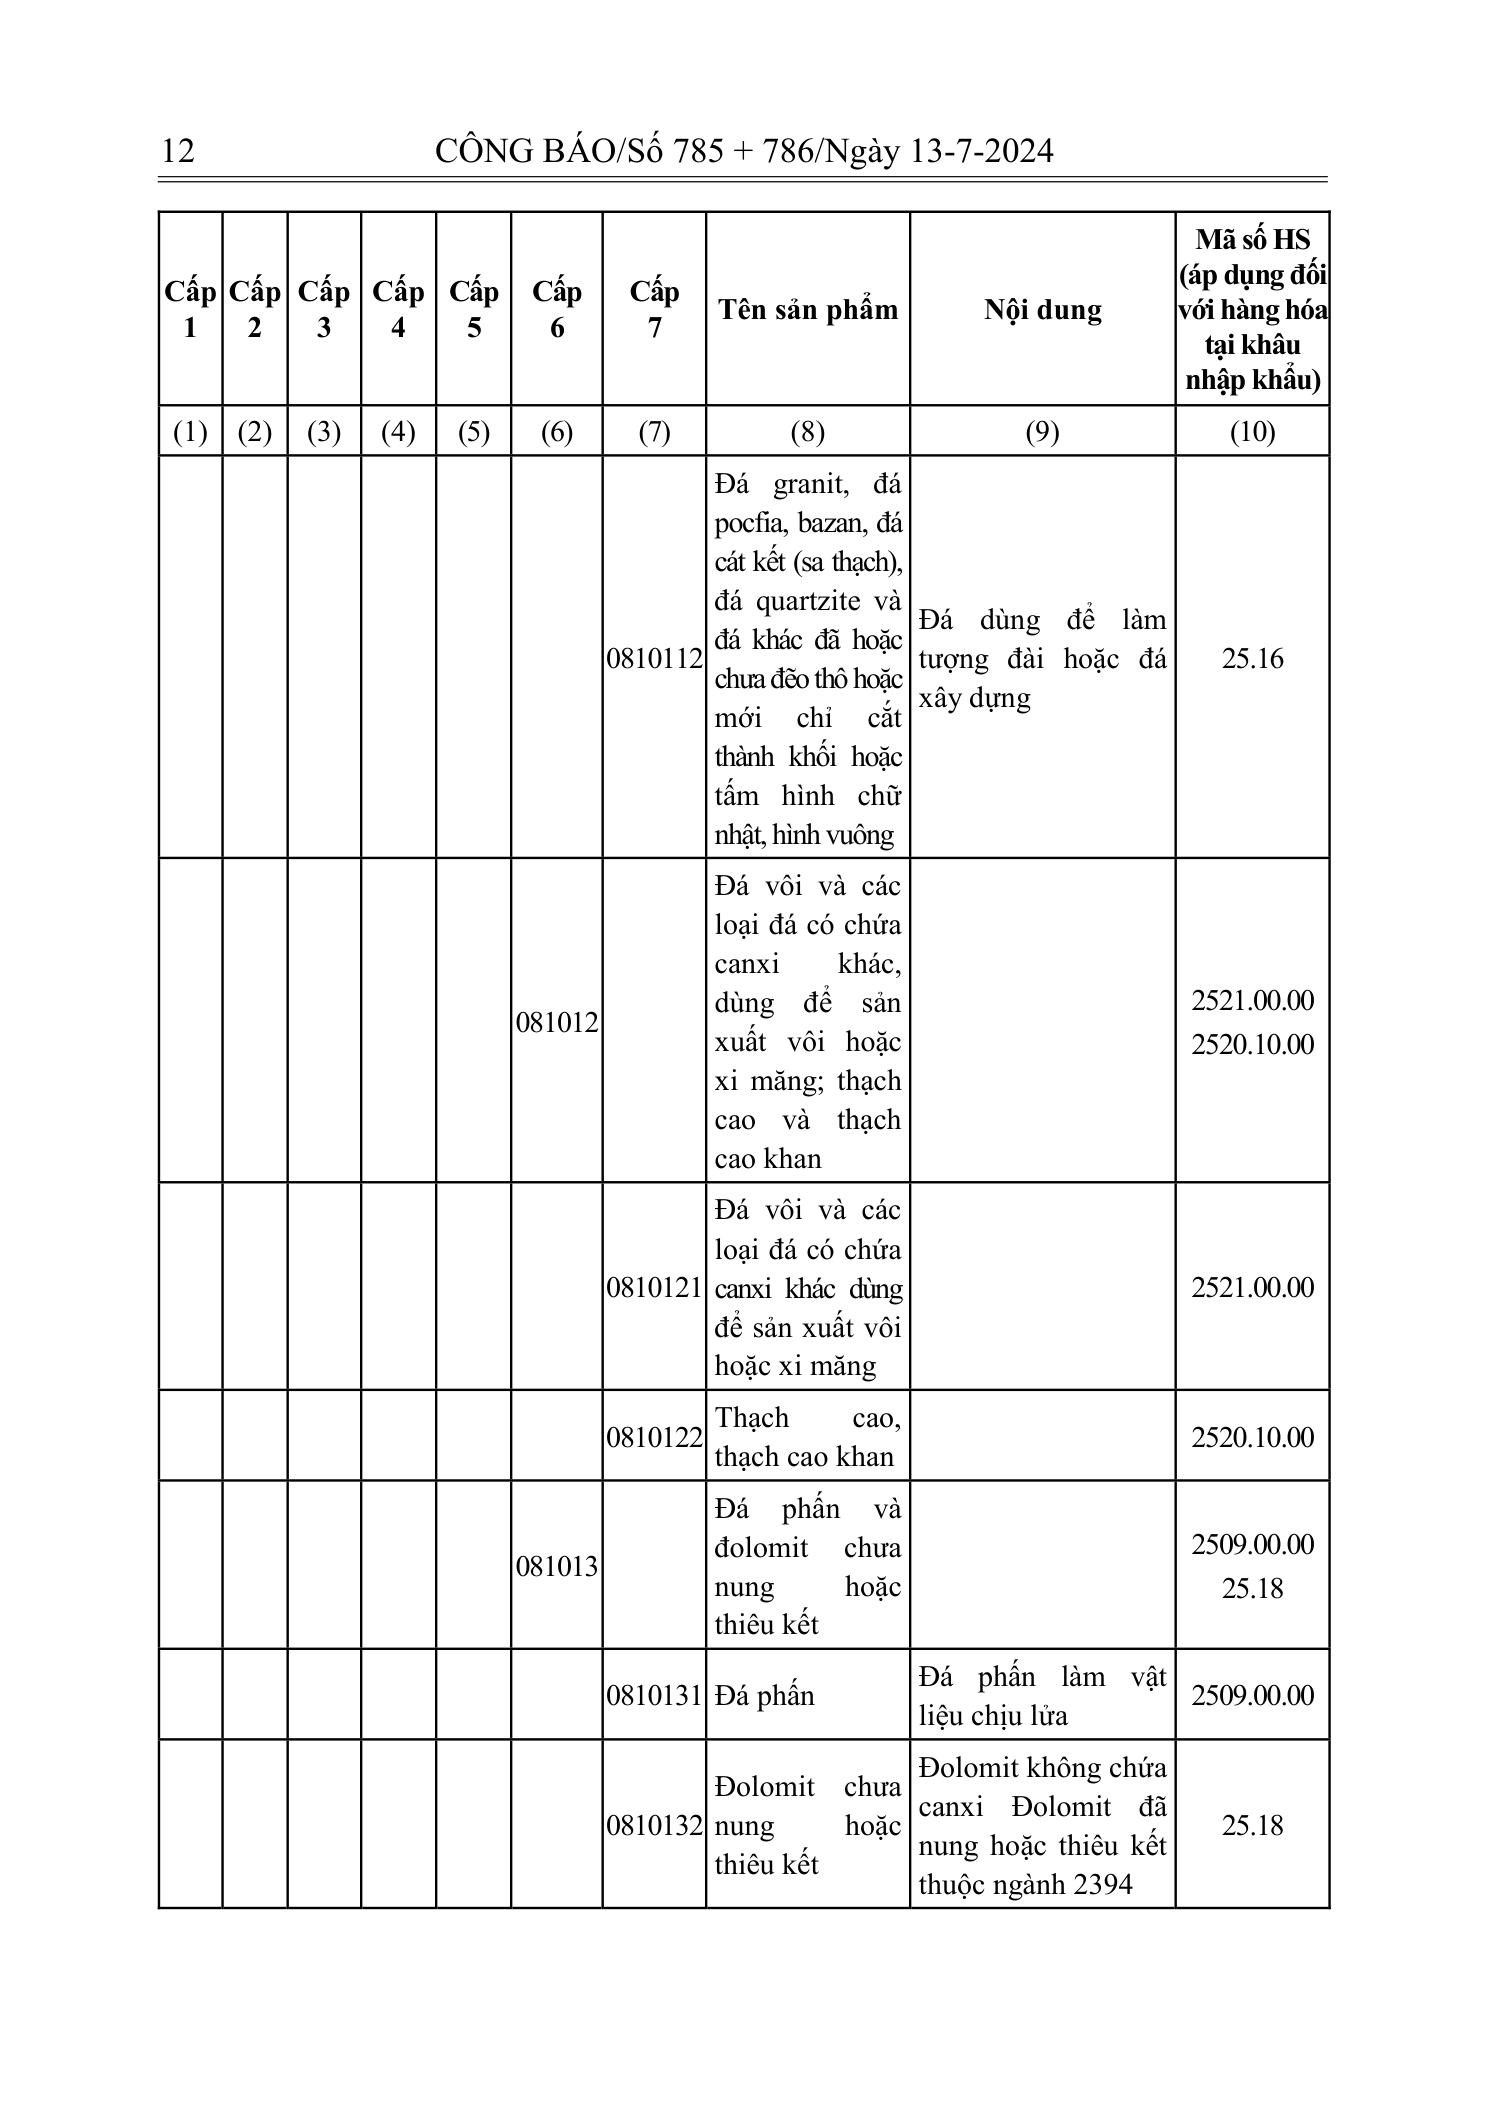
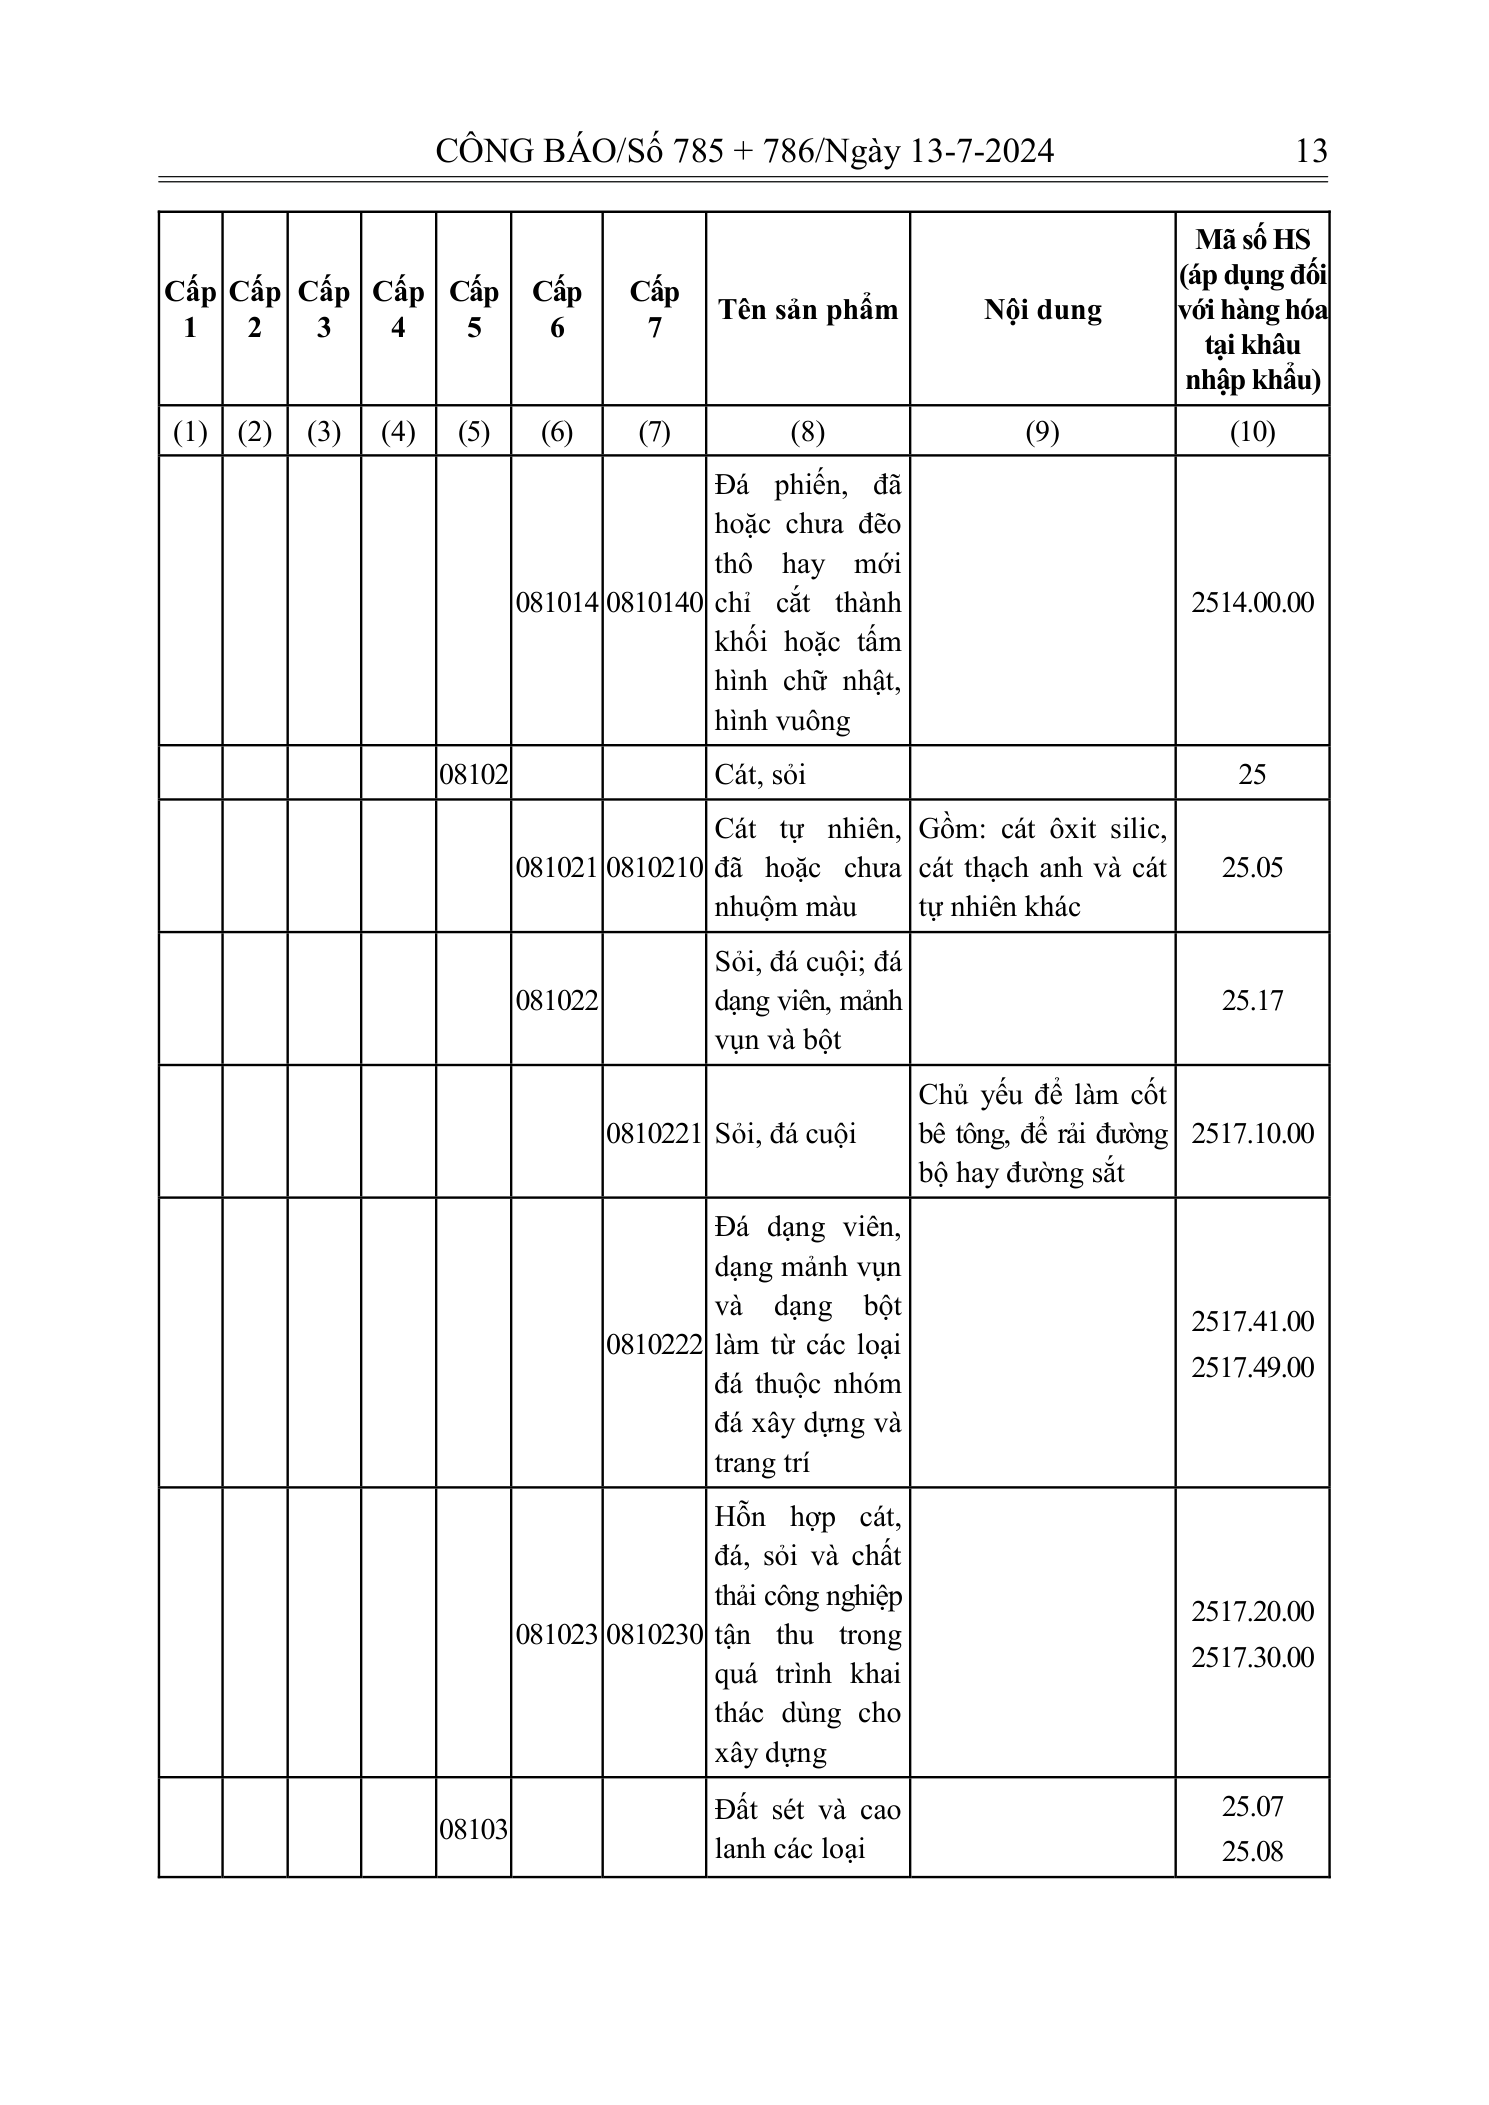
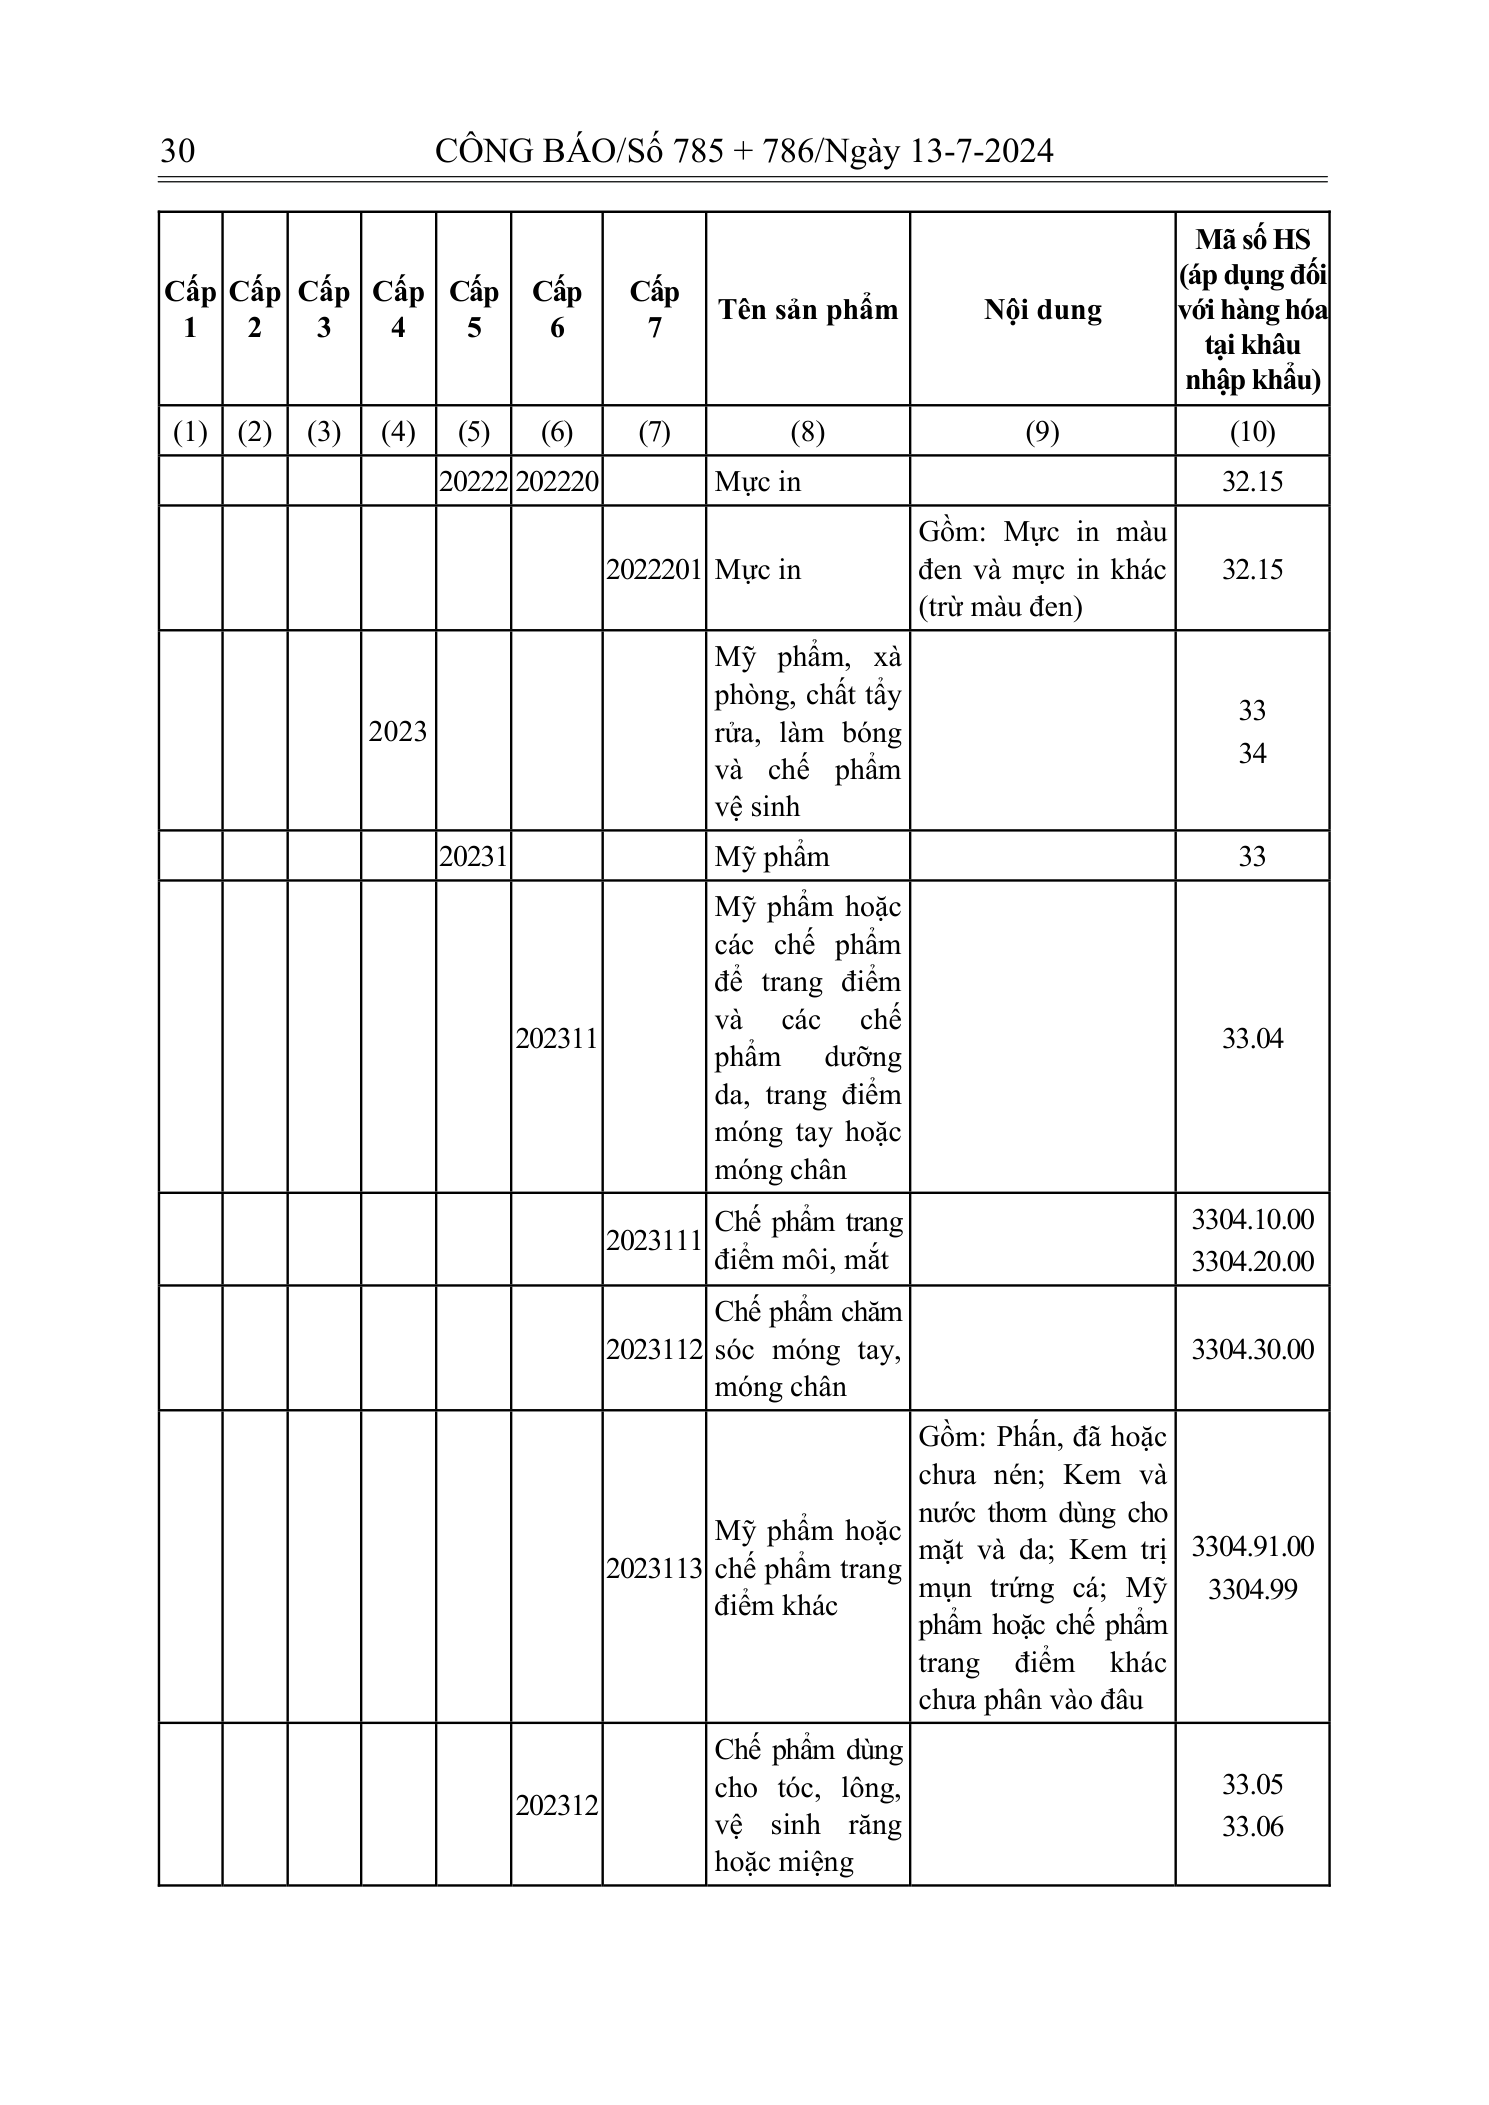
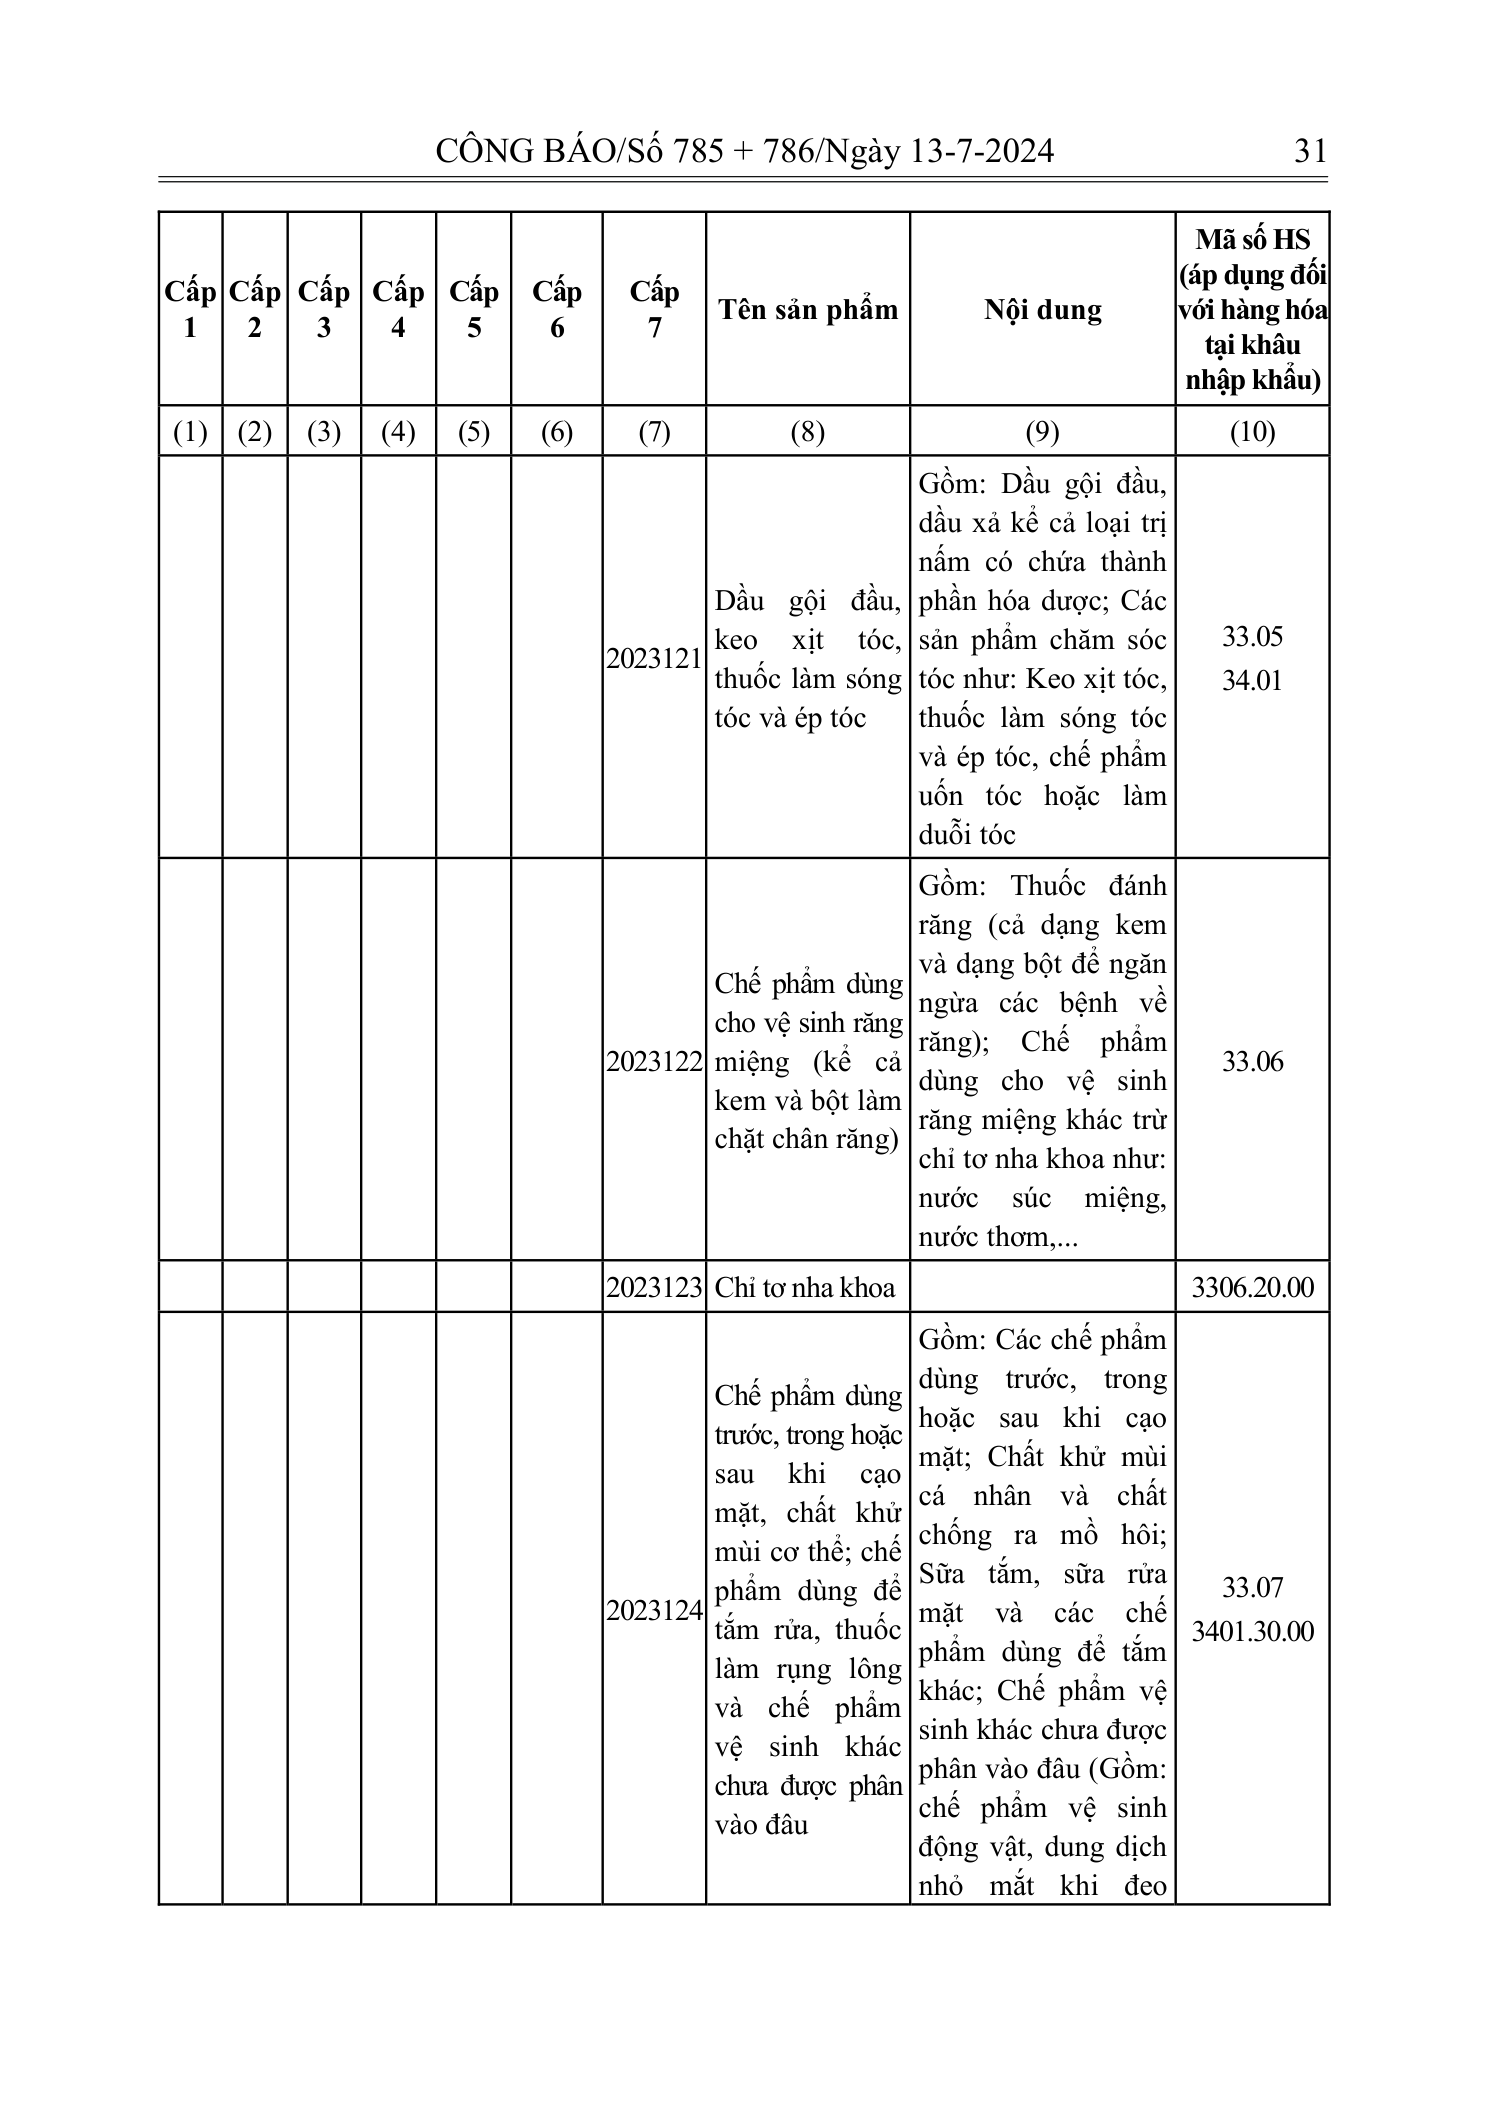
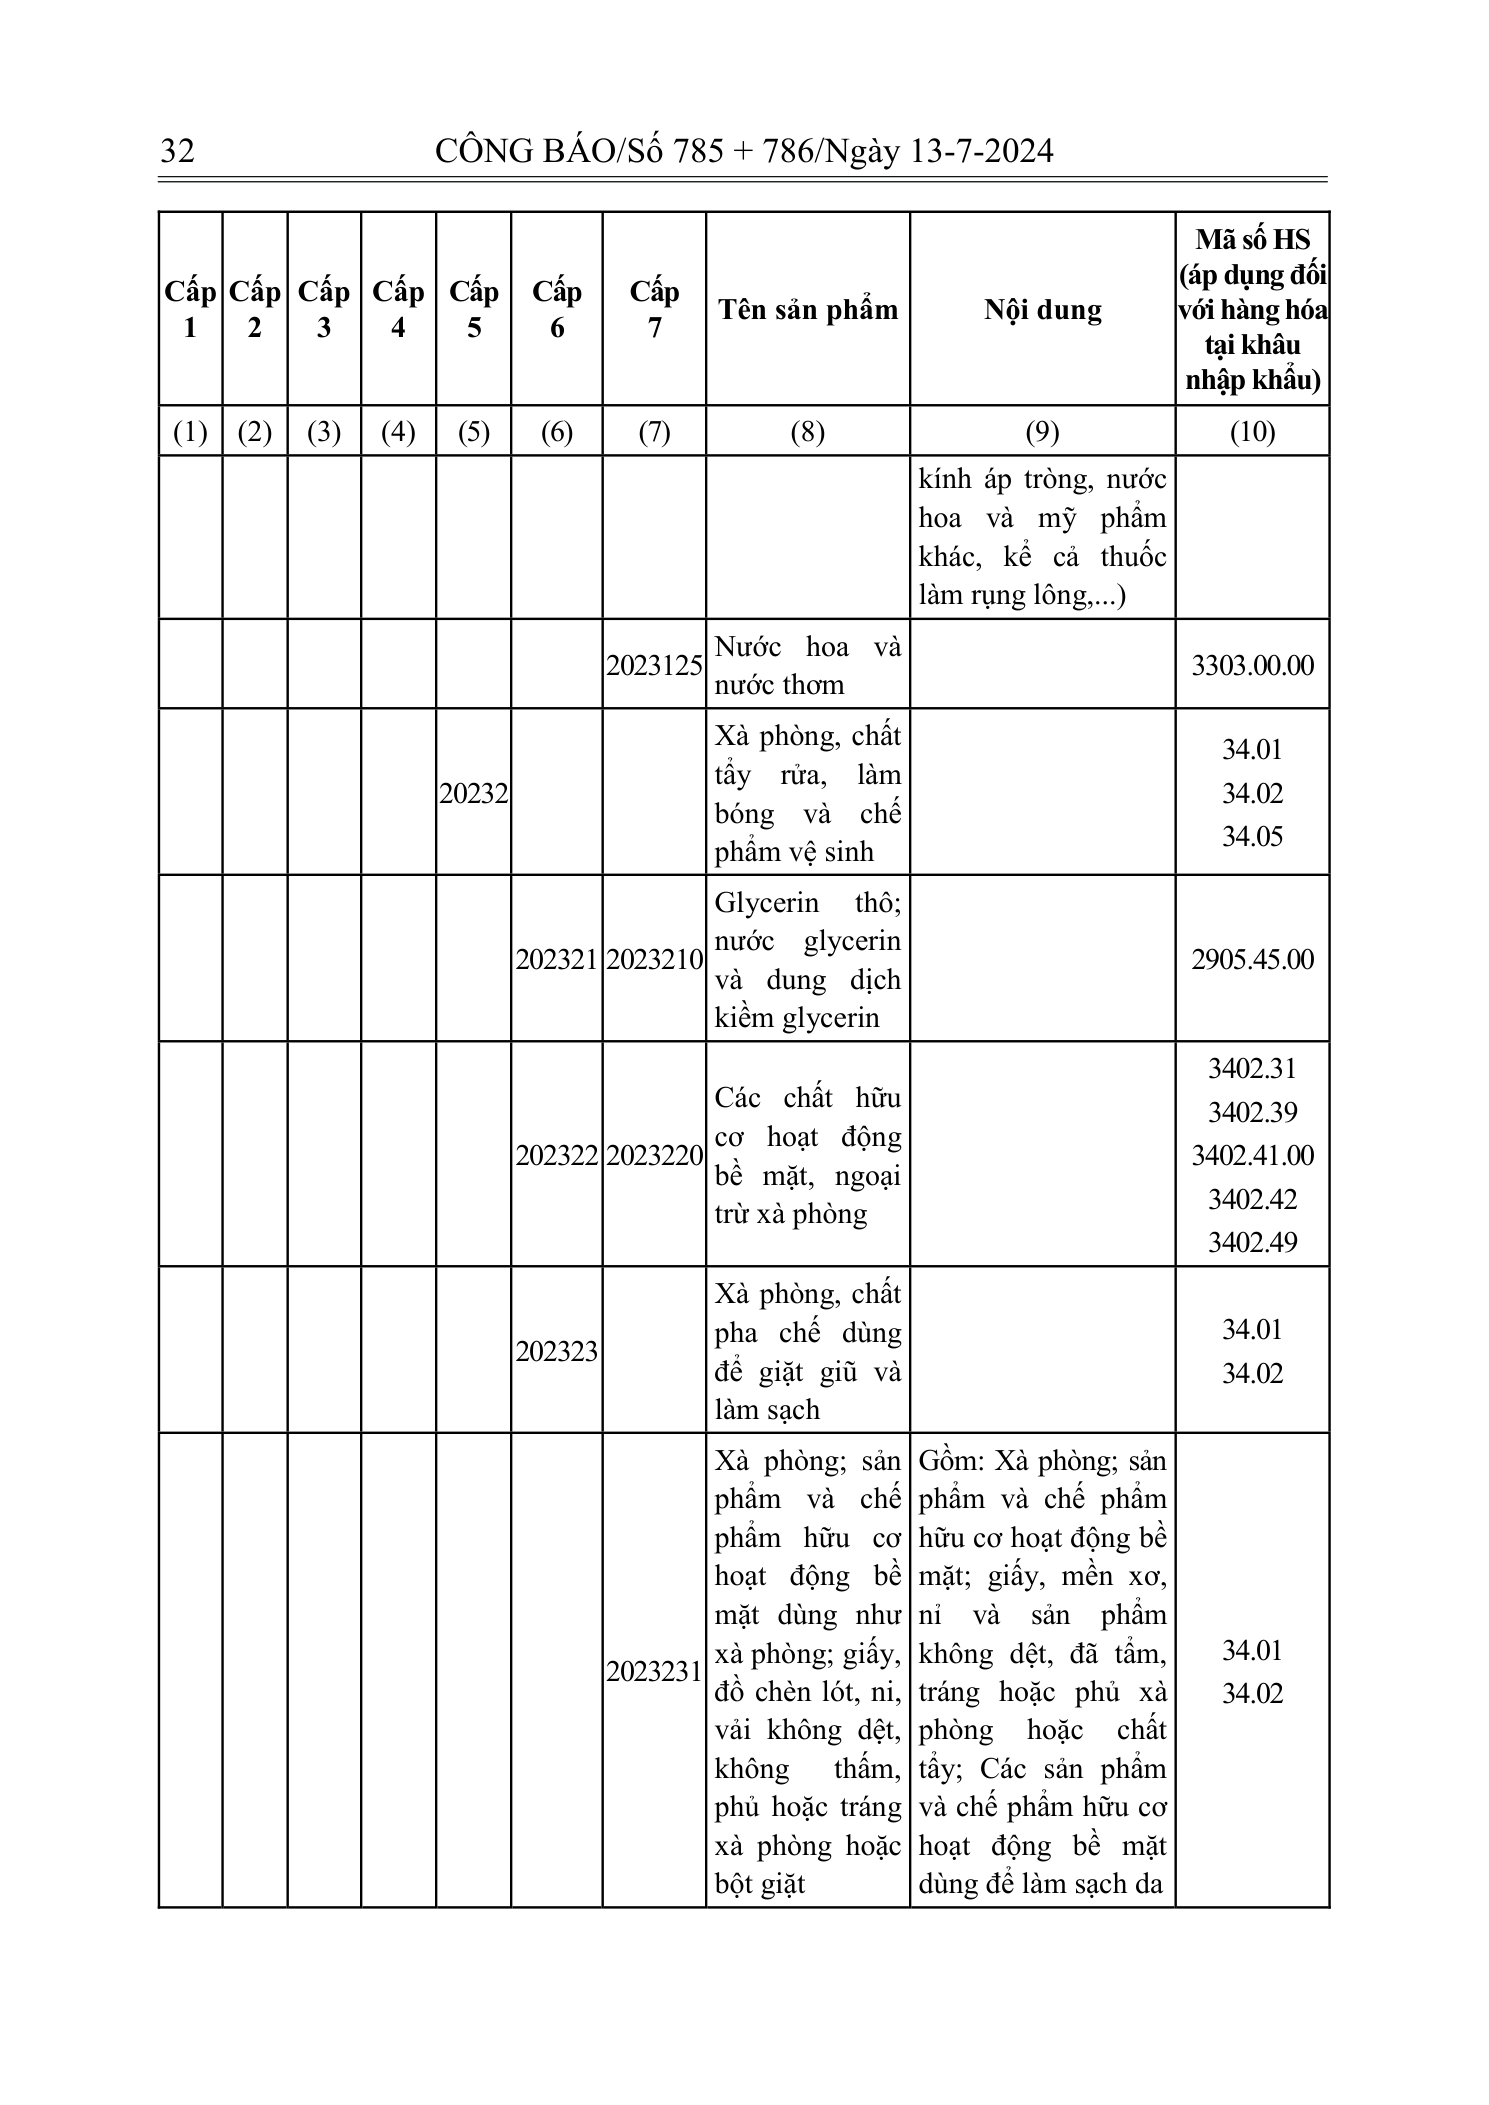
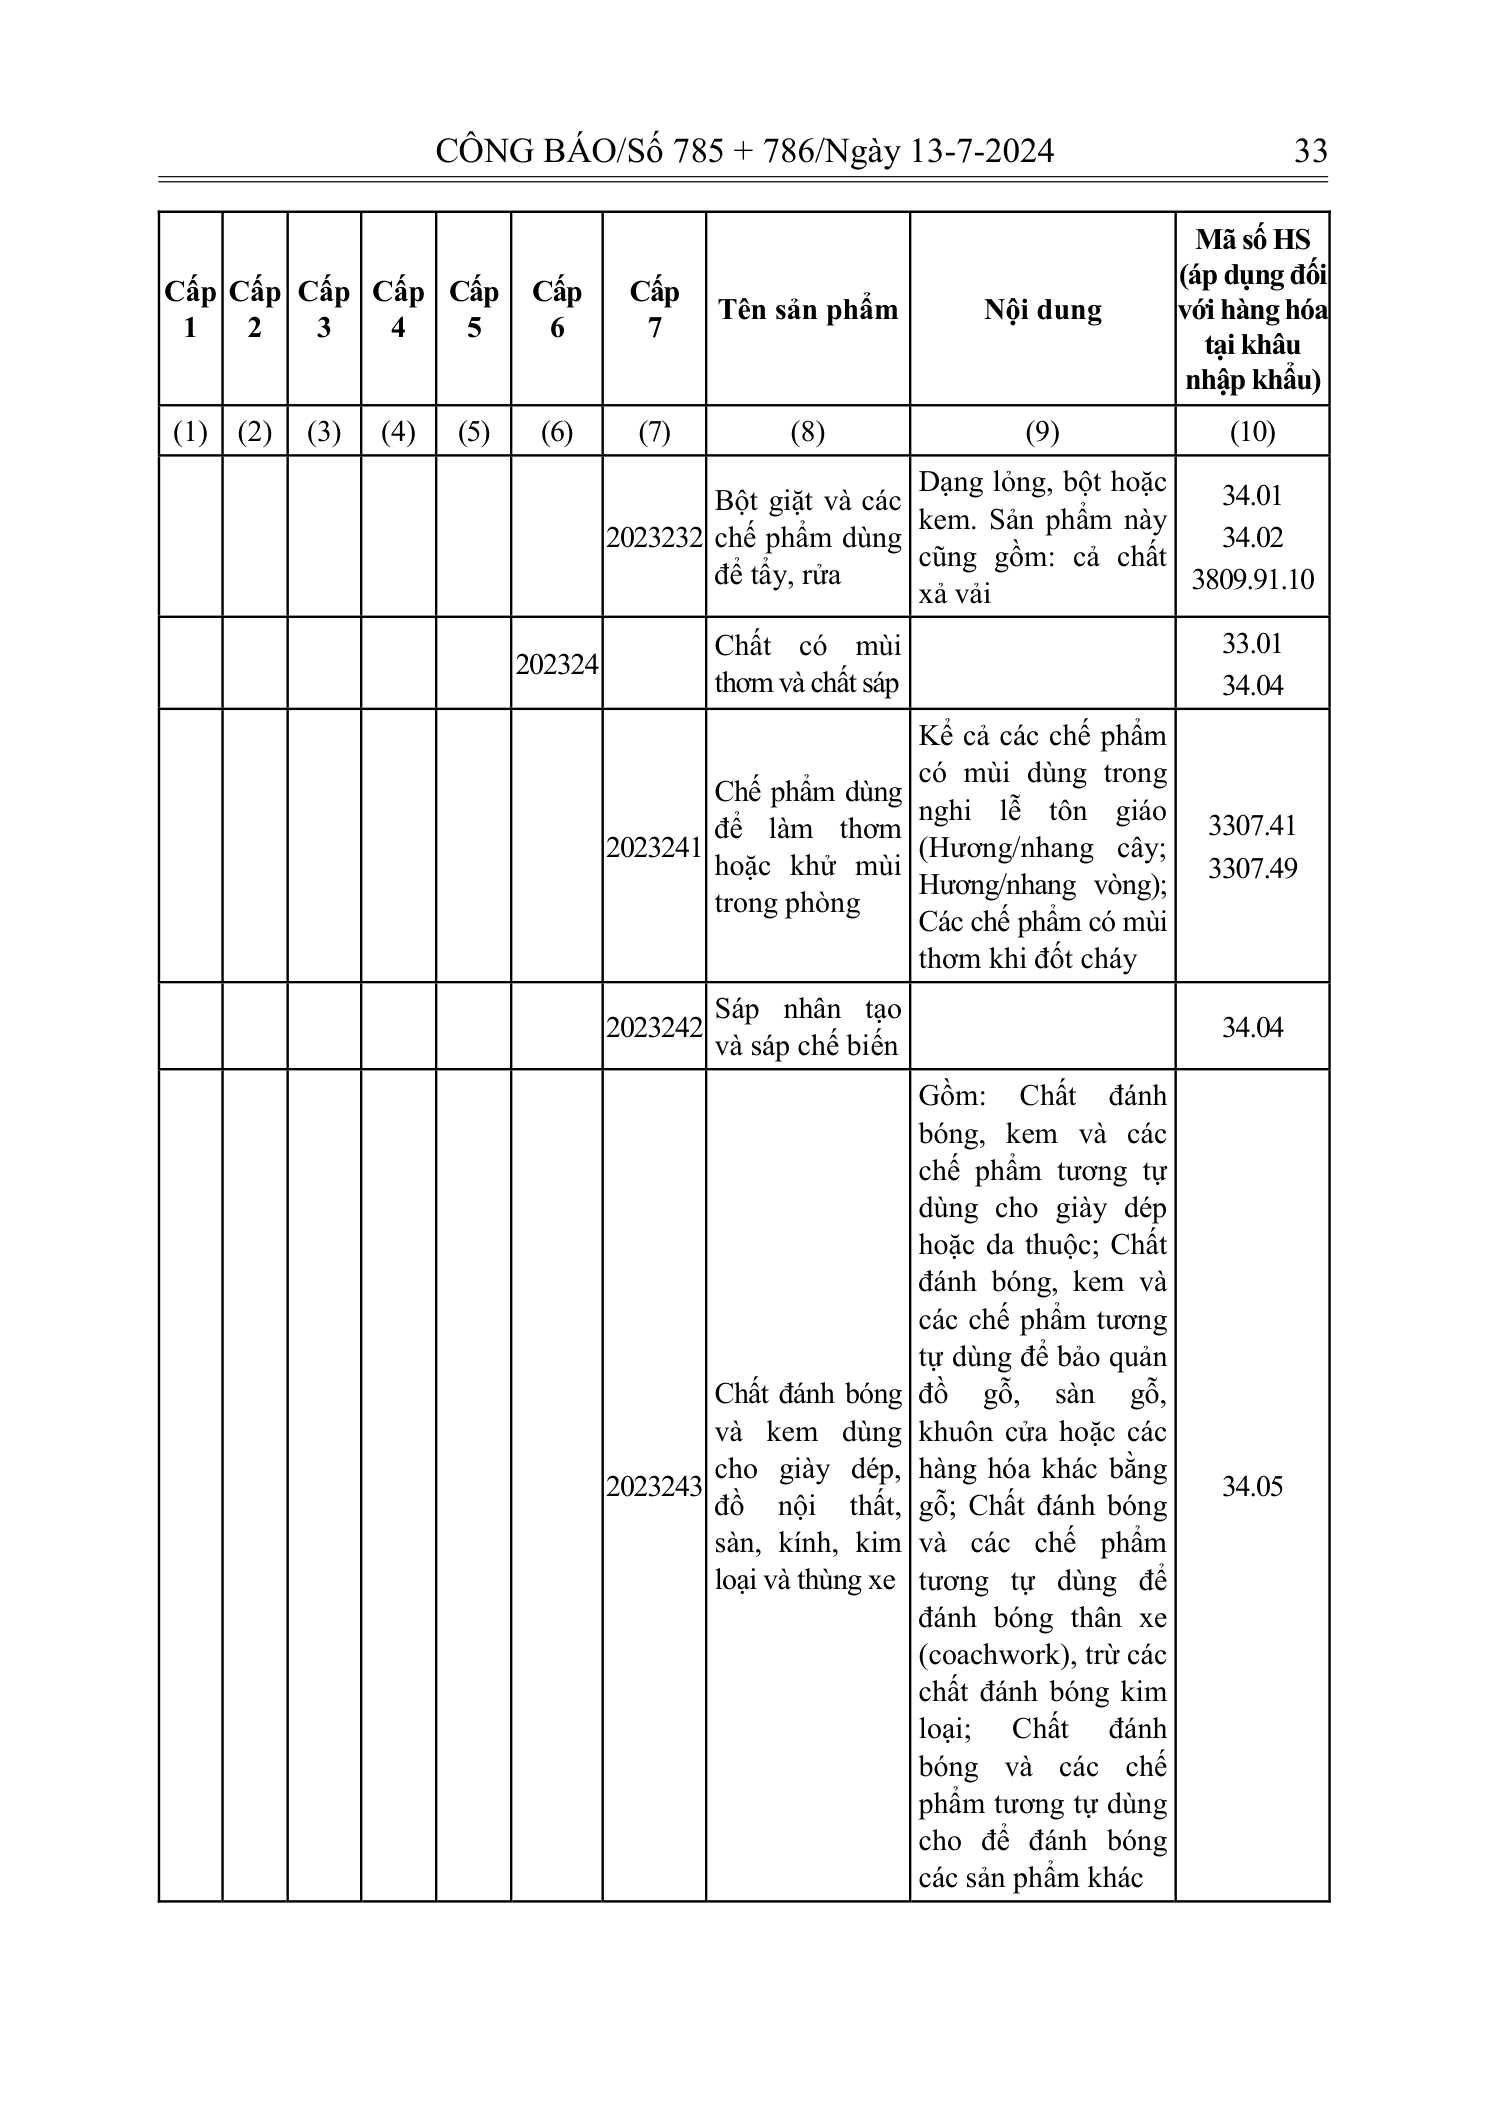
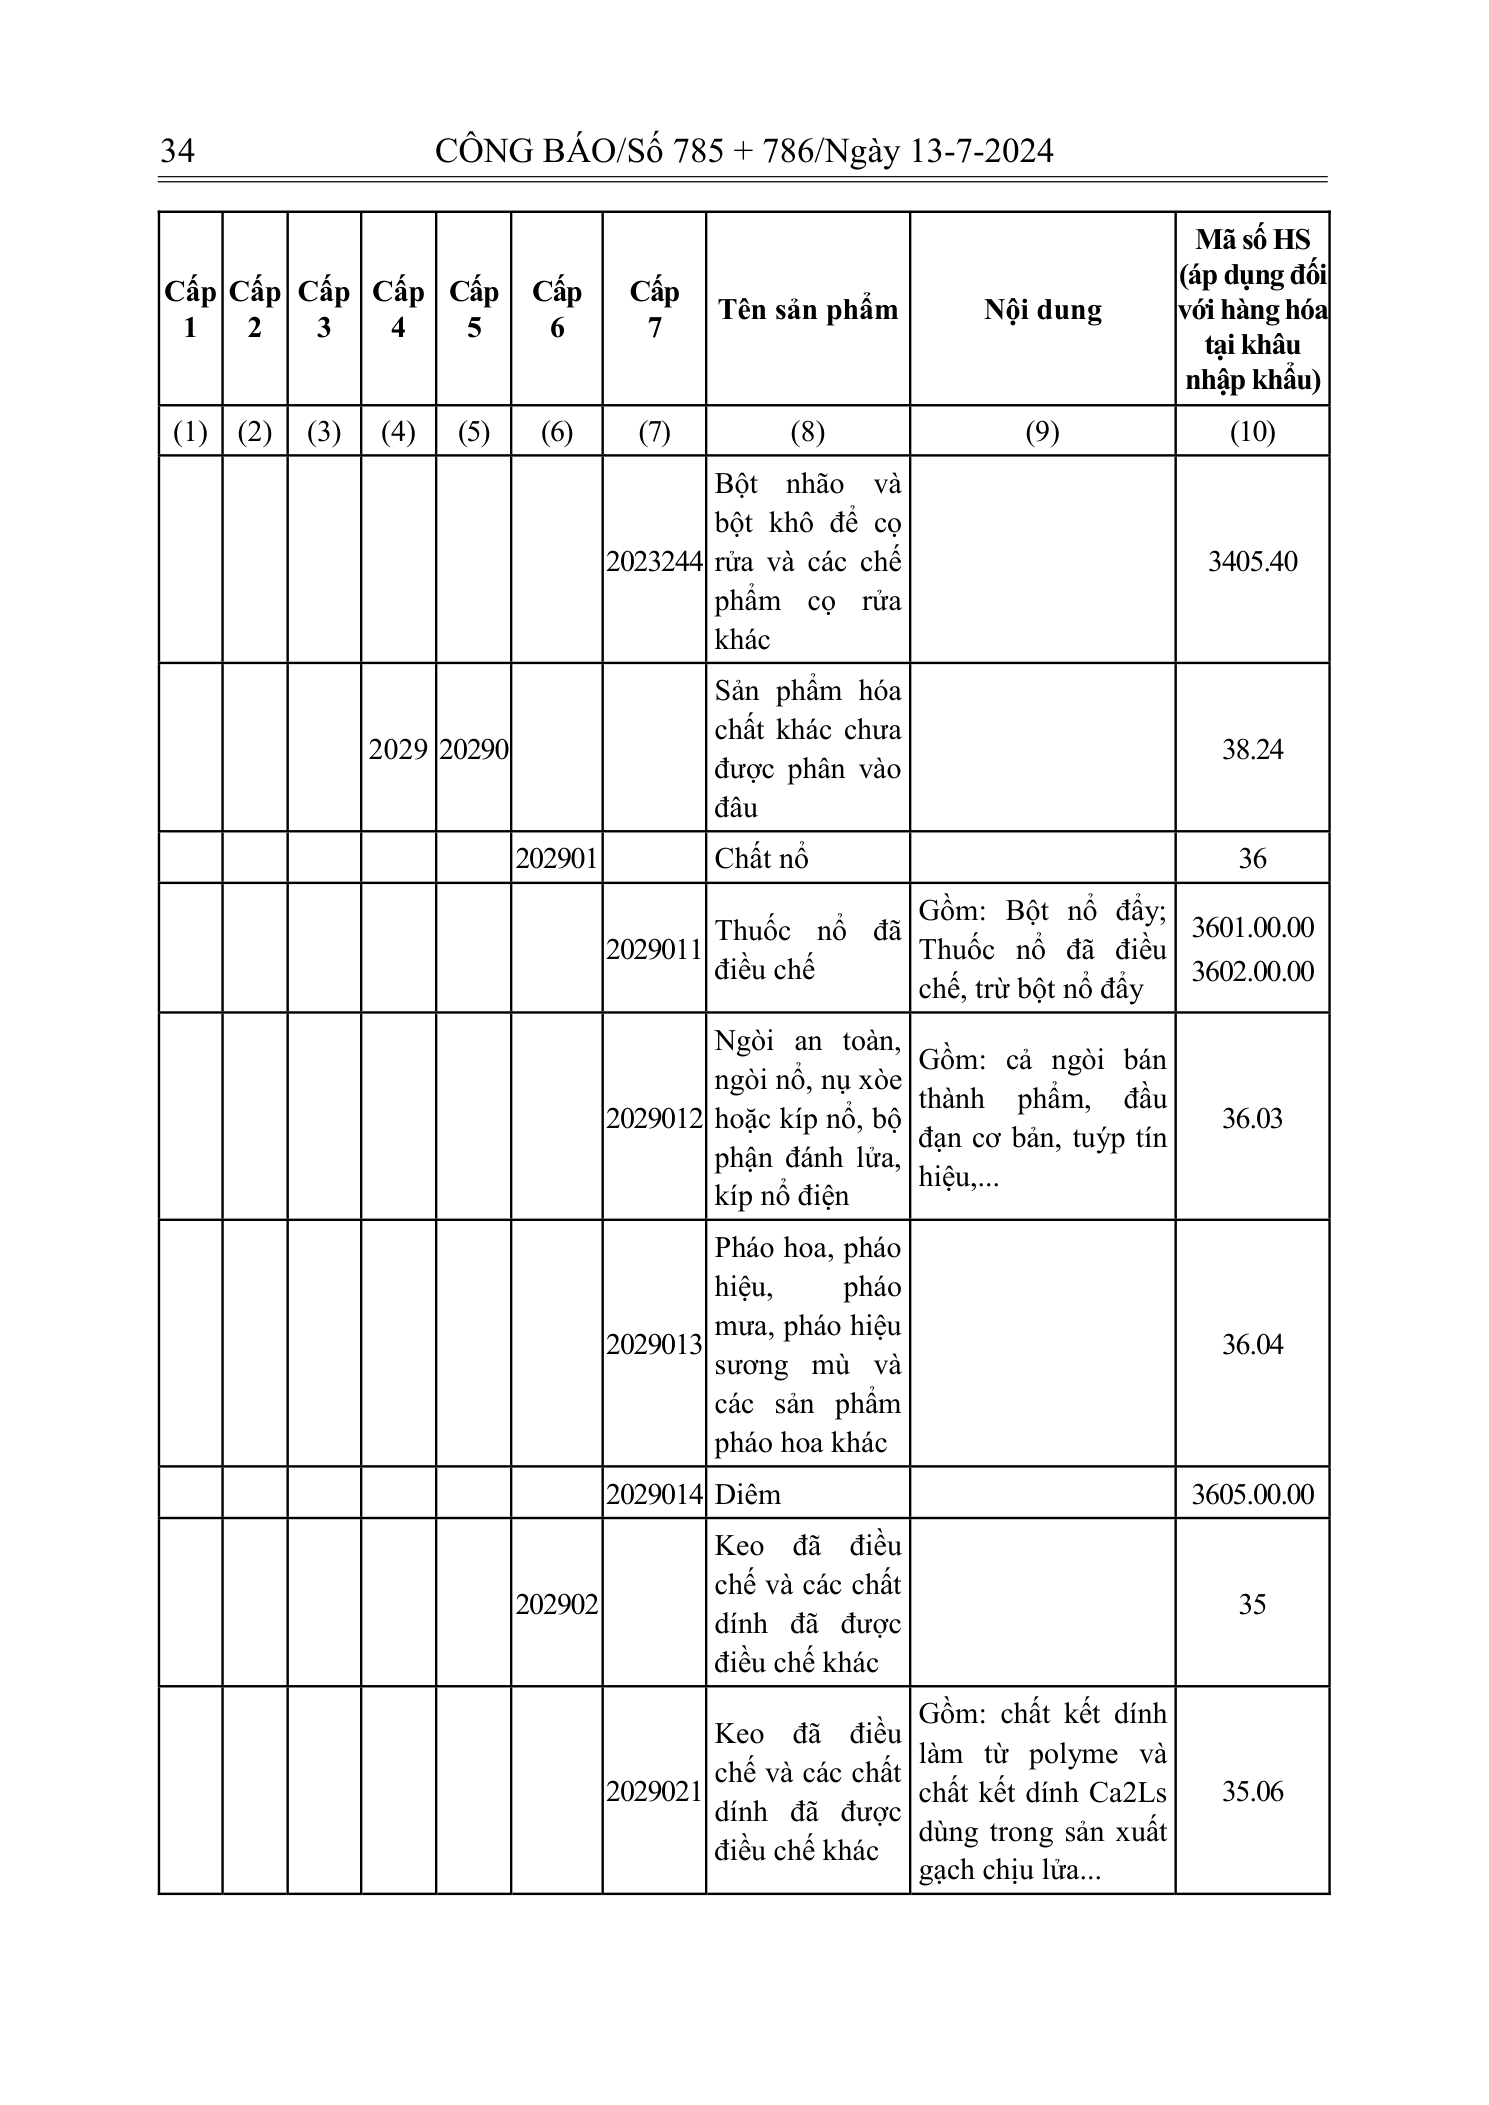
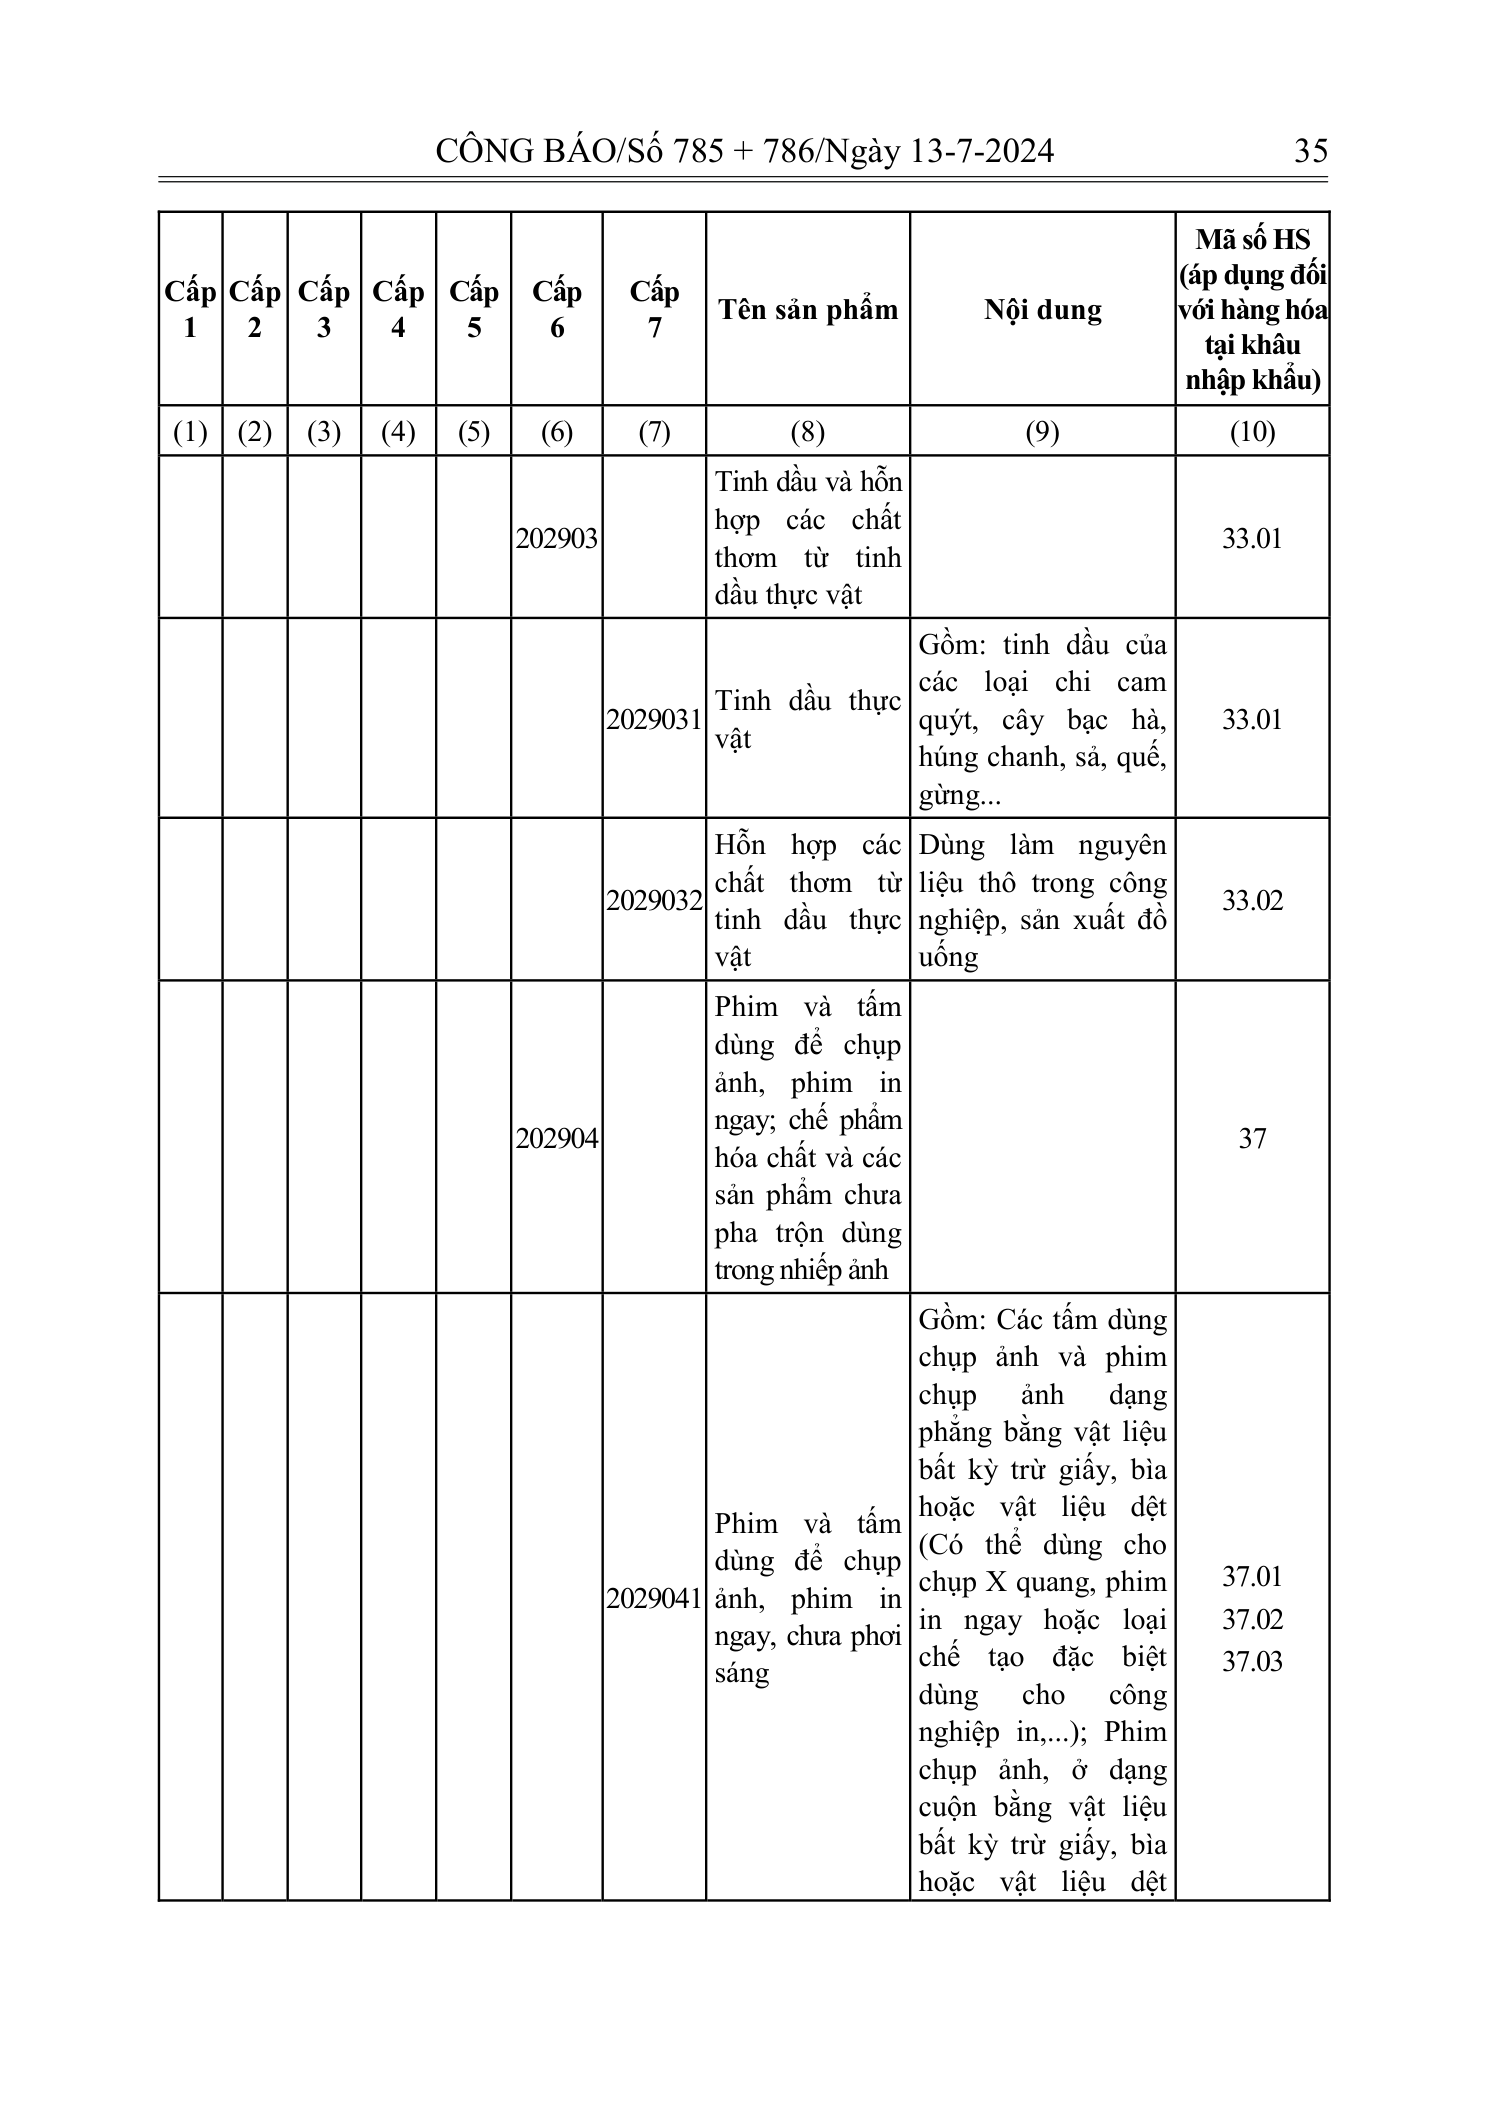
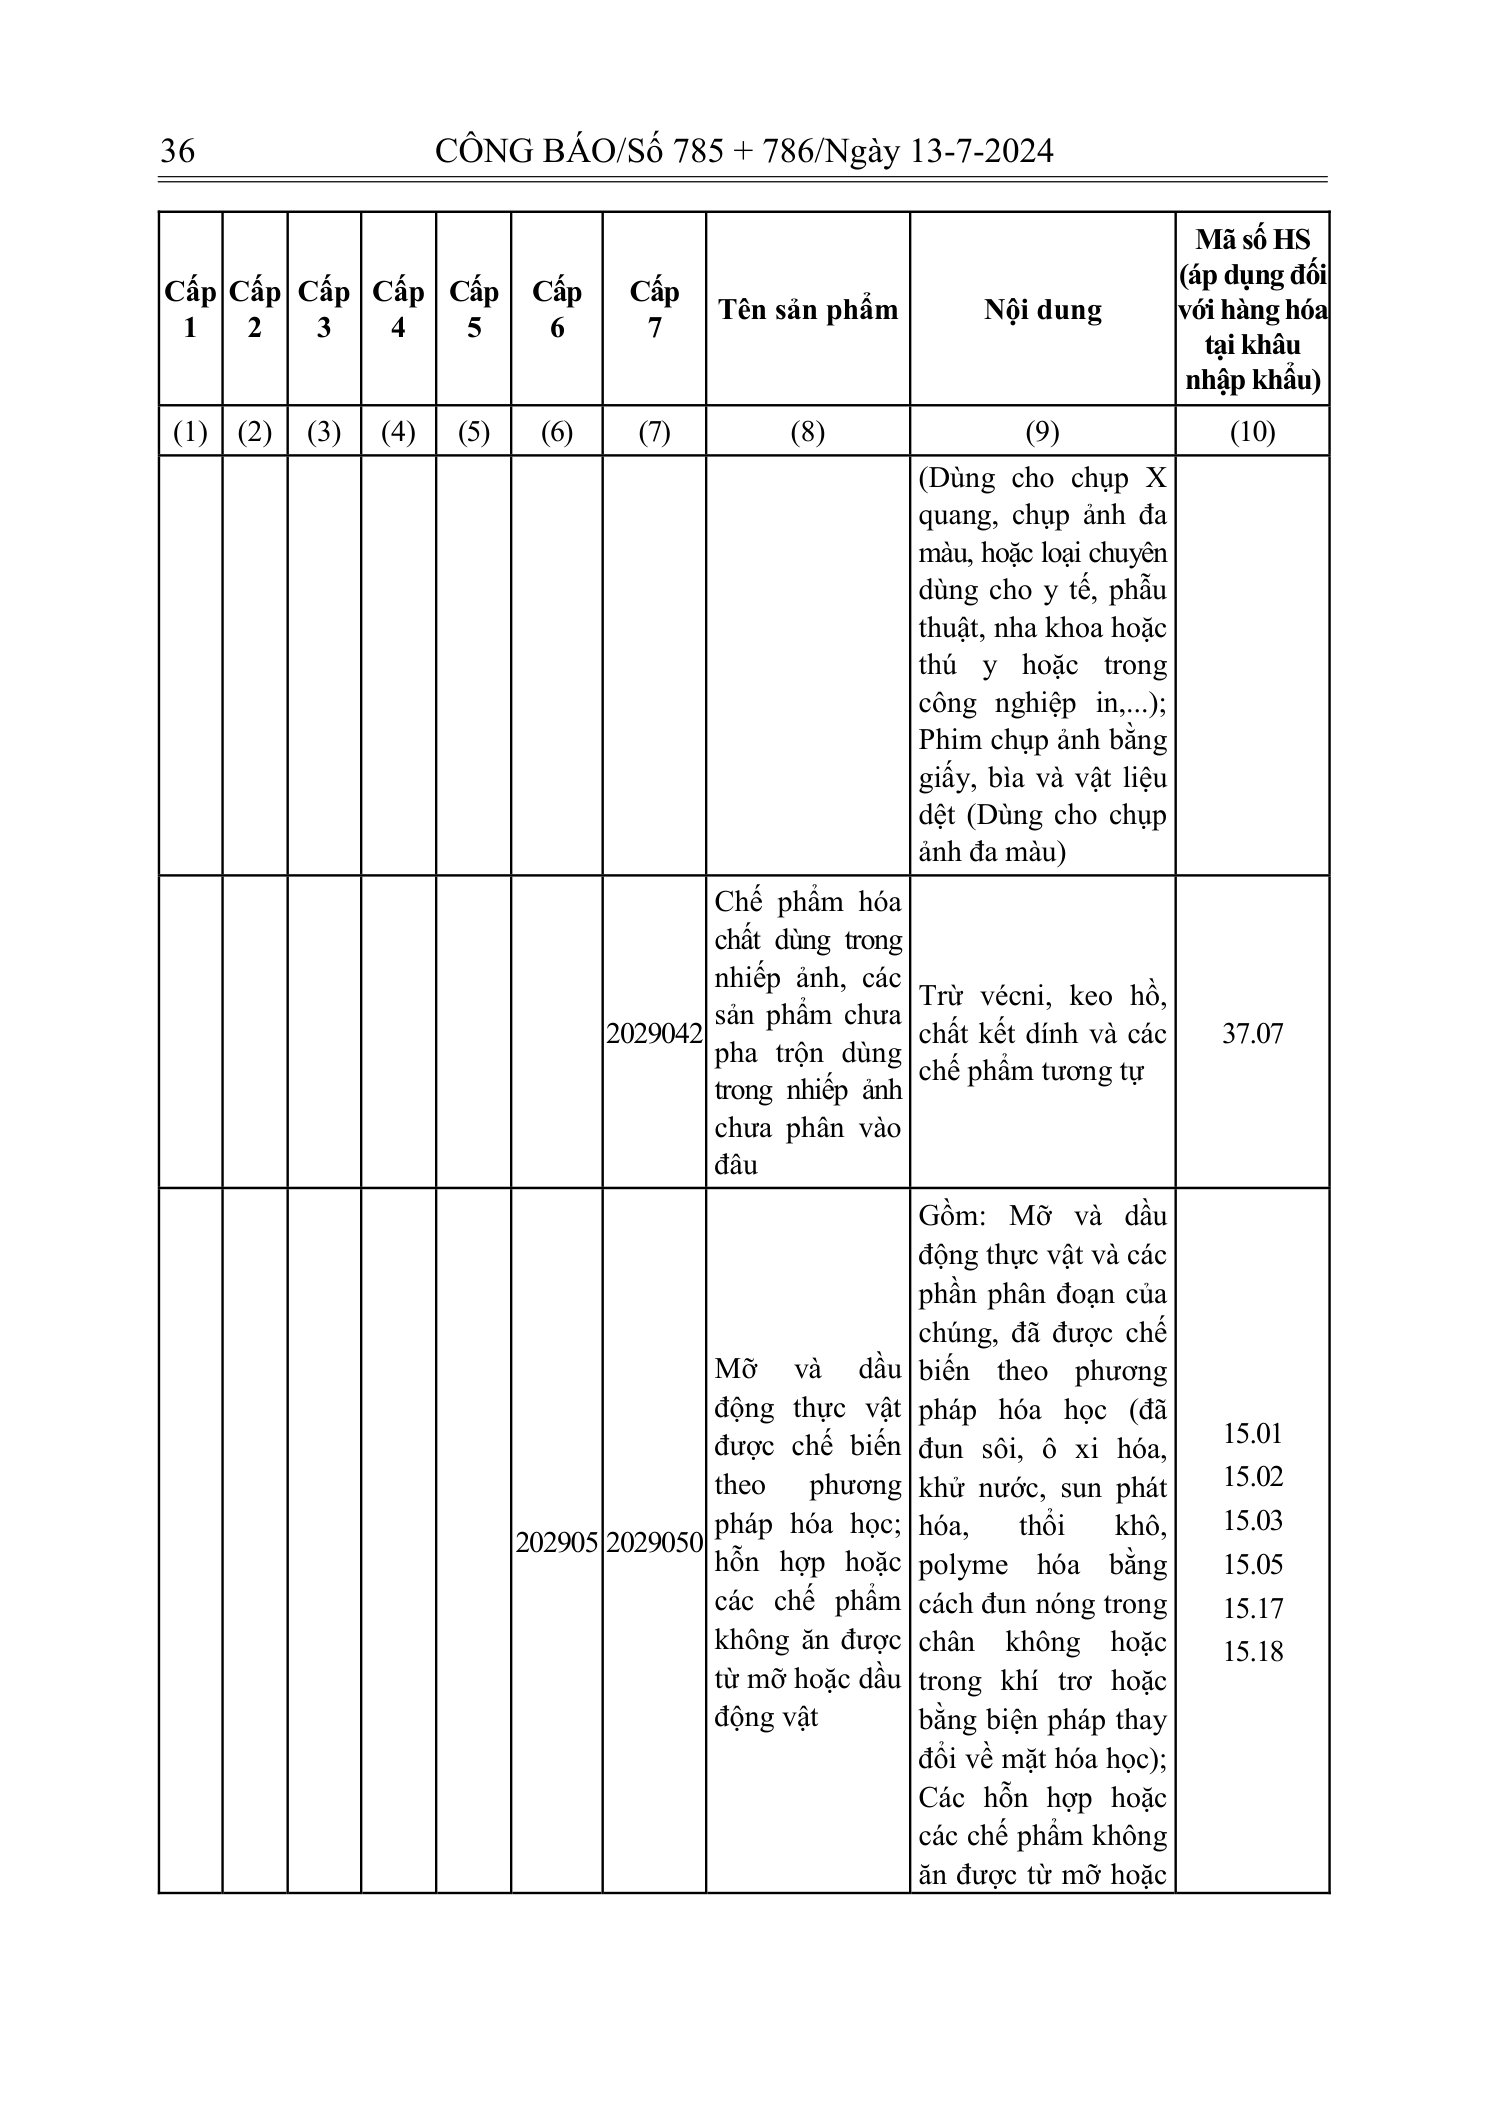
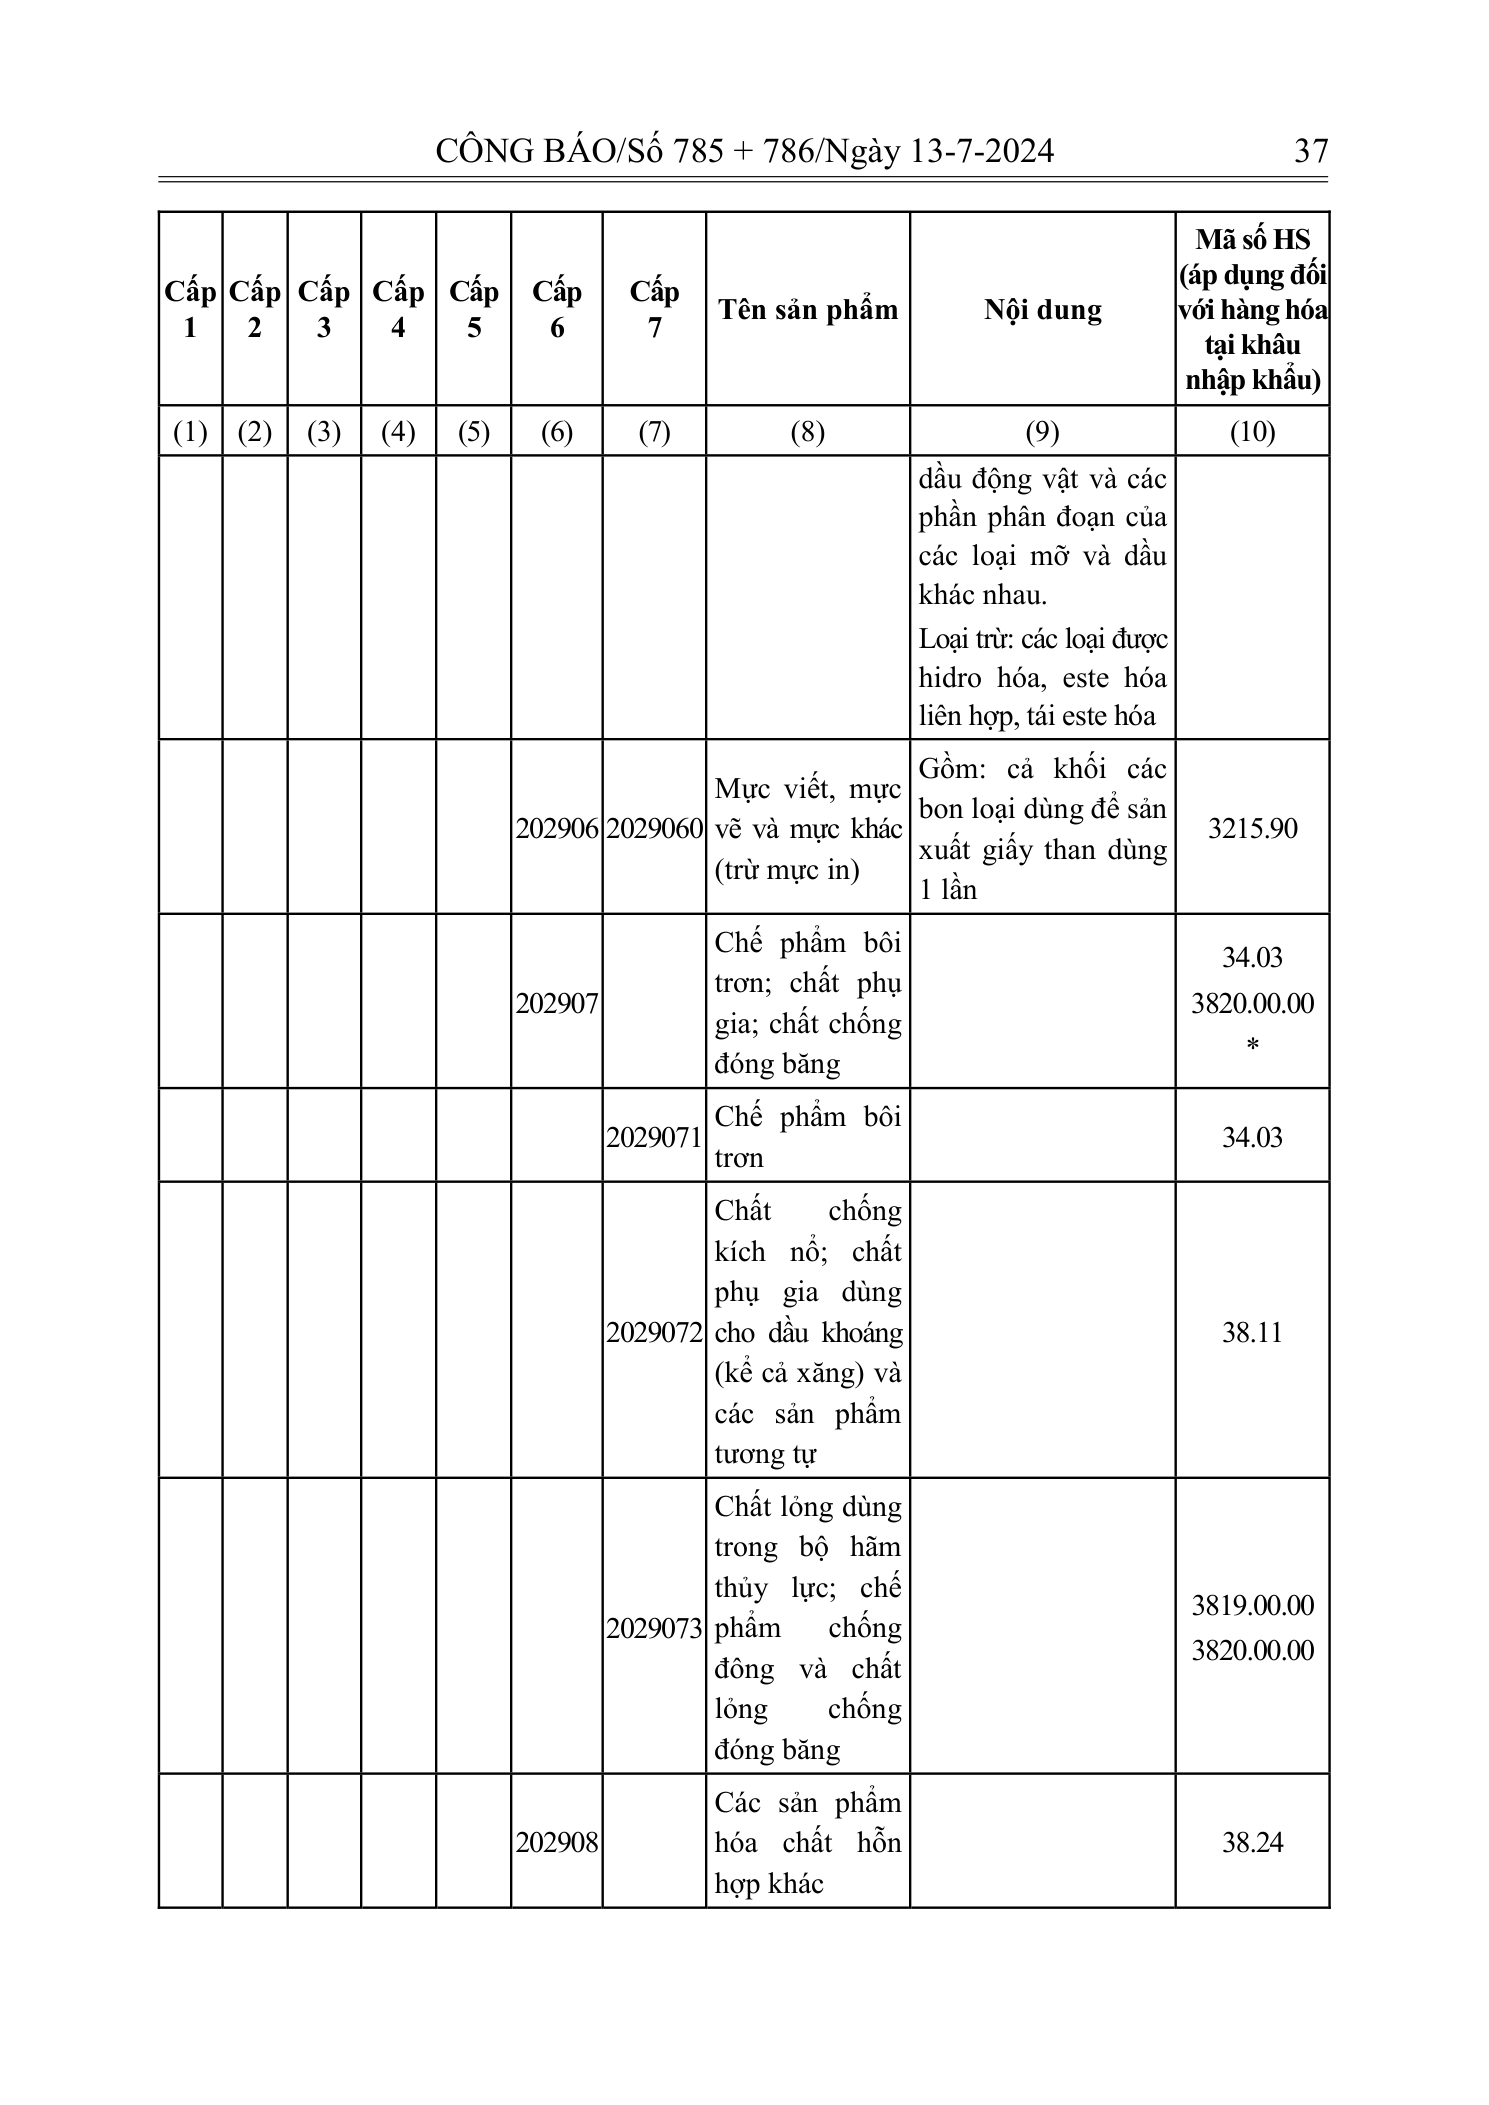
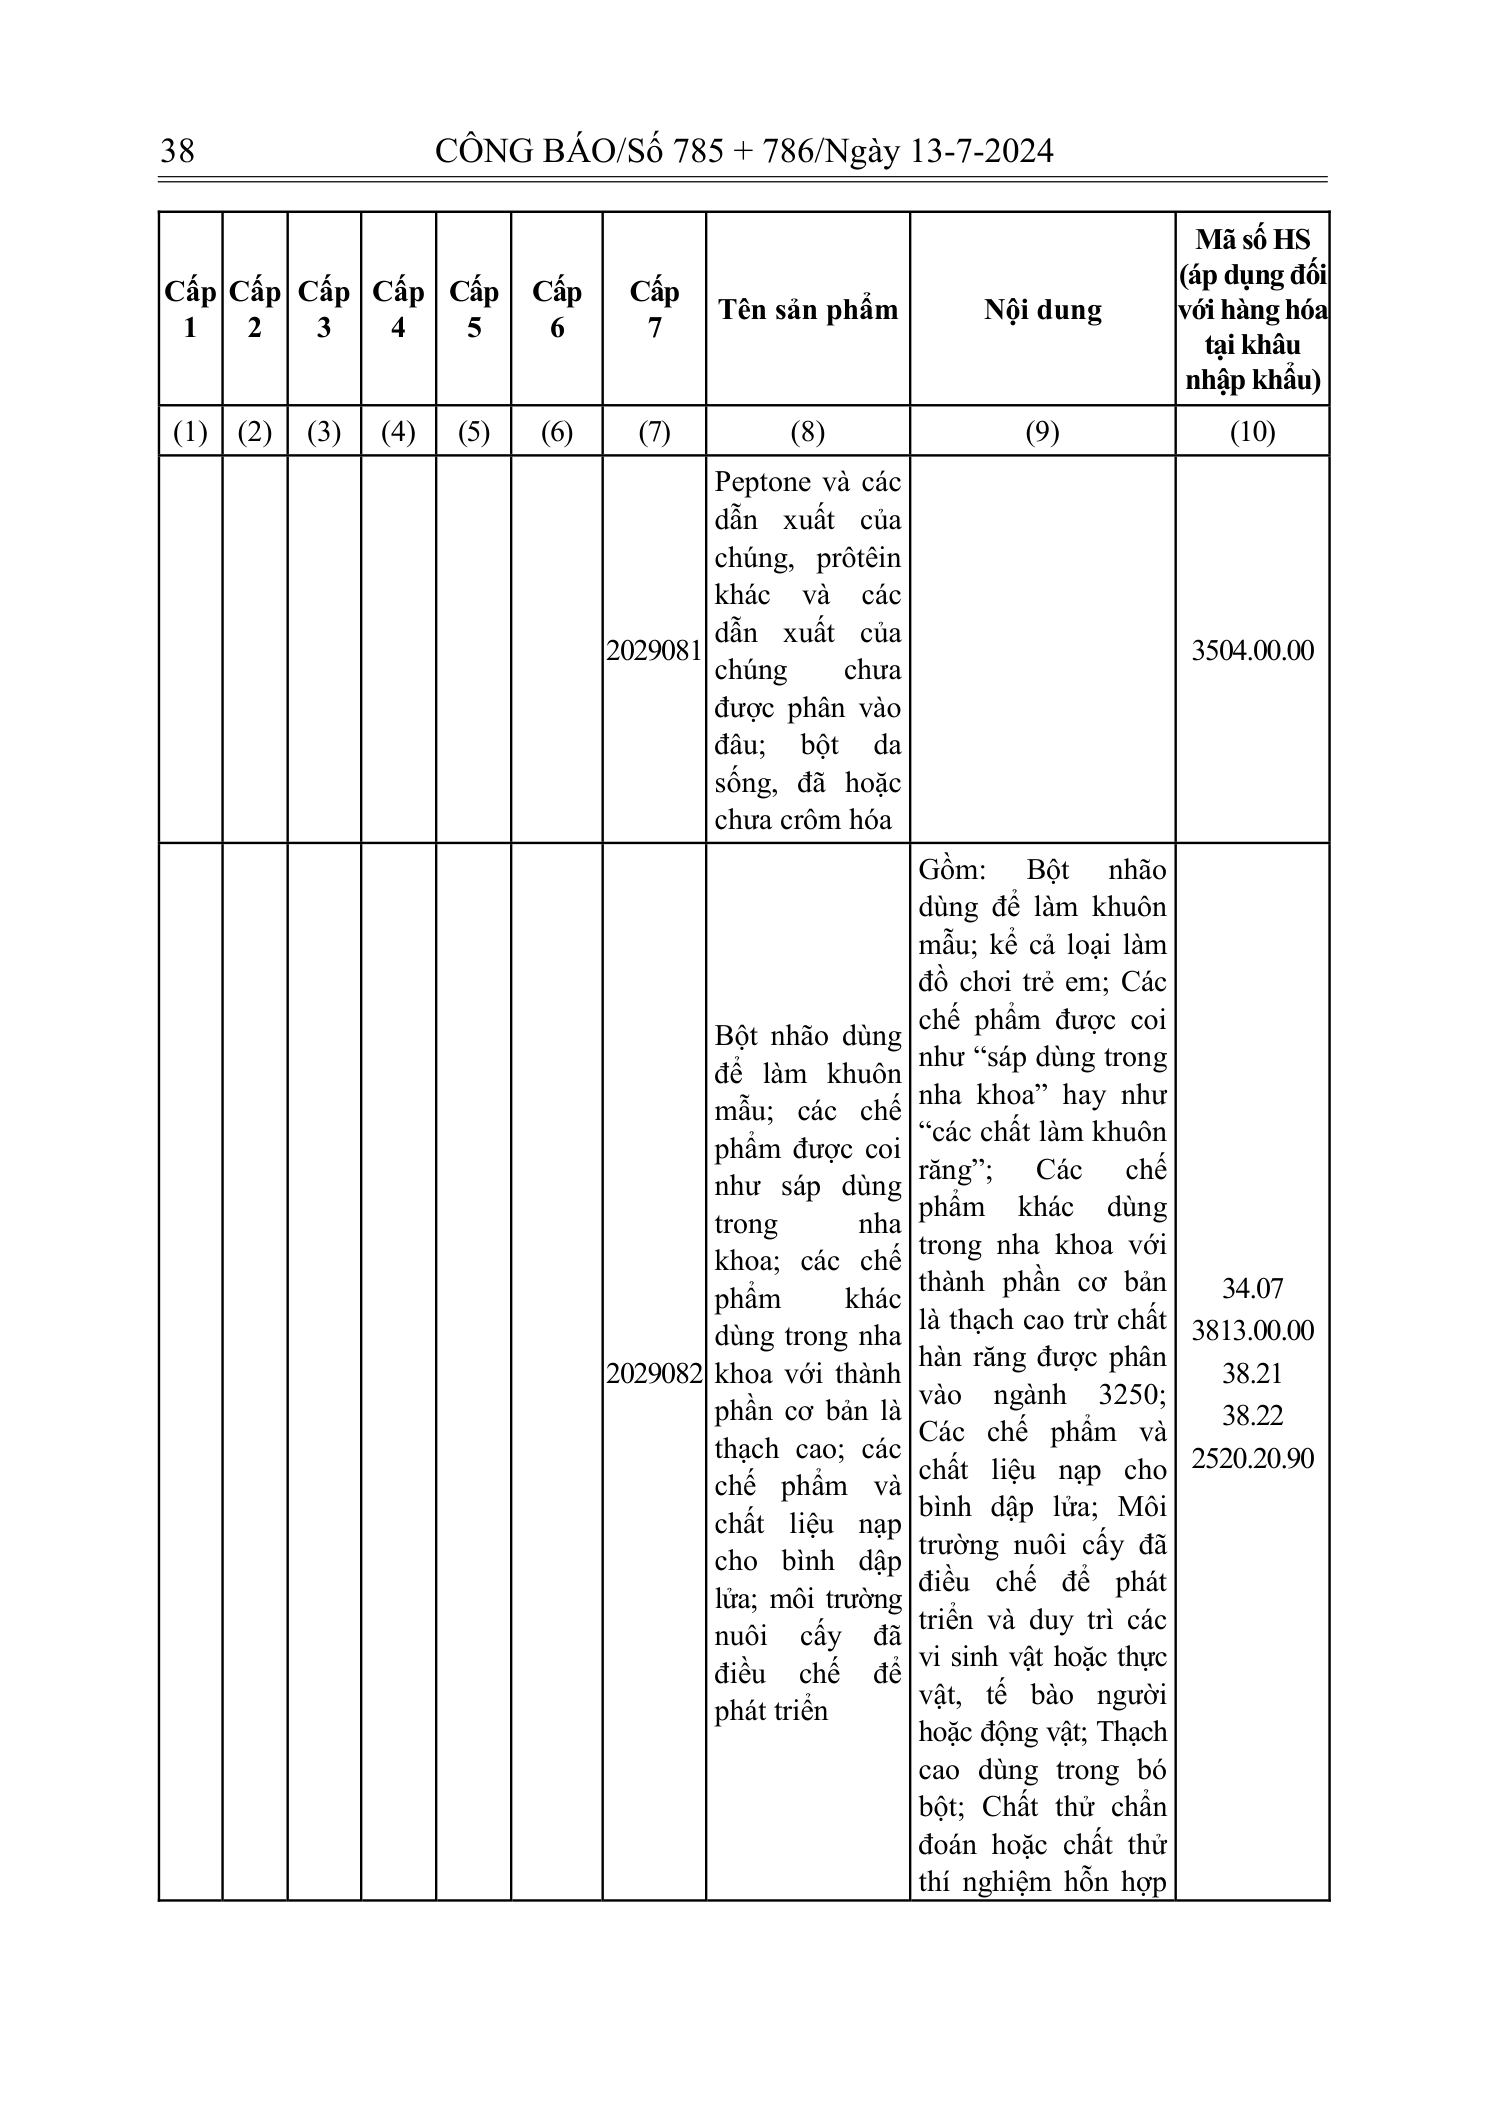
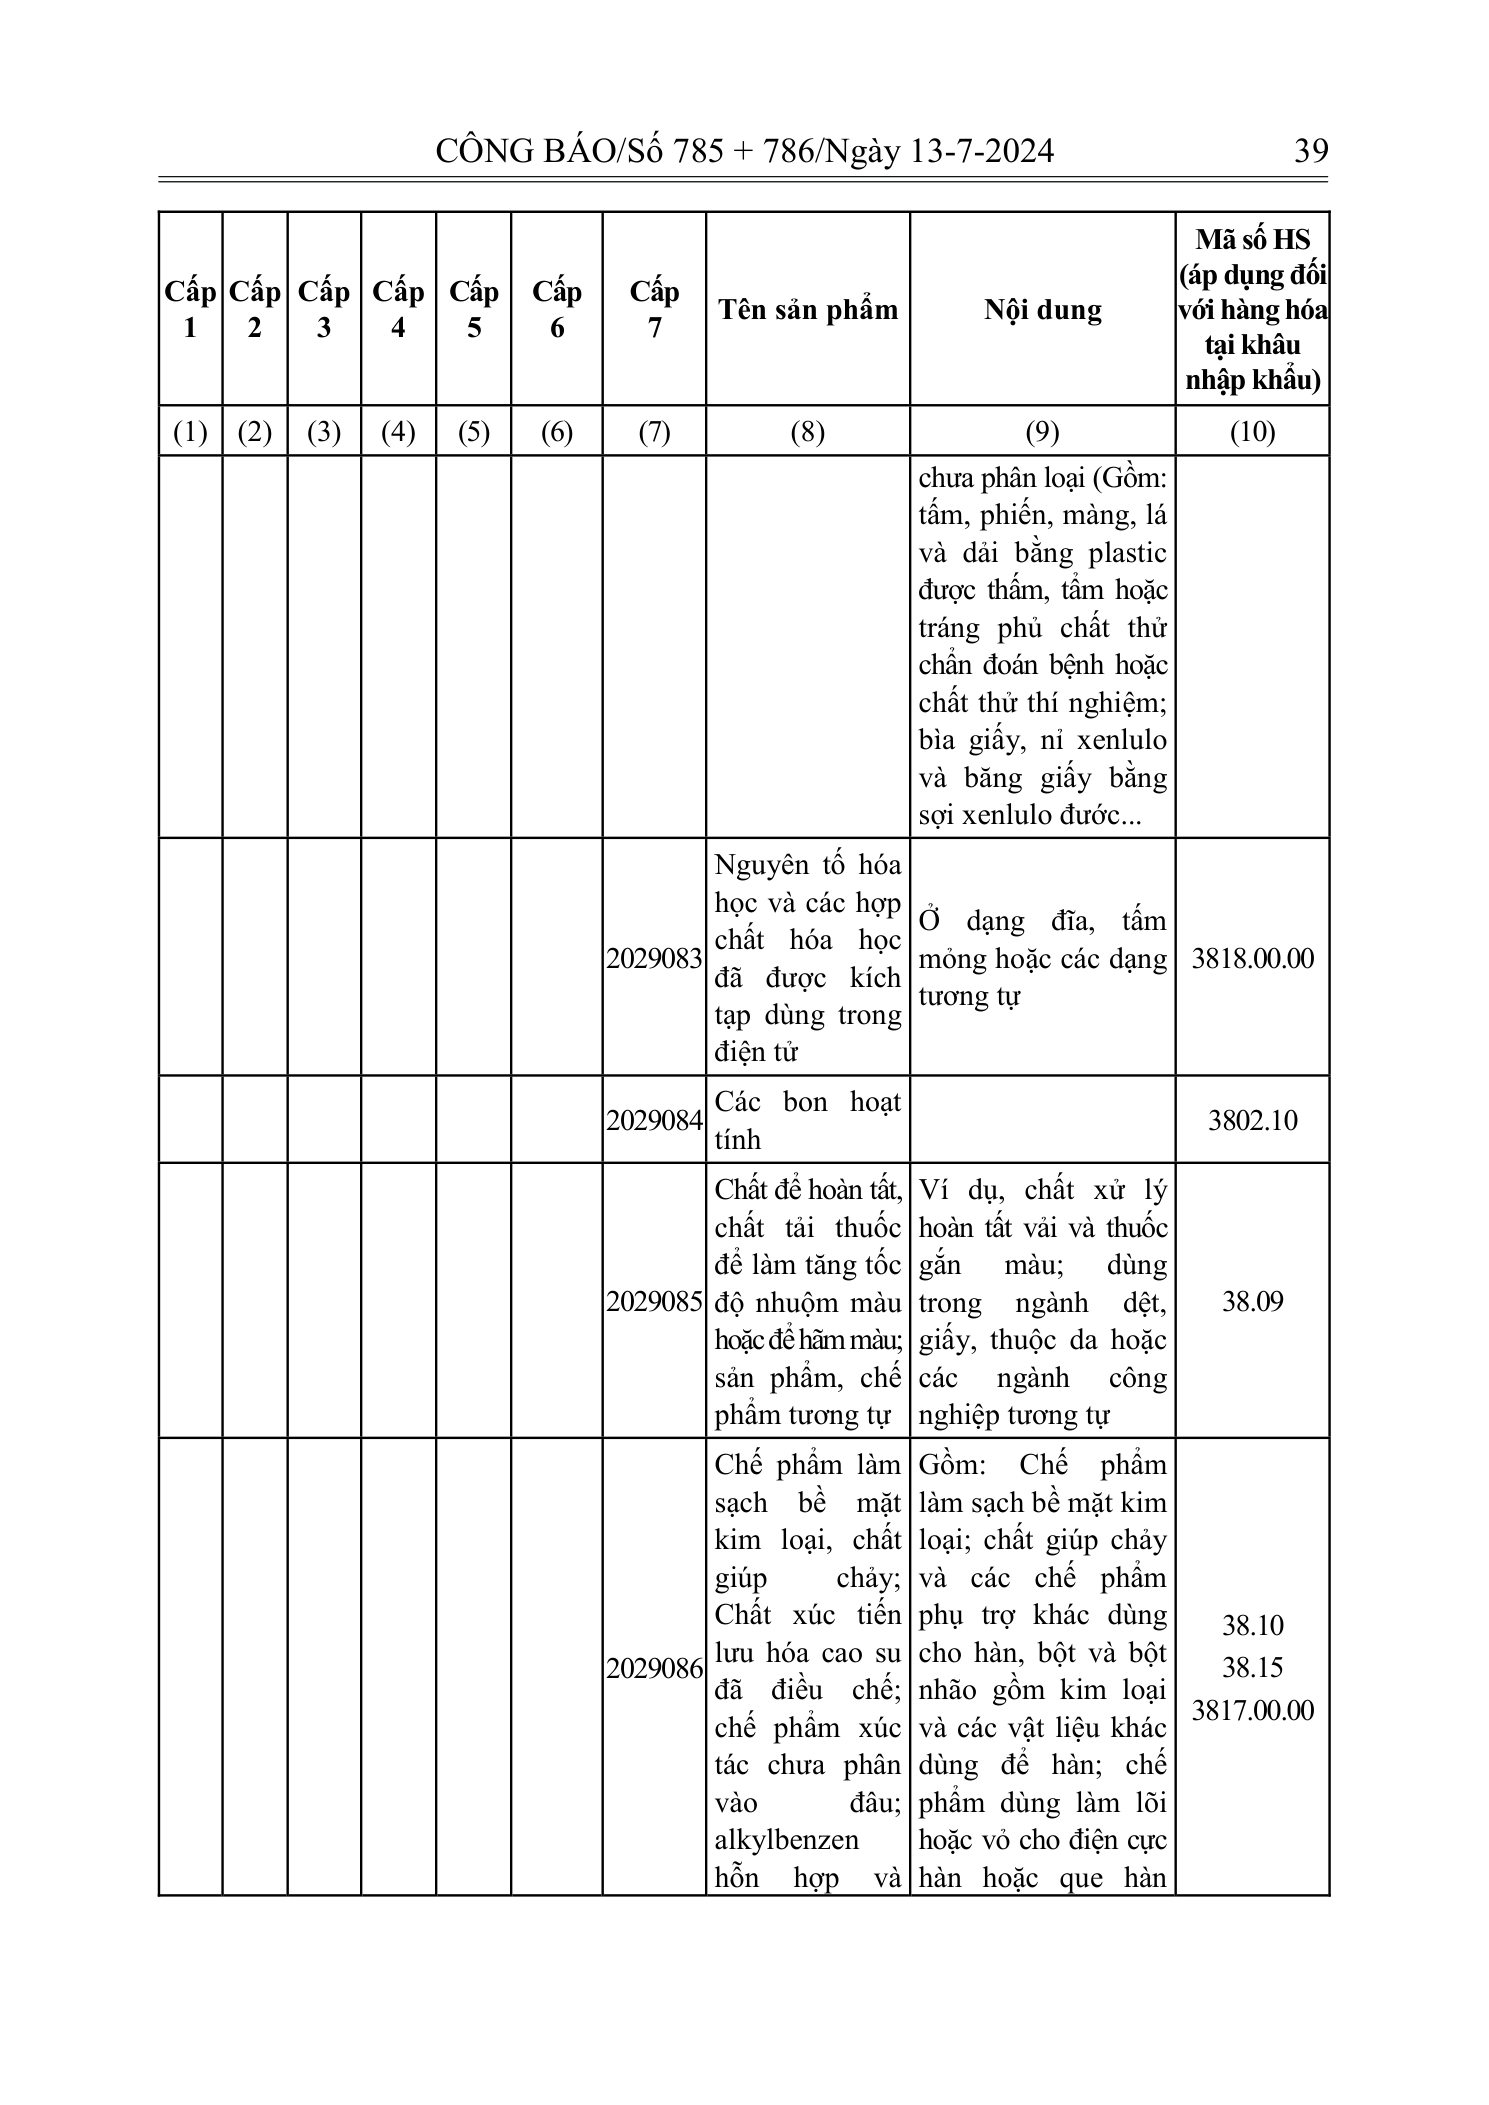
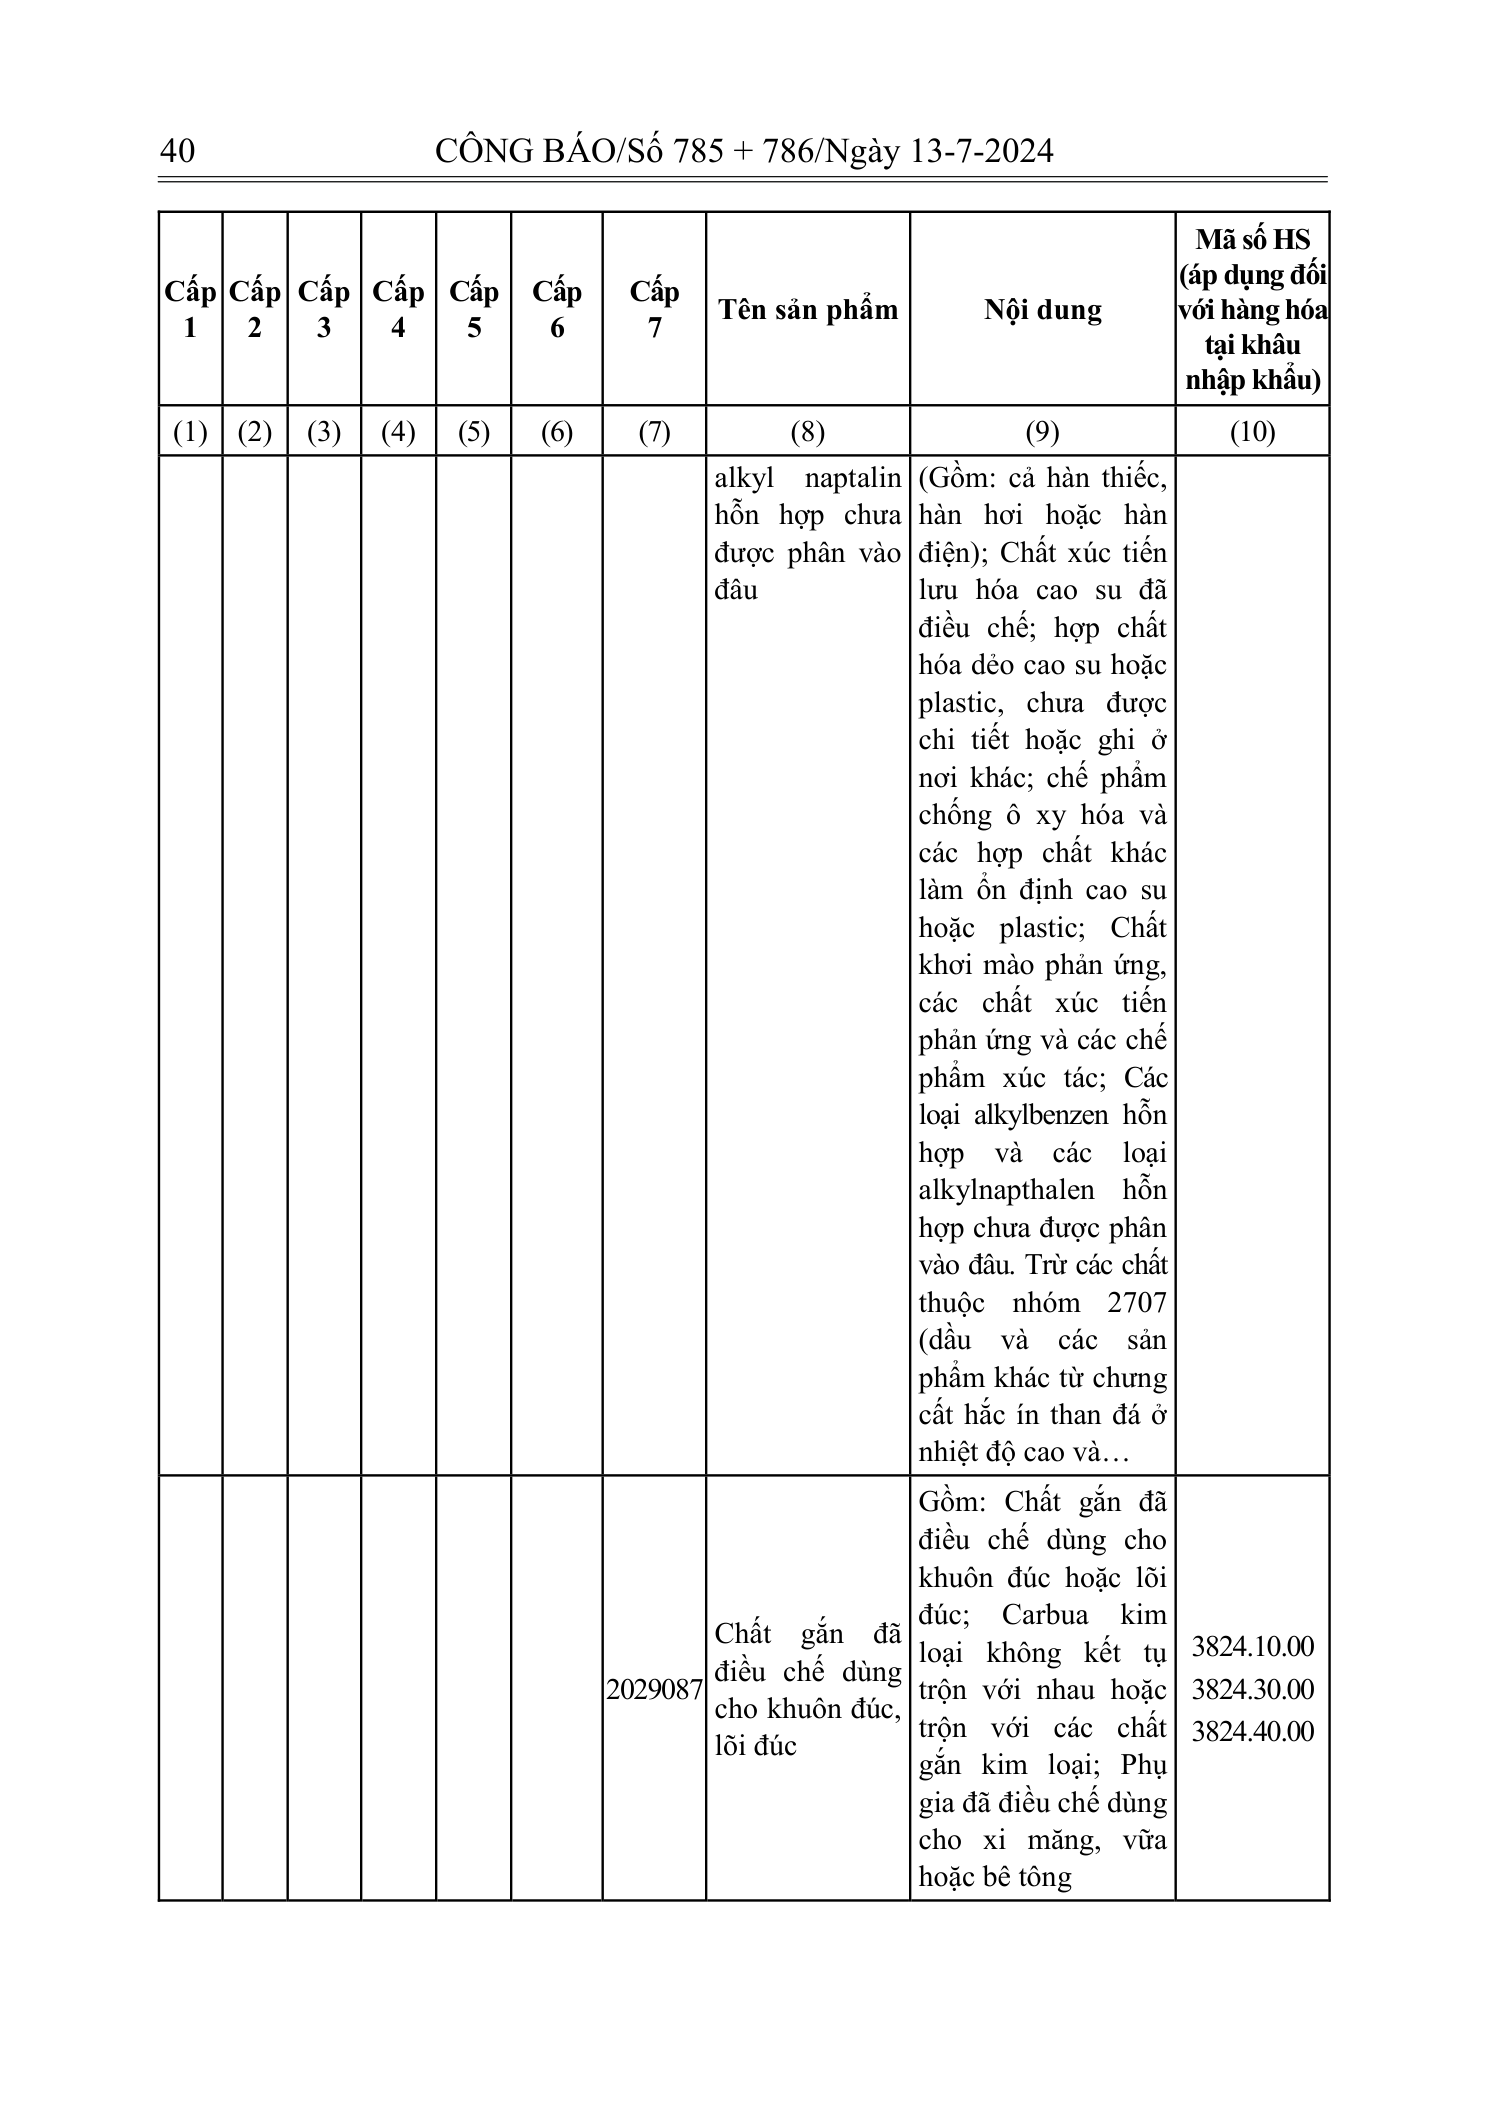
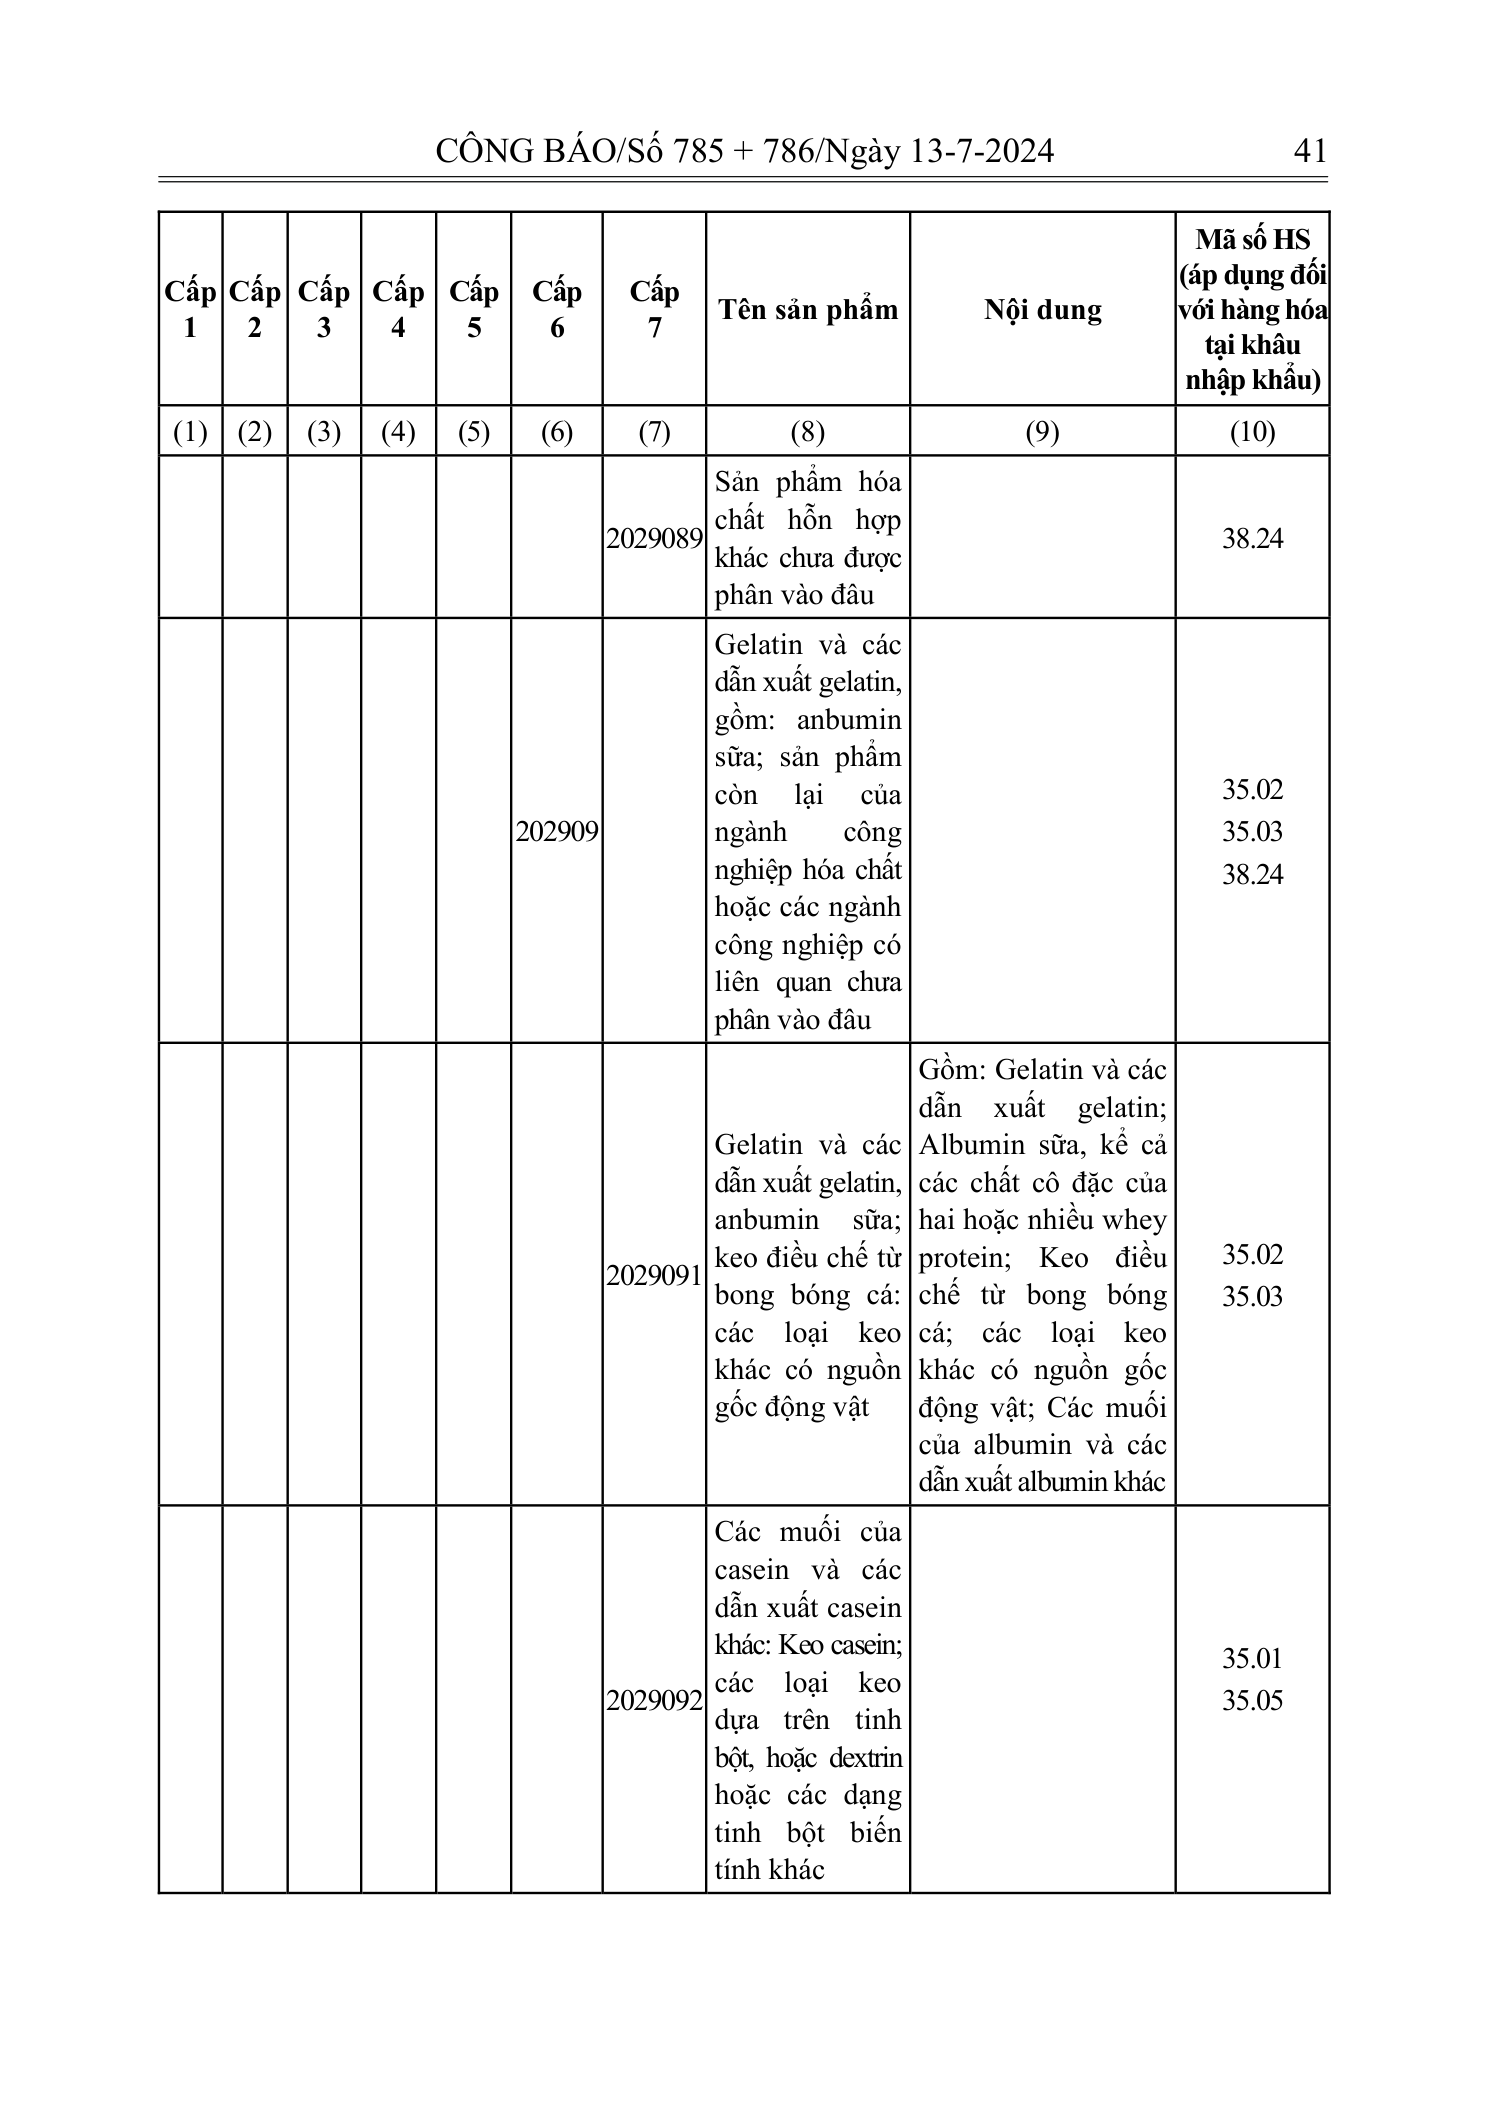
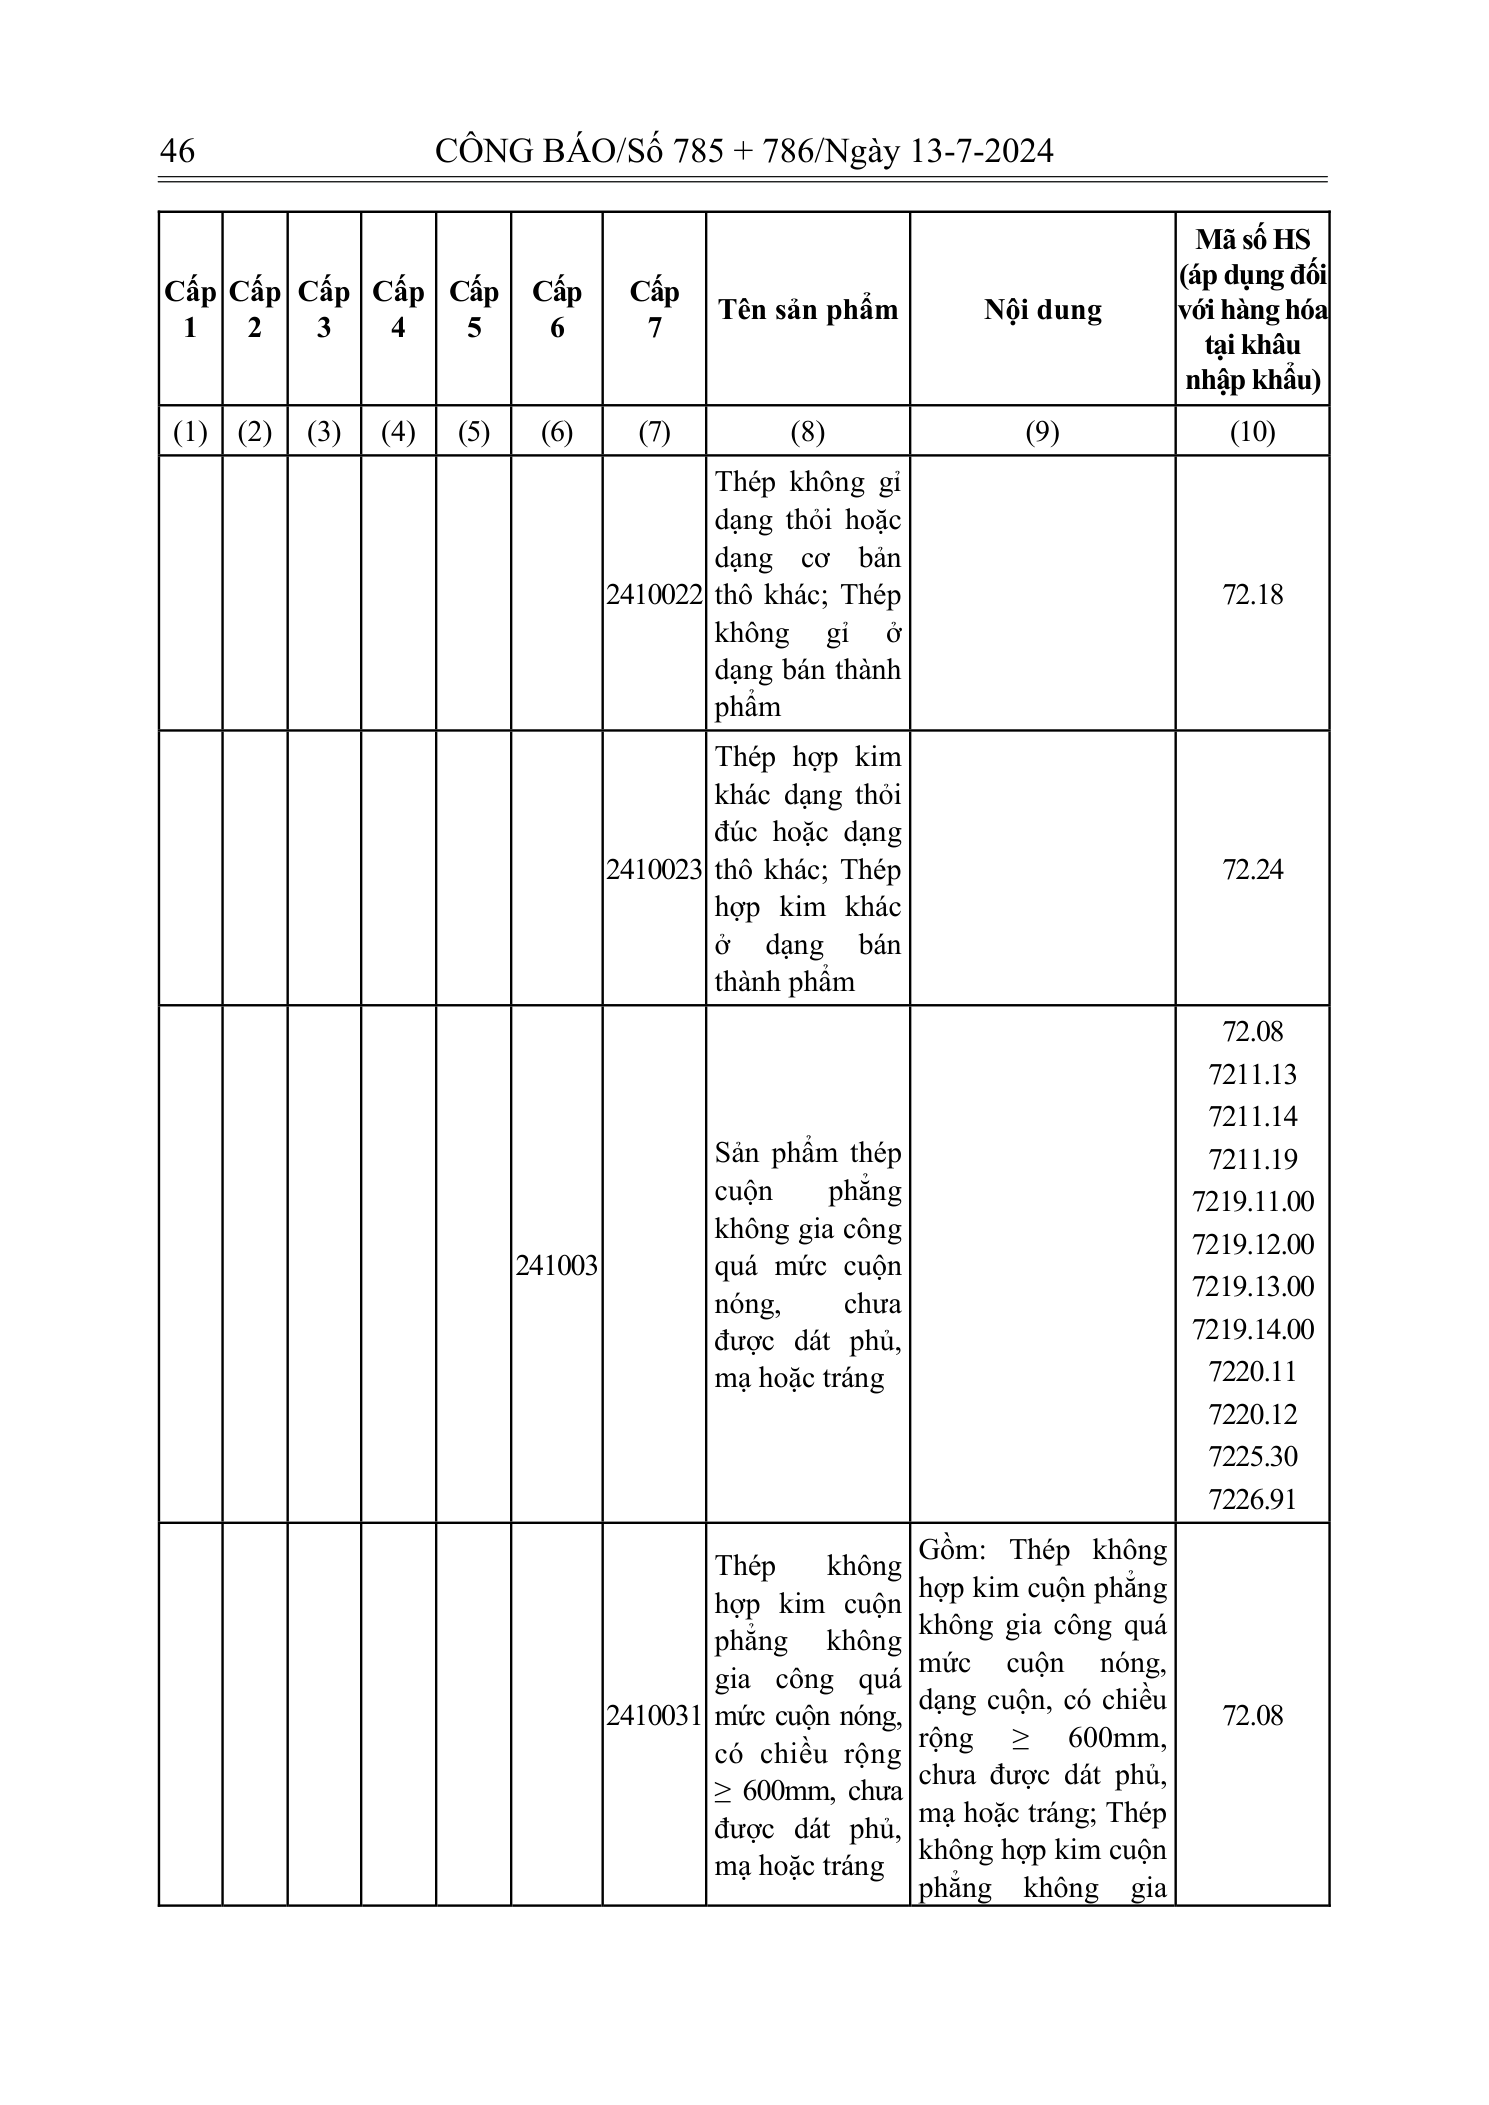
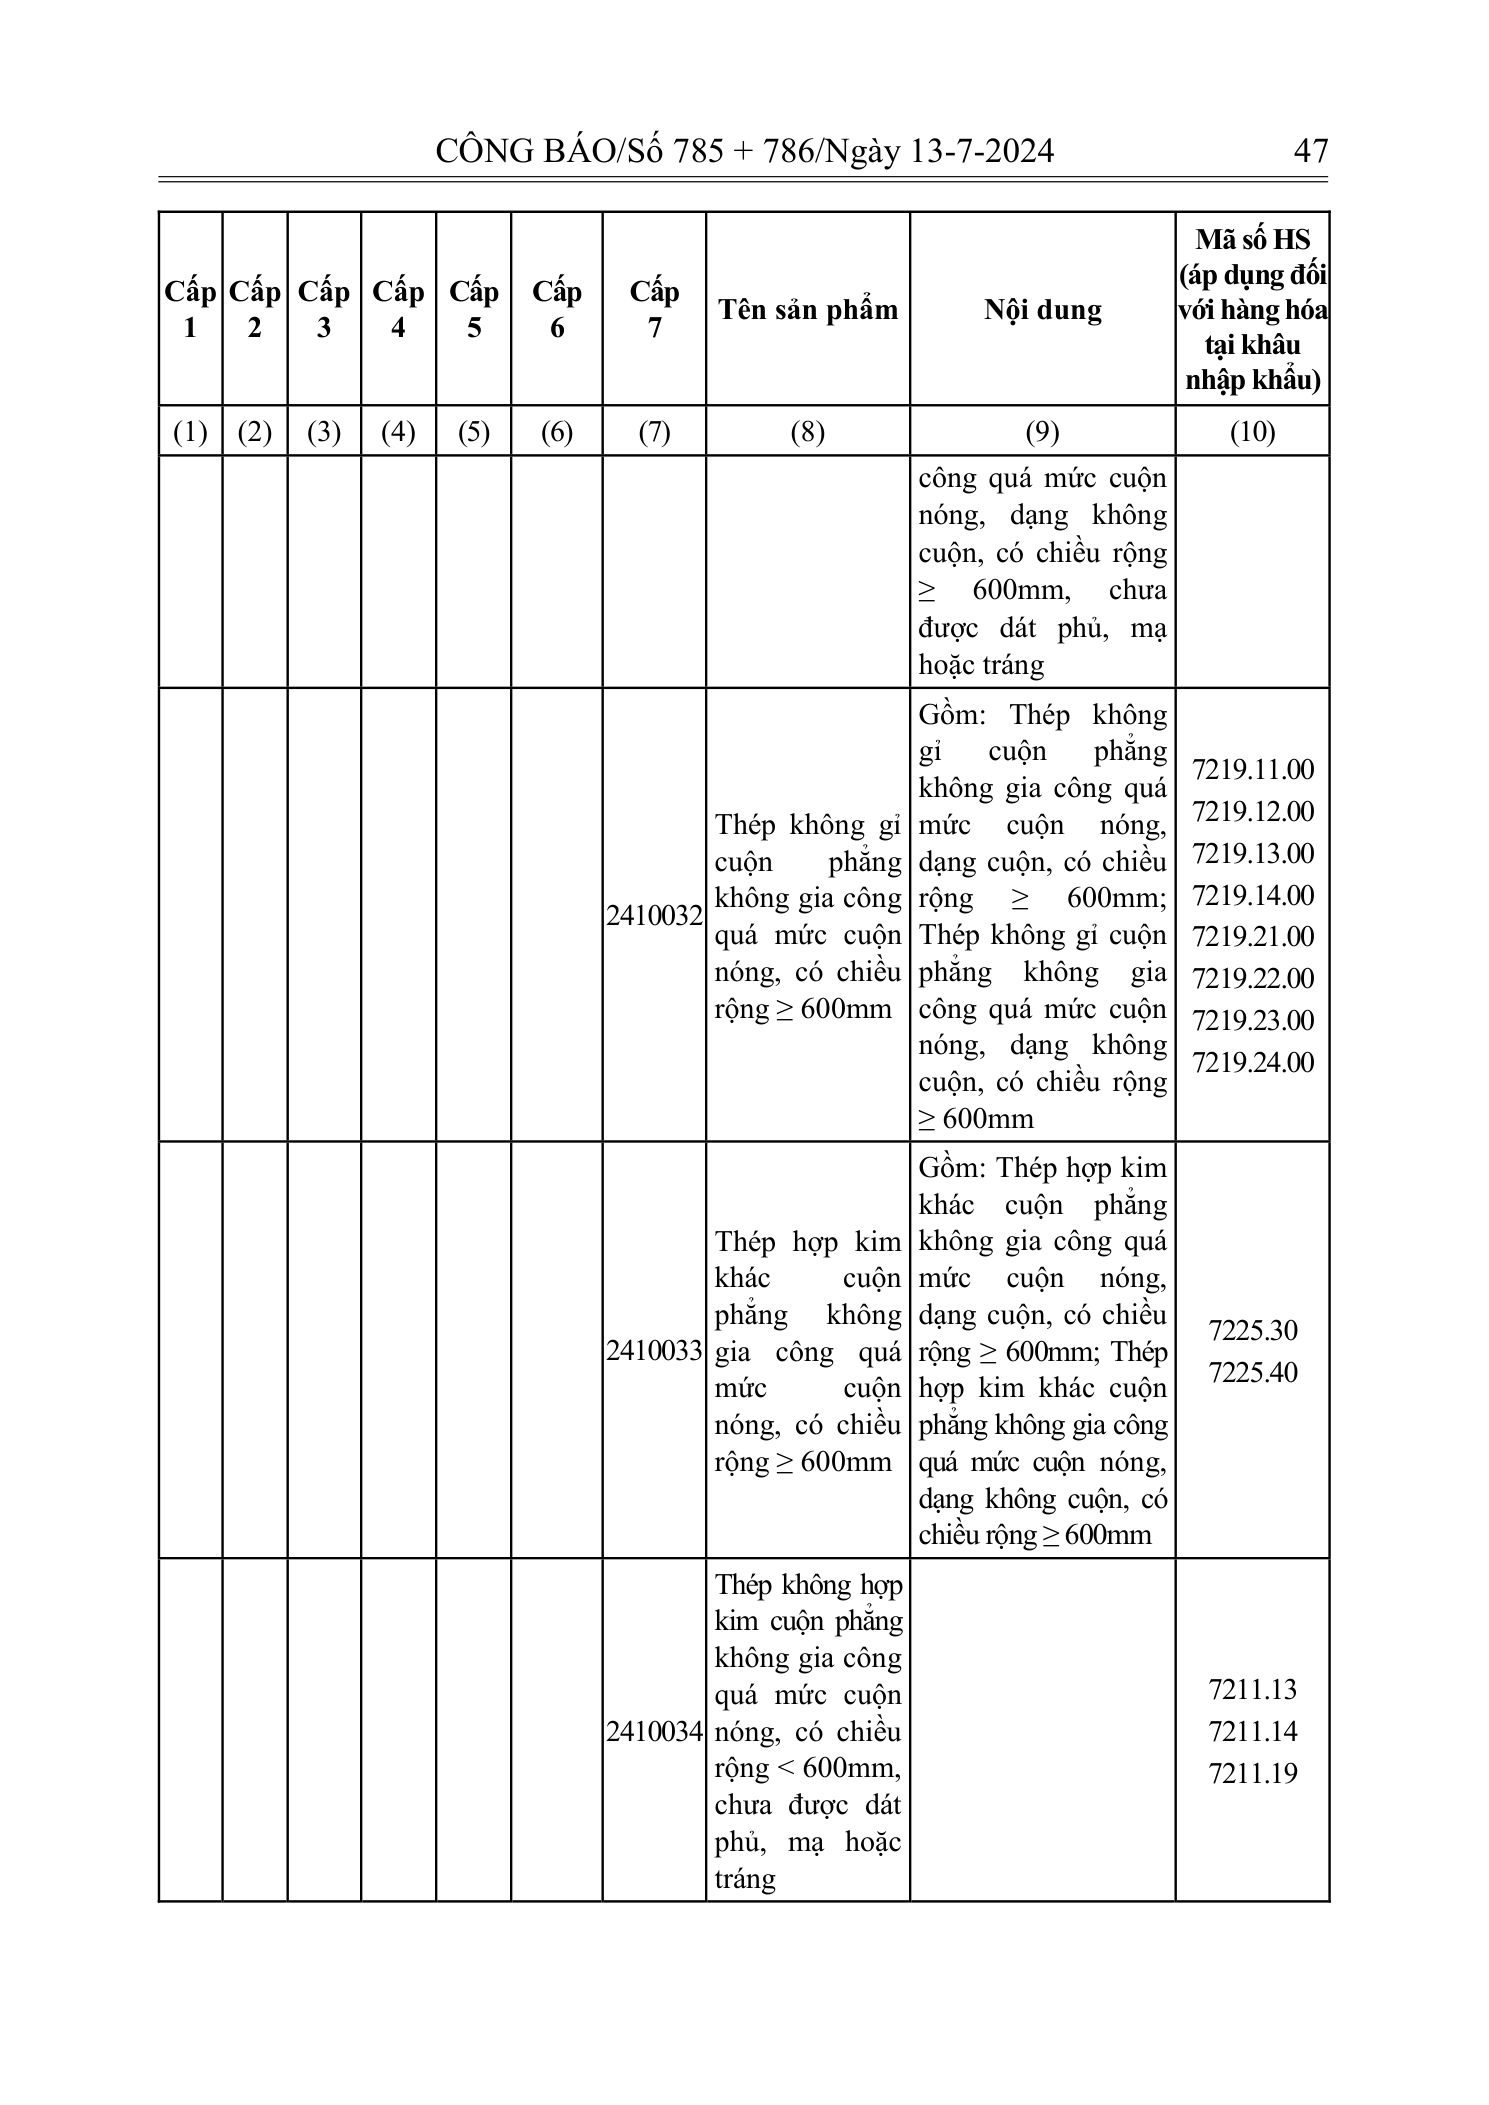
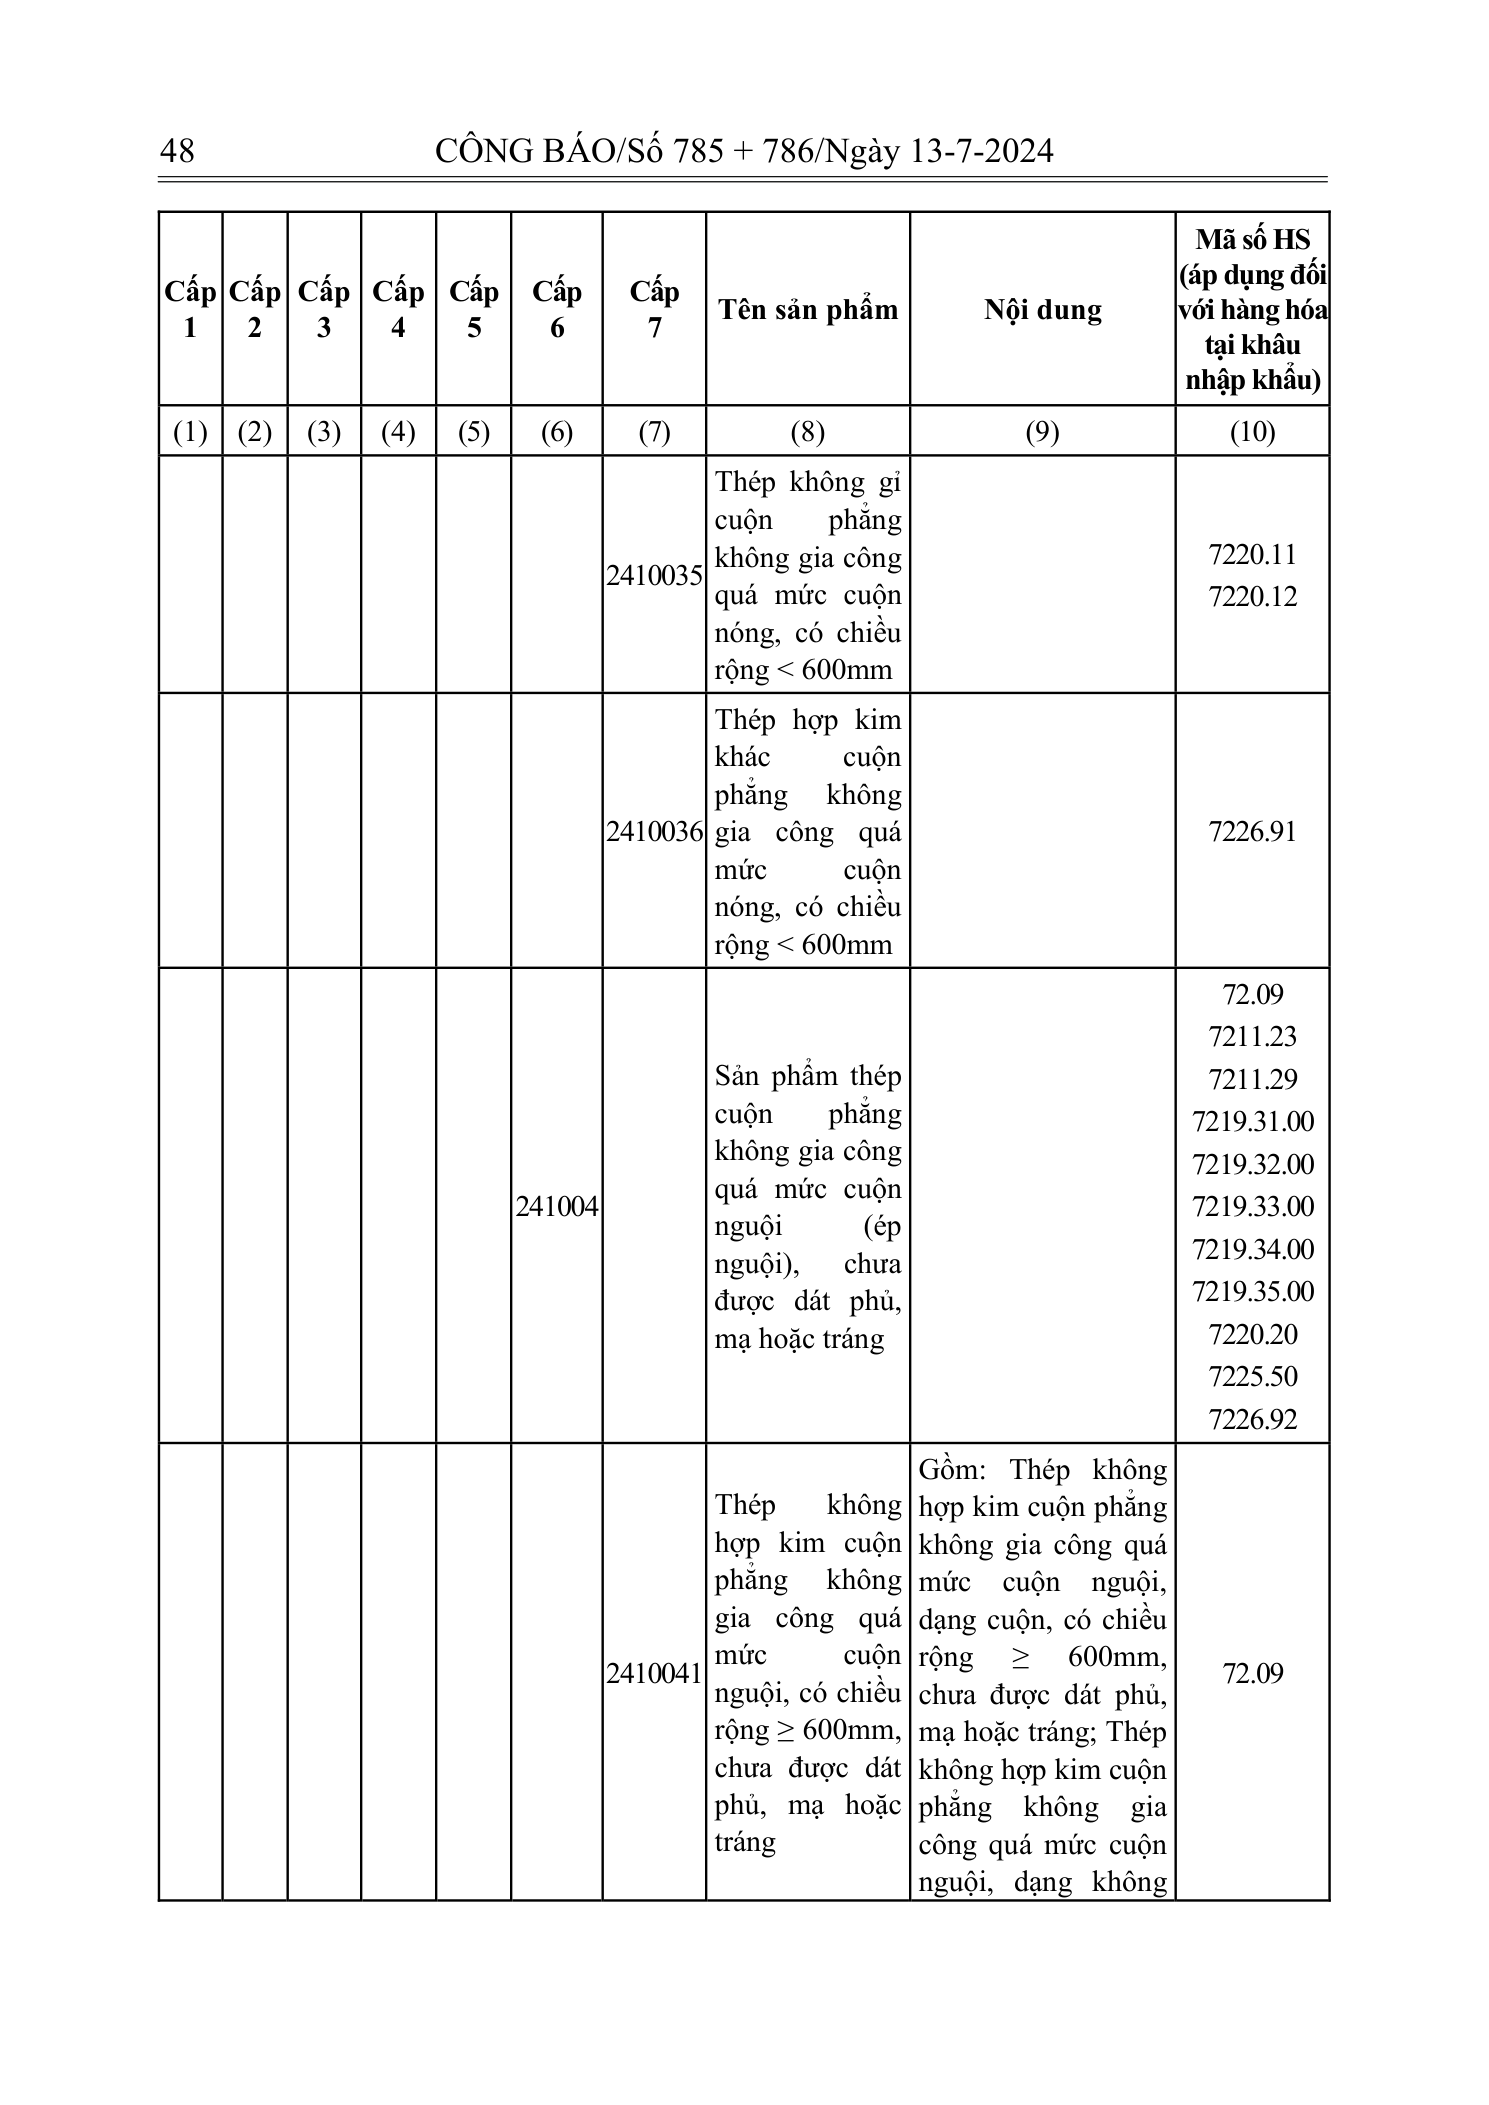
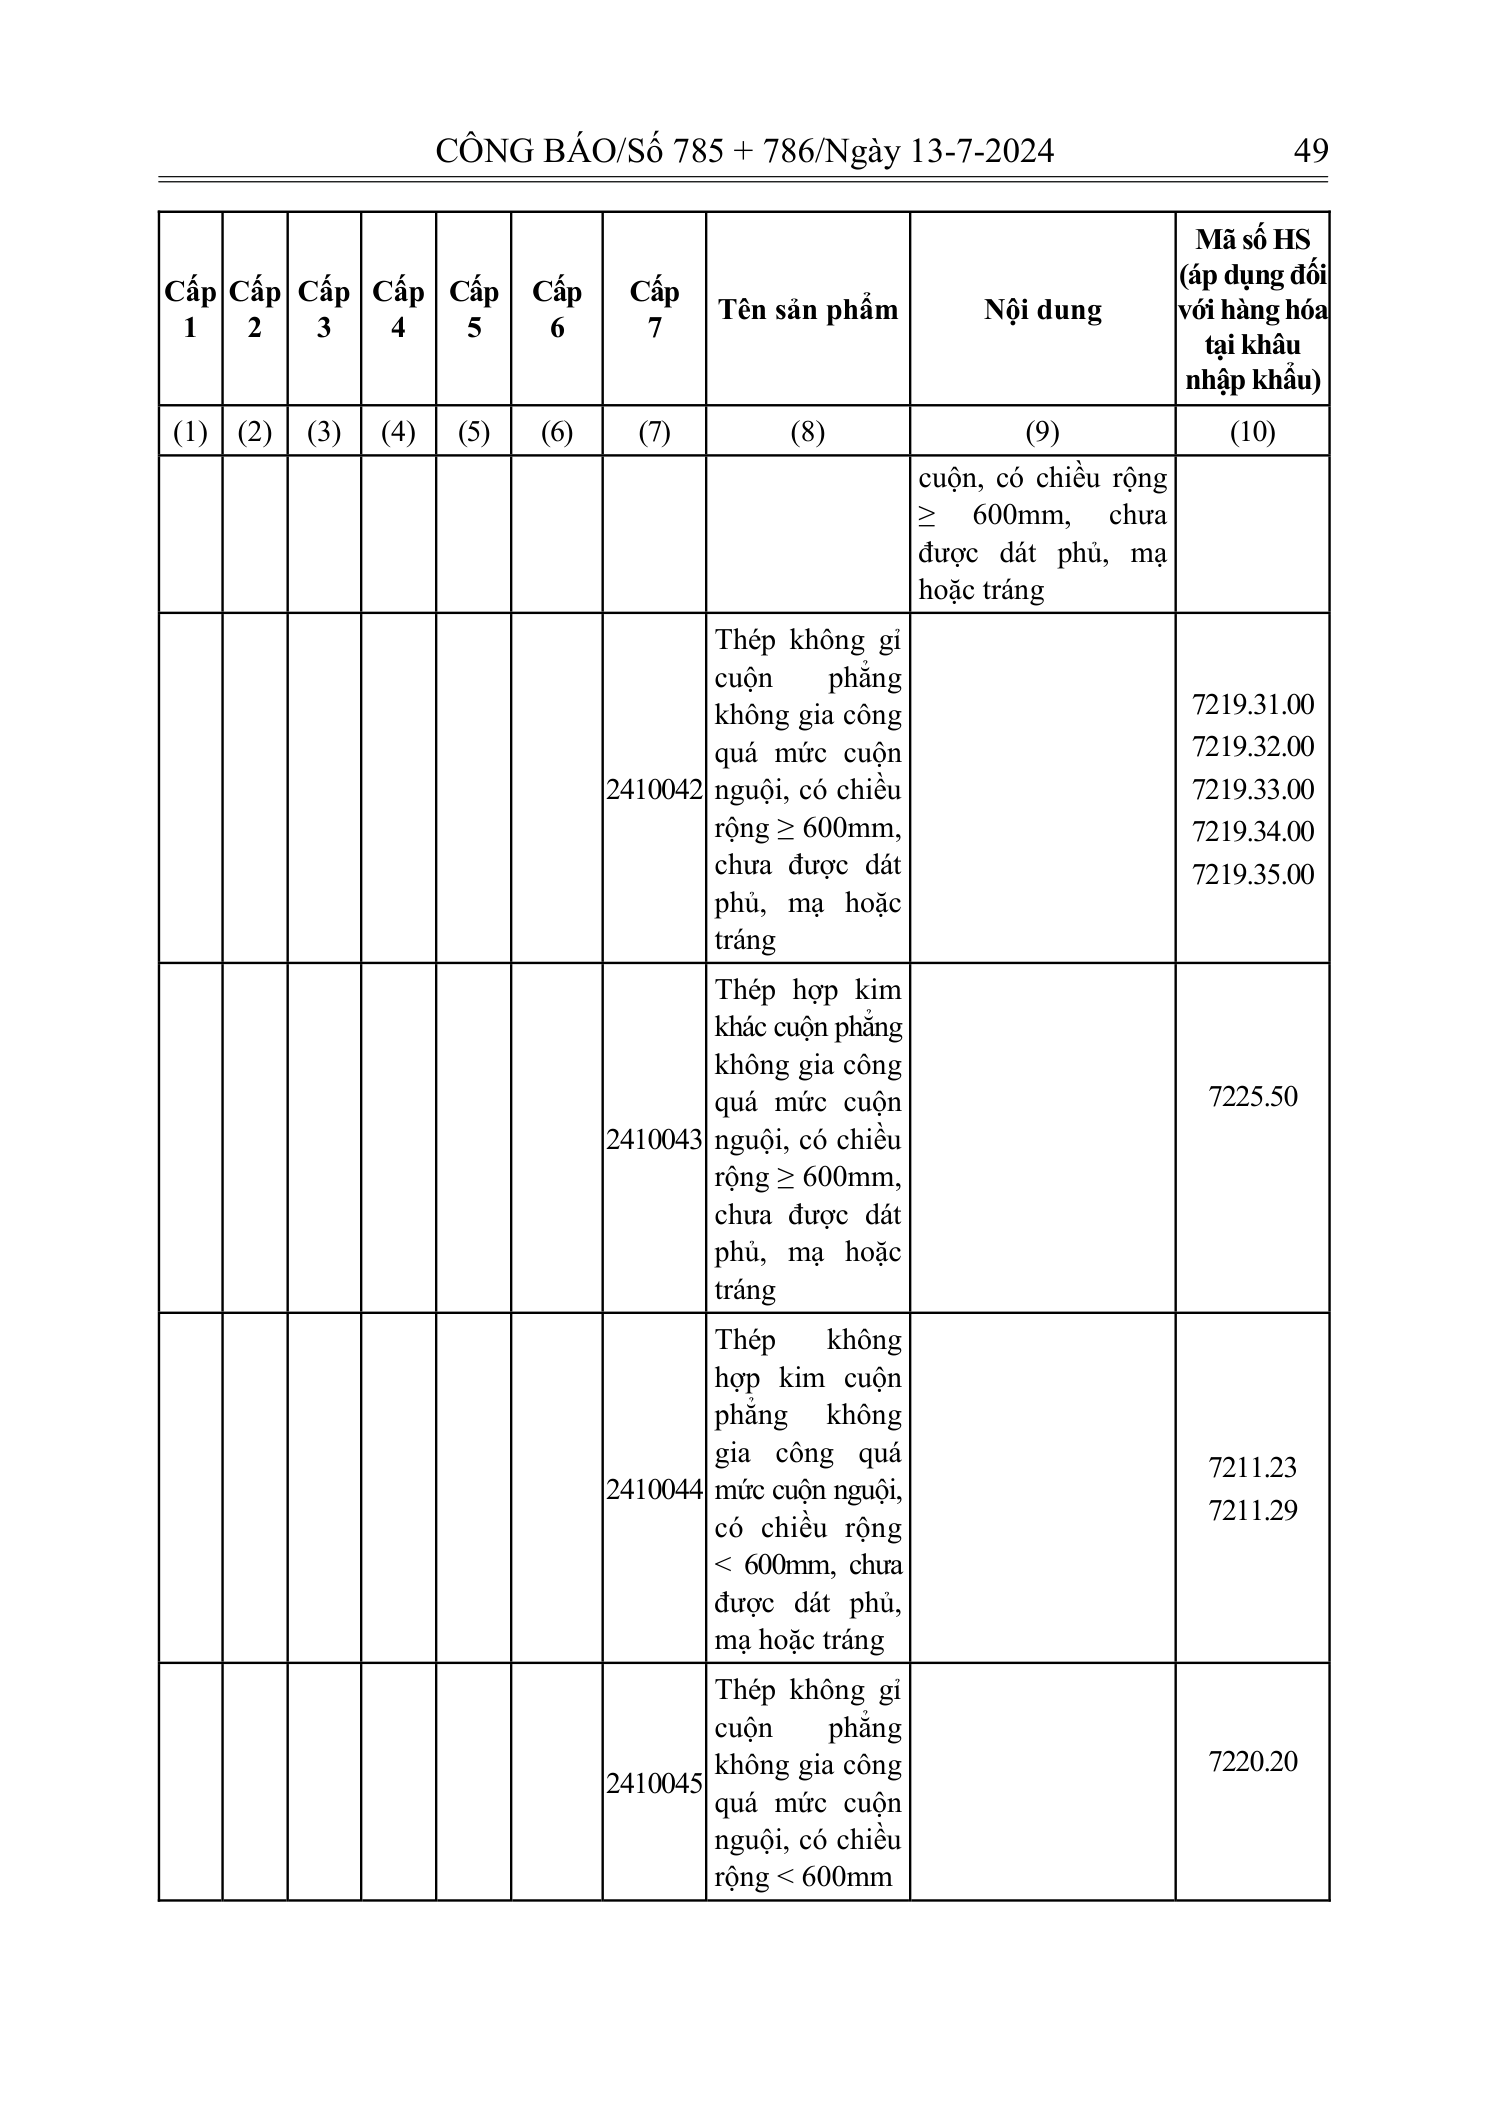
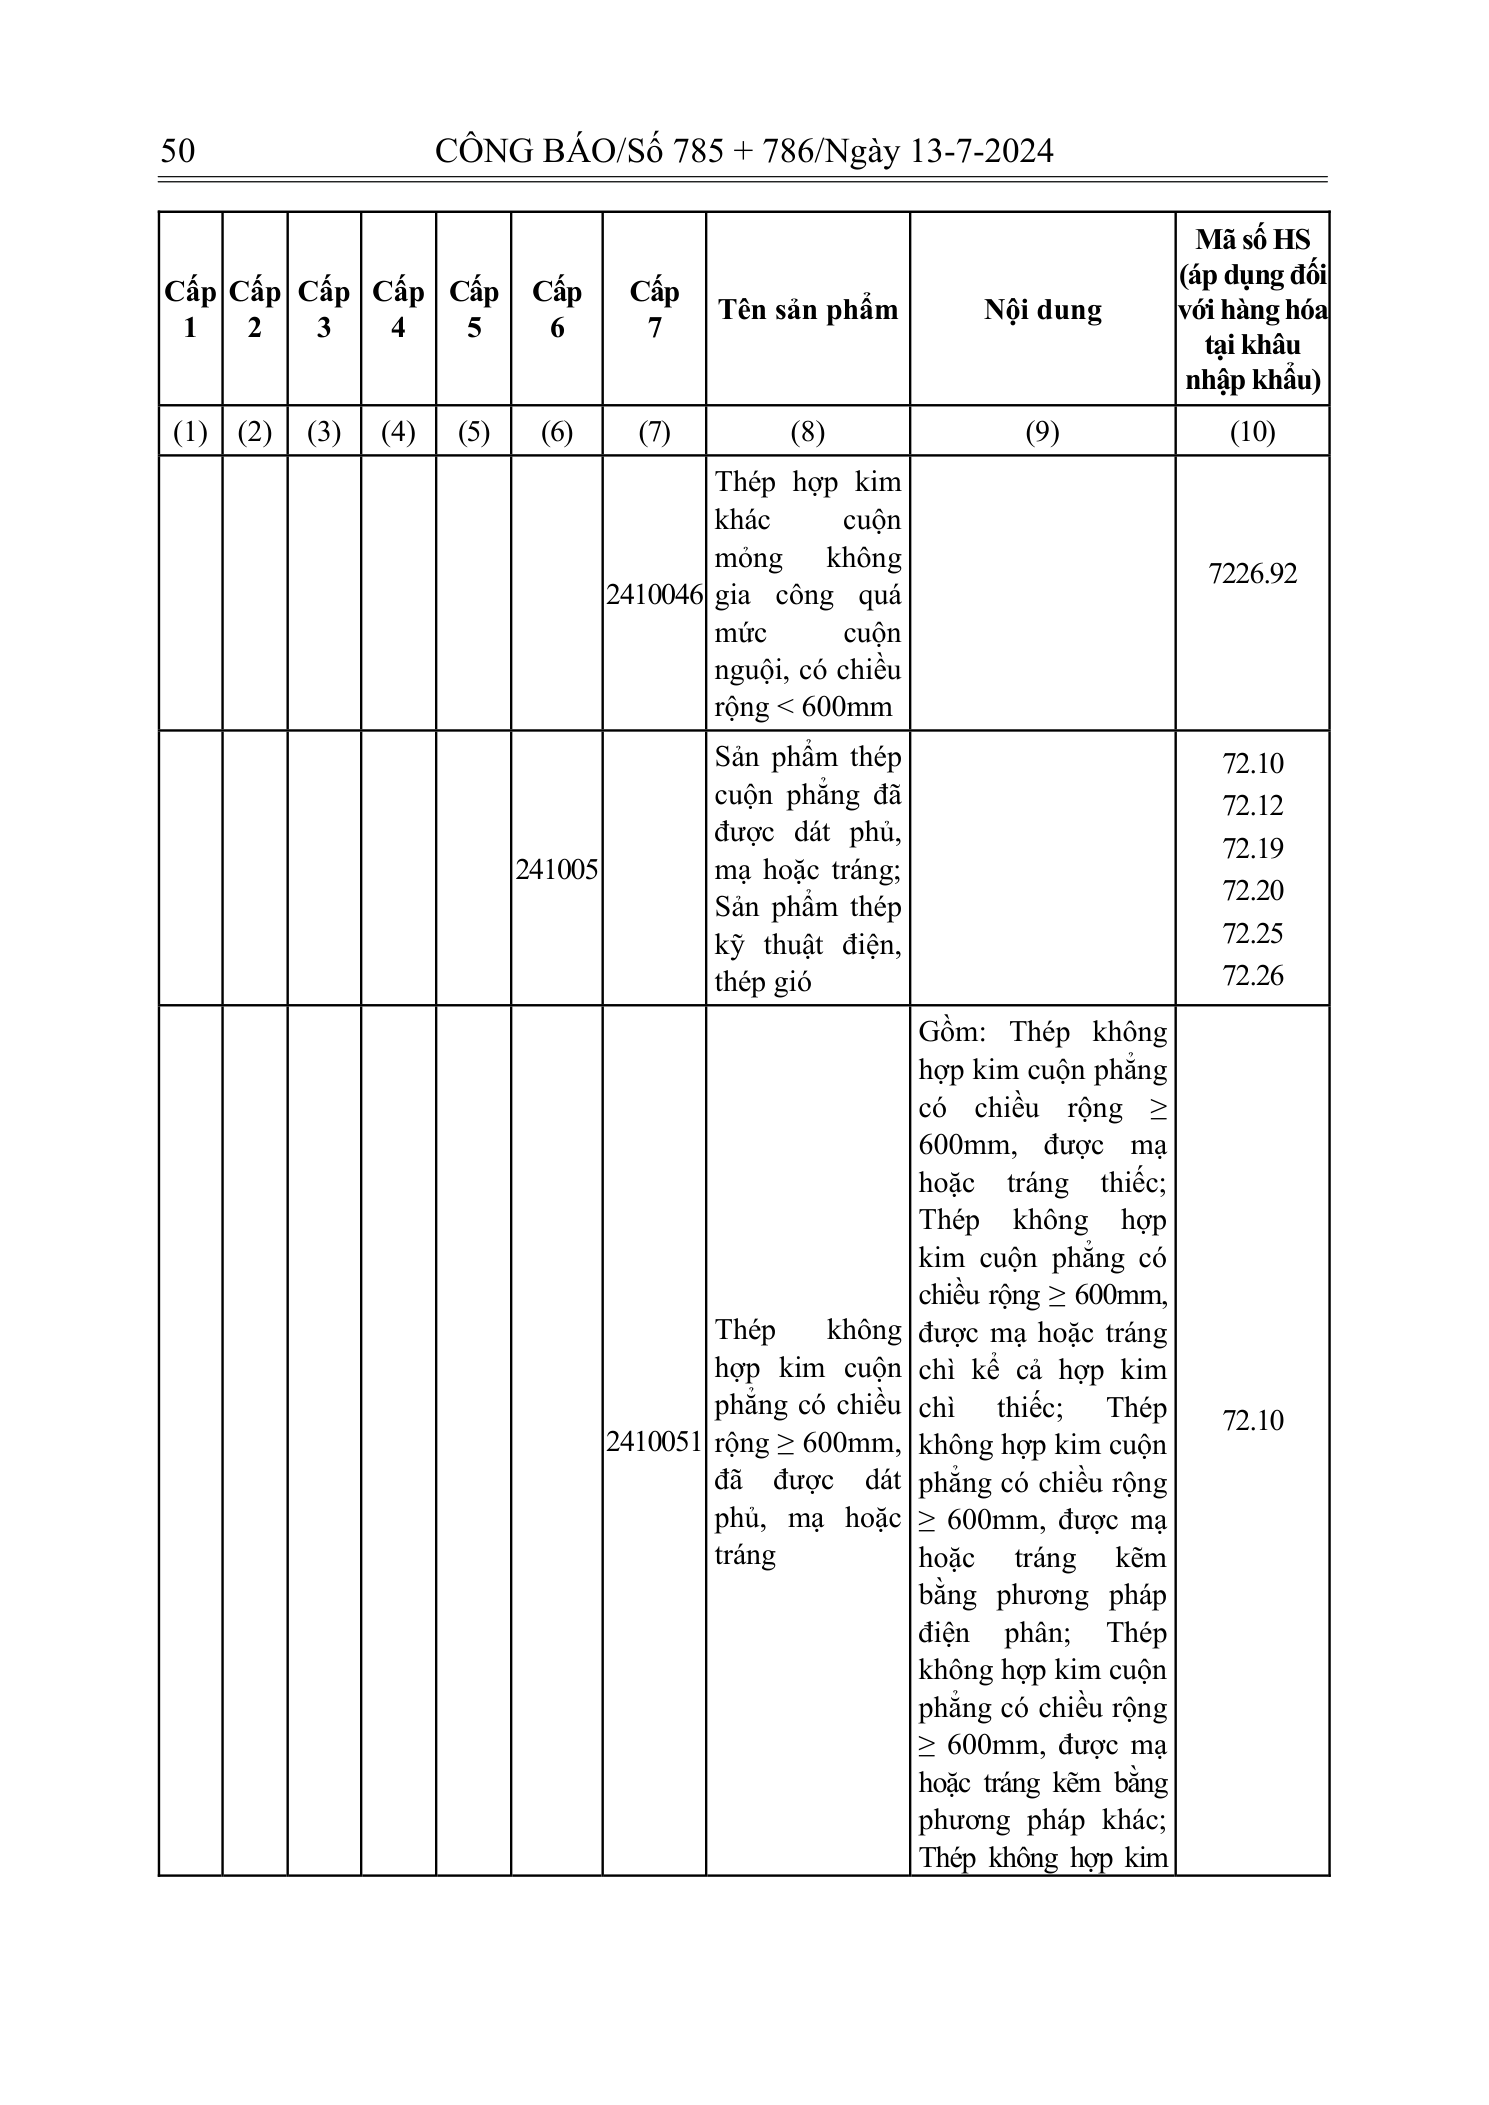
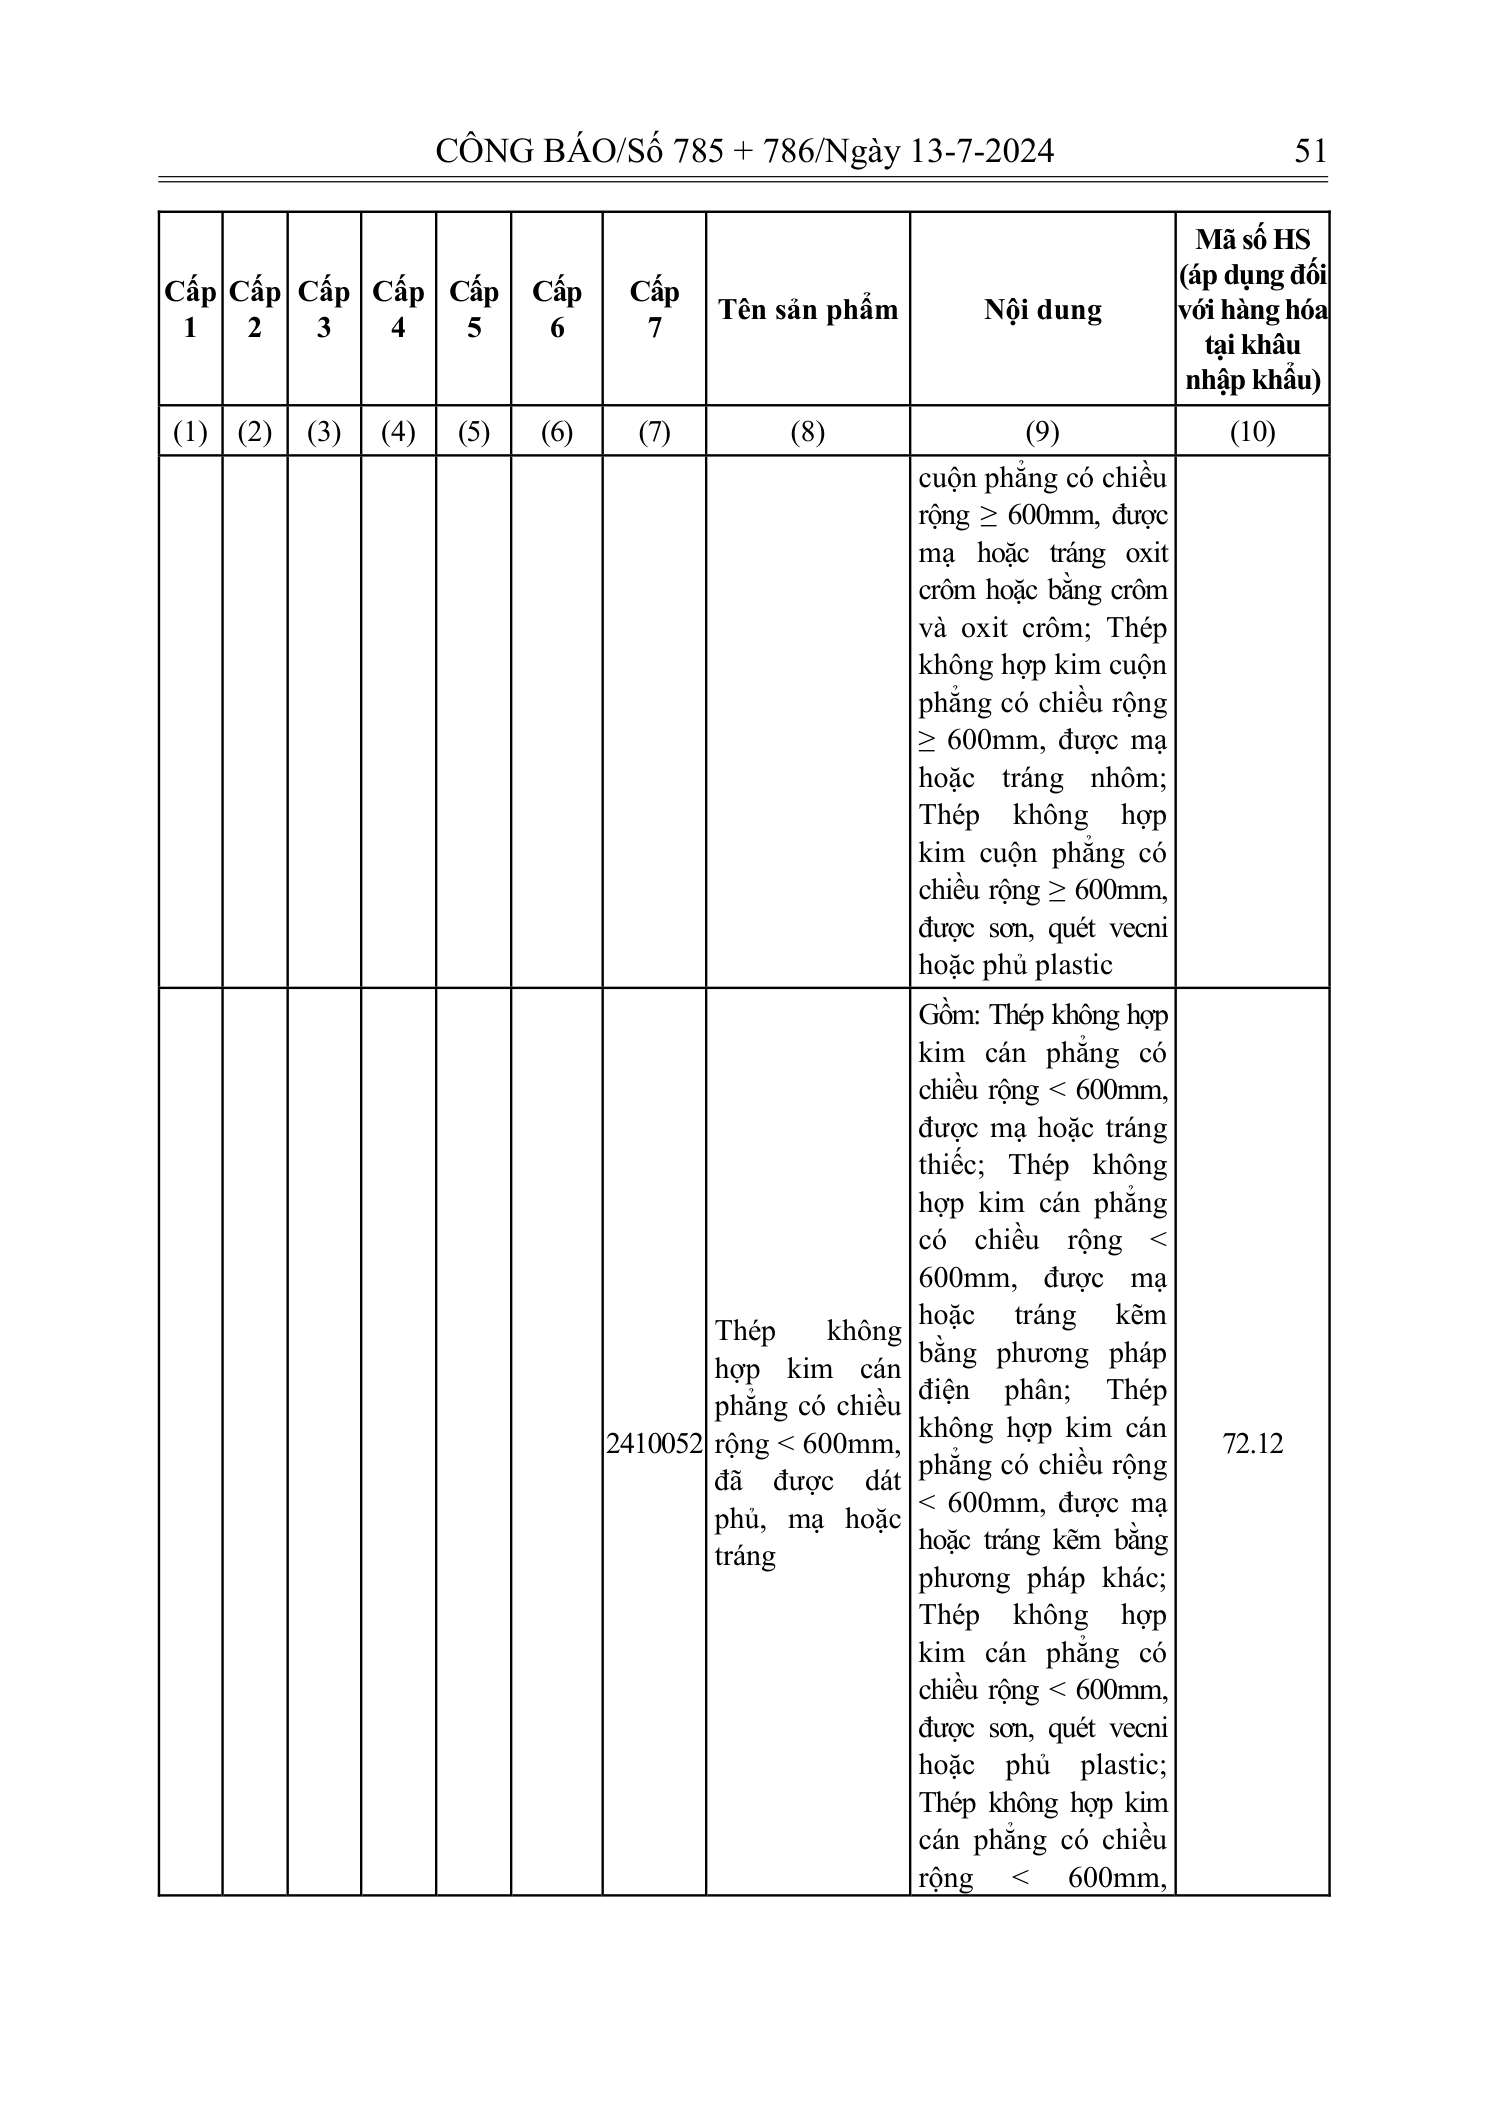
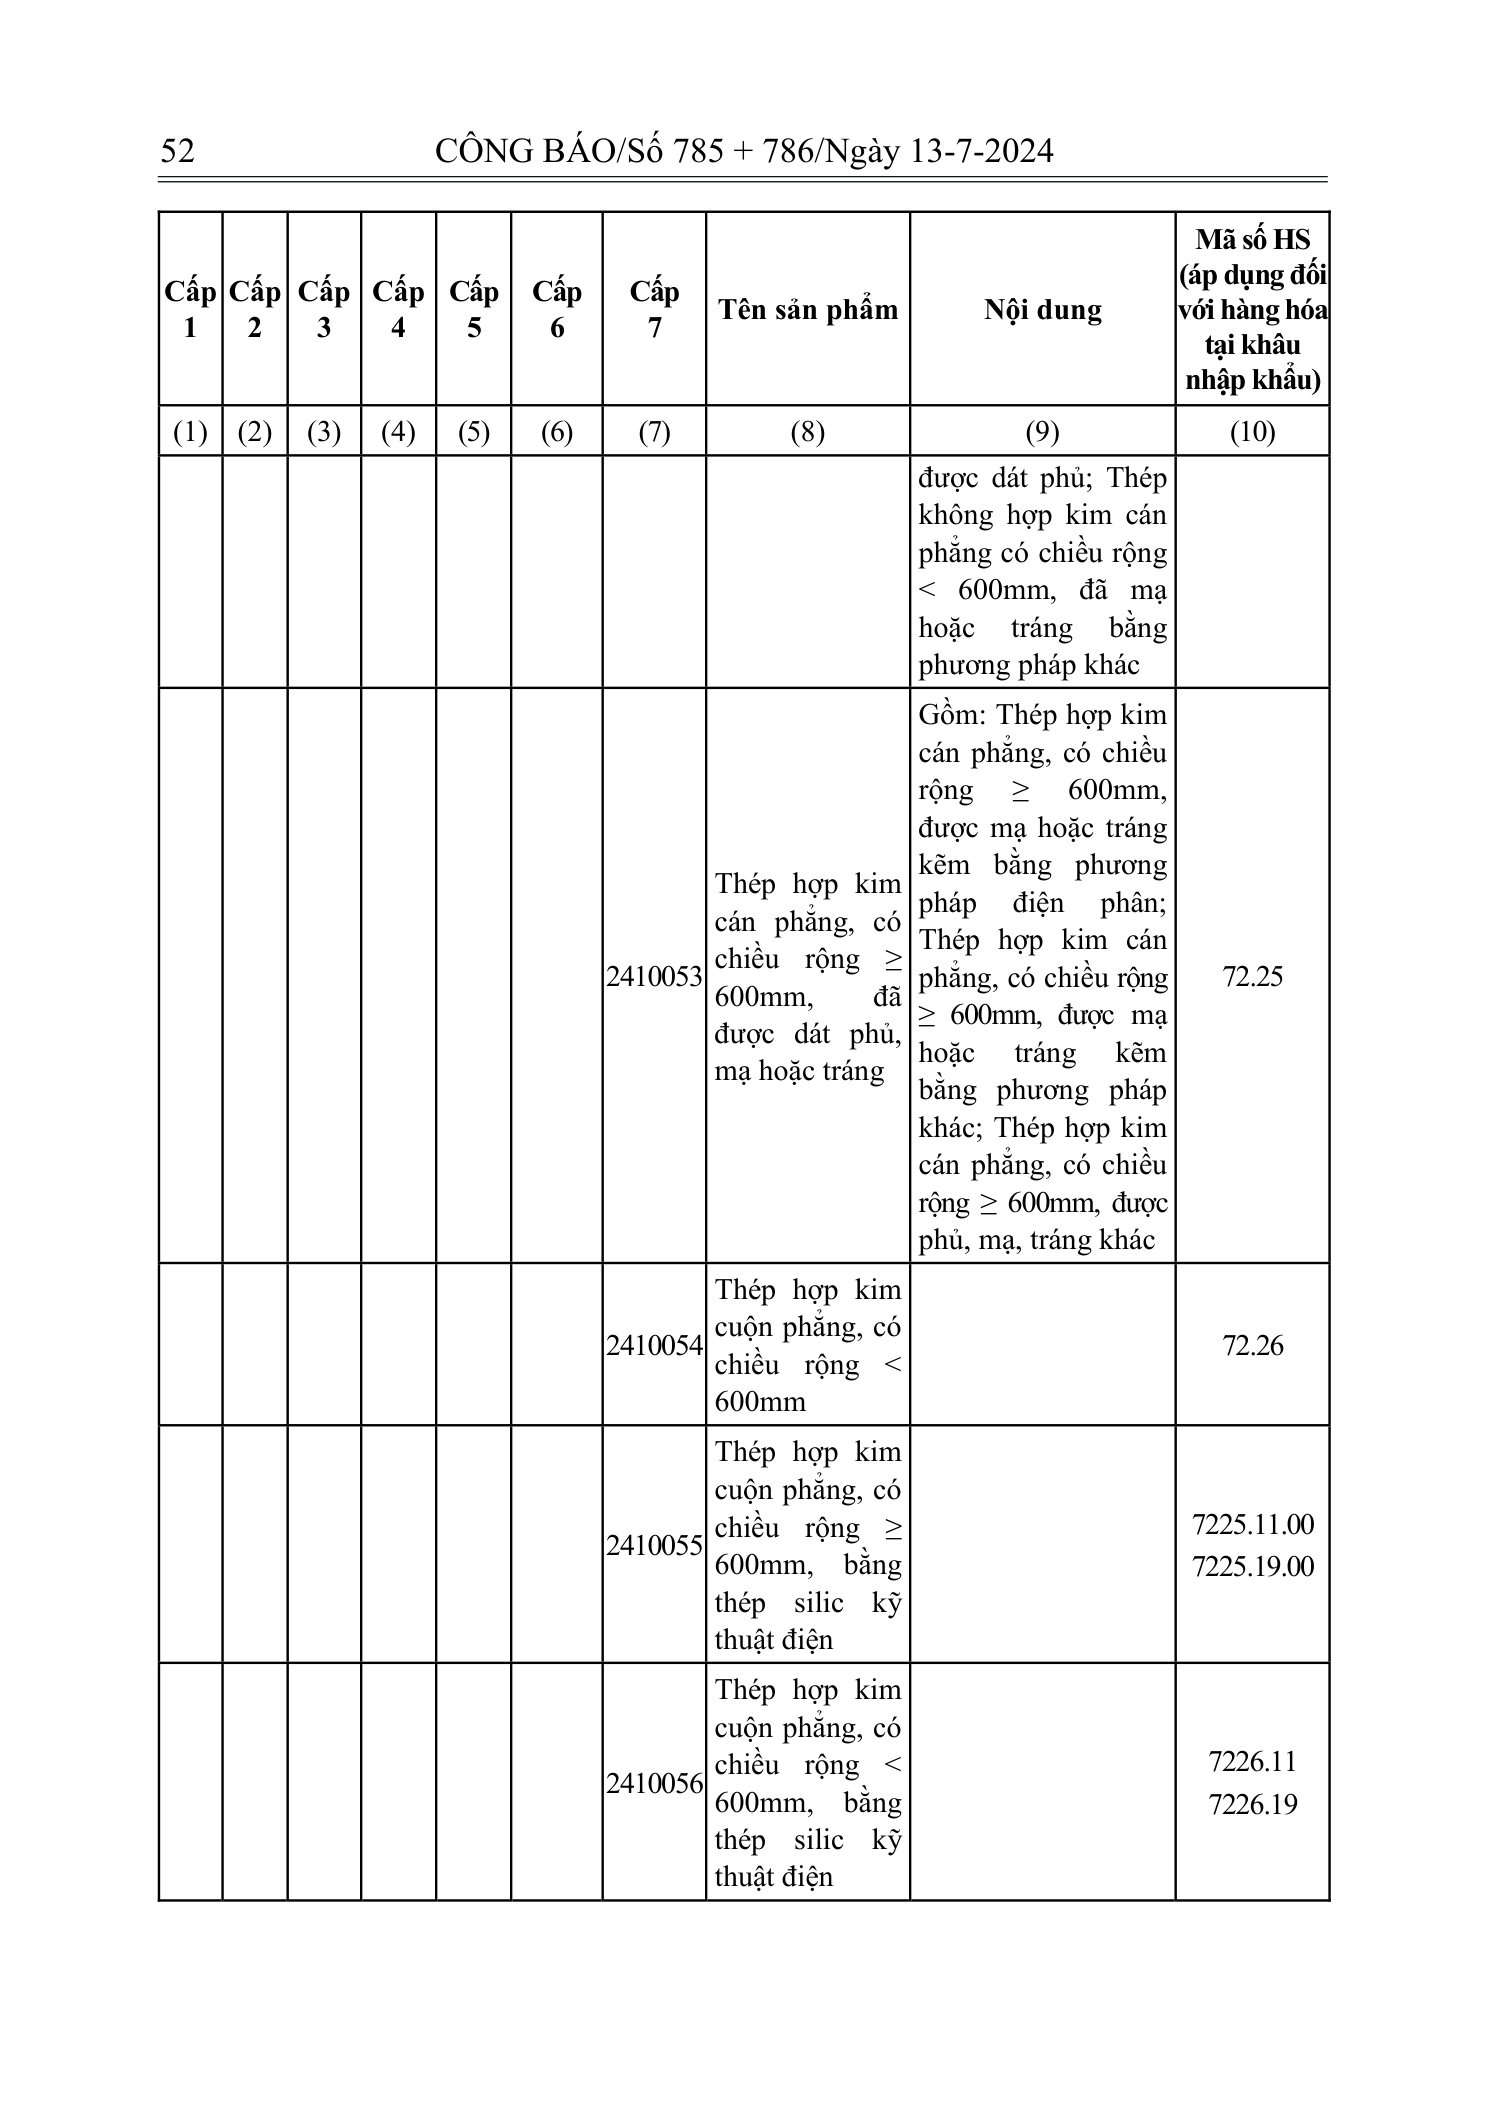
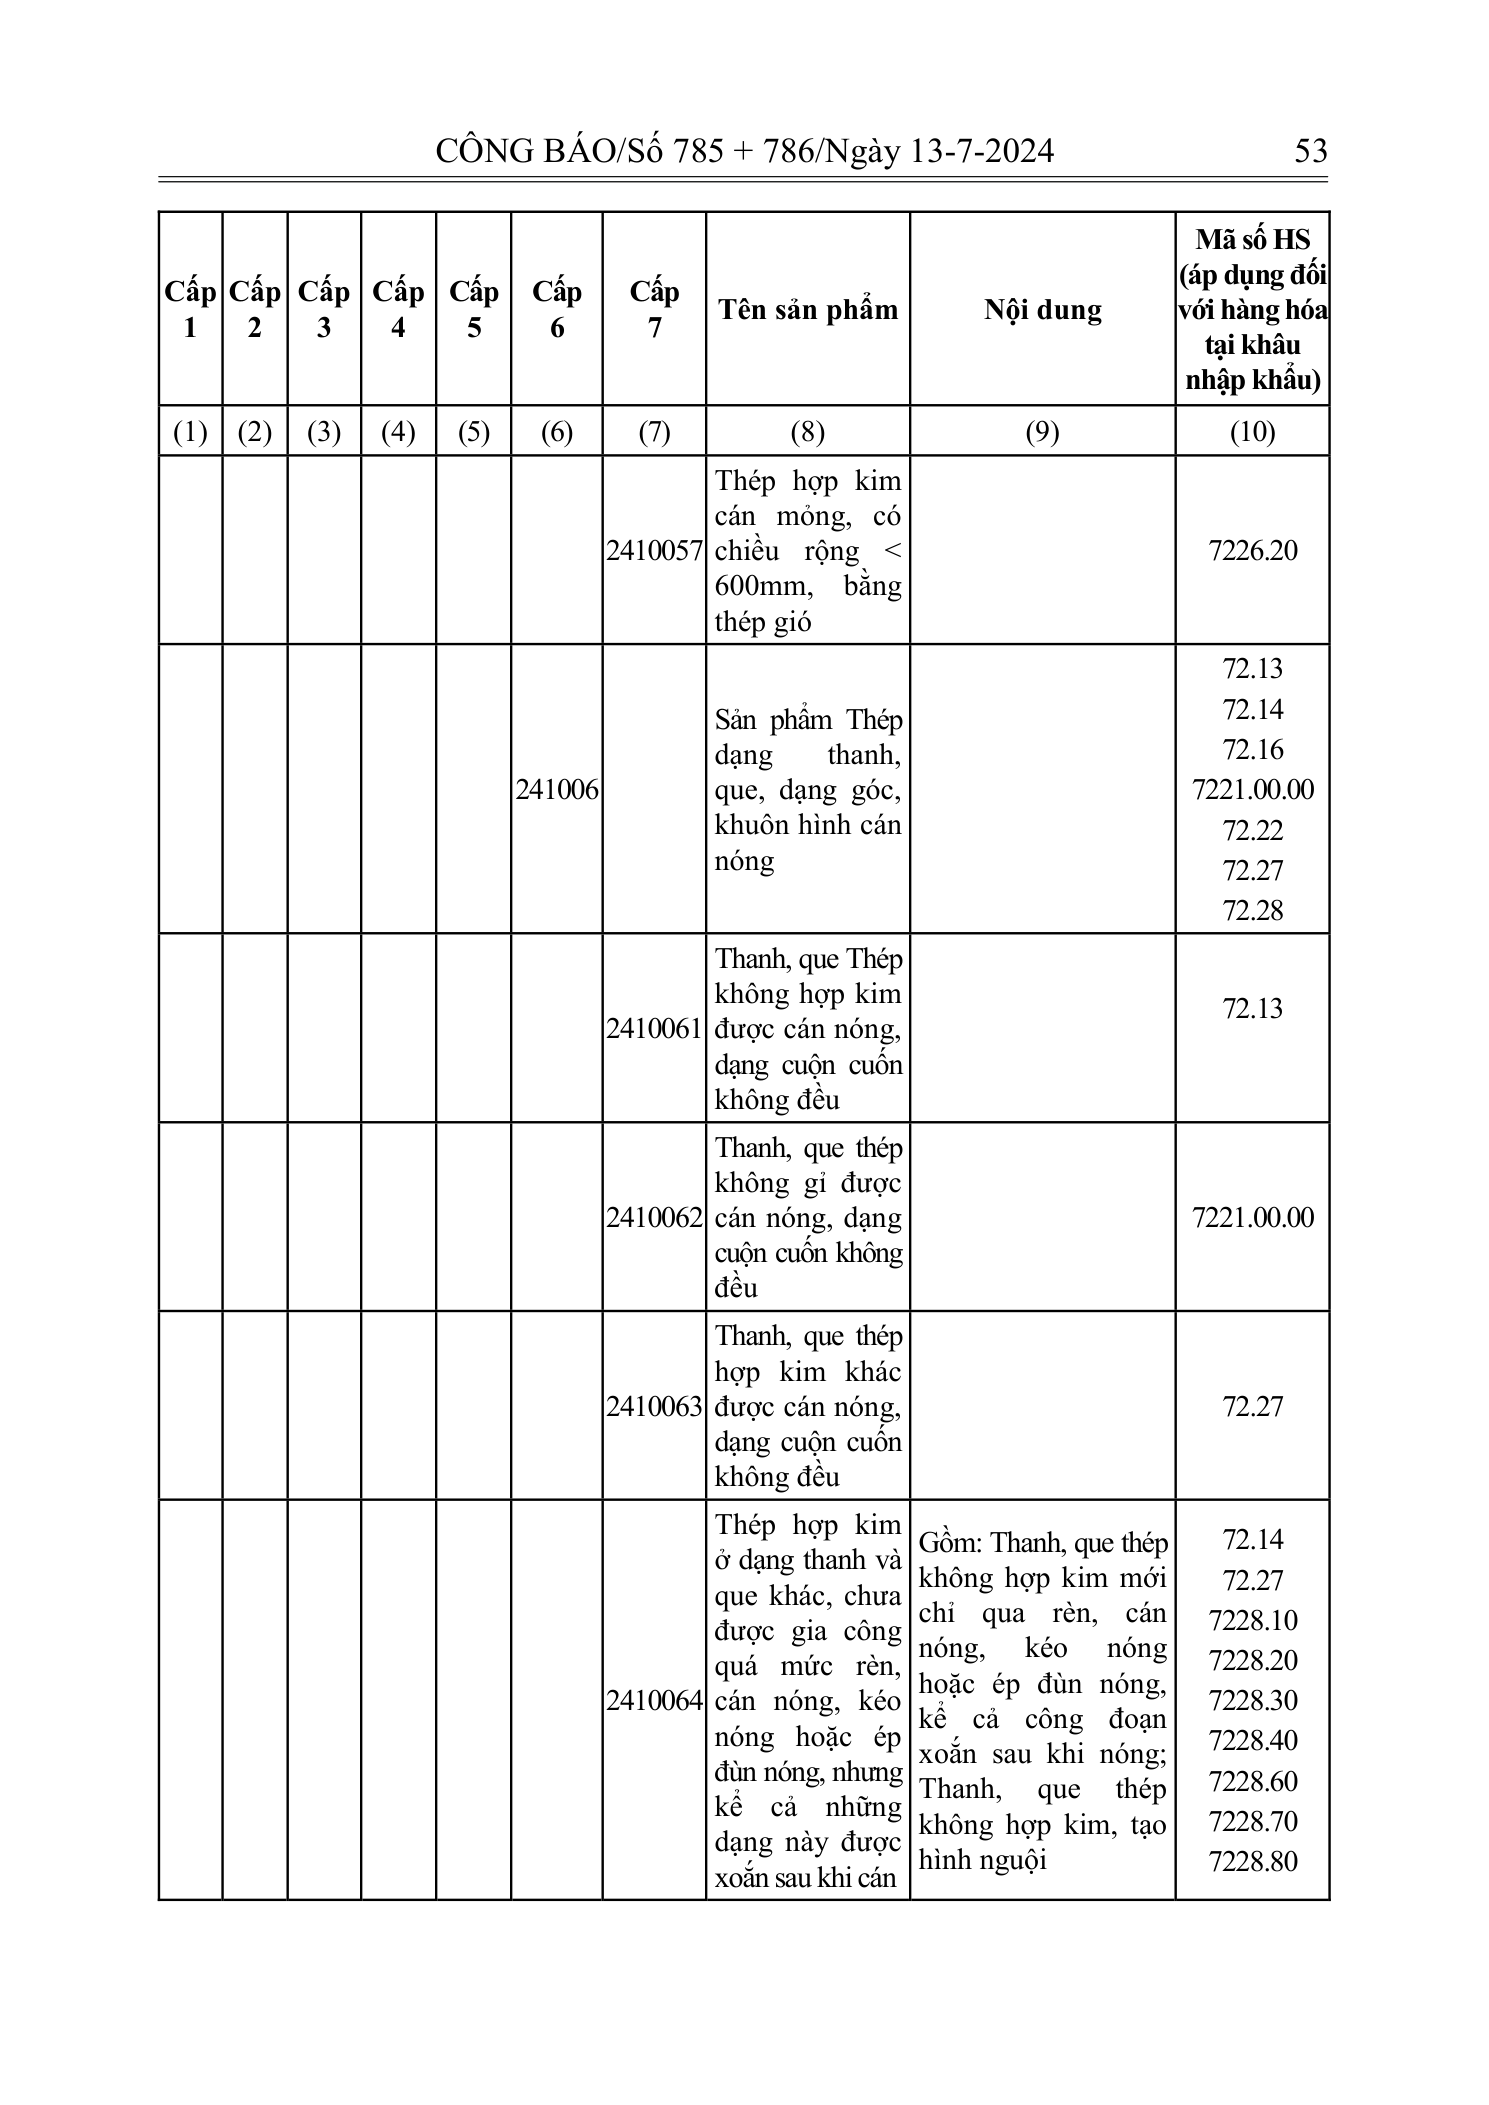
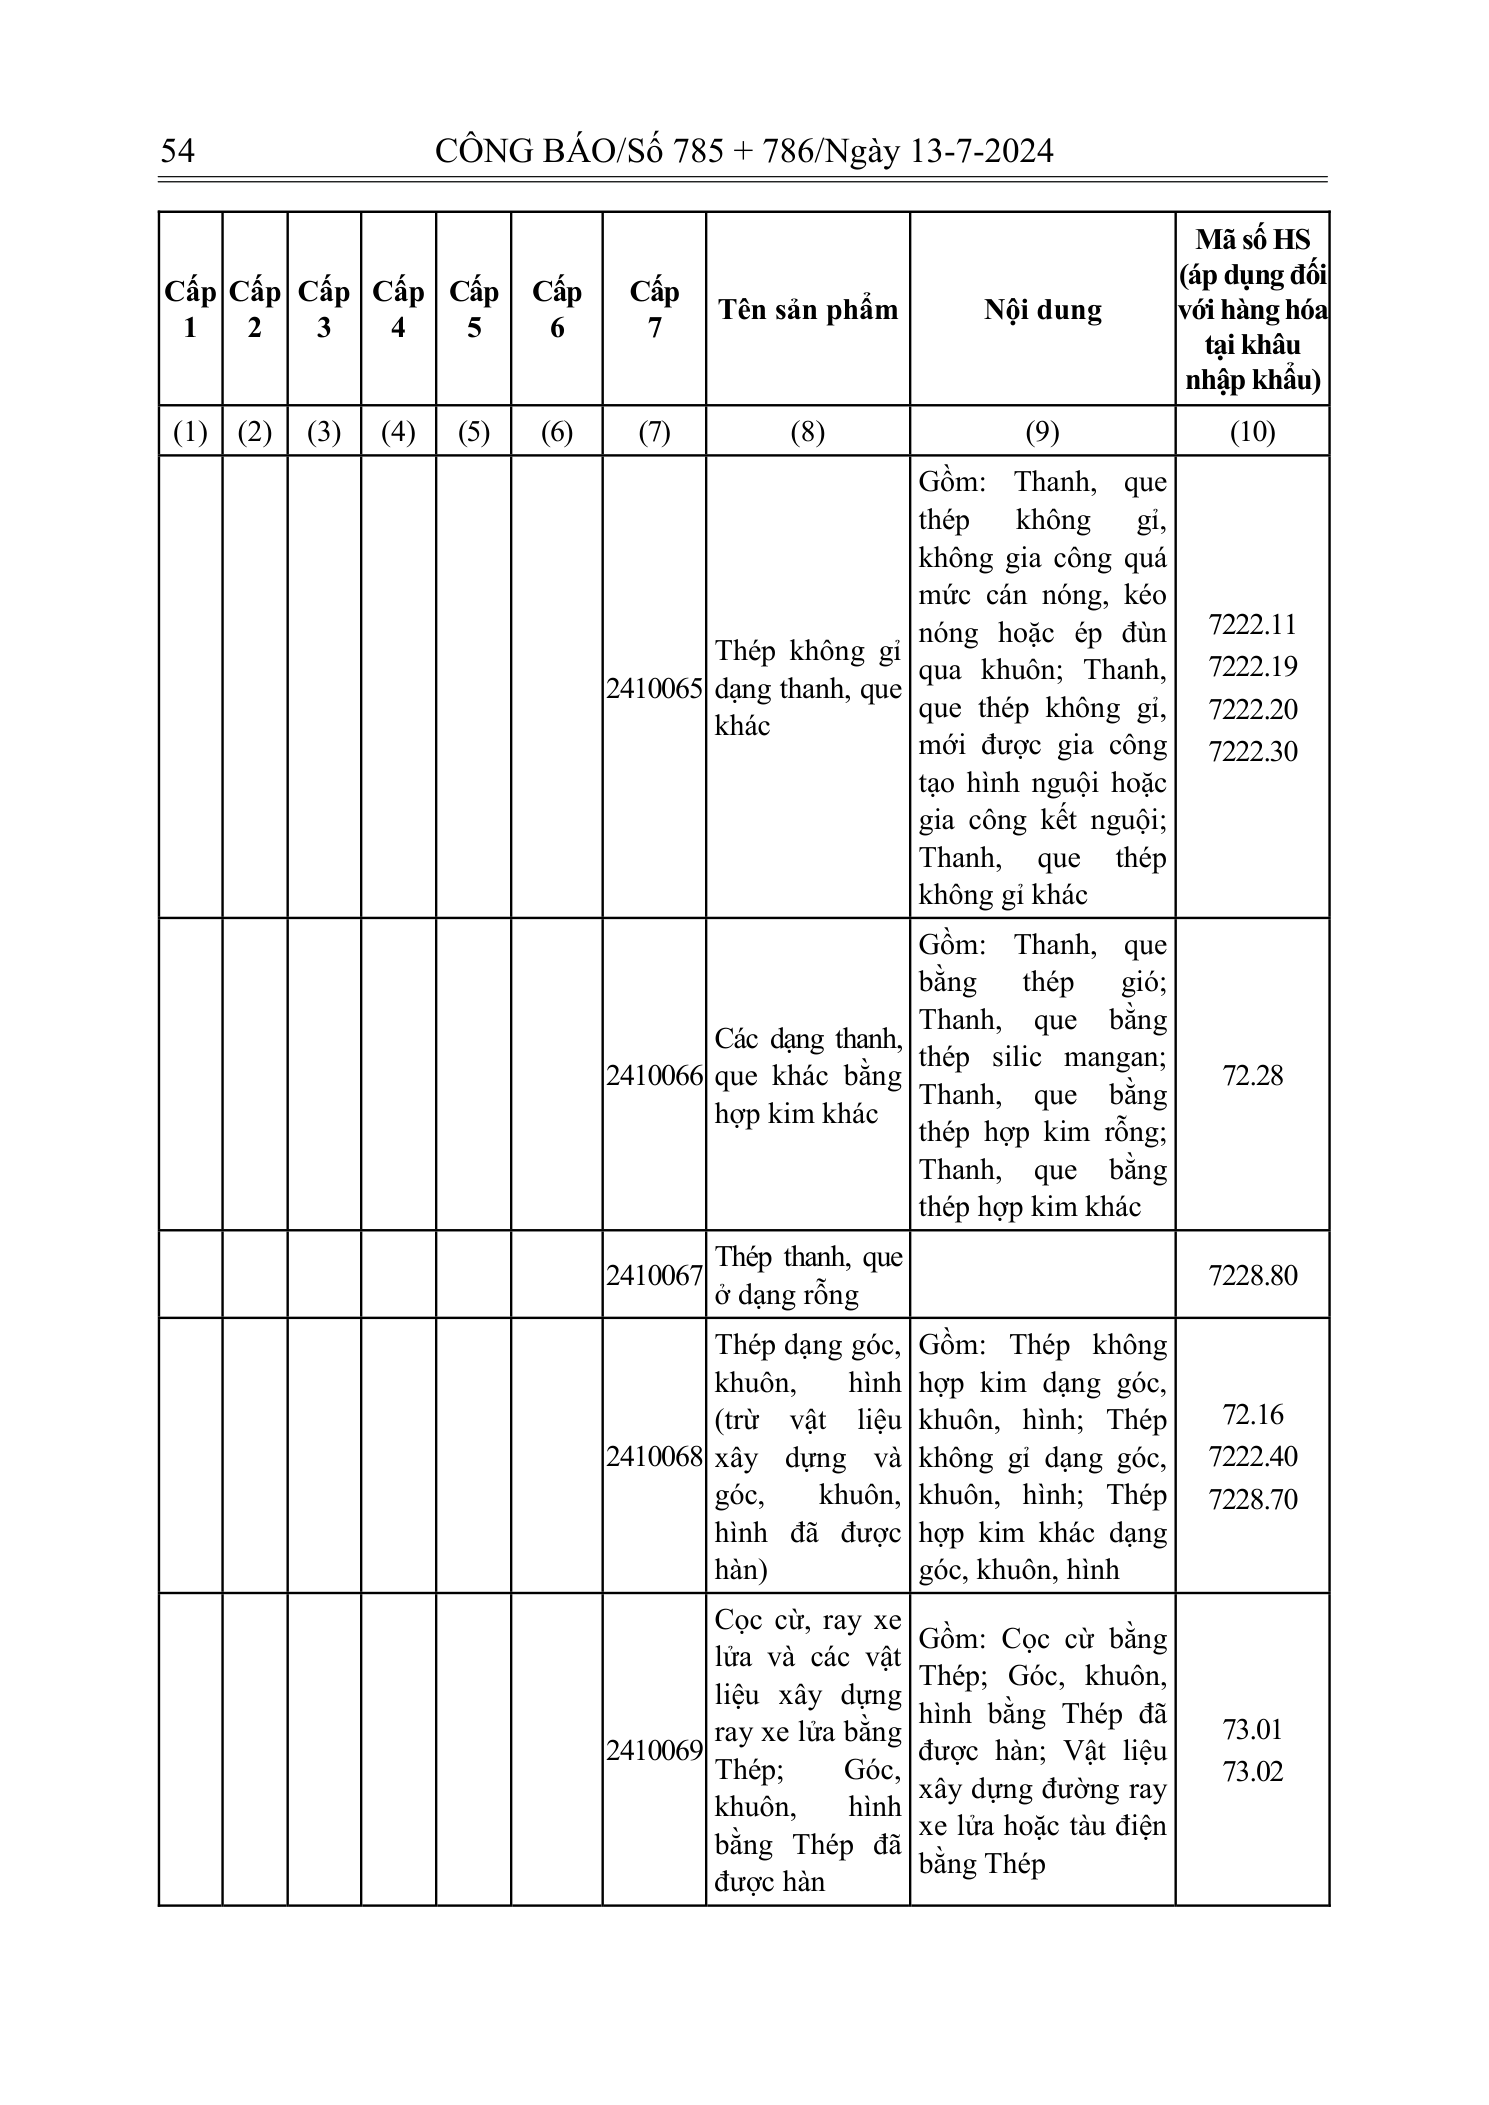
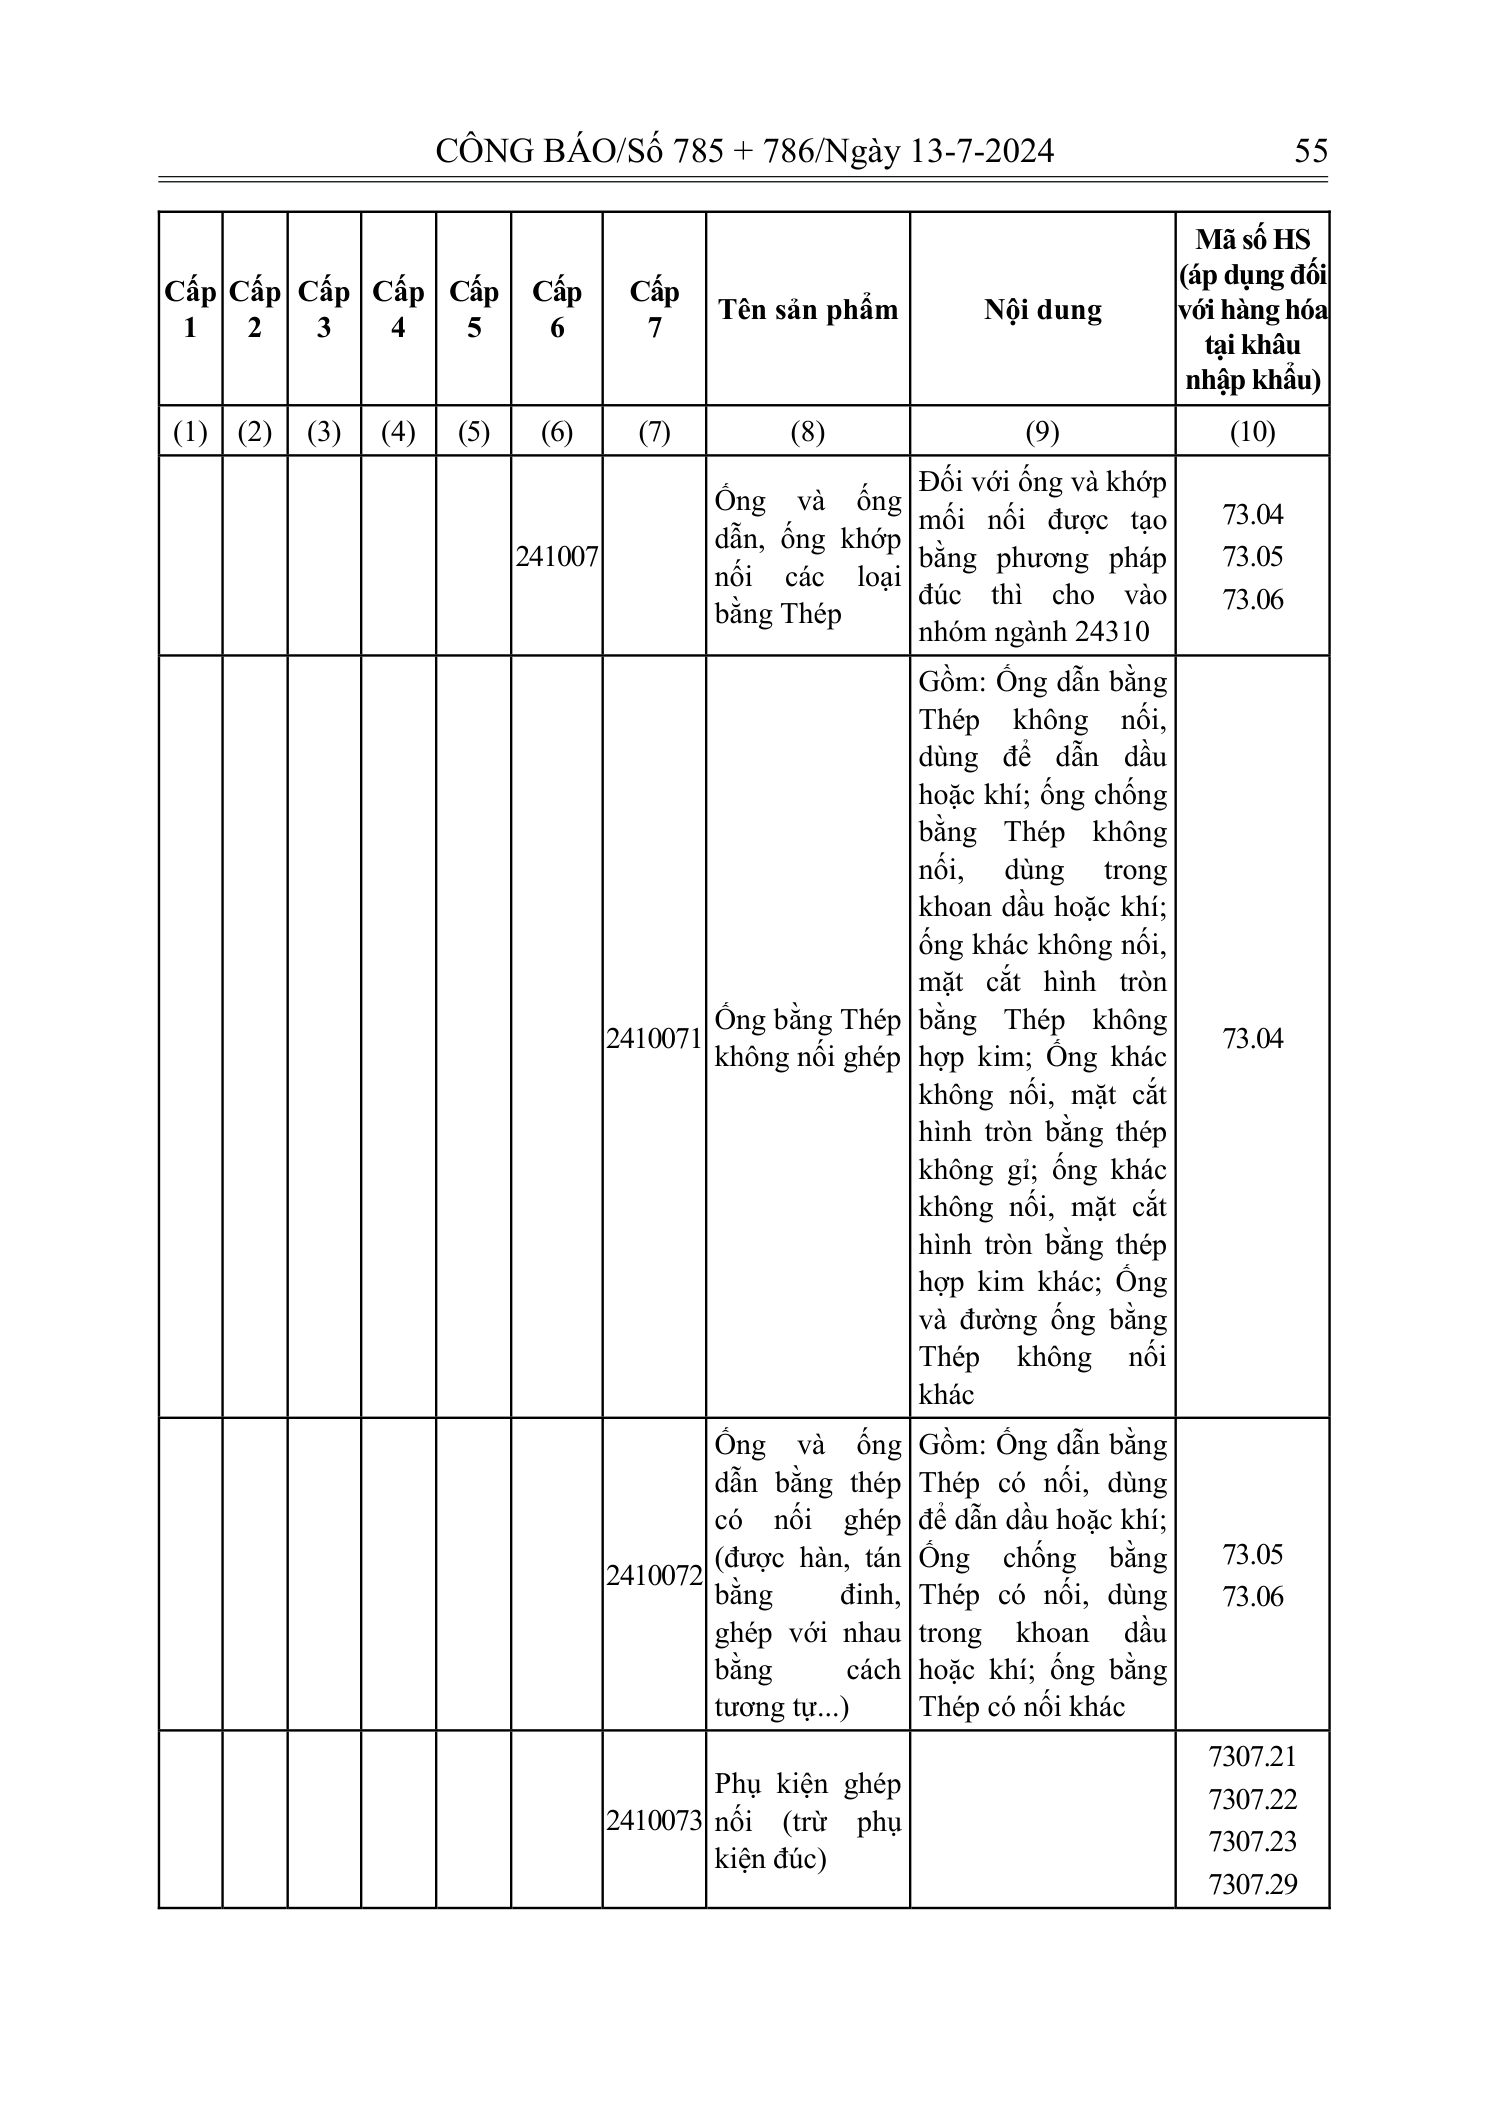
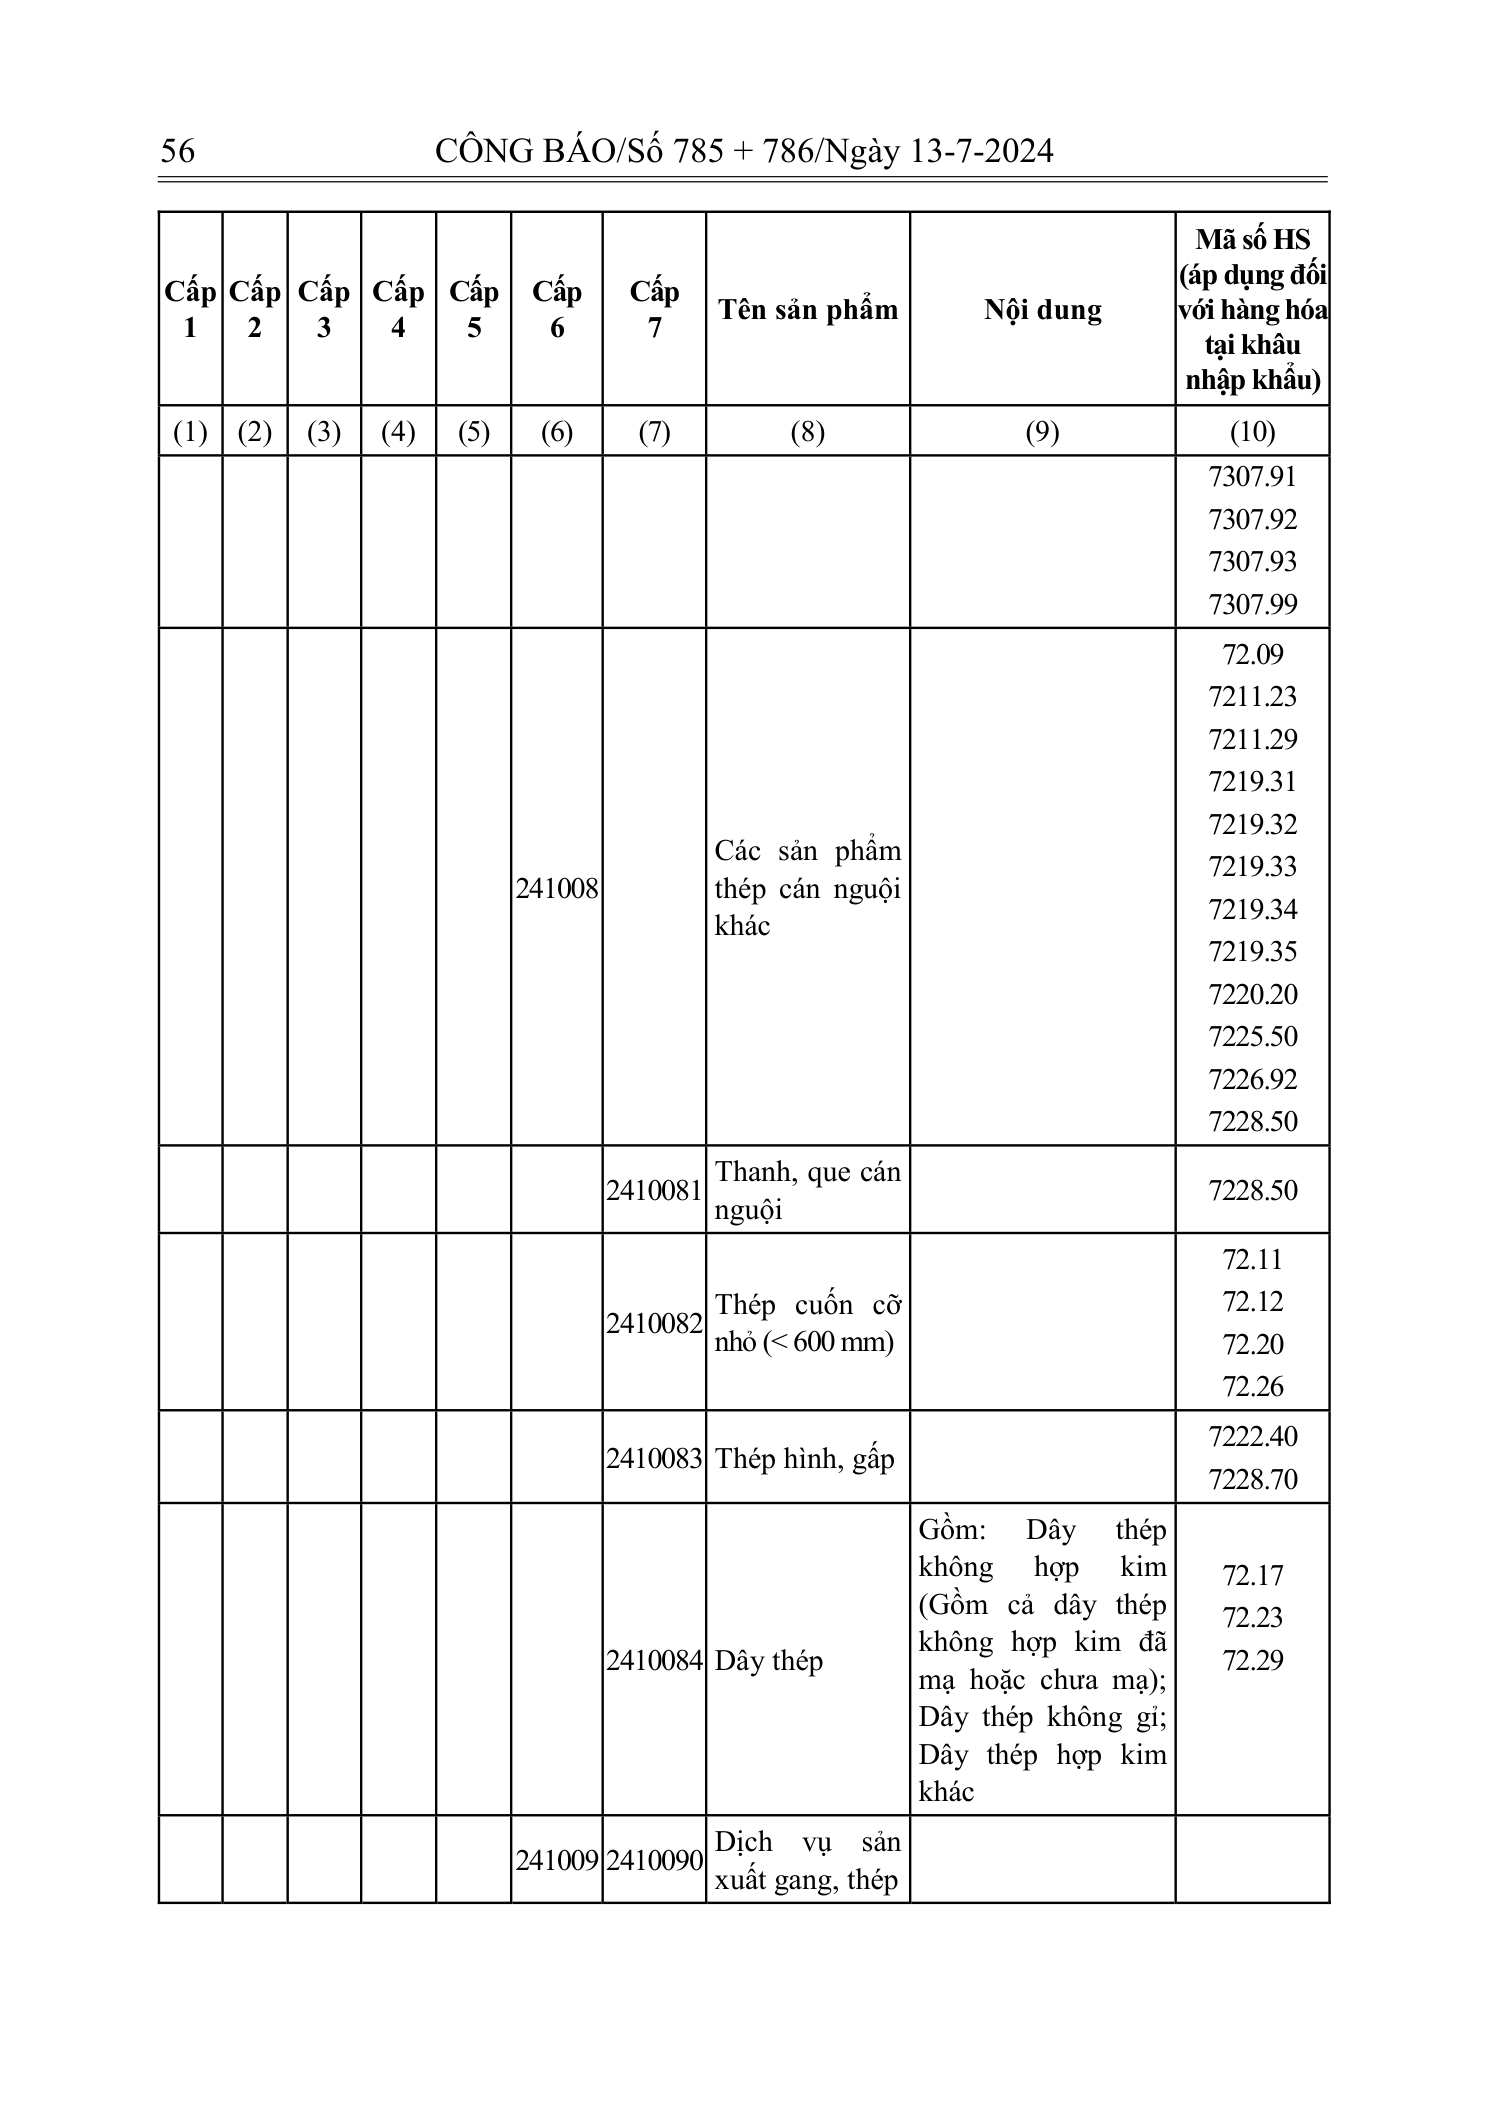
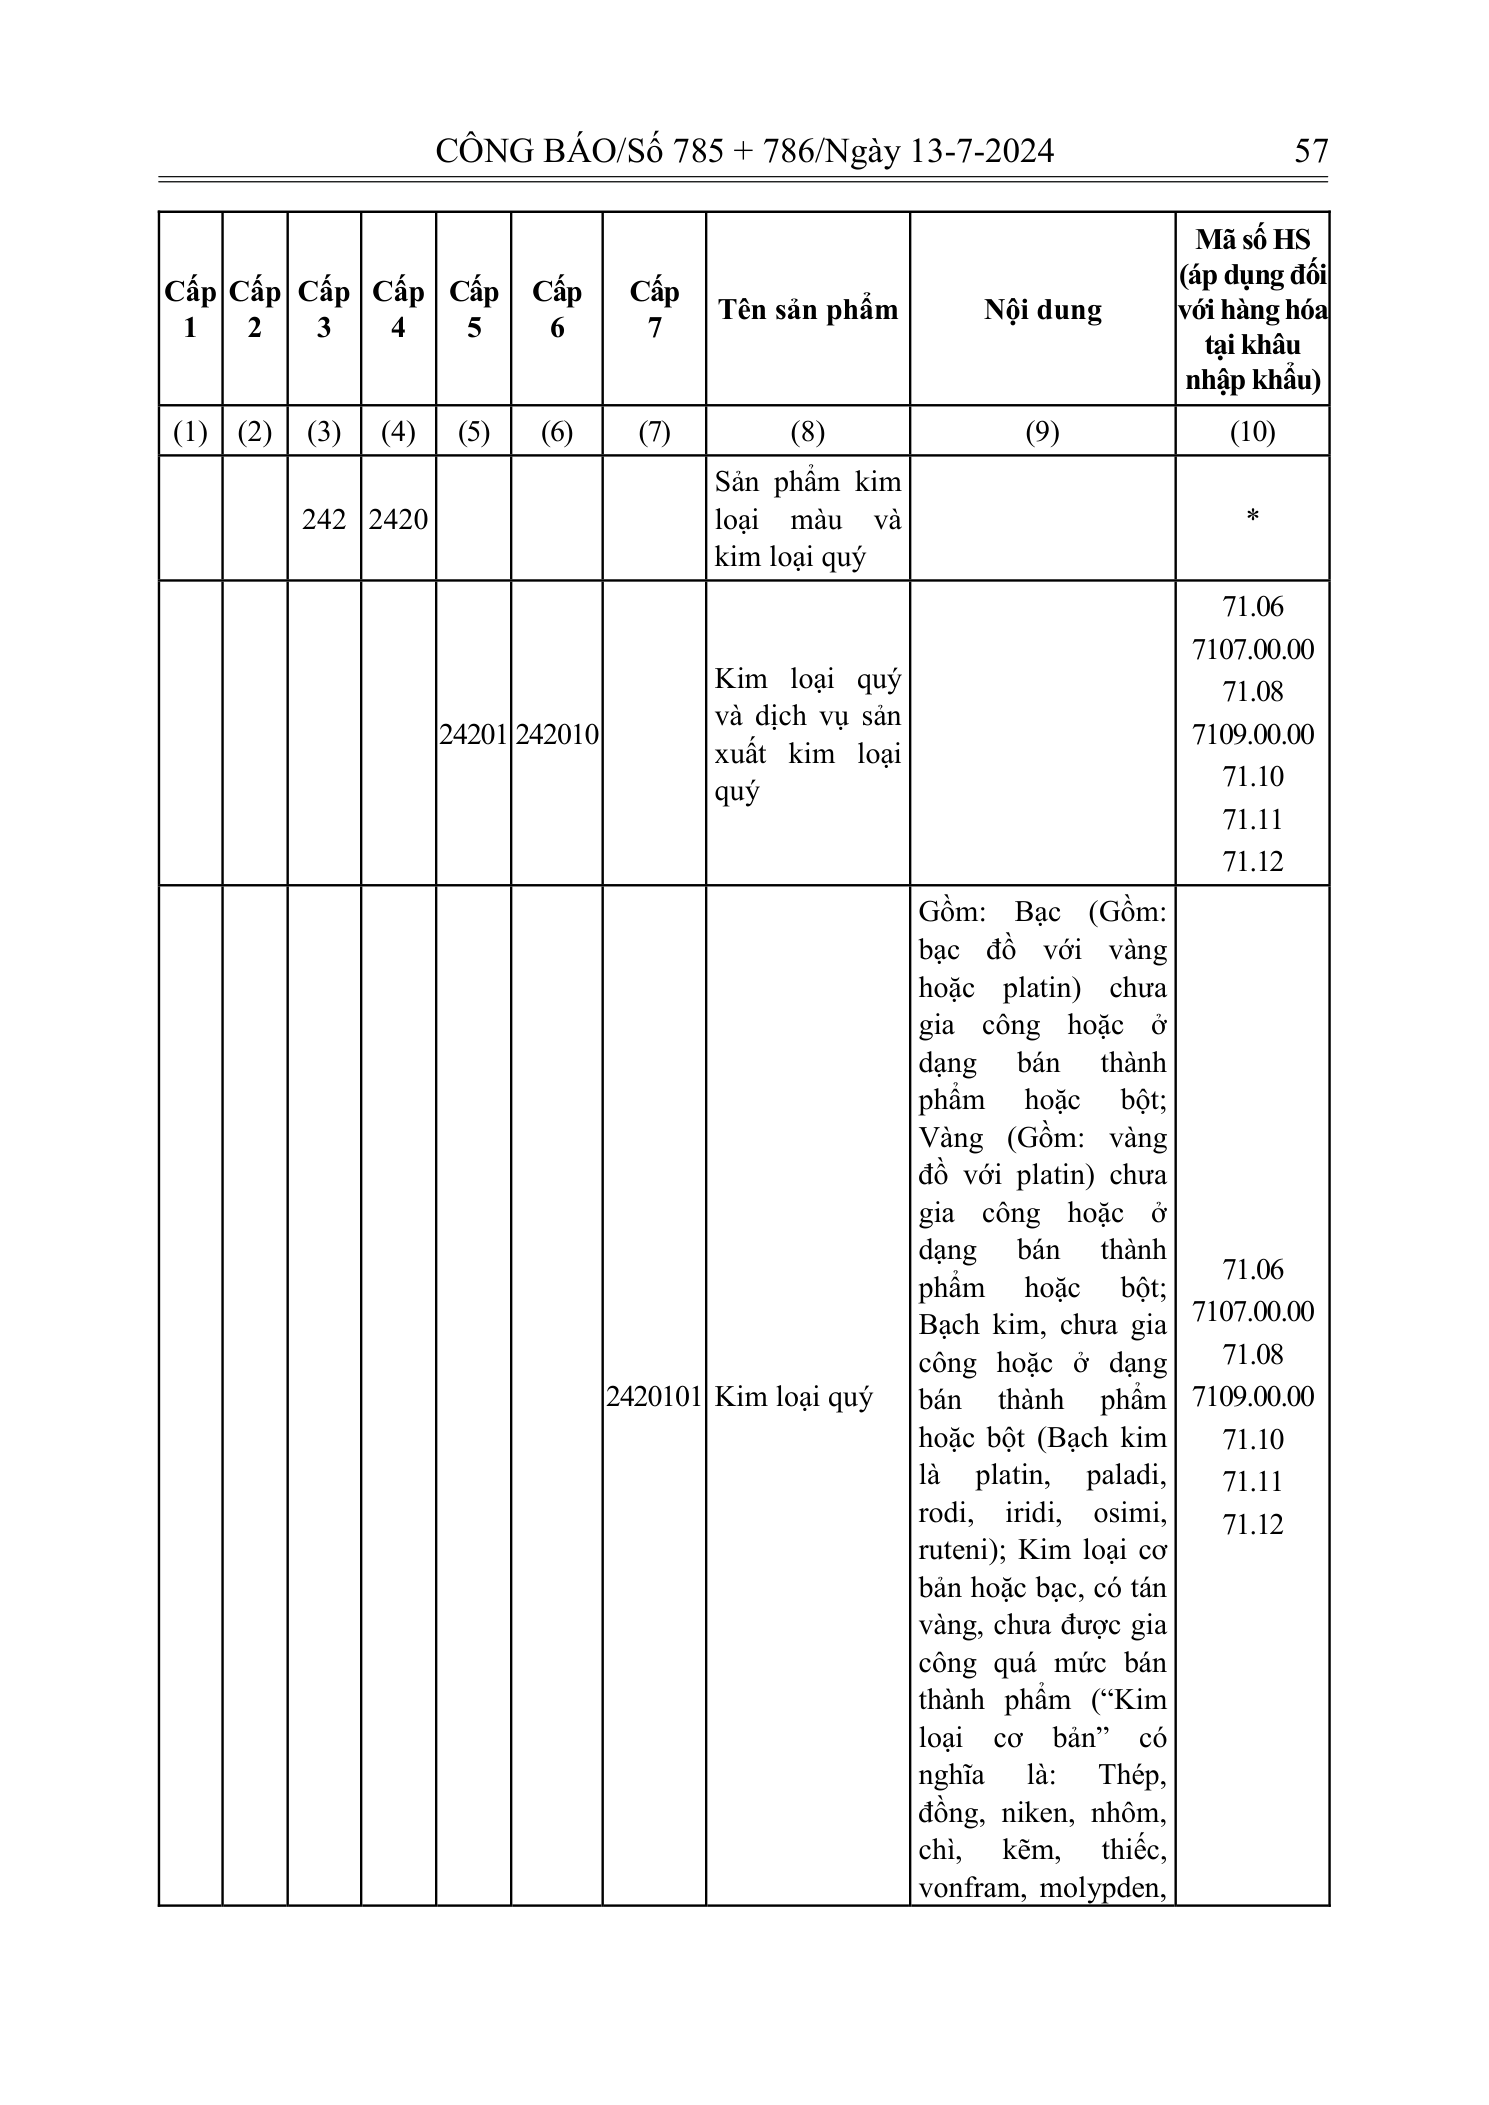
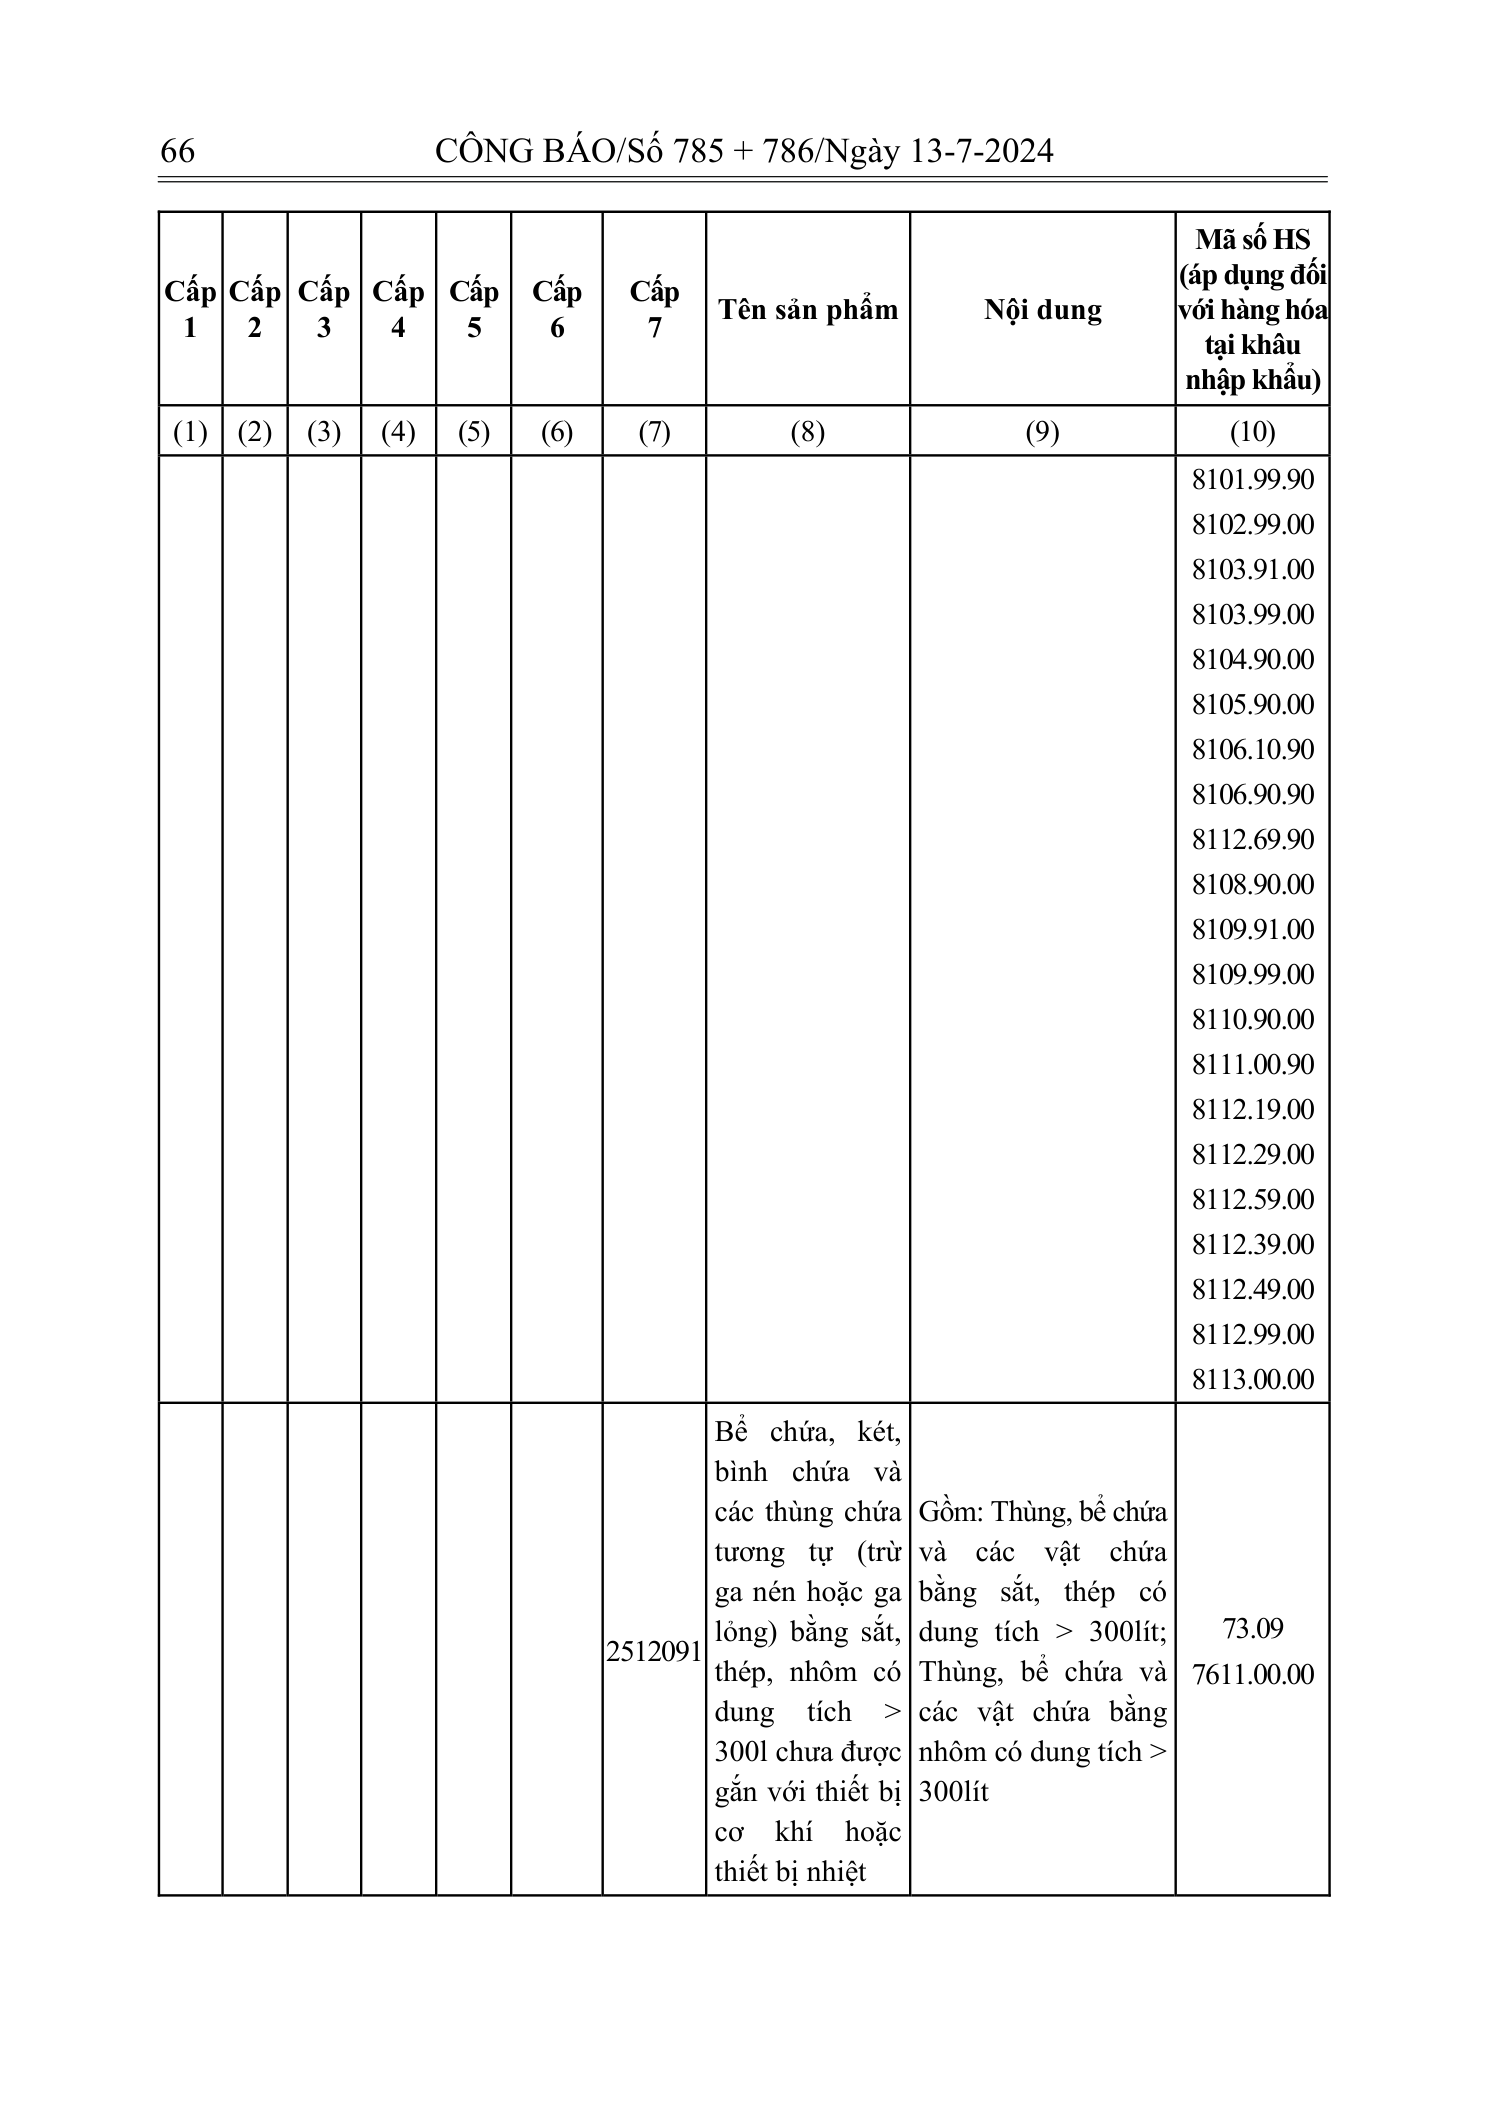
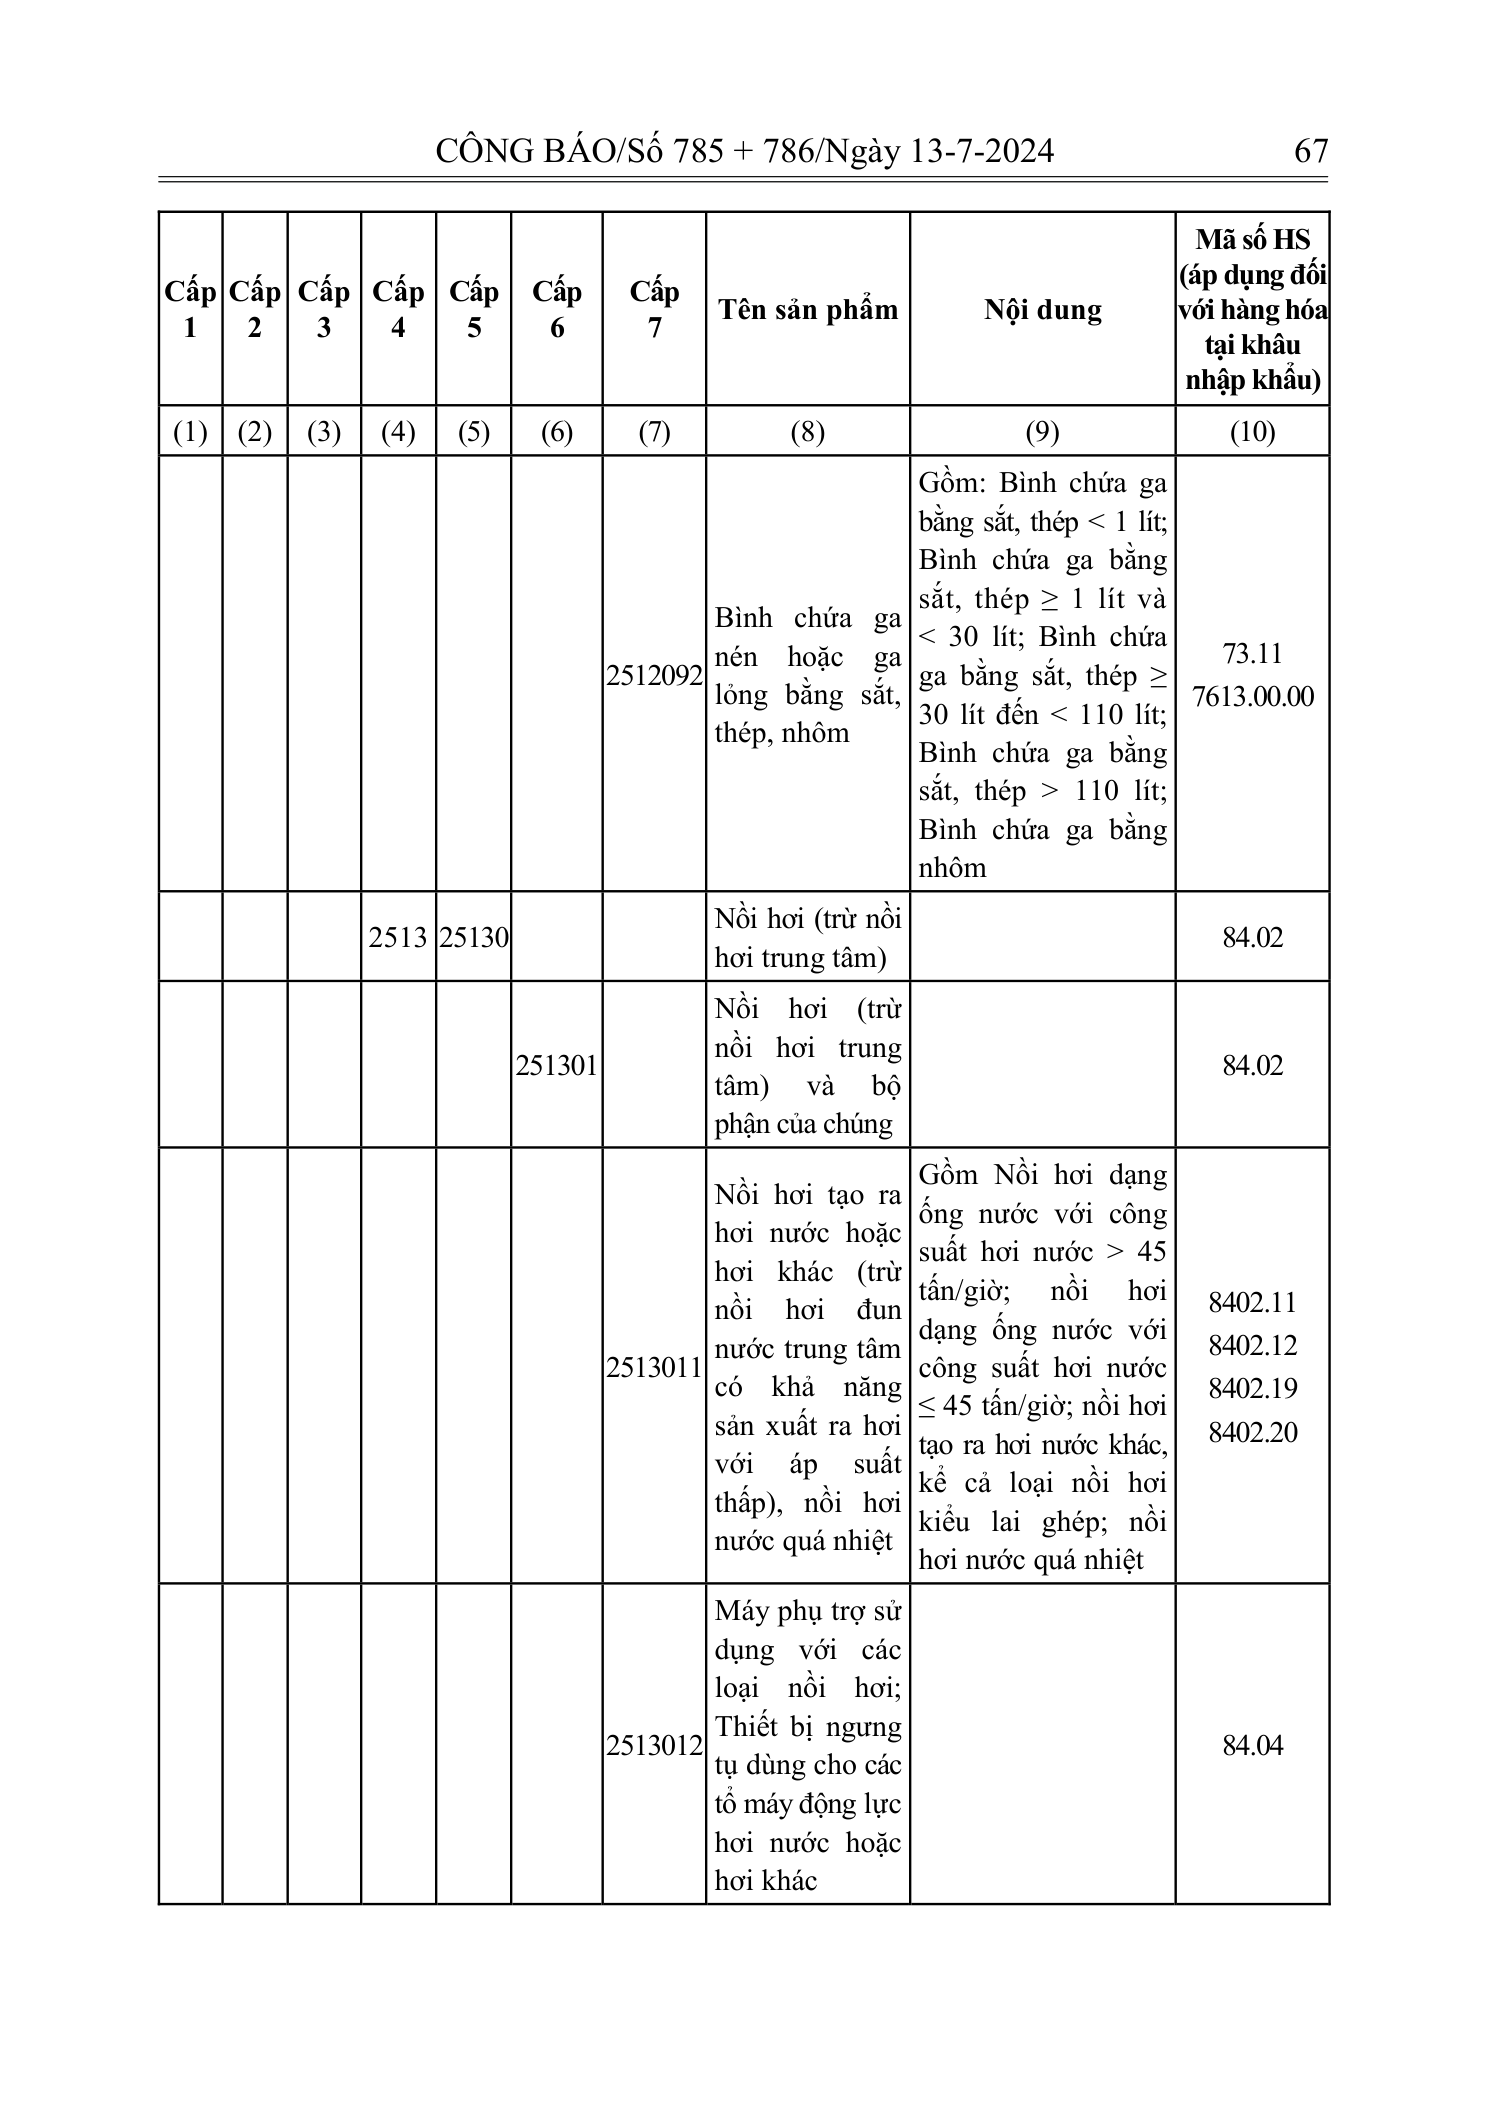
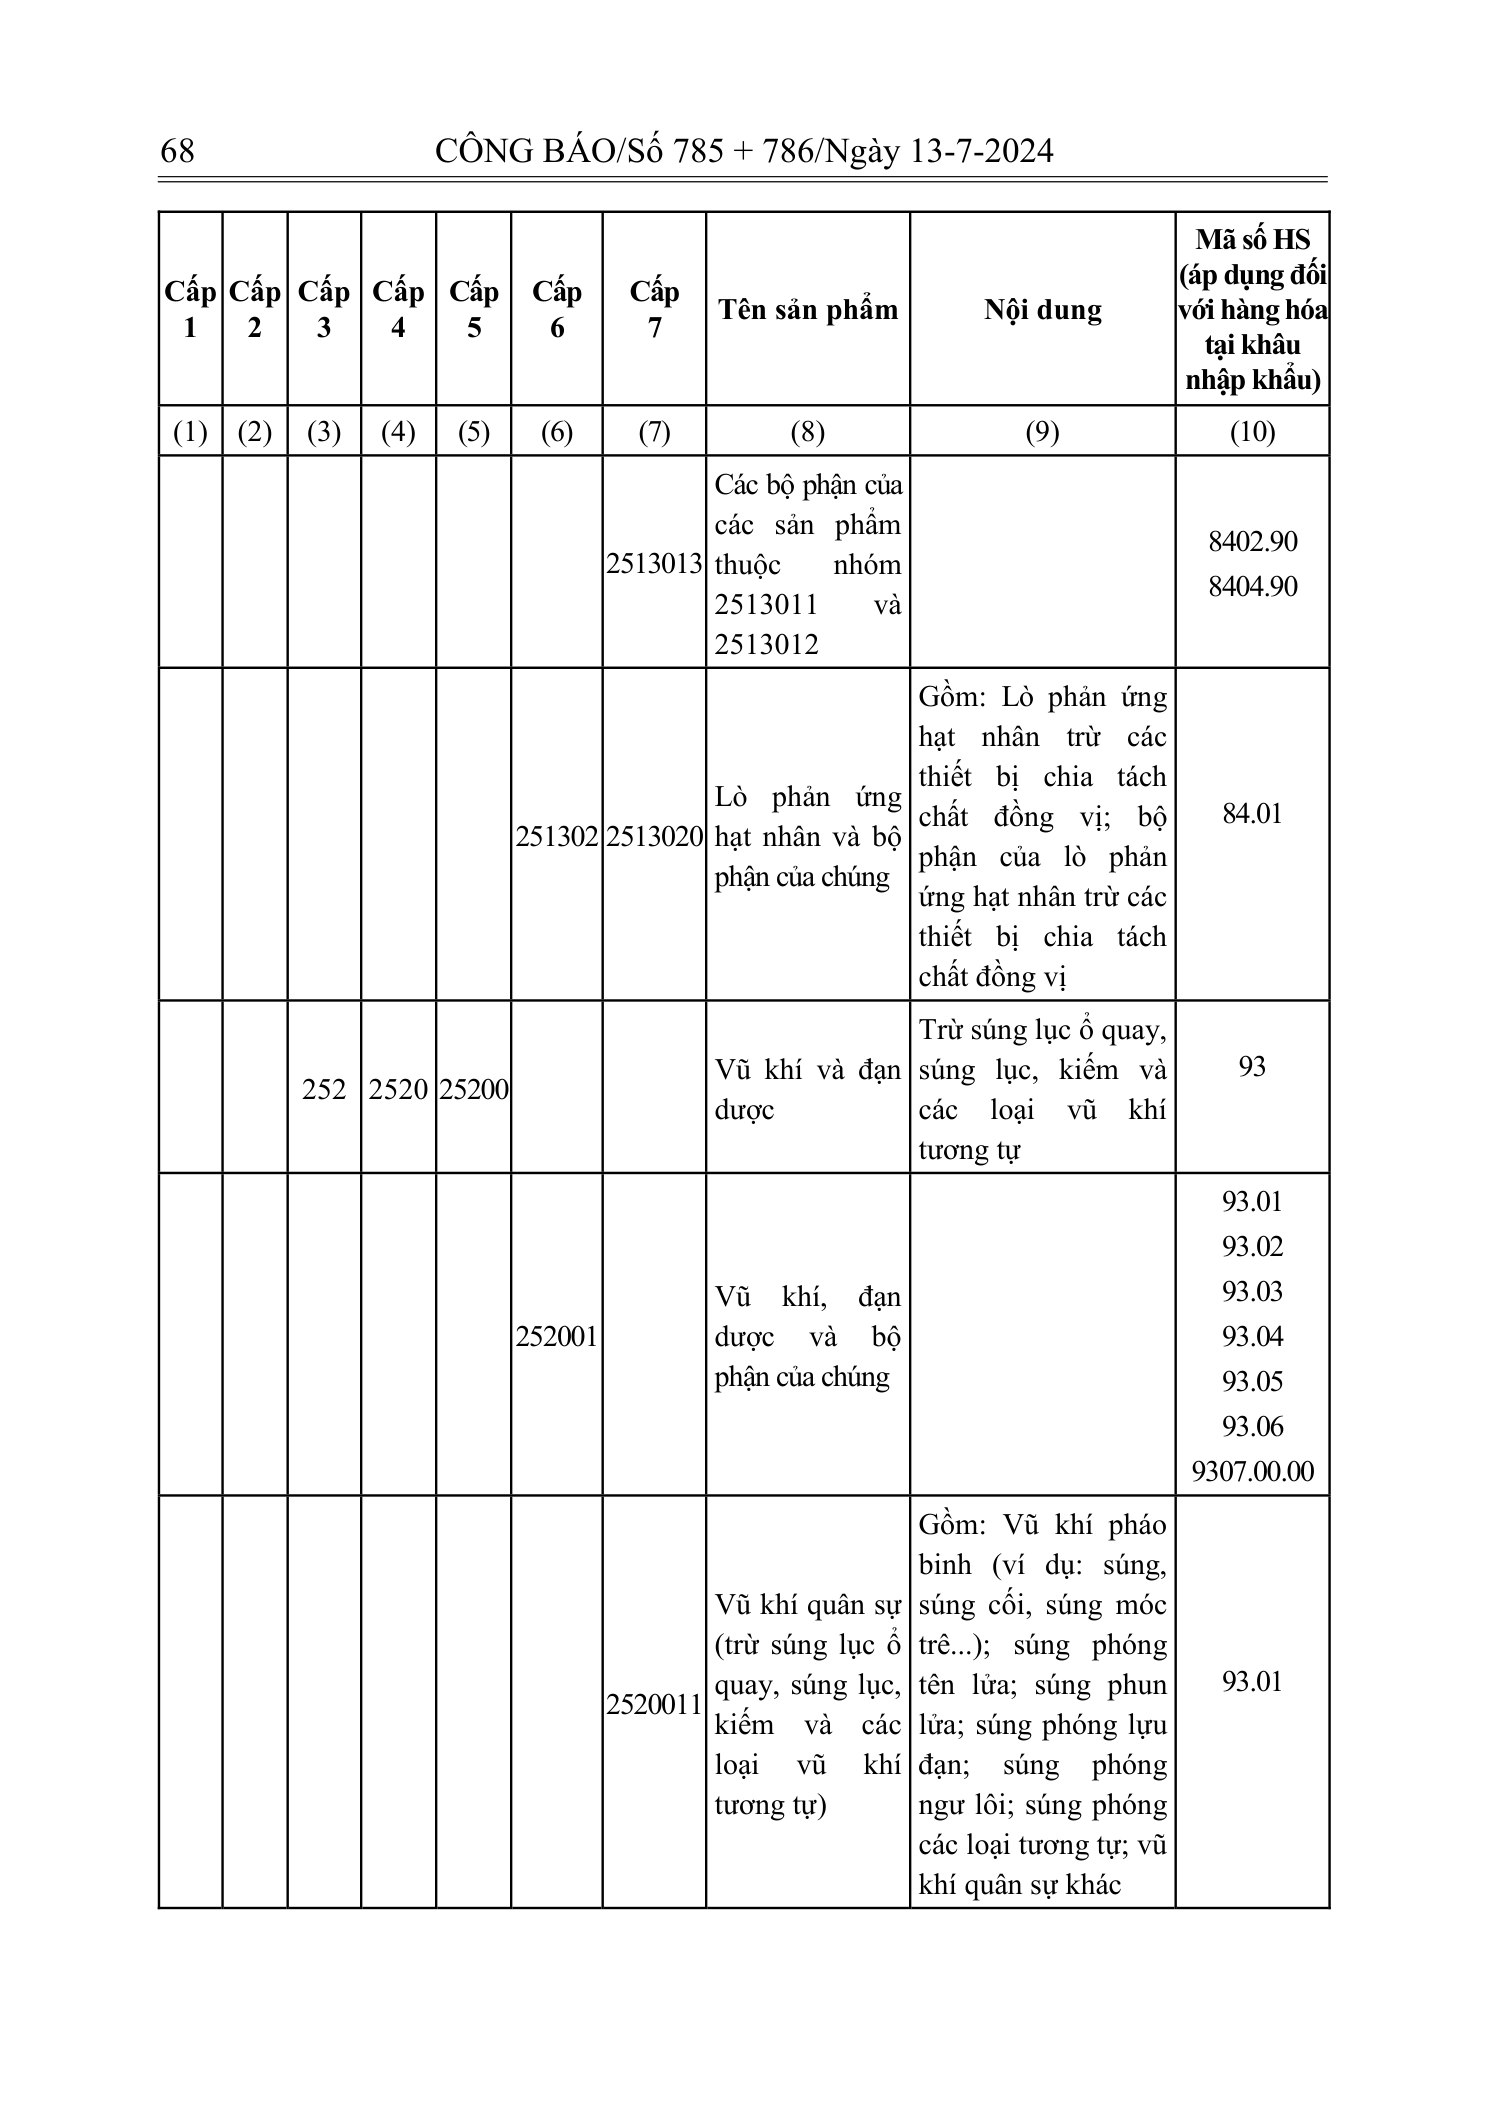
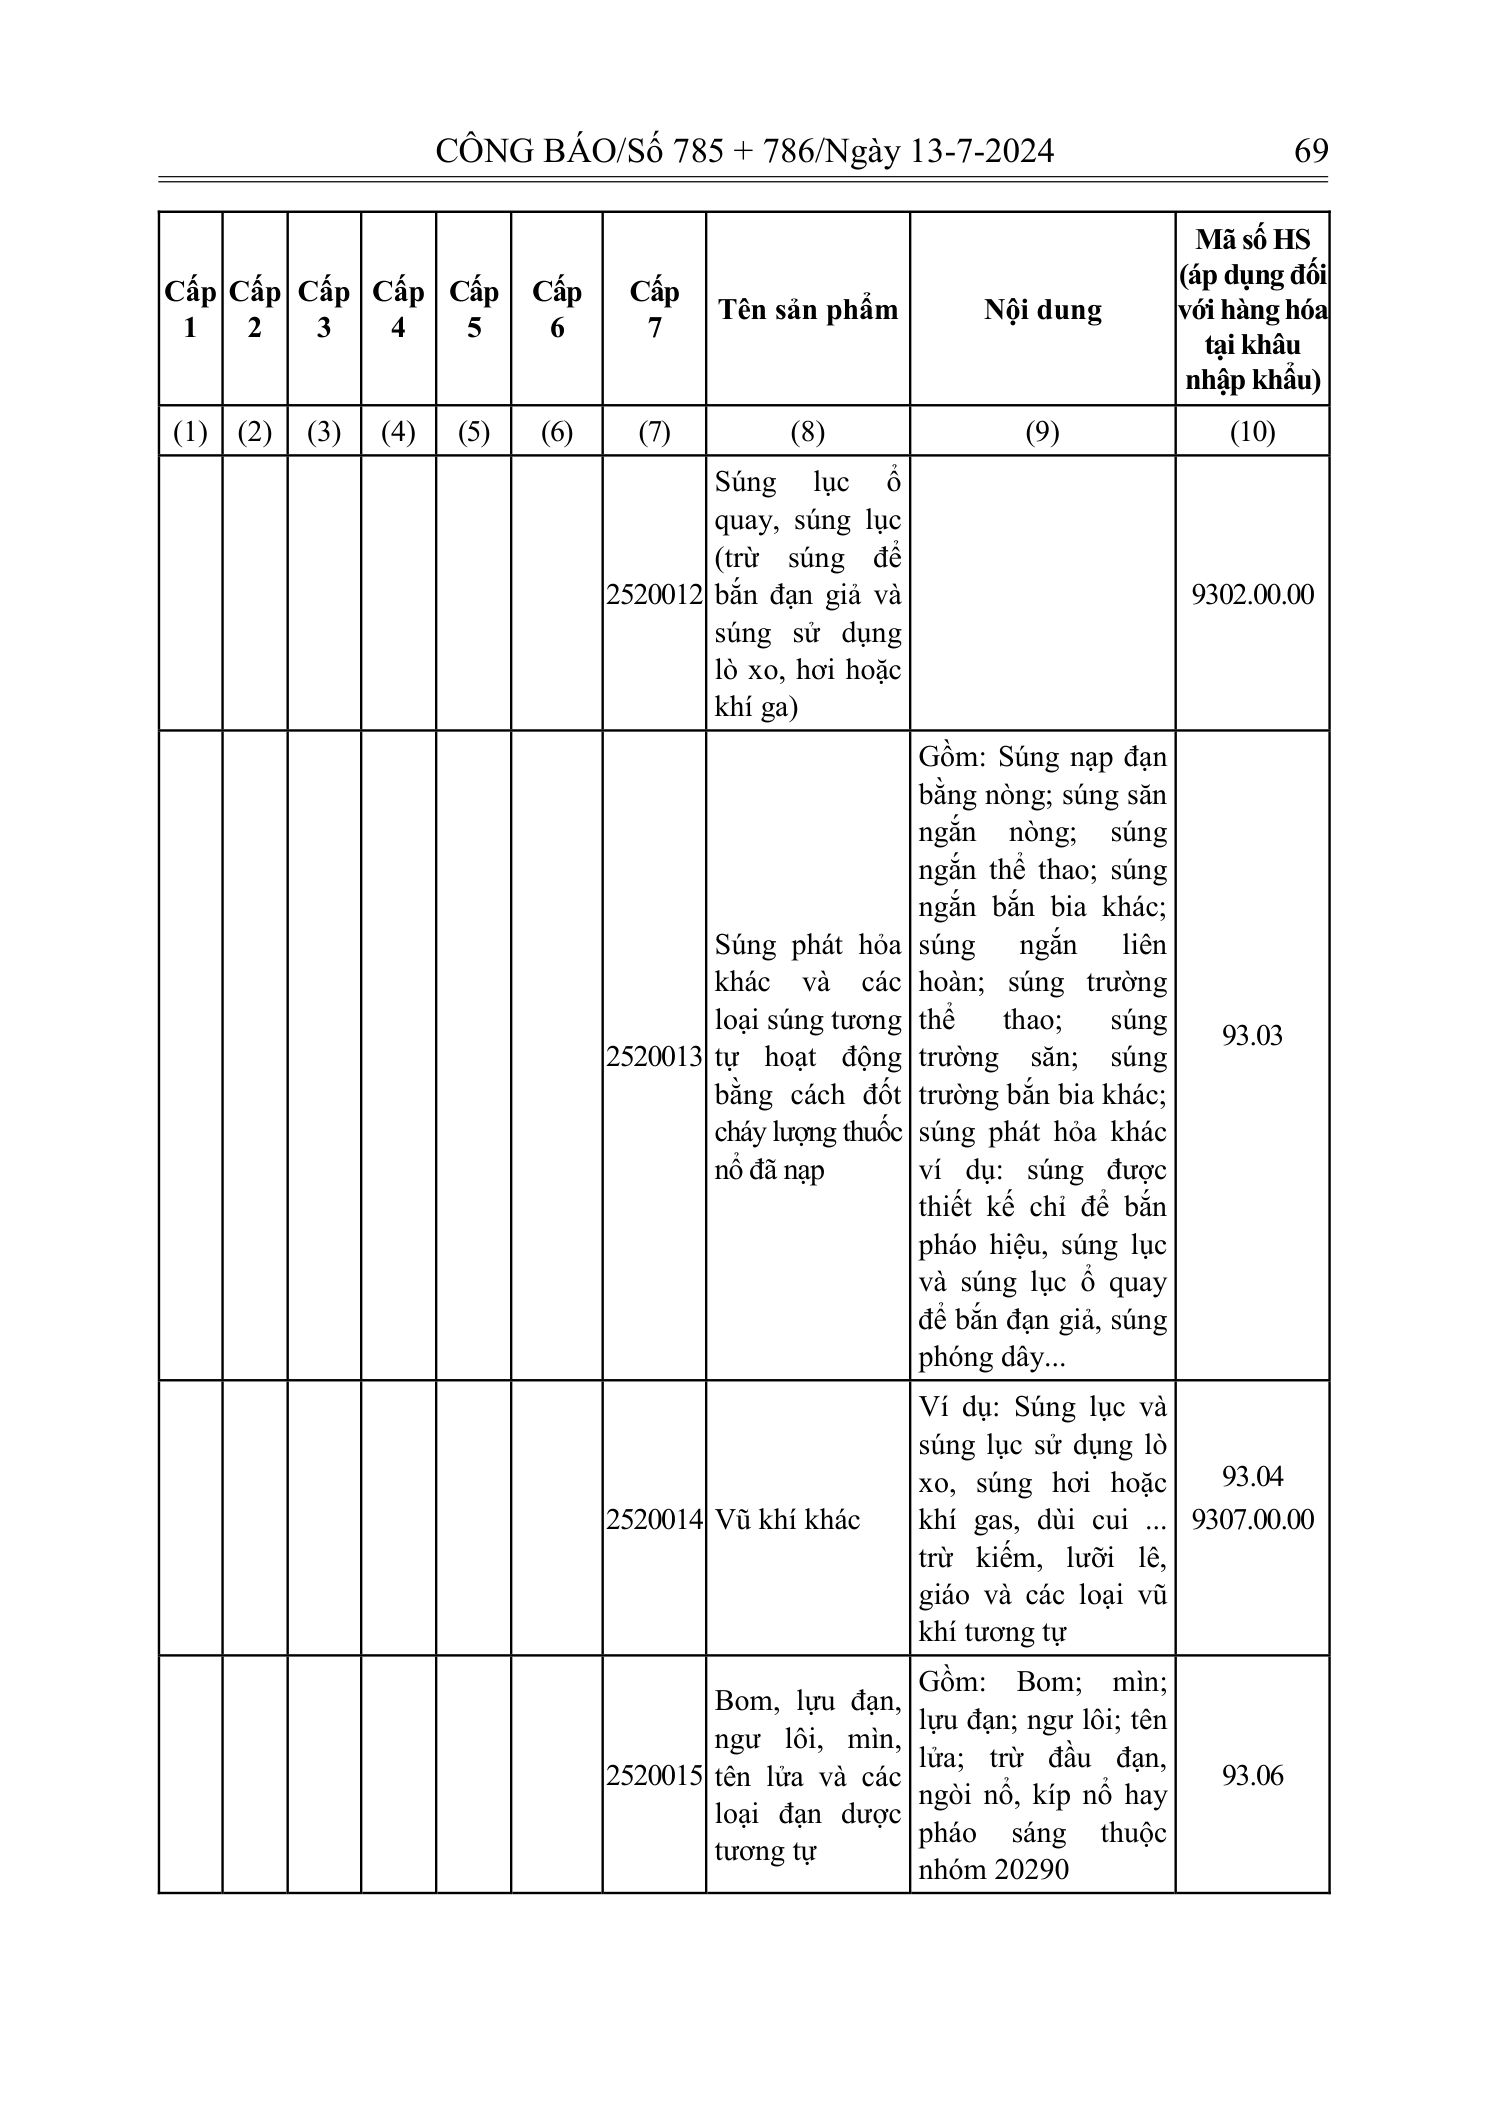
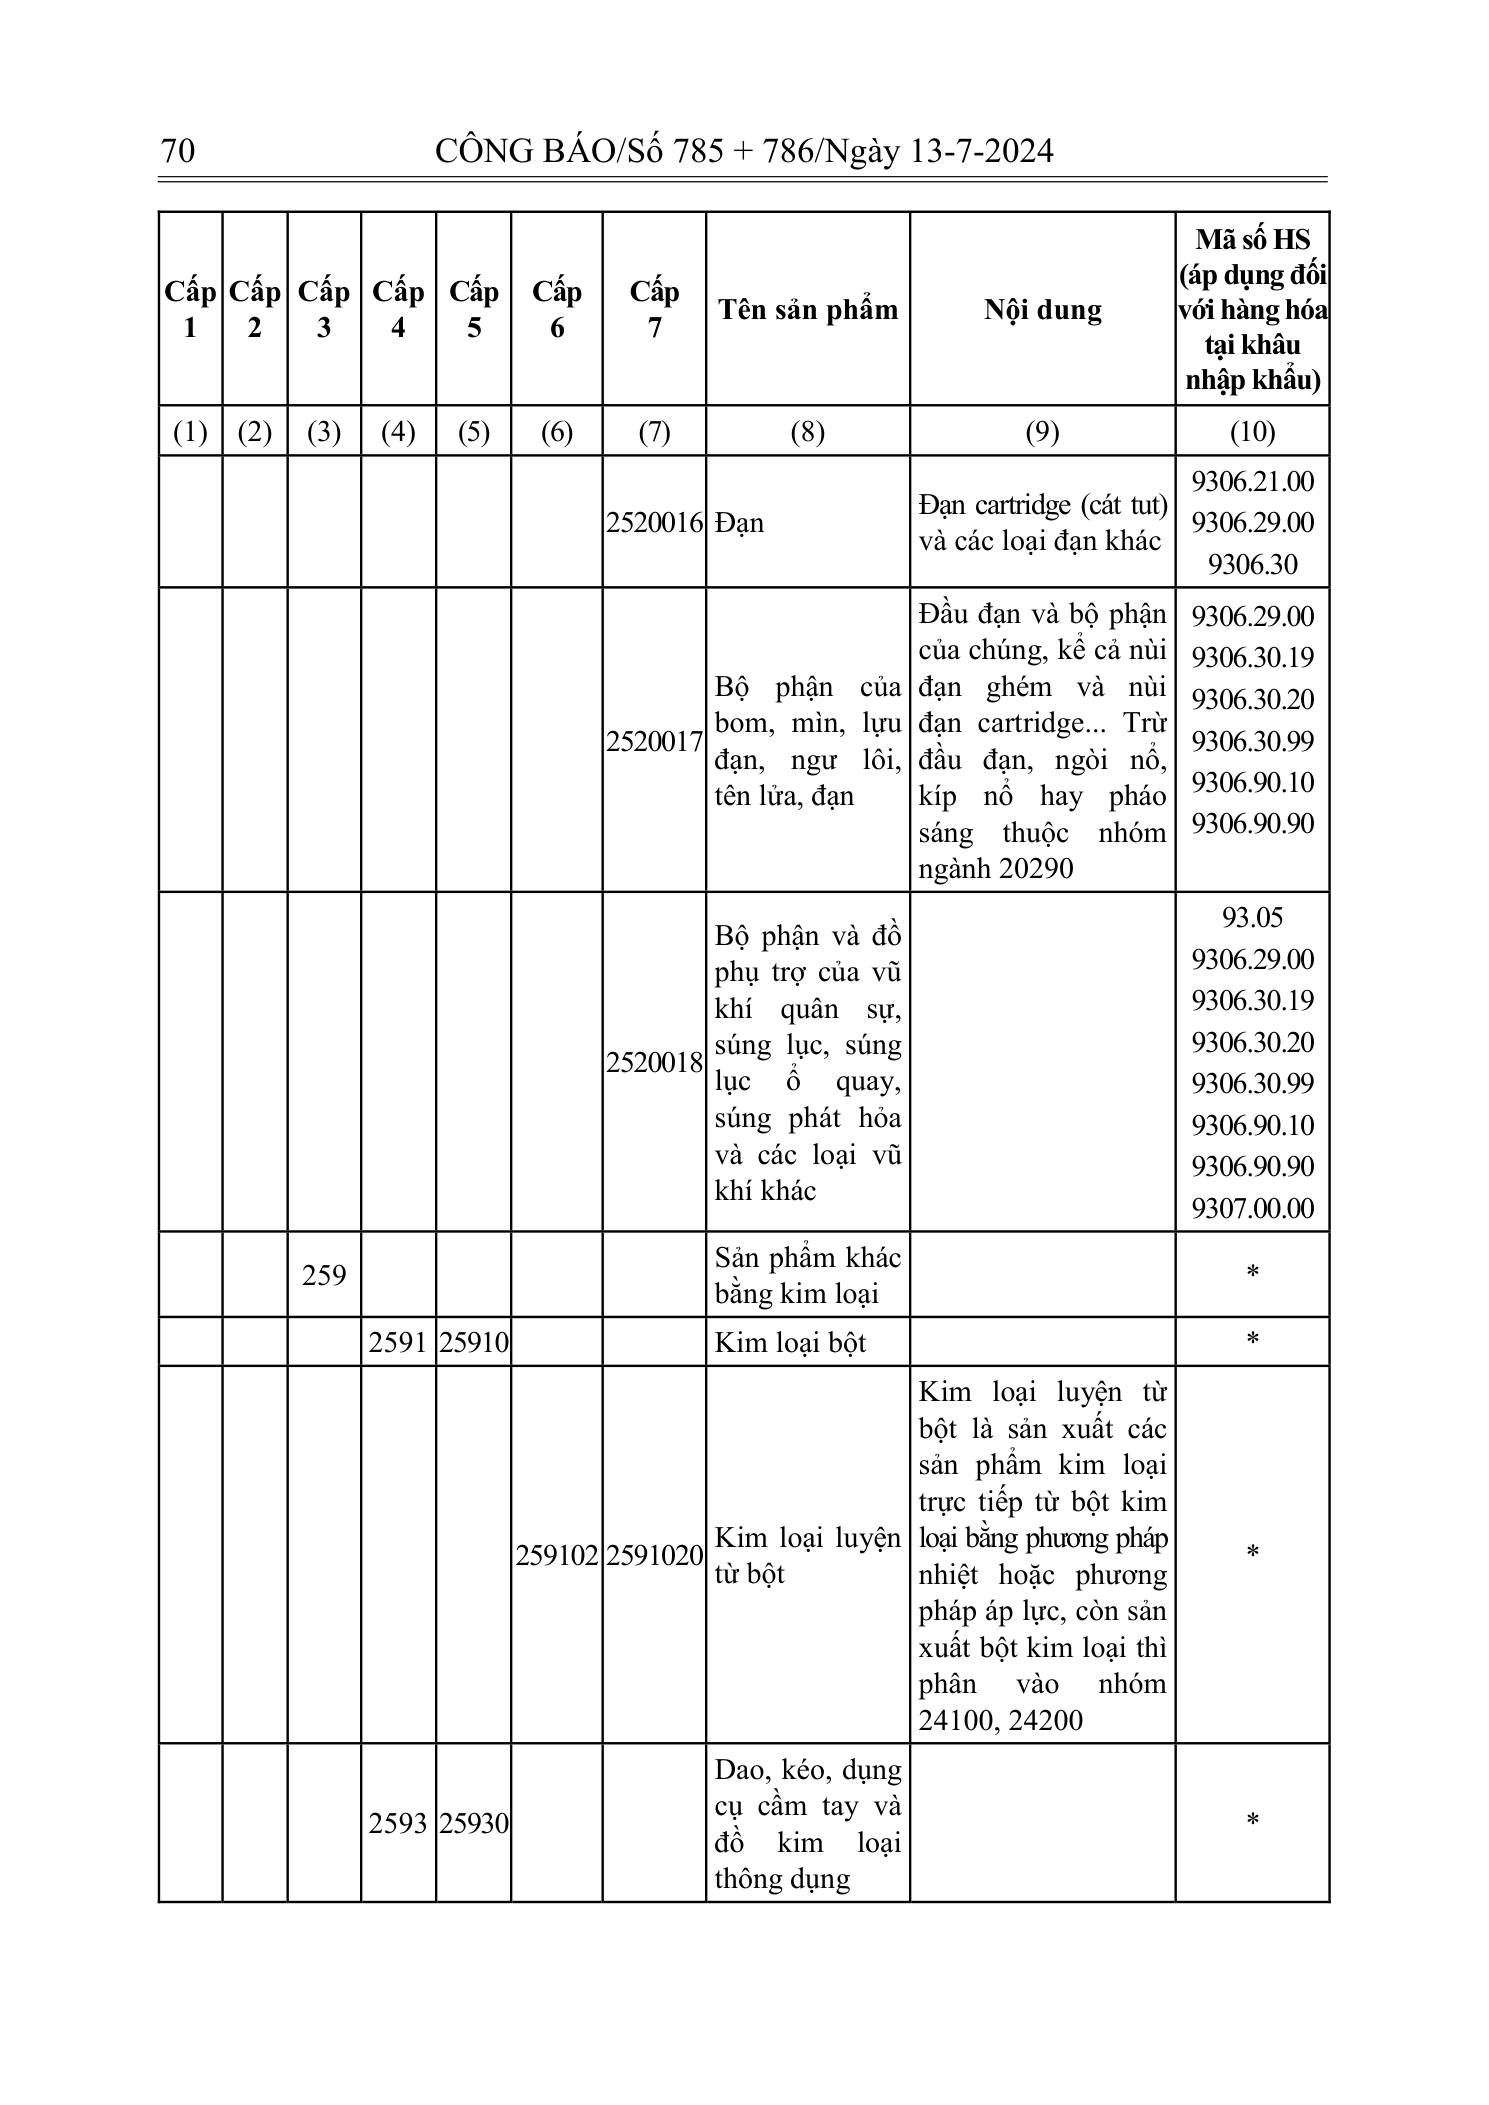
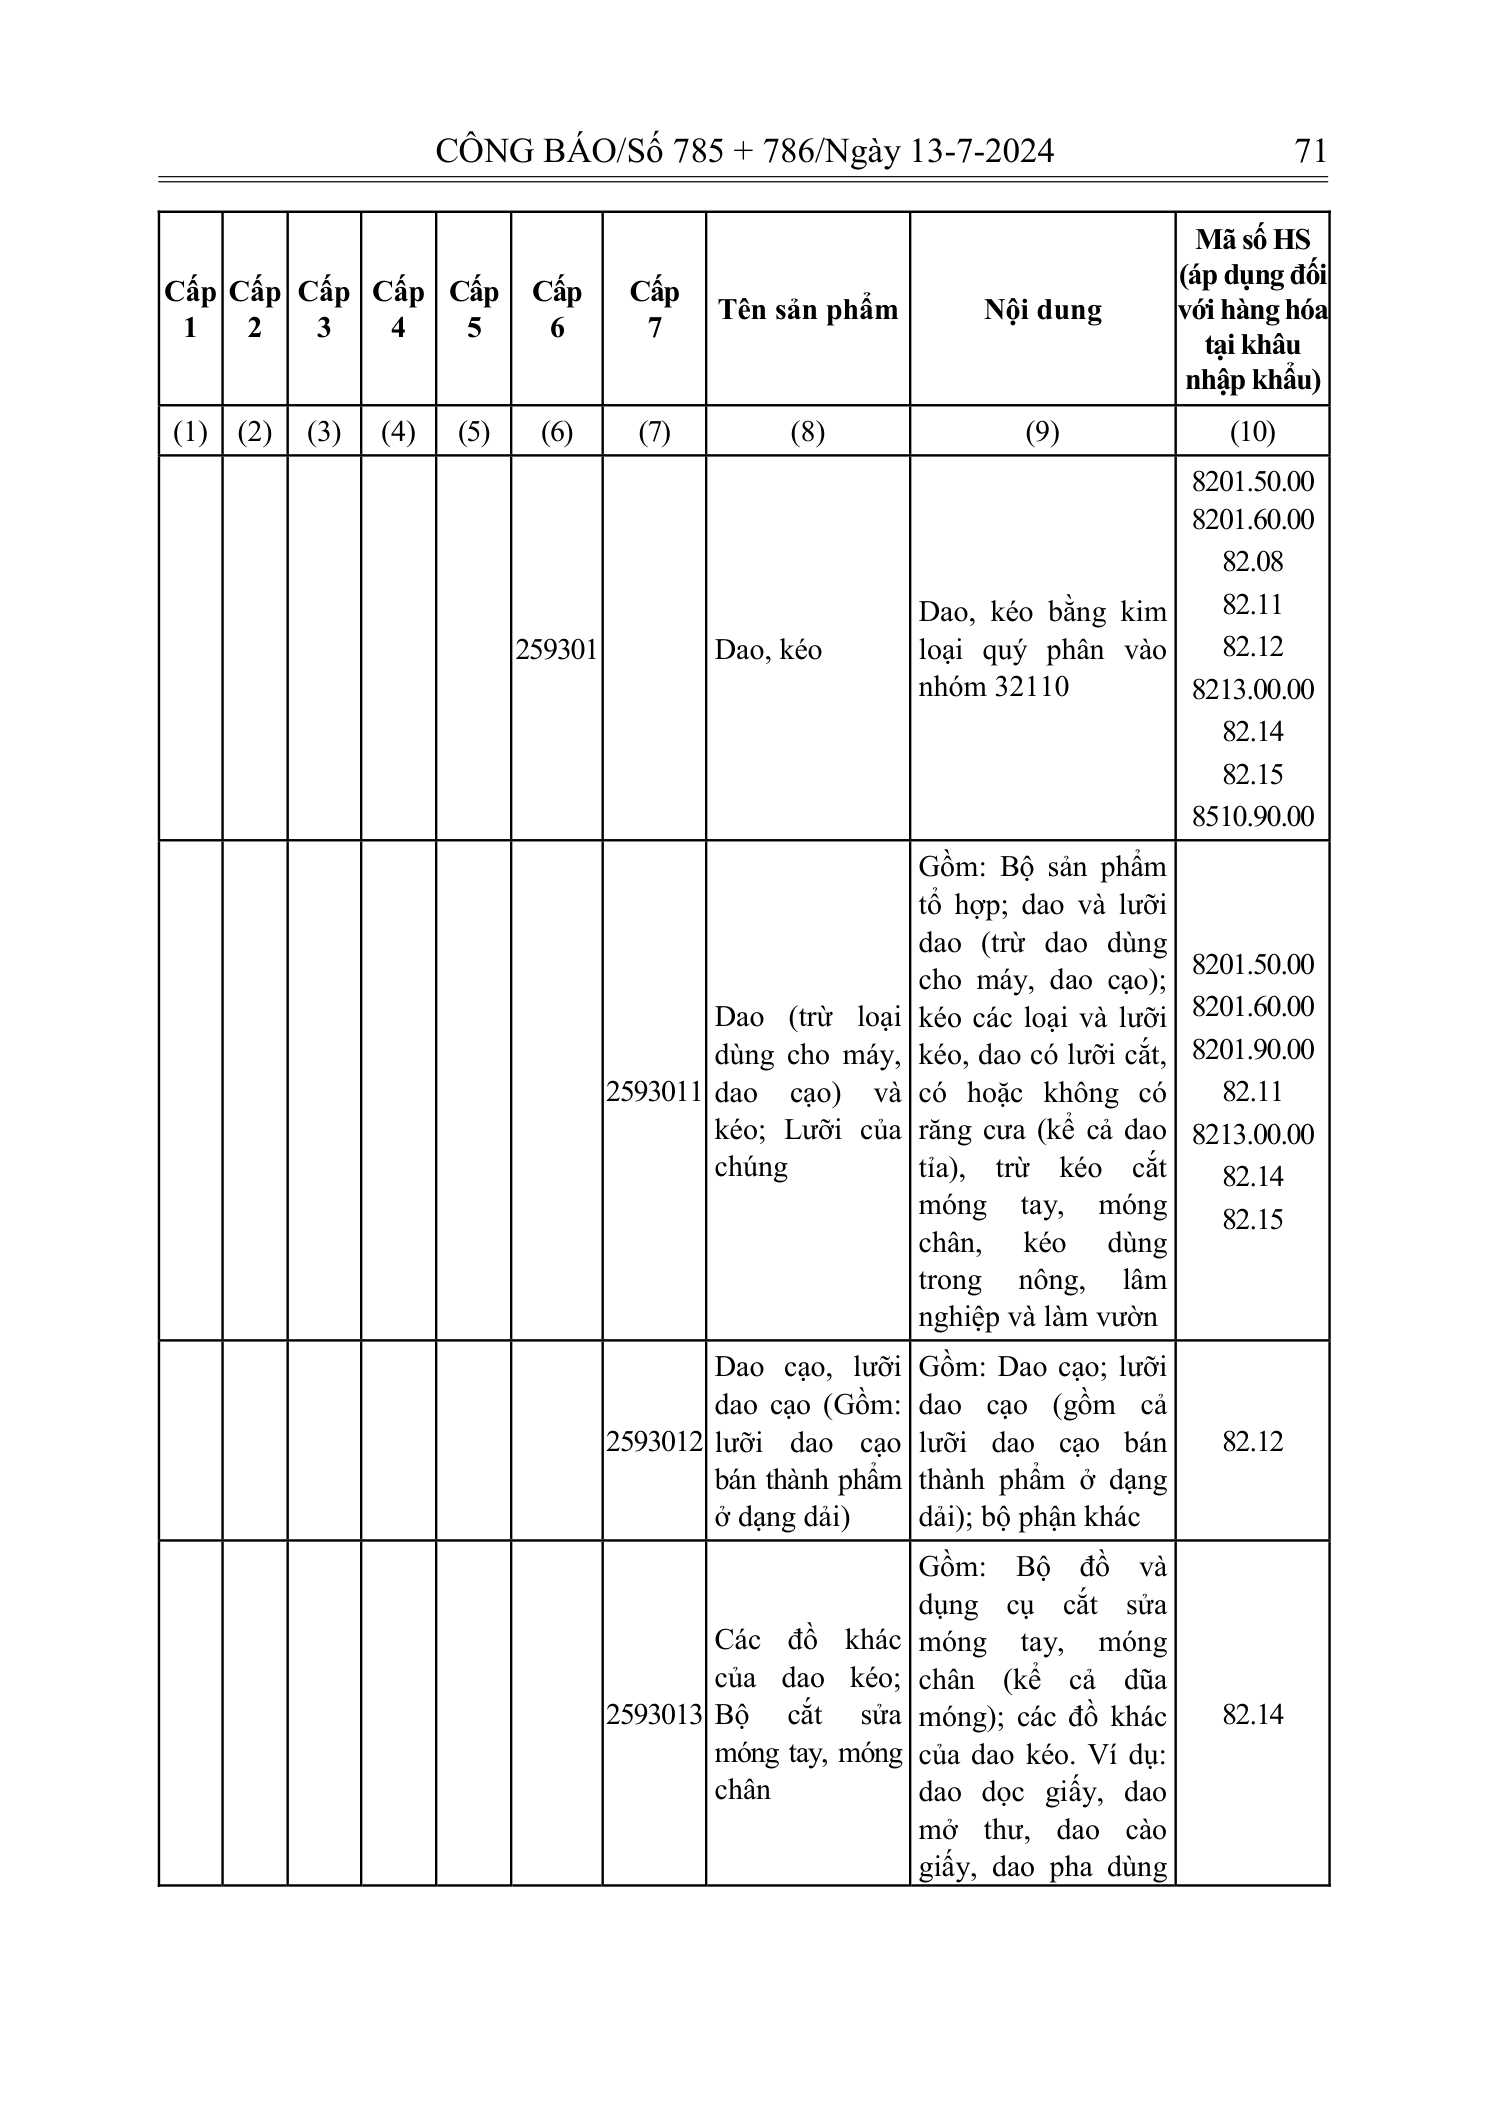
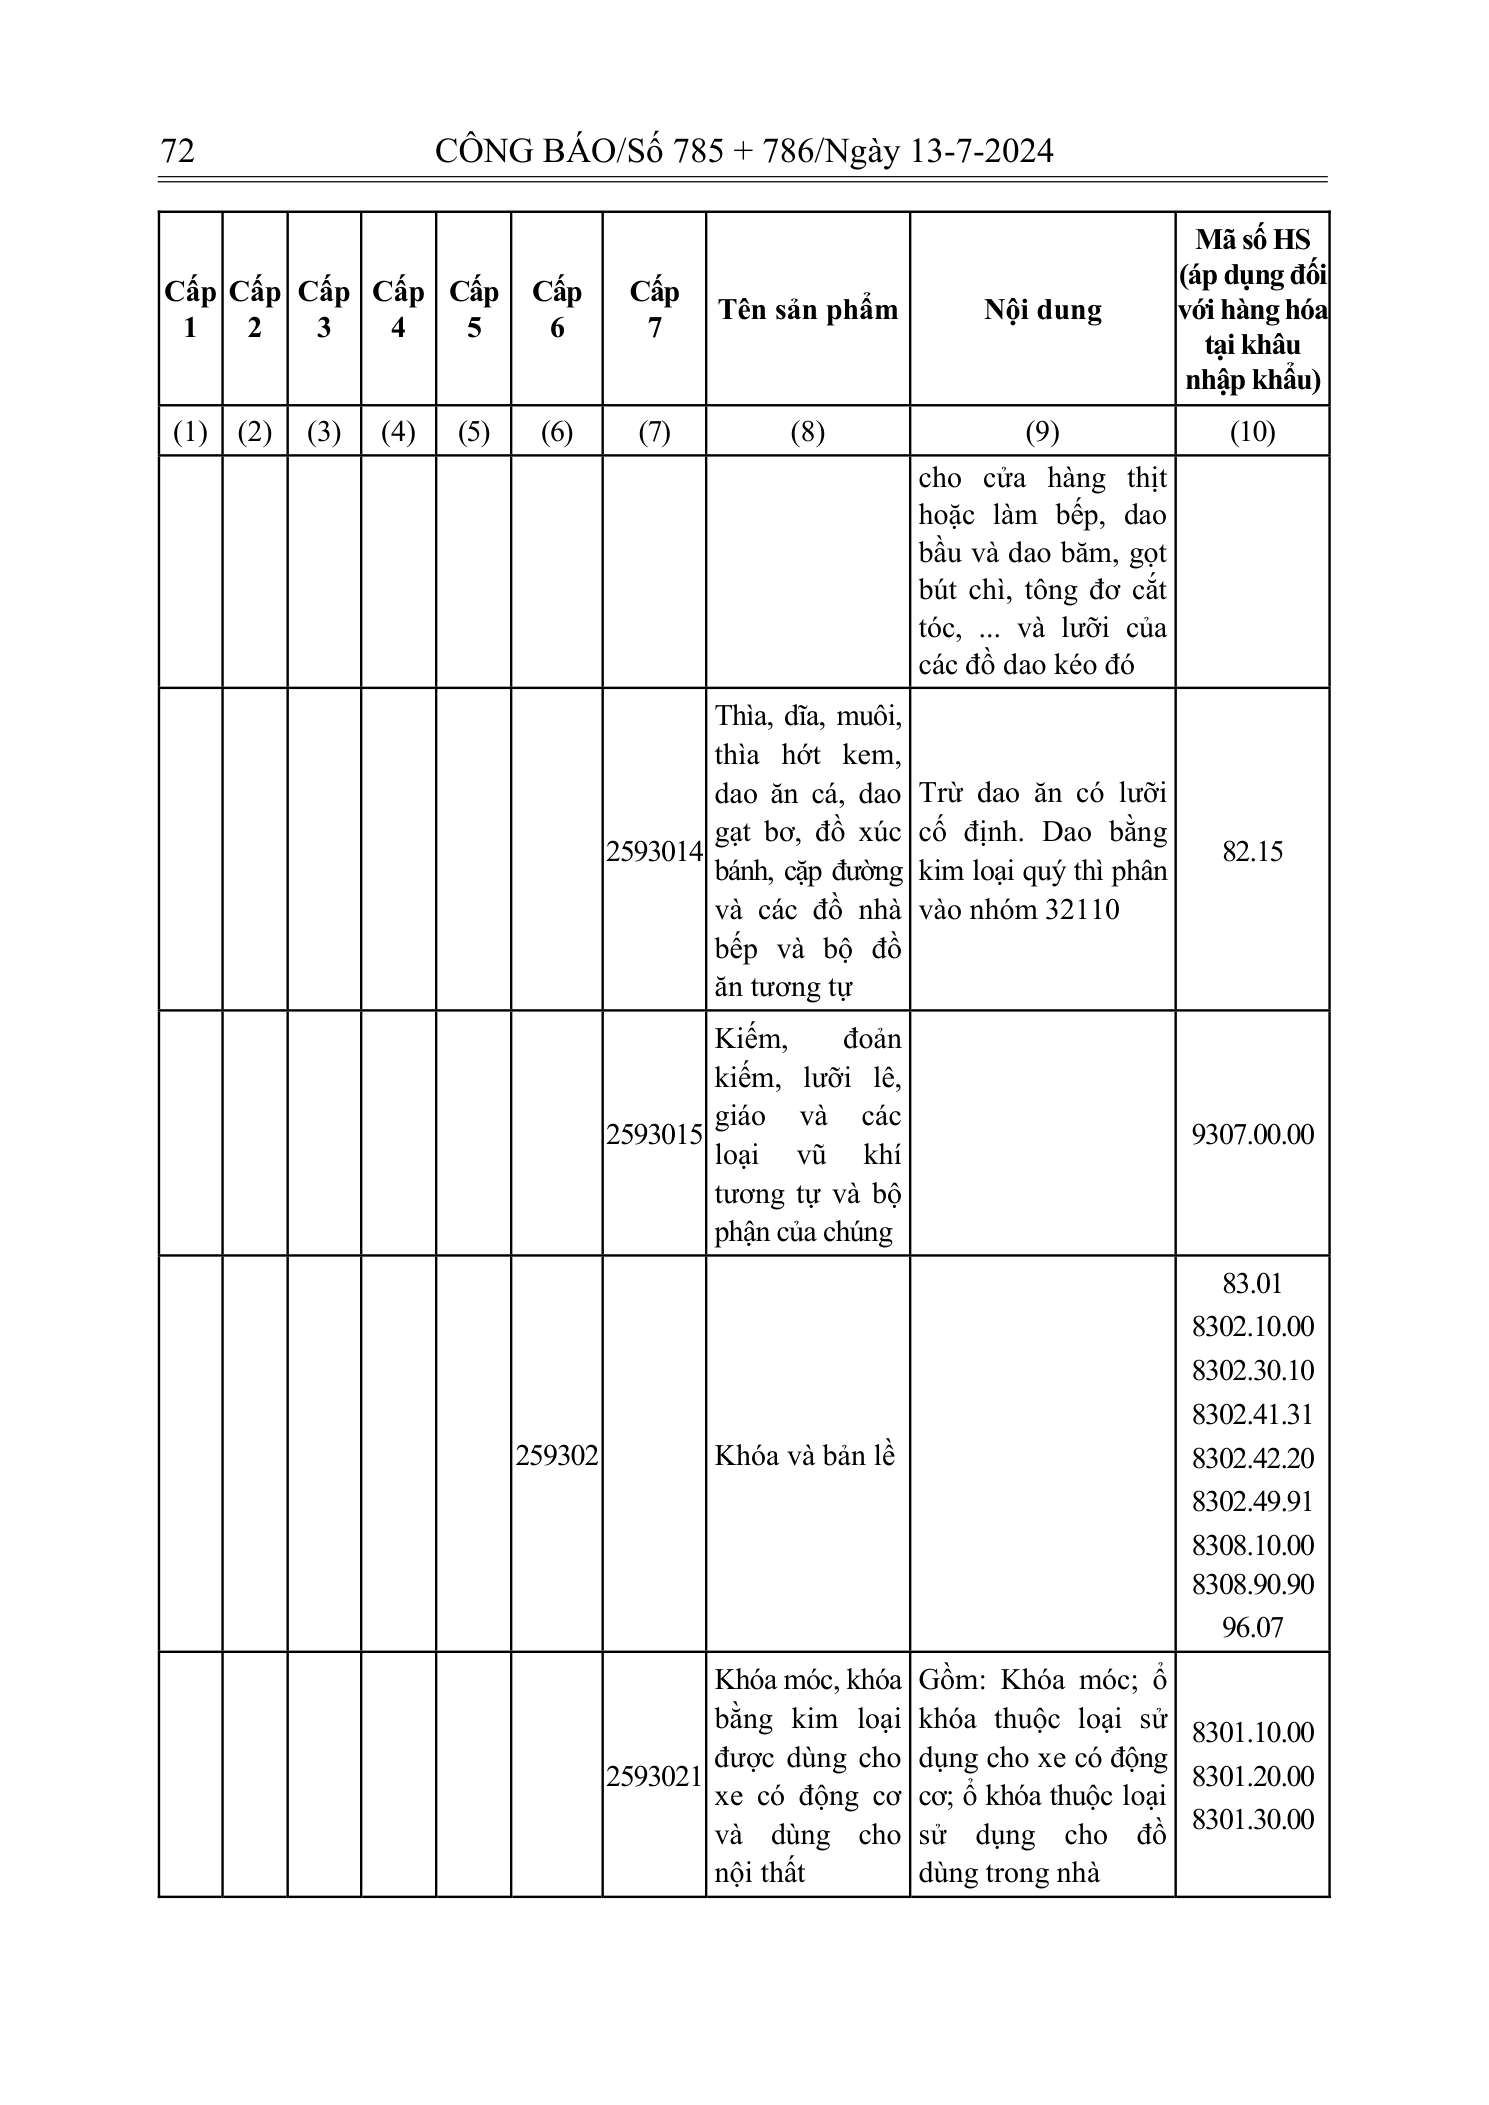
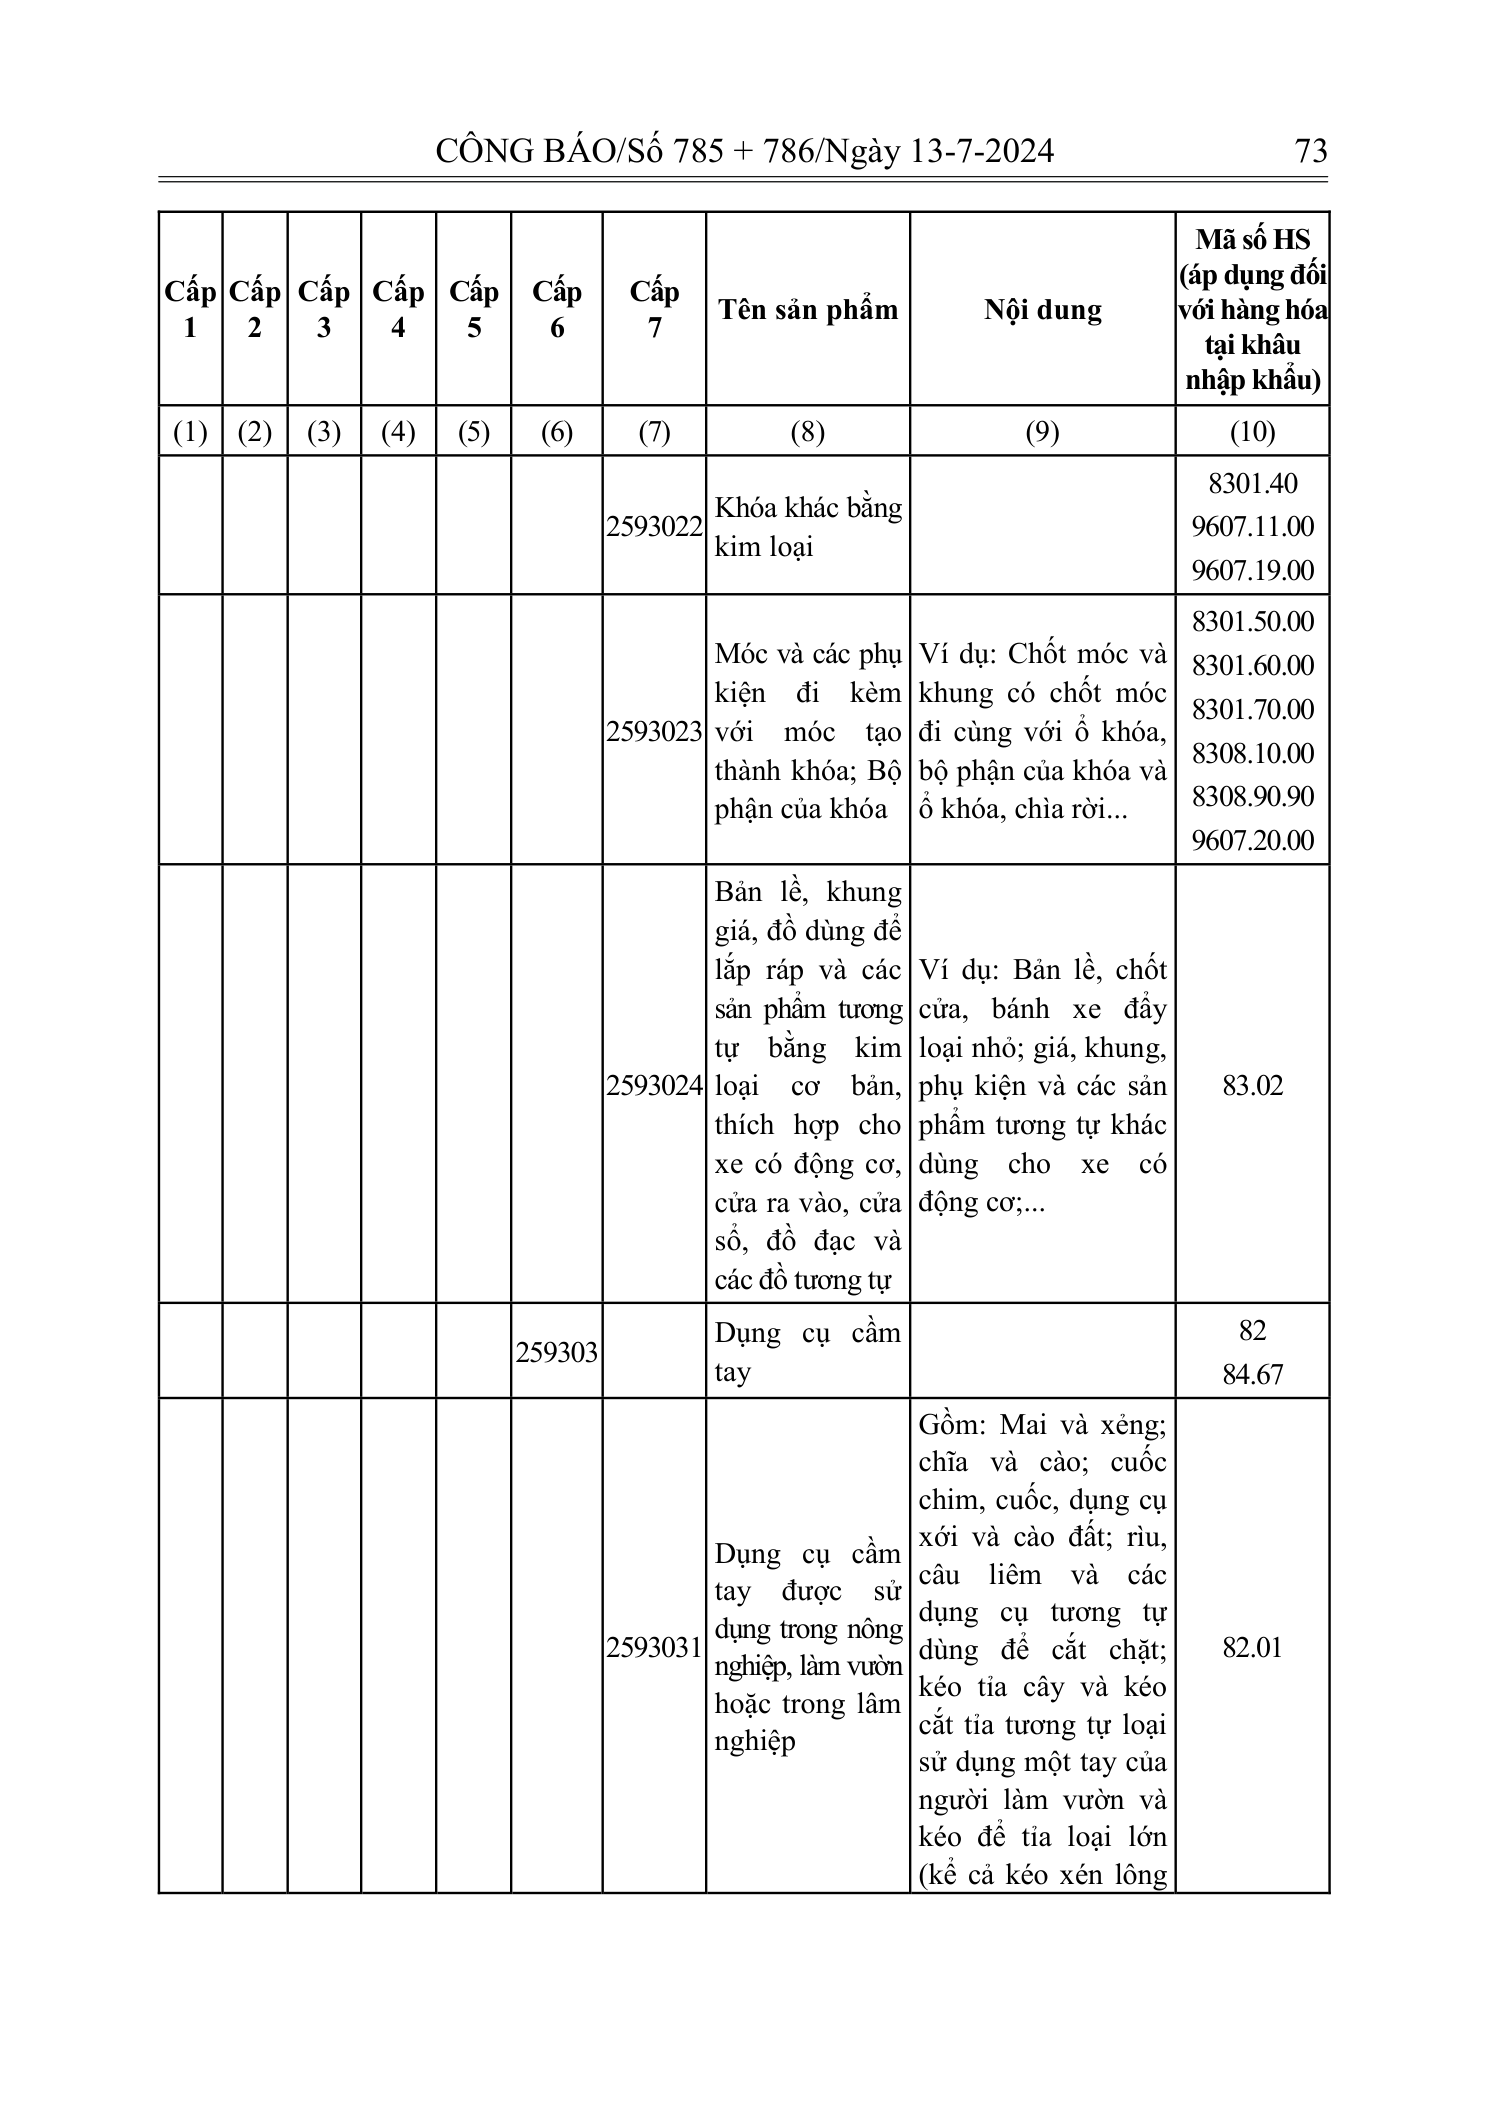
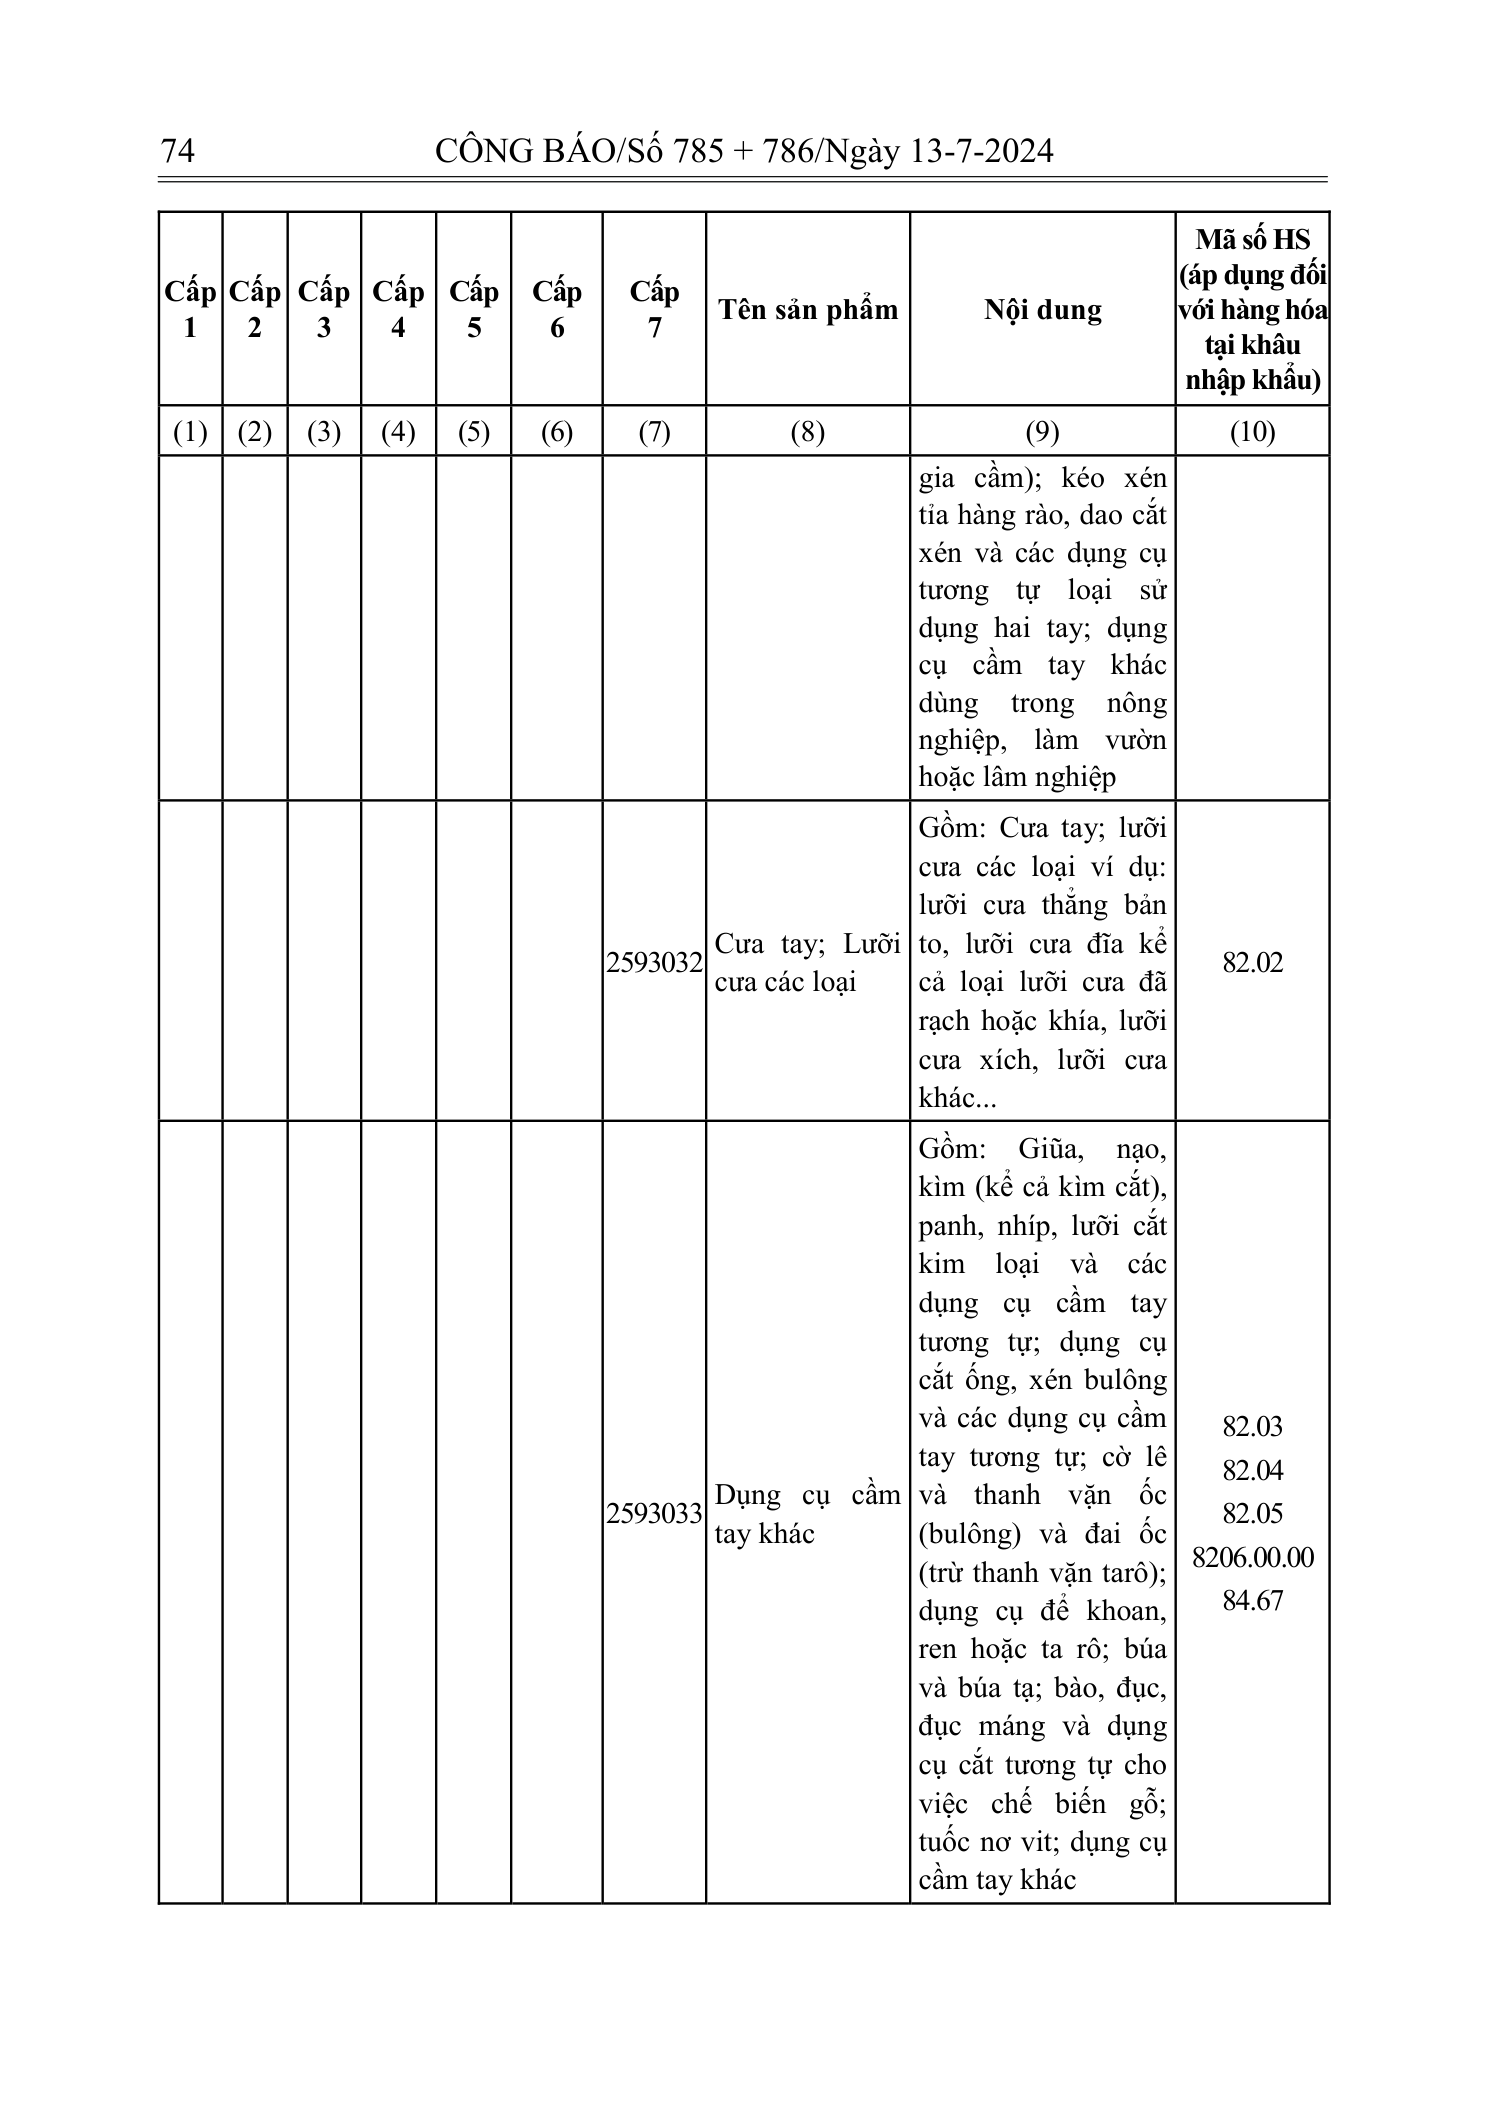
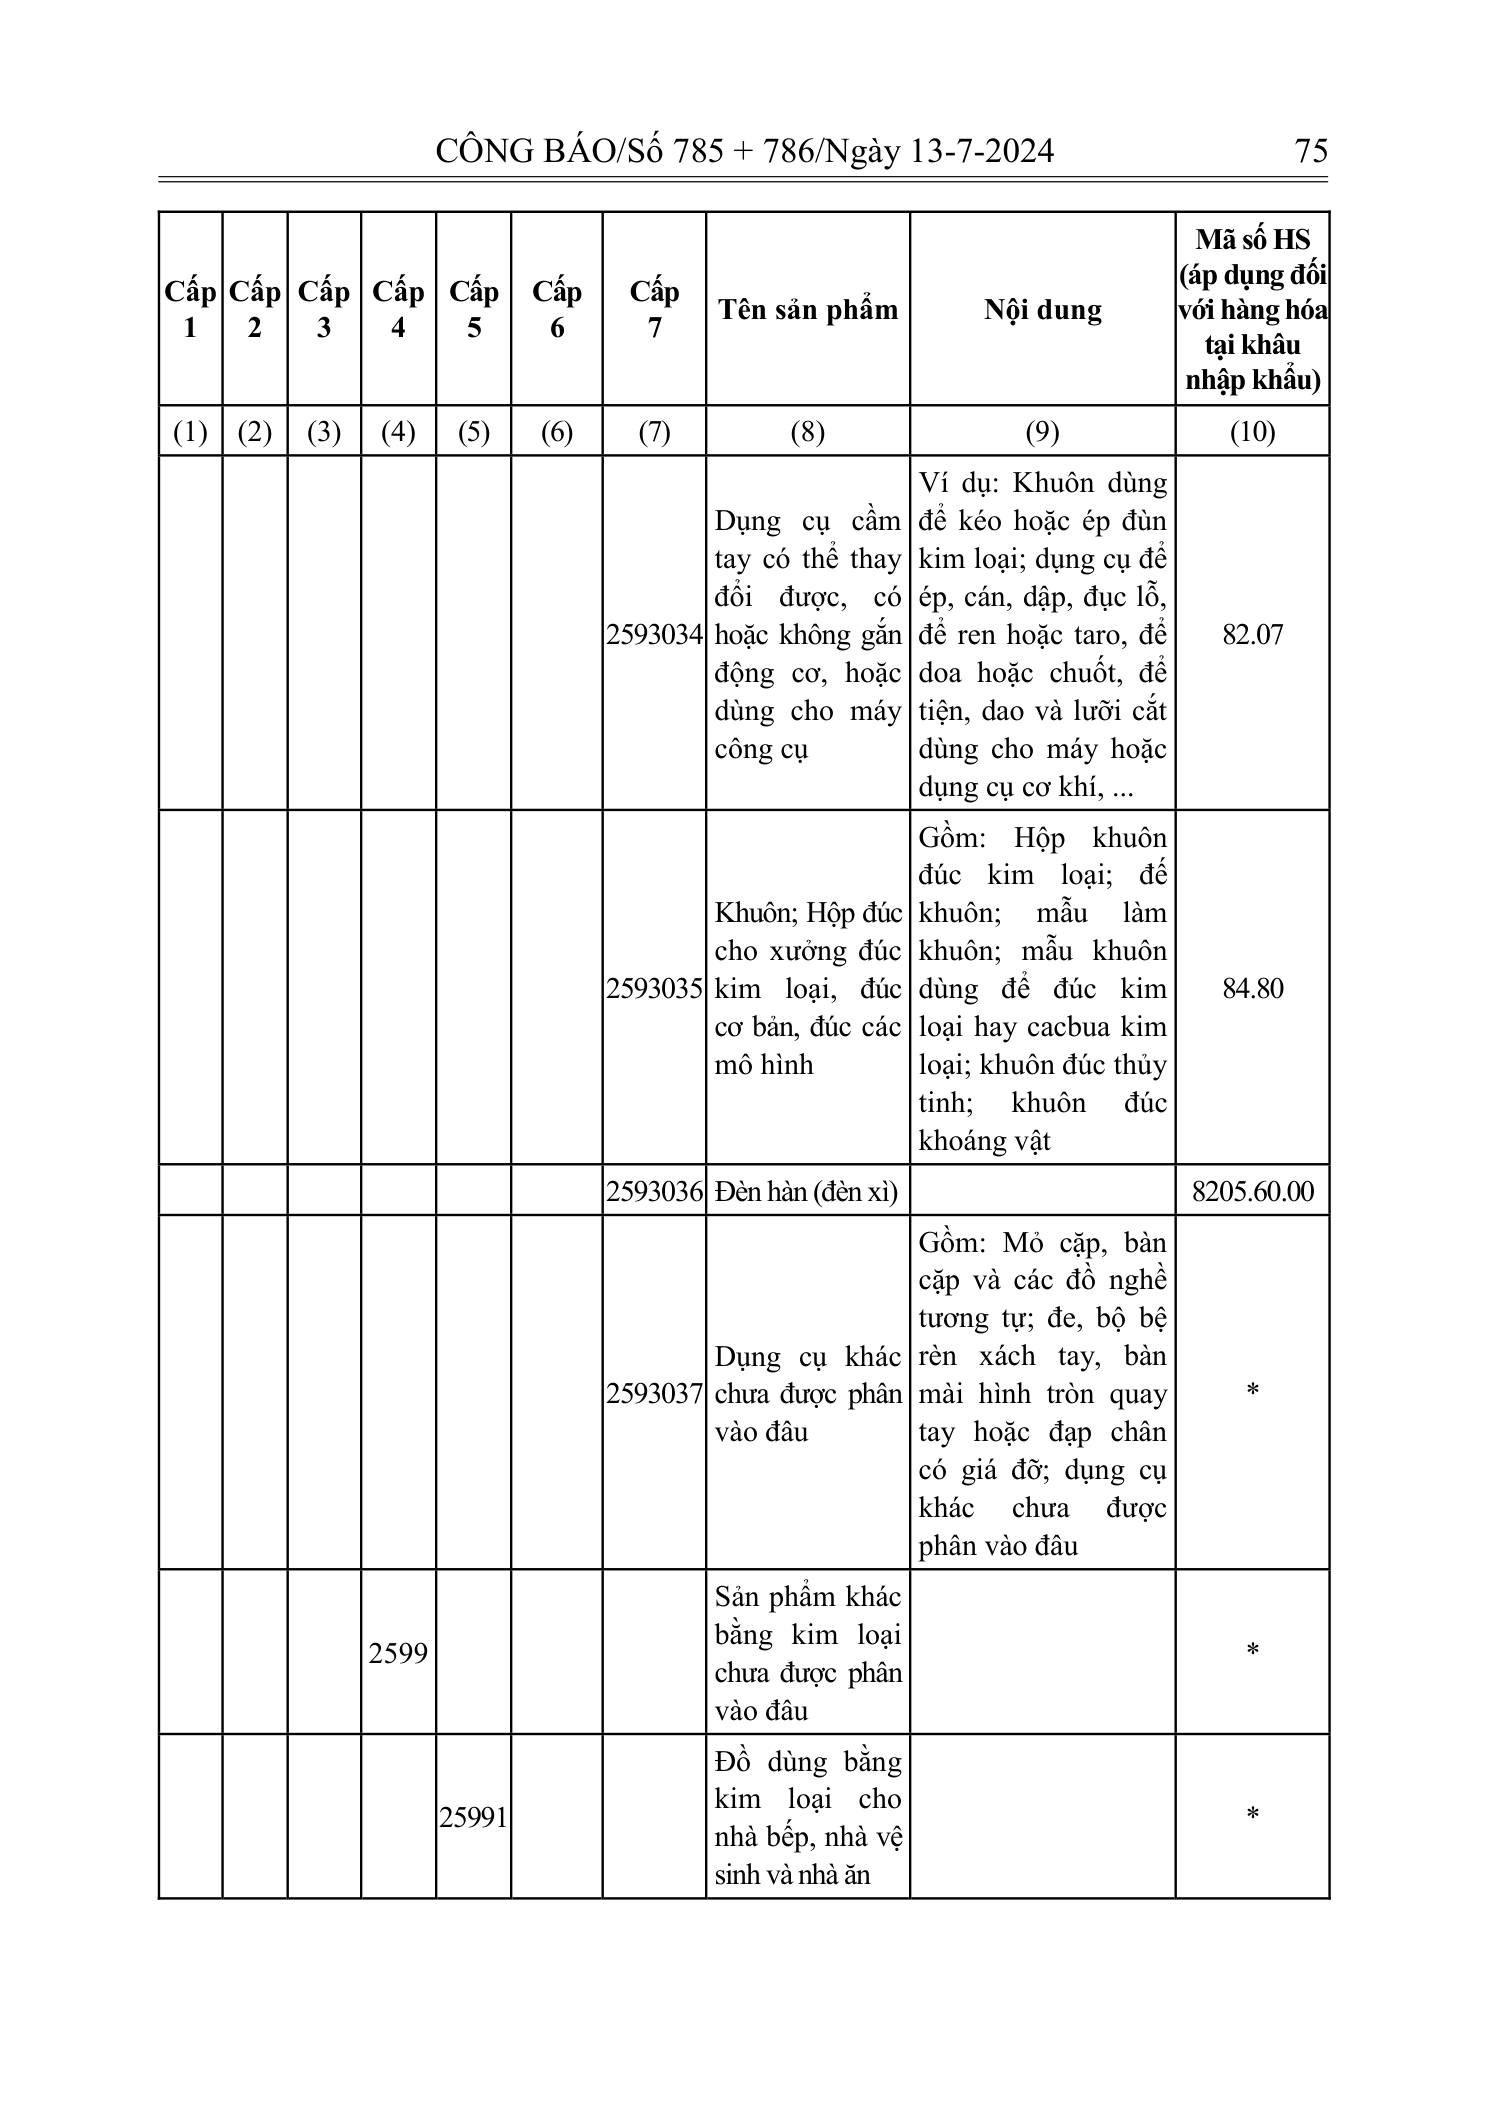
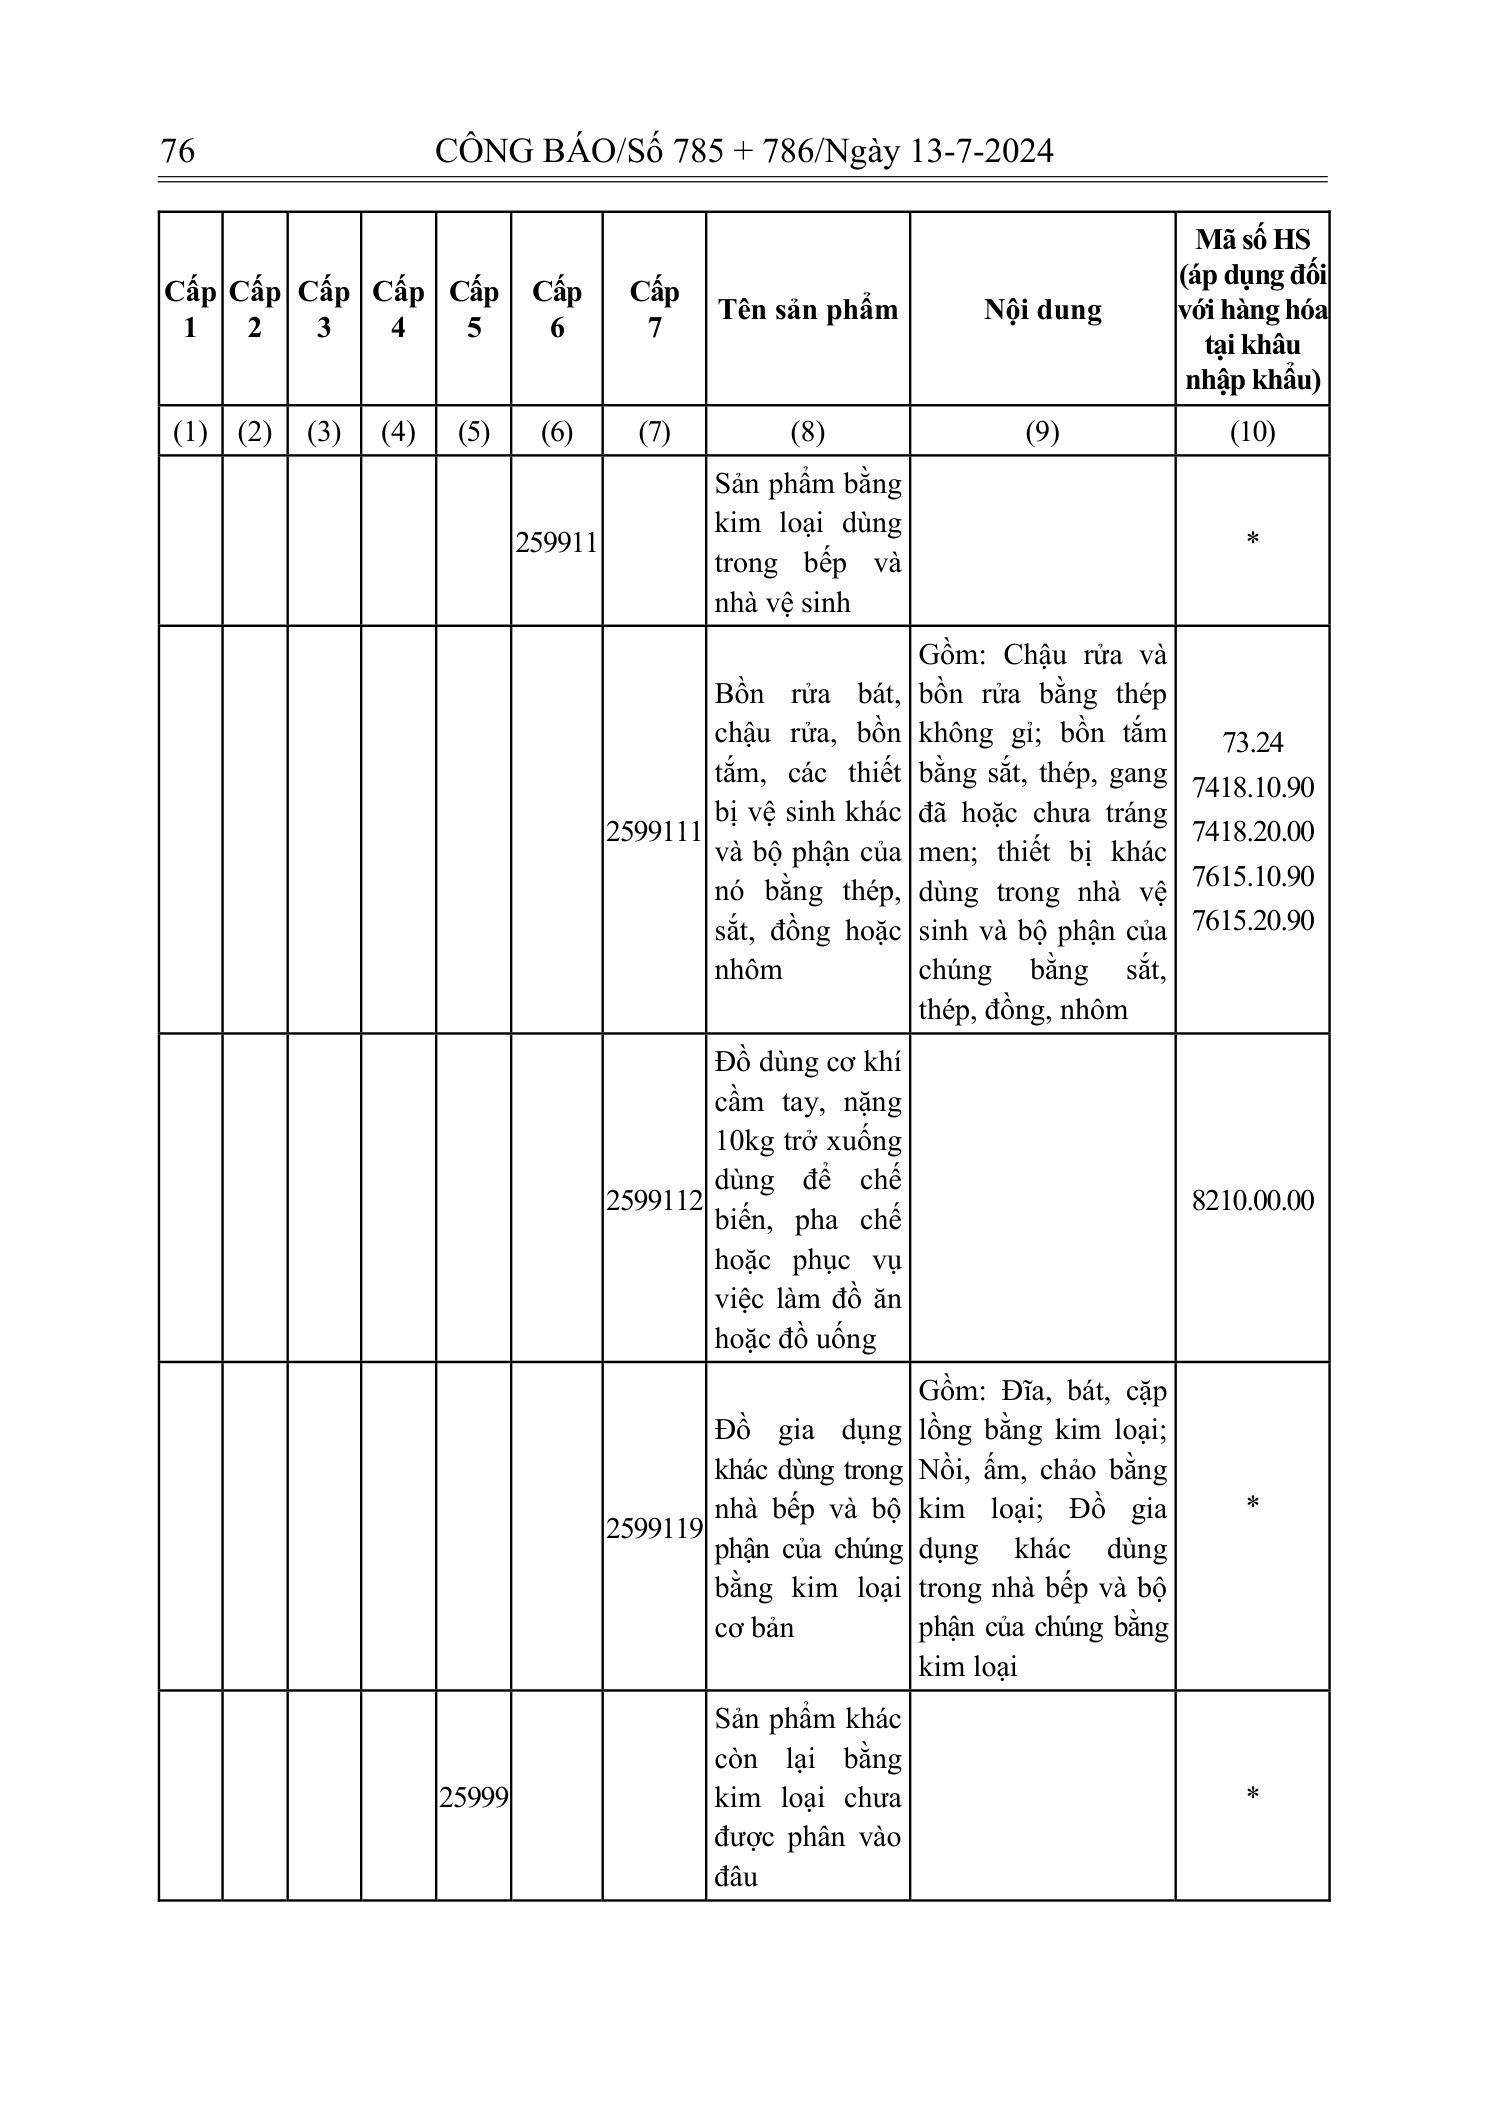
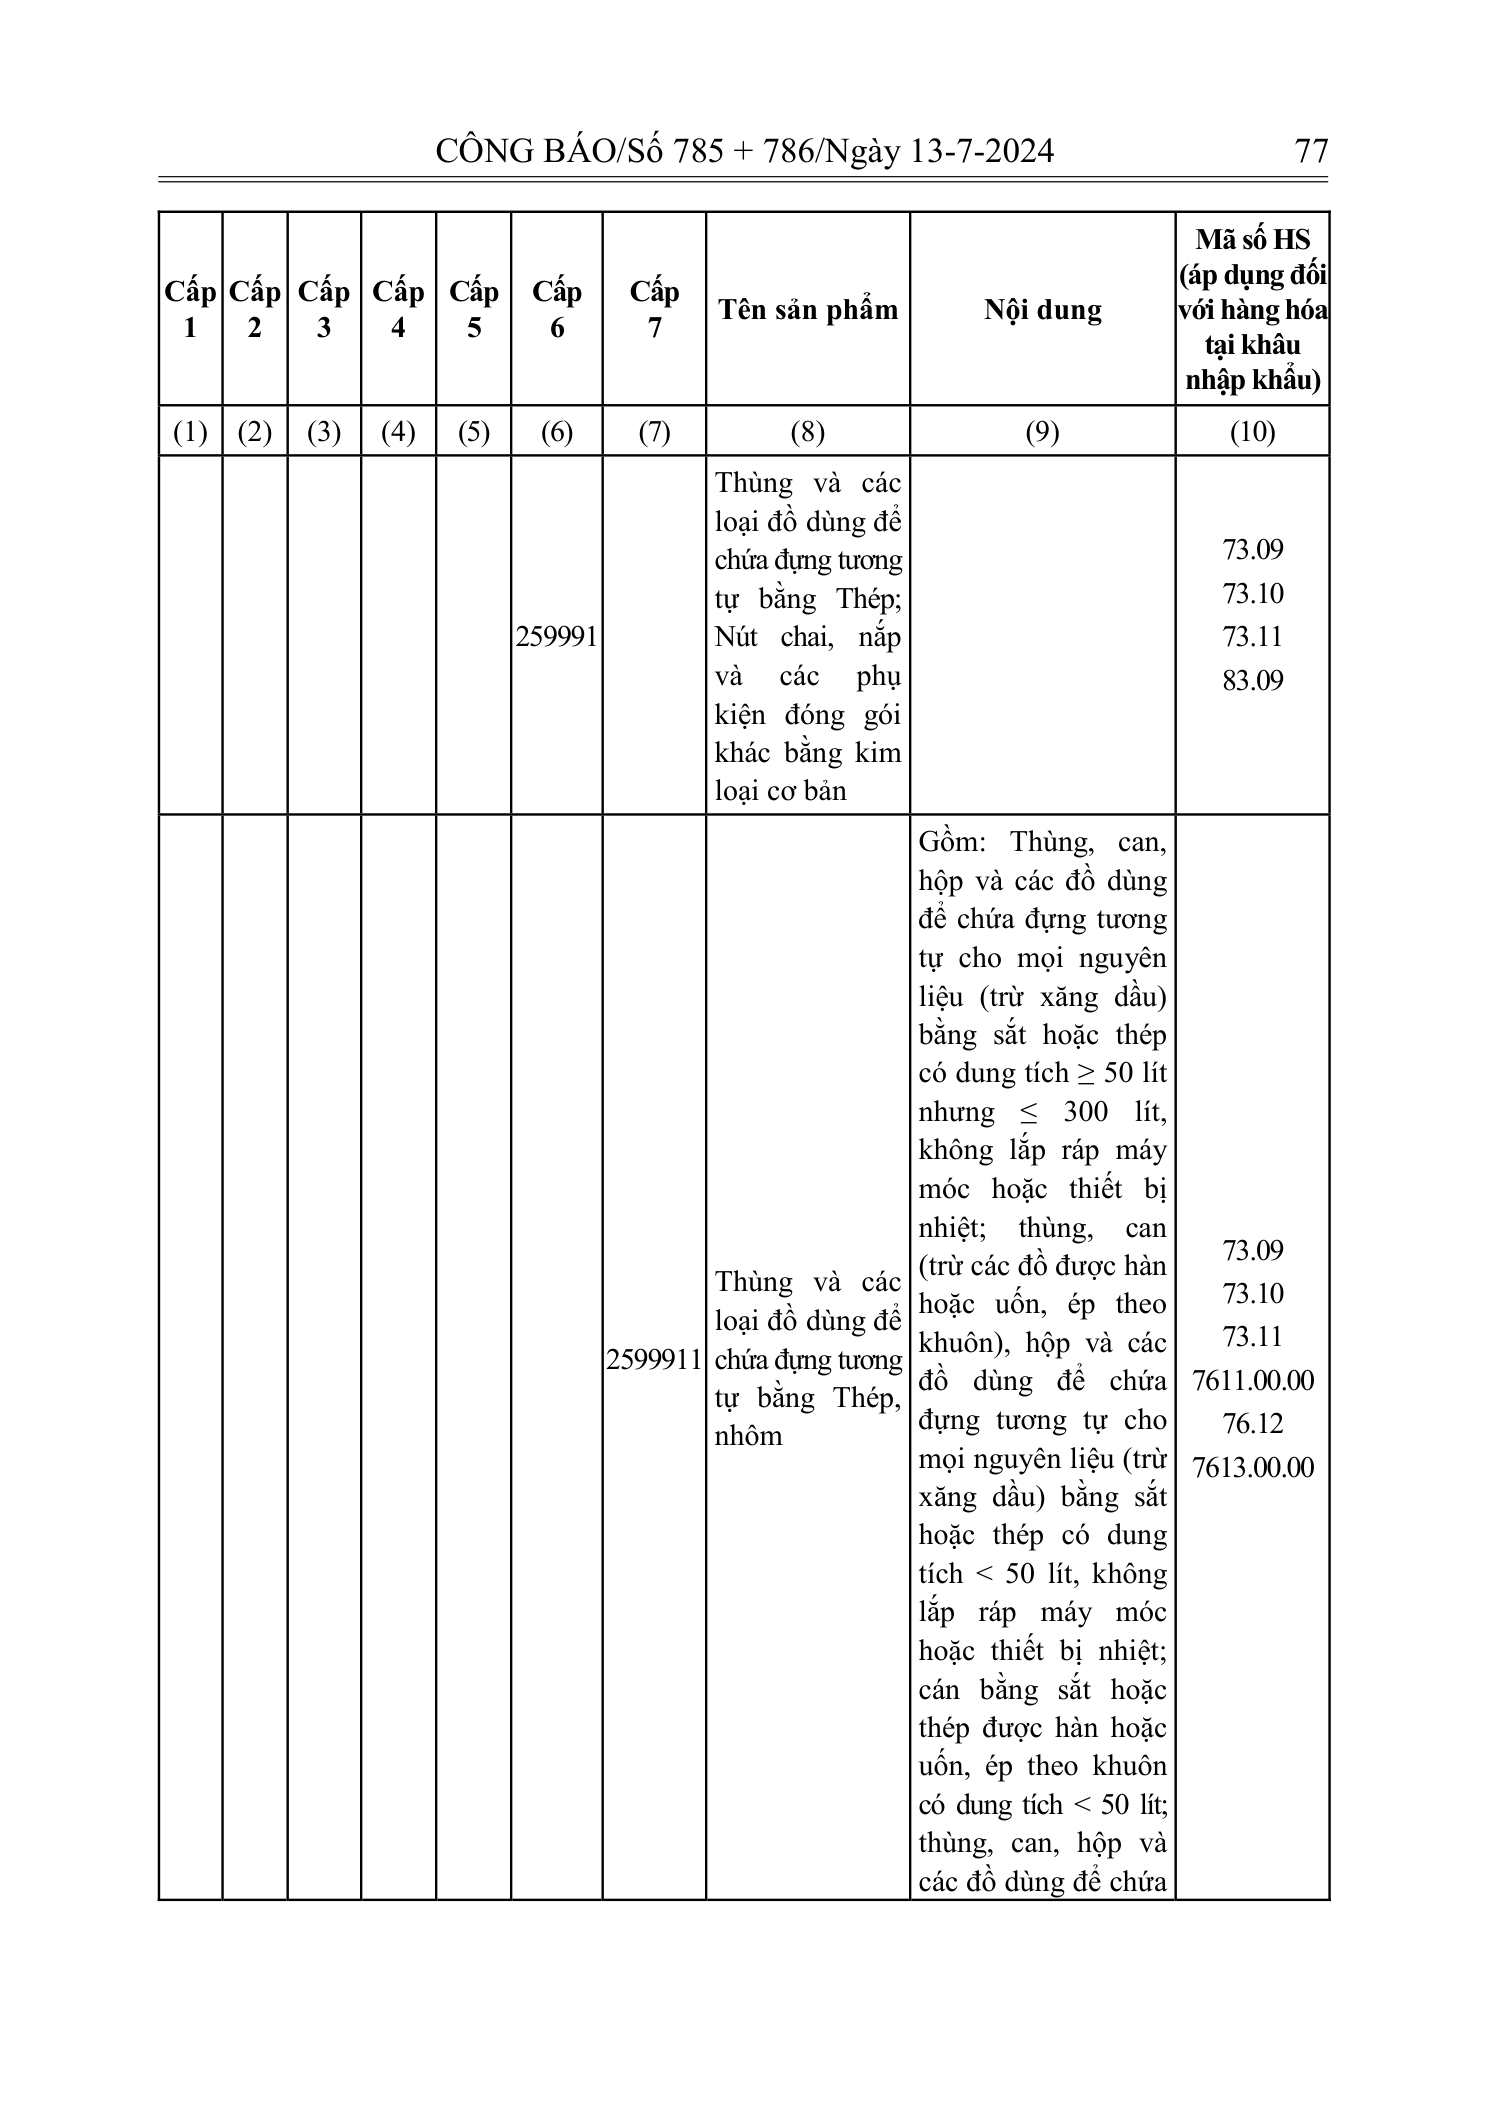
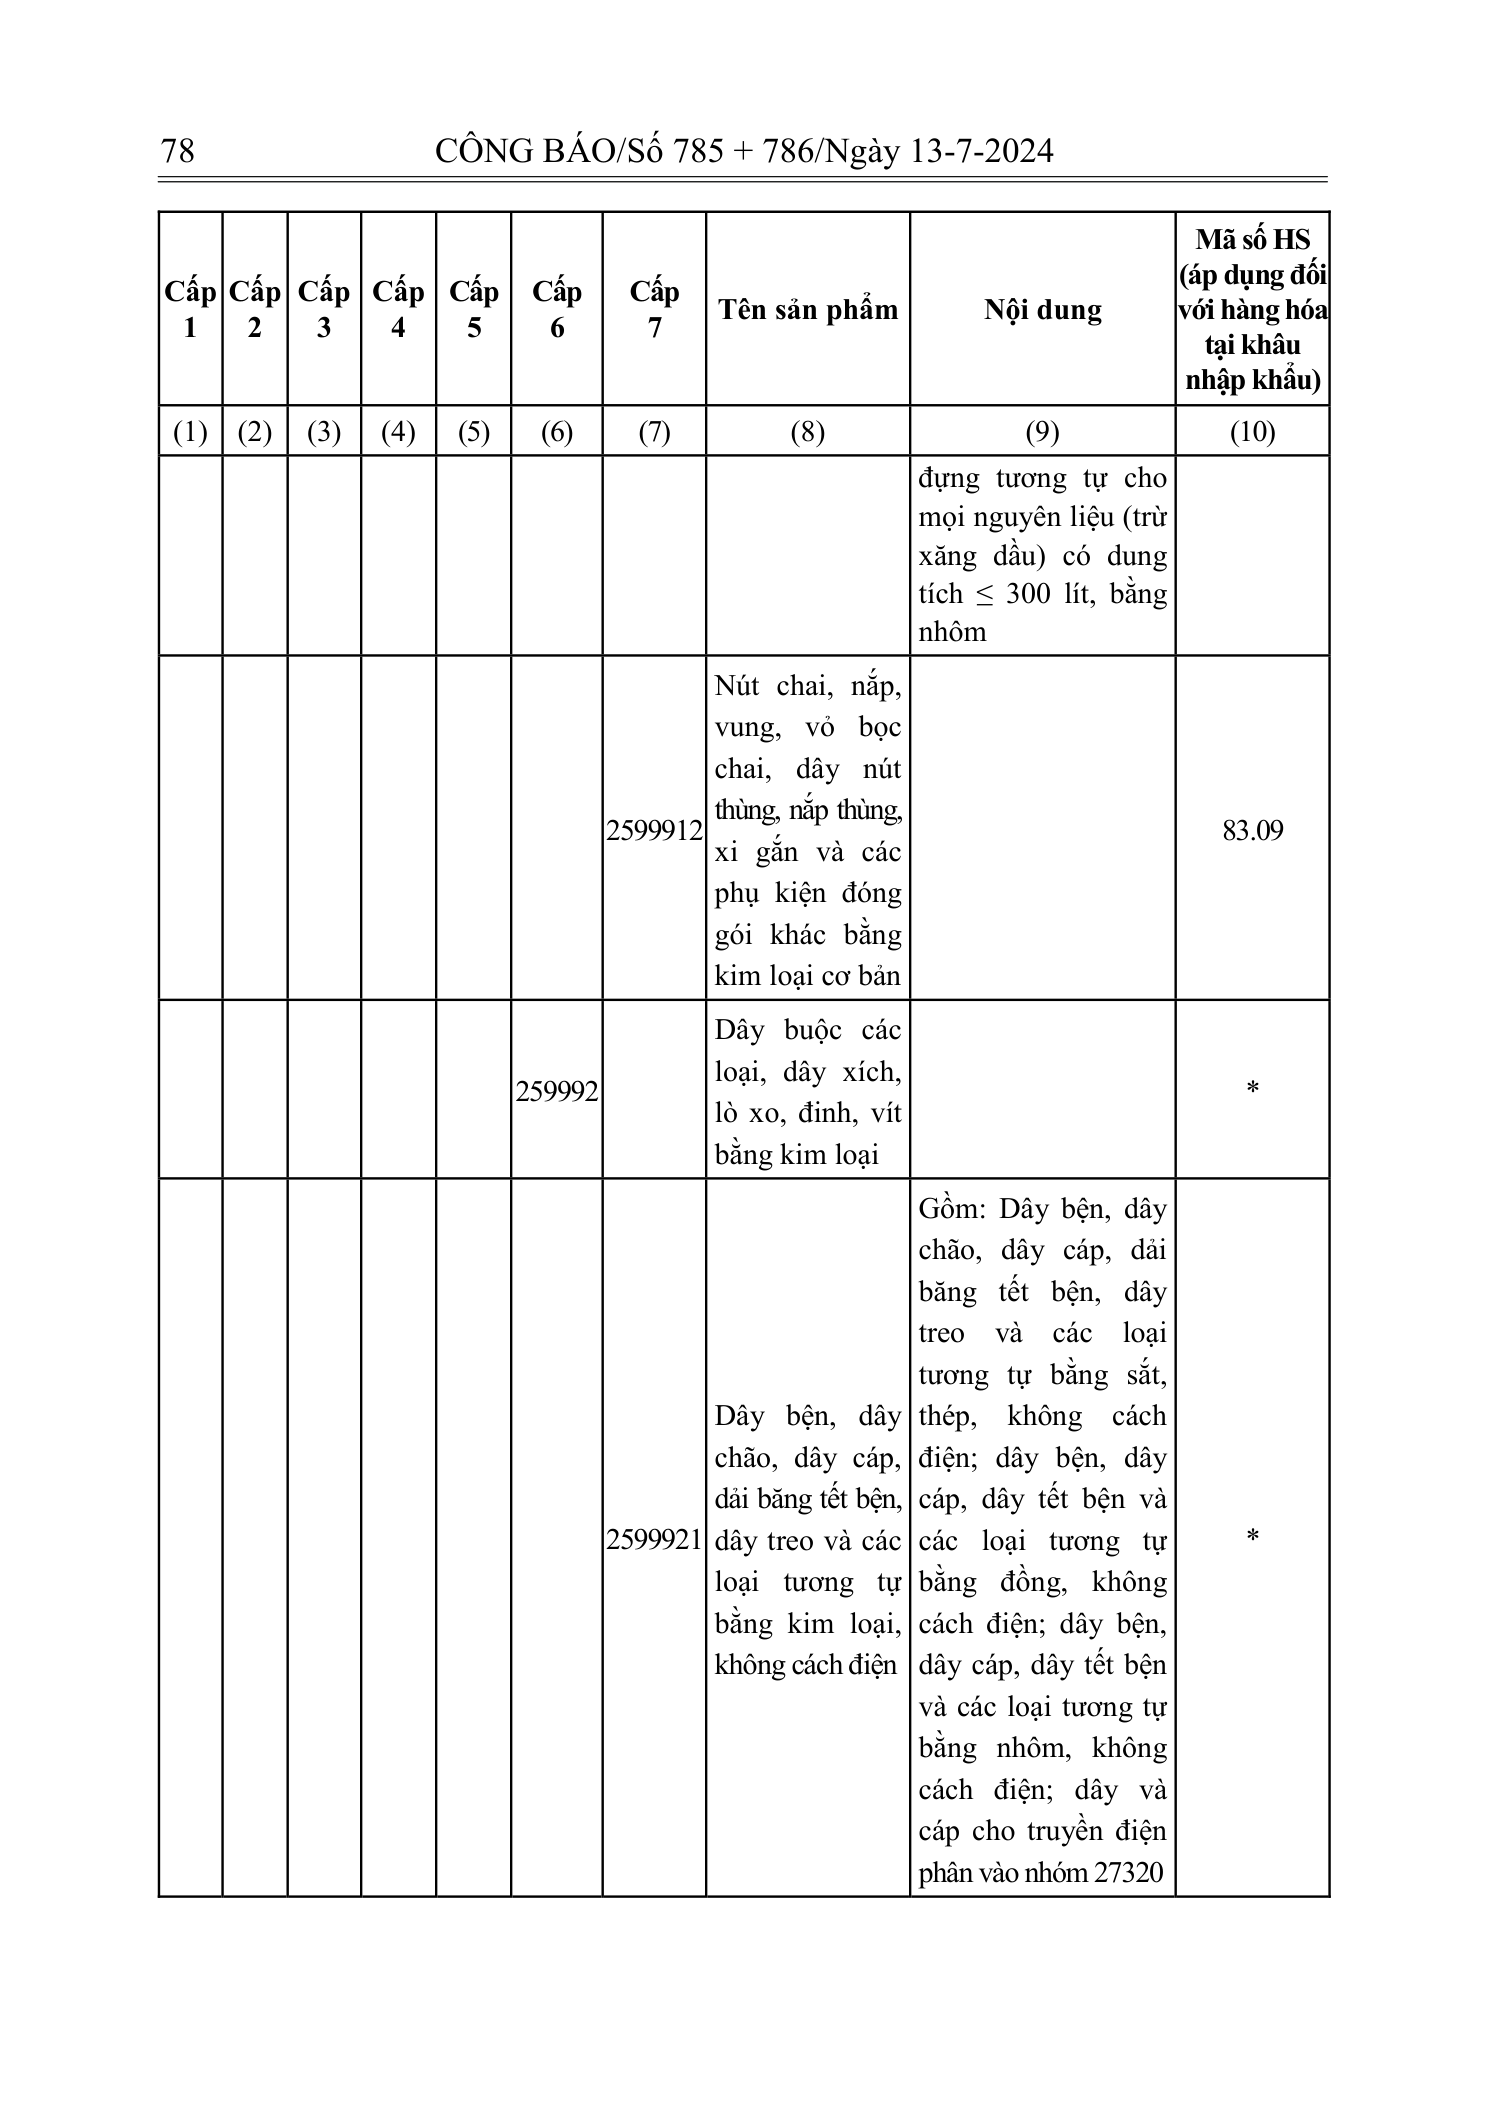
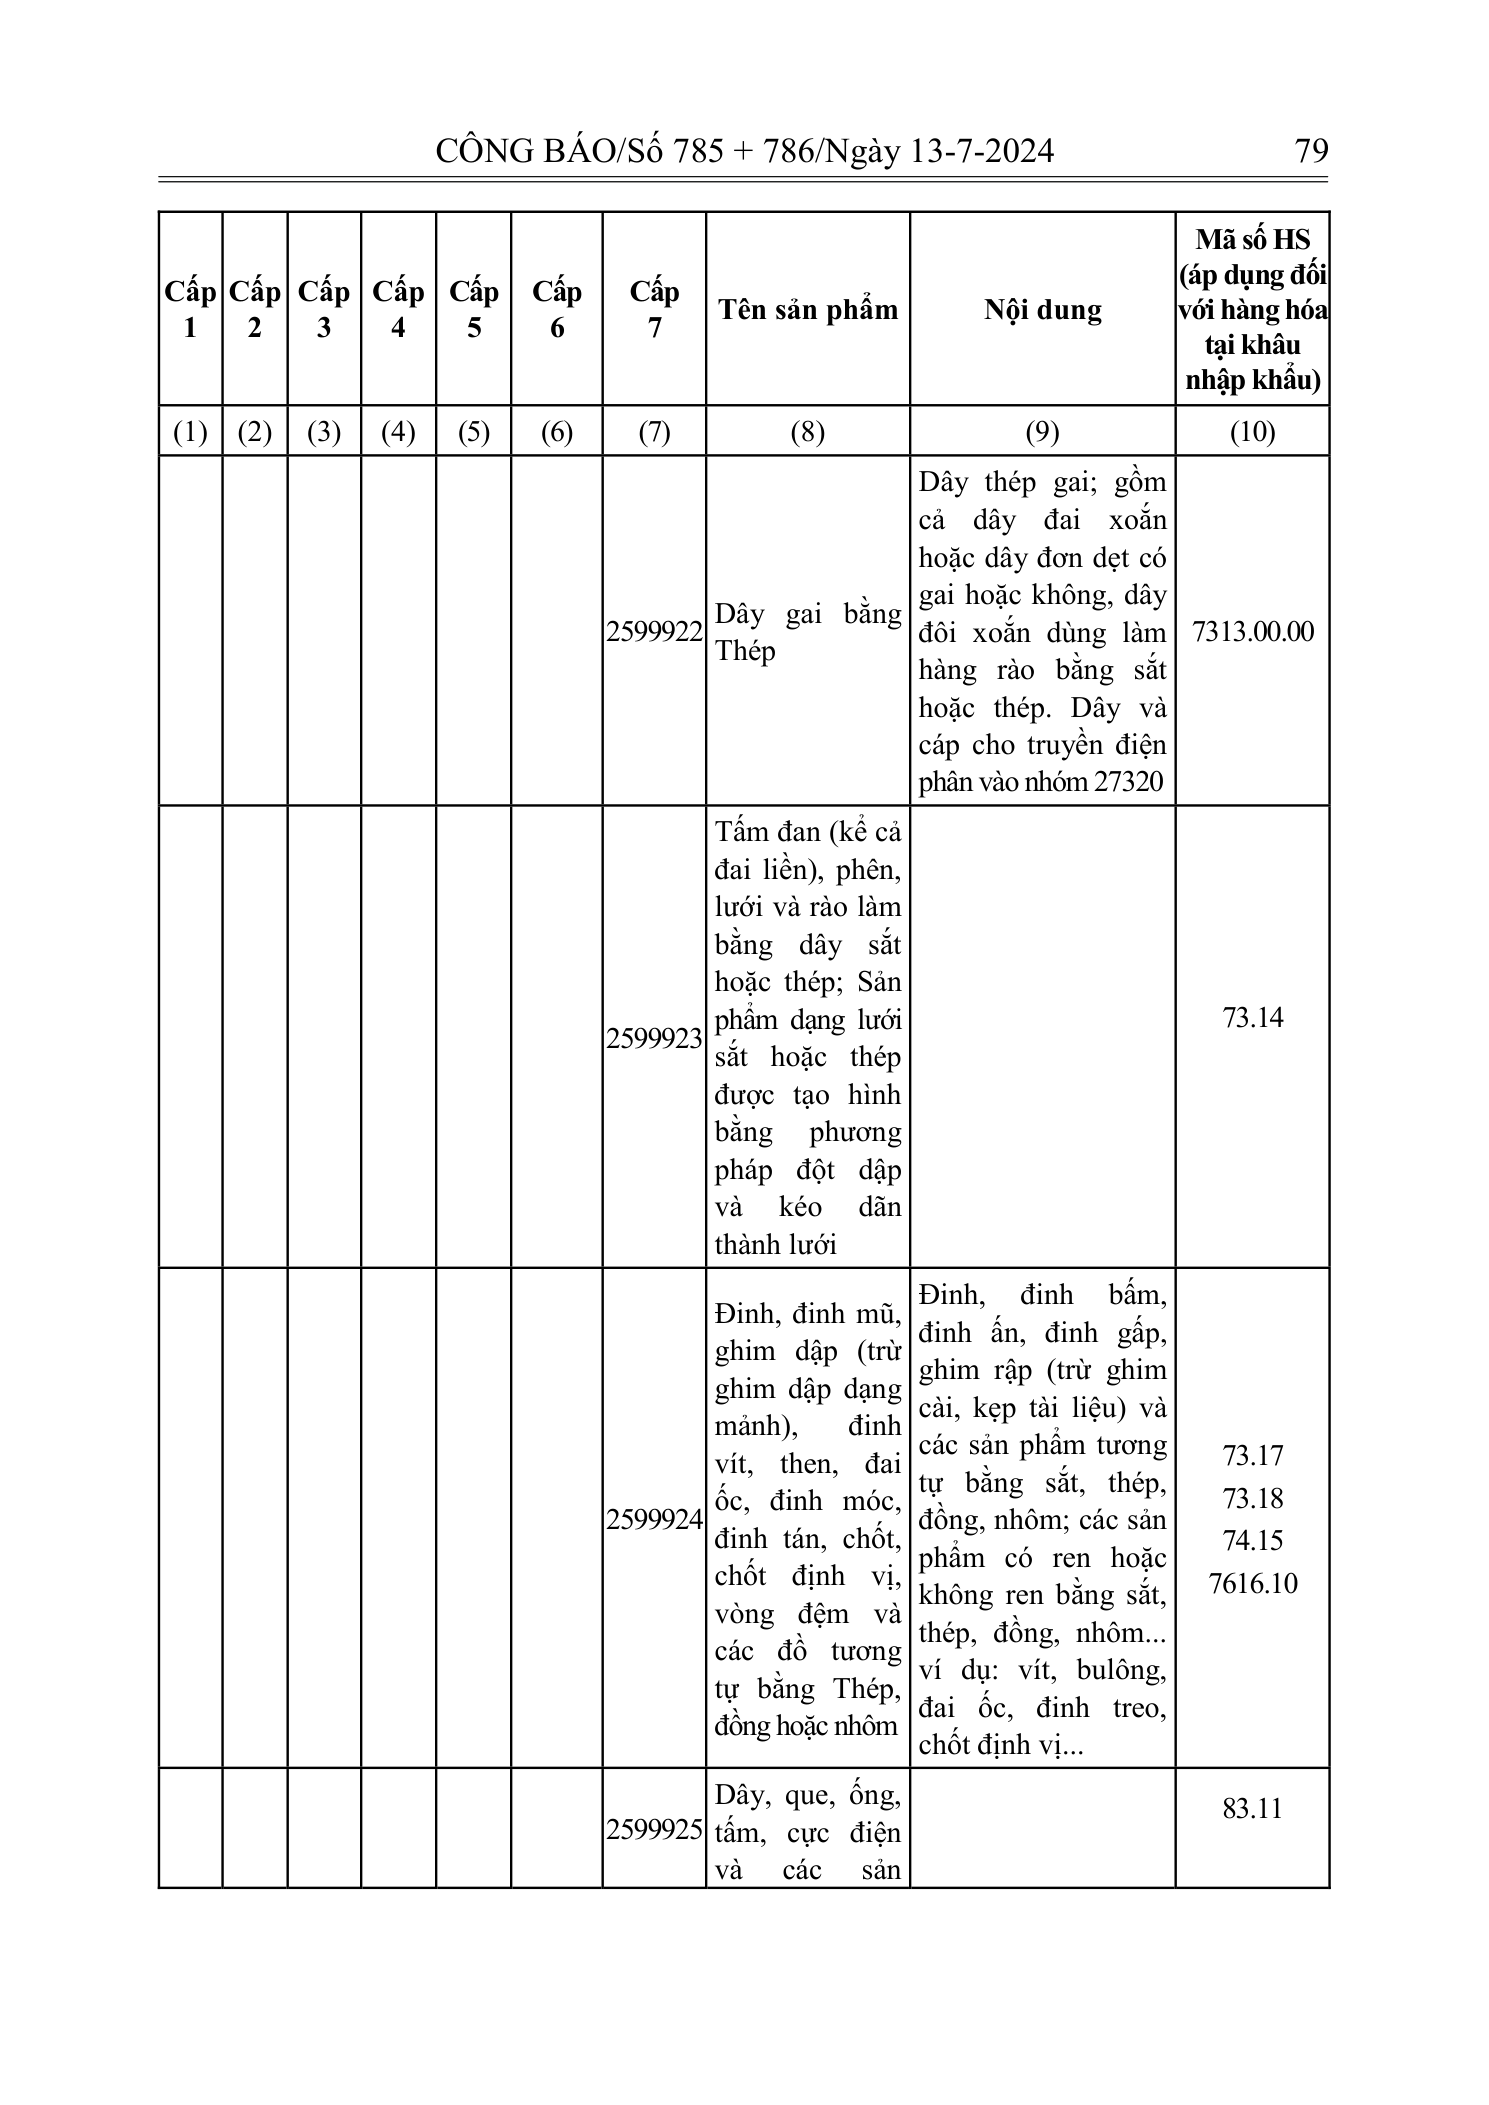
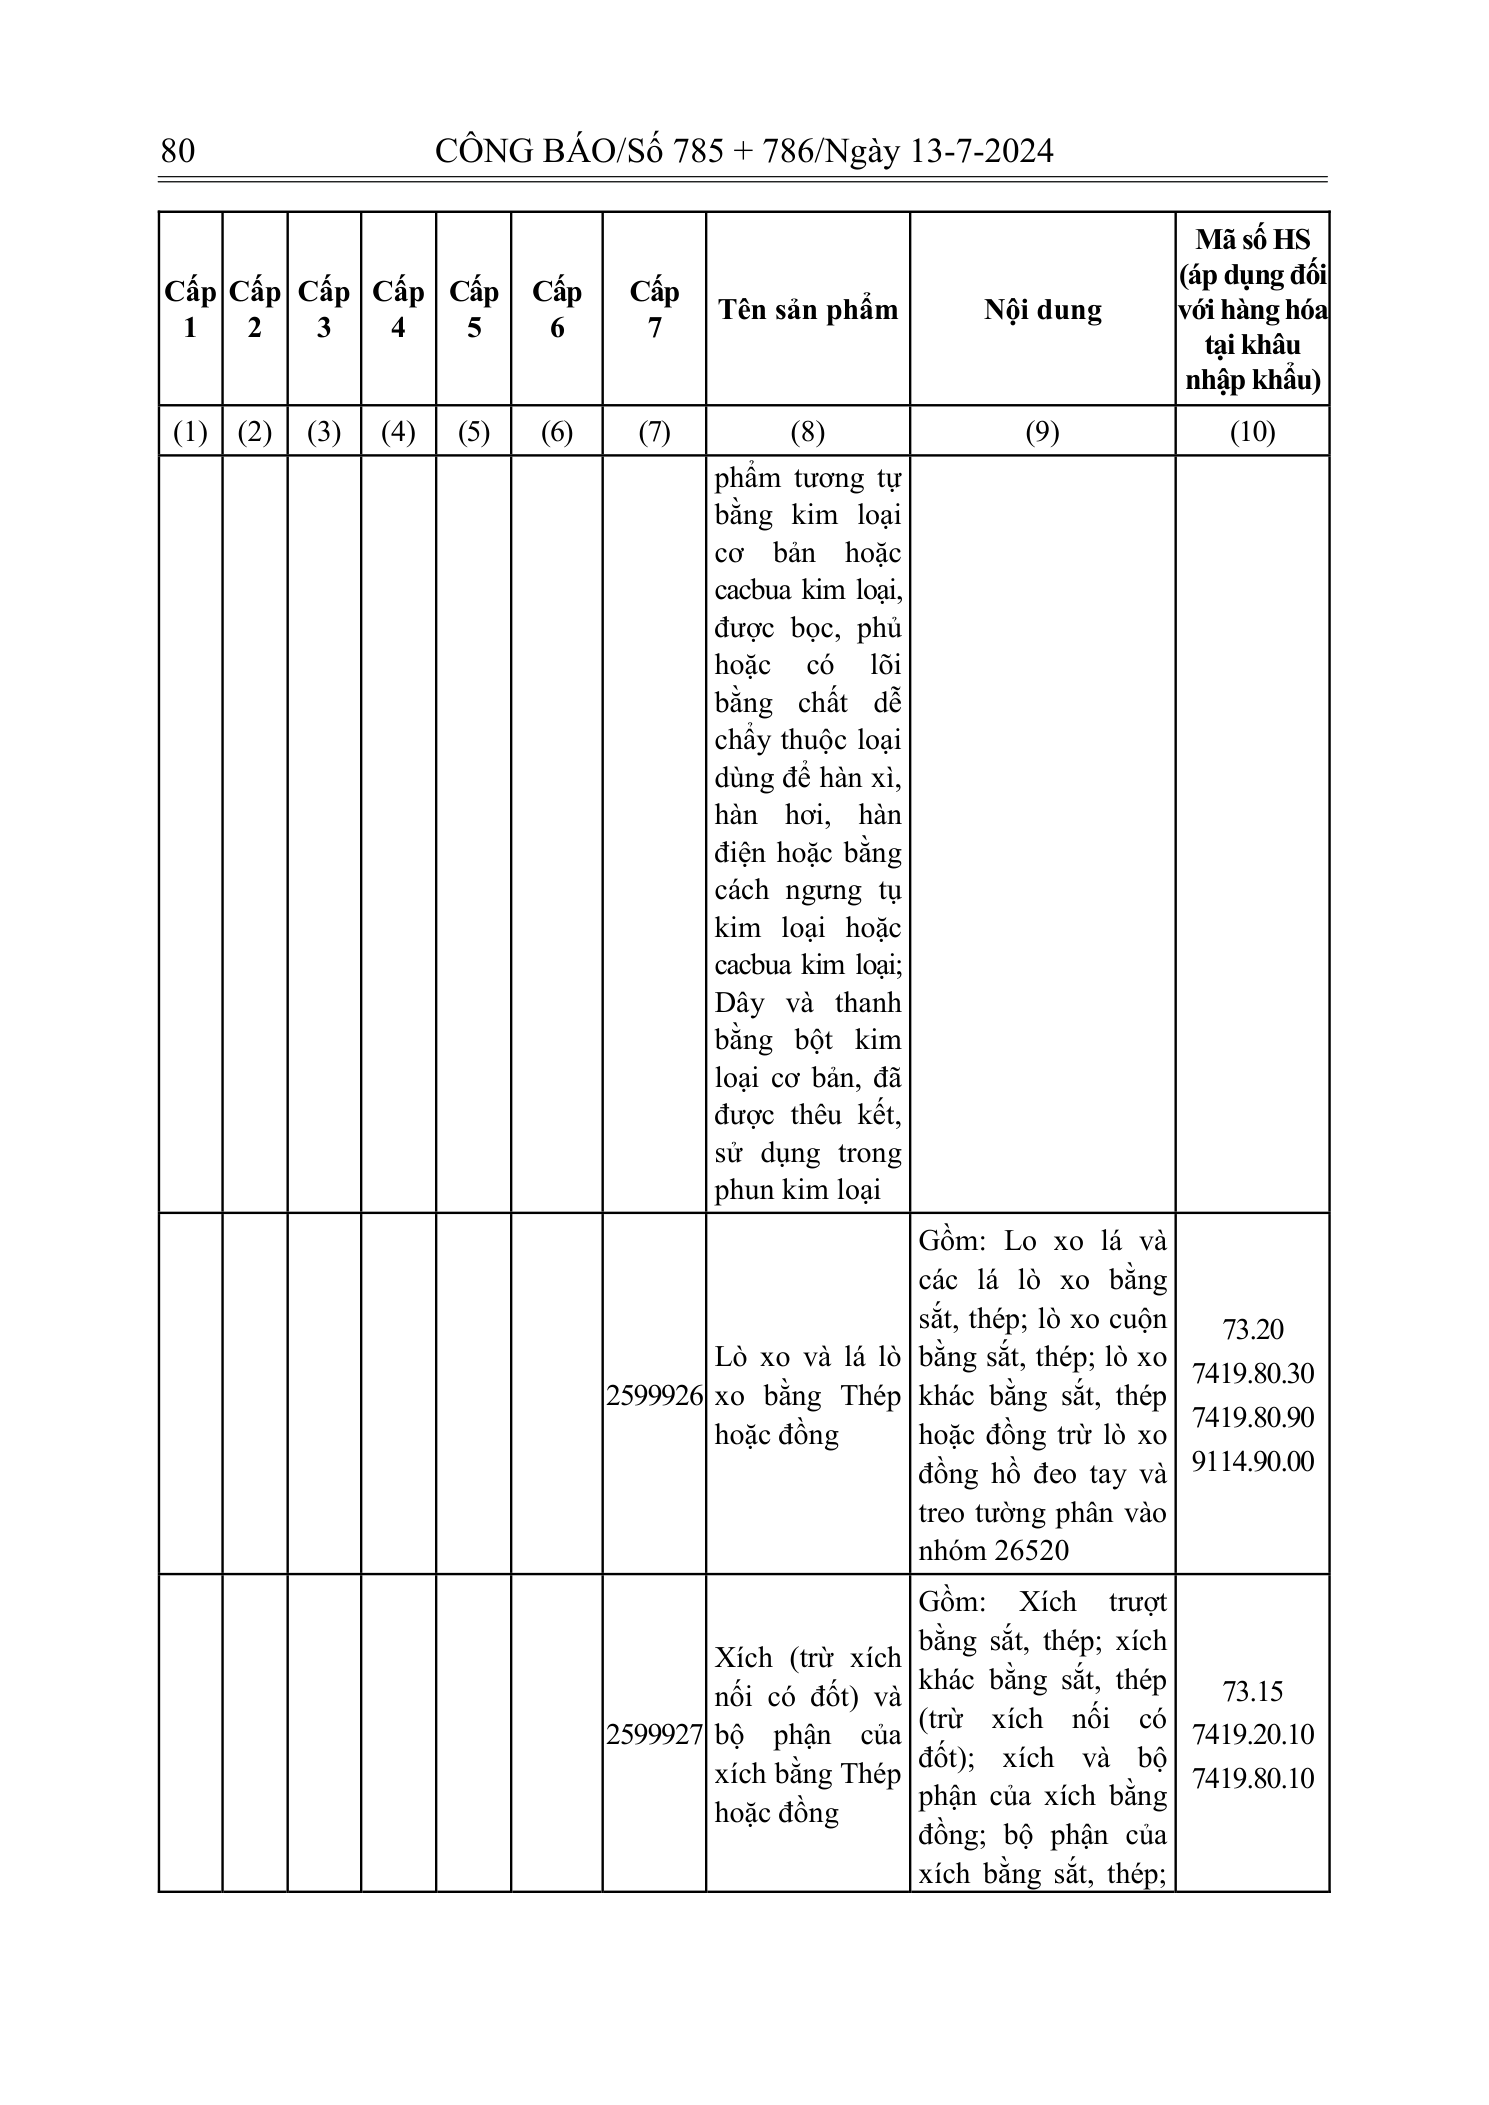
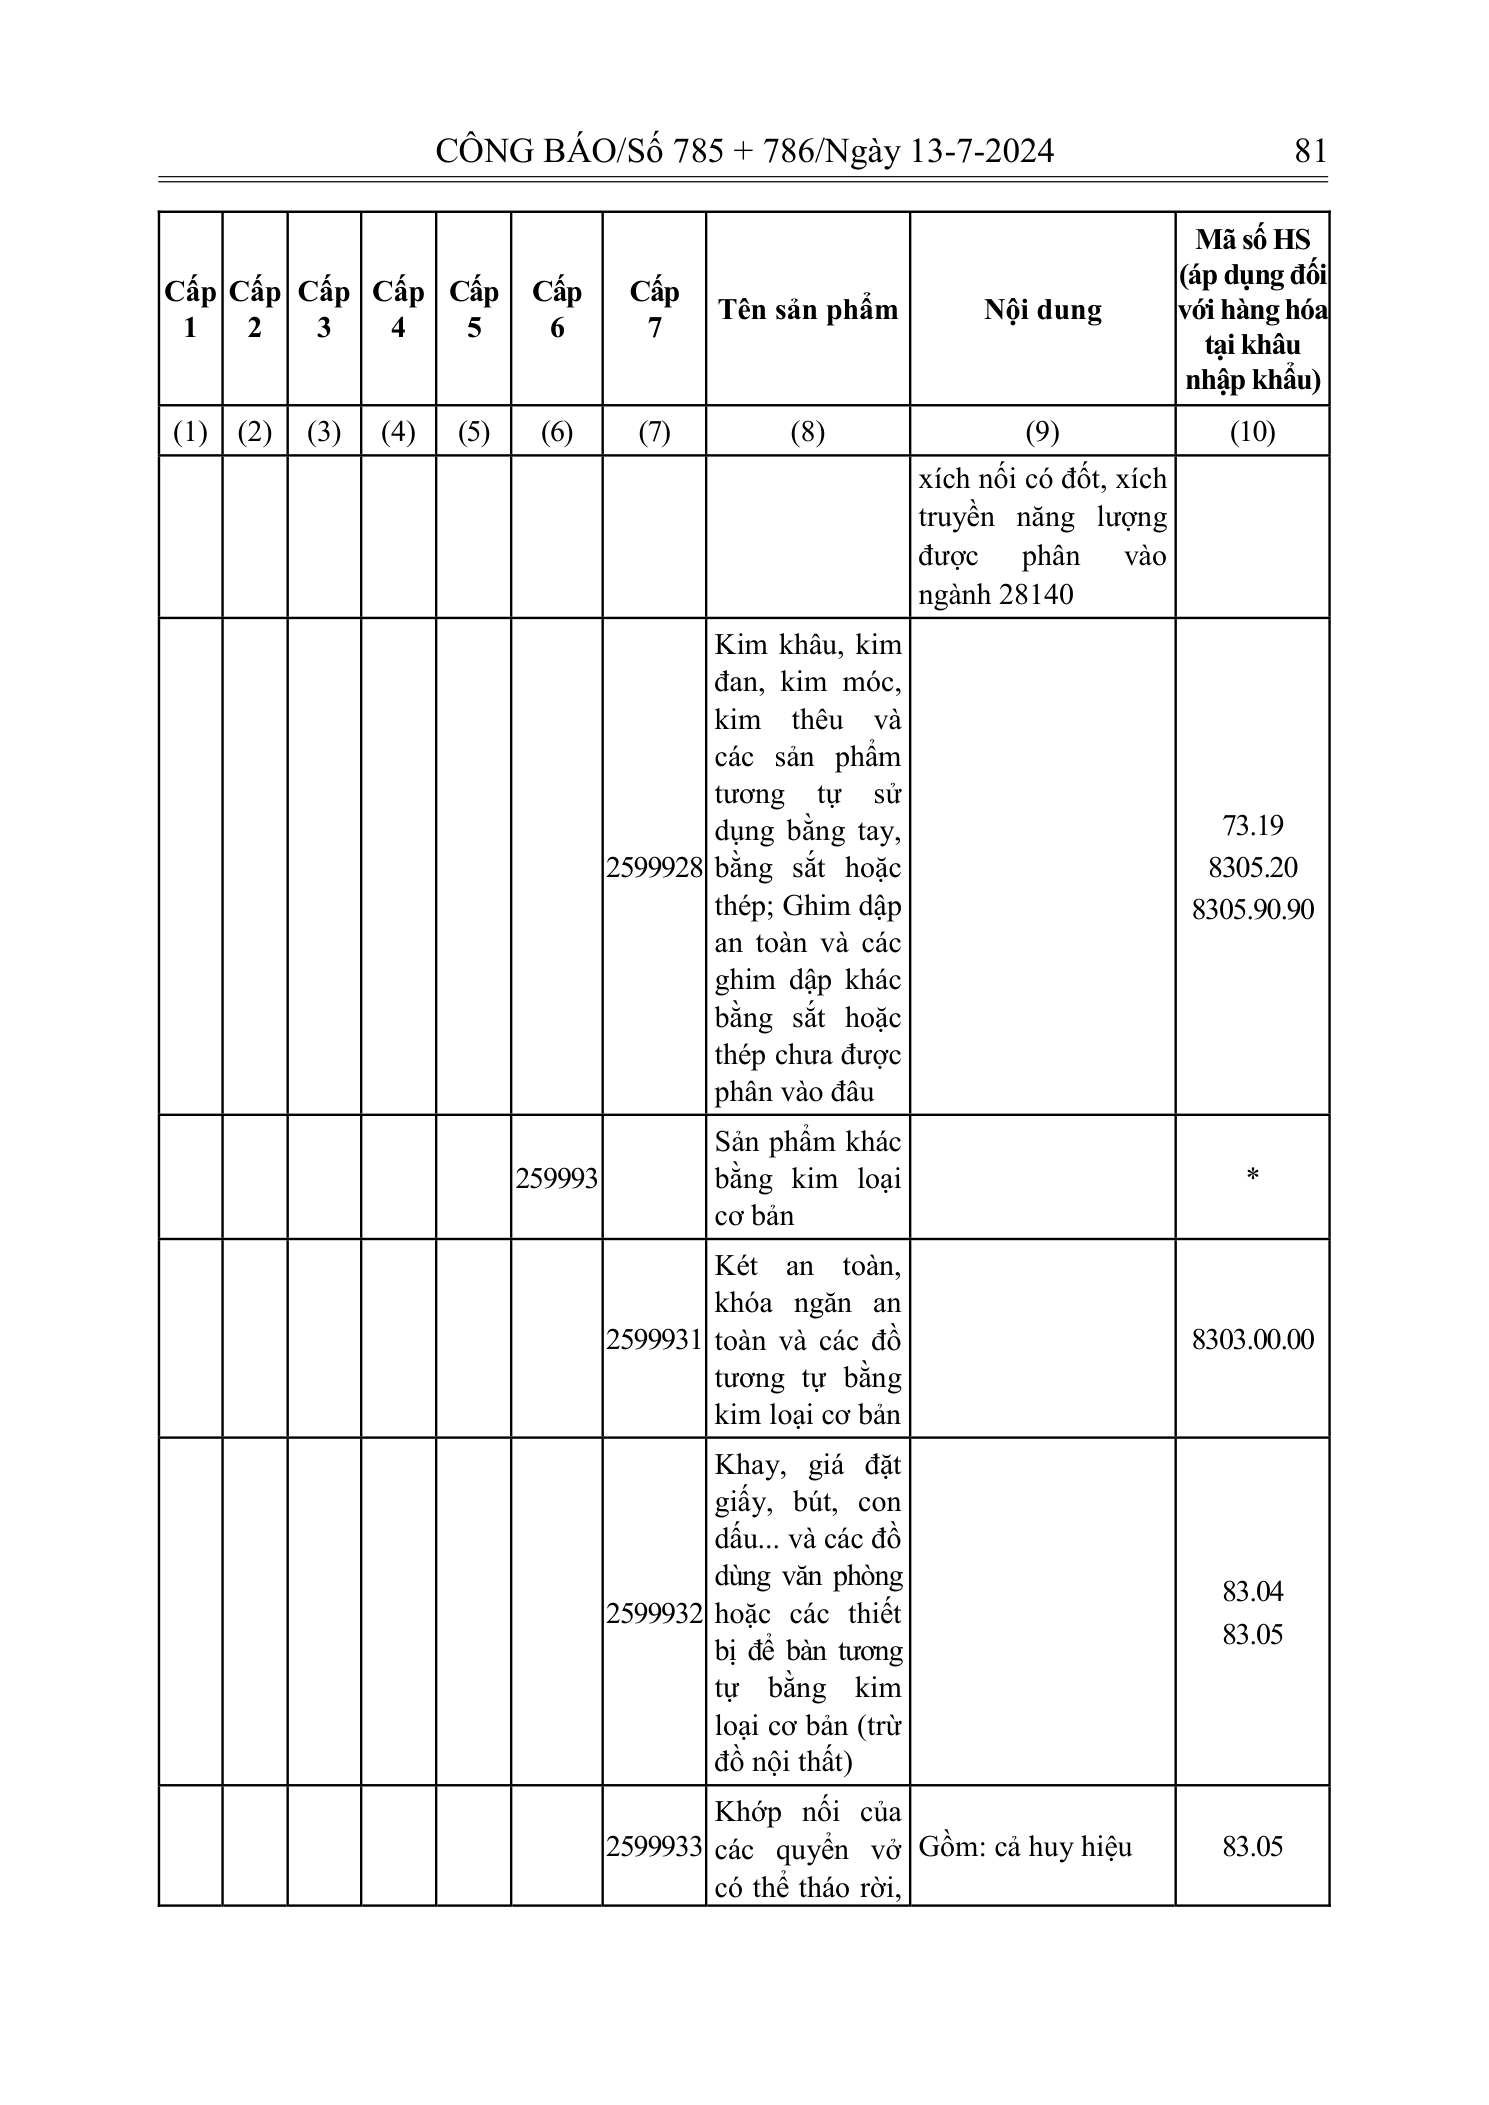
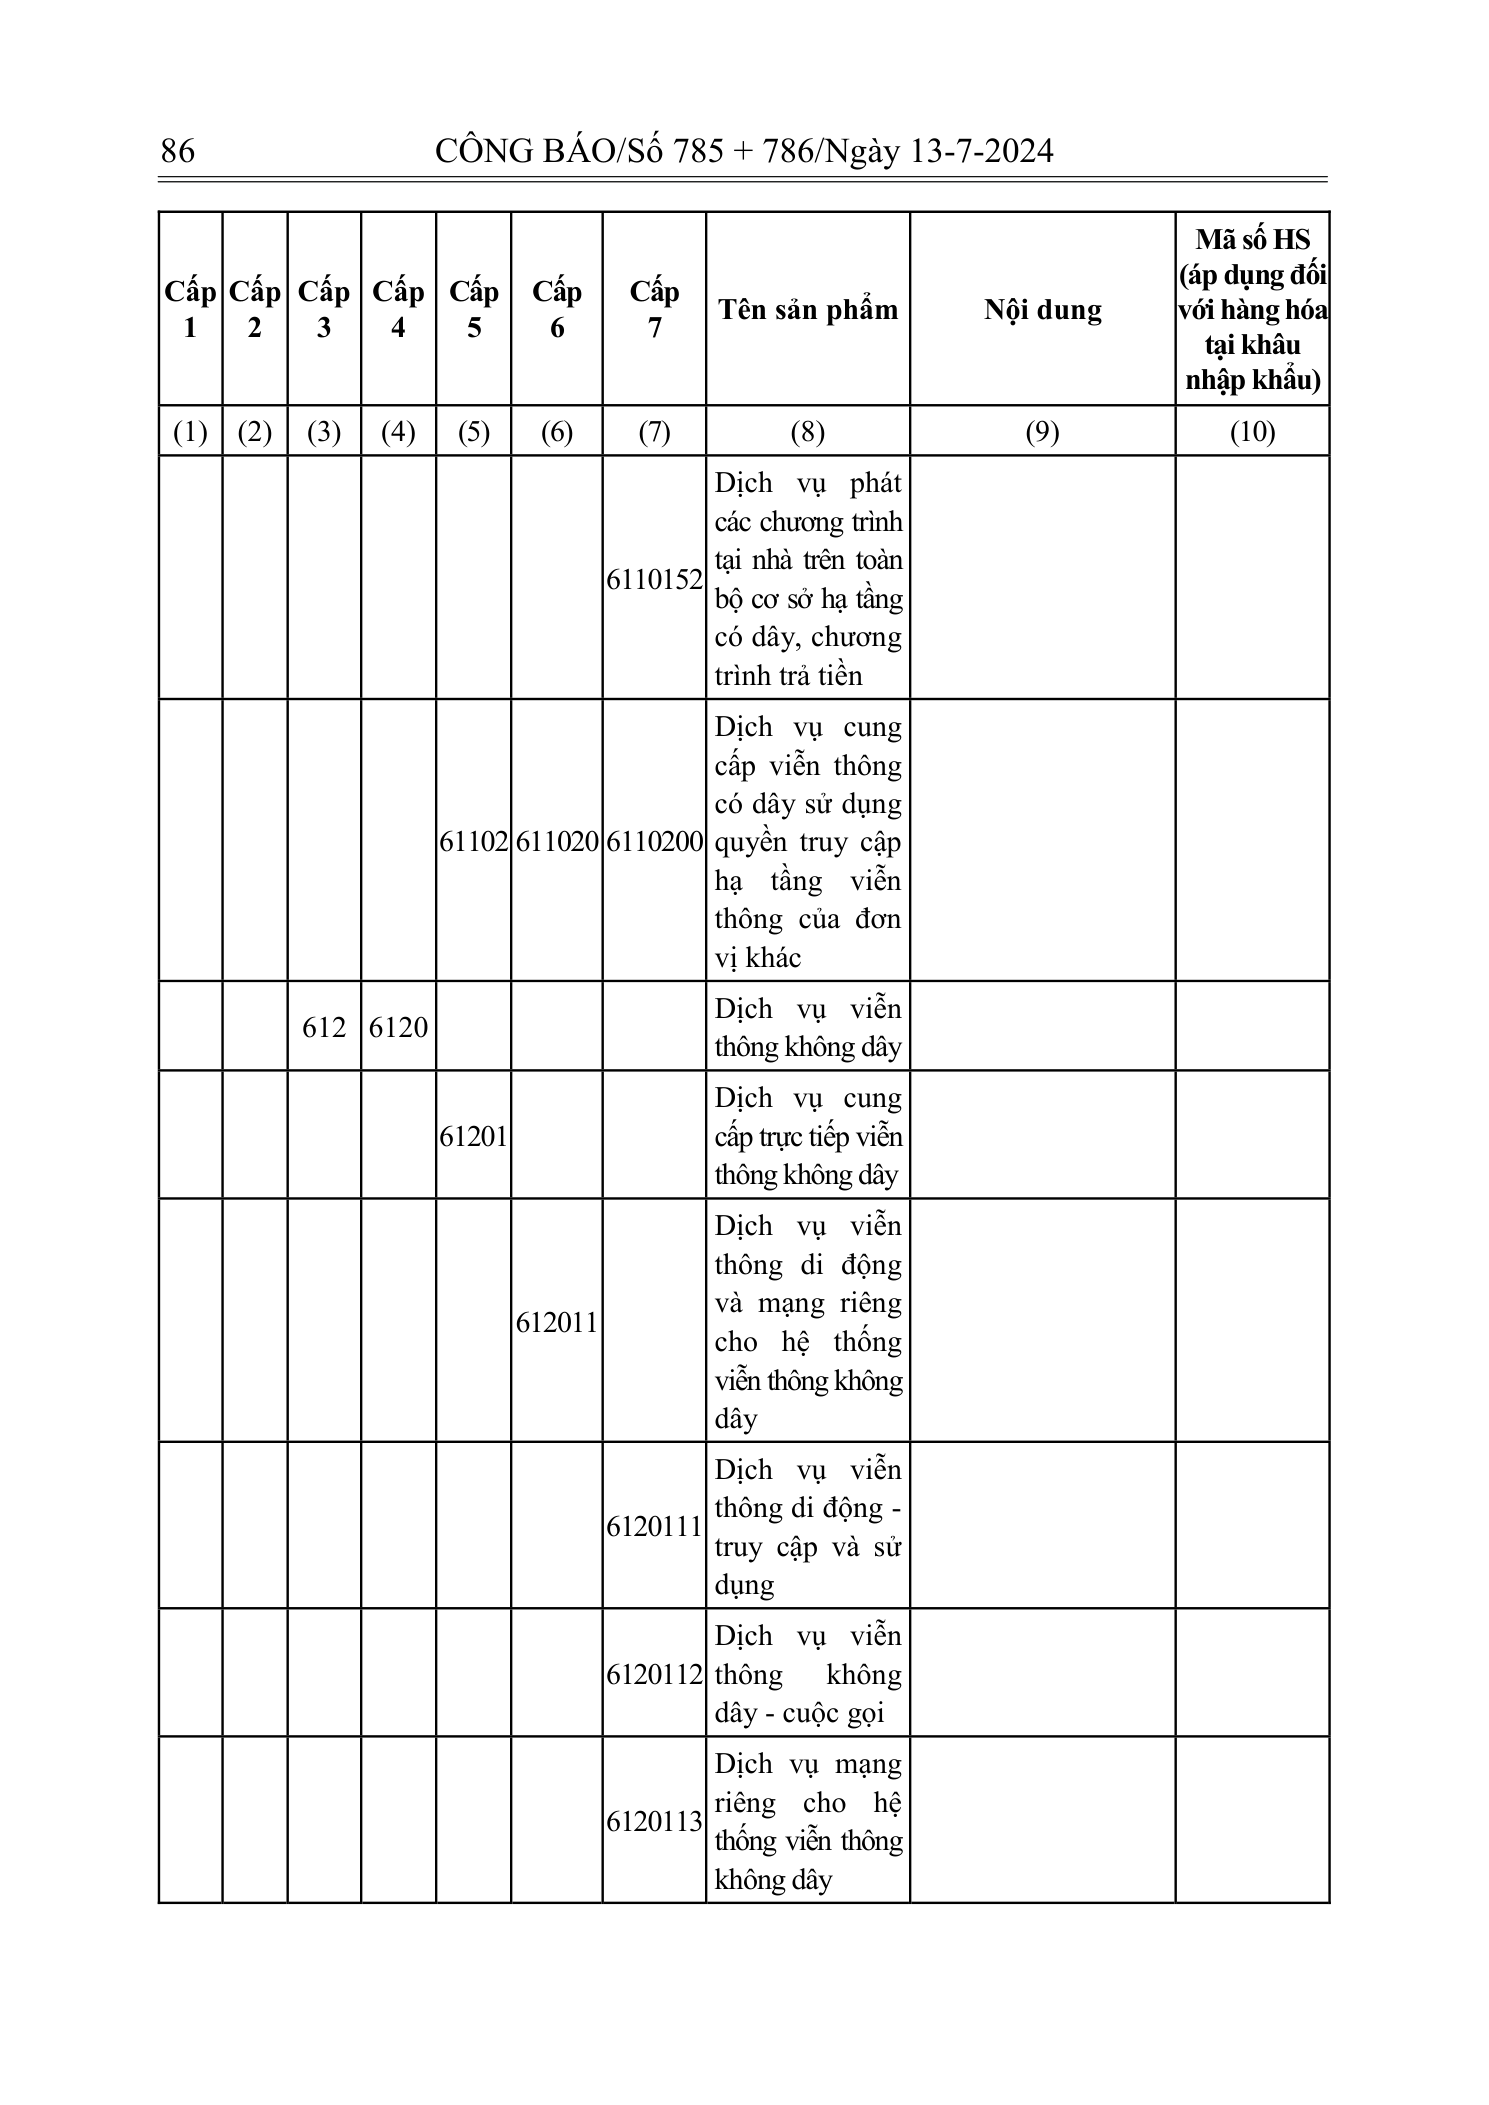
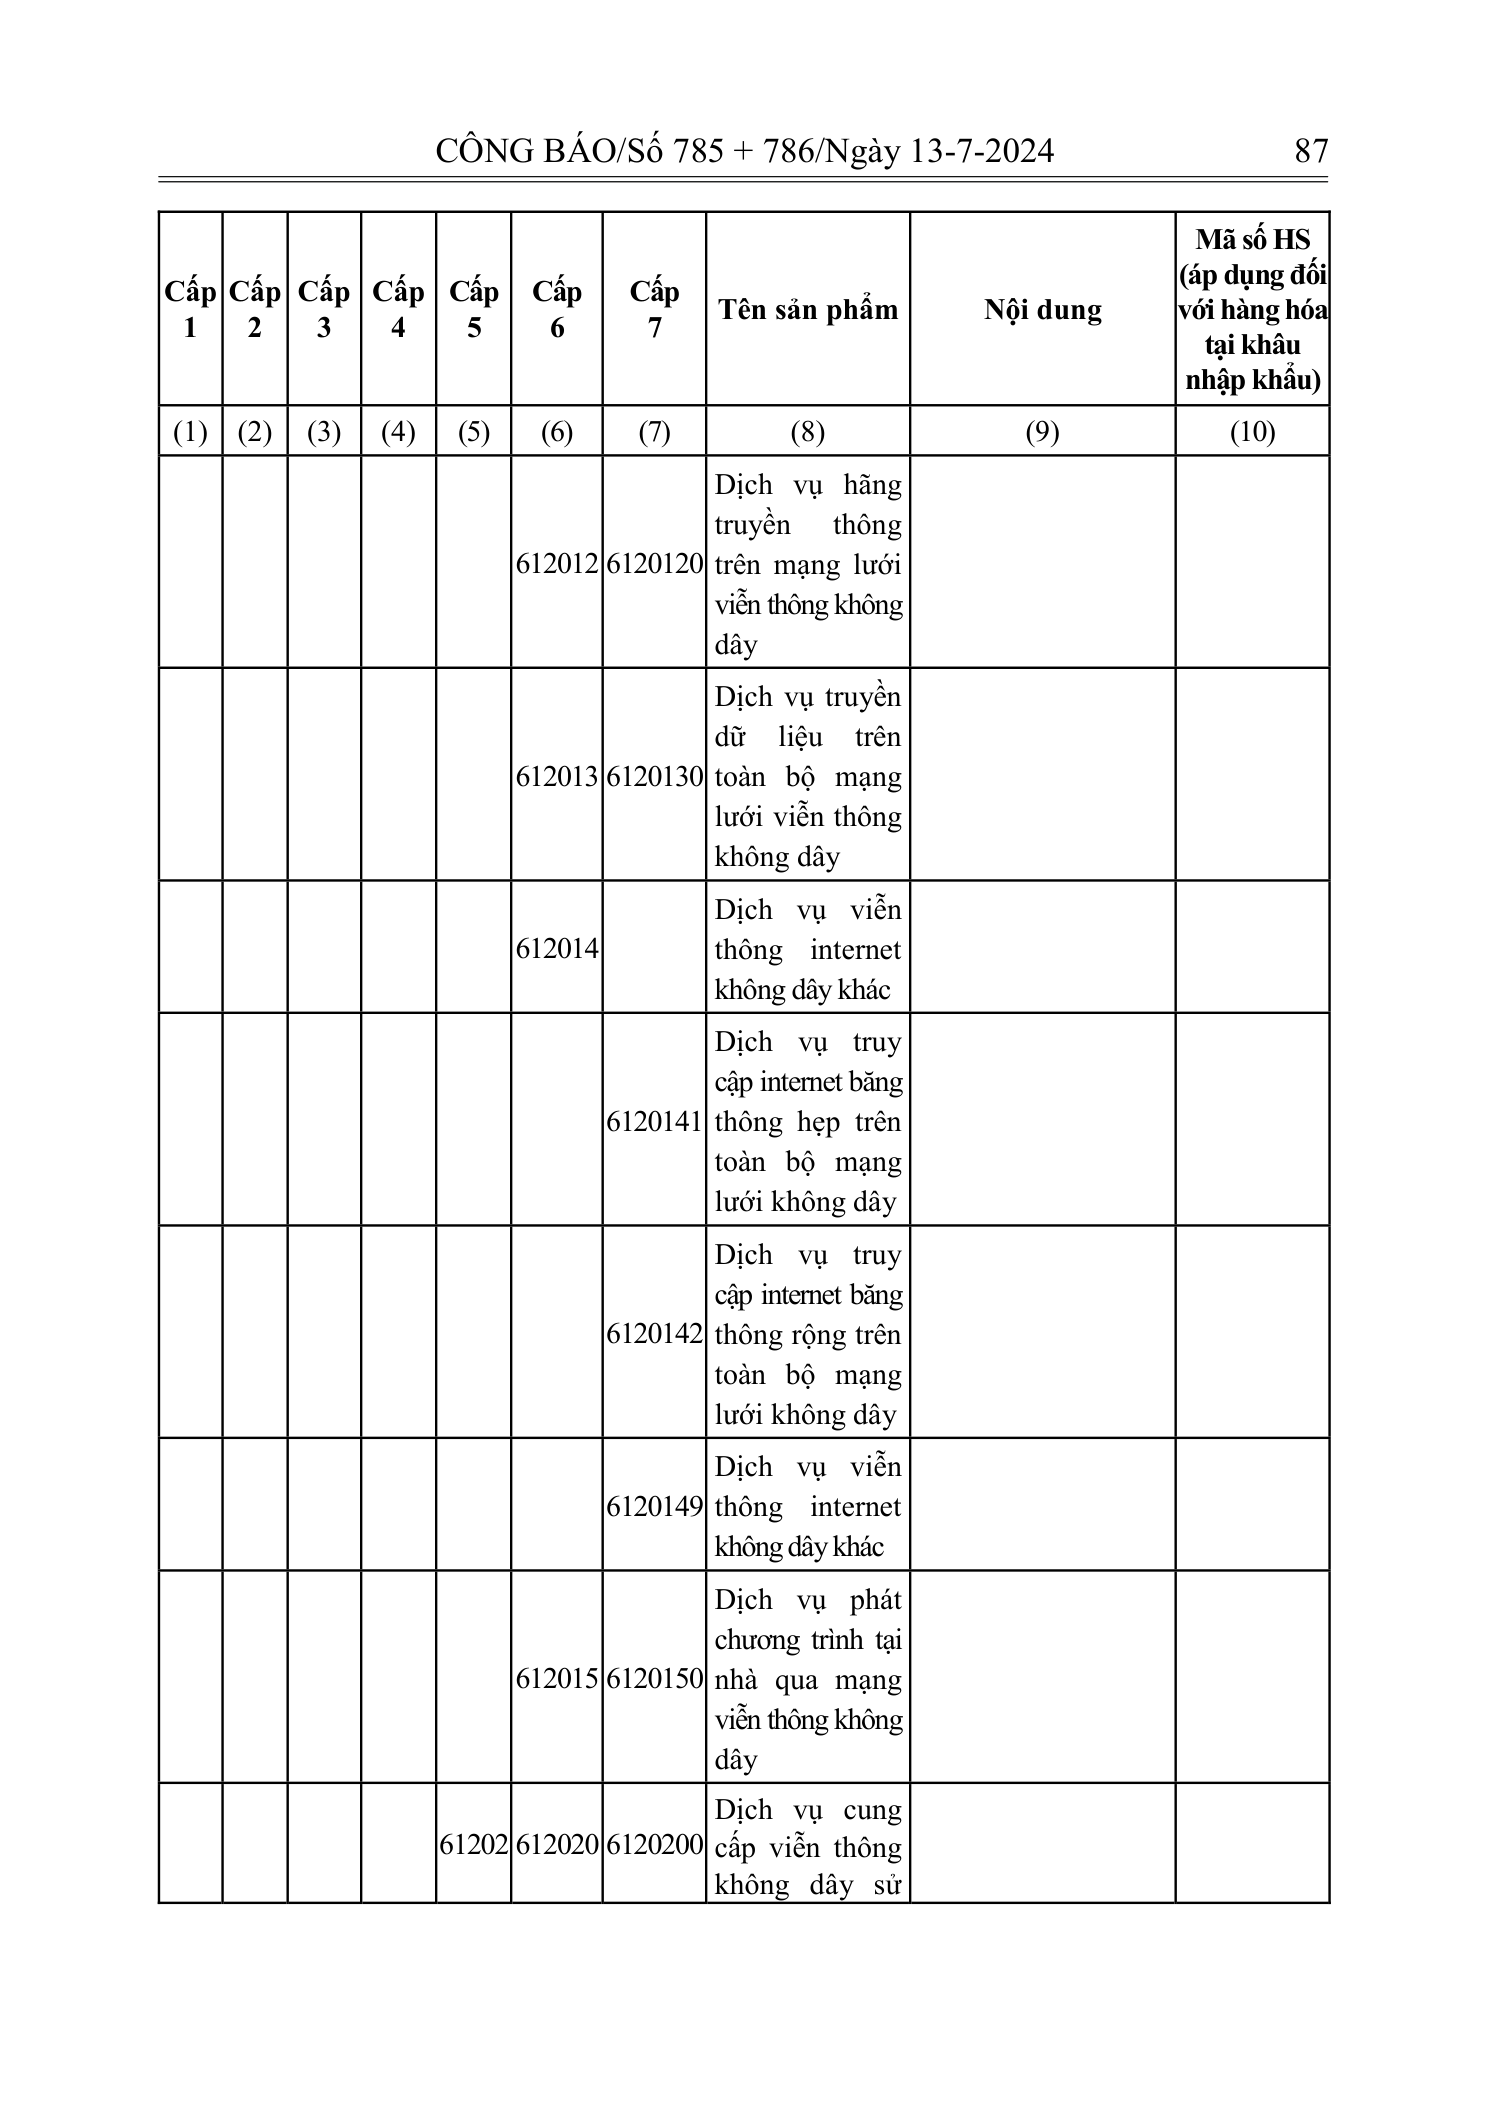
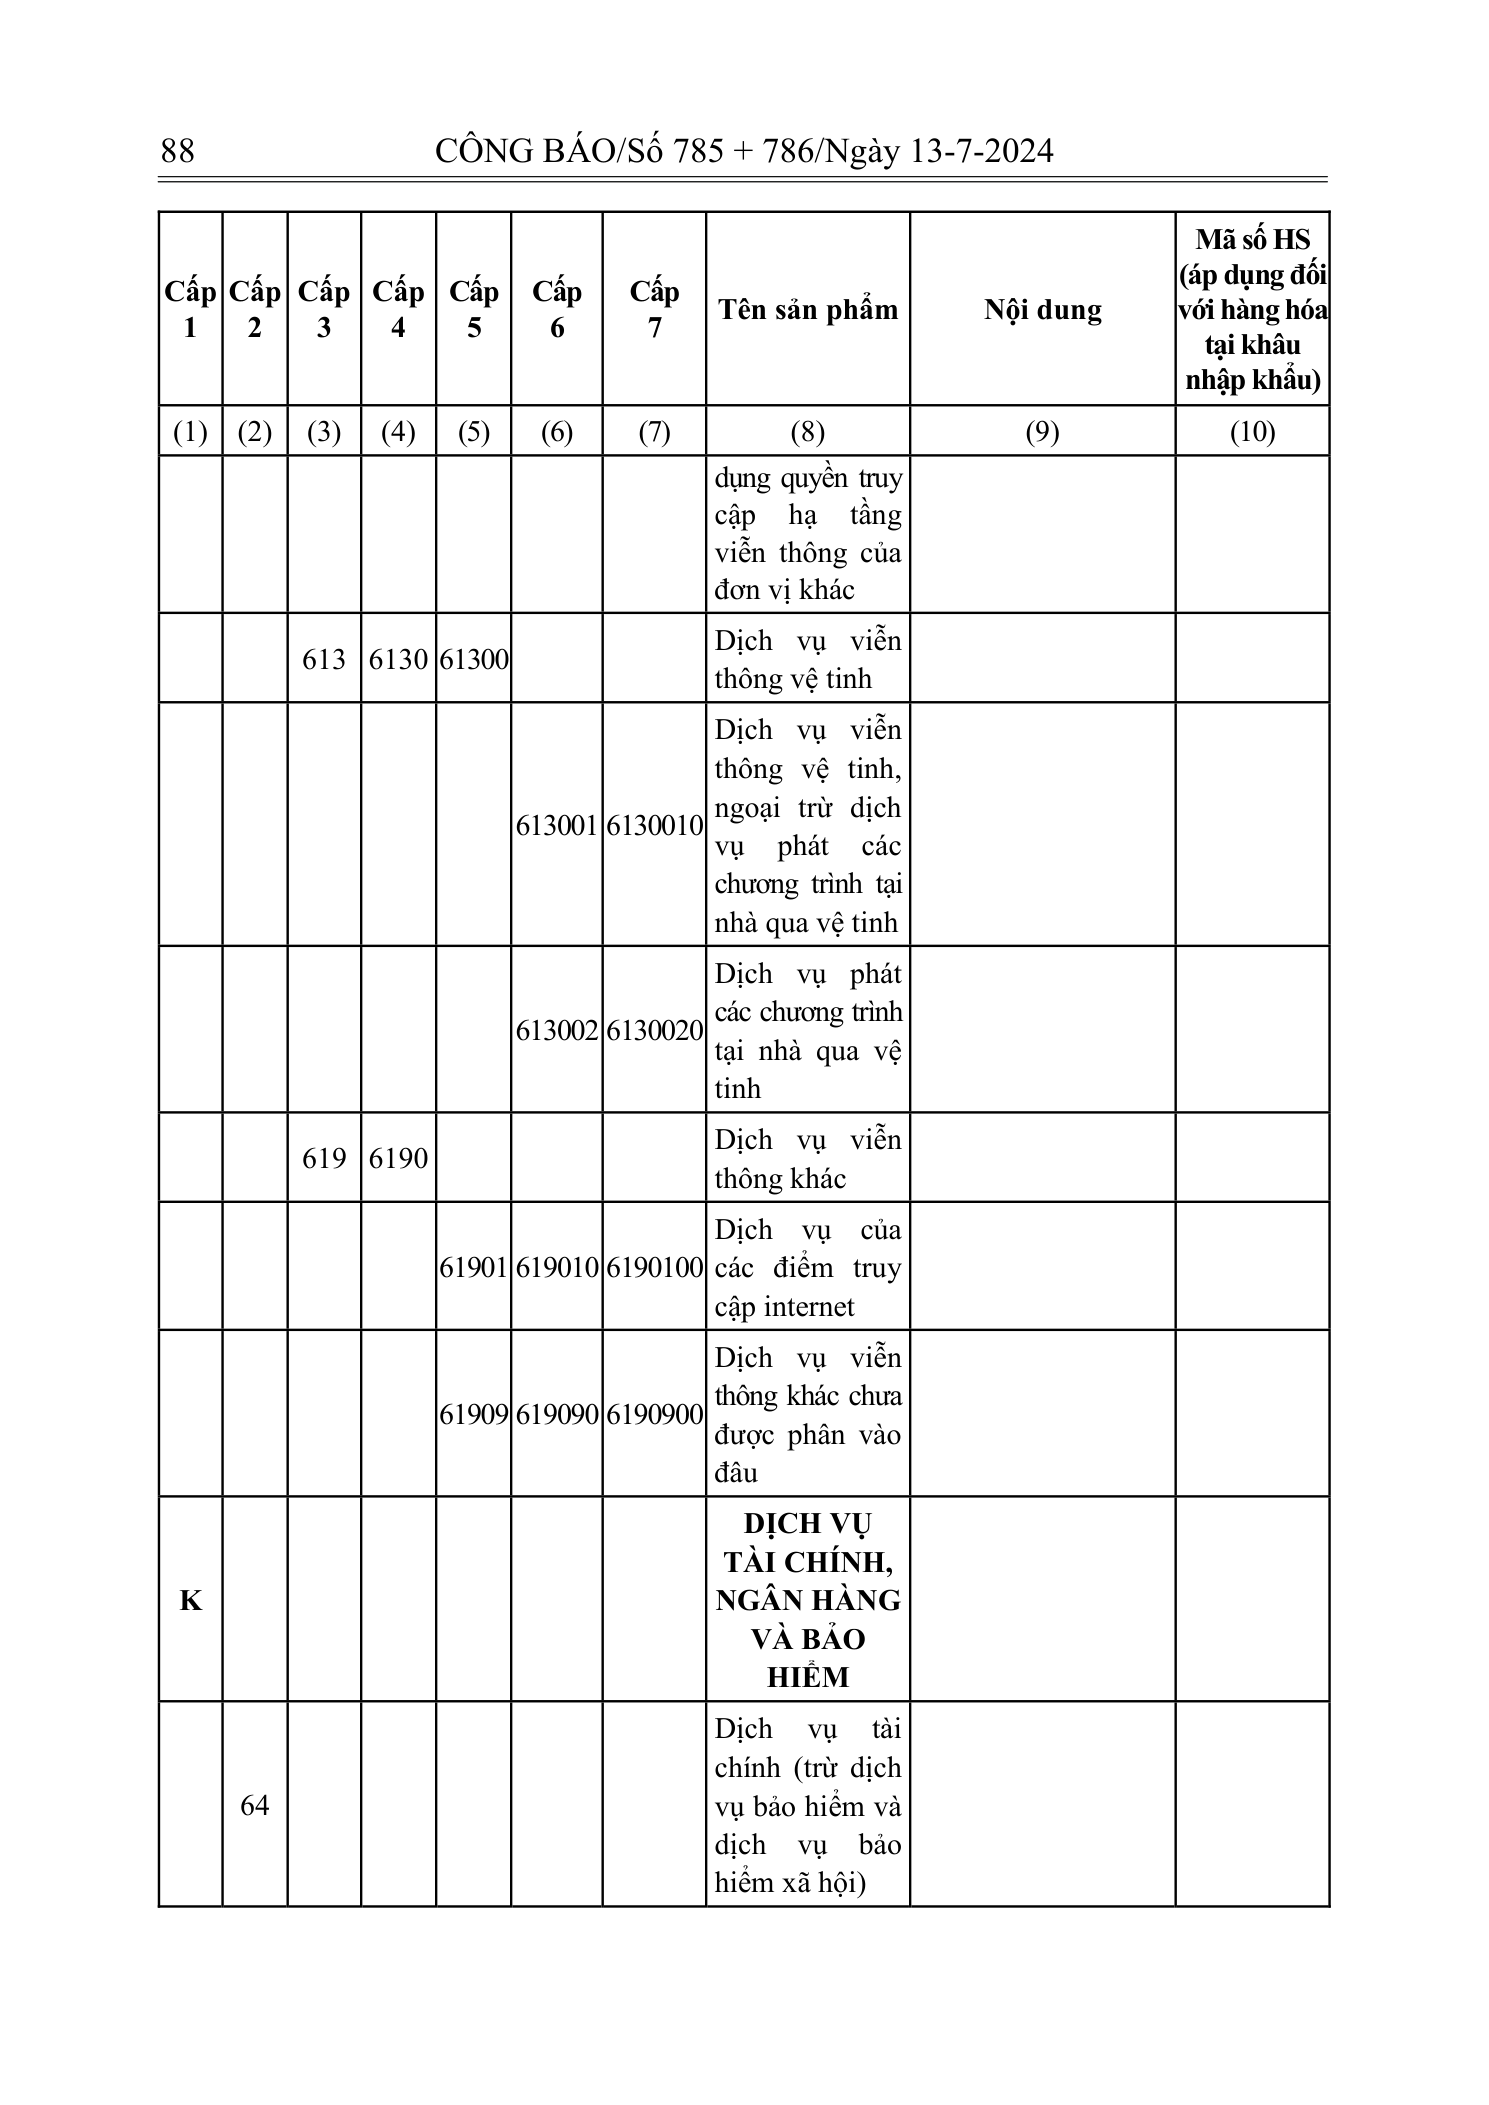
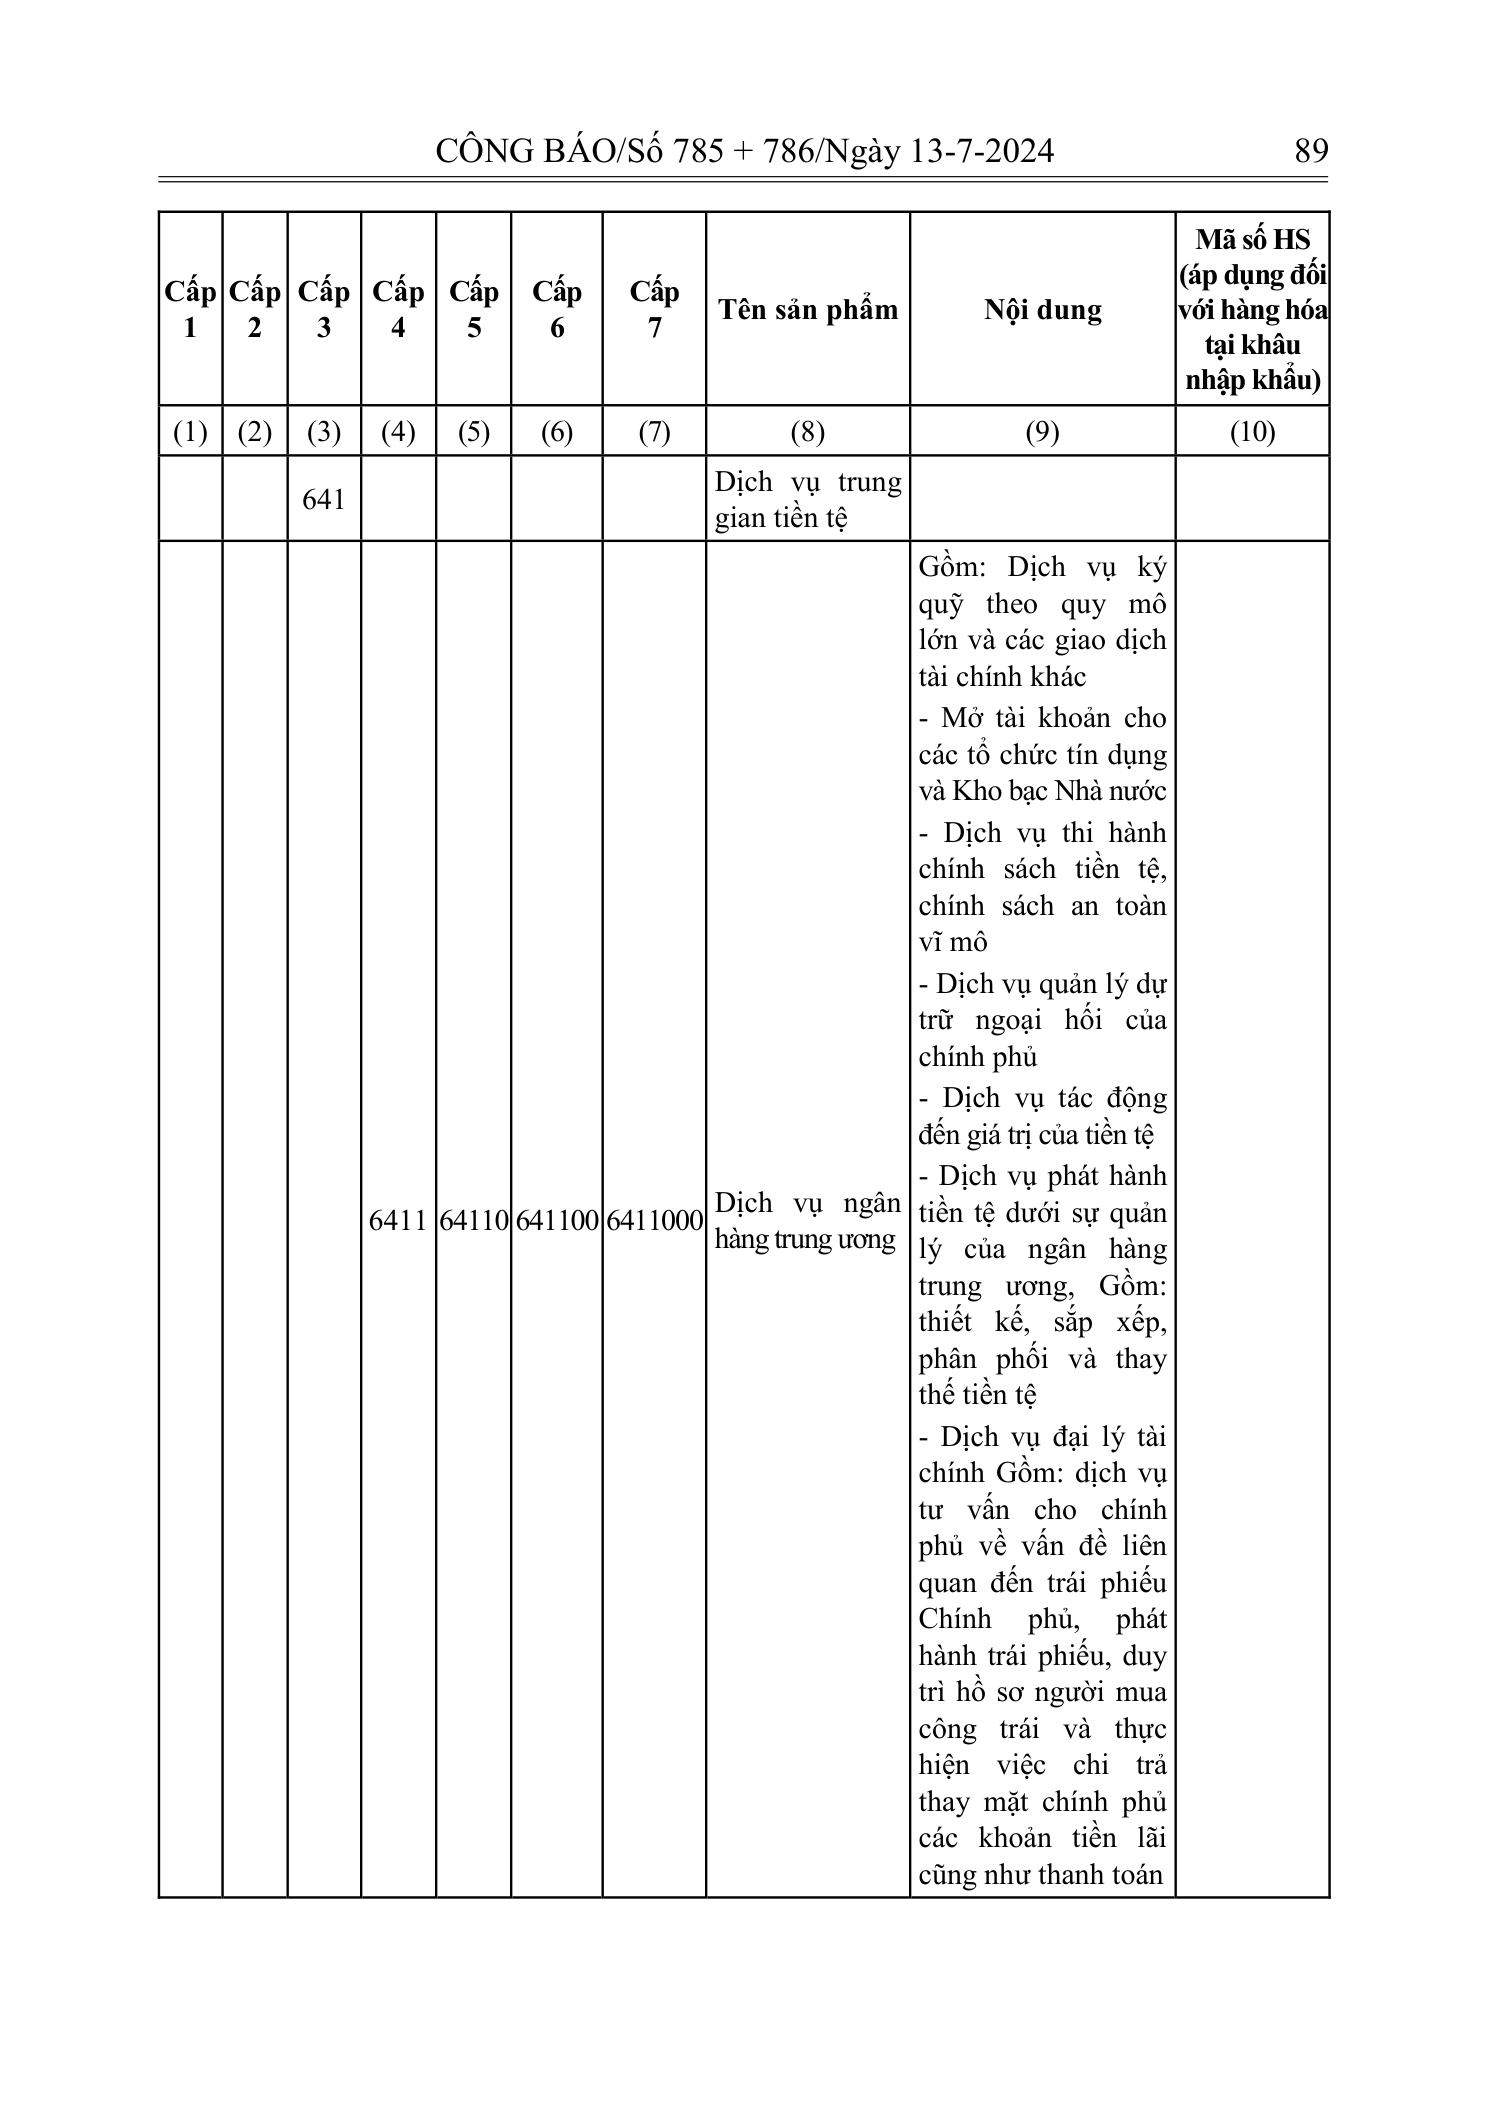
Phụ lục II DANH MỤC HÀNG HÓA, DỊCH VỤ CHỊU THUẾ TIÊU THỤ ĐẶC BIỆT
KHÔNG ĐƯỢC GIẢM THUẾ GIÁ TRỊ GIA TĂNG
(Kèm theo Nghị định số 72/2024/NĐ-CP ngày 30 tháng 6 năm 2024 của Chính phủ)
1. Hàng hóa:
a) Thuốc lá điếu, xì gà và chế phẩm khác từ cây thuốc lá dùng để hút, hít, nhai, ngửi, ngậm;
b) Rượu;
c) Bia;
d) Xe ô tô dưới 24 chỗ, kể cả xe ô tô vừa chở người, vừa chở hàng loại có từ hai hàng ghế trở lên, có thiết kế vách ngăn cố định giữa khoang chở người và khoang chở hàng;
đ) Xe mô tô hai bánh, xe mô tô ba bánh có dung tích xi lanh trên 125 cm3;
e) Tàu bay, du thuyền;
g) Xăng các loại;
h) Điều hòa nhiệt độ công suất từ 90.000 BTU trở xuống;
i) Bài lá;
k) Vàng mã, hàng mã.
2. Dịch vụ:
a) Kinh doanh vũ trường;
b) Kinh doanh mát-xa (massage), ka-ra-ô-kê (karaoke);
c) Kinh doanh ca-si-nô (casino); trò chơi điện tử có thưởng bao gồm trò chơi bằng máy giắc-pót (jackpot), máy sờ-lot (slot) và các loại máy tương tự;
d) Kinh doanh đặt cược;
đ) Kinh doanh gôn (golf) bao gồm bán thẻ hội viên, vé chơi gôn;
e) Kinh doanh xổ số.
Ghi chú: Phụ lục Danh mục hàng hóa, dịch vụ chịu thuế tiêu thụ đặc biệt không được giảm thuế giá trị gia tăng (không bao gồm hàng hóa, dịch vụ thuộc đối tượng không chịu thuế tiêu thụ đặc biệt) theo quy định của Luật Thuế tiêu thụ đặc biệt số 27/2008/QH12 đã được sửa đổi, bổ sung tại Luật số 70/2014/QH13, Luật số 71/2014/QH13, Luật số 106/2016/QH13 và Luật số 03/2022/QH15.
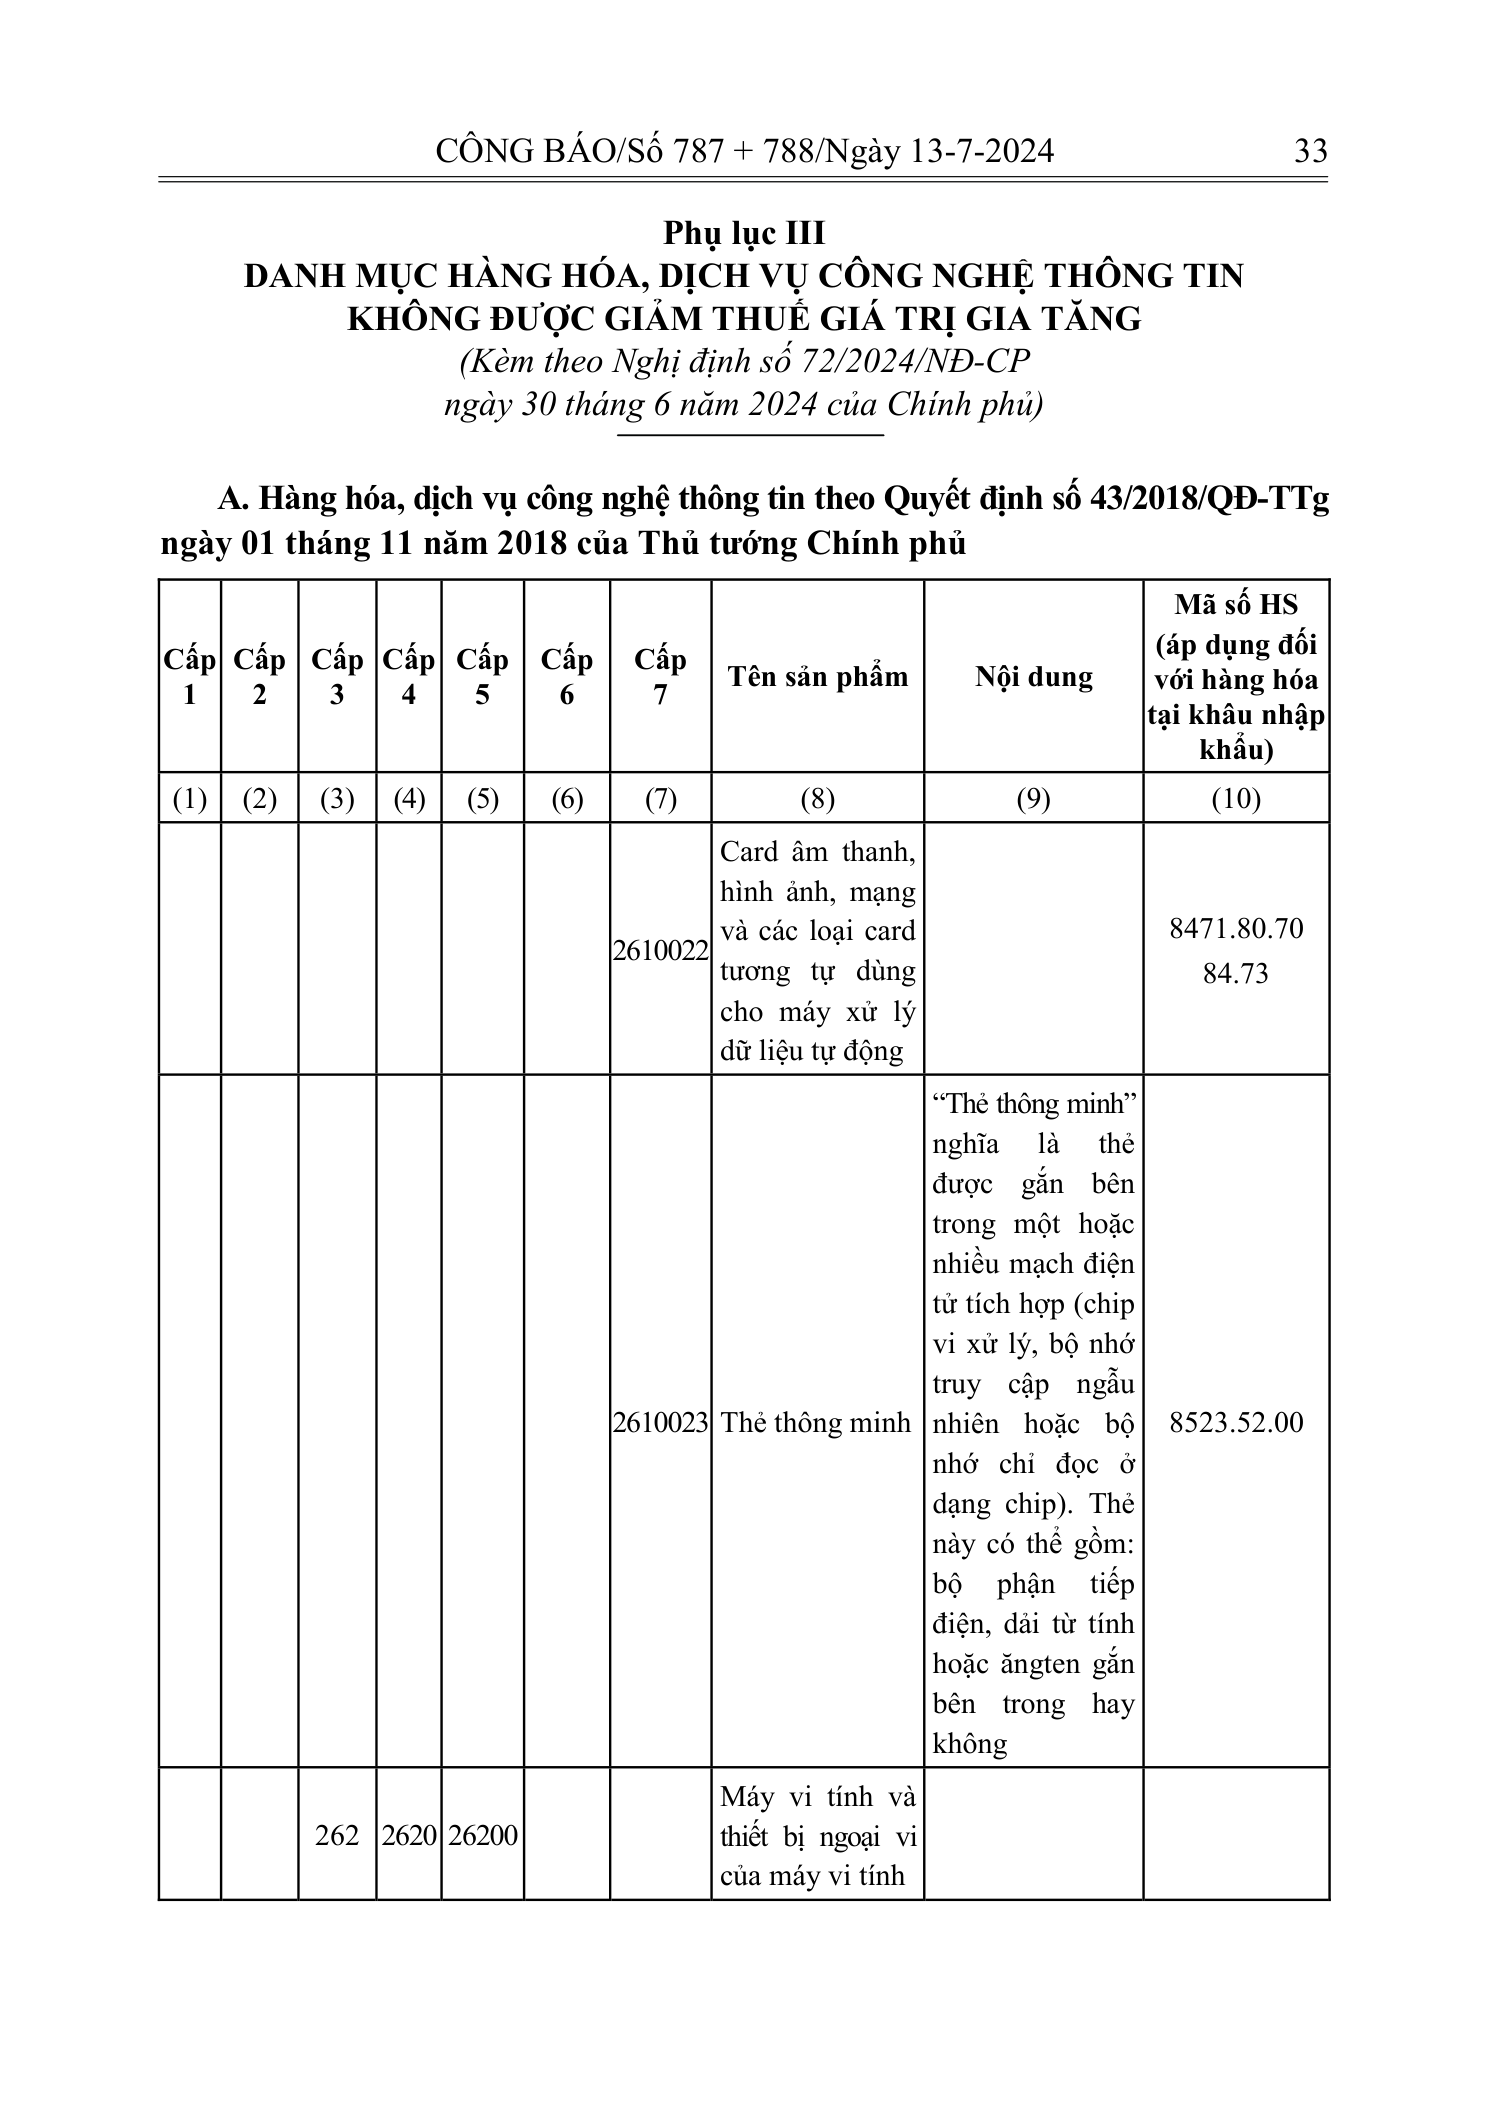
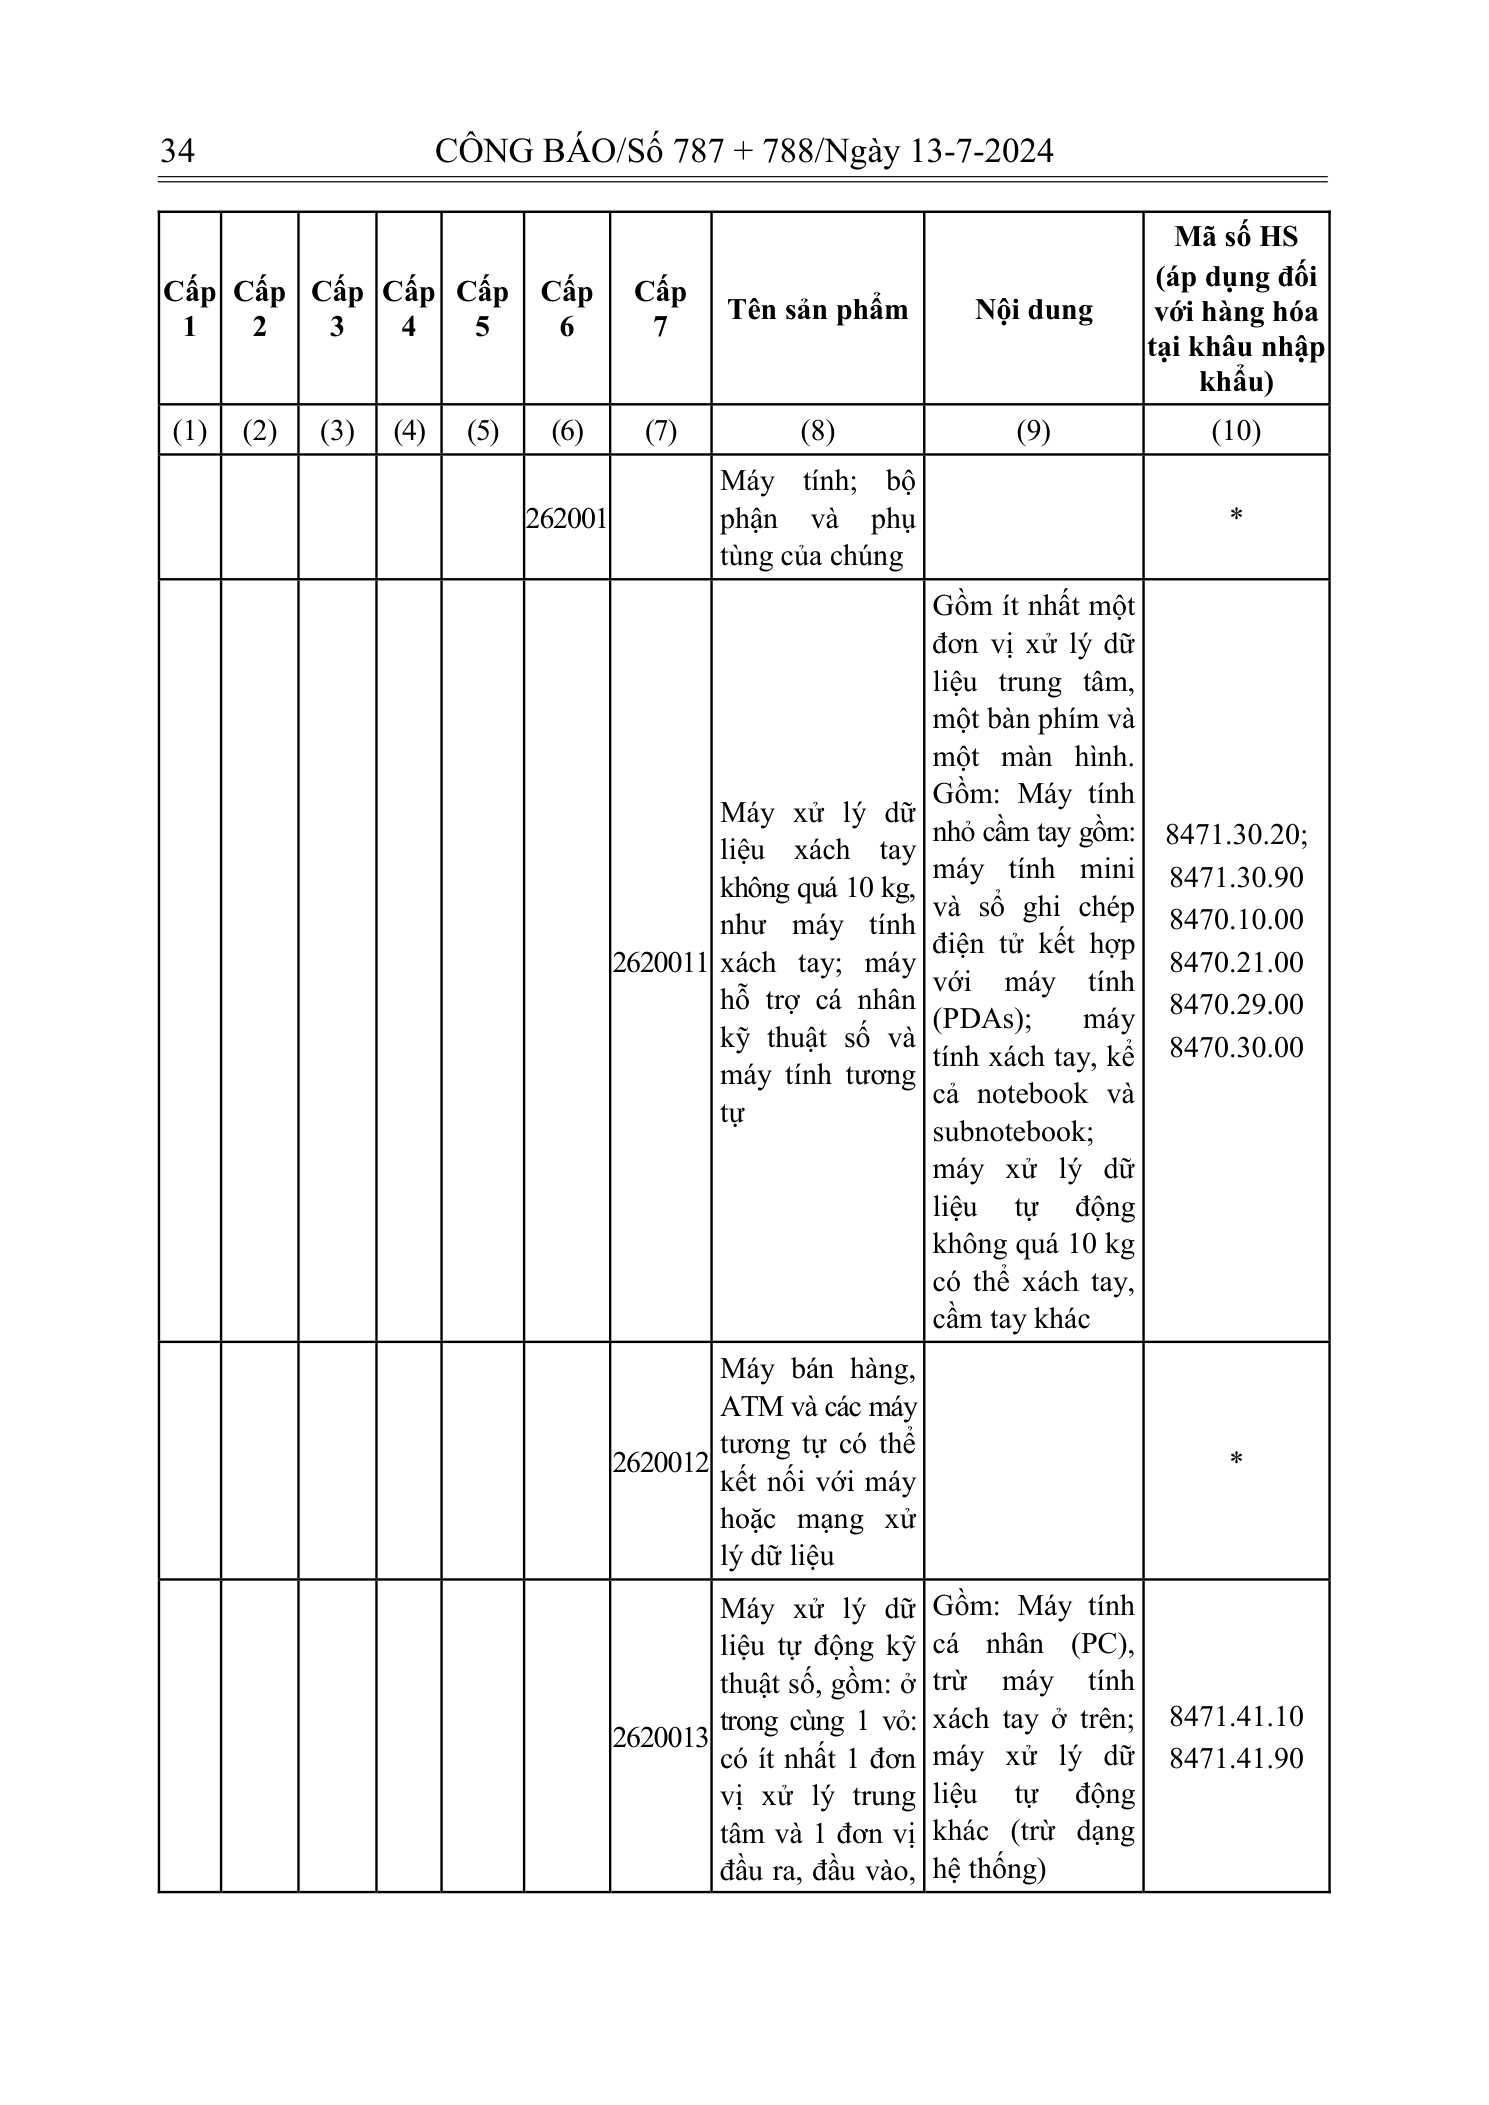
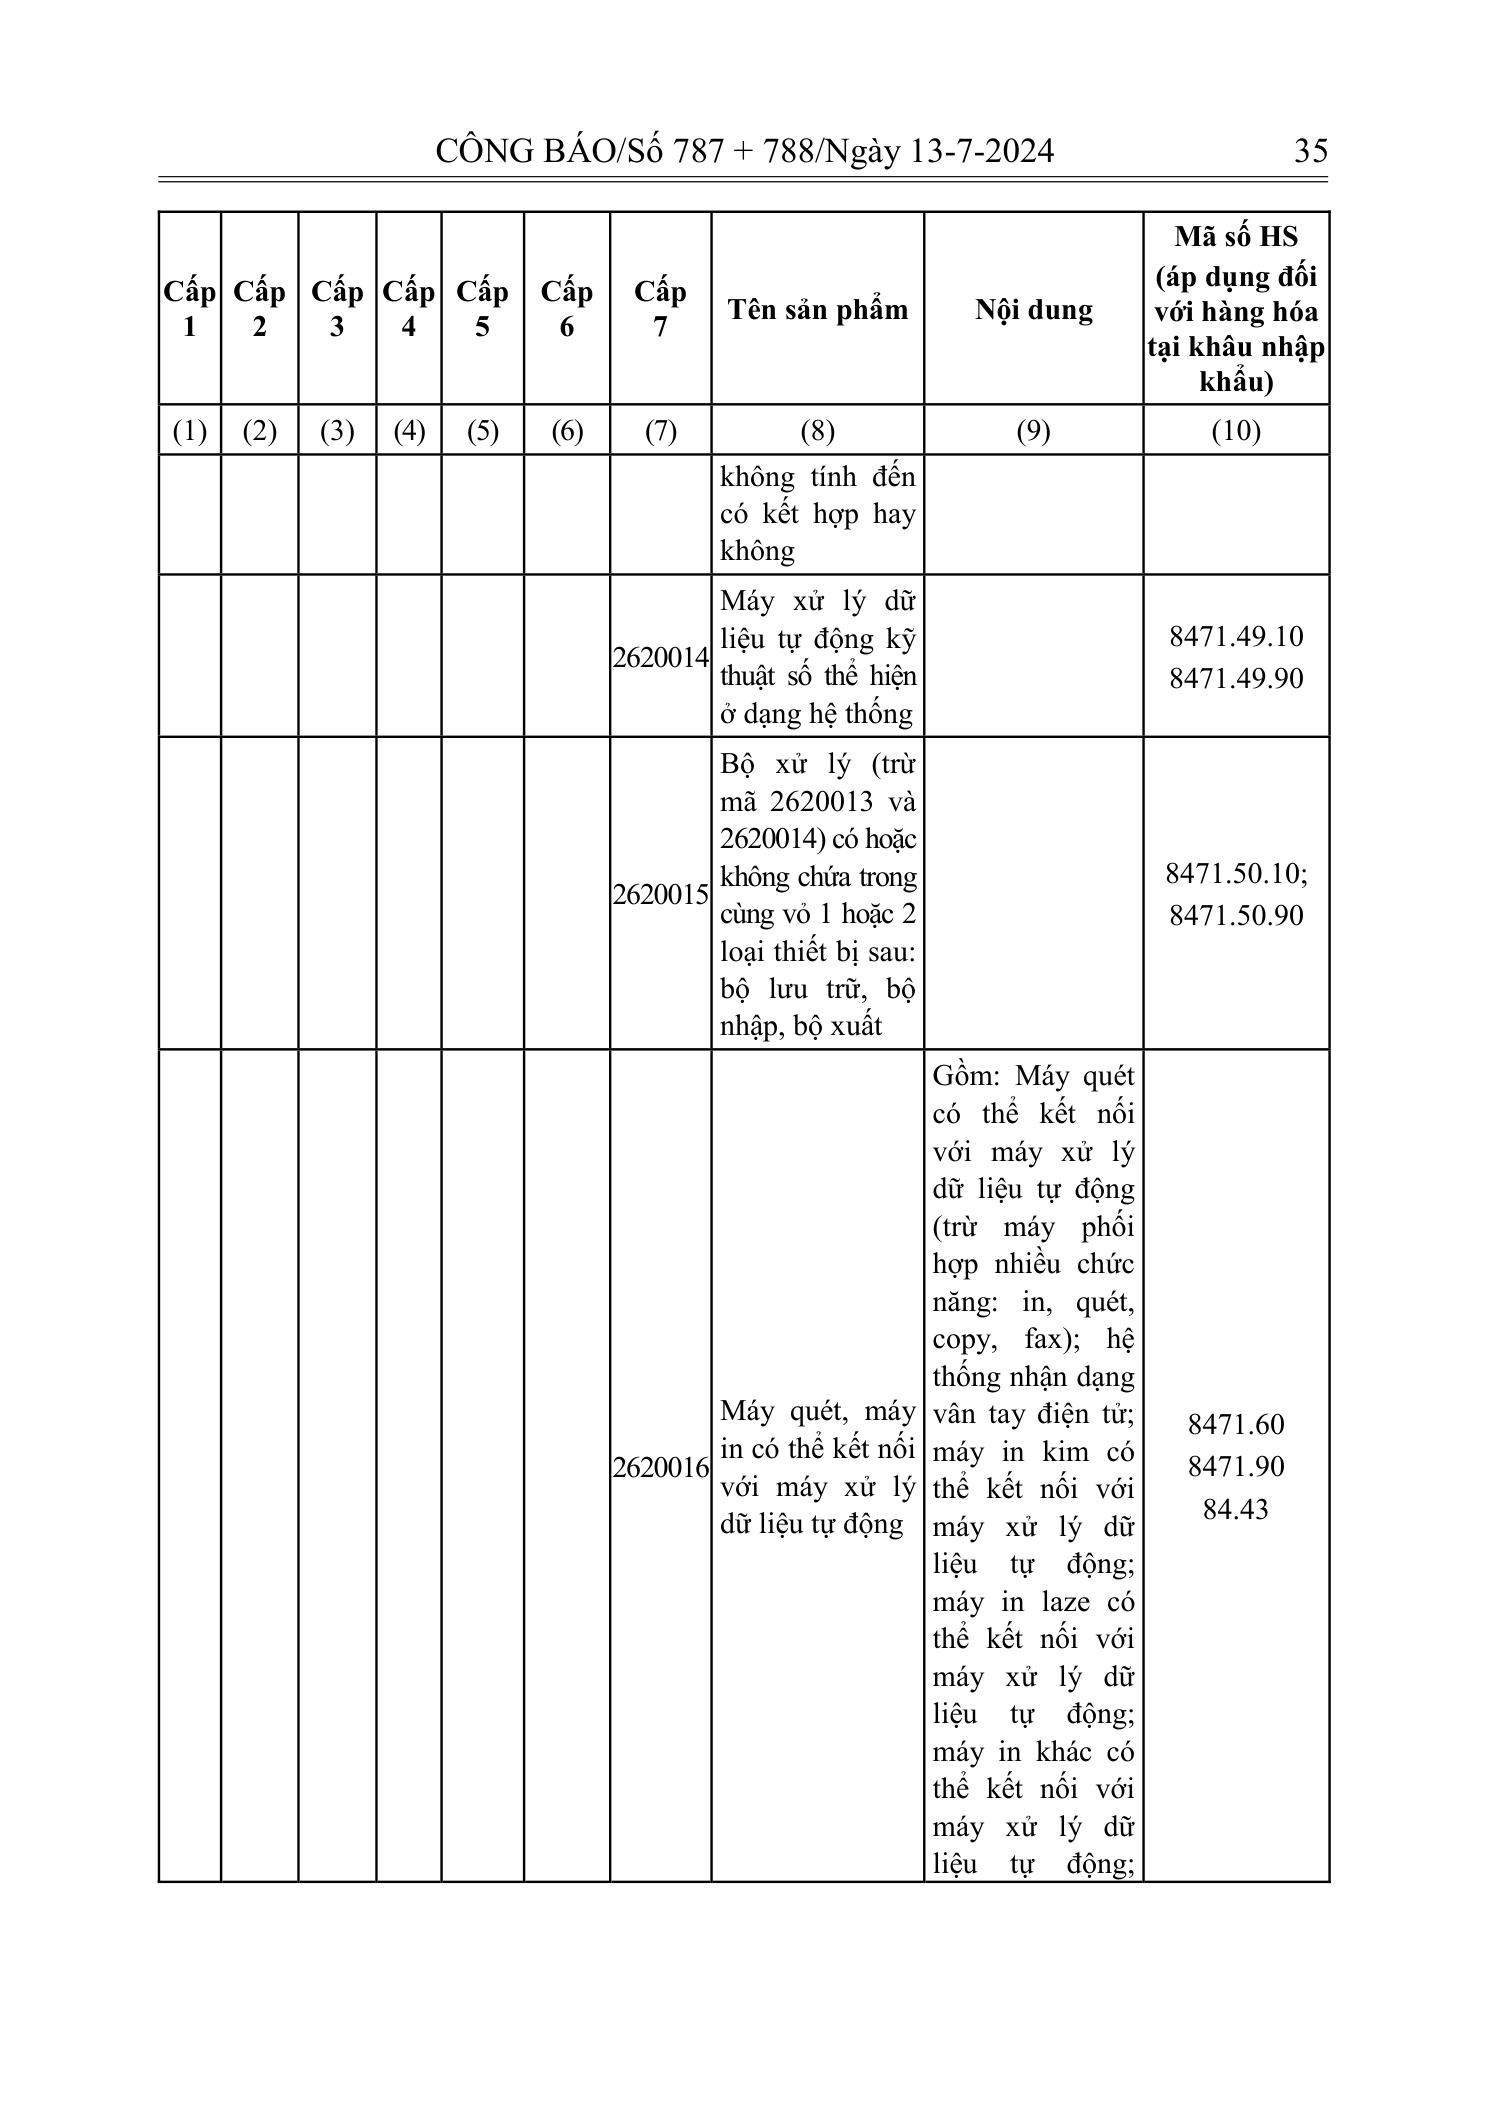
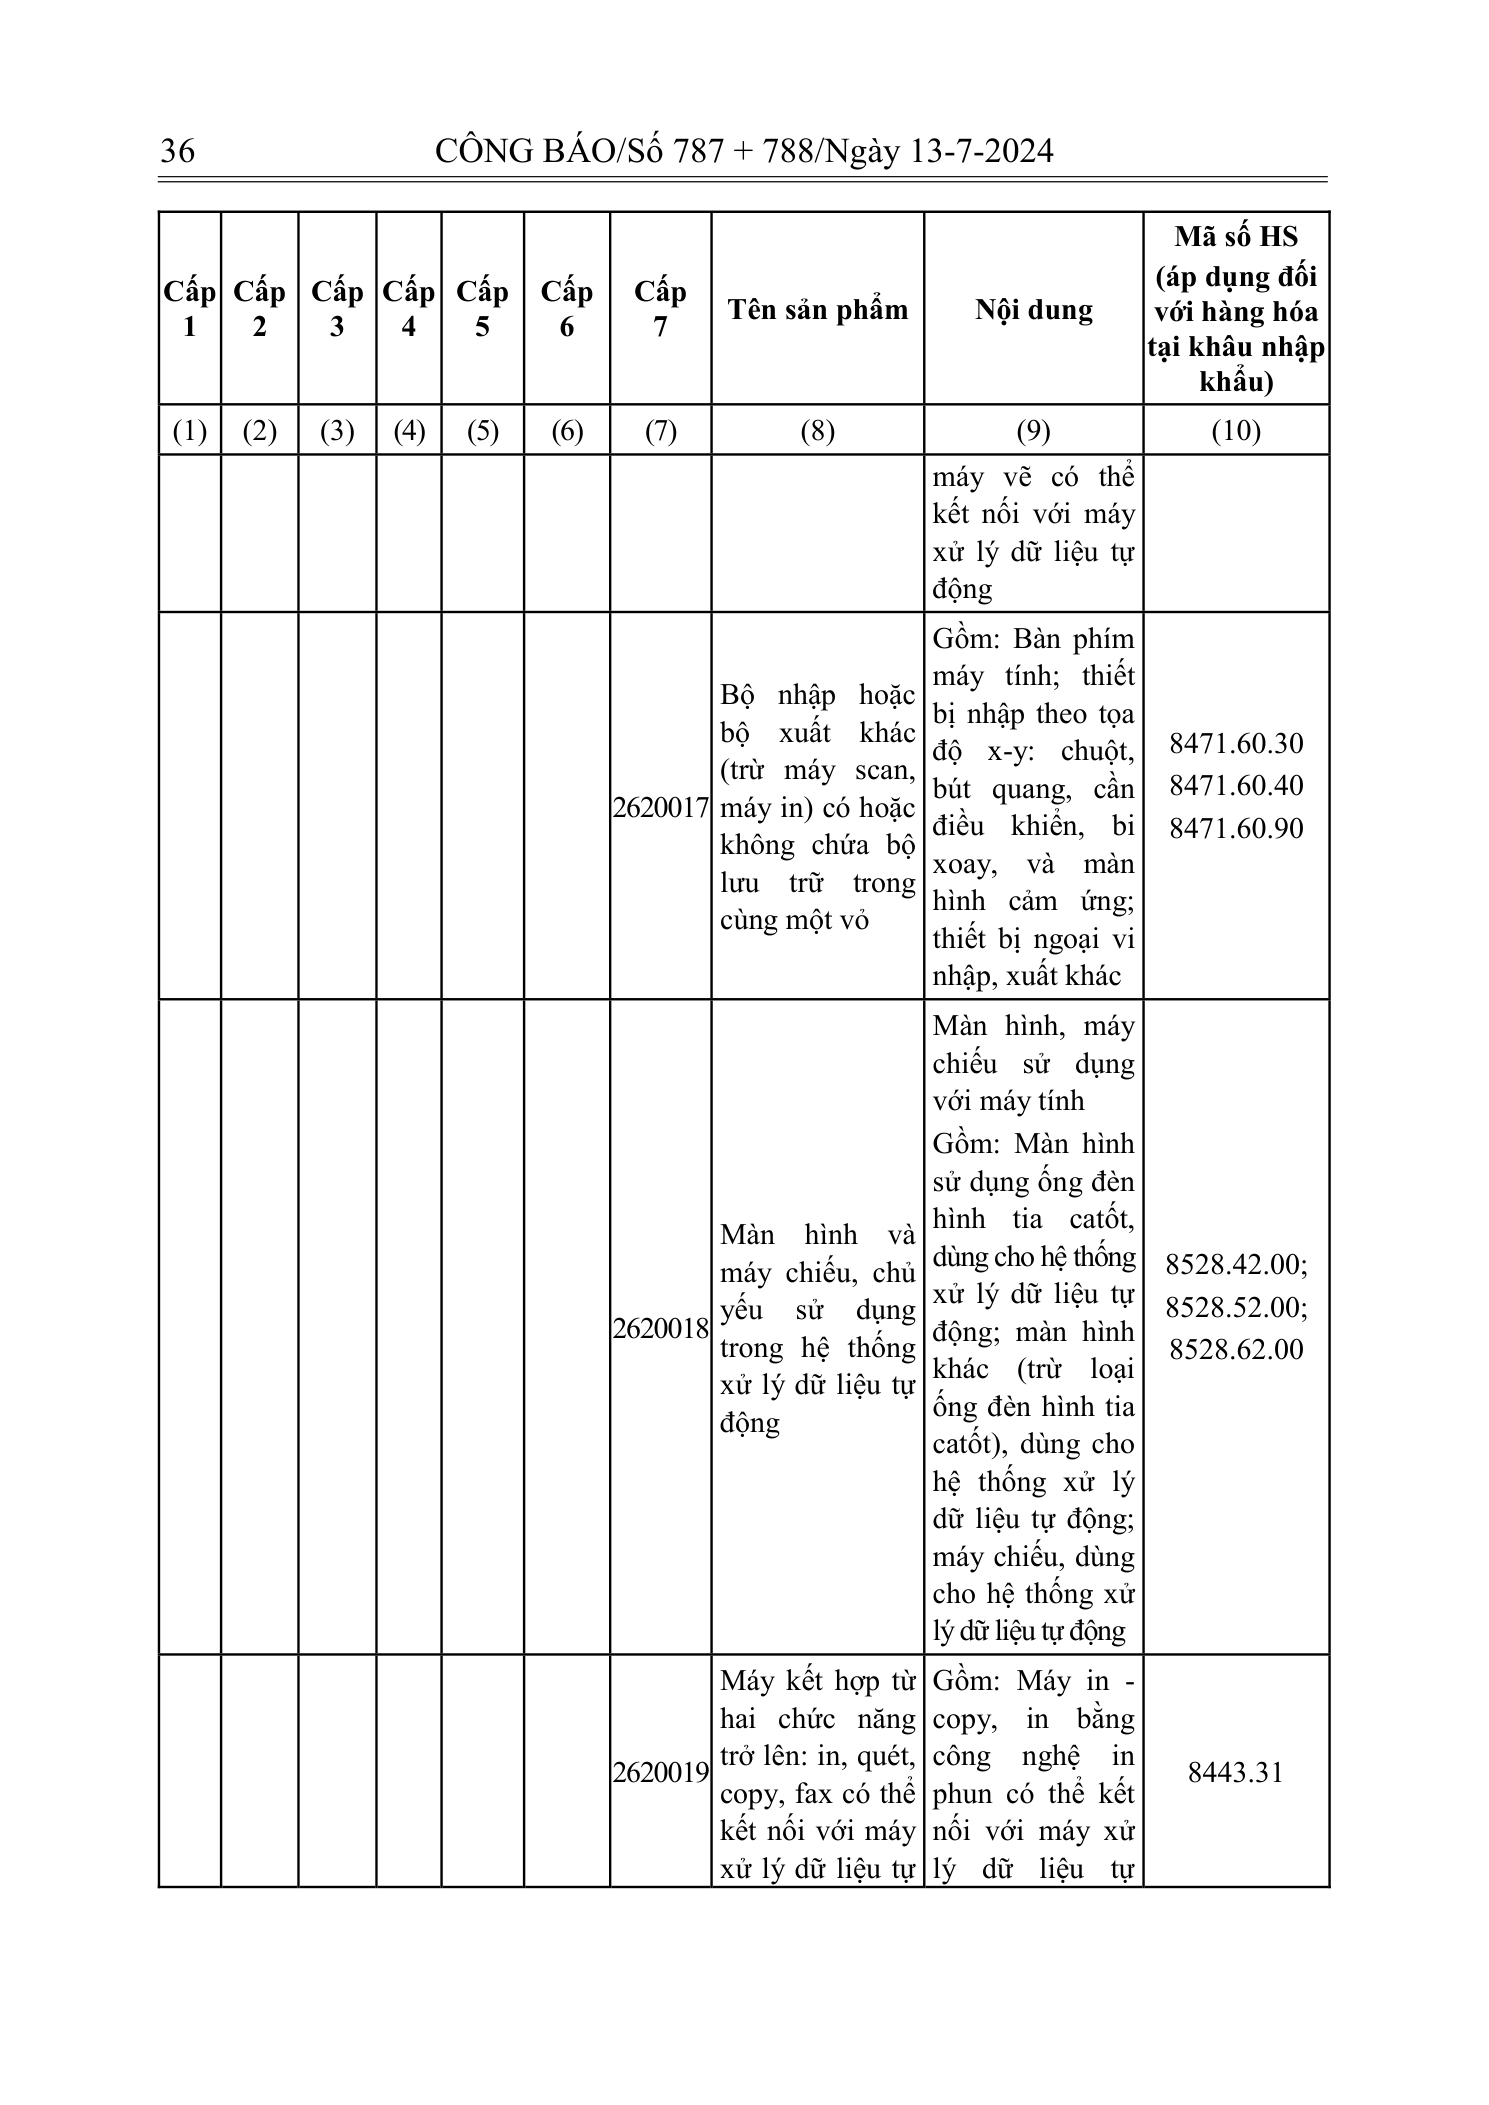
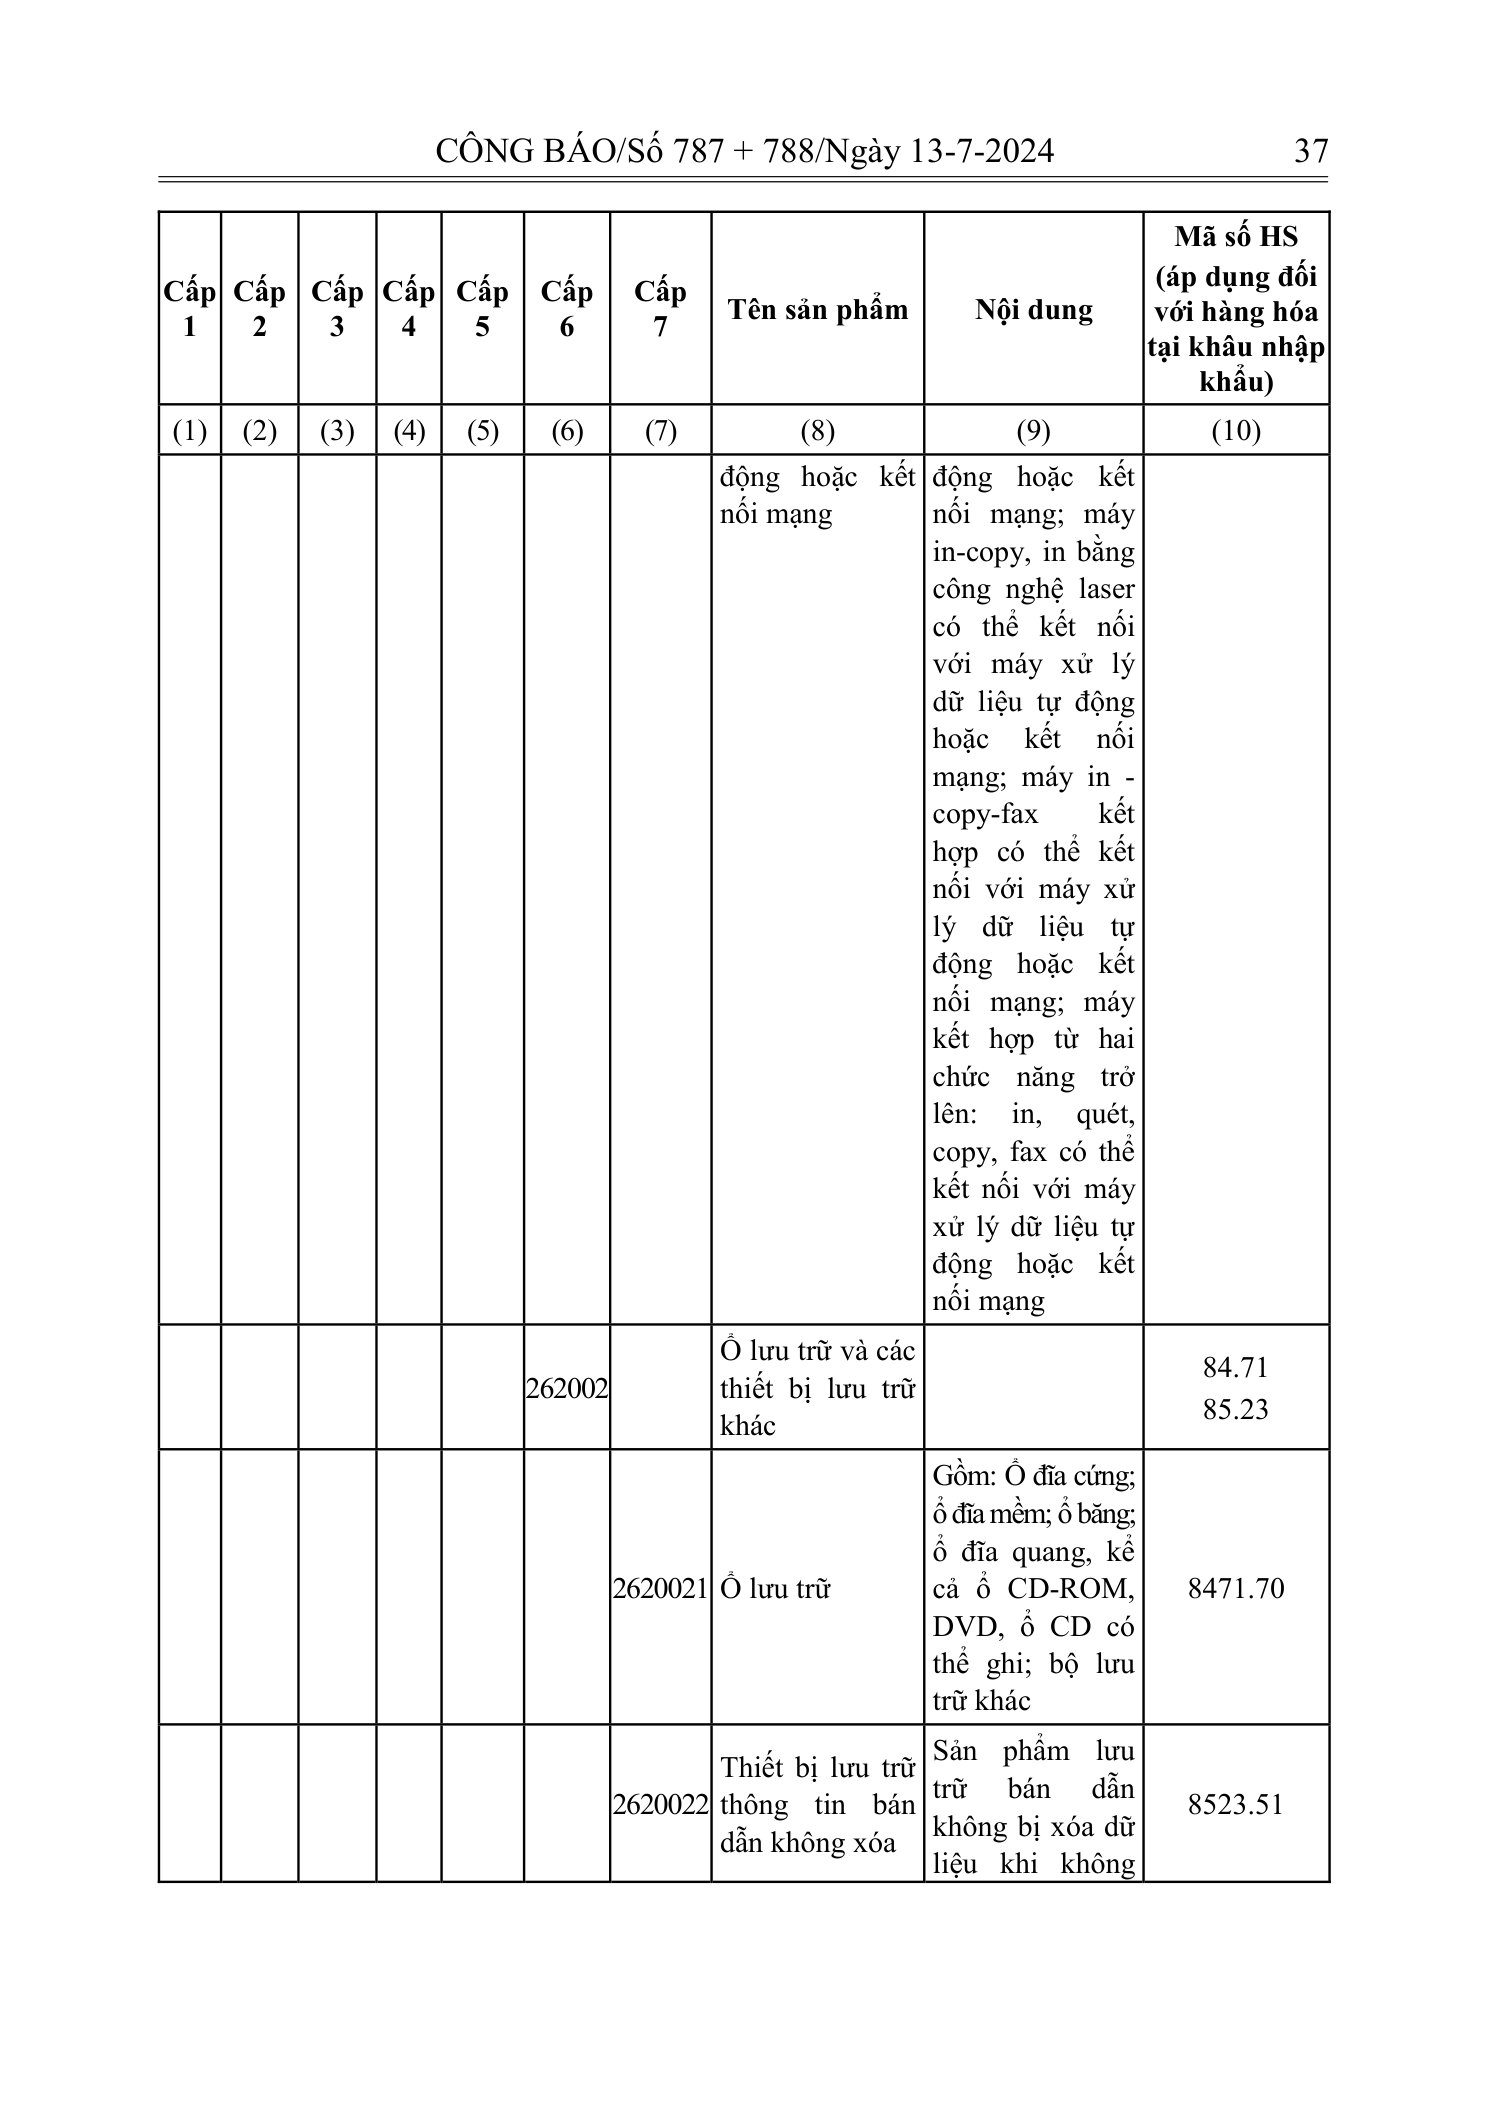
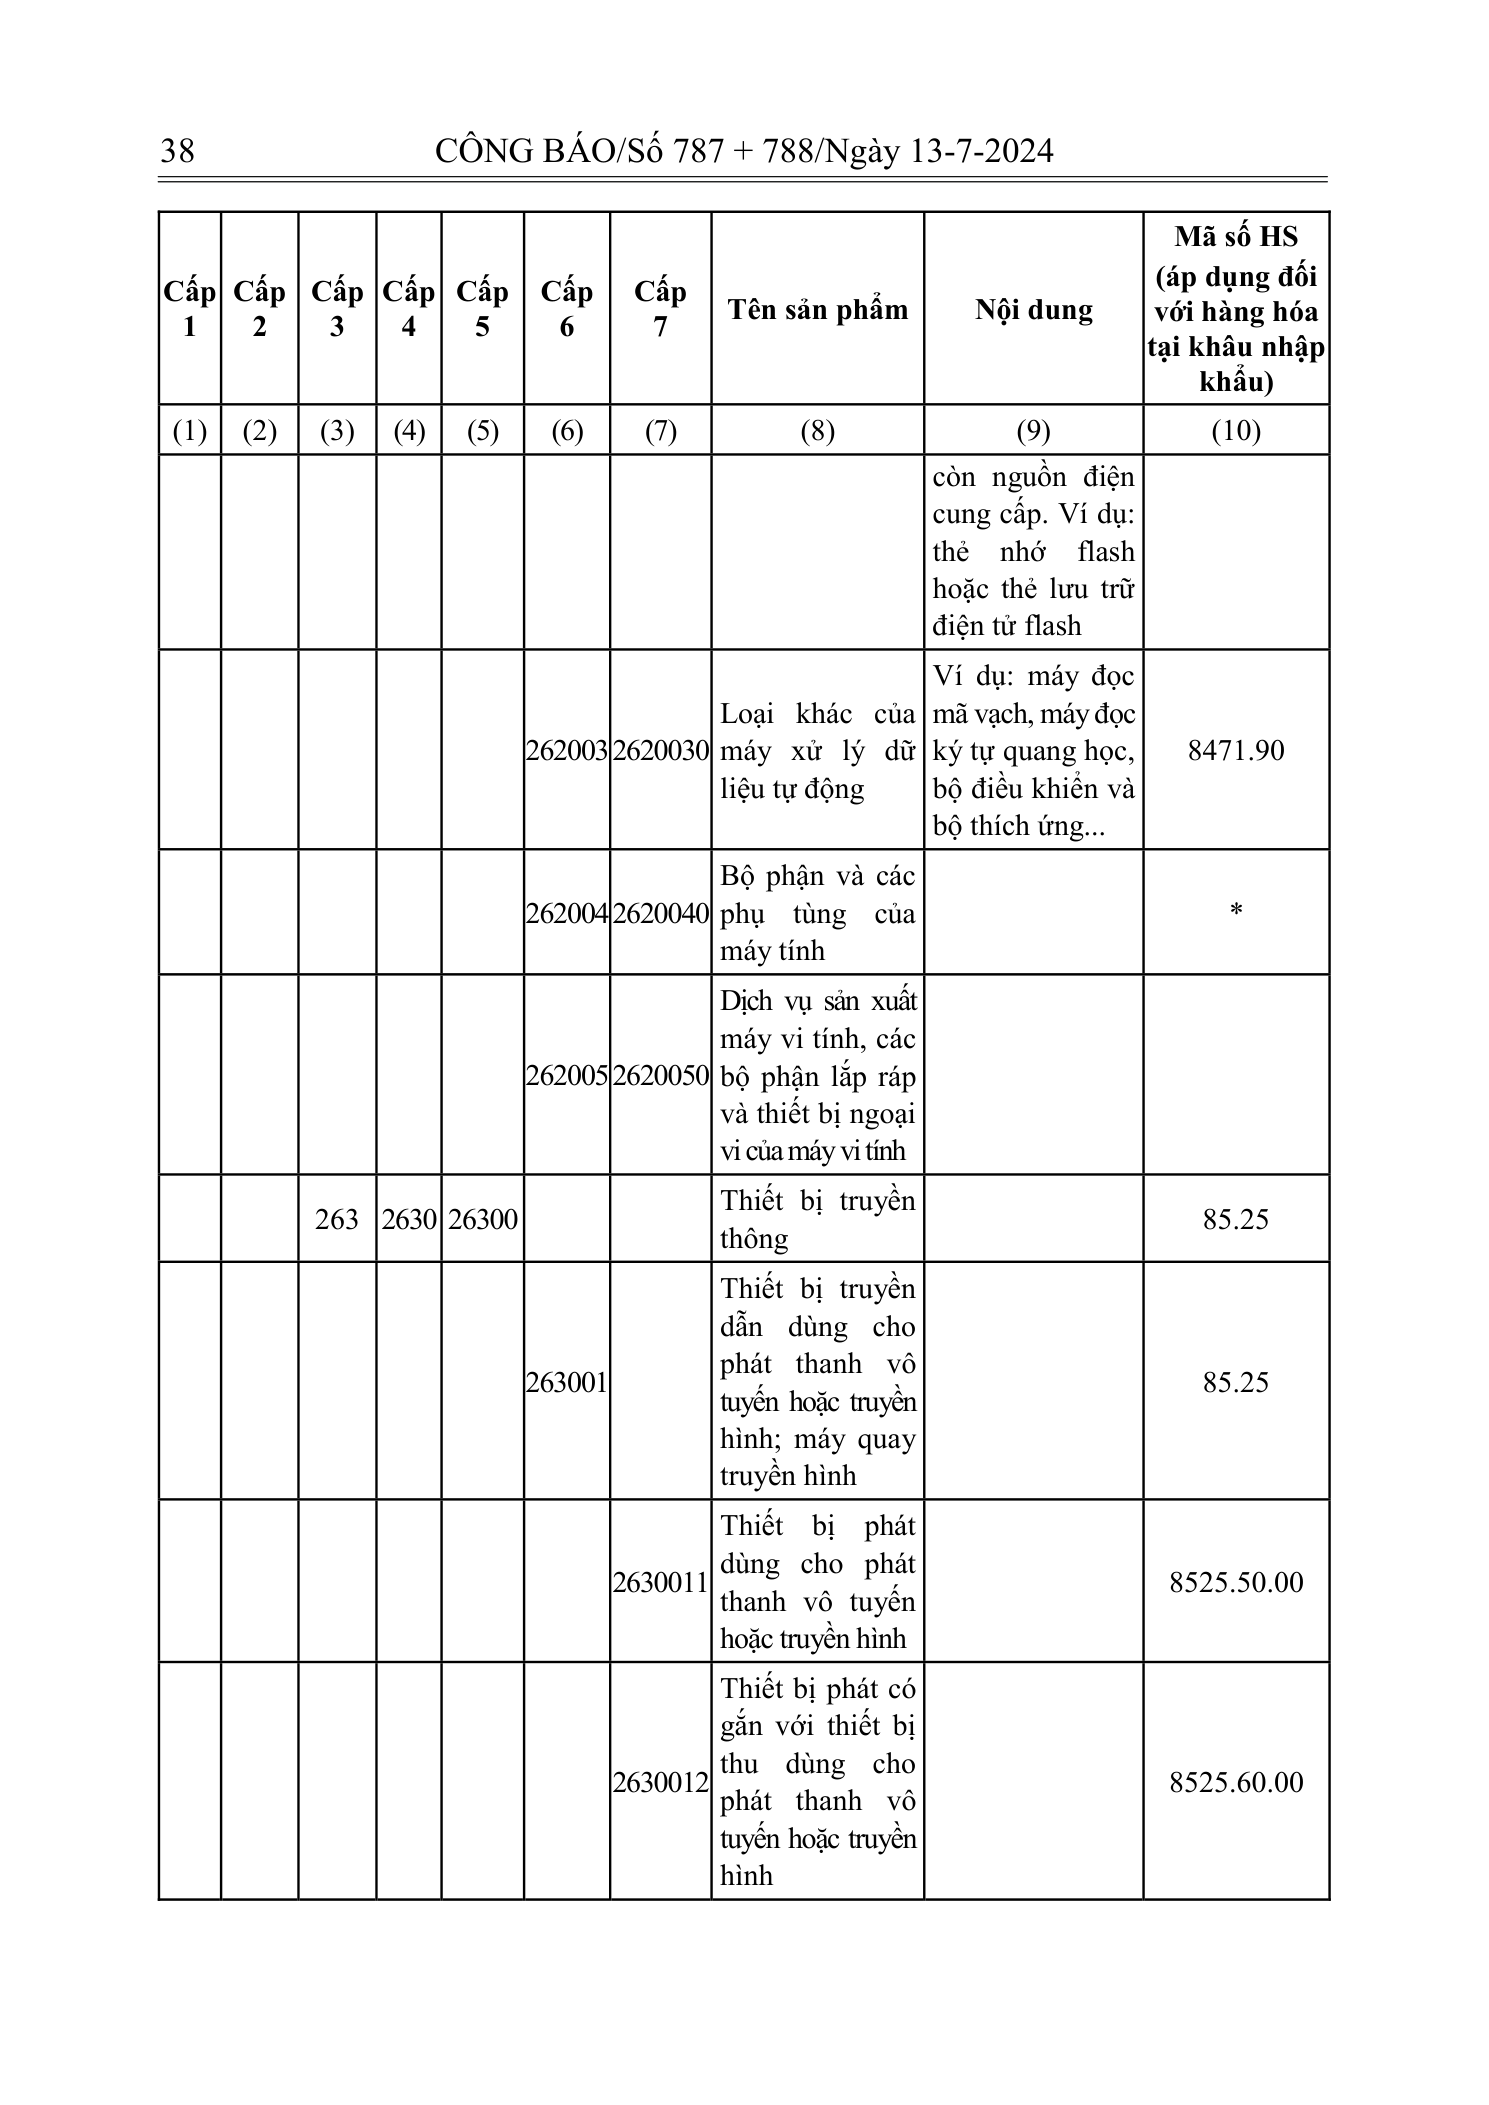
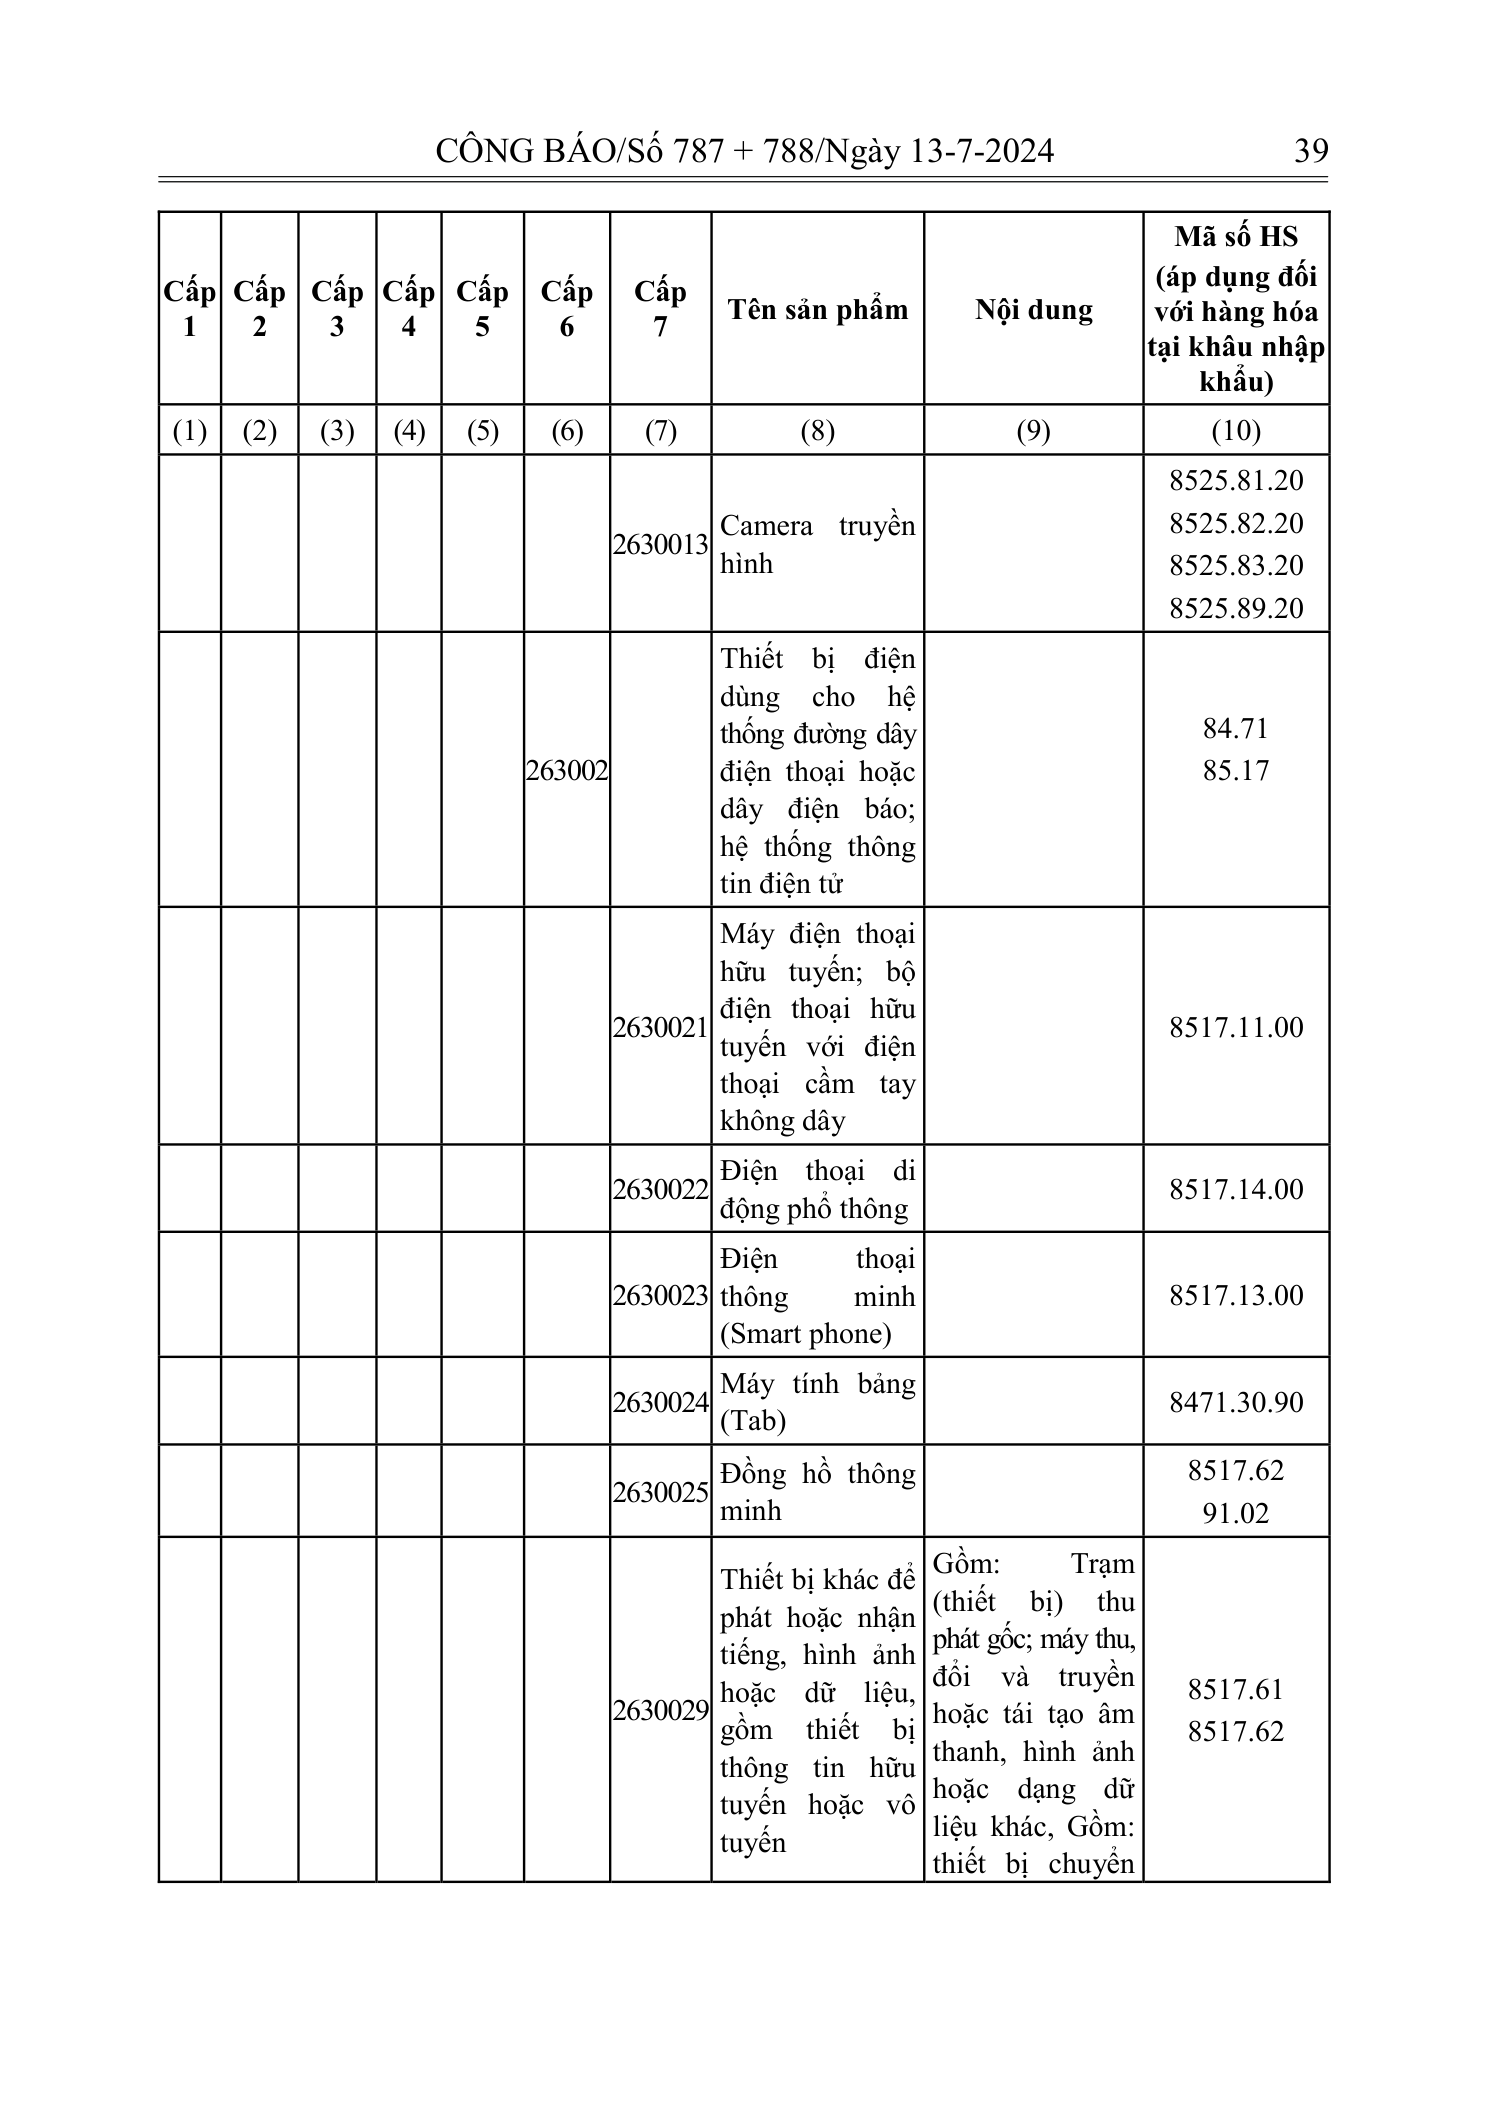
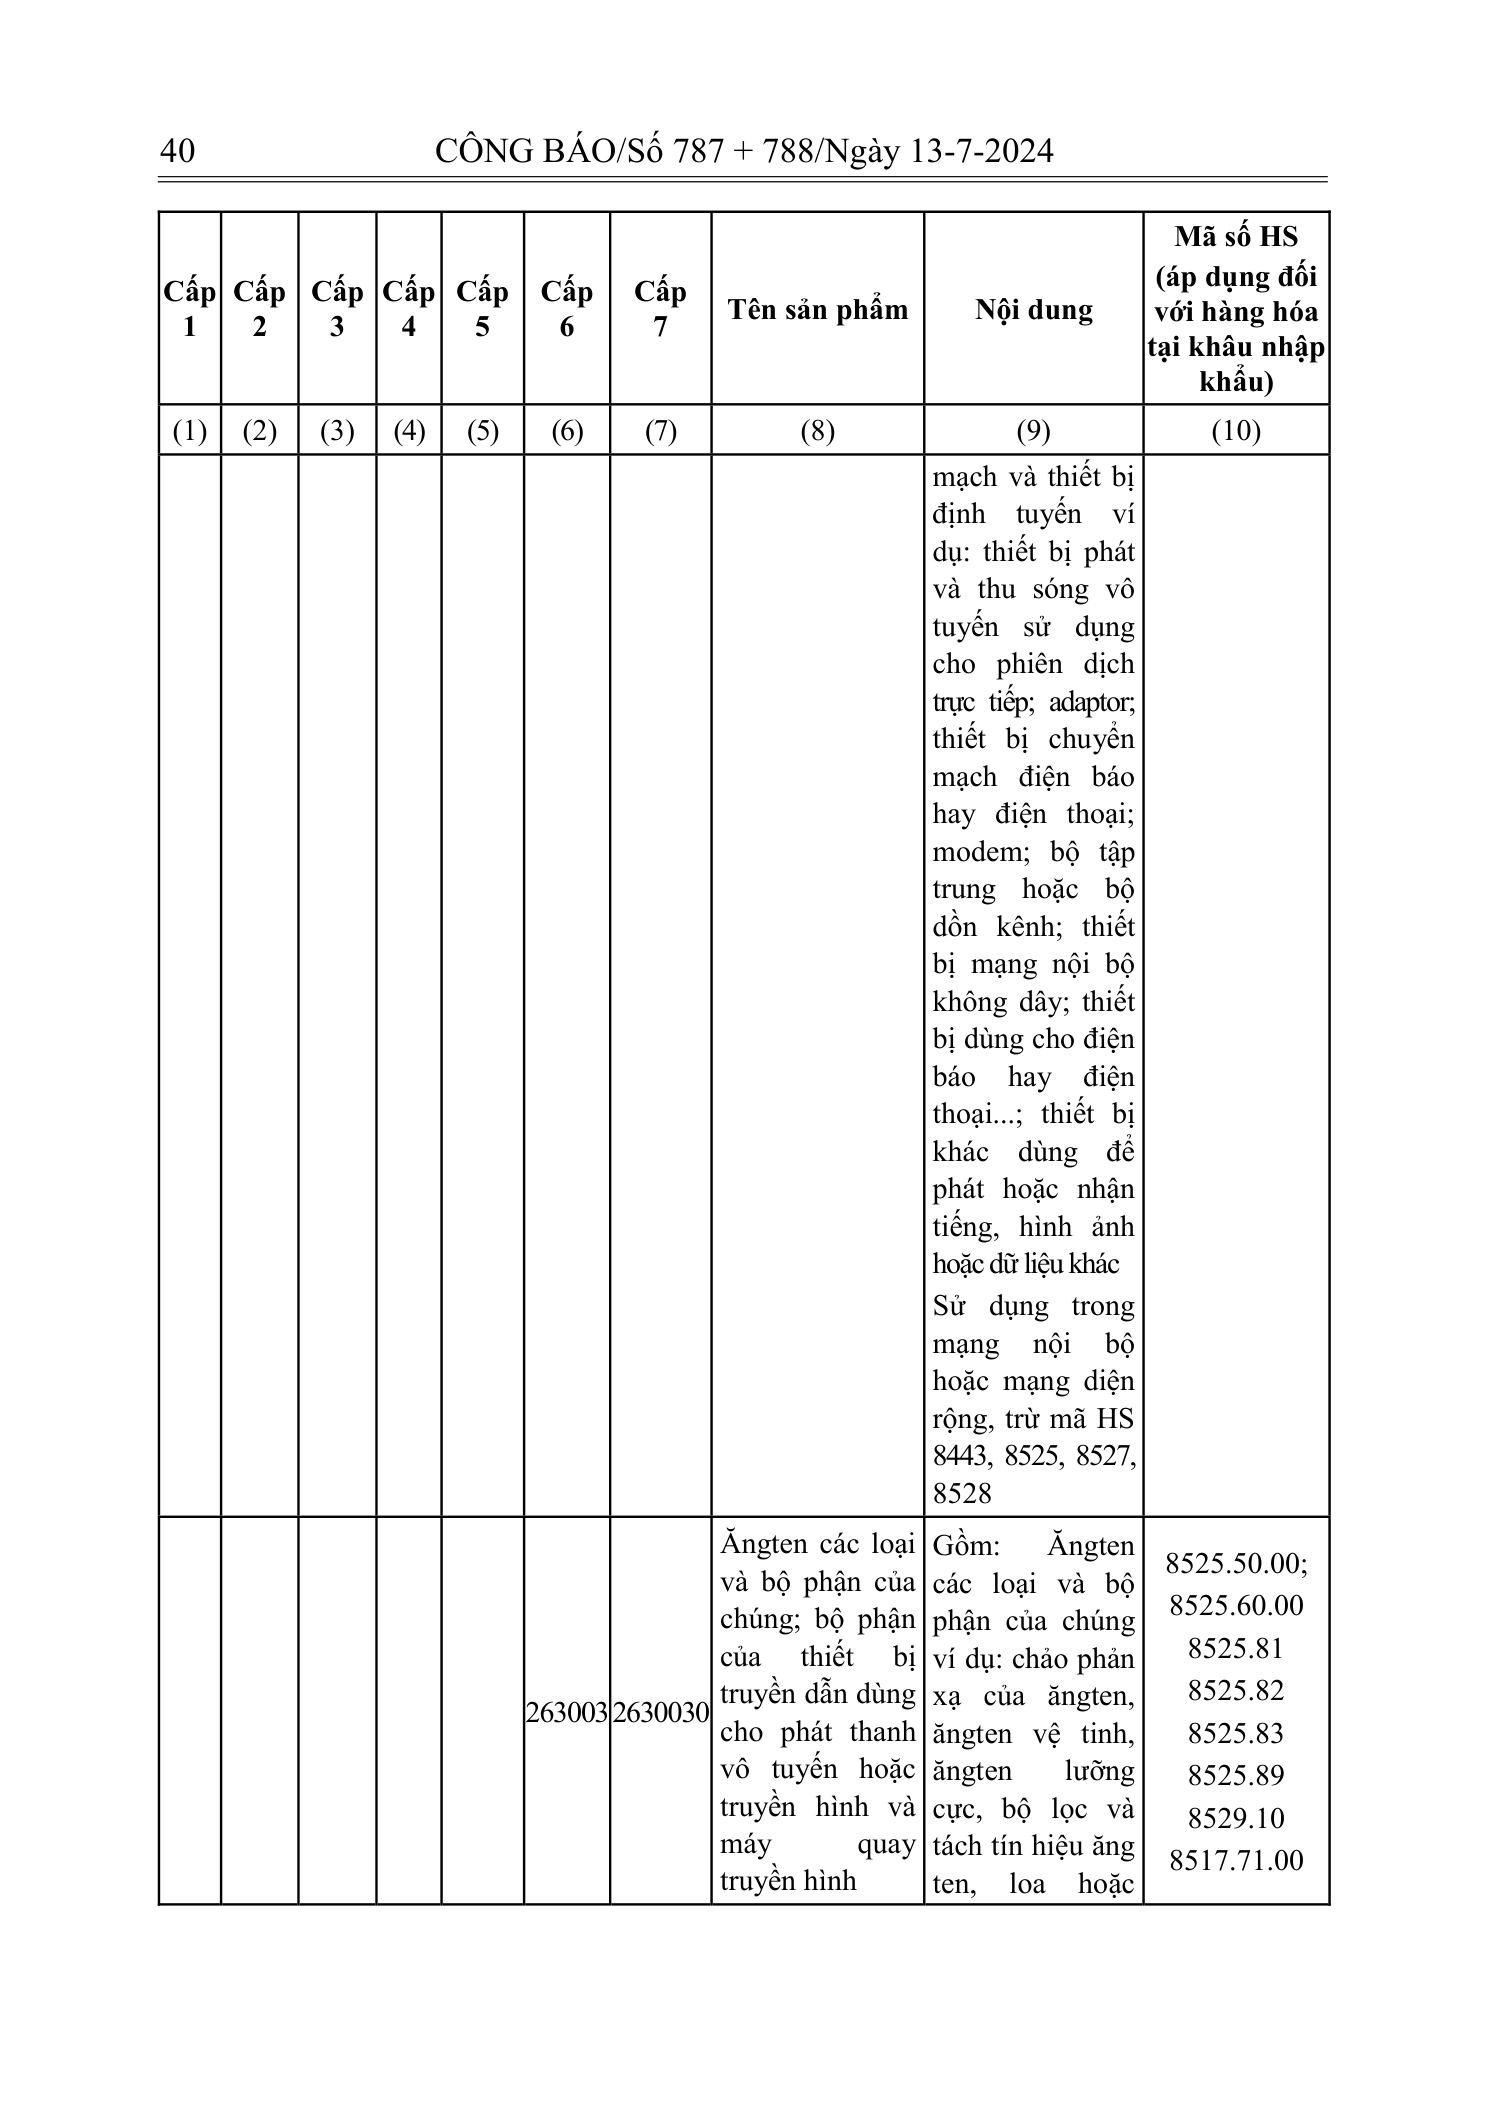
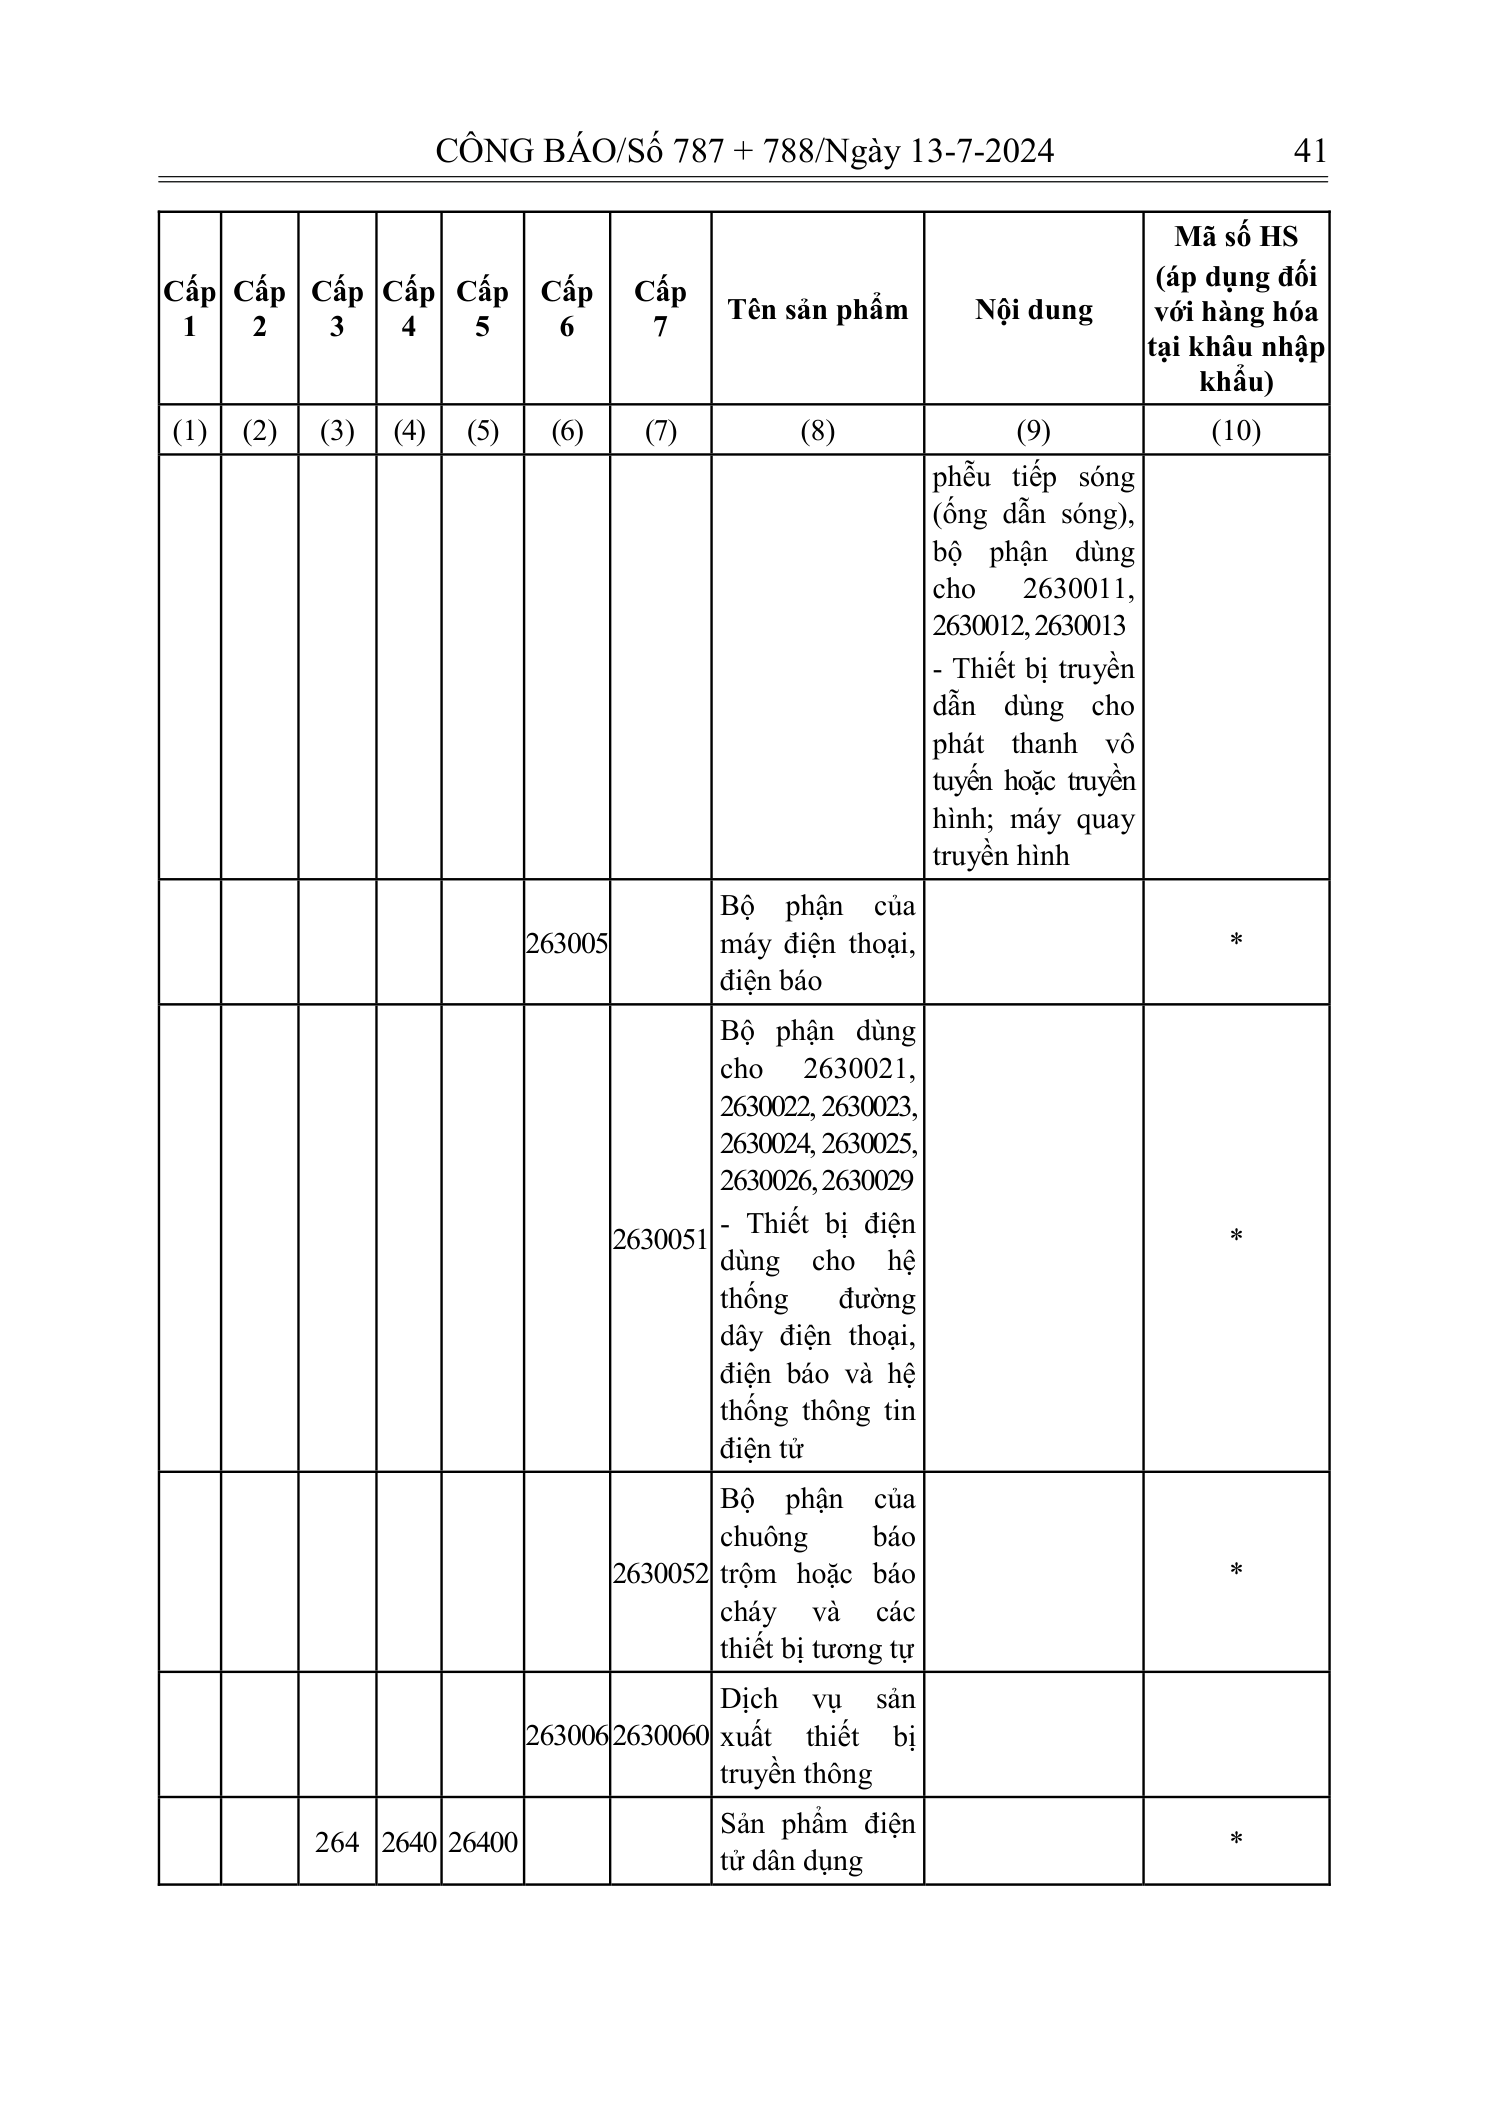
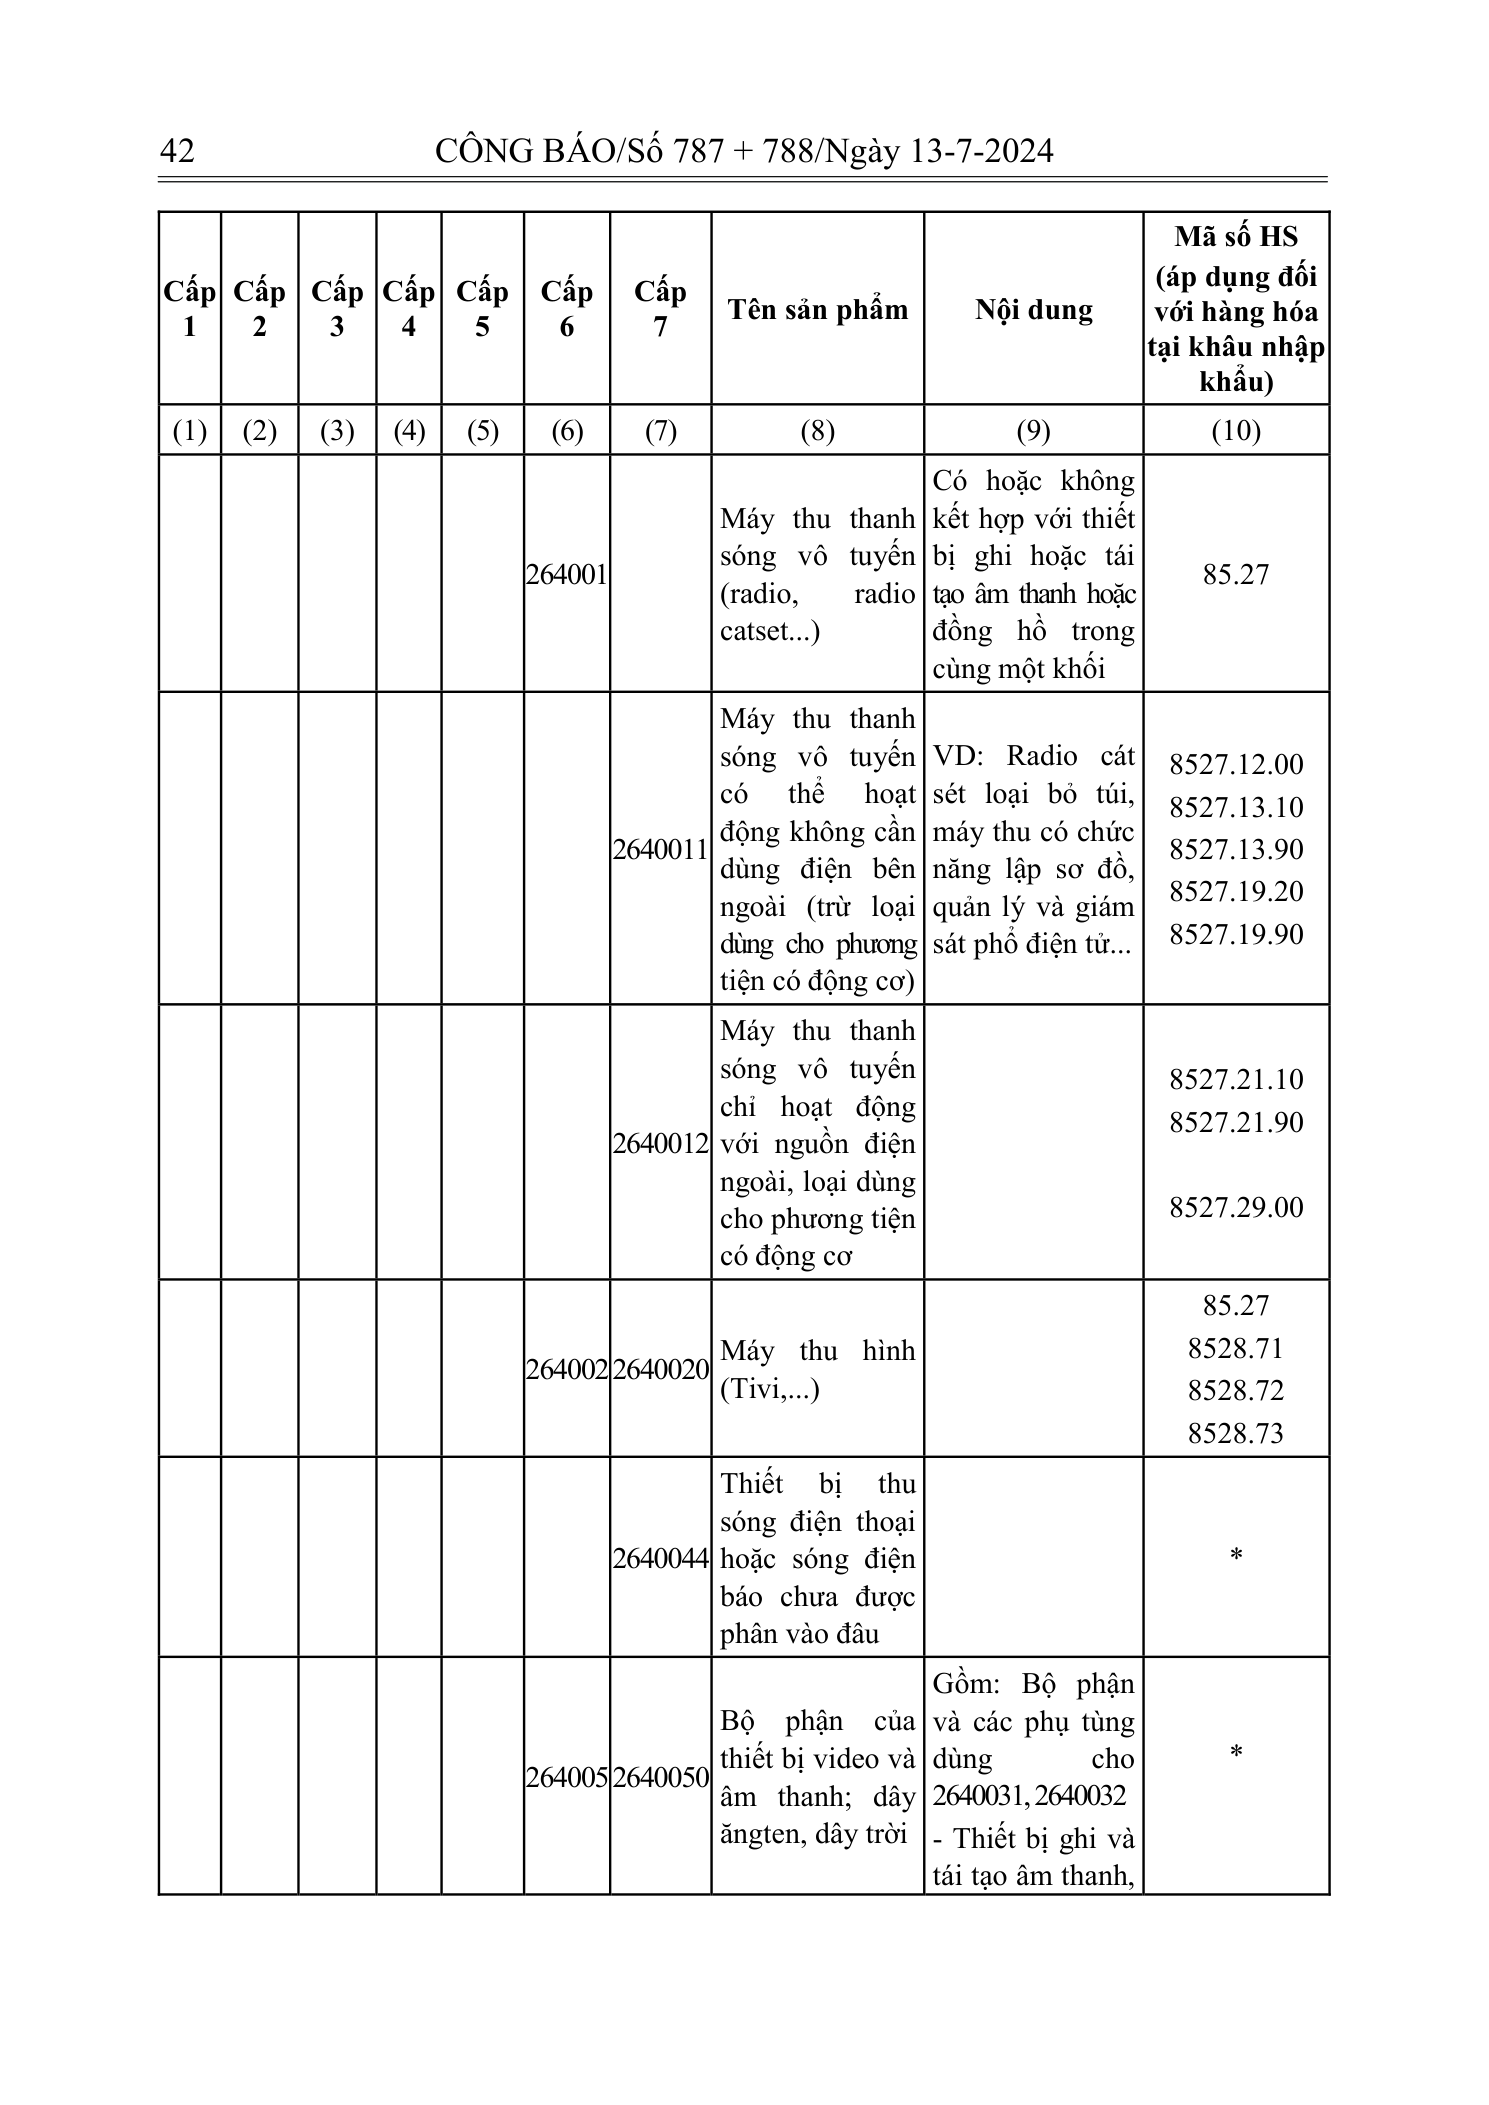
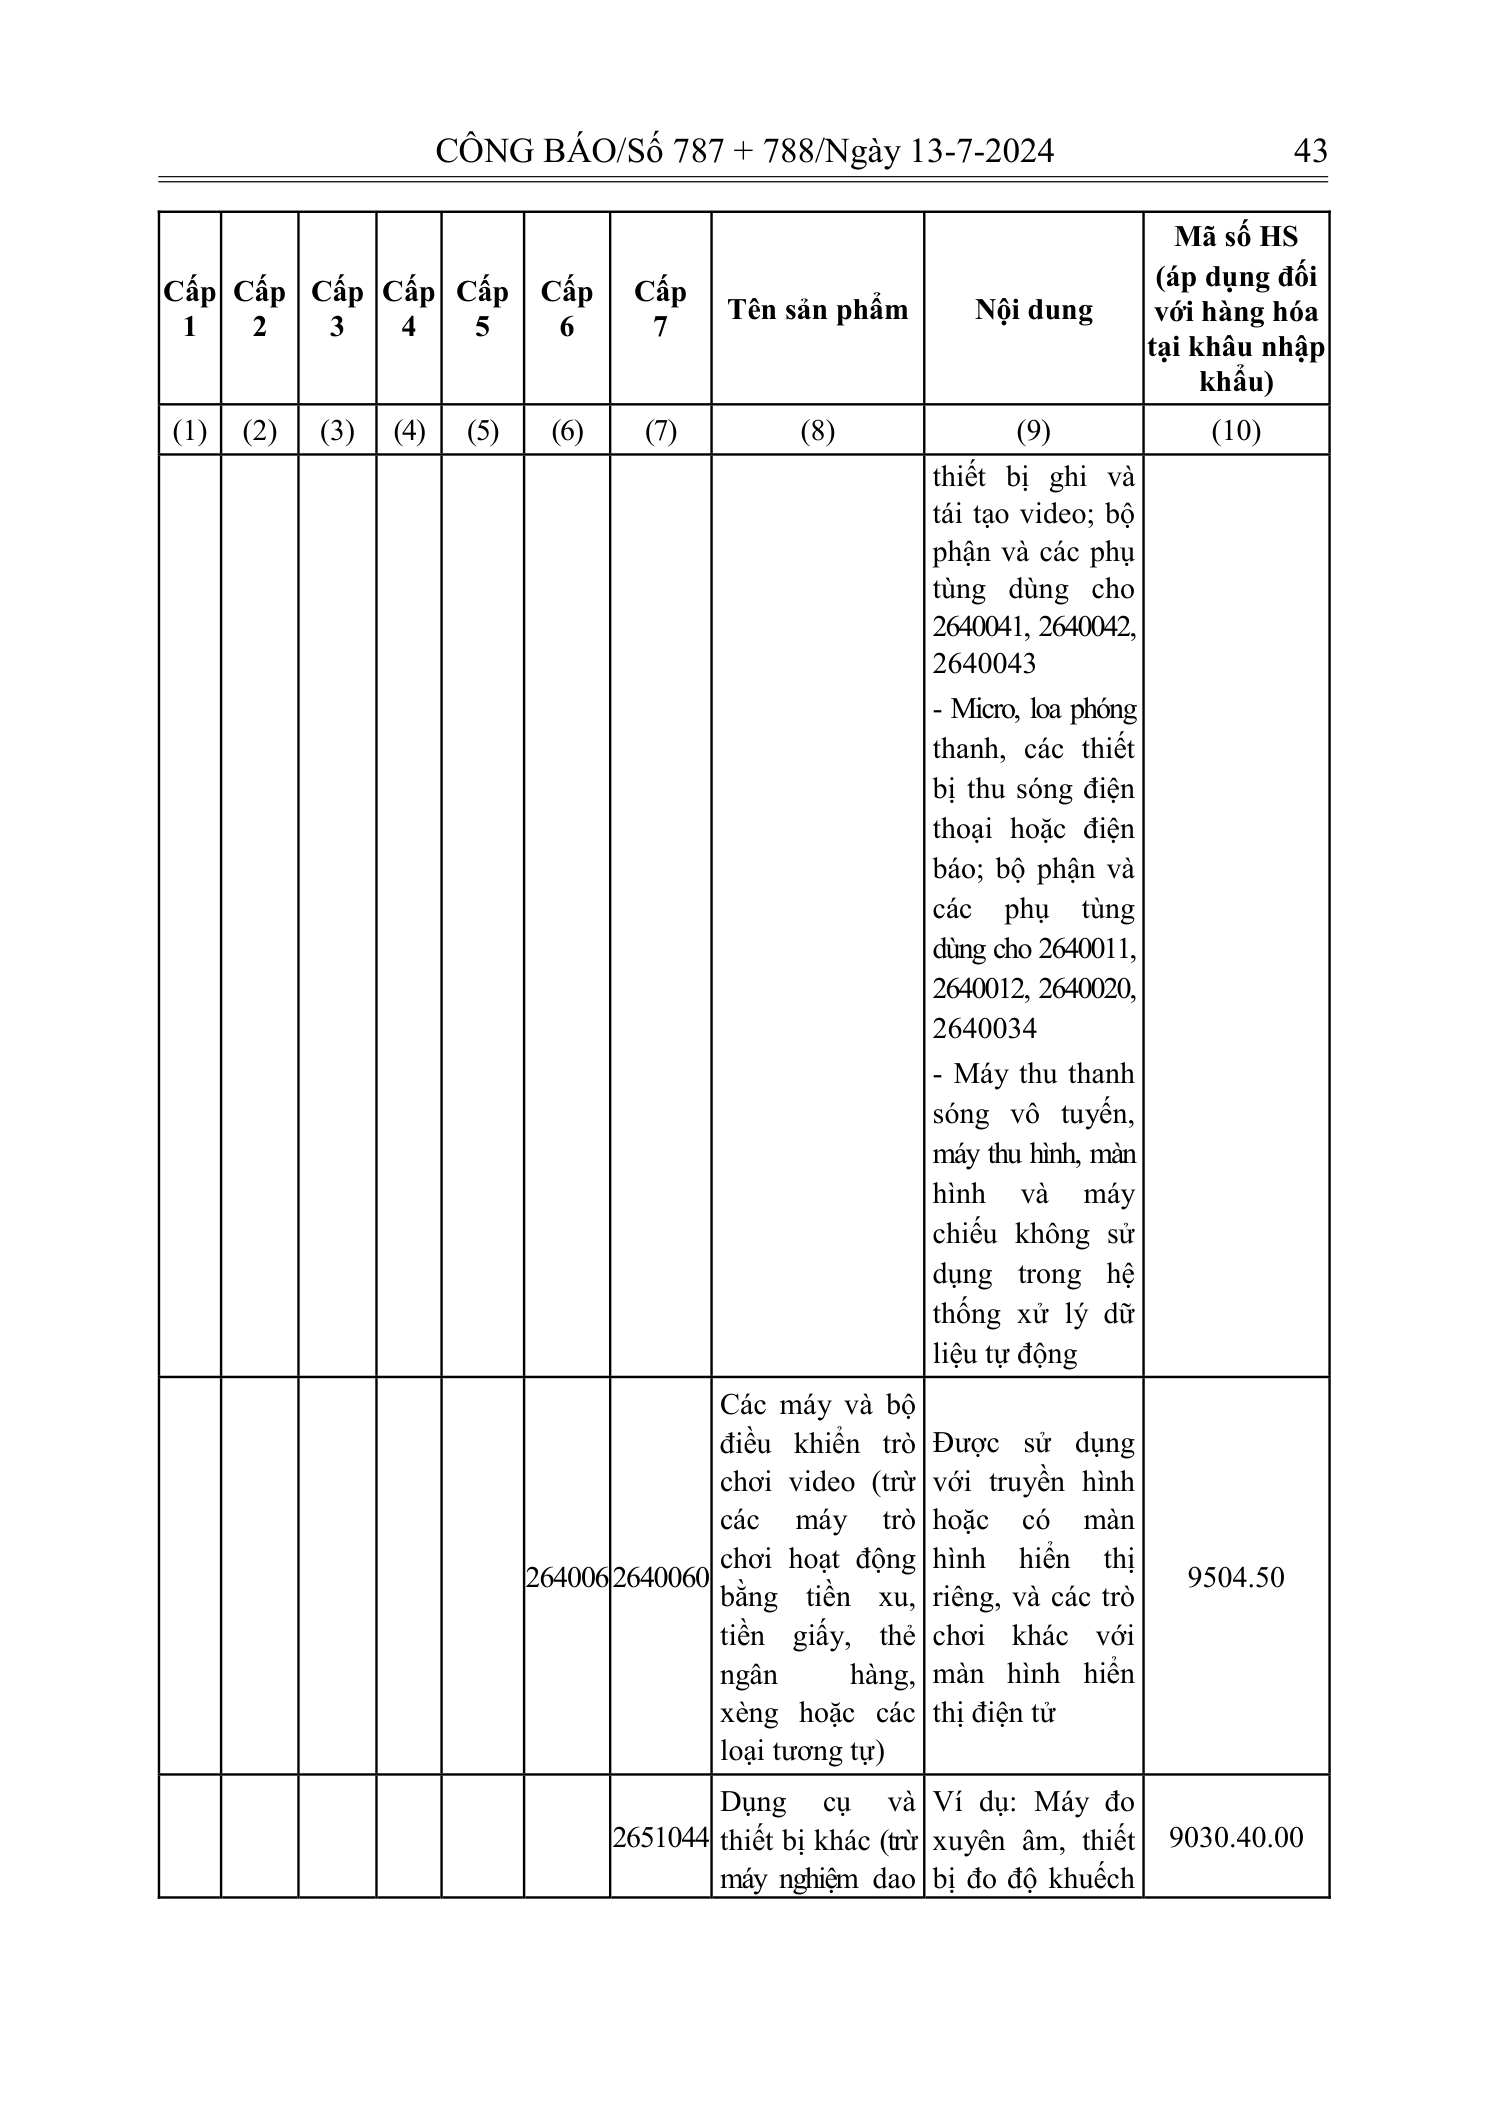
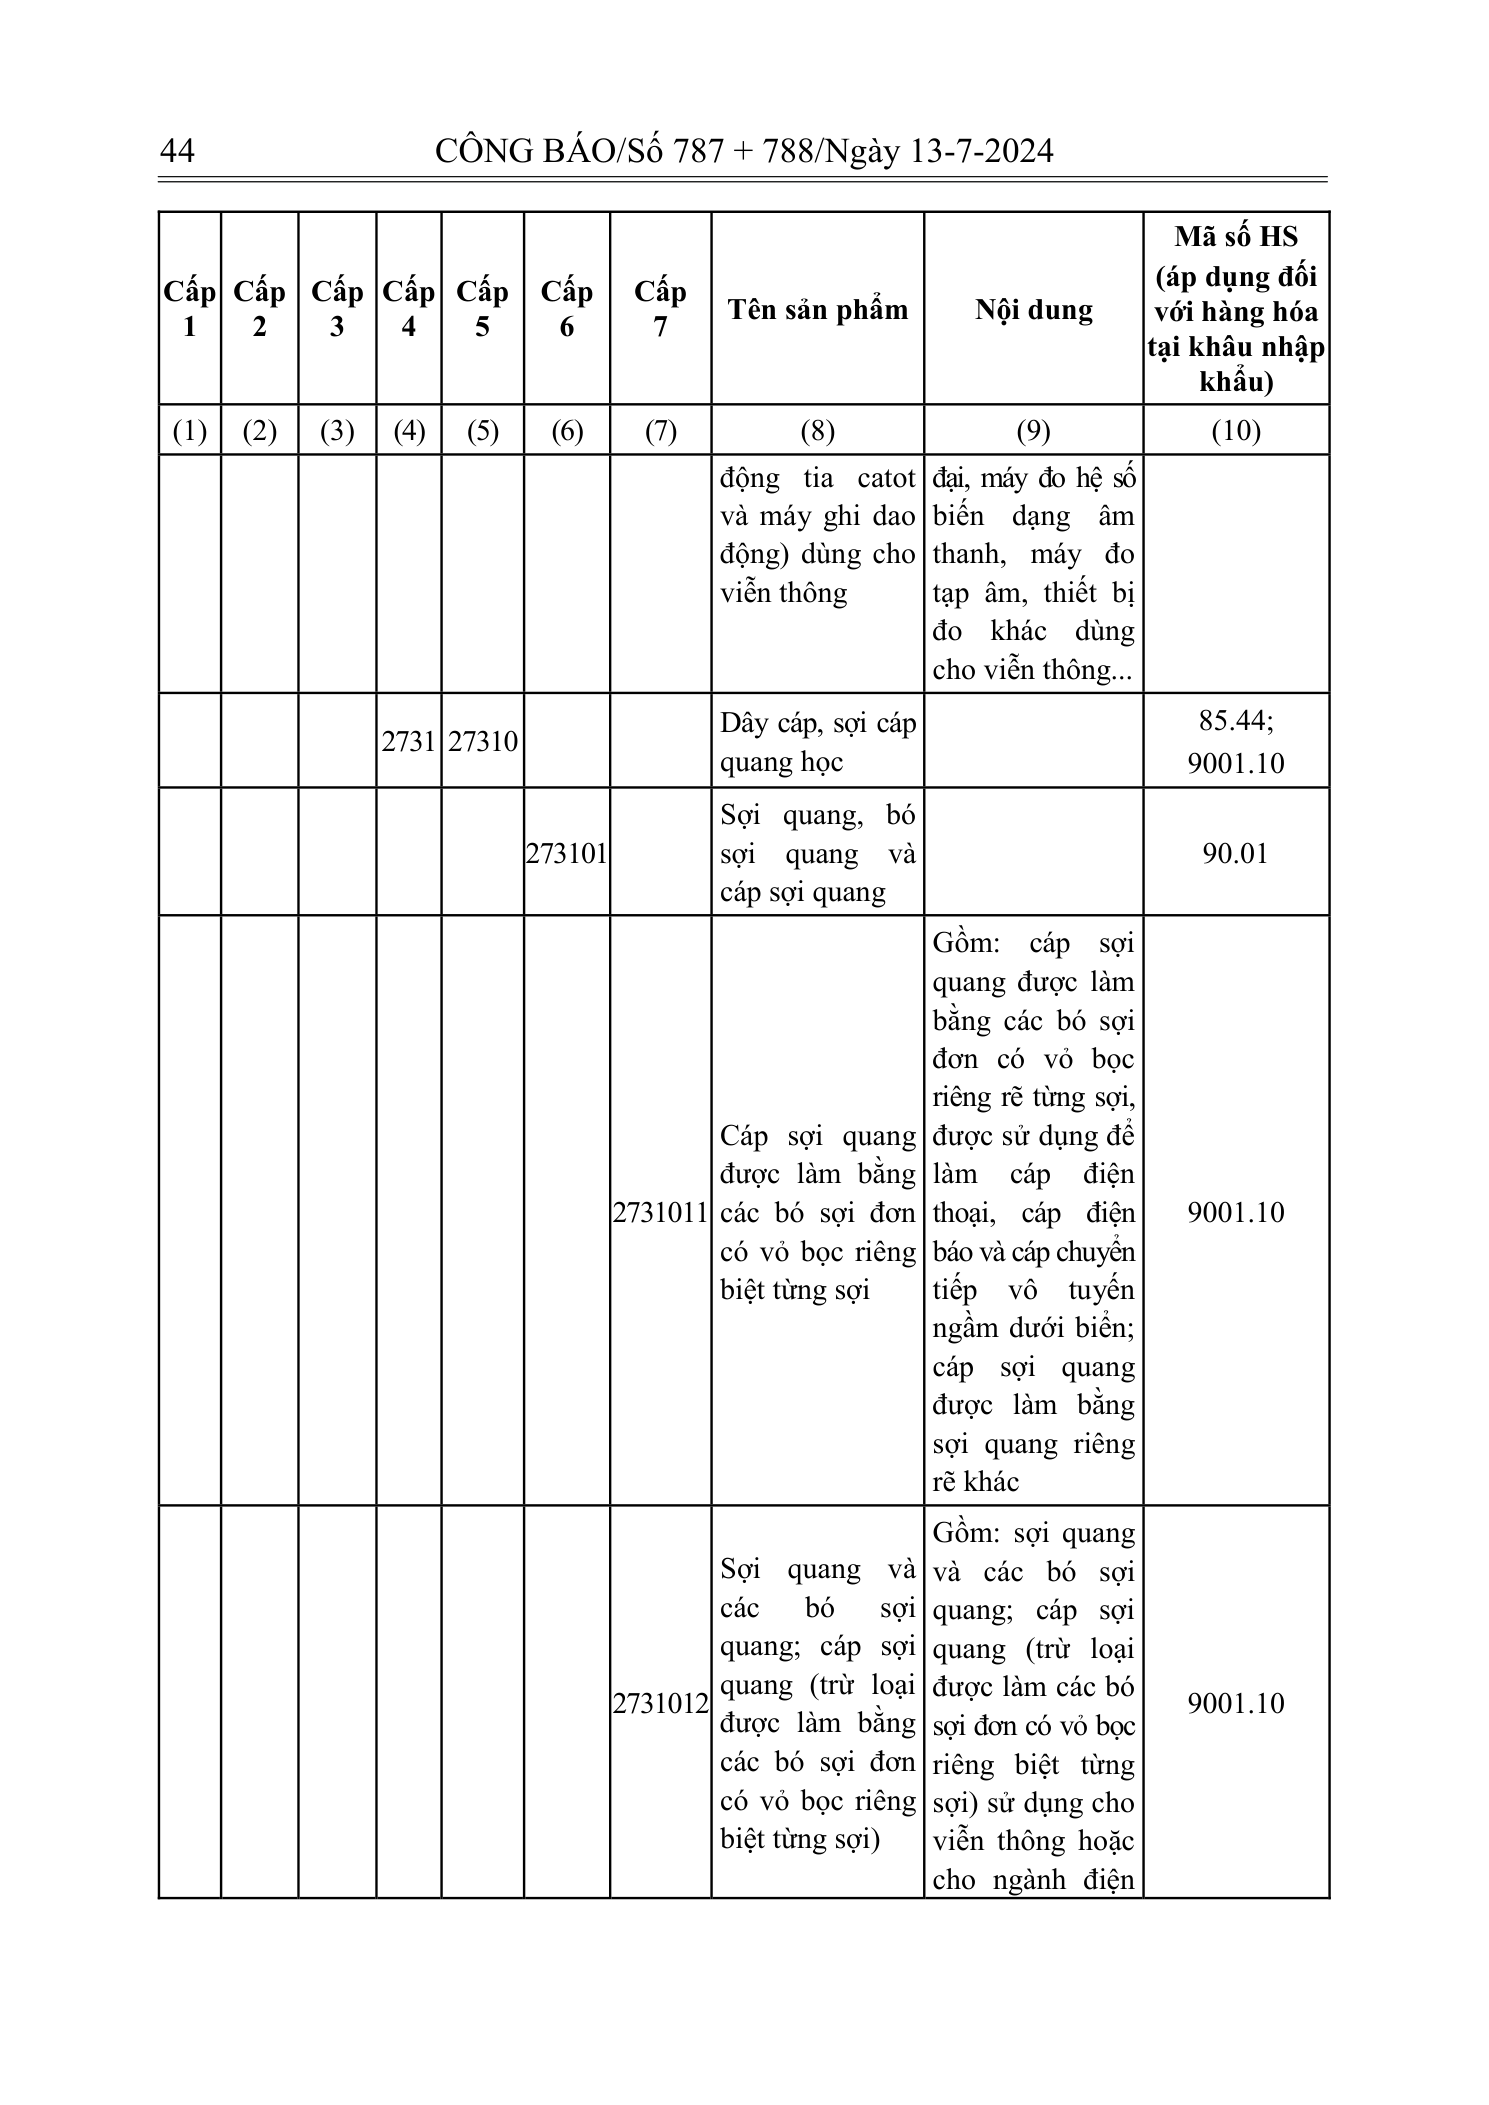
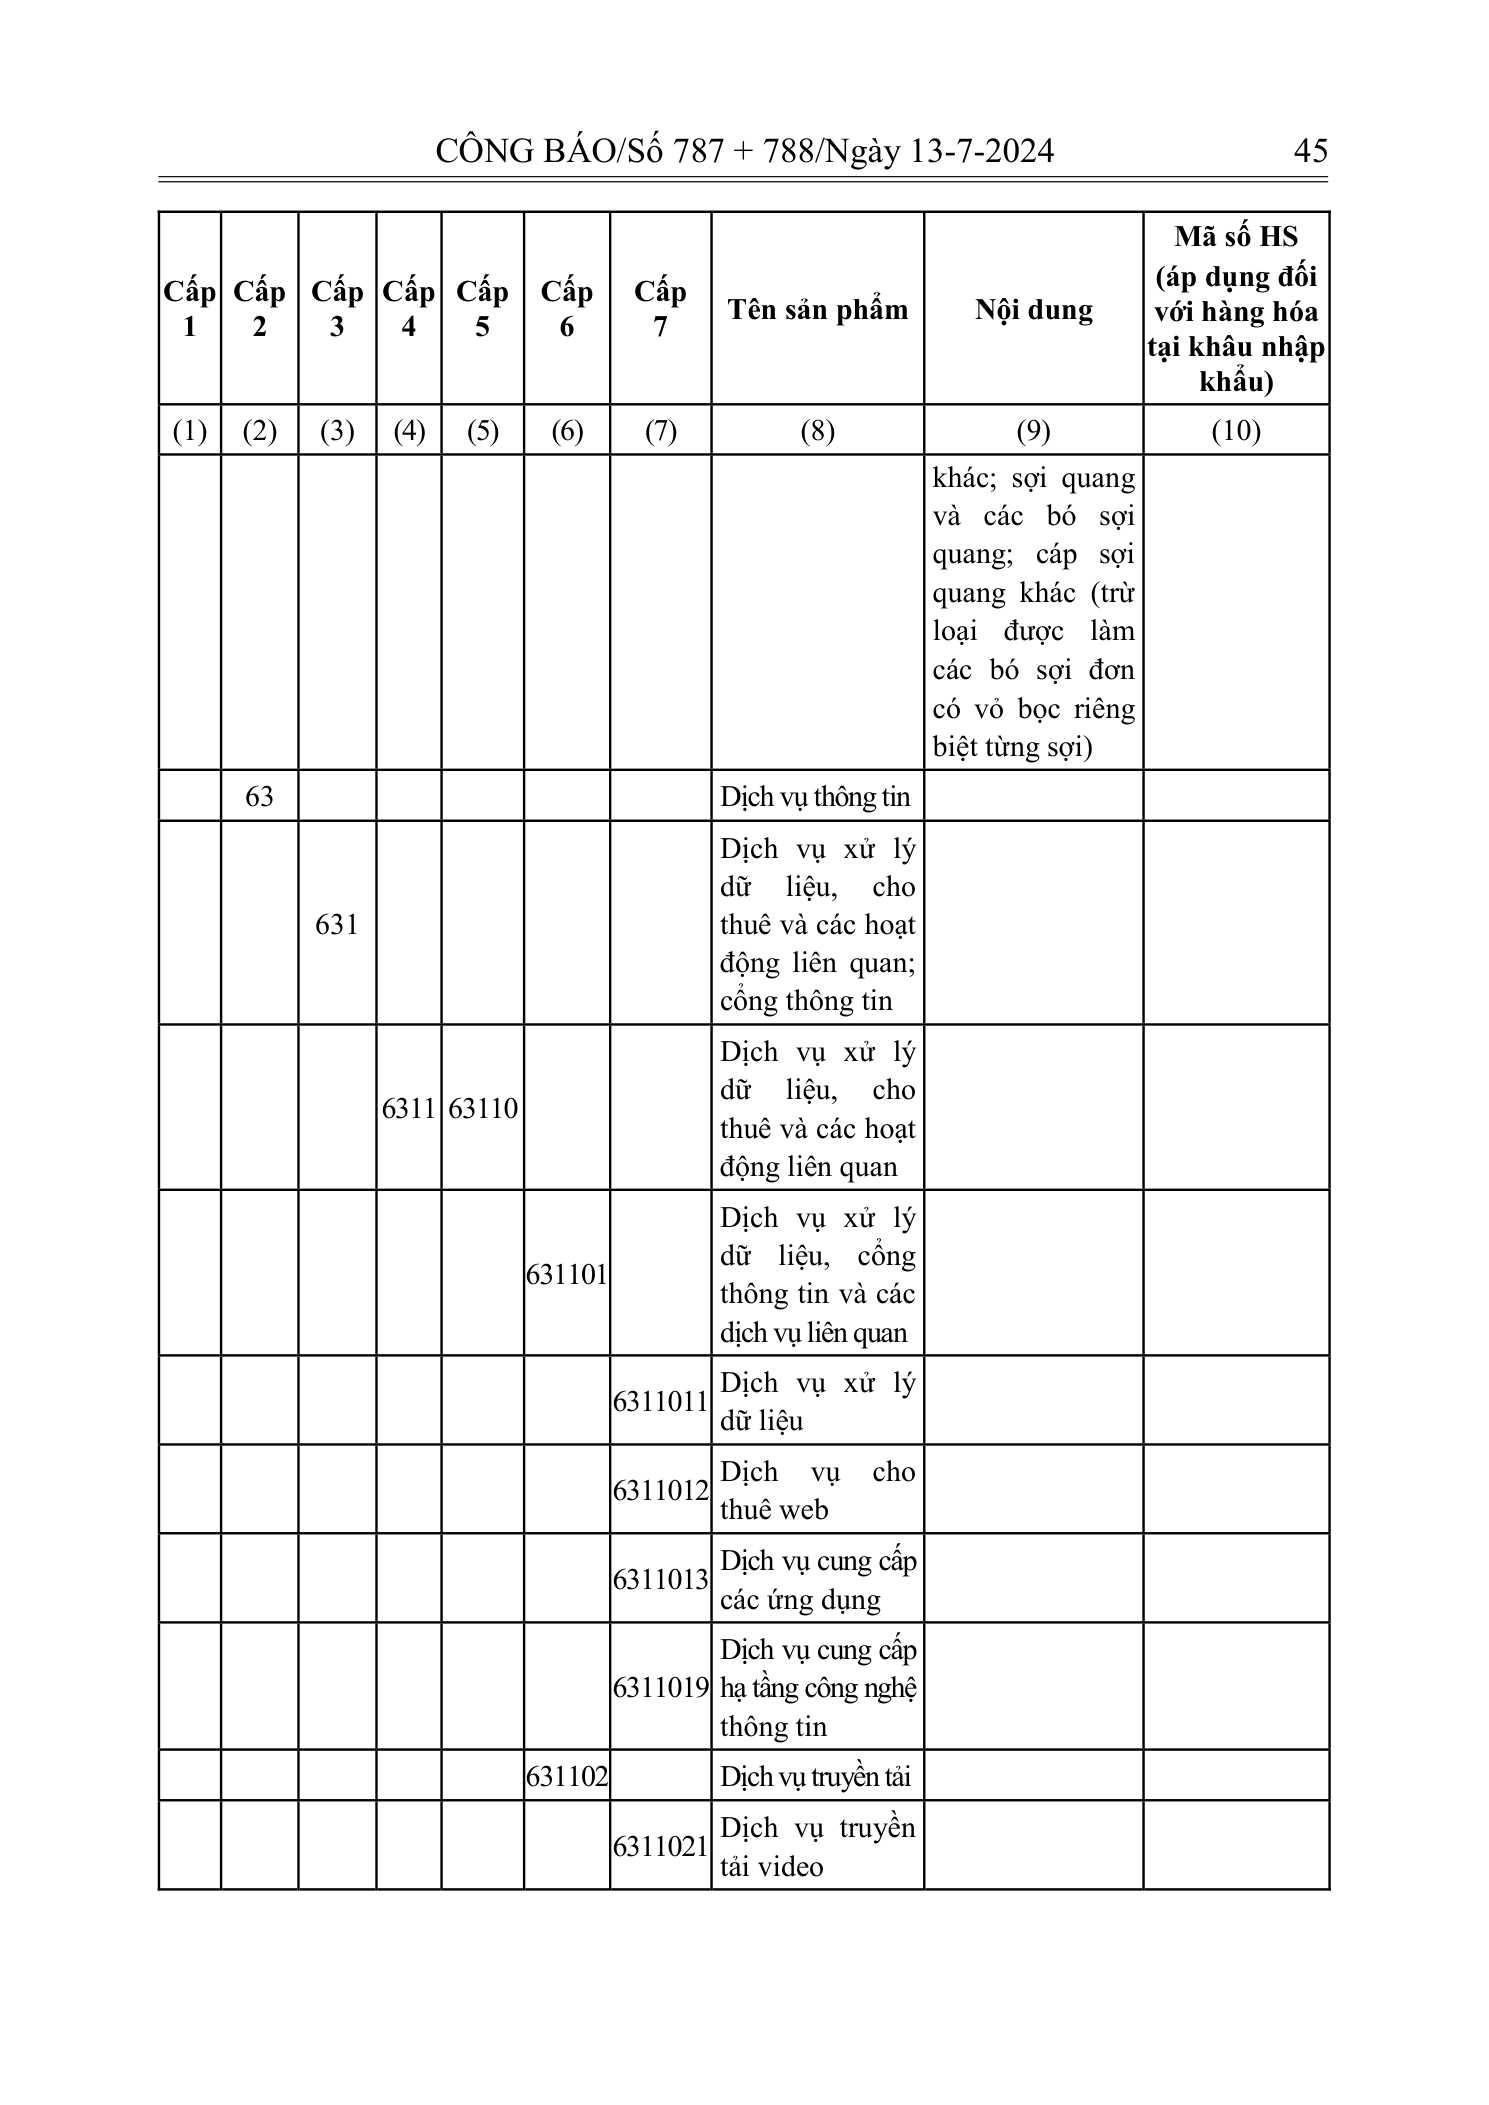
B. Hàng hóa công nghệ thông tin khác theo pháp luật về công nghệ thông tin
| Mục | STT | Hàng hóa | Mã số HS (áp dụng đối với hàng hóa tại khâu nhập khẩu) |
| (1) | (2) | (3) | (4) |
| I | Nhóm sản phẩm máy tính, thiết bị mạng, thiết bị ngoại vi | ||
| 01 | Máy tính tiền | 8470.50 | |
| 02 | Máy kế toán | 8470.90.90 | |
| 03 | Máy đọc sách (e-reader) | 8543.70.90 | |
| 04 | Máy phơi bản tự động | * | |
| 05 | Máy ghi bản in CTP | * | |
| 06 | Loại khác | * | |
| II | Nhóm sản phẩm điện tử nghe nhìn | ||
| 01 | Thiết bị truyền dẫn dùng cho phát thanh vô tuyến hoặc truyền hình, có hoặc không gắn thêm các tính năng sau: thu, ghi hoặc tái tạo âm thanh, hình ảnh; camera truyền hình, camera số và camera ghi hình ảnh nền | 85.17 85.19 85.21 85.25 85.27 85.28 | |
| 02 | Máy nghe nhạc số | 84.71 85.19 85.27 | |
| 03 | Thiết bị khuếch đại âm tần | 8518.40 | |
| 04 | Bộ tăng âm điện | 8518.50 | |
| 05 | Máy quay phim số, chụp hình số | 85.25 | |
| 06 | Thiết bị truyền hình cáp | * | |
| 07 | Loại khác | * | |
| III | Nhóm sản phẩm thiết bị điện tử gia dụng | ||
| 01 | Tủ lạnh và máy làm lạnh | 84.18 | |
| 02 | Máy giặt | 84.50 | |
| 03 | Lò vi sóng | 8516.50.00 | |
| 04 | Máy hút bụi | 8508.11 8508.19 8508.60 | |
| 05 | Thiết bị điều hòa không khí | 84.15 | |
| 06 | Máy hút ẩm | 8509.80.90 | |
| 07 | Loại khác | * |
| Mục | STT | Hàng hóa | Mã số HS (áp dụng đối với hàng hóa tại khâu nhập khẩu) |
| (1) | (2) | (3) | (4) |
| IV | Thiết bị điện tử chuyên dùng | ||
| 01 | Thiết bị điện tử ngành y tế | * | |
| 001 | Kính hiển vi điện tử | 9011.10.00 9011.20.00 9011.80.00 9012.10.00 | |
| 002 | Máy xét nghiệm | * | |
| 003 | Máy siêu âm | 9018.12.00 | |
| 004 | Máy chụp X-quang | 90.22 | |
| 005 | Máy chụp ảnh điện tử | 90.06 | |
| 006 | Máy chụp cắt lớp | 90.22 | |
| 007 | Máy đo điện sinh lý | 90.18 | |
| 008 | Loại khác | * | |
| 02 | Thiết bị điện tử ngành giao thông và xây dựng | * | |
| 03 | Thiết bị điện tử ngành tự động hóa | * | |
| 04 | Thiết bị điện tử ngành sinh học | * | |
| 05 | Thiết bị điện tử ngành địa chất và môi trường | * | |
| 06 | Thiết bị điện tử dùng ngành điện tử | * | |
| 07 | Loại khác | * | |
| V | Nhóm sản phẩm thiết bị thông tin viễn thông, điện tử đa phương tiện | ||
| 01 | Thiết bị dùng cho phát thanh vô tuyến hoặc truyền hình, viễn thông | 85 | |
| 001 | Tổng đài | * | |
| 002 | Thiết bị rađa | 85.26 | |
| 003 | Thiết bị viba | 85.17 | |
| 004 | Thiết bị chuyển mạch, chuyển đổi tín hiệu | 8517.62 8517.69 | |
| 005 | Thiết bị khuếch đại công suất | 85.18 85.43 | |
| 006 | Loại khác | * | |
| 02 | Điện thoại | 85.17 | |
| 001 | Điện thoại di động vệ tinh | 85.17 | |
| 002 | Điện thoại thuê bao kéo dài | 85.17 | |
| 003 | Điện thoại sử dụng giao thức Internet | 85.17 |
| Mục | STT | Hàng hóa | Mã số HS (áp dụng đối với hàng hóa tại khâu nhập khẩu) |
| (1) | (2) | (3) | (4) |
| 004 | Loại khác | 85.17 | |
| 03 | Các thiết bị mạng truyền dẫn | * | |
| 001 | Bộ định tuyến (Router) | 8517.62 8517.69 | |
| 002 | Bộ chuyển mạch (Switch) | 8517.62 8517.69 | |
| 003 | Bộ phân phối (Hub) | 8517.62 8517.69 | |
| 004 | Bộ lặp (Repeater) | 8517.62 8517.69 | |
| 005 | Tổng đài truy nhập (Access Point hoặc Access Switch) | 8517.62 8517.69 | |
| 006 | Các loại cáp đồng, cáp quang, cáp xoắn đôi, … | 85.44 90.01 | |
| 007 | Thiết bị cổng, thiết bị đầu cuối xDSL, thiết bị tường lửa, thiết bị chuyển mạch cổng | 85.17 | |
| 008 | Các thiết bị mạng truyền dẫn khác | 85.17 | |
| 04 | Loại khác | * | |
| VI | Phụ tùng và linh kiện phần cứng, điện tử | ||
| 01 | Bộ phận, phụ tùng của các nhóm sản phẩm phần cứng, điện tử thuộc nhóm từ Mục I đến Mục V Phần B Phụ lục này | * | |
| 02 | Các thiết bị bán dẫn, đèn điện tử, mạch điện tử và dây cáp điện | 85.41 85.39 94.05 85.42 85.34 85.44 | |
| 001 | Tụ điện | 85.32 | |
| 002 | Điện trở | 85.33 | |
| 003 | Cuộn cảm | 85.04 | |
| 004 | Đèn đi ốt điện tử (LED) | 8539.51.00 8539.52.10 8539.52.90 94.05 | |
| 005 | Các thiết bị bán dẫn | 85.41 |
| Mục | STT | Hàng hóa | Mã số HS (áp dụng đối với hàng hóa tại khâu nhập khẩu) |
| (1) | (2) | (3) | (4) |
| 006 | Mạch in | 85.34 | |
| 007 | Mạch điện tử tích hợp | 85.42 | |
| 008 | Cáp đồng, cáp quang | 85.44 90.01 | |
| 03 | Loại khác | * |
Ghi chú:
- Danh mục hàng hóa, dịch vụ không được giảm thuế giá trị gia tăng nêu tại Phần A Phụ lục này là một phần của Phụ lục Danh mục và nội dung hệ thống ngành sản phẩm Việt Nam ban hành kèm theo Quyết định số 43/2018/QĐ-TTg ngày 01 tháng 11 năm 2018 của Thủ tướng Chính phủ về ban hành Hệ thống ngành sản phẩm Việt Nam.
- Mã số HS ở cột (10) Phần A và cột (4) Phần B Phụ lục này chỉ để tra cứu. Việc xác định mã số HS đối với hàng hóa thực tế nhập khẩu thực hiện theo quy định về phân loại hàng hóa tại Luật Hải quan và các văn bản quy phạm pháp luật hướng dẫn thi hành Luật Hải quan.
- Các dòng hàng có ký hiệu (*) ở cột (10) Phần A và cột (4) Phần B Phụ lục này, thực hiện khai báo mã số HS theo thực tế hàng hóa nhập khẩu.
Phụ lục IV (Kèm theo Nghị định số 72/2024/NĐ-CP ngày 30 tháng 6 năm 2024 của Chính phủ)
Mẫu số 01 CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập - Tự do - Hạnh phúc
GIẢM THUẾ GIÁ TRỊ GIA TĂNG THEO
NGHỊ QUYẾT SỐ 142/2024/QH15 (Kèm theo Tờ khai thuế GTGT Kỳ tính thuế: Tháng... năm.../Quý... năm.../
Lần phát sinh ngày... tháng... năm...)
[01] Tên người nộp thuế:......................................................................................
[02] Mã số thuế:
[03] Tên đại lý thuế (nếu có): ...............................................................................................................................
[04] Mã số thuế:
Đơn vị tiền: Đồng Việt Nam
I. Hàng hóa, dịch vụ mua vào trong kỳ được áp dụng mức thuế suất thuế giá trị gia tăng 8% (áp dụng cho người nộp thuế kê khai theo phương pháp khấu trừ thuế)
| STT | Tên hàng hóa, dịch vụ | Giá trị hàng hóa, dịch vụ mua vào chưa có thuế GTGT được khấu trừ trong kỳ | Thuế GTGT của hàng hóa, dịch vụ mua vào được khấu trừ trong kỳ |
| (1) | (2) | (3) | (4) |
| 1. | |||
| … | |||
| Tổng cộng | [05] | [06] |
II. Hàng hóa, dịch vụ bán ra trong kỳ
| STT | Tên hàng hóa, dịch vụ | Giá trị hàng hóa, dịch vụ chưa có thuế GTGT/ Doanh thu hàng hóa, dịch vụ chịu thuế | Thuế suất/ Tỷ lệ tính thuế GTGT theo quy định | Thuế suất/ Tỷ lệ tính thuế GTGT sau giảm | Thuế GTGT của hàng hóa, dịch vụ bán ra được giảm |
| (1) | (2) | (3) | (4) | (5)=(4)x80% | (6)=(3)x[(4)-(5)] |
| 1. | |||||
| … | |||||
| Tổng cộng | [07] | [08] |
III. Chênh lệch thuế GTGT của hàng hóa, dịch vụ bán ra và mua vào trong kỳ được áp dụng mức thuế suất thuế giá trị gia tăng 8%: [09] = [08] - [06]:…… đồng
Tôi cam đoan những nội dung kê khai trên là đúng và chịu trách nhiệm trước pháp luật về những thông tin đã khai. NHÂN VIÊN ĐẠI LÝ THUẾ Họ và tên:...... Chứng chỉ hành nghề số:......
… ngày.... tháng.... năm..... NGƯỜI NỘP THUẾ hoặc ĐẠI DIỆN HỢP PHÁP CỦA NGƯỜI NỘP THUẾ
(Ký, ghi rõ họ tên; chức vụ và đóng dấu (nếu có)
hoặc ký điện tử)