Cập nhật văn bản: Khoản 2 Điều 16 Thông tư 36/2026/TT-BXD bãi bỏ văn bản này từ 01/07/2026. Trang mới kèm phụ lục và tệp đính chính của nguồn Chính phủ.
Thông tư 11/2021/TT-BXD của BỘ XÂY DỰNG: hướng dẫn một số nội dung xác định và quản lý chi phí đầu tư xây dựng
Ngày ban hành: 31/08/2021. Ngày bắt đầu hiệu lực theo bản ban hành: 15/10/2021.
- Nội dung dưới đây giữ nguyên bản gốc từ nguồn chính thức được dẫn trên trang; không tự chèn các sửa đổi ban hành sau đó. Ngày bắt đầu hiệu lực không phải xác nhận văn bản còn hiệu lực hiện nay.
- Các trang được ghi “giữ nguyên bản gốc” trình bày bằng ảnh toàn trang. Phần này chưa chuyển hoàn toàn thành chữ để tra cứu.
Bản PDF gốc và các phần đăng Công báo
BỘ XÂY DỰNG
BỘ XÂY DỰNG
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập - Tự do - Hạnh phúc
Số: 11/2021/TT-BXD
Hà Nội, ngày 31 tháng 8 năm 2021
THÔNG TƯ Hướng dẫn một số nội dung xác định và quản lý chi phí đầu tư xây dựng
Căn cứ Luật Xây dựng ngày 18 tháng 6 năm 2014; Luật sửa đổi, bổ sung một
số điều của Luật Xây dựng ngày 17 tháng 6 năm 2020;
Căn cứ Nghị định số 81/2017/NĐ-CP ngày 17 tháng 7 năm 2017 của Chính
phủ quy định chức năng, nhiệm vụ, quyền hạn và cơ cấu tổ chức của Bộ Xây dựng;
Căn cứ Nghị định số 10/2021/NĐ-CP ngày 09 tháng 02 năm 2021 của Chính
phủ về quản lý chi phí đầu tư xây dựng;
Theo đề nghị của Cục trưởng Cục Kinh tế xây dựng;
Bộ trưởng Bộ Xây dựng ban hành Thông tư hướng dẫn một số nội dung xác
định và quản lý chi phí đầu tư xây dựng.
Điều 1. Phạm vi điều chỉnh
Thông tư này hướng dẫn một số nội dung xác định và quản lý chi phí đầu tư
xây dựng gồm: sơ bộ tổng mức đầu tư xây dựng, tổng mức đầu tư xây dựng, dự
toán xây dựng công trình, dự toán gói thầu, giá xây dựng, giá xây dựng công trình,
chỉ số giá xây dựng, suất vốn đầu tư xây dựng, quy đổi vốn đầu tư xây dựng, chi
phí tư vấn đầu tư xây dựng.
Điều 2. Đối tượng áp dụng
Thông tư này áp dụng cho các đối tượng quy định tại Điều 2 Nghị định
số 10/2021/NĐ-CP ngày 09 tháng 02 năm 2021 của Chính phủ về quản lý chi phí
đầu tư xây dựng (sau đây viết tắt là Nghị định số 10/2021/NĐ-CP).
Điều 3. Sơ bộ tổng mức đầu tư xây dựng, tổng mức đầu tư xây dựng
1. Sơ bộ tổng mức đầu tư xây dựng được xác định theo quy định tại khoản 1,
khoản 2 Điều 4 Nghị định số 10/2021/NĐ-CP và phương pháp hướng dẫn tại
mục I Phụ lục I Thông tư này. Trường hợp chưa có dữ liệu suất vốn đầu tư xây
dựng được công bố, sơ bộ tổng mức đầu tư xây dựng xác định trên cơ sở dữ liệu
chi phí của các dự án tương tự đã thực hiện, có điều chỉnh, bổ sung những chi phí
cần thiết khác và quy đổi chi phí cho phù hợp với địa điểm xây dựng, đặc điểm,
tính chất của dự án, thời điểm xác định sơ bộ tổng mức đầu tư xây dựng.
2. Tổng mức đầu tư xây dựng xác định theo quy định tại Điều 6 Nghị định
số 10/2021/NĐ-CP, phương pháp hướng dẫn tại mục II Phụ lục I Thông tư này và
một số quy định cụ thể sau:
a) Cơ sở để xác định tổng mức đầu tư xây dựng gồm: thiết kế cơ sở, quy chuẩn
và tiêu chuẩn áp dụng, giải pháp công nghệ và kỹ thuật, thiết bị chủ yếu; giải pháp
về kiến trúc, kết cấu chính của công trình; giải pháp về xây dựng và vật liệu chủ
yếu; điều kiện, kế hoạch thực hiện dự án và các yêu cầu cần thiết khác của dự án.
b) Một số khoản mục chi phí thuộc nội dung chi phí quản lý dự án, chi phí tư
vấn đầu tư xây dựng, chi phí khác của dự án nếu chưa có quy định hoặc chưa đủ cơ
sở để xác định thì được dự tính trong tổng mức đầu tư xây dựng.
3. Đối với dự án sử dụng vốn hỗ trợ phát triển chính thức (gọi tắt là ODA), vốn
vay ưu đãi của nhà tài trợ nước ngoài được bổ sung các khoản mục chi phí cần
thiết khác cho phù hợp với đặc thù, tính chất của dự án đầu tư xây dựng sử dụng
nguồn vốn này theo các quy định của điều ước quốc tế, thỏa thuận về vốn ODA,
vốn vay ưu đãi đã được ký kết và các quy định của pháp luật có liên quan.
4. Đối với dự án đầu tư theo phương thức đối tác công tư (sau đây gọi tắt là dự
án PPP) được bổ sung các khoản mục chi phí cần thiết khác theo quy định của
pháp luật về đầu tư theo phương thức đối tác công tư.
Điều 4. Dự toán xây dựng công trình
1. Dự toán xây dựng công trình xác định theo quy định tại Điều 12 Nghị định
số 10/2021/NĐ-CP và phương pháp hướng dẫn tại mục 1 Phụ lục II Thông tư này.
Các khoản mục chi phí trong dự toán xây dựng công trình gồm: chi phí xây dựng,
chi phí thiết bị, chi phí quản lý dự án, chi phí tư vấn đầu tư xây dựng, chi phí khác
và chi phí dự phòng.
2. Chi phí xây dựng trong dự toán xây dựng công trình xác định theo quy định
tại khoản 2 Điều 12 Nghị định số 10/2021/NĐ-CP và phương pháp hướng dẫn tại
Phụ lục III Thông tư này. Chi phí xây dựng trong dự toán xây dựng công trình
gồm: chi phí trực tiếp, chi phí gián tiếp, thu nhập chịu thuế tính trước, thuế giá trị
gia tăng. Chi phí trực tiếp xác định theo quy định tại điểm a khoản 2 Điều 12 Nghị
định số 10/2021/NĐ-CP, hướng dẫn chi tiết tại mục I Phụ lục III Thông tư này và
một số quy định cụ thể sau:
a) Khối lượng đo bóc, tính toán từ thiết kế xây dựng triển khai sau thiết kế cơ
sở theo hướng dẫn tại Thông tư hướng dẫn phương pháp xác định các chỉ tiêu kinh
tế kỹ thuật và đo bóc khối lượng công trình;
b) Đơn giá xây dựng chi tiết, giá xây dựng tổng hợp xác định theo hướng dẫn
tại Phụ lục IV Thông tư này.
3. Chi phí thiết bị trong dự toán xây dựng công trình xác định theo quy định
tại khoản 3 Điều 12 Nghị định số 10/2021/NĐ-CP, hướng dẫn chi tiết tại mục 1
Phụ lục II Thông tư này và một số quy định cụ thể sau:
a) Chi phí mua sắm thiết bị được xác định theo khối lượng, số lượng, chủng
loại thiết bị và giá mua thiết bị tương ứng. Khối lượng, số lượng, chủng loại thiết
bị được xác định từ thiết kế triển khai sau thiết kế cơ sở và danh mục thiết bị trong
dự án được duyệt. Giá mua thiết bị được xác định phù hợp với giá thị trường trên
cơ sở thông tin về giá thiết bị trong hệ thống cơ sở dữ liệu của cơ quan nhà nước
có thẩm quyền; hoặc báo giá của nhà cung cấp, nhà sản xuất; hoặc giá của thiết bị
tương tự về công suất, công nghệ, xuất xứ trong công trình đã thực hiện được quy
đổi phù hợp với thời điểm tính toán.
b) Chi phí gia công, chế tạo thiết bị được xác định trên cơ sở khối lượng, số
lượng thiết bị cần gia công, chế tạo và đơn giá gia công, chế tạo tương ứng phù
hợp với tính chất, chủng loại thiết bị; hoặc thông tin về giá gia công, chế tạo thiết
bị trong hệ thống cơ sở dữ liệu của cơ quan nhà nước có thẩm quyền; hoặc căn cứ
vào báo giá gia công, chế tạo thiết bị của đơn vị sản xuất, cung ứng; hoặc giá gia
công, chế tạo thiết bị tương tự của công trình đã thực hiện được quy đổi phù hợp
với thời điểm tính toán.
c) Chi phí quản lý mua sắm thiết bị (nếu có); chi phí mua bản quyền phần mềm
sử dụng cho thiết bị công trình, thiết bị công nghệ (nếu có); chi phí đào tạo và
chuyển giao công nghệ (nếu có); chi phí vận chuyển; chi phí bảo hiểm; thuế và các
loại phí, các chi phí khác có liên quan được xác định bằng dự toán hoặc căn cứ quy
định do cơ quan nhà nước có thẩm quyền ban hành.
d) Chi phí lắp đặt thiết bị xác định bằng dự toán như đối với dự toán chi phí
xây dựng theo quy định tại khoản 2 Điều này.
đ) Chi phí thí nghiệm, hiệu chỉnh, chi phí chạy thử thiết bị theo yêu cầu kỹ
thuật (nếu có) xác định bằng dự toán phù hợp nội dung công việc thực hiện.
4. Chi phí quản lý dự án trong dự toán xây dựng công trình xác định theo
quy định tại khoản 4 Điều 12 và Điều 30 Nghị định số 10/2021/NĐ-CP trên cơ
sở định mức tỷ lệ phần trăm (%) đã tính toán trong tổng mức đầu tư xây dựng;
hoặc bằng dự toán phù hợp với chi phí quản lý dự án trong tổng mức đầu tư
được duyệt. Định mức chi phí quản lý dự án quy định tại Thông tư ban hành
định mức xây dựng.
5. Chi phí tư vấn đầu tư xây dựng trong dự toán xây dựng công trình xác định
theo quy định tại khoản 5 Điều 12 Nghị định số 10/2021/NĐ-CP và Điều 13 Thông
tư này. Chi phí tư vấn đầu tư xây dựng trong dự toán xây dựng công trình không
bao gồm các chi phí tư vấn tính chung cho cả dự án.
6. Chi phí khác trong dự toán xây dựng công trình quy định tại khoản 6
Điều 12 Nghị định số 10/2021/NĐ-CP và một số quy định cụ thể sau:
a) Chi phí khác trong dự toán xây dựng công trình được xác định trên cơ sở
định mức tỷ lệ phần trăm (%) theo hướng dẫn của cấp có thẩm quyền; hoặc xác
định bằng dự toán; hoặc ghi theo giá trị hợp đồng đã ký kết phù hợp với quy định
của pháp luật; hoặc được dự tính trong dự toán xây dựng công trình phù hợp với
tổng mức đầu tư xây dựng đã được phê duyệt trong trường hợp chưa đủ cơ sở để
xác định.
b) Các chi phí xây dựng nhà bao che cho máy, nền móng máy, hệ thống cấp
điện, khí nén, hệ thống cấp nước tại hiện trường; chi phí lắp đặt, tháo dỡ trạm trộn
bê tông xi măng, trạm trộn bê tông nhựa, cần trục di chuyển trên ray và các loại
thiết bị thi công xây dựng khác có tính chất tương tự, nếu không tính chung cho cả
dự án thì được dự tính trong chi phí khác của dự toán xây dựng công trình. Các chi
phí này được xác định bằng dự toán phù hợp với thiết kế, biện pháp thi công xây
dựng và điều kiện đặc thù của công trình.
c) Chi phí khác trong dự toán xây dựng công trình không bao gồm chi phí
lãi vay trong thời gian xây dựng; chi phí rà phá bom mìn, vật nổ; chi phí kiểm
toán; thẩm tra, phê duyệt quyết toán vốn đầu tư; chi phí nghiên cứu khoa học
công nghệ, áp dụng, sử dụng vật liệu mới liên quan đến dự án; vốn lưu động ban
đầu đối với các dự án đầu tư xây dựng nhằm mục đích kinh doanh; chi phí cho
quá trình chạy thử không tải và có tải dây chuyền công nghệ, sản xuất theo quy
trình trước khi bàn giao; chi phí thẩm định Báo cáo nghiên cứu khả thi đầu tư
xây dựng, Báo cáo kinh tế - kỹ thuật đầu tư xây dựng; các khoản thuế tài nguyên,
các khoản phí, lệ phí và một số khoản mục chi phí khác có liên quan tính chung
cho cả dự án.
7. Chi phí dự phòng trong dự toán xây dựng công trình được xác định theo quy
định tại khoản 7 Điều 12 Nghị định số 10/2021/NĐ-CP, cụ thể như sau:
a) Chi phí dự phòng cho khối lượng, công việc phát sinh được tính bằng tỷ lệ
phần trăm (%) trên tổng chi phí xây dựng, chi phí thiết bị, chi phí quản lý dự án,
chi phí tư vấn đầu tư xây dựng và chi phí khác.
b) Chi phí dự phòng cho yếu tố trượt giá được xác định trên cơ sở thời gian,
tiến độ dự kiến thực hiện công trình (tính bằng quý, năm) và chỉ số giá xây dựng
phù hợp với loại công trình xây dựng có tính đến các khả năng biến động giá trong
nước và quốc tế.
8. Tổng hợp tổng dự toán quy định tại khoản 3 Điều 11 Nghị định số 10/2021/NĐ-CP
được lập theo hướng dẫn tại mục 3 Phụ lục II Thông tư này.
9. Việc điều chỉnh dự toán xây dựng công trình thực hiện theo quy định tại
Điều 15 Nghị định số 10/2021/NĐ-CP và phương pháp hướng dẫn tại mục 4
Phụ lục II Thông tư này.
Điều 5. Các thành phần chi phí của dự toán gói thầu
1. Dự toán gói thầu thi công xây dựng gồm một số hoặc toàn bộ các thành
phần chi phí sau: chi phí xây dựng, chi phí khác có liên quan và chi phí dự phòng
của gói thầu.
2. Dự toán gói thầu mua sắm thiết bị gồm một số hoặc toàn bộ các thành phần
chi phí sau: chi phí mua sắm thiết bị công trình và thiết bị công nghệ; chi phí gia
công, chế tạo thiết bị; chi phí quản lý mua sắm thiết bị; chi phí mua bản quyền
phần mềm sử dụng cho thiết bị; chi phí đào tạo, chuyển giao công nghệ; chi phí
vận chuyển; chi phí khác có liên quan và chi phí dự phòng của gói thầu.
3. Dự toán gói thầu lắp đặt thiết bị gồm một số hoặc toàn bộ các thành phần chi
phí sau: chi phí lắp đặt, thí nghiệm, hiệu chỉnh; chi phí chạy thử thiết bị theo yêu cầu
kỹ thuật; chi phí khác có liên quan và chi phí dự phòng của gói thầu.
4. Dự toán gói thầu tư vấn đầu tư xây dựng gồm một số hoặc toàn bộ các thành
phần chi phí sau: chi phí thực hiện công việc tư vấn đầu tư xây dựng; chi phí khác
có liên quan và chi phí dự phòng của gói thầu.
5. Dự toán gói thầu hỗn hợp (bao gồm cả dự toán gói thầu quy định tại khoản 2
Điều 17 Nghị định số 10/2021/NĐ-CP): tùy theo phạm vi, tính chất, điều kiện cụ
thể của gói thầu, dự toán gói thầu hỗn hợp gồm một số hoặc toàn bộ các thành
phần chi phí thuộc các gói thầu nêu tại khoản 1, 2, 3, 4 Điều này.
Điều 6. Xác định dự toán gói thầu quy định tại khoản 2, khoản 3 Điều 17
Nghị định số 10/2021/NĐ-CP
1. Dự toán gói thầu thi công xây dựng:
a) Chi phí xây dựng trong dự toán gói thầu thi công xây dựng xác định theo
quy định tại khoản 2 Điều 4 Thông tư này.
b) Căn cứ điều kiện cụ thể của gói thầu, dự toán gói thầu thi công xây dựng
được bổ sung một hoặc một số chi phí khác có liên quan để thực hiện các công
việc thuộc phạm vi của gói thầu như: Chi phí di chuyển máy, thiết bị thi công đặc
chủng đến và ra khỏi công trường; chi phí đảm bảo an toàn giao thông phục vụ thi
công; chi phí hoàn trả hạ tầng kỹ thuật do bị ảnh hưởng khi thi công xây dựng; chi
phí kho bãi chứa vật liệu; chi phí xây dựng nhà bao che cho máy, nền móng máy,
hệ thống cấp điện, khí nén, hệ thống cấp nước tại hiện trường; chi phí lắp đặt, tháo
dỡ trạm trộn bê tông xi măng, trạm trộn bê tông nhựa, cần trục di chuyển trên ray,
cần trục tháp, một số loại máy, thiết bị thi công xây dựng khác có tính chất tương
tự và một số khoản mục chi phí khác có liên quan đến gói thầu.
c) Chi phí dự phòng trong dự toán gói thầu thi công xây dựng bao gồm chi phí
dự phòng cho khối lượng, công việc phát sinh và chi phí dự phòng cho yếu tố trượt
giá trong thời gian thực hiện gói thầu.
2. Dự toán gói thầu mua sắm thiết bị:
a) Các thành phần chi phí trong dự toán gói thầu mua sắm thiết bị xác định
theo quy định tại điểm a, b, c khoản 3 Điều 4 Thông tư này.
b) Căn cứ điều kiện cụ thể của gói thầu, dự toán gói thầu mua sắm thiết bị
được bổ sung thêm một hoặc một số chi phí khác có liên quan để thực hiện các
công việc thuộc phạm vi của gói thầu.
c) Chi phí dự phòng trong dự toán gói thầu mua sắm thiết bị bao gồm chi phí
dự phòng cho khối lượng, công việc phát sinh và chi phí dự phòng cho yếu tố trượt
giá trong thời gian thực hiện gói thầu.
3. Dự toán gói thầu lắp đặt thiết bị:
a) Chi phí lắp đặt, thí nghiệm, hiệu chỉnh, chạy thử thiết bị trong dự toán
gói thầu lắp đặt thiết bị xác định theo quy định tại điểm d, đ khoản 3 Điều 4
Thông tư này.
b) Căn cứ điều kiện cụ thể của gói thầu, dự toán gói thầu lắp đặt thiết bị được
bổ sung thêm một hoặc một số chi phí khác có liên quan để thực hiện các công
việc thuộc phạm vi của gói thầu.
c) Chi phí dự phòng trong dự toán gói thầu lắp đặt thiết bị bao gồm chi phí dự
phòng cho khối lượng, công việc phát sinh và chi phí dự phòng cho yếu tố trượt
giá trong thời gian thực hiện gói thầu.
4. Dự toán gói thầu tư vấn đầu tư xây dựng:
a) Chi phí tư vấn trong dự toán gói thầu tư vấn đầu tư xây dựng xác định theo
quy định tại khoản 5 Điều 4 Thông tư này.
b) Căn cứ điều kiện cụ thể, dự toán gói thầu tư vấn đầu tư xây dựng được bổ
sung thêm một hoặc một số chi phí khác có liên quan để thực hiện các công việc
thuộc phạm vi của gói thầu.
c) Chi phí dự phòng trong dự toán gói thầu tư vấn đầu tư xây dựng bao gồm
chi phí dự phòng cho khối lượng, công việc phát sinh và chi phí dự phòng cho yếu
tố trượt giá trong thời gian thực hiện gói thầu.
5. Dự toán gói thầu hỗn hợp, dự toán gói thầu quy định tại khoản 2 Điều 17
Nghị định số 10/2021/NĐ-CP: căn cứ nội dung, tính chất của từng gói thầu cụ thể
để xác định dự toán gói thầu gồm một số hoặc toàn bộ các nội dung chi phí quy
định tại khoản 1, 2, 3, 4 Điều này.
6. Dự toán gói thầu quy định tại khoản 1, 2, 3, 4 Điều này được xác định theo
hướng dẫn tại mục 2 Phụ lục II Thông tư này.
Điều 7. Xác định dự toán gói thầu quy định tại khoản 4 Điều 17 Nghị định
số 10/2021/NĐ-CP
1. Căn cứ dự toán xây dựng công trình đã được phê duyệt, chủ đầu tư tự xác
định dự toán gói thầu, cụ thể như sau:
a) Xác định phạm vi, nội dung công việc cần thực hiện của gói thầu;
b) Xác định thành phần, khoản mục chi phí trong dự toán gói thầu theo phạm
vi, nội dung công việc cần thực hiện của gói thầu trên cơ sở dự toán xây dựng công
trình được duyệt.
c) Cập nhật khối lượng, đơn giá, giá các yếu tố chi phí phù hợp với giá thị
trường khu vực xây dựng công trình, các chế độ chính sách của nhà nước có liên
quan tại thời điểm xác định dự toán gói thầu, các chỉ dẫn kỹ thuật, yêu cầu cụ
thể của gói thầu đối với các thành phần, khoản mục chi phí đã được xác định tại
điểm b khoản 1 Điều này.
2. Chi phí khác có liên quan của gói thầu được xác định theo quy định tại điểm b
khoản 1, điểm b khoản 2, điểm b khoản 3, điểm b khoản 4 Điều 6 Thông tư này
phù hợp với điều kiện cụ thể, tính chất của gói thầu và dự toán xây dựng công trình
đã được phê duyệt.
3. Chi phí dự phòng trong dự toán gói thầu được xác định như chi phí dự
phòng trong dự toán xây dựng công trình quy định tại mục 1 Phụ lục II Thông tư
này và phải đảm bảo tổng chi phí dự phòng của dự toán các gói thầu không vượt
chi phí dự phòng trong dự toán xây dựng công trình đã được phê duyệt.
Điều 8. Quản lý, công bố giá xây dựng quy định tại khoản 2 Điều 26 Nghị
định số 10/2021/NĐ-CP
1. Đơn giá xây dựng công trình do Ủy ban nhân dân cấp tỉnh công bố theo quy
định tại khoản 2 Điều 26 Nghị định số 10/2021/NĐ-CP là cơ sở để xác định và
quản lý chi phí đầu tư xây dựng công trình trên địa bàn tỉnh. Đơn giá xây dựng
công trình do Ủy ban nhân dân cấp tỉnh công bố được xác định trên cơ sở định
mức xây dựng do cơ quan có thẩm quyền ban hành và giá các yếu tố chi phí quy
định tại khoản 3, khoản 4, khoản 5 Điều này phù hợp với thời điểm xác định đơn
giá xây dựng công trình. Giá các yếu tố chi phí gồm: giá vật liệu xây dựng, đơn giá
nhân công xây dựng, giá ca máy và thiết bị thi công.
2. Giá vật liệu xây dựng, đơn giá nhân công xây dựng, giá ca máy và thiết bị thi
công xây dựng do Sở Xây dựng công bố định kỳ theo quy định tại khoản 2 Điều 26
Nghị định số 10/2021/NĐ-CP và các quy định tại khoản 3, 4, 5 Điều này.
3. Quản lý, công bố giá vật liệu xây dựng:
a) Giá vật liệu xây dựng được công bố phải phù hợp với giá thị trường, tiêu
chuẩn chất lượng, nguồn gốc xuất xứ, khả năng và phạm vi cung ứng vật liệu tại
thời điểm công bố. Danh mục vật liệu xây dựng công bố được lựa chọn trên cơ sở
danh mục vật liệu xây dựng có trong hệ thống định mức do cơ quan có thẩm quyền
ban hành và danh mục vật liệu xây dựng có trên thị trường.
b) Sở Xây dựng chủ trì, phối hợp với các cơ quan có liên quan tổ chức
khảo sát, thu thập thông tin, xác định giá vật liệu xây dựng trên địa bàn; công
bố theo mẫu số 01 Phụ lục VIII Thông tư này; gửi kết quả công bố về Bộ Xây
dựng để theo dõi, quản lý kèm theo tệp dữ liệu điện tử (file Microsoft Excel)
để cập nhật vào hệ thống cơ sở dữ liệu theo quy định tại khoản 3 Điều 29
Nghị định số 10/2021/NĐ-CP.
c) Trường hợp cần thiết, Sở Xây dựng công bố giá vật liệu xây dựng theo tháng
đối với những loại vật liệu xây dựng có biến động để đáp ứng yêu cầu quản lý chi
phí đầu tư xây dựng. Thời điểm công bố giá vật liệu xây dựng theo quý là trước
ngày 15 tháng đầu quý sau, theo tháng là trước ngày 10 tháng sau.
4. Quản lý, công bố đơn giá nhân công xây dựng:
a) Đơn giá nhân công xây dựng được công bố trên địa bàn phải phù hợp với
giá nhân công xây dựng trên thị trường lao động của địa phương, phù hợp với đặc
điểm, tính chất công việc của nhân công xây dựng; đã bao gồm lương, phụ cấp
lương theo đặc điểm tính chất của sản xuất xây dựng và một số khoản chi phí
thuộc trách nhiệm của người lao động phải trả theo quy định. Chi phí thuộc trách
nhiệm của người lao động phải trả theo quy định gồm: bảo hiểm xã hội, bảo hiểm
y tế, bảo hiểm thất nghiệp, kinh phí công đoàn và một số khoản phải trả khác.
b) Đơn giá ngày công của nhân công xây dựng xác định cho thời gian làm việc
quy định (8 giờ/ngày, 26 ngày/tháng) theo nhóm nhân công của công nhân trực
tiếp sản xuất xây dựng, phù hợp với trình độ tay nghề theo cấp bậc thợ nhân công
trong hệ thống định mức do cơ quan nhà nước có thẩm quyền ban hành.
c) Danh mục nhóm, cấp bậc thợ nhân công xây dựng và phương pháp xác định
đơn giá nhân công xây dựng được quy định chi tiết tại Thông tư hướng dẫn phương
pháp xác định các chỉ tiêu kinh tế kỹ thuật và đo bóc khối lượng công trình.
d) Sở Xây dựng chủ trì, phối hợp với các cơ quan có liên quan: thực hiện hoặc
thuê tư vấn có đủ điều kiện năng lực thực hiện khảo sát, thu thập thông tin, tham
khảo khung đơn giá nhân công xây dựng do Bộ Xây dựng công bố để xác định đơn
giá nhân công xây dựng trên địa bàn; công bố theo mẫu số 2 Phụ lục VIII Thông tư
này; gửi kết quả công bố về Bộ Xây dựng để theo dõi, quản lý kèm theo tệp dữ liệu
điện tử (file Microsoft Excel) để cập nhật vào hệ thống cơ sở dữ liệu theo quy định
tại khoản 3 Điều 29 Nghị định số 10/2021/NĐ-CP.
đ) Thời điểm công bố đơn giá nhân công xây dựng theo năm là trước ngày 15
tháng một năm sau.
5. Quản lý, công bố giá ca máy và thiết bị thi công:
a) Giá ca máy và thiết bị thi công được công bố phải phù hợp với chủng loại,
công suất, các chỉ tiêu kỹ thuật chủ yếu và đặc điểm, tính chất của từng loại máy,
thiết bị. Danh mục máy và thiết bị thi công công bố được lựa chọn trên cơ sở danh
mục máy và thiết bị thi công có trong hệ thống định mức do cơ quan nhà nước có
thẩm quyền ban hành và danh mục máy và thiết bị thi công có trên thị trường.
b) Giá ca máy và thiết bị thi công được xác định cho một ca làm việc quy định
(8 giờ) của máy và thiết bị thi công, phù hợp với định mức hao phí và dữ liệu cơ
bản để tính giá ca máy do Bộ Xây dựng ban hành, phù hợp với danh mục máy và
thiết bị thi công có trong hệ thống định mức do cơ quan nhà nước có thẩm quyền
ban hành.
c) Giá ca máy và thiết bị thi công gồm toàn bộ hoặc một số các khoản mục chi
phí như chi phí khấu hao, chi phí sửa chữa, chi phí nhiên liệu, năng lượng, chi phí
nhân công điều khiển và chi phí khác của máy. Giá ca máy và thiết bị thi công
không bao gồm các chi phí nêu tại điểm b khoản 6 Điều 4 Thông tư này.
d) Định mức hao phí, các dữ liệu cơ bản để xác định giá ca máy và phương
pháp xác định giá ca máy và thiết bị thi công theo hướng dẫn tại Thông tư
hướng dẫn phương pháp xác định các chỉ tiêu kinh tế kỹ thuật và đo bóc khối
lượng công trình.
đ) Sở Xây dựng chủ trì, phối hợp với các cơ quan có liên quan: thực hiện
hoặc thuê tư vấn có đủ điều kiện năng lực thực hiện khảo sát, thu thập thông tin,
tham khảo nguyên giá ca máy do Bộ Xây dựng công bố để xác định giá ca máy
và thiết bị thi công trên địa bàn; công bố theo mẫu số 3 Phụ lục VIII Thông tư
này; gửi kết quả công bố về Bộ Xây dựng để theo dõi, quản lý kèm theo tệp dữ
liệu điện tử (file Microsoft Excel) để cập nhật vào hệ thống cơ sở dữ liệu theo
quy định tại khoản 3 Điều 29 Nghị định số 10/2021/NĐ-CP.
e) Thời điểm công bố giá ca máy và thiết bị thi công theo năm là trước ngày 15
tháng một năm sau.
6. Các doanh nghiệp sản xuất, cung ứng vật liệu xây dựng, nhân công xây
dựng; doanh nghiệp kinh doanh cung cấp, cho thuê máy và thiết bị thi công xây
dựng trên địa bàn; các chủ đầu tư, nhà thầu trúng thầu tại các dự án đầu tư xây
dựng có trách nhiệm cung cấp các thông tin về giá các yếu tố chi phí phục vụ Sở
Xây dựng công bố giá theo khoản 2 Điều này.
Điều 9. Xác định giá xây dựng công trình
1. Giá xây dựng công trình gồm đơn giá xây dựng chi tiết và giá xây dựng tổng
hợp. Giá xây dựng công trình xác định theo quy định tại khoản 2, khoản 3 Điều 24
Nghị định số 10/2021/NĐ-CP và hướng dẫn chi tiết tại Phụ lục IV Thông tư này.
2. Chủ đầu tư sử dụng hệ thống giá xây dựng công trình quy định tại khoản 1, 2
Điều 26 Nghị định số 10/2021/NĐ-CP và quy định tại khoản 1, 2 Điều 8 Thông
tư này làm cơ sở để xác định và quản lý chi phí đầu tư xây dựng. Trường hợp tổ
chức xác định giá xây dựng công trình theo đơn giá xây dựng chi tiết, hoặc giá
xây dựng tổng hợp trên cơ sở định mức xây dựng, thì giá vật liệu xây dựng, đơn
giá nhân công xây dựng, giá ca máy và thiết bị thi công xác định theo quy định
tại khoản 3, 4, 5 Điều này.
3. Giá vật liệu xây dựng:
a) Giá vật liệu xây dựng do cơ quan nhà nước có thẩm quyền công bố theo quy
định tại khoản 3 Điều 8 Thông tư này là cơ sở để xác định giá xây dựng công trình.
b) Trường hợp vật liệu xây dựng chưa có trong công bố giá hoặc đã có nhưng
giá không phù hợp thì giá vật liệu xây dựng để xác định giá xây dựng công trình
thực hiện theo hướng dẫn tại mục 1.2.1 Phụ lục IV Thông tư này.
c) Khuyến khích lựa chọn vật liệu xây dựng tiết kiệm tài nguyên khoáng sản,
tiết kiệm năng lượng, thân thiện môi trường khi lập báo cáo nghiên cứu khả thi,
thiết kế xây dựng và xác định chi phí đầu tư xây dựng cho công trình, dự án nhưng
phải đảm bảo hiệu quả đầu tư và đáp ứng yêu cầu của dự án.
d) Trường hợp dự án có yêu cầu phải sử dụng vật liệu xây dựng đặc thù, không
phổ biến trên thị trường, hoặc sử dụng vật liệu nhập khẩu thì phải thuyết minh cụ
thể trong Báo cáo nghiên cứu tiền khả thi, Báo cáo nghiên cứu khả thi, Báo cáo
kinh tế - kỹ thuật và thuyết minh thiết kế xây dựng.
4. Đơn giá nhân công xây dựng
a) Đơn giá nhân công xây dựng do cơ quan nhà nước có thẩm quyền công bố
theo quy định tại khoản 4 Điều 8 Thông tư này là cơ sở để xác định giá xây dựng
công trình.
b) Trường hợp đơn giá nhân công xây dựng do cơ quan nhà nước có thẩm
quyền công bố không phù hợp với đặc thù của công tác, công trình, dự án, chủ đầu
tư tổ chức khảo sát, xác định đơn giá nhân công xây dựng theo phương pháp quy
định tại Thông tư hướng dẫn phương pháp xác định các chỉ tiêu kinh tế kỹ thuật và
đo bóc khối lượng công trình để quyết định áp dụng khi xác định giá xây dựng
công trình. Trong quá trình xác định đơn giá nhân công xây dựng, Sở xây dựng
thực hiện hướng dẫn về tính đúng đắn, sự phù hợp của căn cứ, phương pháp xác
định đơn giá nhân công xây dựng khi chủ đầu tư có yêu cầu.
c) Chủ đầu tư gửi hồ sơ kết quả xác định đơn giá nhân công xây dựng tại
điểm b khoản này về Sở Xây dựng để theo dõi, quản lý; hồ sơ kết quả xác định
đơn giá nhân công xây dựng gửi về Sở Xây dựng phải thể hiện được căn cứ,
phương pháp, kết quả xác định đơn giá nhân công xây dựng, các biểu mẫu (nếu có)
theo phương pháp quy định; hàng năm Sở Xây dựng tổng hợp, báo cáo Bộ Xây dựng.
5. Giá ca máy và thiết bị thi công:
a) Giá ca máy và thiết bị thi công do cơ quan nhà nước có thẩm quyền công bố
theo quy định tại khoản 5 Điều 8 Thông tư này là cơ sở để xác định giá xây dựng
công trình.
b) Trường hợp giá ca máy và thiết bị thi công chưa được cơ quan nhà nước có
thẩm quyền công bố hoặc đã có nhưng chưa phù hợp với yêu cầu sử dụng và điều
kiện thi công của công trình, dự án, chủ đầu tư tổ chức khảo sát, xác định giá ca
máy và thiết bị thi công theo phương pháp quy định tại Thông tư hướng dẫn
phương pháp xác định các chỉ tiêu kinh tế kỹ thuật và đo bóc khối lượng công trình
để quyết định áp dụng khi xác định giá xây dựng công trình. Trong quá trình xác
định giá ca máy và thiết bị thi công, Sở Xây dựng thực hiện hướng dẫn về tính
đúng đắn, sự phù hợp của căn cứ, phương pháp xác định giá ca máy và thiết bị thi
công khi chủ đầu tư có yêu cầu.
c) Chủ đầu tư gửi hồ sơ kết quả xác định giá ca máy và thiết bị thi công tại
điểm b khoản này về Sở Xây dựng để theo dõi, quản lý; hồ sơ kết quả xác định giá
ca máy và thiết bị thi công gửi về Sở Xây dựng phải thể hiện được căn cứ, phương
pháp, kết quả xác định giá ca máy và thiết bị thi công, các biểu mẫu (nếu có) theo
phương pháp quy định; hàng năm Sở Xây dựng tổng hợp, báo cáo Bộ Xây dựng.
6. Đối với công trình được xây dựng trên địa bàn 02 đơn vị hành chính cấp
tỉnh trở lên, chủ đầu tư tổ chức xác định giá xây dựng công trình theo quy định tại
khoản 3 Điều 26 Nghị định số 10/2021/NĐ-CP đảm bảo thuận lợi trong xác định
chi phí, tiết kiệm và hiệu quả dự án, phù hợp với khả năng cung ứng các nguồn lực
theo kế hoạch thực hiện.
Điều 10. Chỉ số giá xây dựng
1. Chỉ số giá xây dựng do cơ quan nhà nước có thẩm quyền công bố theo quy
định tại khoản 3 Điều 27 Nghị định số 10/2021/NĐ-CP phải đảm bảo kịp thời,
phản ánh khách quan, phù hợp với xu hướng biến động giá của thị trường trong
khoảng thời gian được lựa chọn; không tính đến chi phí bồi thường, hỗ trợ và tái
định cư, lãi vay trong thời gian xây dựng, vốn lưu động ban đầu cho sản xuất kinh
doanh. Đơn vị tính chỉ số giá xây dựng là phần trăm (%).
2. Việc lựa chọn danh mục công trình để xác định, công bố chỉ số giá xây dựng
cần căn cứ vào yêu cầu quản lý, các quy định về quản lý dự án, quản lý chi phí đầu
tư xây dựng công trình, đặc điểm loại hình công trình trên địa bàn. Số lượng công
trình đại diện để tính toán chỉ số giá xây dựng cho công trình trong danh mục được
lựa chọn không ít hơn 03 công trình.
3. Cơ cấu chi phí sử dụng để xác định chỉ số giá xây dựng được tổng hợp từ số
liệu thống kê, phải phù hợp với cơ cấu chi phí theo quy định về quản lý chi phí đầu
tư xây dựng và được sử dụng cố định cho đến khi có sự thay đổi thời điểm gốc quy
định tại điểm a khoản 5 Điều này.
4. Lựa chọn các yếu tố chi phí đầu vào để xác định chỉ số giá xây dựng:
a) Các yếu tố chi phí đầu vào đại diện để xác định chỉ số giá xây dựng là các
chi phí về loại vật liệu, nhân công, máy thi công xây dựng chủ yếu cho công
trình hoặc loại công trình; và được lựa chọn theo nguyên tắc tổng tỷ trọng chi
phí cho các loại vật liệu, nhân công, máy thi công xây dựng chủ yếu này phải
chiếm trên 80% trong chi phí vật liệu, nhân công, máy thi công xây dựng tương
ứng của công trình. Danh mục vật liệu để xác định chỉ số giá xây dựng phải
được thống nhất về chủng loại, quy cách, nhãn mác. Danh mục nhân công xây
dựng để xác định chỉ số giá xây dựng phải được thống nhất về nhóm, cấp bậc
thợ. Danh mục máy và thiết bị thi công để xác định chỉ số giá xây dựng phải
được thống nhất về chủng loại và công suất.
b) Giá vật liệu xây dựng, đơn giá nhân công xây dựng, giá ca máy và thiết bị
thi công xác định theo quy định tại khoản 2 Điều 8 và các quy định tại điểm b
khoản 3, điểm b khoản 4, điểm b khoản 5 Điều 9 Thông tư này.
5. Thời điểm gốc và thời điểm công bố chỉ số giá xây dựng của cơ quan nhà
nước có thẩm quyền:
a) Thời điểm gốc là năm 2020, thời điểm so sánh là thời điểm công bố chỉ số
giá xây dựng so với thời điểm gốc. Bộ Xây dựng quy định về thời điểm thay đổi
thời điểm gốc để các địa phương điều chỉnh cho phù hợp.
b) Đối với các chỉ số giá xây dựng công bố theo quý, thời điểm công bố là
trước ngày 15 tháng đầu quý sau. Đối với các chỉ số giá xây dựng công bố theo
năm, thời điểm công bố là trước ngày 15 tháng một năm sau.
c) Trường hợp cần công bố chỉ số giá xây dựng theo tháng, cơ quan nhà nước
có thẩm quyền xem xét, quyết định để đáp ứng yêu cầu quản lý chi phí đầu tư xây
dựng và điều chỉnh giá hợp đồng xây dựng trên địa bàn. Thời điểm công bố chỉ số
giá xây dựng theo tháng là trước ngày mùng 10 tháng sau.
6. Căn cứ danh mục công trình, phương pháp xác định chỉ số giá xây dựng quy
định tại Thông tư hướng dẫn phương pháp xác định các chỉ tiêu kinh tế kỹ thuật và
đo bóc khối lượng công trình, các quy định tại khoản 1, 2, 3, 4, 5 Điều này, Sở Xây
dựng tổ chức xác định chỉ số giá xây dựng làm cơ sở để công bố theo quy định tại
điểm b khoản 3 Điều 27 Nghị định số 10/2021/NĐ-CP.
7. Xác định chỉ số giá xây dựng để điều chỉnh giá hợp đồng quy định tại
khoản 4 Điều 27 Nghị định số 10/2021/NĐ-CP như sau:
a) Loại chỉ số giá xây dựng được lựa chọn để tính toán điều chỉnh giá hợp
đồng xây dựng phải phù hợp với loại chỉ số giá xây dựng theo quy định tại khoản 2
Điều 27 Nghị định số 10/2020/NĐ-CP và thỏa thuận trong hợp đồng.
b) Cơ cấu chi phí để xác định chỉ số giá xây dựng được xác định phù hợp với
quy định của Thông tư hướng dẫn điều chỉnh giá hợp đồng xây dựng, Thông tư
quy định phương pháp xác định các chỉ tiêu kinh tế kỹ thuật và đo bóc khối lượng
công trình.
c) Lựa chọn các yếu tố chi phí đầu vào để xác định chỉ số giá xây dựng theo
quy định tại khoản 4 Điều này.
d) Thời điểm gốc, thời điểm so sánh để xác định chỉ số giá xây dựng phải căn
cứ vào các thỏa thuận trong hợp đồng, tiến độ thực hiện của hợp đồng đảm bảo
phù hợp với quy định của pháp luật về hợp đồng xây dựng.
đ) Danh mục hồ sơ xin ý kiến về chỉ số giá theo hướng dẫn tại Phụ lục IX
Thông tư này.
Điều 11. Suất vốn đầu tư xây dựng
1. Suất vốn đầu tư xây dựng do Bộ Xây dựng công bố theo quy định tại
khoản 1 Điều 26 Nghị định số 10/2021/NĐ-CP là căn cứ để xác định sơ bộ tổng
mức đầu tư xây dựng, tổng mức đầu tư xây dựng của dự án, xác định và quản lý
chi phí đầu tư xây dựng công trình ở giai đoạn chuẩn bị dự án. Thời điểm công
bố suất vốn đầu tư xây dựng là trước ngày 31 tháng một năm sau.
2. Suất vốn đầu tư xây dựng quy định tại khoản 2 Điều 25 Nghị định số
10/2021/NĐ-CP được công bố hàng năm, chưa bao gồm chi phí thực hiện một
số công việc theo yêu cầu riêng của dự án, gồm:
a) Chi phí bồi thường, hỗ trợ và tái định cư;
b) Lãi vay trong thời gian thực hiện đầu tư xây dựng đối với các dự án có sử
dụng vốn vay;
c) Vốn lưu động ban đầu đối với các dự án đầu tư xây dựng nhằm mục đích
sản xuất, kinh doanh;
d) Chi phí dự phòng cho khối lượng, công việc phát sinh và dự phòng cho yếu
tố trượt giá trong thời gian thực hiện dự án;
đ) Một số chi phí có tính chất riêng biệt theo từng dự án như: đánh giá tác động
môi trường và xử lý các tác động của dự án đến môi trường; đăng kiểm chất lượng
quốc tế, quan trắc biến dạng công trình; chi phí kiểm định chất lượng công trình; gia
cố đặc biệt về nền móng công trình; chi phí thuê tư vấn nước ngoài; chi phí có tính
chất riêng khác.
3. Suất vốn đầu tư xây dựng được xác định trên cơ sở dữ liệu thu thập, tính
toán từ thực tế; hoặc từ hệ thống cơ sở dữ liệu hiện có; hoặc kết hợp. Phương
pháp xác định suất vốn đầu tư xây dựng theo hướng dẫn tại Thông tư hướng
dẫn phương pháp xác định các chỉ tiêu kinh tế kỹ thuật và đo bóc khối lượng
công trình.
Điều 12. Quy đổi vốn đầu tư xây dựng
1. Quy đổi vốn đầu tư xây dựng là quy đổi các khoản mục chi phí đầu tư gồm:
chi phí bồi thường, hỗ trợ và tái định cư (nếu có), chi phí xây dựng, chi phí thiết bị,
chi phí quản lý dự án, chi phí tư vấn đầu tư xây dựng và chi phí khác được quyết
toán về mặt bằng giá tại thời điểm bàn giao đưa vào khai thác sử dụng. Quy đổi
vốn đầu tư xây dựng phải phản ánh đủ các chi phí đầu tư đã thực hiện của dự án
đầu tư xây dựng về thời điểm quy đổi. Báo cáo quy đổi vốn đầu tư xây dựng được
lập cùng hồ sơ quyết toán để trình người quyết định đầu tư phê duyệt.
2. Việc quy đổi vốn đầu tư xây dựng thực hiện đối với dự án, công trình có
thời gian thi công xây dựng lớn hơn 02 năm kể từ ngày bắt đầu thi công xây dựng
đến ngày nghiệm thu hoàn thành.
3. Phương pháp quy đổi vốn đầu tư xây dựng, mẫu báo cáo kết quả quy đổi
vốn đầu tư xây dựng thực hiện theo hướng dẫn tại Phụ lục VII Thông tư này.
Điều 13. Chi phí tư vấn đầu tư xây dựng
1. Chi phí tư vấn đầu tư xây dựng xác định theo quy định tại Điều 31 Nghị
định số 10/2021/NĐ-CP và một số quy định cụ thể sau:
a) Chi phí tư vấn đầu tư xây dựng xác định theo định mức tỷ lệ phần trăm (%)
quy định tại Thông tư ban hành định mức xây dựng.
b) Đối với công việc tư vấn chưa có định mức hoặc đã có định mức nhưng chưa
phù hợp thì chi phí tư vấn được xác định bằng dự toán phù hợp với nội dung công
việc cần thực hiện theo hướng dẫn tại mục II Phụ lục VI Thông tư này.
c) Đối với một số công việc tư vấn đầu tư xây dựng thực hiện trước khi xác
định tổng mức đầu tư xây dựng, dự toán xây dựng công trình thì chi phí tư vấn đầu
tư xây dựng được xác định trên cơ sở giá trị đã được phê duyệt; hoặc hợp đồng tư
vấn đã ký kết phù hợp với quy định của pháp luật.
d) Chi phí thí nghiệm chuyên ngành xây dựng xác định bằng dự toán như chi
phí xây dựng quy định tại khoản 2 Điều 4 Thông tư này.
đ) Chi phí khảo sát xây dựng được xác định theo hướng dẫn tại Phụ lục V
Thông tư này.
2. Chi phí thuê tư vấn nước ngoài thực hiện một số loại công việc tư vấn đầu tư
xây dựng được xác định theo quy định tại Điều 32 Nghị định số 10/2021/NĐ-CP và
các quy định của pháp luật có liên quan, phù hợp với thông lệ quốc tế. Phương
pháp lập dự toán chi phí thuê tư vấn nước ngoài theo hướng dẫn tại mục III Phụ
lục VI Thông tư này.
Điều 14. Hiệu lực thi hành
1. Thông tư này có hiệu lực thi hành từ ngày 15 tháng 10 năm 2021.
2. Thông tư này thay thế: Thông tư số 09/2019/TT-BXD ngày 26/12/2019 của
Bộ trưởng Bộ Xây dựng hướng dẫn xác định và quản lý chi phí đầu tư xây dựng;
Thông tư số 11/2019/TT-BXD ngày 26/12/2019 của Bộ trưởng Bộ Xây dựng
hướng dẫn xác định giá ca máy và thiết bị thi công; Thông tư số 14/2019/TT-BXD
ngày 26/12/2019 của Bộ trưởng Bộ Xây dựng hướng dẫn xác định và quản lý chỉ
số giá xây dựng; Thông tư số 15/2019/TT-BXD ngày 26/12/2019 của Bộ trưởng
Bộ Xây dựng hướng dẫn xác định đơn giá nhân công xây dựng; Thông tư số
16/2019/TT-BXD ngày 26/12/2019 của Bộ trưởng Bộ Xây dựng hướng dẫn xác định
chi phí quản lý dự án và tư vấn đầu tư xây dựng; Thông tư số 18/2019/TT-BXD
ngày 26/12/2019 của Bộ trưởng Bộ Xây dựng hướng dẫn quy đổi vốn đầu tư xây
dựng; Thông tư số 02/2020/TT-BXD ngày 20/7/2020 của Bộ trưởng Bộ Xây dựng
sửa đổi, bổ sung một số điều của 04 Thông tư có liên quan đến quản lý chi phí đầu
tư xây dựng./.
KT. BỘ TRƯỞNG
THỨ TRƯỞNG
Bùi Hồng Minh
DANH MỤC PHỤ LỤC
(Kèm theo Thông tư số 11/2021/TT-BXD ngày 31 tháng 8 năm 2021
của Bộ trưởng Bộ Xây dựng)
| Phụ lục I | Phương pháp xác định sơ bộ tổng mức đầu tư xây dựng, tổng mức đầu tư |
| Phụ lục II | Phương pháp xác định dự toán xây dựng công trình |
| Phụ lục III | Phương pháp xác định chi phí xây dựng |
| Phụ lục IV | Phương pháp xác định giá xây dựng công trình |
| Phụ lục V | Phương pháp xác định dự toán chi phí khảo sát xây dựng |
| Phụ lục VI | Phương pháp xác định dự toán chi phí tư vấn |
| Phụ lục VII | - Phương pháp quy đổi vốn đầu tư xây dựng công trình - Mẫu báo cáo kết quả quy đổi vốn đầu tư xây dựng |
| Phụ lục VIII | - Mẫu công bố giá vật liệu xây dựng - Mẫu công bố đơn giá nhân công xây dựng - Mẫu công bố giá ca máy và thiết bị thi công xây dựng |
| Phụ lục IX | Danh mục hồ sơ xin ý kiến chỉ số giá xây dựng |
| Phụ lục X | - Mẫu báo cáo kết quả thẩm tra tổng mức đầu tư xây dựng; - Mẫu thông báo ý kiến thẩm định tổng mức đầu tư xây dựng của cơ quan chuyên môn về xây dựng; - Mẫu báo cáo kết quả thẩm định tổng mức đầu tư xây dựng làm cơ sở phê duyệt tổng mức đầu tư; - Mẫu báo cáo kết quả thẩm tra dự toán xây dựng công trình; - Mẫu thông báo ý kiến thẩm định dự toán xây dựng công trình của cơ quan chuyên môn về xây dựng; - Mẫu báo cáo kết quả thẩm định dự toán xây dựng công trình làm cơ sở phê duyệt dự toán. |
Phụ lục I PHƯƠNG PHÁP XÁC ĐỊNH SƠ BỘ TỔNG MỨC ĐẦU TƯ XÂY DỰNG,
TỔNG MỨC ĐẦU TƯ XÂY DỰNG (Kèm theo Thông tư số 11/2021/TT-BXD ngày 31 tháng 8 năm 2021
của Bộ trưởng Bộ Xây dựng)
I. PHƯƠNG PHÁP XÁC ĐỊNH SƠ BỘ TỔNG MỨC ĐẦU TƯ
Căn cứ thông tin từ phương án thiết kế sơ bộ của dự án về quy mô, công suất
hoặc năng lực phục vụ, sơ bộ tổng mức đầu tư xây dựng được ước tính theo công
thức sau:
VSB = GSB
BT, TĐC + GSB
XD + GSB
TB + GSB
QLDA + GSB
TV + GSB
K + GSB
DP (1.1)
Trong đó:
- VSB: sơ bộ tổng mức đầu tư xây dựng của dự án đầu tư xây dựng;
- GSB
BT, TĐC: chi phí bồi thường, hỗ trợ và tái định cư;
- GSB
XD: chi phí xây dựng;
- GSB
TB: chi phí thiết bị;
- GSB
QLDA: chi phí quản lý dự án;
- GSB
TV: chi phí tư vấn đầu tư xây dựng;
- GSB
K: chi phí khác;
- GSB
DP: chi phí dự phòng.
1.1. Chi phí bồi thường, hỗ trợ và tái định cư
Căn cứ dự kiến về địa điểm, diện tích cần sử dụng cho dự án đầu tư xây dựng,
chi phí bồi thường, hỗ trợ và tái định cư được ước tính theo diện tích cần sử dụng,
khối lượng phải bồi thường, hỗ trợ, tái định cư của dự án và các chế độ chính sách
về bồi thường, hỗ trợ khi Nhà nước thu hồi đất tại địa điểm dự kiến có dự án và
các chế độ chính sách của Nhà nước có liên quan.
1.2. Chi phí xây dựng
1.2.1. Đối với thiết kế sơ bộ của dự án thể hiện được quy mô, công suất hoặc
năng lực phục vụ của công trình thuộc dự án thì chi phí xây dựng của dự án được
ước tính như sau:
Chi phí xây dựng của dự án (GSB
XD) bằng tổng chi phí xây dựng của các công
trình thuộc dự án.
Chi phí xây dựng của công trình (GSB
XDCT) được ước tính theo công thức sau:
GSB
XDCT = P x SXD x kĐCXD + CCT-SXD (1.2)
Trong đó:
- P: quy mô, công suất hoặc năng lực phục vụ của công trình thuộc dự án;
- SXD: suất chi phí xây dựng theo công trình tính cho một đơn vị công suất
hoặc năng lực phục vụ do Bộ Xây dựng công bố, trường hợp chưa có suất vốn đầu
tư xây dựng được công bố hoặc suất vốn đầu tư xây dựng công bố không phù hợp
thì tham khảo dữ liệu suất chi phí xây dựng từ các dự án, công trình tương tự.
- kĐCXD: hệ số điều chỉnh suất chi phí xây dựng. Căn cứ vào thời điểm xây
dựng, địa điểm xây dựng công trình, tiêu chuẩn kỹ thuật, công năng sử dụng, điều
kiện xây dựng và các yếu tố khác có liên quan; hoặc sử dụng kinh nghiệm chuyên
gia; hoặc chỉ số giá xây dựng để xác định hệ số.
- CCT-SXD: các khoản mục chi phí thuộc chi phí xây dựng công trình chưa được
tính trong suất chi phí xây dựng công trình.
1.2.2. Đối với thiết kế sơ bộ của dự án có thể xác định được khối lượng nhóm,
loại công tác xây dựng, đơn vị kết cấu, bộ phận công trình thì chi phí xây dựng của
dự án được xác định từ khối lượng nhóm, loại công tác xây dựng, đơn vị kết cấu,
bộ phận công trình tính theo thiết kế sơ bộ, giá xây dựng tổng hợp tương ứng và
các yêu cầu cần thiết khác của dự án, cụ thể như sau:
a) Khối lượng nhóm, loại công tác xây dựng, đơn vị kết cấu, bộ phận công
trình được đo bóc từ hồ sơ thiết kế sơ bộ, phương án công nghệ, thuyết minh báo
cáo nghiên cứu tiền khả thi, thuyết minh thiết kế sơ bộ, tiêu chuẩn áp dụng và các
yêu cầu thực tế của dự án.
b) Giá xây dựng tổng hợp của nhóm, loại công tác xây dựng, đơn vị kết
cấu, bộ phận công trình xác định theo hướng dẫn tại Phụ lục IV Thông tư này
và giá thị trường.
1.2.3. Đối với thiết kế sơ bộ của dự án chỉ thể hiện ý tưởng ban đầu về thiết kế
xây dựng công trình, thông tin sơ bộ về quy mô, công suất; hoặc năng lực phục vụ
theo phương án thiết kế sơ bộ của dự án thì chi phí xây dựng của dự án được dự
tính từ dữ liệu chi phí xây dựng công trình thuộc dự án tương tự về loại, quy mô,
tính chất đã thực hiện.
Các dự án tương tự là những dự án có cùng quy mô, tính chất dự án; các công
trình xây dựng tương tự là các công trình có loại, cấp công trình, công suất của dây
chuyền công nghệ (đối với công trình sản xuất) tương tự nhau. Chủ đầu tư, đơn vị tư
vấn có trách nhiệm phân tích, đánh giá mức độ tương đồng của dự án.
1.3. Chi phí thiết bị
1.3.1. Đối với thiết kế sơ bộ thể hiện được quy mô, công suất hoặc năng lực
phục vụ của công trình thuộc dự án thì chi phí thiết bị của dự án được ước tính
như sau:
Chi phí thiết bị của dự án (GSB
TB) bằng tổng chi phí thiết bị của các công
trình thuộc dự án. Chi phí thiết bị của công trình (GSB
TBCT) được ước tính theo
công thức sau:
GSB
TBCT = P x STB x kĐCTB + CCT-STB (1.3)
Trong đó:
- STB: suất chi phí thiết bị công trình, thiết bị công nghệ tính cho một đơn vị
công suất, năng lực phục vụ của công trình do Bộ Xây dựng công bố. Trường hợp
chưa có suất chi phí thiết bị được công bố hoặc suất chi phí công bố chưa phù hợp
thì tham khảo suất chi phí từ các dự án, công trình tương tự.
- kĐCTB: hệ số điều chỉnh suất chi phí thiết bị của công trình. Căn cứ vào thời
điểm đầu tư, mức độ đầu tư, loại, cấp công trình, năng lực phục vụ của công trình
và các yếu tố khác có liên quan hoặc sử dụng kinh nghiệm chuyên gia hoặc chỉ số
giá để xác định hệ số điều chỉnh.
- CCT-STB: các khoản mục chi phí thuộc chi phí thiết bị công trình chưa được
tính trong suất chi phí thiết bị công trình.
1.3.2. Đối với thiết kế sơ bộ của dự án có thể xác định được khối lượng, số
lượng thiết bị thì chi phí thiết bị của dự án được xác định từ khối lượng, số
lượng thiết bị tính theo thiết kế sơ bộ và giá của thiết bị tương ứng phù hợp với
giá thị trường.
1.3.3. Đối với thiết kế sơ bộ chỉ thể hiện sơ lược về dây chuyền công nghệ,
thiết bị thì chi phí thiết bị của dự án được ước tính từ các dữ liệu chi phí thiết bị
của dự án tương tự về loại, quy mô, tính chất dự án đã thực hiện, quy đổi về thời
điểm tính toán theo hướng dẫn tại mục 2.2.3 phần II của Phụ lục này.
1.4. Chi phí quản lý dự án, chi phí tư vấn đầu tư xây dựng, chi phí khác
Chi phí quản lý dự án (GSB
QLDA), chi phí tư vấn đầu tư xây dựng (GSB
TV) và
chi phí khác (GSB
K) được ước tính; hoặc xác định theo định mức; hoặc bằng
cách lập dự toán; hoặc từ dữ liệu của các dự án tương tự đã thực hiện. Trường
hợp ước tính thì tổng giá trị các chi phí này (GSB
QLDA + GSB
TV + GSB
K) không
vượt quá 15% của tổng chi phí xây dựng và chi phí thiết bị của dự án. Tỷ lệ ước
tính chưa bao gồm chi phí lãi vay, vốn lưu động (nếu có) thuộc chi phí khác
trong thời gian thực hiện dự án và các chi phí cần thiết khác nêu tại khoản 3
Điều 3 Thông tư này.
1.5. Chi phí dự phòng
Chi phí dự phòng (GSB
DP) được xác định bằng tổng chi phí dự phòng cho khối
lượng, công việc phát sinh, chi phí dự phòng cho yếu tố trượt giá (xác định như chi
phí dự phòng trong tổng mức đầu tư tại mục 2.5 phần II Phụ lục này).
Bảng 1.1: TỔNG HỢP SƠ BỘ TỔNG MỨC ĐẦU TƯ XÂY DỰNG
Dự án:....................................................................................................................
Địa điểm xây dựng:...............................................................................................
Đơn vị tính:...
| STT | NỘI DUNG CHI PHÍ | GIÁ TRỊ TRƯỚC THUẾ | THUẾ GTGT | GIÁ TRỊ SAU THUẾ | KÝ HIỆU |
| [1] | [2] | [3] | [4] | [5] | [6] |
| 1 | Chi phí bồi thường, hỗ trợ và tái định cư | GSB BT, TĐC | |||
| 2 | Chi phí xây dựng | GSB XD | |||
| 3 | Chi phí thiết bị | GSB TB | |||
| 4 | Chi phí quản lý dự án | GSB QLDA | |||
| 5 | Chi phí tư vấn đầu tư xây dựng | GSB TV | |||
| 6 | Chi phí khác | GSB K | |||
| 7 | Chi phí dự phòng | GSB DP | |||
| TỔNG CỘNG (1+2+3+4+5+6+7) | VSB |
NGƯỜI LẬP NGƯỜI CHỦ TRÌ
(Ký, họ tên) (Ký, họ tên)
Chứng chỉ hành nghề định giá XD hạng ..., số...
1.6. Trường hợp không đủ cơ sở dữ liệu để xác định cụ thể từng khoản mục
chi phí theo công thức (1.1) thì sơ bộ tổng mức đầu tư được xác định theo công
thức sau:
VSB
= P x SSVĐT x kĐC + C (1.4)
Trong đó:
- P: quy mô, công suất hoặc năng lực phục vụ của dự án;
- SSVĐT: suất vốn đầu tư xây dựng tính cho một đơn vị công suất hoặc năng lực
phục vụ của dự án do cơ quan có thẩm quyền công bố. Trường hợp chưa có suất
vốn đầu tư được công bố hoặc suất vốn đầu tư công bố không phù hợp thì tham
khảo dữ liệu suất vốn đầu tư từ các dự án tương tự.
- kĐC: hệ số điều chỉnh suất vốn đầu tư. Căn cứ vào thời điểm xây dựng, địa
điểm xây dựng, tiêu chuẩn kỹ thuật, công năng sử dụng, điều kiện xây dựng và các
yếu tố khác có liên quan; hoặc sử dụng kinh nghiệm chuyên gia; hoặc chỉ số giá
xây dựng để xác định hệ số.
- C: các khoản mục chi phí chưa được tính trong suất vốn đầu tư
II. PHƯƠNG PHÁP XÁC ĐỊNH TỔNG MỨC ĐẦU TƯ XÂY DỰNG
Tổng mức đầu tư của dự án đầu tư xây dựng được tính theo công thức sau:
VTM = GBT, TĐC + GXD + GTB + GQLDA + GTV + GK + GDP (1.5)
Trong đó:
- VTM: tổng mức đầu tư xây dựng của dự án;
- GBT, TĐC: chi phí bồi thường, hỗ trợ và tái định cư;
- GXD: chi phí xây dựng;
- GTB: chi phí thiết bị;
- GQLDA: chi phí quản lý dự án;
- GTV: chi phí tư vấn đầu tư xây dựng;
- GK: chi phí khác;
- GDP: chi phí dự phòng.
2.1. Xác định chi phí bồi thường, hỗ trợ và tái định cư
Chi phí bồi thường, hỗ trợ và tái định cư xác định theo khối lượng phải bồi
thường, hỗ trợ và tái định cư của dự án và các quy định, chính sách hiện hành về
giá bồi thường, mức hỗ trợ tái định cư tại địa phương nơi xây dựng công trình,
được cấp có thẩm quyền ban hành hoặc phê duyệt.
2.2. Xác định chi phí xây dựng
2.2.1. Phương pháp xác định theo thiết kế cơ sở và các yêu cầu cần thiết khác
của dự án
Chi phí xây dựng của dự án (GXD) bằng tổng chi phí xây dựng của các công trình, hạng mục công trình thuộc dự án.
m
XD XDCTi i=1 G = G ∑ (1.6)
Chi phí xây dựng của công trình, hạng mục công trình thứ i (i = 1 ÷ n) thuộc dự án được xác định theo công thức sau:
m
XDCTi XDj j j=1 G = Q x Z ∑ (1.7)
Trong đó:
- GXDCTi: chi phí xây dựng của các công trình, hạng mục công trình thứ i thuộc
dự án (i = 1 ÷ n);
- n: số công trình, hạng mục công trình thuộc dự án;
- QXDj: khối lượng công tác xây dựng, nhóm, loại công tác xây dựng, đơn vị
kết cấu, bộ phận thứ j của công trình, hạng mục công trình thứ i thuộc dự án
(j = 1 ÷ m) và được đo bóc phù hợp với Zj;
- Zj: giá xây dựng đầy đủ xác định theo hướng dẫn tại Phụ lục IV Thông tư này;
hoặc giá xây dựng do cơ quan nhà nước có thẩm quyền công bố tương ứng với công
tác xây dựng, nhóm, loại công tác xây dựng, đơn vị kết cấu, bộ phận thứ j của công
trình. Zj được tính bổ sung thuế giá trị gia tăng nếu chưa tính.
2.2.2. Phương pháp xác định theo suất vốn đầu tư xây dựng
a) Xác định chi phí xây dựng theo từng công trình, hạng mục công trình
Chi phí xây dựng của dự án (GXD) bằng tổng chi phí xây dựng của các công
trình, hạng mục công trình thuộc dự án được xác định theo công thức (1.6) tại
mục 2.2.1 Phụ lục này.
GXDCTi trong công thức (1.6) là chi phí xây dựng của công trình, hạng mục
công trình thứ i (GXDi) thuộc dự án.
GXDi được xác định theo công thức sau:
GXDi = Si
XD x Pi x kĐCXD + Ci
CT-SXD (1.8)
Trong đó:
- Si
XD: suất chi phí xây dựng tính cho một đơn vị quy mô, công suất hoặc năng
lực phục vụ của công trình, hạng mục công trình thứ i (i = 1 ÷ n) do cơ quan có
thẩm quyền công bố.
- Pi: quy mô, công suất hoặc năng lực phục vụ của công trình, hạng mục công
trình thứ i (i = 1 ÷ n) thuộc dự án;
- kĐCXD: hệ số điều chỉnh suất chi phí xây dựng. Căn cứ vào thời điểm xây
dựng, địa điểm xây dựng công trình, tiêu chuẩn kỹ thuật, công năng sử dụng, điều
kiện xây dựng và các yếu tố khác có liên quan; hoặc sử dụng kinh nghiệm chuyên
gia; hoặc chỉ số giá xây dựng để xác định hệ số.
- Ci
CT-SXD: các khoản mục chi phí chưa được tính trong Si
XD; Ci
CT-SXD đã bao
gồm thuế giá trị gia tăng theo quy định hiện hành.
b) Xác định chi phí xây dựng cho toàn bộ dự án
GXD = SXD x P x kĐCXD + CCT-SXD (1.9)
Trong đó:
- SXD: suất chi phí xây dựng tính cho một đơn vị diện tích, thể tích, chiều dài
hoặc công suất hoặc năng lực phục vụ của dự án.
- P: quy mô, công suất hoặc năng lực phục vụ của dự án;
- kĐCXD: hệ số điều chỉnh suất chi phí xây dựng. Căn cứ vào thời điểm xây
dựng, địa điểm xây dựng dự án, tiêu chuẩn kỹ thuật, công năng sử dụng, điều kiện
xây dựng và các yếu tố khác có liên quan; hoặc sử dụng kinh nghiệm chuyên gia;
hoặc chỉ số giá xây dựng để xác định hệ số.
- CCT-SXD: các khoản mục chi phí chưa được tính trong SXD; CCT-SXD đã bao
gồm thuế giá trị gia tăng theo quy định hiện hành.
2.2.3. Phương pháp xác định từ dữ liệu về chi phí của các dự án, công trình
tương tự đã thực hiện
Các dự án tương tự là những dự án có cùng quy mô, tính chất dự án, các công
trình xây dựng tương tự là các công trình có loại, cấp công trình, công suất của dây
chuyền công nghệ (đối với công trình sản xuất) tương tự nhau. Chủ đầu tư, nhà
thầu tư vấn có trách nhiệm phân tích, đánh giá mức độ tương đồng của dự án, công
trình tương tự khi xác định tổng mức đầu tư xây dựng theo phương pháp này. Chi
phí xây dựng của dự án (GXD) được xác định như sau:
a) Theo suất chi phí xây dựng của từng công trình, hạng mục công trình hoặc
giá xây dựng tổng hợp của nhóm loại, công tác xây dựng, đơn vị kết cấu hoặc bộ
phận công trình thuộc dự án.
Chi phí xây dựng của dự án được tổng hợp theo công thức (1.6) tại mục 2.2.1
Phụ lục này. Chi phí xây dựng của công trình, hạng mục công trình hoặc nhóm loại
công tác xây dựng, đơn vị kết cấu hoặc bộ phận công trình (GXDi) được xác định
theo công thức (1.7) và công thức (1.8) Phụ lục này.
Trong đó:
- Si
XD là suất chi phí xây dựng tính cho một đơn vị diện tích, thể tích, chiều dài
hoặc công suất hoặc năng lực phục vụ của công trình, hạng mục công trình thứ i
(i = 1 ÷ n) trên cơ sở tham khảo dữ liệu suất chi phí từ các dự án, công trình tương tự.
- Zj là giá xây dựng đầy đủ của công tác xây dựng, nhóm, loại công tác xây dựng,
đơn vị kết cấu, bộ phận thứ j (j = 1 ÷ m) của công trình trên cơ sở tham khảo dữ liệu
chi phí từ các dự án, công trình tương tự.
b) Theo suất chi phí xây dựng chung cho cả dự án
Chi phí xây dựng được xác định theo công thức (1.9) mục 2.2.2 Phụ lục này.
Trong đó SXD là suất chi phí xây dựng tính cho một đơn vị diện tích, thể tích, chiều
dài hoặc công suất hoặc năng lực phục vụ của dự án trên cơ sở tham khảo dữ liệu
suất chi phí xây dựng từ các dự án tương tự.
2.2.4. Phương pháp kết hợp
Tuỳ theo điều kiện, yêu cầu cụ thể của dự án và nguồn cơ sở dữ liệu, có thể kết
hợp các phương pháp nêu trên để xác định chi phí xây dựng trong tổng mức đầu tư
của dự án đầu tư xây dựng công trình.
2.3. Xác định chi phí thiết bị
Căn cứ vào điều kiện cụ thể của dự án và nguồn thông tin, số liệu có được
có thể sử dụng một trong các phương pháp sau đây để xác định chi phí thiết bị
của dự án:
a) Trường hợp dự án có các nguồn thông tin, số liệu chi tiết về thiết bị công
trình và thiết bị công nghệ, số lượng, chủng loại, giá trị từng thiết bị hoặc giá trị
toàn bộ dây chuyền công nghệ và giá một tấn, một cái hoặc toàn bộ dây chuyền
thiết bị tương ứng thì chi phí thiết bị của dự án (GTB) bằng tổng chi phí thiết bị của
các công trình thuộc dự án.
Chi phí thiết bị của công trình được xác định bằng dự toán theo phương pháp
hướng dẫn tại Mục 1 Phụ lục II Thông tư này.
b) Trường hợp dự án có thông tin về giá chào hàng đồng bộ về thiết bị công
trình, thiết bị công nghệ của nhà sản xuất hoặc đơn vị cung ứng thiết bị thì chi phí
thiết bị của dự án (GTB) có thể được lấy trực tiếp từ các báo giá hoặc giá chào hàng
thiết bị đồng bộ này trên cơ sở lựa chọn mức giá thấp nhất giữa các báo giá của
nhà sản xuất, nhà cung ứng thiết bị (trừ những loại thiết bị lần đầu xuất hiện trên
thị trường và chỉ có duy nhất trên thị trường), đảm bảo đáp ứng yêu cầu cung cấp
thiết bị cho công trình; hoặc giá những thiết bị tương tự cùng công suất, công nghệ
và xuất xứ trên thị trường tại thời điểm tính toán hoặc của công trình có thiết bị
tương tự đã thực hiện.
c) Trường hợp dự án chỉ có thông tin, dữ liệu chung về công suất, đặc tính kỹ
thuật của thiết bị công trình, thiết bị công nghệ thì chi phí thiết bị có thể được xác
định theo chỉ tiêu suất chi phí thiết bị tính cho một đơn vị công suất hoặc năng lực
phục vụ của công trình và được xác định theo hướng dẫn tại mục 1.3.1 Phụ lục này
trên cơ sở thông tin về giá thiết bị trong hệ thống cơ sở dữ liệu của cơ quan nhà
nước có thẩm quyền; hoặc dự tính theo báo giá của nhà cung cấp, nhà sản xuất
hoặc giá những thiết bị tương tự trên thị trường tại thời điểm tính toán hoặc của
công trình có thiết bị tương tự đã thực hiện.
2.4. Xác định chi phí quản lý dự án, chi phí tư vấn đầu tư xây dựng và các
chi phí khác
Chi phí quản lý dự án (GQLDA), chi phí tư vấn đầu tư xây dựng (GTV) và chi phí
khác (GK) được xác định theo định mức chi phí tỷ lệ, hoặc bằng cách lập dự toán,
hoặc từ dữ liệu của các dự án tương tự đã thực hiện, hoặc ước tính.
Căn cứ điều kiện cụ thể, tiến độ thực hiện dự kiến của dự án để xác định vốn
lưu động ban đầu (VLđ) (đối với các dự án sản xuất, kinh doanh), lãi vay trong thời
gian xây dựng (LVay) (đối với dự án có sử dụng vốn vay) và các chi phí cần thiết
khác nêu tại khoản 3, 4 Điều 3 Thông tư này.
2.5. Xác định chi phí dự phòng
Chi phí dự phòng (GDP) được xác định bằng tổng của chi phí dự phòng cho
khối lượng, công việc phát sinh (GDP1) và chi phí dự phòng cho yếu tố trượt giá
(GDP2) theo công thức:
GDP = GDP1 + GDP2 (1.10)
Chi phí dự phòng cho khối lượng, công việc phát sinh (GDP1) xác định theo
công thức sau:
GDP1 = (GBT, TĐC + GXD + GTB + GQLDA + GTV + GK) x kps (1.11)
Trong đó:
kps: tỷ lệ dự phòng cho khối lượng, công việc phát sinh, kps ≤ 10%.
Đối với dự án đầu tư xây dựng chỉ lập báo cáo kinh tế - kỹ thuật đầu tư xây
dựng thì kps ≤ 5%.
Chi phí dự phòng cho yếu tố trượt giá (GDP2) được xác định trên cơ sở độ dài
thời gian xây dựng công trình theo kế hoạch thực hiện dự án và mức độ biến động
giá bình quân của tối thiểu 3 năm gần nhất, phù hợp với loại công trình, theo khu
vực xây dựng và phải tính đến xu hướng biến động của các yếu tố chi phí, giá cả
trong khu vực và quốc tế. Chi phí dự phòng do yếu tố trượt giá (GDP2) được xác
định theo công thức sau:
T t
DP2 t Vayt XDCTbq XDCT t=1 G = (V - L )[(I ± ΔI ) -1] ∑ (1.12)
Trong đó:
- T: độ dài thời gian thực hiện dự án đầu tư xây dựng, T > 1 (năm);
- t: khoảng thời gian tương ứng (theo năm) theo kế hoạch dự kiến thực hiện dự
án, t = 1 ÷ T;
- Vt: vốn đầu tư trước dự phòng theo kế hoạch thực hiện trong năm thứ t;
- LVayt: chi phí lãi vay của vốn đầu tư thực hiện theo kế hoạch trong năm thứ t;
- IXDCTbq: chỉ số giá xây dựng sử dụng tính dự phòng cho yếu tố trượt giá được
xác định bằng cách tính bình quân các chỉ số giá xây dựng liên hoàn theo loại công
trình của tối thiểu 3 năm gần nhất so với thời điểm tính toán (không tính đến
những thời điểm có biến động bất thường về giá nguyên liệu, nhiên liệu và vật liệu
xây dựng), được xác định theo công thức sau:
I
T
∑
+
n 1
I I T
= =
n 1 n XDCTbq
(1.13)
Trong đó:
+ T: số năm (năm gần nhất so với thời điểm tính toán sử dụng để xác định
IXDCTbq); T ≥ 3;
+ In: chỉ số giá xây dựng năm thứ n được lựa chọn;
+ In+1: chỉ số giá xây dựng năm thứ (n + 1);
+ XDCT ±ΔI : mức biến động bình quân của chỉ số giá xây dựng theo năm xây
dựng công trình so với mức độ trượt giá bình quân của năm đã tính và được xác
định trên cơ sở dự báo xu hướng biến động của các yếu tố chi phí giá cả trong khu
vực và quốc tế bằng kinh nghiệm chuyên gia.
Tổng hợp tổng mức đầu tư xây dựng của dự án trong trường hợp chi phí xây
dựng, chi phí thiết bị được xác định cho từng công trình, hạng mục công trình
thuộc dự án được xác định theo bảng 1.2 dưới đây.
Bảng 1.2: TỔNG HỢP TỔNG MỨC ĐẦU TƯ XÂY DỰNG
Dự án:.................................................................................................................... Địa điểm XD:........................................................................................................
Đơn vị tính ...
| STT | NỘI DUNG CHI PHÍ | GIÁ TRỊ TRƯỚC THUẾ | THUẾ GTGT | GIÁ TRỊ SAU THUẾ | KÝ HIỆU |
| [1] | [2] | [3] | [4] | [5] | [6] |
| 1 | Chi phí bồi thường, hỗ trợ và tái định cư | GBT,TĐC | |||
| 2 | Chi phí xây dựng | GXD | |||
| 2.1 | Công trình 1 | ||||
| 2.2 | Công trình... | ||||
| 2.3 | Công trình tạm, phụ trợ phục vụ thi công | ||||
| 2.4 | Phá dỡ | ||||
| ... | ................................. | ||||
| 3 | Chi phí thiết bị | GTB | |||
| 4 | Chi phí quản lý dự án | GQLDA | |||
| 5 | Chi phí tư vấn đầu tư xây dựng | GTV | |||
| 5.1 | Chi phí lập báo cáo nghiên cứu khả thi đầu tư xây dựng |
| STT | NỘI DUNG CHI PHÍ | GIÁ TRỊ TRƯỚC THUẾ | THUẾ GTGT | GIÁ TRỊ SAU THUẾ | KÝ HIỆU |
| [1] | [2] | [3] | [4] | [5] | [6] |
| 5.2 | Chi phí thiết kế xây dựng công trình | ||||
| 5.3 | Chi phí giám sát thi công xây dựng | ||||
| ... | ................................. | ||||
| 6 | Chi phí khác | GK | |||
| 6.1 | Chi phí rà phá bom mìn, vật nổ | ||||
| 6.2 | Chi phí bảo hiểm | ||||
| ... | ................................. | ||||
| 7 | Chi phí dự phòng (GDP1 + GDP2) | GDP | |||
| 7.1 | Chi phí dự phòng cho khối lượng, công việc phát sinh | GDP1 | |||
| 7.2 | Chi phí dự phòng cho yếu tố trượt giá | GDP2 | |||
| TỔNG CỘNG (1+2+3+4+5+6+7) | VTM |
NGƯỜI LẬP NGƯỜI CHỦ TRÌ (Ký, họ tên) (Ký, họ tên) Chứng chỉ hành nghề định giá XD hạng ..., số...
Phụ lục II PHƯƠNG PHÁP XÁC ĐỊNH DỰ TOÁN XÂY DỰNG (Kèm theo Thông tư số 11/2021/TT-BXD ngày 31 tháng 8 năm 2021
của Bộ trưởng Bộ Xây dựng)
Mục 1 Phương pháp xác định dự toán xây dựng công trình
Dự toán xây dựng công trình được xác định theo công thức (2.1) sau đây và được tổng hợp theo Bảng 2.1:
GXDCT = GXD + GTB + GQLDA + GTV + GK + GDP (2.1)
Trong đó:
- GXDCT: dự toán xây dựng công trình;
- GXD: chi phí xây dựng;
- GTB: chi phí thiết bị;
- GQLDA: chi phí quản lý dự án;
- GTV: chi phí tư vấn đầu tư xây dựng;
- GK: chi phí khác;
- GDP: chi phí dự phòng.
Bảng 2.1: TỔNG HỢP DỰ TOÁN XÂY DỰNG CÔNG TRÌNH
Dự án:...................................................................................................................
Công trình:............................................................................................................
Đơn vị tính...
| STT | NỘI DUNG CHI PHÍ | GIÁ TRỊ TRƯỚC THUẾ | THUẾ GTGT | GIÁ TRỊ SAU THUẾ | KÝ HIỆU |
| [1] | [2] | [3] | [4] | [5] | [6] |
| 1 | Chi phí xây dựng | GXD | |||
| 1.1 | Chi phí xây dựng công trình |
| STT | NỘI DUNG CHI PHÍ | GIÁ TRỊ TRƯỚC THUẾ | THUẾ GTGT | GIÁ TRỊ SAU THUẾ | KÝ HIỆU |
| [1] | [2] | [3] | [4] | [5] | [6] |
| 1.2 | Chi phí xây dựng công trình phụ trợ | ||||
| ... | ... | ||||
| 2 | Chi phí thiết bị | GTB | |||
| 3 | Chi phí quản lý dự án | GQLDA | |||
| 4 | Chi phí tư vấn đầu tư xây dựng | GTV | |||
| 5 | Chi phí khác | GK | |||
| 6 | Chi phí dự phòng (GDP1 + GDP2) | GDP | |||
| 6.1 | Chi phí dự phòng cho khối lượng, công việc phát sinh | GDP1 | |||
| 6.2 | Chi phí dự phòng cho yếu tố trượt giá | GDP2 | |||
| TỔNG CỘNG ( 1+2+3+4+5+6) | GXDCT |
NGƯỜI LẬP NGƯỜI CHỦ TRÌ (Ký, họ tên) (Ký, họ tên) Chứng chỉ hành nghề định giá XD hạng..., số...
1. Xác định chi phí xây dựng (GXD)
Chi phí xây dựng được xác định theo Phụ lục III Thông tư này.
2. Xác định chi phí thiết bị (GTB)
Chi phí thiết bị (GTB) bao gồm các chi phí quy định tại điểm c khoản 2 Điều 5
Nghị định số 10/2021/NĐ-CP và được xác định theo công thức (2.2) dưới dây.
Trường hợp trong giá thiết bị đã bao gồm một số hoặc toàn bộ các chi phí nêu tại
công thức (2.2) thì bảng 2.2 tổng hợp chi phí thiết bị được điều chỉnh cho phù hợp.
Công thức xác định chi phí thiết bị như sau:
GTB = GMS + GGC + GQLMSTB + GCN + GĐT + GLĐ + GCT + GVC + GK (2.2)
Trong đó:
- GMS: chi phí mua sắm thiết bị công trình và thiết bị công nghệ;
- GGC: chi phí gia công, chế tạo thiết bị cần gia công, chế tạo (nếu có);
- GQLMSTB: chi phí quản lý mua sắm thiết bị (nếu có);
- GCN: chi phí mua bản quyền phần mềm sử dụng cho thiết bị công trình, thiết
bị công nghệ của dự án (nếu có);
- GĐT: chi phí đào tạo và chuyển giao công nghệ (nếu có);
- GLĐ: chi phí lắp đặt, thí nghiệm, hiệu chỉnh;
- GCT: chi phí chạy thử nghiệm thiết bị theo yêu cầu kỹ thuật;
- GVC: chi phí vận chuyển;
- GK: chi phí khác có liên quan (nếu có).
Bảng 2.2: TỔNG HỢP CHI PHÍ THIẾT BỊ
Dự án:....................................................................................................................
Công trình:...........................................................................................................
Đơn vị tính:...
| STT | NỘI DUNG CHI PHÍ | GIÁ TRỊ TRƯỚC THUẾ | THUẾ GTGT | GIÁ TRỊ SAU THUẾ | KÝ HIỆU |
| [1] | [2] | [3] | [4] | [5] | [6] |
| 1 | Chi phí mua sắm thiết bị công trình và thiết bị công nghệ | GMS | |||
| 1.1 | Loại thiết bị 1 | ||||
| ... | ... |
| STT | NỘI DUNG CHI PHÍ | GIÁ TRỊ TRƯỚC THUẾ | THUẾ GTGT | GIÁ TRỊ SAU THUẾ | KÝ HIỆU |
| [1] | [2] | [3] | [4] | [5] | [6] |
| 2 | Chi phí gia công, chế tạo thiết bị cần gia công, chế tạo (nếu có) | GGC | |||
| 2.1 | Loại thiết bị 1 | ||||
| ... | ... | ||||
| 3 | Chi phí quản lý mua sắm thiết bị (nếu có) | GQLMSTB | |||
| 4 | Chi phí mua bản quyền phần mềm sử dụng cho thiết bị công trình, thiết bị công nghệ của dự án (nếu có) | GCN | |||
| 5 | Chi phí đào tạo và chuyển giao công nghệ (nếu có) | GĐT | |||
| 6 | Chi phí lắp đặt, thí nghiệm, hiệu chỉnh | GLĐ | |||
| 7 | Chi phí chạy thử nghiệm thiết bị theo yêu cầu kỹ thuật | GCT | |||
| 8 | Chi phí vận chuyển | GVC | |||
| 9 | Chi phí khác có liên quan (nếu có) | GK | |||
| TỔNG CỘNG (1+2+3+4+5+6+7+8+9) | GTB |
NGƯỜI LẬP NGƯỜI CHỦ TRÌ (Ký, họ tên) (Ký, họ tên) Chứng chỉ hành nghề định giá XD hạng..., số...
2.1. Chi phí mua sắm thiết bị công trình và thiết bị công nghệ được xác định
theo công thức sau:
n
=∑ (2.3)
Q x M
GMS =
i i i 1
Trong đó:
- Qi: khối lượng hoặc số lượng thiết bị (nhóm thiết bị) thứ i (i = 1 ÷ n) cần mua;
- Mi: giá tính cho một đơn vị khối lượng hoặc một đơn vị số lượng thiết bị
(nhóm thiết bị) thứ i (i = 1 ÷ n), được xác định theo công thức:
Mi = Gg + Clk + Cbq + T (2.4)
Trong đó:
- Gg: giá thiết bị ở nơi mua hay giá tính đến cảng Việt Nam và các phí bảo
hiểm, thuế nhập khẩu,... theo quy định của pháp luật (đối với thiết bị nhập khẩu) đã
bao gồm chi phí thiết kế và giám sát chế tạo thiết bị;
- Clk: chi phí lưu kho, lưu bãi, lưu container một đơn vị khối lượng hoặc một đơn
vị số lượng thiết bị (nhóm thiết bị) tại cảng Việt Nam đối với thiết bị nhập khẩu;
- Cbq: chi phí bảo quản, bảo dưỡng một đơn vị khối lượng hoặc một đơn vị số
lượng thiết bị (nhóm thiết bị) tại hiện trường;
- T: các loại thuế và phí có liên quan.
Đối với những thiết bị chưa đủ điều kiện xác định được giá theo công thức (2.4)
thì có thể dự tính trên cơ sở thông tin về giá thiết bị trong hệ thống cơ sở dữ liệu
của cơ quan nhà nước có thẩm quyền; hoặc lựa chọn mức giá phù hợp nhất giữa
các báo giá của nhà sản xuất hoặc nhà cung ứng thiết bị (trừ những loại thiết bị lần
đầu xuất hiện trên thị trường và chỉ có duy nhất trên thị trường) đảm bảo đáp ứng
yêu cầu cung cấp thiết bị cho công trình; hoặc giá những thiết bị tương tự về công
suất, công nghệ và xuất xứ trong công trình đã thực hiện được quy đổi phù hợp với
thời điểm tính toán. Trong quá trình xác định chi phí đầu tư xây dựng, nhà thầu tư
vấn có trách nhiệm xem xét, đánh giá mức độ phù hợp của giá thiết bị khi sử dụng
các báo giá, dữ liệu giá nêu trên.
2.2. Chi phí gia công, chế tạo đối với thiết bị cần gia công, chế tạo được xác định
trên cơ sở khối lượng, số lượng thiết bị cần gia công, chế tạo và đơn giá gia công, chế
tạo tương ứng theo một tấn (hoặc một đơn vị tính) phù hợp với tính chất, chủng loại
thiết bị; hoặc thông tin về giá gia công, chế tạo thiết bị trong hệ thống cơ sở dữ liệu
của cơ quan nhà nước có thẩm quyền; hoặc căn cứ vào báo giá gia công, chế tạo của
đơn vị sản xuất, cung ứng; hoặc giá gia công, chế tạo thiết bị tương tự của công trình
đã thực hiện được quy đổi phù hợp với thời điểm tính toán.
2.3. Chi phí quản lý mua sắm thiết bị (nếu có) được xác định bằng cách lập
dự toán.
2.4. Chi phí mua bản quyền phần mềm sử dụng cho thiết bị công trình, thiết bị
công nghệ của dự án được xác định theo giá cả tùy vào đặc tính cụ thể của từng
công nghệ.
2.5. Chi phí đào tạo và chuyển giao công nghệ được xác định theo giá thị trường
hoặc bằng cách lập dự toán, hoặc được dự tính tuỳ theo đặc điểm cụ thể của từng dự án.
2.6. Chi phí lắp đặt, thí nghiệm, hiệu chỉnh được xác định bằng cách lập dự
toán như đối với chi phí xây dựng.
2.7. Chi phí chạy thử nghiệm thiết bị theo yêu cầu kỹ thuật, chi phí vận
chuyển, chi phí khác có liên quan được xác định bằng cách lập dự toán hoặc dự
tính tùy theo đặc điểm cụ thể của từng dự án.
3. Xác định chi phí quản lý dự án (GQLDA)
3.1. Chi phí quản lý dự án được xác định theo công thức sau:
GQLDA = N x (GXDtt + GTBtt) (2.5)
Trong đó:
- N: định mức tỷ lệ phần trăm (%) sử dụng để tính chi phí quản lý dự án trong
tổng mức đầu tư được duyệt;
- GXDtt: chi phí xây dựng trước thuế giá trị gia tăng;
- GTBtt: chi phí thiết bị trước thuế giá trị gia tăng.
3.2. Trường hợp chi phí quản lý dự án được xác định theo hướng dẫn tại mục 3.1
Phụ lục này không phù hợp thì được xác định bằng cách lập dự toán.
4. Xác định chi phí tư vấn đầu tư xây dựng (GTV)
Chi phí tư vấn đầu tư xây dựng được xác định theo công thức sau:
n
l
m
=∑ +
=∑
=∑ +
C
E
D
GTV =
(2.6)
i i 1
k k 1
j j 1
Trong đó:
- Ci: chi phí tư vấn đầu tư xây dựng thứ i (i = 1 ÷ n) được xác định theo định
mức quy định tại Thông tư ban hành định mức xây dựng;
- Dj: chi phí tư vấn đầu tư xây dựng thứ j (j = 1 ÷ m) được xác định bằng cách lập
dự toán theo quy định tại điểm b, điểm d, điểm đ khoản 1 Điều 13 Thông tư này;
- Ek: chi phí tư vấn đầu tư xây dựng thứ k (k = 1 ÷ l) đã thực hiện trước khi xác
định dự toán xây dựng công trình theo quy định tại điểm c khoản 1 Điều 13 Thông
tư này và một số chi phí tư vấn khác.
Bảng 2.3: TỔNG HỢP CHI PHÍ TƯ VẤN ĐẦU TƯ XÂY DỰNG
Dự án:...................................................................................................................
Công trình:............................................................................................................
Đơn vị tính:...
| STT | NỘI DUNG CHI PHÍ | GIÁ TRỊ TRƯỚC THUẾ | THUẾ GTGT | GIÁ TRỊ SAU THUẾ | KÝ HIỆU |
| [1] | [2] | [3] | [4] | [5] | [6] |
| 1 | Chi phí thiết kế xây dựng công trình | GTK | |||
| 2 | Chi phí giám sát thi công xây dựng | GGS | |||
| ... | ... |
| STT | NỘI DUNG CHI PHÍ | GIÁ TRỊ TRƯỚC THUẾ | THUẾ GTGT | GIÁ TRỊ SAU THUẾ | KÝ HIỆU |
| [1] | [2] | [3] | [4] | [5] | [6] |
| ... | Chi phí tư vấn khác có liên quan đến công trình (nếu có) | GTVK | |||
| TỔNG CỘNG | GTV |
NGƯỜI LẬP
NGƯỜI CHỦ TRÌ
(Ký, họ tên)
(Ký, họ tên)
Chứng chỉ hành nghề định giá XD hạng..., số...
5. Xác định chi phí khác (GK)
Chi phí khác được xác định theo công thức sau:
n
l
m
=∑ +
=∑ (2.7)
=∑ +
C
E
D
GK =
i i 1
k k 1
j j 1
Trong đó:
- Ci: chi phí khác thứ i (i = 1 ÷ n) được xác định theo định mức tỷ lệ phần trăm (%)
theo hướng dẫn của cơ quan nhà nước có thẩm quyền;
- Dj: chi phí khác thứ j (j = 1 ÷ m) được xác định bằng lập dự toán. Chi phí
kiểm tra công tác nghiệm thu trong quá trình thi công xây dựng và khi nghiệm thu
hoàn thành thi công xây dựng công trình lập dự toán theo hướng dẫn tại Thông tư
hướng dẫn Nghị định quy định chi tiết môt số nội dung về quản lý chất lượng, thi
công xây dựng và bảo trì công trình xây dựng.
- Ek: chi phí khác thứ k (k = 1 ÷ l).
Bảng 2.4: TỔNG HỢP CHI PHÍ KHÁC
Dự án:....................................................................................................................
Công trình:............................................................................................................
Đơn vị tính:...
| STT | NỘI DUNG CHI PHÍ | GIÁ TRỊ TRƯỚC THUẾ | THUẾ GTGT | GIÁ TRỊ SAU THUẾ | KÝ HIỆU |
| [1] | [2] | [3] | [4] | [5] | [6] |
| 1 | Chi phí bảo hiểm công trình | ||||
| 2 | Phí thẩm định thiết kế | ||||
| 3 | Phí thẩm định dự toán | ||||
| ... | ... | ||||
| ... | Các loại chi phí khác có liên quan | ||||
| TỔNG CỘNG | GK |
NGƯỜI LẬP NGƯỜI CHỦ TRÌ (Ký, họ tên) (Ký, họ tên) Chứng chỉ hành nghề định giá XD hạng..., số...
6. Xác định chi phí dự phòng (GDP)
Chi phí dự phòng được xác định cho khối lượng, công việc phát sinh và dự
phòng cho yếu tố trượt giá theo công thức sau:
GDP = GDP1 + GDP2 (2.8)
Trong đó:
- GDP1: chi phí dự phòng cho khối lượng, công việc phát sinh được xác định
theo công thức sau:
TDP
XDCT G x kps (2.9)
GDP1 =
TDP
+
XDCT G : giá trị dự toán xây dựng công trình trước chi phí dự phòng;
+ kps: là tỷ lệ dự phòng cho khối lượng, công việc phát sinh. Mức tỷ lệ này phụ
thuộc vào mức độ phức tạp của công trình thuộc dự án và điều kiện địa chất nơi
xây dựng công trình, kps ≤ 5%.
- GDP2: chi phí dự phòng cho yếu tố trượt giá (GDP2) được xác định theo công
thức sau:
T TDP t
DP2 XCDTt XDCTbq XDCT t=1 G = G x [(I ± ΔI ) -1] ∑ (2.10)
Trong đó:
+ T: thời gian xây dựng công trình (xác định theo quý, năm);
+ t: khoảng thời gian tương ứng (theo quý, năm) theo kế hoạch dự kiến xây
dựng công trình (t = 1 ÷ T);
TDP
+
XCDTt G : giá trị dự toán xây dựng công trình trước chi phí dự phòng thực hiện
trong khoảng thời gian thứ t;
+ IXDCTbq: chỉ số giá xây dựng sử dụng tính dự pḥòng cho yếu tố trượt giá được
xác định theo công thức (1.13) tại mục 2.5 Phụ lục I Thông tư này, trong đó T là số
quý, số năm.
+ XDCT ±ΔI : mức biến động bình quân của chỉ số giá xây dựng theo thời gian
xây dựng công trình so với mức độ trượt giá bình quân của đơn vị thời gian (quý,
năm) đã tính và được xác định trên cơ sở dự báo xu hướng biến động của các yếu
tố chi phí giá cả trong khu vực và quốc tế bằng kinh nghiệm chuyên gia.
Mục 2 Phương pháp xác định dự toán gói thầu quy định
tại Điều 6 Thông tư này
1. Gói thầu thi công xây dựng
Dự toán gói thầu thi công xây dựng được xác định theo công thức sau:
GGTXD = GXD + GKXD + GDPXD (2.11)
Trong đó:
- GGTXD: dự toán gói thầu thi công xây dựng;
- GXD: chi phí xây dựng của dự toán gói thầu thi công xây dựng;
- GKXD: chi phí khác có liên quan của gói thầu;
- GDPXD: chi phí dự phòng của dự toán gói thầu thi công xây dựng.
a) GXD: chi phí xây dựng của dự toán gói thầu thi công xây dựng được xác định theo hướng dẫn tại Phụ lục III Thông tư này.
b) GKXD: chi phí khác có liên quan của gói thầu được xác định theo quy định tại điểm b khoản 1 Điều 6 Thông tư này.
c) GDPXD: chi phí dự phòng của dự toán gói thầu thi công xây dựng được xác định cho khối lượng, công việc phát sinh và cho yếu tố trượt giá theo công thức sau:
GDPXD = GDPXD1 + GDPXD2 (2.12)
Trong đó:
- GDPXD1: chi phí dự phòng cho khối lượng, công việc phát sinh được xác định theo công thức:
GDPXD1 = (GXD + GKXD) x kps (2.13)
+ kps: là tỷ lệ dự phòng cho khối lượng, công việc phát sinh (kps ≤ 5%).
- GDPXD2: chi phí dự phòng cho yếu tố trượt giá của dự toán gói thầu thi công xây dựng được xác định như đối với chi phí dự phòng cho yếu tố trượt giá trong dự toán xây dựng công trình theo công thức (2.10) tại Mục 1 Phụ lục này, trong đó
TDP
XCDTt G là giá trị dự toán gói thầu thi công xây dựng chưa bao gồm chi phí dự phòng được thực hiện trong khoảng thời gian t.
Thời gian để tính chi phí dự phòng cho yếu tố trượt giá trong dự toán gói thầu
thi công xây dựng là thời gian thực hiện gói thầu thi công xây dựng.
Bảng 2.5: TỔNG HỢP DỰ TOÁN GÓI THẦU THI CÔNG XÂY DỰNG
Dự án:....................................................................................................................
Gói thầu:................................................................................................................
Đơn vị tính:...
| STT | NỘI DUNG CHI PHÍ | GIÁ TRỊ TRƯỚC THUẾ | THUẾ GTGT | GIÁ TRỊ SAU THUẾ | KÝ HIỆU |
| [1] | [2] | [3] | [4] | [5] | [6] |
| 1 | Chi phí xây dựng của gói thầu | GXD | |||
| 2 | Chi phí khác có liên quan của gói thầu | GKXD | |||
| 3 | Chi phí dự phòng (GDPXD1 + GDPXD2) | GDPXD | |||
| 3.1 | Chi phí dự phòng cho khối lượng, công việc phát sinh | GDPXD1 | |||
| 3.2 | Chi phí dự phòng cho yếu tố trượt giá | GDPXD2 | |||
| TỔNG CỘNG (1+2+3) | GGTXD |
NGƯỜI LẬP NGƯỜI CHỦ TRÌ (Ký, họ tên) (Ký, họ tên) Chứng chỉ hành nghề định giá XD hạng..., số...
2. Gói thầu mua sắm thiết bị
Dự toán gói thầu mua sắm thiết bị được xác định theo công thức sau:
GGTMSTB = GMS + GGC + GQLMSTB + GCN + GĐT + GVC + GKTB + GDPMS (2.14)
Trong đó:
- GGTMSTB : dự toán gói thầu mua sắm thiết bị;
- GMS: chi phí mua sắm thiết bị công trình và thiết bị công nghệ;
- GGC: chi phí gia công, chế tạo thiết bị cần gia công, chế tạo (nếu có);
- GQLMSTB: chi phí quản lý mua sắm thiết bị (nếu có);
- GCN: chi phí mua bản quyền phần mềm cho thiết bị (nếu có);
- GĐT: chi phí đào tạo và chuyển giao công nghệ (nếu có);
- GVC: chi phí vận chuyển;
- GKTB: chi phí khác có liên quan của gói thầu;
- GDPMS: chi phí dự phòng của dự toán gói thầu mua sắm thiết bị.
a) Dự toán gói thầu mua sắm thiết bị xác định trên cơ sở phạm vi công việc
phải thực hiện của gói thầu, các chỉ dẫn kỹ thuật, khối lượng thiết bị mua sắm/gia
công của gói thầu và giá thiết bị.
Chi phí khác có liên quan phù hợp với thời điểm xác định dự toán gói thầu
(bảo hiểm, thuế, phí,...).
Phương pháp xác định các nội dung chi phí trong dự toán gói thầu mua sắm
thiết bị được xác định theo hướng dẫn tại khoản 2 Mục 1 Phụ lục này.
b) Chi phí dự phòng của dự toán gói thầu mua sắm thiết bị được xác định cho
khối lượng, công việc phát sinh và dự phòng cho yếu tố trượt giá, được xác định
theo công thức sau:
GDPMS = GDPMS1 + GDPMS2 (2.15)
Trong đó:
- GDPMS1: chi phí dự phòng cho khối lượng, công việc phát sinh của dự toán gói
thầu mua sắm thiết bị được xác định theo công thức:
GDPMS1 = (GMS + GGC + GQLMSTB + GCN + GĐT + GVC + GKTB) x kps (2.16)
kps là tỷ lệ dự phòng cho khối lượng, công việc phát sinh (kps ≤ 5%).
- GDPMS2: chi phí dự phòng cho yếu tố trượt giá của dự toán gói thầu mua sắm
thiết bị được xác định như đối với chi phí dự phòng cho yếu tố trượt giá trong dự
toán xây dựng công trình theo công thức (2.10) tại Mục 1 Phụ lục này, trong đó
TDP
XCDTt G là giá trị dự toán gói thầu mua sắm thiết bị chưa bao gồm dự phòng được
thực hiện trong khoảng thời gian thứ t.
Thời gian để tính chi phí dự phòng cho yếu tố trượt giá trong dự toán gói thầu
mua sắm thiết bị là thời gian thực hiện gói thầu.
Bảng 2.6: TỔNG HỢP DỰ TOÁN GÓI THẦU MUA SẮM THIẾT BỊ
Dự án:....................................................................................................................
Gói thầu:................................................................................................................
Đơn vị tính:...
| STT | NỘI DUNG CHI PHÍ | GIÁ TRỊ TRƯỚC THUẾ | THUẾ GTGT | GIÁ TRỊ SAU THUẾ | KÝ HIỆU |
| [1] | [2] | [3] | [4] | [5] | [6] |
| 1 | Chi phí mua sắm thiết bị | GMS | |||
| 1.1 | Chi phí mua sắm thiết bị công nghệ | ||||
| 1.2 | Chi phí mua sắm thiết bị công trình | ||||
| 2 | Chi phí gia công, chế tạo thiết bị cần gia công, chế tạo (nếu có) | GGC | |||
| 3 | Chi phí quản lý mua sắm thiết bị (nếu có) | GQLMSTB | |||
| 4 | Chi phí mua bản quyền phần mềm cho thiết bị (nếu có) | GCN | |||
| 5 | Chi phí đào tạo và chuyển giao công nghệ (nếu có) | GĐT | |||
| 6 | Chi phí vận chuyển | GVC | |||
| 7 | Chi phí khác có liên quan (nếu có) | GKTB | |||
| 8 | Chi phí dự phòng (GDPMS1 + GDPMS2) | GDPMS | |||
| 8.1 | Chi phí dự phòng cho khối lượng, công việc phát sinh | GDPMS1 |
| STT | NỘI DUNG CHI PHÍ | GIÁ TRỊ TRƯỚC THUẾ | THUẾ GTGT | GIÁ TRỊ SAU THUẾ | KÝ HIỆU |
| [1] | [2] | [3] | [4] | [5] | [6] |
| 8.2 | Chi phí dự phòng cho yếu tố trượt giá | GDPMS2 | |||
| TỔNG CỘNG (1+2+3+4+5+6+7+8) | GGTMSTB |
NGƯỜI LẬP NGƯỜI CHỦ TRÌ (Ký, họ tên) (Ký, họ tên) Chứng chỉ hành nghề định giá XD hạng..., số...
3. Gói thầu lắp đặt thiết bị
Dự toán gói thầu lắp đặt thiết bị được xác định theo công thức sau:
GGTLĐTB = GLĐ + GCT + GKLĐ + GDPLĐ (2.17)
Trong đó:
- GGTLĐTB: dự toán gói thầu lắp đặt thiết bị;
- GLĐ: chi phí lắp đặt, thí nghiệm, hiệu chỉnh;
- GCT: chi phí chạy thử thiết bị theo yêu cầu kỹ thuật;
- GKLĐ: chi phí khác có liên quan của gói thầu (nếu có);
- GDPLĐ: chi phí dự phòng của dự toán gói thầu lắp đặt thiết bị.
a) Dự toán gói thầu lắp đặt thiết bị được tính toán và xác định bằng cách lập dự
toán trên cơ sở khối lượng các công tác thực hiện của gói thầu và đơn giá cho công
tác lắp đặt thiết bị.
Phương pháp xác định các nội dung chi phí trong dự toán gói thầu lắp đặt thiết
bị (chi phí lắp đặt, thí nghiệm, hiệu chỉnh, chạy thử nghiệm thiết bị) được xác định
theo hướng dẫn tại mục 2.6, mục 2.7 Mục 1 Phụ lục này.
b) Chi phí khác có liên quan (nếu có) của dự toán gói thầu lắp đặt thiết bị.
c) Chi phí dự phòng của dự toán gói thầu lắp đặt thiết bị được xác định cho
khối lượng, công việc phát sinh và cho yếu tố trượt giá.
Chi phí dự phòng trong dự toán gói thầu lắp đặt thiết bị được xác định theo
công thức sau:
GDPLĐ = GDPLĐ1 + GDPLĐ2 (2.18)
Trong đó:
- GDPLĐ1: chi phí dự phòng cho khối lượng, công việc phát sinh của dự toán gói
thầu lắp đặt thiết bị được xác định theo công thức:
GDPLĐ1 = (GLĐ + GCT + GKLĐ) x kps (2.19)
kps là tỷ lệ dự phòng cho khối lượng, công việc phát sinh (kps ≤ 5%).
- GDPLĐ2: chi phí dự phòng cho yếu tố trượt giá của dự toán gói thầu lắp đặt
thiết bị vào công trình được xác định như đối với chi phí dự phòng cho yếu tố trượt
giá trong dự toán xây dựng công trình theo công thức (2.10) tại Mục 1 Phụ lục này,
TDP
trong đó
XCDTt G là giá trị dự toán gói thầu lắp đặt thiết bị chưa bao gồm dự phòng
được thực hiện trong khoảng thời gian thứ t.
Thời gian để tính chi phí dự phòng cho yếu tố trượt giá trong dự toán gói thầu
lắp đặt thiết bị là thời gian thực hiện gói thầu.
Bảng 2.7: TỔNG HỢP DỰ TOÁN GÓI THẦU LẮP ĐẶT THIẾT BỊ
Dự án:....................................................................................................................
Gói thầu:................................................................................................................
Đơn vị tính...
| STT | NỘI DUNG CHI PHÍ | GIÁ TRỊ TRƯỚC THUẾ | THUẾ GTGT | GIÁ TRỊ SAU THUẾ | KÝ HIỆU |
| [1] | [2] | [3] | [4] | [5] | [6] |
| 1 | Chi phí lắp đặt, thí nghiệm, hiệu chỉnh | GLĐ | |||
| 1.1 | Chi phí lắp đặt thiết bị công nghệ |
| STT | NỘI DUNG CHI PHÍ | GIÁ TRỊ TRƯỚC THUẾ | THUẾ GTGT | GIÁ TRỊ SAU THUẾ | KÝ HIỆU |
| [1] | [2] | [3] | [4] | [5] | [6] |
| 1.2 | Chi phí lắp đặt thiết bị công trình | ||||
| ... | ... | ||||
| 2 | Chi phí chạy thử nghiệm thiết bị theo yêu cầu kỹ thuật | GCT | |||
| 3 | Chi phí khác có liên quan (nếu có) | GKLĐ | |||
| 4 | Chi phí dự phòng (GDPLĐ1 + GDPLĐ2) | GDPLĐ | |||
| 4.1 | Chi phí dự phòng cho khối lượng, công việc phát sinh | GDPLĐ1 | |||
| 4.2 | Chi phí dự phòng cho yếu tố trượt giá | GDPLĐ2 | |||
| TỔNG CỘNG (1+2+3+4) | GGTLĐTB |
NGƯỜI LẬP NGƯỜI CHỦ TRÌ (Ký, họ tên) (Ký, họ tên) Chứng chỉ hành nghề định giá XD hạng..., số...
4. Gói thầu tư vấn đầu tư xây dựng
a) Đối với các công việc tư vấn có định mức được ban hành, dự toán gói thầu tư vấn xây dựng của các công việc này xác định theo định mức quy định tại Thông tư ban hành định mức xây dựng. Chi phí dự phòng xác định tối đa không quá 5%.
b) Đối với công việc tư vấn chưa có định mức hoặc đã có định mức nhưng chưa phù hợp, dự toán gói thầu tư vấn xây dựng xác định bằng dự toán theo hướng dẫn tại Phụ lục VI Thông tư này.
c) Dự toán gói thầu khảo sát xây dựng theo hướng dẫn tại Phụ lục V Thông tư này.
d) Dự toán gói thầu thí nghiệm chuyên ngành theo hướng dẫn tại khoản 1 Mục 2 Phụ lục này.
Mục 3
Tổng dự toán
Bảng 2.8: TỔNG DỰ TOÁN
Dự án:....................................................................................................................
Địa điểm XD:........................................................................................................
Đơn vị tính:...
| STT | NỘI DUNG CHI PHÍ | GIÁ TRỊ TRƯỚC THUẾ | THUẾ GTGT | GIÁ TRỊ SAU THUẾ | KÝ HIỆU |
| [1] | [2] | [3] | [4] | [5] | [6] |
| 1 | Chi phí xây dựng | GXD | |||
| 1.1 | Chi phí xây dựng công trình 1 | ||||
| 1.2 | Chi phí xây dựng công trình 2 | ||||
| ... | ... | ||||
| 2 | Chi phí thiết bị | GTB | |||
| 2.1 | Chi phí thiết bị công trình 1 | ||||
| 2.2 | Chi phí thiết bị công trình 2 | ||||
| ... | ... | ||||
| 3 | Chi phí quản lý dự án | GQLDA | |||
| 3.1 | Chi phí QLDA công trình 1 | ||||
| 3.2 | Chi phí QLDA công trình 2 | ||||
| ... | ... |
| STT | NỘI DUNG CHI PHÍ | GIÁ TRỊ TRƯỚC THUẾ | THUẾ GTGT | GIÁ TRỊ SAU THUẾ | KÝ HIỆU |
| [1] | [2] | [3] | [4] | [5] | [6] |
| 4 | Chi phí tư vấn đầu tư xây dựng | GTV | |||
| 4.1 | Chi phí tư vấn trong dự toán xây dựng công trình | ||||
| 4.1.1 | Chi phí tư vấn trong dự toán xây dựng công trình 1 | ||||
| 4.1.2 | Chi phí tư vấn trong dự toán xây dựng công trình 2 | ||||
| ... | ... | ||||
| 4.2 | Chi phí tư vấn đầu tư xây dựng khác tính chung cho dự án (chưa tính trong dự toán xây dựng công trình) | ||||
| ... | .... | ||||
| 5 | Chi phí khác | GK | |||
| 5.1 | Chi phí khác trong dự toán xây dựng công trình | ||||
| 5.1.1 | Chi phí khác công trình 1 | ||||
| 5.1.2 | Chi phí khác công trình 2 | ||||
| ... | ... | ||||
| 5.2 | Chi phí khác tính chung cho cả dự án (chưa tính trong dự toán xây dựng công trình) | ||||
| ... | .... |
| STT | NỘI DUNG CHI PHÍ | GIÁ TRỊ TRƯỚC THUẾ | THUẾ GTGT | GIÁ TRỊ SAU THUẾ | KÝ HIỆU |
| [1] | [2] | [3] | [4] | [5] | [6] |
| 6 | Chi phí dự phòng | GDP | |||
| 6.1 | Chi phí dự phòng của các dự toán xây dựng công trình | ||||
| 6.2 | Dự phòng cho các chi phí tính chung cho dự án | ||||
| TỔNG CỘNG (1+2+3+4+5+6) | GTDT |
NGƯỜI LẬP NGƯỜI CHỦ TRÌ (Ký, họ tên) (Ký, họ tên) Chứng chỉ hành nghề định giá XD hạng..., số...
Ghi chú: Trường hợp tổng dự toán xác định từ dự toán gói thầu thì căn cứ nội dung khoản mục chi phí trong từng dự toán gói thầu tương ứng với các khoản mục chi phí trong tổng mức đầu tư xây dựng được duyệt để tổng hợp.
Mục 4 Phương pháp xác định dự toán xây dựng công trình điều chỉnh
Dự toán xây dựng công trình điều chỉnh1 (GSDC) gồm phần dự toán xây dựng công trình không điều chỉnh (GKDC) và phần dự toán xây dựng công trình điều chỉnh (GDC); được tổng hợp theo Bảng 2.9 Phụ lục này.
Bảng 2.9: TỔNG HỢP DỰ TOÁN XÂY DỰNG CÔNG TRÌNH ĐIỀU CHỈNH
Dự án:....................................................................................................................
Công trình:............................................................................................................
Thời điểm điều chỉnh (ngày... tháng... năm...):.....................................................
Đơn vị tính:...
| TT | NỘI DUNG | GIÁ TRỊ TRƯỚC THUẾ | THUẾ GTGT | GIÁ TRỊ SAU THUẾ | KÝ HIỆU |
| [1] | [2] | [3] | [4] | [5] | [6] |
| I | Phần dự toán xây dựng công trình không điều chỉnh (theo giá trị dự toán đã được phê duyệt) | GKDC | |||
| II | Phần dự toán xây dựng công trình điều chỉnh | GDC | |||
| 1 | Giá trị đã được phê duyệt (của các công việc phải điều chỉnh) | GPD | |||
| 2 | Giá trị tăng (giảm) | GTG | |||
| 2.1 | Giá trị tăng/giảm do thay đổi khối lượng | GTG m | |||
| 2.2 | Giá trị tăng/giảm do biến động giá | GTG i | |||
| TỔNG CỘNG (I+II) | GSDC |
NGƯỜI LẬP NGƯỜI CHỦ TRÌ (Ký, họ tên) (Ký, họ tên) Chứng chỉ hành nghề định giá XD hạng..., số...
1 Dự toán xây dựng công trình điều chỉnh chưa tính đến chi phí dự phòng.
Phần dự toán xây dựng công trình điều chỉnh (GDC) xác định bằng giá trị đã được phê duyệt (của các công việc phải điều chỉnh) cộng (hoặc trừ) giá trị tăng (giảm) theo công thức sau:
GDC
= GPD ± GTG (2.20)
Giá trị tăng (giảm) được xác định cho yếu tố thay đổi khối lượng và yếu tố biến động giá:
GTG = GTG
m + GTG
i (2.21)
Trong đó:
- GTG
m: Giá trị tăng/giảm do thay đổi khối lượng;
- GTG
i : Giá trị tăng/giảm do biến động giá.
1. Giá trị tăng/giảm do thay đổi khối lượng
Giá trị tăng/giảm do thay đổi khối lượng được xác định theo công thức sau:
GTG
m = GTG
XDm + GTG
TBm + GTG
TVm + GTG
Km (2.22)
1.1. Phần chi phí xây dựng tăng/giảm do thay đổi khối lượng (GTG XDm) được xác định theo công thức:
n
=∑
Q xD
GTG
XDm =
(2.23)
i i i 1
Trong đó:
- Qi: khối lượng công tác xây dựng thay đổi (tăng/giảm, bổ sung phát sinh);
- Di: đơn giá xây dựng chi tiết đầy đủ (đơn giá tại thời điểm điều chỉnh đối với
khối lượng công tác xây dựng tăng, bổ sung phát sinh; đơn giá được phê duyệt đối
với khối lượng công tác xây dựng giảm) tương ứng với khối lượng công tác xây
dựng thay đổi.
1.2. Phần chi phí thiết bị tăng/giảm do thay đổi khối lượng (GTG TBm) được xác
định theo công thức:
m
=∑ (2.24)
GTG
Q x D
TBm =
j j j 1
Trong đó:
- Qj: khối lượng loại thiết bị thay đổi (tăng, giảm, bổ sung phát sinh);
- Dj: đơn giá thiết bị (đơn giá tại thời điểm điều chỉnh đối với khối lượng thiết
bị tăng, bổ sung phát sinh; đơn giá được phê duyệt đối với khối lượng thiết bị
giảm) tương ứng với khối lượng thiết bị thay đổi.
1.3. Phần chi phí tư vấn đầu tư xây dựng tăng/giảm (GTG TVm) (nếu có) và phần
chi phí khác tăng/giảm (GTG
Km) (nếu có) do thay đổi khối lượng được xác định như
mục 4, 5 Mục 1 Phụ lục này. Trong đó, khối lượng cần tính toán xác định là phần
khối lượng thay đổi (tăng, giảm, bổ sung phát sinh).
2. Giá trị tăng/giảm do biến động giá
Giá trị tăng/giảm do biến động giá được xác định theo công thức sau:
GTG
i = GTG
XDi + GTG
TBi (2.25)
Trong đó:
- GTG
XDi: phần chi phí xây dựng tăng/giảm;
- GTG
TBi: phần chi phí thiết bị tăng/giảm.
2.1. Xác định phần chi phí xây dựng tăng/giảm (GTG XDi)
2.1.1. Phương pháp bù trừ trực tiếp
a) Xác định chi phí vật liệu tăng/giảm (VL)
Phần chi phí vật liệu tăng/giảm (VL) được xác định bằng tổng chi phí tăng/giảm của từng loại vật liệu thứ j (VLj) theo công thức sau:
m
V L ∑ (2.26)
VL =
j j=1
Chi phí tăng/giảm loại vật liệu thứ j được xác định theo công thức sau:
n
Q x CL ∑ (2.27)
VL VL ji j i=1
VLj =
Trong đó:
VL: lượng hao phí vật liệu thứ j của công tác xây dựng thứ i trong khối lượng xây dựng cần điều chỉnh (i = 1 ÷ n);
- Qji
VL: giá trị chênh lệch giá của loại vật liệu thứ j tại thời điểm điều chỉnh so
- CLj
với giá vật liệu xây dựng trong dự toán được duyệt.
Giá vật liệu xây dựng tại thời điểm điều chỉnh được xác định trên cơ sở công
bố giá vật liệu xây dựng của địa phương phù hợp với thời điểm điều chỉnh và mặt
bằng giá thị trường tại nơi xây dựng công trình. Trường hợp giá vật liệu xây dựng
theo công bố giá của địa phương không phù hợp với mặt bằng giá thị trường tại nơi
xây dựng công trình và các loại vật liệu xây dựng không có trong công bố giá vật
liệu xây dựng của địa phương thì giá của các loại vật liệu này được xác định trên
cơ sở lựa chọn mức giá phù hợp giữa các báo giá của nhà sản xuất hoặc nhà cung
ứng vật liệu xây dựng (không áp dụng đối với các loại vật liệu xây dựng lần đầu
xuất hiện trên thị trường và chỉ có duy nhất trên thị trường) đảm bảo đáp ứng nhu
cầu sử dụng vật liệu của công trình về tiến độ, khối lượng cung cấp, tiêu chuẩn
chất lượng, kỹ thuật của vật liệu hoặc giá của loại vật liệu xây dựng có tiêu chuẩn,
chất lượng tương tự đã được sử dụng ở công trình khác.
b) Xác định chi phí nhân công tăng/giảm (NC)
Chi phí nhân công tăng/giảm được xác định theo công thức sau:
n
Q x CL ∑ (2.28)
NC NC i i i=1
NC =
Trong đó:
NC: lượng hao phí nhân công của công tác thứ i trong khối lượng xây dựng
- Qi
cần điều chỉnh (i = 1 ÷ n);
NC: giá trị chênh lệch đơn giá nhân công của công tác thứ i tại thời điểm
- CLi
điều chỉnh so với đơn giá nhân công trong dự toán được duyệt (i = 1 ÷ n).
Đơn giá nhân công tại thời điểm điều chỉnh được xác định theo hướng dẫn của
cơ quan nhà nước có thẩm quyền phù hợp với quy định hiện hành.
c) Xác định chi phí máy thi công tăng/giảm (MTC)
Chi phí máy thi công tăng/giảm (MTC) được xác định bằng tổng chi phí
tăng/giảm của từng loại máy thi công thứ j (MTCj) theo công thức sau:
m
MTC ∑ (2.29)
MTC =
j j=1
Chi phí tăng/giảm của máy thi công thứ j được xác định theo công thức sau:
n
Q x CL ∑ (2.30)
MTC MTC ji j i=1
MTCj =
Trong đó:
MTC: lượng hao phí máy thi công thứ j của công tác xây dựng thứ i trong
- Qji
khối lượng xây dựng cần điều chỉnh (i = 1 ÷ n);
MTC: giá trị chênh lệch giá ca máy thi công thứ j tại thời điểm điều chỉnh
- CLj
so với giá ca máy thi công trong dự toán được duyệt (i = 1 ÷ n).
Giá ca máy thi công tại thời điểm điều chỉnh được xác định theo hướng dẫn
của cơ quan nhà nước có thẩm quyền phù hợp với quy định hiện hành.
Phần chi phí xây dựng tăng/giảm được tổng hợp theo Bảng 2.10 Phụ lục này.
2.1.2. Phương pháp theo chỉ số giá xây dựng
2.1.2.1. Trường hợp sử dụng chỉ số giá phần xây dựng
Chi phí xây dựng tăng/giảm (GTG
XDi) được xác định theo công thức sau:
XD
XD I
GTG
XDi = GXD x
(2.31)
I
0
Trong đó:
- GXD: chi phí xây dựng trong dự toán được duyệt của khối lượng xây dựng cần
điều chỉnh;
XD I : chỉ số giá phần xây dựng tại thời điểm điều chỉnh;
-
XD OI : chỉ số giá phần xây dựng tại thời điểm lập dự toán GXD.
-
Chỉ số giá phần xây dựng công trình được xác định theo quy định hiện hành.
2.1.2.2. Trường hợp sử dụng chỉ số giá xây dựng theo các yếu tố chi phí (chỉ
số giá vật liệu xây dựng công trình, chỉ số giá nhân công xây dựng công trình, chỉ
số giá máy thi công xây dựng công trình)
a) Xác định chi phí vật liệu tăng/giảm (VL)
Chi phí vật liệu tăng/giảm được xác định theo công thức sau:
VL
I
VL = GVL x PVL x VL
0 (2.32)
I
Trong đó:
- GVL: chi phí vật liệu trong dự toán được duyệt của khối lượng xây dựng cần
điều chỉnh;
- PVL: tỷ trọng chi phí vật liệu xây dựng công trình cần điều chỉnh trên chi phí
vật liệu trong dự toán được duyệt;
VL I : chỉ số giá vật liệu xây dựng công trình tại thời điểm điều chỉnh;
-
VL O I : chỉ số giá vật liệu xây dựng công trình tại thời điểm lập dự toán GVL.
-
Chỉ số giá vật liệu xây dựng công trình được xác định theo quy định hiện hành.
b) Xác định chi phí nhân công tăng/giảm (NC)
Chi phí nhân công tăng/giảm được xác định theo công thức sau:
NC
I
NC = GNC x NC
0 (2.33)
I
Trong đó:
- GNC: chi phí nhân công trong dự toán được duyệt của khối lượng xây dựng
cần điều chỉnh;
NC I : chỉ số giá nhân công xây dựng công trình tại thời điểm điều chỉnh;
-
NC O I : chỉ số giá nhân công xây dựng công trình tại thời điểm lập dự toán GNC.
-
Chỉ số giá nhân công xây dựng công trình được xác định theo quy định
hiện hành.
c) Xác định chi phí máy thi công tăng/giảm (MTC)
Chi phí máy thi công tăng/giảm được xác định theo công thức sau:
MTC
I
MTC = GMTC x MTC
0 (2.34)
I
Trong đó:
- GMTC: chi phí máy thi công trong dự toán được duyệt của khối lượng xây
dựng cần điều chỉnh;
MTC I : chỉ số giá máy thi công xây dựng công trình tại thời điểm điều chỉnh;
-
MTC I : chỉ số giá máy thi công xây dựng công trình tại thời điểm lập dự toán GMTC.
- 0
Chỉ số giá máy thi công xây dựng công trình được xác định theo quy định
hiện hành.
Phần chi phí xây dựng tăng/giảm được tổng hợp như Bảng 2.10 Phụ lục này.
2.1.3. Phương pháp kết hợp
Tùy theo các điều kiện cụ thể của từng công trình có thể sử dụng kết hợp các
phương pháp trên để xác định chi phí xây dựng tăng/giảm cho phù hợp.
Bảng 2.10: TỔNG HỢP DỰ TOÁN PHẦN CHI PHÍ XÂY DỰNG
TĂNG/GIẢM DO BIẾN ĐỘNG GIÁ
Dự án:....................................................................................................................
Công trình:............................................................................................................
Thời điểm điều chỉnh (ngày... tháng... năm...):.....................................................
Đơn vị tính...
| STT | NỘI DUNG CHI PHÍ | CÁCH TÍNH | GIÁ TRỊ | KÝ HIỆU |
| [1] | [2] | [3] | [4] | [5] |
| I | CHI PHÍ TRỰC TIẾP | |||
| 1 | Chi phí vật liệu | VL | VL |
| STT | NỘI DUNG CHI PHÍ | CÁCH TÍNH | GIÁ TRỊ | KÝ HIỆU |
| [1] | [2] | [3] | [4] | [5] |
| 2 | Chi phí nhân công | NC | NC | |
| 3 | Chi phí máy và thiết bị thi công | MTC | M | |
| Chi phí trực tiếp | VL + NC + MTC | T | ||
| II | CHI PHÍ GIÁN TIẾP | |||
| 1 | Chi phí chung | T x Tỷ lệ | C | |
| 2 | Chi phí một số công việc không xác định được khối lượng từ thiết kế | T x Tỷ lệ | TT | |
| Chi phí gián tiếp | C + TT | GT | ||
| III | THU NHẬP CHỊU THUẾ TÍNH TRƯỚC | (T + GT) x Tỷ lệ | TL | |
| Chi phí xây dựng trước thuế | (T + GT + TL) | G | ||
| IV | THUẾ GIÁ TRỊ GIA TĂNG | G x TGTGT | GTGT | |
| Chi phí xây dựng sau thuế | G + GTGT | G TG XDi |
NGƯỜI LẬP NGƯỜI CHỦ TRÌ (Ký, họ tên) (Ký, họ tên) Chứng chỉ hành nghề định giá XD hạng..., số...
2.2. Xác định phần chi phí thiết bị tăng/giảm ( TG
TBi G )
Chi phí thiết bị tăng/giảm được xác định bằng tổng của các chi phí mua sắm
MSTG
thiết bị tăng/giảm (
TB G ), chi phí lắp đặt thiết bị tăng/giảm, chi phí thí nghiệm hiệu
chỉnh thiết bị tăng/giảm và các chi phí khác có liên quan.
2.2.1. Chi phí mua sắm thiết bị tăng/giảm ( MSTG
TB G )
Chi phí mua sắm thiết bị tăng/giảm được xác định theo công thức sau:
MSTG
MS
MS
TB G =
1 G -
0 G (2.35)
Trong đó:
MS
-
0 G : chi phí thiết bị trong dự toán được duyệt;
MS
-
1 G : chi phí thiết bị tại thời điểm cần điều chỉnh.
2.2.2. Chi phí lắp đặt thiết bị tăng/giảm và chi phí thí nghiệm hiệu chỉnh thiết
bị tăng/giảm được xác định như chi phí xây dựng tăng/giảm.
(Xem tiếp Công báo số 819 + 820)
VĂN BẢN QUY PHẠM PHÁP LUẬT
BỘ XÂY DỰNG
Thông tư số 11/2021/TT-BXD ngày 31 tháng 8 năm 2021 Hướng dẫn một số nội dung xác định và quản lý chi phí đầu tư xây dựng
(Tiếp theo Công báo số 817 + 818)
DANH MỤC PHỤ LỤC
(Kèm theo Thông tư số 11/2021/TT-BXD ngày 31 tháng 8 năm 2021
của Bộ trưởng Bộ Xây dựng)
Phụ lục III PHƯƠNG PHÁP XÁC ĐỊNH CHI PHÍ XÂY DỰNG (Kèm theo Thông tư số 11/2021/TT-BXD ngày 31 tháng 8 năm 2021
của Bộ trưởng Bộ Xây dựng) Chi phí xây dựng được xác định cho công trình, hạng mục công trình của dự
án; công trình, hạng mục công trình xây dựng tạm, phụ trợ phục vụ thi công.
I. XÁC ĐỊNH CHI PHÍ TRỰC TIẾP
Chi phí trực tiếp trong chi phí xây dựng gồm chi phí vật liệu (kể cả vật liệu do
Chủ đầu tư cấp), chi phí nhân công, chi phí máy và thiết bị thi công. Chi phí trực
tiếp được xác định như sau:
1. Xác định theo khối lượng và đơn giá xây dựng chi tiết không đầy đủ
1.1. Khối lượng các công tác xây dựng được xác định từ hồ sơ thiết kế kỹ thuật
hoặc thiết kế bản vẽ thi công hoặc thiết kế FEED, các chỉ dẫn kỹ thuật, yêu cầu kỹ
thuật, nhiệm vụ công việc phải thực hiện của dự án, công trình, hạng mục công trình.
1.2. Đơn giá xây dựng chi tiết không đầy đủ bao gồm chi phí vật liệu, chi phí
nhân công, chi phí máy và thiết bị thi công. Chủ đầu tư căn cứ vào đặc điểm, tính
chất và điều kiện cụ thể của từng công trình, gói thầu để quyết định việc sử dụng
đơn giá xây dựng chi tiết không đầy đủ để xác định chi phí xây dựng.
Đơn giá xây dựng chi tiết không đầy đủ của công tác thuộc công trình được
vận dụng theo đơn giá xây dựng chi tiết trong đơn giá xây dựng công trình do Ủy
ban nhân dân cấp tỉnh công bố; hoặc xác định theo hướng dẫn tại mục I Phụ lục IV
Thông tư này.
2. Xác định theo khối lượng và giá xây dựng tổng hợp không đầy đủ
2.1. Khối lượng nhóm, loại công tác xây dựng, đơn vị kết cấu, bộ phận công
trình được xác định từ hồ sơ thiết kế kỹ thuật hoặc thiết kế bản vẽ thi công hoặc
thiết kế FEED, các chỉ dẫn kỹ thuật, yêu cầu kỹ thuật, nhiệm vụ công việc phải
thực hiện của công trình, hạng mục công trình.
2.2. Giá xây dựng tổng hợp không đầy đủ được lập tương ứng với danh mục và
nội dung của khối lượng nhóm, loại công tác xây dựng, đơn vị kết cấu, bộ phận
của công trình. Chủ đầu tư căn cứ vào đặc điểm, tính chất và điều kiện cụ thể của
từng công trình, gói thầu để quyết định việc sử dụng giá xây dựng tổng hợp không
đầy đủ để xác định chi phí xây dựng.
Giá xây dựng tổng hợp không đầy đủ được vận dụng theo giá xây dựng tổng
hợp do cơ quan có thẩm quyền công bố (nếu có); hoặc xác định theo hướng dẫn tại
mục II Phụ lục IV Thông tư này.
II. XÁC ĐỊNH CHI PHÍ GIÁN TIẾP
1. Chi phí chung
1.1. Nội dung chi phí chung, gồm:
a) Chi phí quản lý chung của doanh nghiệp là chi phí quản lý của doanh
nghiệp được phân bổ cho công trình, gồm các chi phí: lương cho ban điều hành;
lương cho người lao động; chi trả trợ cấp mất việc; chi phí phúc lợi; chi phí bảo
trì văn phòng và các phương tiện; chi phí tiện ích văn phòng; chi phí thông tin
liên lạc và đi lại; chi phí sử dụng tiện ích điện, nước; chi phí nghiên cứu và phát
triển; chi phí quảng cáo; chi phí xã hội; chi phí tặng, biếu, từ thiện; chi phí thuê
đất, văn phòng và chỗ ở; chi phí khấu hao; khấu hao chi phí nghiên cứu thử
nghiệm; khấu hao chi phí phát triển; thuế, lệ phí, phí theo quy định; bảo hiểm
tổn thất; chi phí bảo đảm hợp đồng; một số chi phí phục vụ cho quản lý khác
của doanh nghiệp.
b) Chi phí điều hành sản xuất tại công trường là toàn bộ chi phí cho bộ máy
quản lý của doanh nghiệp tại công trường, gồm các chi phí: chi phí phục vụ công
nhân, chi phí phục vụ thi công tại công trường, chi phí quản lý lao động; chi phí điện
nước tại công trường; chi phí đảm bảo an toàn, vệ sinh lao động1; chi phí kiểm định
an toàn đối với máy, thiết bị, vật tư có yêu cầu nghiêm ngặt theo quy định của pháp
luật về an toàn, vệ sinh lao động; lương và phụ cấp cho cán bộ, nhân viên tại văn
phòng hiện trường;...
1 Chi phí đảm bảo an toàn, vệ sinh lao động gồm: chi phí huấn luyện an toàn, vệ sinh lao động, chi phí lập và thực hiện các biện pháp kỹ thuật an toàn; chi phí thực hiện kiểm định kỹ thuật an toàn lao động đối với máy và thiết bị thi công; các chi phí khác có liên quan đến thực hiện đảm bảo an toàn, vệ sinh lao động.
c) Chi phí người sử dụng lao động phải nộp cho người lao động theo quy định
(bảo hiểm xã hội, bảo hiểm y tế, kinh phí công đoàn, bảo hiểm thất nghiệp, bảo
hiểm tai nạn nghề nghiệp, bảo hiểm khác...).
1.2. Xác định chi phí chung
1.2.1. Chi phí chung theo chi phí trực tiếp
Chi phí chung được xác định bằng định mức tỷ lệ phần trăm (%) nhân với chi phí trực tiếp trong dự toán xây dựng. Định mức tỷ lệ phần trăm (%) chi phí chung được xác định theo chi phí xây dựng trước thuế trong tổng mức đầu tư của dự án được duyệt hướng dẫn tại Bảng 3.1 Phụ lục này.
Bảng 3.1: ĐỊNH MỨC CHI PHÍ CHUNG TÍNH TRÊN CHI PHÍ TRỰC TIẾP
Đơn vị tính: %
| TT | Loại công trình2 thuộc dự án | Chi phí xây dựng trước thuế trong tổng mức đầu tư của dự án được duyệt (tỷ đồng) | |||||||
| ≤15 | ≤50 | ≤100 | ≤300 | ≤500 | ≤750 | ≤1000 | >1000 | ||
| [1] | [2] | [3] | [4] | [5] | [6] | [7] | [8] | [9] | [10] |
| 1 | Công trình dân dụng | 7,3 | 7,1 | 6,7 | 6,5 | 6,2 | 6,1 | 6,0 | 5,8 |
| Riêng công trình tu bổ, phục hồi di tích lịch sử, văn hoá | 11,6 | 11,1 | 10,3 | 10,1 | 9,9 | 9,8 | 9,6 | 9,4 | |
| 2 | Công trình công nghiệp | 6,2 | 6,0 | 5,6 | 5,3 | 5,1 | 5,0 | 4,9 | 4,6 |
| Riêng công trình xây dựng đường hầm thủy điện, hầm lò | 7,3 | 7,2 | 7,1 | 6,9 | 6,7 | 6,6 | 6,5 | 6,4 | |
| 3 | Công trình giao thông | 6,2 | 6,0 | 5,6 | 5,3 | 5,1 | 5,0 | 4,9 | 4,6 |
| Riêng công trình hầm giao thông | 7,3 | 7,2 | 7,1 | 6,9 | 6,7 | 6,6 | 6,5 | 6,4 | |
2 Loại công trình được phân loại theo quy định của Nghị định quy định chi tiết một số nội dung về quản lý chất lượng, thi công xây dựng và bảo trì công trình xây dựng.
| TT | Loại công trình2 thuộc dự án | Chi phí xây dựng trước thuế trong tổng mức đầu tư của dự án được duyệt (tỷ đồng) | |||||||
| ≤15 | ≤50 | ≤100 | ≤300 | ≤500 | ≤750 | ≤1000 | >1000 | ||
| [1] | [2] | [3] | [4] | [5] | [6] | [7] | [8] | [9] | [10] |
| 4 | Công trình nông nghiệp và phát triển nông thôn | 6,1 | 5,9 | 5,5 | 5,3 | 5,1 | 5,0 | 4,8 | 4,6 |
| Riêng công trình đường hầm | 7,3 | 7,2 | 7,1 | 6,9 | 6,7 | 6,6 | 6,5 | 6,4 | |
| 5 | Công trình hạ tầng kỹ thuật | 5,5 | 5,3 | 5,0 | 4,8 | 4,5 | 4,4 | 4,3 | 4,0 |
a) Trường hợp dự án đầu tư xây dựng có nhiều loại công trình thì định mức tỷ lệ (%) chi phí chung trong chi phí xây dựng được xác định theo loại công trình tương ứng với chi phí xây dựng trước thuế trong tổng mức đầu tư của dự án được duyệt.
b) Đối với dự án chỉ yêu cầu lập báo cáo kinh tế - kỹ thuật thì định mức tỷ lệ chi phí chung trong chi phí xây dựng được xác định theo quy định tại cột [3] Bảng 3.1 tương ứng với loại công trình.
c) Khi xác định tổng mức đầu tư của dự án theo phương pháp từ khối lượng tính theo thiết kế cơ sở, thì chi phí xây dựng trước thuế trong tổng mức đầu tư của dự án được duyệt tại Bảng 3.1 là chi phí xây dựng trước thuế được xác định hoặc ước tính trong sơ bộ/dự kiến tổng mức đầu tư được duyệt; hoặc là giá trị sơ bộ/dự kiến tổng mức đầu tư trước thuế (đối với trường hợp không xác định được cụ thể chi phí xây dựng).
d) Trường hợp nhà thầu thi công xây dựng công trình phải tự tổ chức khai thác và sản xuất các loại vật liệu đất, đá, cát sỏi để phục vụ thi công xây dựng công trình thì chi phí chung trong dự toán xác định giá vật liệu bằng tỷ lệ 2,5% trên chi phí nhân công và chi phí máy thi công.
1.2.2. Xác định chi phí chung theo chi phí nhân công
Chi phí chung được xác định bằng định mức tỷ lệ phần trăm (%) trên chi phí nhân công trong chi phí trực tiếp của chi phí xây dựng, lắp đặt của công trình theo hướng dẫn tại Bảng 3.2 Phụ lục này.
Bảng 3.2: ĐỊNH MỨC CHI PHÍ CHUNG TÍNH TRÊN CHI PHÍ NHÂN CÔNG
Đơn vị tính: %
| STT | Nội dung | Chi phí nhân công trong chi phí trực tiếp của dự toán xây dựng, lắp đặt của công trình (tỷ đồng) | |||
| ≤15 | ≤50 | ≤100 | >100 | ||
| [1] | [2] | [3] | [4] | [5] | [6] |
| 1 | Duy tu sửa chữa đường bộ, đường sắt, hệ thống báo hiệu hàng hải | 66 | 63 | 60 | 56 |
| 2 | Công trình nông nghiệp và phát triển nông thôn thực hiện hoàn toàn bằng thủ công | 51 | 48 | 45 | 42 |
| 3 | Lắp đặt thiết bị công nghệ trong các công trình xây dựng; xây lắp đường dây tải điện và trạm biến áp; thí nghiệm hiệu chỉnh điện đường dây và trạm biến áp; thí nghiệm vật liệu, cấu kiện và kết cấu xây dựng | 65 | 62 | 59 | 55 |
1.2.3. Đối với các công trình xây dựng tại vùng núi, biên giới, trên biển và hải đảo thì định mức tỷ lệ chi phí chung quy định tại Bảng 3.1 và Bảng 3.2 được điều chỉnh với hệ số từ 1,05 đến 1,1 tùy điều kiện cụ thể của công trình.
2. Chi phí nhà tạm để ở và điều hành thi công
Chi phí nhà tạm để ở và điều hành thi công được xác định bằng tỷ lệ phần trăm (%) nhân với chi phí trực tiếp. Định mức tỷ lệ phần trăm (%) chi phí nhà tạm để ở và điều hành thi công được xác định theo chi phí xây dựng trước thuế trong tổng mức đầu tư được duyệt hướng dẫn tại Bảng 3.3 Phụ lục này.
Bảng 3.3: ĐỊNH MỨC CHI PHÍ NHÀ TẠM ĐỂ Ở VÀ ĐIỀU HÀNH THI CÔNG
Đơn vị tính: %
| STT | Loại công trình | Chi phí xây dựng trước thuế trong tổng mức đầu tư của dự án được duyệt (tỷ đồng) | ||||
| ≤15 | ≤100 | ≤500 | ≤1000 | >1000 | ||
| [1] | [2] | [3] | [4] | [5] | [6] | [7] |
| 1 | Công trình xây dựng theo tuyến | 2,2 | 2,0 | 1,9 | 1,8 | 1,7 |
| 2 | Công trình xây dựng còn lại | 1,1 | 1,0 | 0,95 | 0,9 | 0,85 |
Đối với các trường hợp đặc biệt khác (như công trình có quy mô lớn, phức tạp, các công trình trên biển, ngoài hải đảo, các công trình sử dụng vốn ODA lựa chọn nhà thầu theo hình thức đấu thầu quốc tế) nếu khoản mục chi phí nhà tạm tại hiện trường để ở và điều hành thi công tính theo tỷ lệ phần trăm (%) Bảng 3.3 không phù hợp thì chủ đầu tư căn cứ điều kiện thực tế tổ chức xây dựng phương án nhà tạm để ở và điều hành thi công, lập và phê duyệt dự toán chi phí này.
Dự toán chi phí nhà tạm để ở và điều hành thi công lập theo thiết kế xây dựng được xác định như chi phí xây dựng theo hướng dẫn tại Phụ lục III Thông tư này (không tính chi phí nhà tạm để ở và điều hành thi công). Định mức tỷ lệ chi phí chung, chi phí một số công việc không xác định được khối lượng từ thiết kế, thu nhập chịu thuế tính trước áp dụng theo công trình dân dụng.
3. Chi phí một số công việc không xác định được khối lượng từ thiết kế
3.1. Nội dung chi phí một số công việc không xác định được từ thiết kế:
Chi phí một số công việc không xác định được từ thiết kế gồm: chi phí an toàn lao động3; chi phí thí nghiệm vật liệu của nhà thầu; chi phí di chuyển lực lượng lao động trong nội bộ công trường; chi phí bơm nước, vét bùn không thường xuyên.
3.2. Chi phí một số công việc không xác định được khối lượng từ thiết kế được xác định bằng tỷ lệ phần trăm (%) nhân với chi phí trực tiếp trong chi phí xây dựng. Định mức tỷ lệ phần trăm (%) chi phí một số công việc không xác định được khối lượng từ thiết kế được quy định tại Bảng 3.4 Phụ lục này.
Bảng 3.4: ĐỊNH MỨC CHI PHÍ MỘT SỐ CÔNG VIỆC
KHÔNG XÁC ĐỊNH ĐƯỢC KHỐI LƯỢNG TỪ THIẾT KẾ
Đơn vị tính: %
| STT | LOẠI CÔNG TRÌNH | TỶ LỆ (%) |
| [1] | [2] | [3] |
| 1 | Công trình dân dụng | 2,5 |
| 2 | Công trình công nghiệp | 2,0 |
| Riêng công tác xây dựng trong đường hầm thủy điện, hầm lò | 6,5 |
3 Chi phí an toàn lao động gồm: chi phí thông tin, tuyên truyền về an toàn, vệ sinh lao động; chi phí trang cấp dụng cụ, phương tiện bảo vệ cá nhân cho người lao động; chi phí cho công tác phòng, chống cháy, nổ, yếu tố nguy hiểm, yếu tố có hại và cải thiện điều kiện lao động; chi phí tổ chức đánh giá nguy cơ rủi ro về an toàn lao động …
| STT | LOẠI CÔNG TRÌNH | TỶ LỆ (%) |
| [1] | [2] | [3] |
| 3 | Công trình giao thông | 2,0 |
| Riêng công tác xây dựng trong đường hầm giao thông | 6,5 | |
| 4 | Công trình nông nghiệp và phát triển nông thôn | 2,0 |
| Riêng công tác xây dựng trong đường hầm | 6,5 | |
| 5 | Công trình hạ tầng kỹ thuật | 2,0 |
a) Đối với công trình có chi phí trực tiếp trong dự toán xây dựng dưới 45 (tỷ đồng), thì định mức chi phí một số công việc không xác định được khối lượng từ thiết kế quy định tại Bảng 3.4 nêu trên chưa bao gồm chi phí xây dựng phòng thí nghiệm tại hiện trường.
b) Riêng chi phí một số công việc thuộc chi phí gián tiếp của các công tác xây dựng trong hầm giao thông, hầm thủy điện, hầm lò đã bao gồm chi phí vận hành, chi phí sửa chữa thường xuyên hệ thống cấp nước, thoát nước, cấp gió (nhưng không bao gồm chi phí vận hành, chi phí sửa chữa thường xuyên hệ thống cấp gió cục bộ của các công tác thi công trong mỏ than hầm lò), cấp điện phục vụ thi công trong hầm và không bao gồm chi phí đầu tư ban đầu cho hệ thống thông gió, chiếu sáng, hệ thống điện, cấp thoát nước, giao thông phục vụ thi công trong hầm.
c) Đối với công trình xây dựng thủy điện, thủy lợi thì định mức tỷ lệ trên không bao gồm các chi phí:
- Chi phí đầu tư ban đầu hệ thống nước kỹ thuật để thi công công trình;
- Chi phí đầu tư ban đầu cho công tác bơm nước, vét bùn, bơm thoát nước hố móng ngay sau khi ngăn sông, chống lũ, hệ thống điện phục vụ thi công;
- Chi phí bơm thoát nước hố móng ngay sau khi ngăn sông, chống lũ;
- Chi phí thí nghiệm tăng thêm của thí nghiệm thi công bê tông đầm lăn (RCC).
d) Trường hợp cần thiết bổ sung các chi phí chưa được tính tại điểm a, b, c mục 3.2 trên đây, thì các chi phí này được tính vào chi phí khác của tổng mức đầu tư xây dựng.
4. Xác định tỷ lệ chi phí gián tiếp đối với công trình thuộc dự án đầu tư xây dựng phục vụ quốc phòng, an ninh
Tùy theo loại công trình tương ứng để áp dụng quy định tại Bảng 3.1, Bảng 3.2, Bảng 3.3, Bảng 3.4 Phụ lục này cho phù hợp.
III. THU NHẬP CHỊU THUẾ TÍNH TRƯỚC
Thu nhập chịu thuế tính trước được tính bằng tỷ lệ phần trăm (%) trên chi phí trực tiếp và chi phí gián tiếp trong dự toán chi phí xây dựng.
Bảng 3.5: ĐỊNH MỨC THU NHẬP CHỊU THUẾ TÍNH TRƯỚC
Đơn vị tính: %
| STT | LOẠI CÔNG TRÌNH | THU NHẬP CHỊU THUẾ TÍNH TRƯỚC |
| 1 | Công trình dân dụng | 5,5 |
| 2 | Công trình công nghiệp | 6,0 |
| 3 | Công trình giao thông | 6,0 |
| 4 | Công trình nông nghiệp và phát triển nông thôn | 5,5 |
| 5 | Công trình hạ tầng kỹ thuật | 5,5 |
| 6 | Dự toán lắp đặt thiết bị công nghệ trong các công trình xây dựng; xây lắp đường dây tải điện và trạm biến áp; thí nghiệm hiệu chỉnh điện đường dây và trạm biến áp; thí nghiệm vật liệu, cấu kiện và kết cấu xây dựng | 6,0 |
Trường hợp nhà thầu thi công xây dựng công trình phải tự tổ chức khai thác và
sản xuất các loại vật liệu đất, đá, cát sỏi để phục vụ thi công xây dựng công trình
thì thu nhập chịu thuế tính trước tính trong dự toán xác định giá vật liệu bằng tỷ lệ
3% trên chi phí trực tiếp và chi phí gián tiếp.
Đối với công trình thuộc dự án đầu tư xây dựng phục vụ quốc phòng, an ninh
thì tùy theo loại công trình tương ứng để áp dụng quy định Bảng 3.5 Phụ lục này
cho phù hợp.
IV. TỔNG HỢP DỰ TOÁN CHI PHÍ XÂY DỰNG
1. Chi phí xây dựng tính theo khối lượng và đơn giá xây dựng chi tiết không đầy
đủ, giá xây dựng tổng hợp không đầy đủ được tổng hợp theo Bảng 3.6 dưới đây.
Bảng 3.6: TỔNG HỢP DỰ TOÁN CHI PHÍ XÂY DỰNG
Dự án:...................................................................................................................
Công trình:............................................................................................................
Đơn vị tính:...
| STT | NỘI DUNG CHI PHÍ | CÁCH TÍNH | GIÁ TRỊ | KÝ HIỆU |
| I | CHI PHÍ TRỰC TIẾP | |||
| 1 | Chi phí vật liệu | n vl j j j=1 Q x D + CLVL ∑ | VL | |
| 2 | Chi phí nhân công | m nc j j j=1 Q x D x Knc + CLNC ∑ | NC | |
| 3 | Chi phí máy và thiết bị thi công | m m j j j=1 Q x D x Km + CLM ∑ | M | |
| Chi phí trực tiếp | VL + NC + M | T | ||
| II | CHI PHÍ GIÁN TIẾP | |||
| 1 | Chi phí chung | T x Tỷ lệ (NC x Tỷ lệ) | C | |
| 2 | Chi phí nhà tạm để ở và điều hành thi công | T x Tỷ lệ | LT | |
| 3 | Chi phí một số công việc không xác định được khối lượng từ thiết kế | T x Tỷ lệ | TT | |
| Chi phí gián tiếp | C + LT + TT | GT | ||
| III | THU NHẬP CHỊU THUẾ TÍNH TRƯỚC | (T + GT) x Tỷ lệ | TL |
| STT | NỘI DUNG CHI PHÍ | CÁCH TÍNH | GIÁ TRỊ | KÝ HIỆU |
| Chi phí xây dựng trước thuế | (T + GT + TL) | G | ||
| IV | THUẾ GIÁ TRỊ GIA TĂNG | G x TGTGT | GTGT | |
| Chi phí xây dựng sau thuế | G + GTGT | GXD |
NGƯỜI LẬP
NGƯỜI CHỦ TRÌ
(Ký, họ tên)
(Ký, họ tên)
Chứng chỉ hành nghề định giá XD hạng..., số...
Trong đó:
a) Chi phí trực tiếp:
- Trường hợp chi phí vật liệu, nhân công, máy và thiết bị thi công được xác định theo khối lượng và giá xây dựng tổng hợp không đầy đủ:
+ Qj: Khối lượng nhóm, loại công tác xây dựng, đơn vị kết cấu, bộ phận thứ j của công trình;
m: chi phí vật liệu, nhân công, máy và thiết bị thi công trong giá xây dựng tổng hợp không đầy đủ của nhóm, loại công tác xây dựng, đơn vị kết cấu, bộ phận thứ j của công trình.
vl, Dj
nc, Dj
+ Dj
- Trường hợp chi phí vật liệu, nhân công, máy và thiết bị thi công được xác định theo khối lượng và đơn giá xây dựng chi tiết không đầy đủ của công trình:
+ Qj là khối lượng công tác xây dựng thứ j;
m: chi phí vật liệu, nhân công, máy và thiết bị thi công trong đơn giá xây dựng chi tiết không đầy đủ của công trình đối với công tác xây dựng thứ j.
vl, Dj
nc, Dj
+ Dj
nc), chi phí máy và thiết bị thi công (Dj
vl), chi phí nhân công (Dj
- Chi phí vật liệu (Dj
m) trong đơn giá xây dựng chi tiết không đầy đủ của công trình và giá xây dựng tổng hợp không đầy đủ được xác định trên cơ sở đơn giá xây dựng công trình do địa phương công bố; hoặc tính toán và xác định theo phương pháp hướng dẫn tại Phụ lục IV Thông tư này.
- CLVL, CLNC, CLM: Chênh lệch chi phí vật liệu (nếu có), chi phí nhân công (nếu có), chi phí máy và thiết bị thi công (nếu có) so với mặt bằng giá tại thời điểm
công bố đơn giá xây dựng công trình (trường hợp Dj
m vận dụng đơn giá xây dựng công trình do địa phương công bố).
vl, Dj
nc, Dj
- Knc: hệ số nhân công làm đêm (nếu có) và được xác định như sau:
Knc = 1 + tỷ lệ khối lượng công việc phải làm đêm x 30% (đơn giá nhân công của công việc làm việc vào ban đêm).
- Km: hệ số máy thi công làm đêm (nếu có) và được xác định như sau:
Km = 1 + g x (Knc - 1)
Trong đó: g là tỷ lệ tiền lương bình quân trong giá ca máy.
Khối lượng công việc phải làm đêm được xác định theo yêu cầu tiến độ thi công xây dựng của công trình và được chủ đầu tư thống nhất.
b) Chi phí gián tiếp: Định mức tỷ lệ chi phí gián tiếp được quy định tại Bảng 3.1, Bảng 3.2, Bảng 3.3 và Bảng 3.4 Phụ lục này;
+ C: chi phí chung;
+ LT: chi phí nhà tạm để ở và điều hành thi công;
+ TT: chi phí một số công việc không xác định được khối lượng từ thiết kế;
c) TL: thu nhập chịu thuế tính trước xác định theo Bảng 3.5 Phụ lục này.
d) G: chi phí xây dựng công trình, hạng mục công trình, bộ phận, phần việc, công tác trước thuế;
e) TGTGT: mức thuế suất thuế GTGT quy định cho công tác xây dựng;
2. Chi phí xây dựng tính theo khối lượng và đơn giá xây dựng chi tiết đầy đủ, giá xây dựng tổng hợp đầy đủ được tổng hợp theo Bảng 3.7 dưới đây.
Bảng 3.7: TỔNG HỢP DỰ TOÁN CHI PHÍ XÂY DỰNG
Dự án:...................................................................................................................
Công trình:............................................................................................................
Đơn vị tính:...
| STT | KHOẢN MỤC CHI PHÍ | CÁCH TÍNH | GIÁ TRỊ | KÝ HIỆU |
| 1 | Chi phí xây dựng trước thuế | n i i i=1 Q x D ∑ | G |
| STT | KHOẢN MỤC CHI PHÍ | CÁCH TÍNH | GIÁ TRỊ | KÝ HIỆU |
| 2 | Thuế giá trị gia tăng | G x TGTGT | GTGT | |
| 3 | Chi phí xây dựng sau thuế | G + GTGT | GXD |
NGƯỜI LẬP NGƯỜI CHỦ TRÌ (Ký, họ tên) (Ký, họ tên) Chứng chỉ hành nghề định giá XD hạng..., số...
Trong đó:
a) Trường hợp chi phí xây dựng được xác định theo khối lượng và giá xây dựng tổng hợp đầy đủ:
+ Qi là khối lượng nhóm, loại công tác xây dựng, đơn vị kết cấu, bộ phận thứ i của công trình (i = 1 ÷ n);
+ Di là giá xây dựng tổng hợp đầy đủ (bao gồm chi phí trực tiếp về vật liệu, nhân công, máy thi công, chi phí gián tiếp và thu nhập chịu thuế tính trước) để thực hiện nhóm, loại công tác xây dựng, đơn vị kết cấu, bộ phận thứ i của công trình.
b) Trường hợp chi phí xây dựng được xác định theo khối lượng và đơn giá xây dựng chi tiết đầy đủ:
+ Qi là khối lượng công tác xây dựng thứ i của công trình (i = 1 ÷ n);
+ Di là đơn giá xây dựng chi tiết đầy đủ (bao gồm chi phí trực tiếp về vật liệu, nhân công, máy thi công, chi phí gián tiếp và thu nhập chịu thuế tính trước) để thực hiện công tác xây dựng thứ i của công trình;
c) G: chi phí xây dựng công trình trước thuế;
d) TGTGT: mức thuế suất thuế giá trị gia tăng quy định cho công tác xây dựng;
đ) GXD: chi phí xây dựng công trình sau thuế.
3. Trên cơ sở mức độ tổng hợp hoặc chi tiết của các khối lượng công tác xây dựng xác định theo khoản 1, khoản 2 mục I Phụ lục này có thể kết hợp sử dụng đơn giá xây dựng chi tiết của công trình và giá xây dựng tổng hợp để xác định chi phí xây dựng trong dự toán xây dựng công trình.
Phụ lục IV PHƯƠNG PHÁP XÁC ĐỊNH GIÁ XÂY DỰNG CÔNG TRÌNH (Kèm theo Thông tư số 11/2021/TT-BXD ngày 31 tháng 8 năm 2021
của Bộ trưởng Bộ Xây dựng)
I. PHƯƠNG PHÁP XÁC ĐỊNH ĐƠN GIÁ XÂY DỰNG CHI TIẾT
Đơn giá xây dựng chi tiết của công trình gồm đơn giá xây dựng chi tiết không đầy đủ và đơn giá xây dựng chi tiết đầy đủ.
Đơn giá xây dựng chi tiết của công trình được xác định trên cơ sở đơn giá xây dựng công trình do Ủy ban nhân dân cấp tỉnh công bố; hoặc được xác định trên cơ sở giá thị trường; hoặc theo giá tương tự ở các công trình đã thực hiện; hoặc xác định trên cơ sở định mức xây dựng và giá các yếu tố chi phí.
Đơn giá xây dựng chi tiết xác định trên cơ sở định mức xây dựng và giá các yếu tố chi phí như sau:
1.1. Cơ sở xác định đơn giá xây dựng chi tiết
- Định mức xây dựng tương ứng với công tác cần xây dựng đơn giá;
- Giá vật liệu (chưa bao gồm thuế giá trị gia tăng) đến hiện trường công trình;
- Giá nhân công xây dựng của công trình;
- Giá ca máy và thiết bị thi công của công trình (hoặc giá thuê máy và thiết bị thi công).
1.2. Xác định các thành phần chi phí trong đơn giá xây dựng chi tiết không đầy đủ
1.2.1. Xác định chi phí vật liệu (VL)
1.2.1.1. Chi phí vật liệu được xác định theo công thức
n vl vl
i i i=1 VL = (V x G ) x (1+ K ) ∑ (4.1)
Trong đó:
- Vi: lượng hao phí vật liệu chủ yếu thứ i (i = 1 ÷ n) tính cho một đơn vị khối
lượng công tác xây dựng trong định mức dự toán;
vl: giá của một đơn vị vật liệu thứ i (i = 1 ÷ n) được xác định đảm bảo nguyên tắc:
- Gi
+ Phù hợp với tiêu chuẩn kỹ thuật, chất lượng vật liệu, yêu cầu sử dụng vật liệu của công trình, dự án;
+ Phù hợp với nhu cầu, kế hoạch dự kiến sử dụng vật liệu của công trình về tiến độ, khối lượng cung cấp; thời điểm lập, mặt bằng giá thị trường tại nơi xây dựng công trình và được tính đến hiện trường công trình theo hướng dẫn tại mục 1.2.1.2 Phụ lục này.
- KVL: hệ số tính chi phí vật liệu khác (nếu có) so với tổng chi phí vật liệu chủ yếu xác định trong định mức dự toán.
a) Đối với các loại vật liệu có tại thị trường trong nước:
Giá vật liệu được xác định theo công bố giá vật liệu của địa phương. Trường hợp giá vật liệu trong công bố giá vật liệu của địa phương không đảm bảo nguyên tắc trên hoặc vật liệu chưa có trong công bố giá thì giá vật liệu được xác định trên cơ sở: Lựa chọn mức giá phù hợp giữa các báo giá của nhà sản xuất hoặc nhà cung ứng vật liệu xây dựng (không áp dụng đối với các loại vật liệu lần đầu xuất hiện trên thị trường và chỉ có duy nhất trên thị trường Việt Nam) đảm bảo đáp ứng nhu cầu sử dụng vật liệu của công trình về tiến độ dự kiến, khối lượng cung cấp, tiêu chuẩn chất lượng, kỹ thuật của vật liệu; hoặc tham khảo giá của loại vật liệu xây dựng có tiêu chuẩn, chất lượng tương tự đã được sử dụng ở công trình khác.
b) Đối với các loại vật liệu phải nhập khẩu
Giá các loại vật liệu phải nhập khẩu (theo yêu cầu của dự án được phê duyệt; hoặc theo quy định của nhà tài trợ đối với các dự án sử dụng nguồn vốn ODA, vốn vay ưu đãi) được xác định trên cơ sở lựa chọn mức giá thấp nhất trong số các báo giá của nhà sản xuất hoặc nhà cung ứng vật liệu xây dựng đảm bảo đáp ứng nhu cầu sử dụng vật liệu của công trình về tiến độ dự kiến, khối lượng cung cấp, phù hợp với tiêu chuẩn chất lượng, xuất xứ hàng hóa và mặt bằng giá khu vực (không áp dụng đối với các loại vật liệu lần đầu xuất hiện trên thị trường và chỉ có duy nhất trên thị trường quốc tế). Giá vật liệu được quy đổi ra tiền Việt Nam theo tỷ giá tại thời điểm xác định giá xây dựng.
1.2.1.2. Phương pháp xác định giá vật liệu đến hiện trường công trình (Gvl)
Giá vật liệu đến hiện trường công trình được xác định theo công thức:
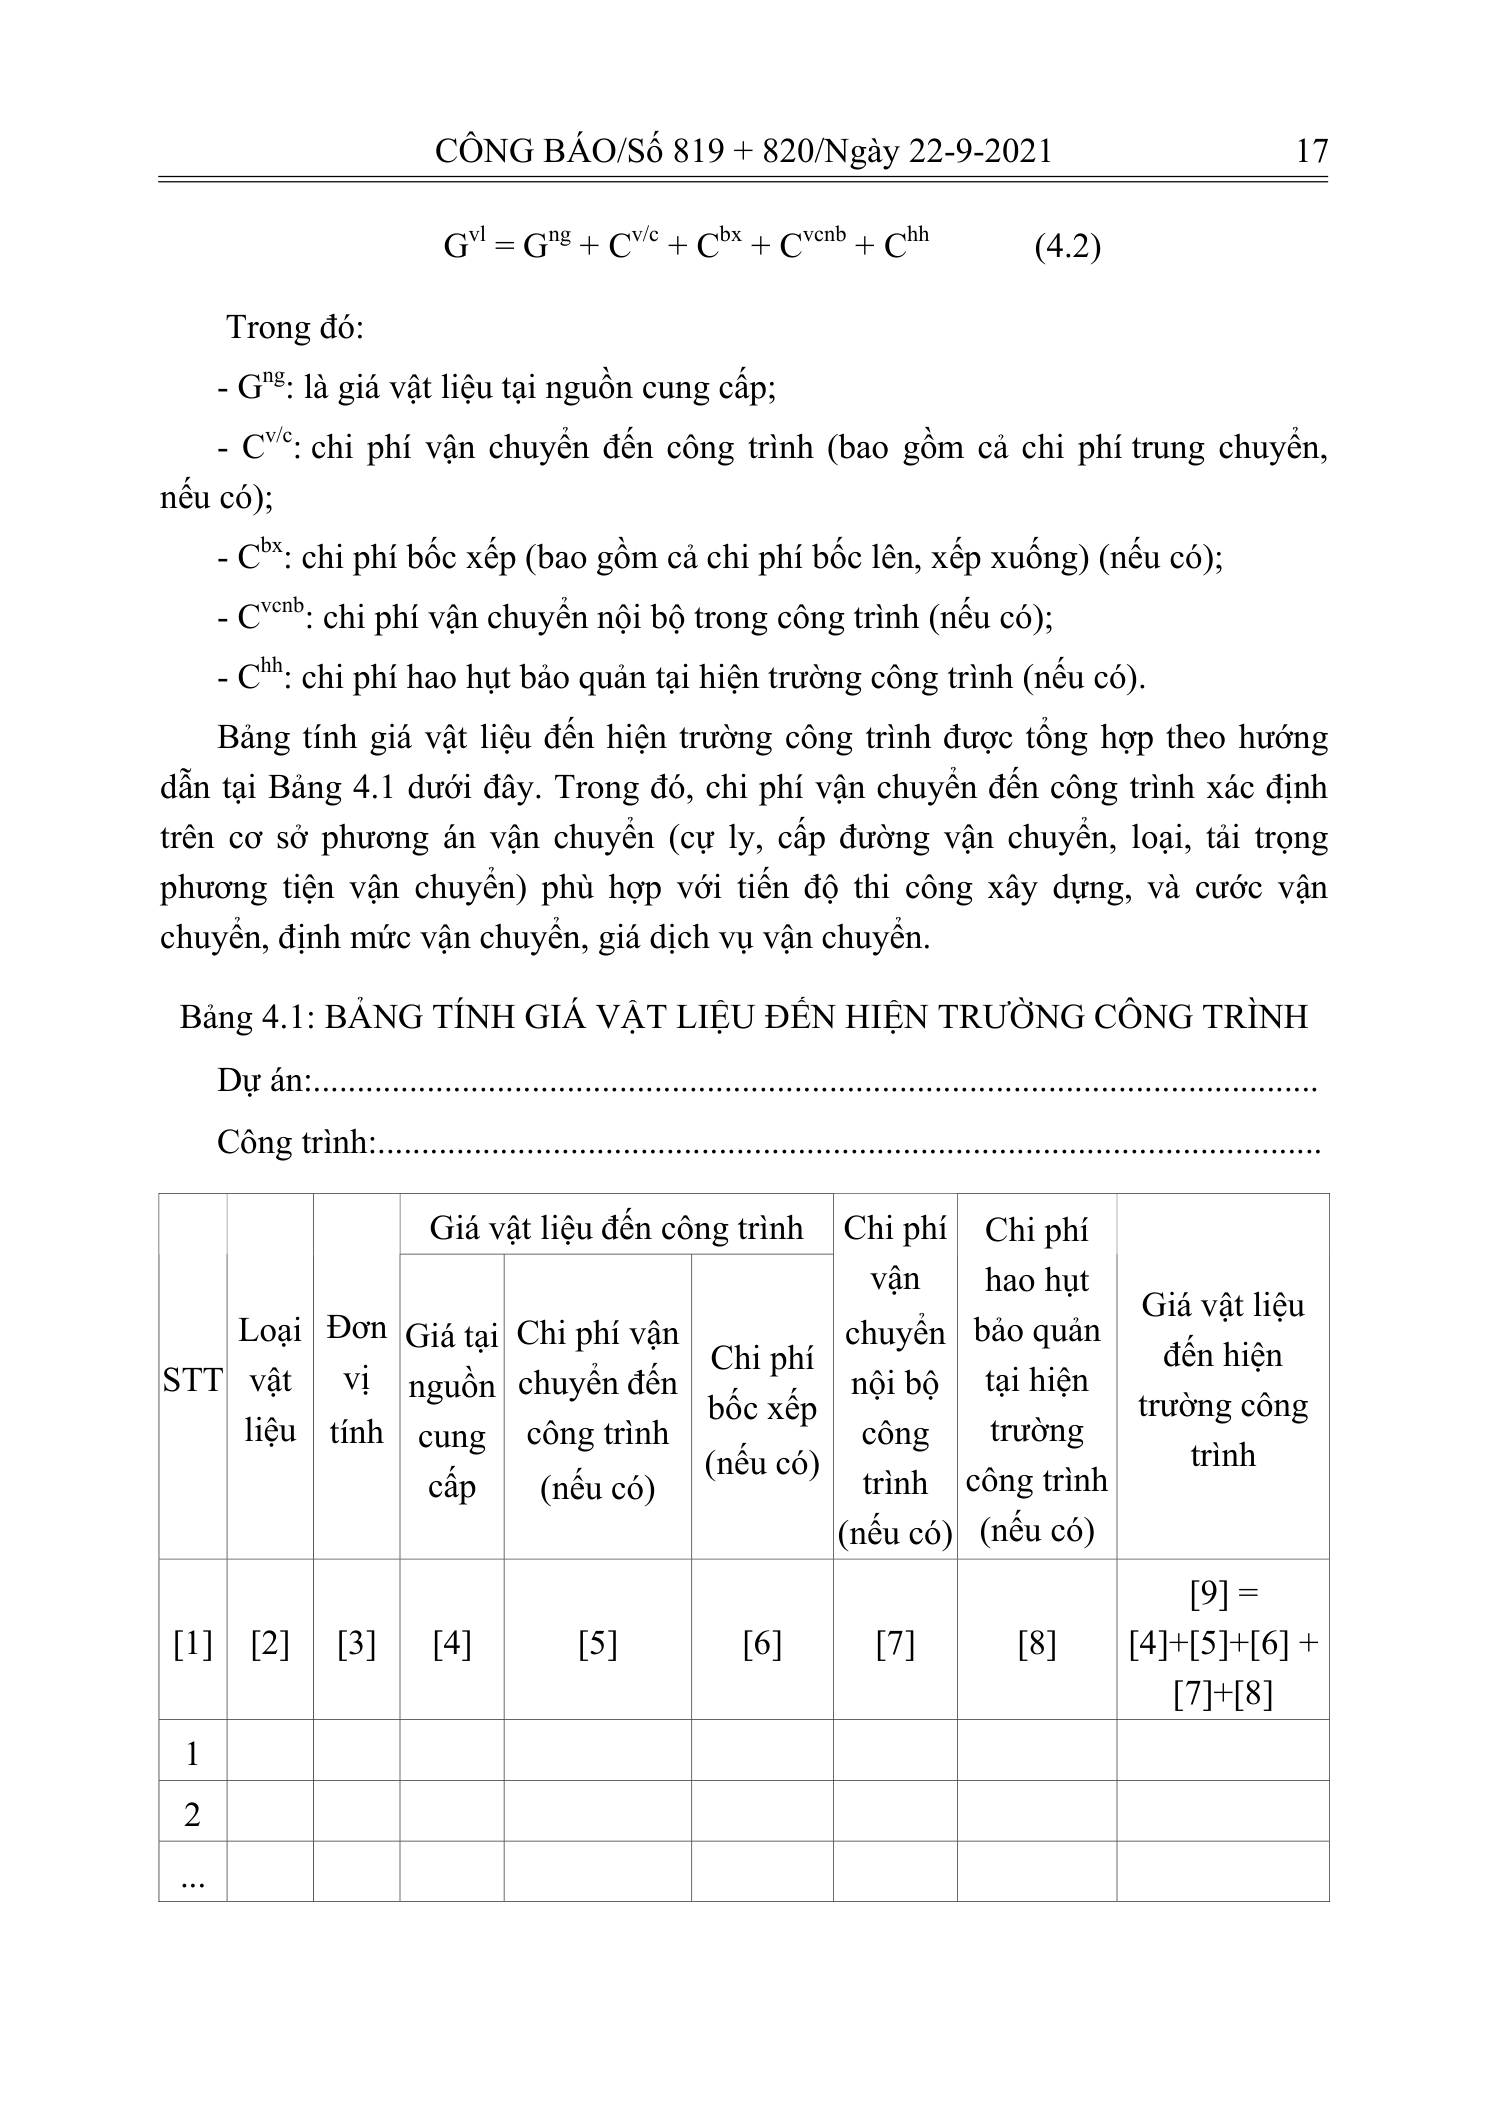
1.2.2. Xác định chi phí nhân công (NC)
Chi phí nhân công được xác định theo công thức:
n nc
i i i=1 NC = (N x G ∑
(4.3)
Trong đó:
- Ni: lượng hao phí lao động tính bằng ngày công trực tiếp theo cấp bậc của loại nhân công thứ i (i = 1 ÷ n) cho một đơn vị khối lượng công tác xây dựng xác định theo định mức dự toán;
nc: đơn giá nhân công của loại nhân công thứ i (i = 1 ÷ n) được xác định theo hướng dẫn của cơ quan nhà nước có thẩm quyền.
- Gi
1.2.3. Xác định chi phí máy thi công (MTC)
Chi phí máy thi công được xác định bằng công thức sau:
m mtc mtc
j j j=1 MTC = (M x G ) x (1+ K ) ∑ (4.4)
Trong đó:
- Mj: lượng hao phí ca máy của loại máy, thiết bị thi công chính thứ j (j = 1 ÷ m) tính cho một đơn vị khối lượng công tác xây dựng xác định theo định mức dự toán;
mtc: giá ca máy của loại máy, thiết bị thi công chính thứ j (j = 1 ÷ m) theo bảng giá ca máy và thiết bị thi công của công trình xác định theo hướng dẫn của cơ quan nhà nước có thẩm quyền.
- Gj
- Kmtc: hệ số tính chi phí máy khác (nếu có) so với tổng chi phí máy, thiết bị thi công chủ yếu xác định trong định mức dự toán.
Tổng hợp đơn giá xây dựng chi tiết không đầy đủ của công trình theo hướng dẫn tại Bảng 4.2 dưới đây.
Bảng 4.2: TỔNG HỢP ĐƠN GIÁ XÂY DỰNG CHI TIẾT KHÔNG ĐẦY ĐỦ
Dự án:....................................................................................................................
Công trình:............................................................................................................
Đơn vị tính:...
| TÊN CÔNG TÁC | MÃ HIỆU ĐƠN GIÁ | MÃ HIỆU VL, NC, M | THÀNH PHẦN HAO PHÍ | ĐƠN VỊ TÍNH | KHỐI LƯỢNG | ĐƠN GIÁ | THÀNH TIỀN |
| [1] | [2] | [3] | [4] | [5] | [6] | [7] | [8] |
| Công tác xây dựng thứ 1 | DG.1 | Chi phí VL | VL | ||||
| V.1 | |||||||
| V.2 | |||||||
| ... | |||||||
| Cộng | |||||||
| Chi phí NC | NC | ||||||
| NC.1 | công | ||||||
| NC.2 | công | ||||||
| ... | |||||||
| Cộng | |||||||
| Chi phí MTC | MTC | ||||||
| M.1 | ca | ||||||
| M.2 | ca | ||||||
| ... | |||||||
| Cộng | |||||||
| DG.2 | ... |
Ghi chú: Đối với các đơn giá xác định trên cơ sở định mức dự toán xây dựng trong hệ thống định mức xây dựng do cơ quan có thẩm quyền ban hành, thì mã hiệu đơn giá được thể hiện phải đảm bảo đồng bộ, thống nhất với mã hiệu định mức trong hệ thống định mức xây dựng được ban hành.
1.3. Xác định đơn giá xây dựng chi tiết đầy đủ của công trình
Đơn giá xây dựng chi tiết đầy đủ bao gồm chi phí trực tiếp, chi phí gián tiếp, thu nhập chịu thuế tính trước. Các chi phí trong đơn giá xây dựng chi tiết đầy đủ được xác định như sau:
a) Chi phí trực tiếp gồm chi phí vật liệu, chi phí nhân công và chi phí máy thi công được xác định theo hướng dẫn tại mục 1.2 Phụ lục này.
b) Chi phí gián tiếp được xác định theo hướng dẫn tại mục II Phụ lục III Thông tư này.
c) Thu nhập chịu thuế tính trước được xác định theo hướng dẫn tại mục III Phụ lục III Thông tư này.
II. PHƯƠNG PHÁP XÁC ĐỊNH GIÁ XÂY DỰNG TỔNG HỢP
Giá xây dựng tổng hợp của công trình bao gồm giá xây dựng tổng hợp không đầy đủ và giá xây dựng tổng hợp đầy đủ.
Giá xây dựng tổng hợp của công trình được xác định trên cơ sở giá xây dựng tổng hợp do cơ quan có thẩm quyền công bố (nếu có); hoặc xác định theo giá thị trường; hoặc giá tương tự ở các công trình đã thực hiện; hoặc tổng hợp từ các đơn giá xây dựng chi tiết cho một đơn vị tính của nhóm, loại công tác xây dựng, đơn vị kết cấu, bộ phận công trình.
Giá xây dựng tổng hợp của công trình được tổng hợp từ các đơn giá xây dựng chi tiết cho một đơn vị tính của nhóm, loại công tác xây dựng, đơn vị kết cấu, bộ phận công trình thực hiện theo hướng dẫn sau:
2.1. Cơ sở xác định giá xây dựng tổng hợp
- Danh mục nhóm, loại công tác xây dựng, đơn vị kết cấu, bộ phận công trình.
- Khối lượng công tác xây dựng cấu thành nhóm, loại công tác xây dựng, đơn vị kết cấu, bộ phận công trình.
- Đơn giá xây dựng chi tiết cho một đơn vị tính tương ứng với nhóm, loại công tác xây dựng, đơn vị kết cấu, bộ phận công trình;
2.2. Xác định các thành phần chi phí trong giá xây dựng tổng hợp không đầy đủ
Các thành phần chi phí trong giá xây dựng tổng hợp không đầy đủ xác định theo các công thức sau:
n n n
i i i i i i i=1 i=1 i=1 VL = (q x VL ); NC = (q x NC ); MTC = (q x M ) (4.5) ∑ ∑ ∑
Trong đó:
+ VL, NC, MTC: chi phí vật liệu, chi phí nhân công, chi phí máy thi công trong giá xây dựng tổng hợp không đầy đủ
+ VLi: chi phí vật liệu trong đơn giá chi tiết của công tác thứ i theo công thức (4.1);
+ NCi: chi phí nhân công trong đơn giá chi tiết của công tác thứ i theo công thức (4.3);
+ Mi: chi phí máy thi công trong đơn giá chi tiết của công tác thứ i theo công thức (4.4).
+ qi: khối lượng của công tác thứ i trong nhóm, loại công tác xây dựng, đơn vị kết cấu, bộ phận công trình.
Bảng 4.3: TỔNG HỢP GIÁ XÂY DỰNG TỔNG HỢP KHÔNG ĐẦY ĐỦ
Dự án:...................................................................................................................
Công trình:............................................................................................................
Đơn vị tính:...
| TÊN GIÁ XÂY DỰNG TỔNG HỢP | MÃ HIỆU ĐƠN GIÁ CHI TIẾT | TÊN CÔNG TÁC | ĐƠN VỊ TÍNH | KHỐI LƯỢNG | ĐƠN GIÁ CHI TIẾT | THÀNH TIỀN | ||||
| VẬT LIỆU | NHÂN CÔNG | MÁY THI CÔNG | VẬT LIỆU | NHÂN CÔNG | MÁY THI CÔNG | |||||
| [1] | [2] | [3] | [4] | [5] | [6] | [7] | [8] | [9] | [10] | [11] |
| Giá tổng hợp nhóm, loại công tác 1 | DG.1 | |||||||||
| DG.2 | ||||||||||
| ... | ||||||||||
| TỔNG CỘNG | VL | NC | M | |||||||
| ... | ||||||||||
2.3. Xác định giá xây dựng tổng hợp đầy đủ
Giá xây dựng tổng hợp đầy đủ bao gồm chi phí trực tiếp, chi phí gián tiếp, thu nhập chịu thuế tính trước. Các chi phí trong giá xây dựng tổng hợp đầy đủ được xác định như sau:
a) Chi phí trực tiếp gồm chi phí vật liệu, chi phí nhân công và chi phí máy thi công được xác định theo hướng dẫn tại mục 2.2 Phụ lục này.
b) Chi phí gián tiếp được xác định theo hướng dẫn tại mục II Phụ lục III Thông tư này.
c) Thu nhập chịu thuế tính trước được xác định theo hướng dẫn tại mục III Phụ lục III Thông tư này.
Phụ lục V PHƯƠNG PHÁP XÁC ĐỊNH DỰ TOÁN CHI PHÍ KHẢO SÁT XÂY DỰNG
(Kèm theo Thông tư số 11/2021/TT-BXD ngày 31 tháng 8 năm 2021
của Bộ trưởng Bộ Xây dựng) I. XÁC ĐỊNH DỰ TOÁN CHI PHÍ KHẢO SÁT XÂY DỰNG
Dự toán chi phí khảo sát xây dựng xác định theo công thức sau:
Gks = [(T + GT + TL) + Cpvks] x (1 + TGTGT) + Cdp (5.1)
Trong đó:
- Gks: dự toán chi phí khảo sát xây dựng;
- T: chi phí trực tiếp;
- GT: chi phí gián tiếp;
- TL: thu nhập chịu thuế tính trước;
- Cpvks: chi phí phục vụ công tác khảo sát xây dựng;
- TGTGT: thuế suất thuế GTGT quy định cho công tác khảo sát xây dựng;
- Cdp: chi phí dự phòng.
1.1. Chi phí trực tiếp (T)
Chi phí trực tiếp được xác định theo khối lượng và đơn giá xây dựng chi tiết không đầy đủ theo công thức sau:
m m m vl nc mks
j j j j j j j=1 j=1 j=1 T = Q x D + Q x D + Q x D ∑ ∑ ∑ (5.2)
Trong đó:
- Qj: khối lượng công tác khảo sát xây dựng thứ j (j = 1 ÷ m) được xác định phù hợp với nhiệm vụ khảo sát xây dựng;
mks: đơn giá vật liệu, nhiên liệu; đơn giá nhân công; đơn giá máy và thiết bị khảo sát để hoàn thành công tác khảo sát xây dựng thứ j (j = 1 ÷ m) của công trình. Đơn giá vật liệu, nhiên liệu; đơn giá nhân công; đơn giá máy và thiết bị khảo sát được vận dụng đơn giá do cơ quan nhà nước có thẩm quyền công bố hoặc xác định theo hướng dẫn sau:
vl, Dj
nc, Dj
- Dj
vl xác định theo công thức:
+ Đơn giá vật liệu, nhiên liệu Dj
n vl vl vl
j i i i=1 D = (V x G ) x (1+ K ) ∑ (5.3)
Trong đó:
- Vi: mức hao phí vật liệu, nhiên liệu thứ i (i = 1 ÷ n) tính cho một đơn vị khối
lượng công tác khảo sát xây dựng theo định mức dự toán khảo sát xây dựng;
vl: giá của một đơn vị khối lượng vật liệu, nhiên liệu thứ i (i = 1 ÷ n) được
- Gi
xác định theo mức giá do cơ quan nhà nước có thẩm quyền công bố. Trường hợp
loại vật liệu, nhiên liệu không có trong công bố giá của cơ quan nhà nước có thẩm
quyền được xác định theo báo giá phù hợp với thời điểm lập đơn giá và giá thị
trường nơi thực hiện công tác khảo sát xây dựng.
- Kvl: hệ số chi phí vật liệu, nhiên liệu khác (nếu có) so với tổng chi phí vật
liệu, nhiên liệu chủ yếu xác định trong định mức dự toán khảo sát xây dựng.
nc) xác định theo công thức:
+ Đơn giá nhân công (Dj
n nc nc
j i i i=1 D = (N x G ) ∑ (5.4)
Trong đó:
- Ni: mức hao phí ngày công của kỹ sư, công nhân cho một đơn vị khối
lượng công tác khảo sát xây dựng thứ i (i=1÷n) theo định mức dự toán khảo
sát xây dựng;
- Gnc: giá nhân công của kỹ sư, nhân công trực tiếp khảo sát được xác định
theo hướng dẫn của cơ quan nhà nước có thẩm quyền công bố.
mks) xác định theo công thức:
+ Đơn giá ca máy và thiết bị khảo sát (Dj
n mks mls mks
j i i i=1 D = (M x G ) x (1+ K ) ∑ (5.5) mks
Trong đó:
- Mi: mức hao phí ca máy của loại máy, thiết bị khảo sát chính thứ i (i = 1 ÷ n)
tính cho một đơn vị khối lượng công tác khảo sát xây dựng theo định mức dự toán
khảo sát xây dựng;
mks: giá ca máy của loại máy, thiết bị khảo sát chính thứ i (i = 1 ÷ n) theo
- Gi
bảng giá ca máy do cơ quan nhà nước có thẩm quyền công bố hoặc giá thuê máy
phù hợp với thời điểm lập đơn giá và giá thị trường tại nơi thực hiện công tác khảo
sát xây dựng;
- Kmks: hệ số chi phí máy khác (nếu có) so với tổng chi phí máy, thiết bị khảo
sát chủ yếu xác định trong định mức dự toán khảo sát xây dựng.
1.2. Chi phí gián tiếp (GT)
Chi phí gián tiếp gồm các chi phí sau:
a) Chi phí chung (chi phí quản lý của doanh nghiệp, chi phí điều hành sản xuất
tại công trường và chi phí người sử dụng lao động phải nộp cho người lao động
theo quy định) được xác định bằng tỷ lệ (%) trên chi phí nhân công trong chi phí
trực tiếp. Định mức tỷ lệ chi phí chung được quy định tại Bảng 5.1:
Bảng 5.1: ĐỊNH MỨC TỶ LỆ CHI PHÍ CHUNG TRONG
DỰ TOÁN CHI PHÍ KHẢO SÁT XÂY DỰNG
| Chi phí nhân công trong chi phí trực tiếp (tỷ đồng) | ≤ 1 | 1 ÷ ≤ 2 | > 2 |
| Định mức tỷ lệ chi phí chung (%) | 70 | 65 | 60 |
b) Chi phí nhà tạm để ở và điều hành thi công, chi phí không xác định được
khối lượng từ thiết kế được xác định như sau:
- Tùy theo loại công tác khảo sát, khối lượng công tác khảo sát, điều kiện thực
tế của công tác khảo sát và loại công trình, chi phí nhà tạm để ở và điều hành thi
công, chi phí một số công việc không xác định được khối lượng từ thiết kế được
xác định bằng tỷ lệ (%) trên tổng chi phí trực tiếp (T). Tổng tỷ lệ định mức chi phí
nhà tạm để ở và điều hành thi công, chi phí không xác định được khối lượng từ
thiết kế được xác định trong khoảng từ 5% đến 8%.
- Trường hợp chi phí nhà tạm để ở và điều hành thi công, chi phí không xác
định được khối lượng từ thiết kế xác định theo tỷ lệ (%) nêu trên không đủ chi phí
thì lập dự toán cụ thể đối với khoản chi phí này.
1.3. Thu nhập chịu thuế tính trước (TL)
Thu nhập chịu thuế tính trước (TL) được xác định bằng 6% trên tổng chi phí
trực tiếp (T) và chi phí gián tiếp (GT).
1.4. Chi phí phục vụ công tác khảo sát xây dựng (Cpvks)
Chi phí phục vụ công tác khảo sát xây dựng xác định theo công thức sau:
Cpvks = Cpabc + Ckpvks (5.6)
Trong đó:
- Cpabc: chi phí lập phương án kỹ thuật khảo sát, lập báo cáo kết quả khảo sát
xây dựng được xác định bằng tỷ lệ (%) trên tổng chi phí trực tiếp (T), chi phí gián
tiếp (GT), thu nhập chịu thuế tính trước (TL), cụ thể tại Bảng 5.2:
Bảng 5.2: ĐỊNH MỨC CHI PHÍ LẬP PHƯƠNG ÁN KỸ THUẬT KHẢO SÁT,
LẬP BÁO CÁO KẾT QUẢ KHẢO SÁT XÂY DỰNG
| Tổng chi phí trực tiếp (T), chi phí gián tiếp (GT), thu nhập chịu thuế tính trước (TL) (tỷ đồng) | ≤ 2 | > 2 |
| Lập phương án kỹ thuật khảo sát xây dựng (%) | 2 | 1,5 |
| Lập báo cáo kết quả khảo sát xây dựng (%) | 3 | 2,5 |
- Ckpvks: chi phí khác phục vụ khảo sát có thể bao gồm chi phí di chuyển máy
và thiết bị khảo sát; chi phí đảm bảo an toàn giao thông và chi phí bảo hiểm trách
nhiệm nghề nghiệp. Các chi phí này được xác định bằng cách lập dự toán. Tùy
theo loại công tác khảo sát, khối lượng công tác khảo sát, phương án khảo sát để
dự tính các chi phí này trong dự toán cho phù hợp.
1.5. Thuế giá trị gia tăng (GTGT)
Thuế giá trị gia tăng được xác định theo quy định đối với công tác khảo sát
xây dựng.
1.6. Chi phí dự phòng (Cdp)
Chi phí dự phòng được xác định tối đa bằng 10% trên tổng chi phí trực tiếp, chi phí gián tiếp, thu nhập chịu thuế tính trước, chi phí phục vụ công tác khảo sát và thuế giá trị gia tăng:
Dự toán chi phí khảo sát xây dựng được tổng hợp theo bảng sau:
Bảng 5.3: TỔNG HỢP DỰ TOÁN CHI PHÍ KHẢO SÁT XÂY DỰNG
Dự án:....................................................................................................................
Công trình:............................................................................................................
Đơn vị tính:...
| STT | NỘI DUNG CHI PHÍ | CÁCH TÍNH | GIÁ TRỊ | KÝ HIỆU |
| [1] | [2] | [3] | [4] | [5] |
| I | CHI PHÍ TRỰC TIẾP | |||
| 1 | Chi phí vật liệu, nhiên liệu | m vl j j j=1 Q x D ∑ | VL | |
| 2 | Chi phí nhân công | m nc j j j=1 Q x D ∑ | NC | |
| 3 | Chi phí máy và thiết bị khảo sát | m mks j j j=1 Q x D ∑ | M | |
| Chi phí trực tiếp | VL + NC + M | T | ||
| II | CHI PHÍ GIÁN TIẾP | |||
| 1 | Chi phí chung | NC x Tỷ lệ | C | |
| 2 | Chi phí nhà tạm để ở và điều hành thi công | T x Tỷ lệ | LT | |
| 3 | Chi phí một số công việc không xác định được khối lượng từ thiết kế | T x Tỷ lệ | TT |
| STT | NỘI DUNG CHI PHÍ | CÁCH TÍNH | GIÁ TRỊ | KÝ HIỆU |
| [1] | [2] | [3] | [4] | [5] |
| Chi phí gián tiếp | C + LT + TT | GT | ||
| III | THU NHẬP CHỊU THUẾ TÍNH TRƯỚC | (T + GT) x 6% | TL | |
| IV | CHI PHÍ PHỤC VỤ CÔNG TÁC KHẢO SÁT XÂY DỰNG | Cpvks | ||
| 1 | Chi phí lập phương án kỹ thuật khảo sát xây dựng | (T+GT+TL) x Tỷ lệ | ||
| 2 | Chi phí lập báo cáo kết quả khảo sát xây dựng | (T+GT+TL) x Tỷ lệ | ||
| 3 | Chi phí khác phục vụ khảo sát | |||
| Chi phí khảo sát xây dựng trước thuế | (T+GT+TL) + Cpvks | G | ||
| V | THUẾ GIÁ TRỊ GIA TĂNG | G x TGTGT | GTGT | |
| VI | CHI PHÍ DỰ PHÒNG | (G + GTGT) x Tỷ lệ | Cdp | |
| Chi phí khảo sát xây dựng | G + GTGT + Cdp | Gks |
NGƯỜI LẬP NGƯỜI CHỦ TRÌ (Ký, họ tên) (Ký, họ tên) Chứng chỉ hành nghề định giá XD hạng..., số...
II. MỘT SỐ KHOẢN CHI PHÍ TƯ VẤN CÓ LIÊN QUAN ĐẾN CÔNG
TÁC KHẢO SÁT XÂY DỰNG
2.1. Chi phí lập nhiệm vụ khảo sát xây dựng xác định bằng 3% của dự toán chi
phí khảo sát xây dựng tương ứng.
2.2. Chi phí giám sát công tác khảo sát xây dựng xác định trên cơ sở định mức
tỷ lệ phần trăm (%) do Bộ trưởng Bộ Xây dựng ban hành.
Phụ lục VI PHƯƠNG PHÁP XÁC ĐỊNH DỰ TOÁN CHI PHÍ TƯ VẤN (Kèm theo Thông tư số 11/2021/TT-BXD ngày 31 tháng 8 năm 2021
của Bộ trưởng Bộ Xây dựng)
I. CÁC NGUYÊN TẮC CHUNG
1. Dự toán chi phí tư vấn được xác định trên cơ sở phạm vi, nội dung, khối lượng, tiến độ của công việc tư vấn cần thực hiện, yêu cầu về điều kiện năng lực, kinh nghiệm của nhà thầu, địa điểm dự kiến thực hiện công việc tư vấn và các quy định về chế độ, chính sách do nhà nước ban hành; các quy định của điều ước quốc tế, thỏa thuận về vốn ODA, vốn vay ưu đãi đã được ký kết (đối với dự án sử dụng vốn ODA, vốn vay ưu đãi của nhà tài trợ).
2. Chi phí tư vấn xác định bằng cách lập dự toán theo hướng dẫn tại Mục II Phụ lục này được áp dụng đối với các công việc do tư vấn trong nước thực hiện chưa có định mức chi phí hoặc đã có định mức chi phí nhưng chưa phù hợp.
3. Chi phí tư vấn xác định bằng cách lập dự toán theo hướng dẫn tại Mục III Phụ lục này được áp dụng đối với các công việc có yêu cầu phải thuê tư vấn nước ngoài thực hiện. Dự toán chi phí tư vấn nước ngoài được lập trong trường hợp sử dụng tư vấn nước ngoài là nhà thầu chính, tổng thầu, nhà thầu liên danh với nhà thầu Việt Nam.
Trường hợp có thể dự tính được nội dung, khối lượng phần công việc của nhà thầu nước ngoài và nhà thầu Việt Nam (trường hợp liên danh), hoặc của nhà thầu chính nước ngoài và nhà thầu phụ Việt Nam (trường hợp sử dụng thầu phụ Việt Nam): dự toán chi phí phần công việc do tư vấn trong nước thực hiện được xác định trên cơ sở tham khảo các dữ liệu về chi phí để thực hiện các nội dung, phần công việc tương tự đã được tư vấn trong nước tham gia thực hiện cùng với tư vấn nước ngoài tại Việt Nam hoặc bằng cách lập dự toán theo hướng dẫn tại mục II Phụ lục này.
II. XÁC ĐỊNH DỰ TOÁN CHI PHÍ TƯ VẤN
Dự toán chi phí tư vấn gồm các khoản chi phí: chi phí chuyên gia (Ccg); chi phí quản lý (Cql); chi phí khác (Ck); thu nhập chịu thuế tính trước (TL); thuế giá trị gia tăng (GTGT) và chi phí dự phòng (Cdp). Các khoản chi phí được xác định cụ thể như sau:
1. Chi phí chuyên gia (Ccg): xác định theo số lượng chuyên gia, thời gian làm việc của chuyên gia (số lượng tháng - người, ngày - người hoặc giờ - người) và tiền lương của chuyên gia tư vấn.
a) Số lượng chuyên gia, thời gian làm việc của chuyên gia (gồm các kỹ sư, kiến trúc sư, chuyên gia, kỹ thuật viên...): xác định theo yêu cầu cụ thể về nội dung, khối lượng công việc, tiến độ thực hiện của từng loại công việc tư vấn, yêu cầu về trình độ chuyên môn, kinh nghiệm của từng loại chuyên gia tư vấn... Việc dự kiến số lượng, loại chuyên gia và thời gian thực hiện của từng chuyên gia phải được thể hiện trong đề cương, phương án thực hiện công việc tư vấn và phải phù hợp với phạm vi công việc, khối lượng công việc, nội dung, tiến độ thực hiện của công việc tư vấn cần lập dự toán.
b) Tiền lương chuyên gia tư vấn xác định trên cơ sở đơn giá ngày công chuyên gia tư vấn theo hướng dẫn tại Bảng 6.3 Phụ lục này.
Trường hợp liên danh với nhà thầu nước ngoài hoặc là nhà thầu phụ của nhà thầu nước ngoài, thì tiền lương chuyên gia tư vấn trong nước xác định trên cơ sở tham khảo mức lương chuyên gia Việt Nam làm việc theo các hợp đồng với nhà thầu nước ngoài đã trúng thầu tại Việt Nam; hoặc mức lương chuyên gia Việt Nam do các tổ chức quốc tế hướng dẫn đối với tư vấn trong nước làm việc cho tổ chức tư vấn nước ngoài tại Việt Nam; hoặc xác định trên cơ sở đơn giá ngày công của chuyên gia tư vấn theo hướng dẫn tại Bảng 6.3 Phụ lục này .
2. Chi phí quản lý (Cql) bao gồm các chi phí liên quan đến hoạt động của bộ phận quản lý, điều hành tổ chức tư vấn (tiền lương của bộ phận quản lý), chi phí duy trì hoạt động của tổ chức tư vấn; chi phí văn phòng làm việc; chi phí xã hội (đóng quỹ bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp,... theo quy định thuộc trách nhiệm của tổ chức tư vấn); mua bảo hiểm trách nhiệm nghề nghiệp và các khoản chi phí quản lý khác có liên quan đến hoạt động của tổ chức tư vấn.
Chi phí quản lý xác định bằng tỷ lệ phần trăm (%) của chi phí chuyên gia, cụ thể tại Bảng 6.1:
Bảng 6.1: TỶ LỆ CHI PHÍ QUẢN LÝ
| Chi phí chuyên gia (tỷ đồng) | < 1 | 1 ÷ < 5 | ≥ 5 |
| Chi phí quản lý (tỷ lệ %) | 55 | 50 | 45 |
3. Chi phí khác (Ck) bao gồm: chi phí đi lại, lưu trú (nếu có); chi phí văn phòng
phẩm, thông tin, liên lạc; chi phí khấu hao thiết bị; chi phí ứng dụng khoa học công
nghệ, quản lý hệ thống thông tin công trình; chi phí hội nghị, hội thảo và các khoản
chi phí khác (nếu có). Các khoản chi phí này xác định trên cơ sở dự kiến nhu cầu
cần thiết của từng loại công việc tư vấn.
4. Thu nhập chịu thuế tính trước (TL) để dự tính khoản chi phí đảm bảo sự
phát triển của tổ chức tư vấn trong quá trình hoạt động sản xuất kinh doanh. Thu
nhập chịu thuế tính trước xác định bằng 6% trên tổng chi phí chuyên gia và chi phí
quản lý.
5. Thuế giá trị gia tăng (GTGT) được xác định theo quy định đối với từng loại
công việc tư vấn.
6. Chi phí dự phòng (Cdp) để dự tính chi phí cho những công việc phát sinh
trong quá trình thực hiện công việc tư vấn.
- Chi phí dự phòng của dự toán chi phí tư vấn trong tổng mức đầu tư được xác
định tối đa không quá 10% tổng của các khoản chi phí nêu trên.
- Chi phí dự phòng của dự toán chi phí tư vấn trong dự toán xây dựng xác định
tối đa không quá 5% tổng của các khoản chi phí nêu trên.
III. XÁC ĐỊNH DỰ TOÁN CHI PHÍ THUÊ TƯ VẤN NƯỚC NGOÀI
Dự toán chi phí tư vấn gồm các khoản chi phí: chi phí chuyên gia (Ccg); chi phí
quản lý (Cql); chi phí khác (Ck); thu nhập chịu thuế tính trước (TL); thuế (T) và chi
phí dự phòng (Cdp).
1. Chi phí chuyên gia (Ccg): xác định theo số lượng chuyên gia, thời gian làm
việc của chuyên gia (số lượng tháng - người, ngày - người hoặc giờ - người) và
tiền lương của chuyên gia tư vấn.
a) Số lượng chuyên gia, thời gian làm việc của chuyên gia (gồm các kỹ sư,
kiến trúc sư, chuyên gia, kỹ thuật viên...) xác định theo hướng dẫn tại điểm a
khoản 1 mục II Phụ lục này.
b) Tiền lương chuyên gia tư vấn: xác định trên cơ sở tham khảo mức lương
được các tổ chức quốc tế, hiệp hội công bố; hoặc mức lương của các hợp đồng
thuê tư vấn nước ngoài thực hiện các công việc tư vấn có tính chất tương tự tại
Việt Nam; hoặc các nguồn tham khảo khác phù hợp với mặt bằng tiền lương tư
vấn trong khu vực, quốc gia mà chuyên gia tư vấn đăng ký quốc tịch và trên thế
giới, tương ứng với trình độ, kinh nghiệm của chuyên gia.
Tiền lương chuyên gia tư vấn đã bao gồm các khoản lương, phụ cấp lương
(như phụ cấp làm việc quốc tế, phụ cấp xa gia đình và các khoản phụ cấp khác
(nếu có)), chi phí xã hội liên quan đến trách nhiệm đóng góp quỹ bảo hiểm xã hội
theo quy định của quốc gia dự kiến thuê tư vấn. Các khoản phụ cấp lương, chi phí
xã hội được xác định bằng tỷ lệ phần trăm (%).
2. Chi phí quản lý (Cql): Là khoản chi tiền lương cho bộ phận quản lý, nhân
viên giúp việc; khoản chi phí liên quan đến trách nhiệm đóng quỹ bảo hiểm xã hội,
bảo hiểm y tế, bảo hiểm thất nghiệp; bảo hiểm trách nhiệm nghề nghiệp (nếu có)
và một số khoản chi phí quản lý khác liên quan đến hoạt động của tổ chức tư vấn
phù hợp với thông lệ quốc tế và quy định của từng quốc gia (trường hợp đã xác
định được quốc gia dự kiến thuê tư vấn).
Chi phí quản lý xác định bằng tỷ lệ phần trăm (%) trên chi phí chuyên gia tư
vấn. Mức tỷ lệ này được xác định trên cơ sở tham khảo thông lệ quốc tế, hoặc theo
chính sách công bố của quốc gia dự kiến thuê tư vấn; hoặc có thể tham khảo các
hợp đồng thuê nhà thầu tư vấn nước ngoài có tính chất tương tự đã thực hiện.
3. Chi phí khác (Ck).
Tùy theo điều kiện, yêu cầu công việc tư vấn, các khoản chi phí khác, bao gồm
một hoặc một số nội dung chi phí sau:
a) Chi phí đi lại, lưu trú (nếu có): được xác định trên cơ sở dự kiến loại phương
tiện sử dụng, số lượng và thời gian (tháng, ngày) phù hợp với yêu cầu thực hiện
nhiệm vụ tư vấn, giá thuê các phương tiện, giá thuê nhà ở (hoặc thuê khách sạn)
căn cứ trên cơ sở giá thị trường. Giá vé máy bay được dự tính trên cơ sở giá thị
trường hạng phổ thông và phù hợp với tuyến bay dự kiến.
b) Chi phí thuê văn phòng làm việc (đối với trường hợp phải thuê văn phòng
làm việc tại Việt Nam): xác định trên cơ sở dự kiến diện tích văn phòng cần thiết
để bố trí chỗ làm việc của chuyên gia tư vấn, thời gian thực hiện công việc tư vấn
và giá thuê văn phòng làm việc (mức trung bình) trên thị trường.
c) Chi phí thông tin liên lạc (điện thoại, fax, internet, bưu kiện...) trong nước
và quốc tế (nếu có): xác định theo thời gian dự kiến thực hiện dịch vụ tư vấn và giá
thị trường.
d) Chi phí khấu hao thiết bị văn phòng (máy tính, máy in, photocopy, máy vẽ):
xác định trên cơ sở số lượng thiết bị cần sử dụng, mức khấu hao theo quy định và
giá các thiết bị này theo mặt bằng giá thị trường hoặc giá thuê (báo giá) thiết bị đáp
ứng nhu cầu làm việc của tư vấn.
đ) Chi phí hội thảo, đào tạo (nếu có): xác định theo yêu cầu cần thiết để thực
hiện công việc tư vấn.
4. Thu nhập chịu thuế tính trước (TL): xác định theo hướng dẫn tại khoản 4
mục II Phụ lục này.
5. Thuế (T): thực hiện theo hướng dẫn về chế độ thuế hiện hành của nhà nước
Việt Nam áp dụng đối với tổ chức, cá nhân người nước ngoài kinh doanh tại Việt
Nam và có thu nhập phát sinh tại Việt Nam (không tính khoản thuế thu nhập cá
nhân trong dự toán).
6. Chi phí dự phòng (Cdp): xác định theo hướng dẫn tại khoản 6 mục II Phụ
lục này.
IV. TỔNG HỢP DỰ TOÁN CHI PHÍ TƯ VẤN
Bảng 6.2: TỔNG HỢP DỰ TOÁN CHI PHÍ TƯ VẤN
Dự án:....................................................................................................................
Công trình:............................................................................................................
Đơn vị tính:...
| STT | KHOẢN MỤC CHI PHÍ | CÁCH TÍNH | GIÁ TRỊ | KÝ HIỆU |
| [1] | [2] | [3] | [4] | [5] |
| 1 | Chi phí chuyên gia | Ccg | ||
| 2 | Chi phí quản lý | Ccg x Tỷ lệ | Cql | |
| 3 | Chi phí khác | Ck |
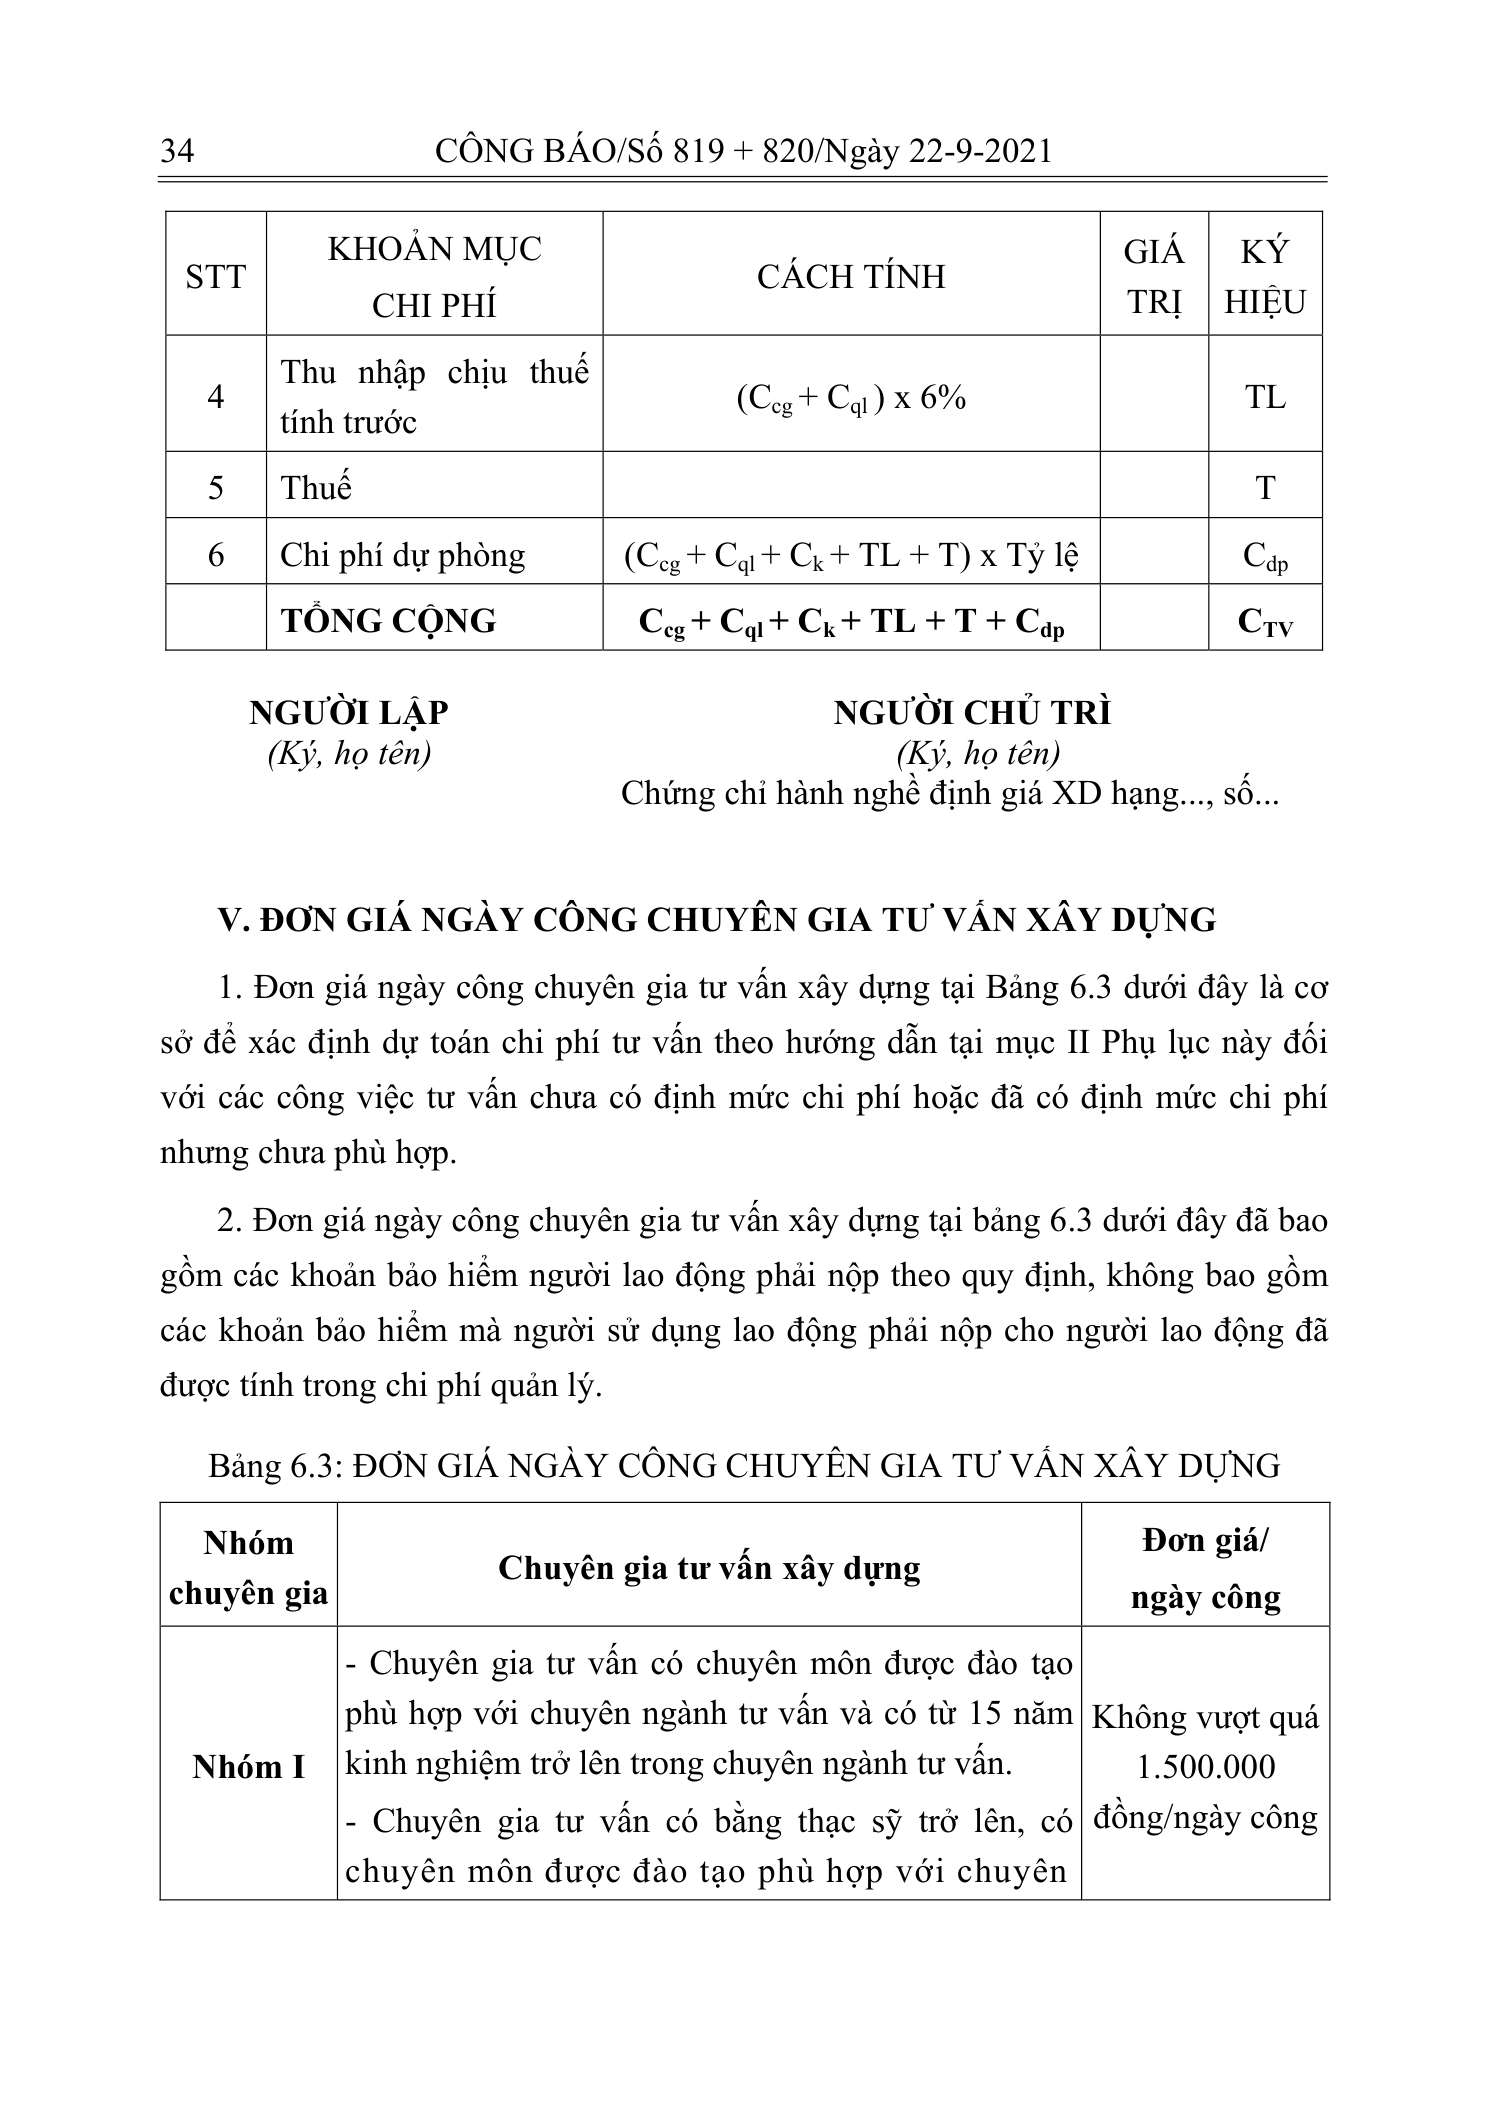
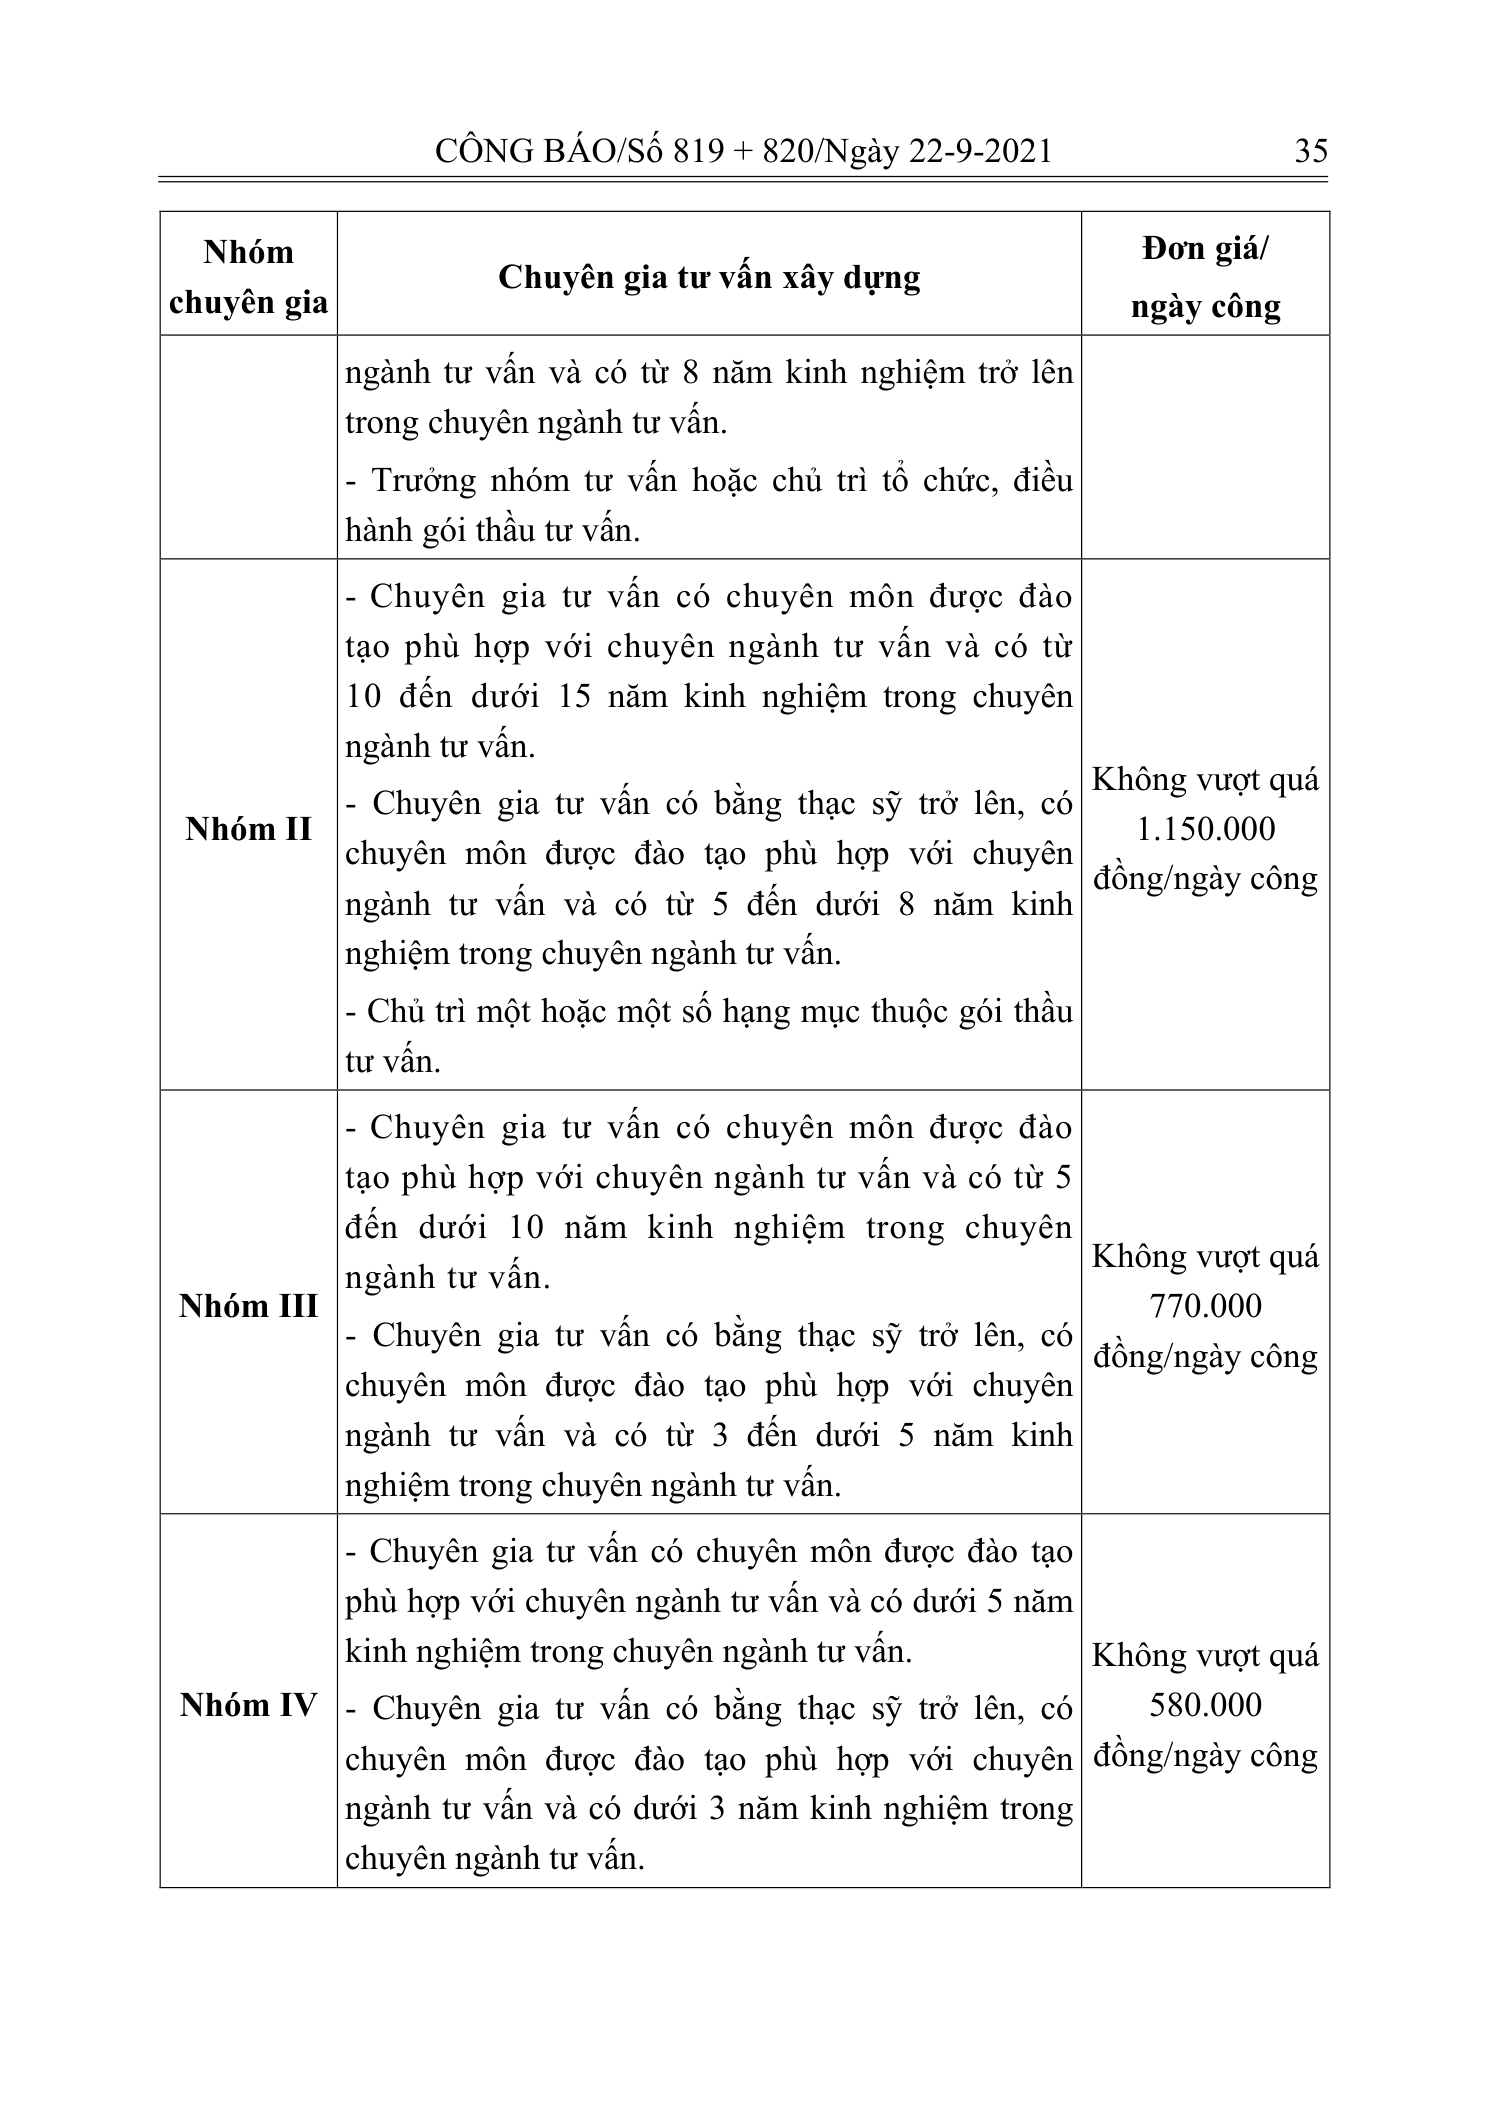
Phụ lục VII PHƯƠNG PHÁP QUY ĐỔI VỐN ĐẦU TƯ XÂY DỰNG (Kèm theo Thông tư số 11/2021/TT-BXD ngày 31 tháng 8 năm 2021
của Bộ trưởng Bộ Xây dựng)
I. NỘI DUNG QUY ĐỔI VỐN ĐẦU TƯ XÂY DỰNG
1. Chi phí bồi thường, hỗ trợ và tái định cư đã thực hiện từng năm được quy đổi do sự biến động của các yếu tố trong chi phí bồi thường, chi phí xây dựng, chi phí theo dòng tiền và các yếu tố khác có liên quan về mặt bằng giá tại thời điểm bàn giao đưa vào khai thác sử dụng.
2. Chi phí xây dựng được quy đổi là tổng các chi phí xây dựng đã thực hiện từng năm của công trình (hạng mục công trình) được quy đổi do sự biến động của các yếu tố trong chi phí xây dựng (gồm chi phí vật liệu, chi phí nhân công, chi phí máy thi công và các khoản mục chi phí còn lại trong chi phí xây dựng gồm chi phí gián tiếp, thu nhập chịu thuế tính trước) theo hướng dẫn của Bộ Xây dựng về xác định và quản lý chi phí đầu tư xây dựng quy định tại thời điểm bàn giao đưa vào khai thác sử dụng.
3. Chi phí thiết bị được quy đổi là tổng các chi phí mua sắm thiết bị công trình và thiết bị công nghệ; chi phí quản lý mua sắm thiết bị công trình của nhà thầu; chi phí mua bản quyền phần mềm sử dụng cho thiết bị công trình, thiết bị công nghệ của dự án; chi phí đào tạo và chuyển giao công nghệ; chi phí gia công, chế tạo thiết bị phi tiêu chuẩn (nếu có); chi phí lắp đặt, thí nghiệm, hiệu chỉnh; chi phí chạy thử thiết bị theo yêu cầu kỹ thuật; chi phí vận chuyển, bảo hiểm; thuế và các loại phí, chi phí liên quan khác đã thực hiện từng năm được quy đổi do sự biến động của dòng tiền (nội tệ, ngoại tệ) và các yếu tố khác có liên quan về mặt bằng giá tại thời điểm bàn giao đưa vào khai thác sử dụng.
4. Chi phí quản lý dự án được quy đổi là giá trị chi phí quản lý dự án đã thực hiện từng năm được quy đổi do sự biến động của các yếu tố trong chi phí xây dựng và các yếu tố khác có liên quan về mặt bằng giá tại thời điểm bàn giao đưa vào khai thác sử dụng.
5. Chi phí tư vấn đầu tư xây dựng được quy đổi là tổng các chi phí tư vấn đầu tư xây dựng đã thực hiện từng năm được quy đổi do sự biến động của các yếu tố
trong chi phí xây dựng, chi phí theo dòng tiền và các yếu tố khác có liên quan về mặt bằng giá tại thời điểm bàn giao đưa vào khai thác sử dụng.
6. Chi phí khác được quy đổi là tổng các chi phí khác đã thực hiện từng năm được quy đổi do sự biến động của các yếu tố trong chi phí xây dựng, chi phí theo dòng tiền và các yếu tố khác có liên quan về mặt bằng giá tại thời điểm bàn giao đưa vào khai thác sử dụng. Đối với dự án đầu tư xây dựng có chi phí lãi vay trong quá trình đầu tư thì chi phí này được giữ nguyên vào giá trị quy đổi của công trình.
7. Trường hợp giá trị sau khi quy đổi nhỏ hơn giá trị đầu tư đã thực hiện được quyết toán thì sử dụng giá trị quyết toán chi phí đầu tư là giá trị quy đổi.
II. TRÌNH TỰ QUY ĐỔI VỐN ĐẦU TƯ XÂY DỰNG
Bước 1: tổng hợp chi phí bồi thường, hỗ trợ và tái định cư (nếu có); chi phí xây dựng; chi phí thiết bị; chi phí quản lý dự án; chi phí tư vấn đầu tư xây dựng và chi phí khác đã thực hiện từng năm.
Bước 2: xác định hệ số quy đổi của chi phí bồi thường, hỗ trợ và tái định cư (nếu có); chi phí xây dựng; chi phí thiết bị; chi phí quản lý dự án; chi phí tư vấn đầu tư xây dựng và chi phí khác đã thực hiện tương ứng từng năm về mặt bằng giá tại thời điểm bàn giao đưa vào khai thác sử dụng.
Bước 3: xác định và tổng hợp giá trị quy đổi chi phí bồi thường, hỗ trợ và tái định cư (nếu có); chi phí xây dựng; chi phí thiết bị; chi phí quản lý dự án; chi phí tư vấn đầu tư xây dựng và chi phí khác đã thực hiện từng năm về mặt bằng giá tại thời điểm bàn giao đưa vào khai thác sử dụng.
III. CÔNG THỨC QUY ĐỔI VỐN ĐẦU TƯ XÂY DỰNG
Quy đổi vốn đầu tư xây dựng xác định theo công thức sau:
qđ qđ qđ qđ qđ qđ qđ XDCT XD TB QLDA T V K BT,TĐC G = G G G G G G + + + + + (7.1)
Trong đó:
- Gqđ
XDCT: chi phí đầu tư xây dựng đã được quy đổi;
- Gqđ
XD: chi phí xây dựng đã được quy đổi;
- Gqđ
TB: chi phí thiết bị đã được quy đổi;
- Gqđ
QLDA: chi phí quản lý dự án đã được quy đổi;
- Gqđ
TV: chi phí tư vấn đầu tư xây dựng đã được quy đổi;
- Gqđ
K: chi phí khác đã được quy đổi;
- Gqđ
BT, TĐC: chi phí bồi thường, hỗ trợ và tái định cư đã được quy đổi.
IV. PHƯƠNG PHÁP QUY ĐỔI VỐN ĐẦU TƯ XÂY DỰNG
Chủ đầu tư căn cứ theo hình thức thực hiện dự án, hình thức giá hợp đồng của
các gói thầu xây dựng lựa chọn phương pháp dưới đây để thực hiện quy đổi vốn
đầu tư cho phù hợp.
a. Phương pháp sử dụng hệ số quy đổi.
b. Phương pháp sử dụng chỉ số giá xây dựng.
c. Phương pháp lập dự toán theo khối lượng hoàn thành và giá xây dựng công
trình tại thời điểm bàn giao đưa vào khai thác sử dụng.
d. Phương pháp kết hợp các phương pháp nêu tại điểm a, b, c.
4.1. Quy đổi chi phí xây dựng
Chi phí xây dựng được quy đổi là tổng chi phí xây dựng đã thực hiện từng năm được quy đổi về mặt bằng giá tại thời điểm bàn giao đưa vào khai thác sử dụng do sự biến động của các yếu tố trong chi phí xây dựng (gồm chi phí vật liệu, chi phí nhân công, chi phí máy thi công và các khoản mục chi phí còn lại trong chi phí xây dựng gồm chi phí gián tiếp, thu nhập chịu thuế tính trước) theo hướng dẫn của Thông tư này tại thời điểm bàn giao đưa vào khai thác sử dụng.
Chi phí xây dựng được quy đổi bằng các phương pháp sau:
4.1.1. Phương pháp sử dụng hệ số quy đổi
Quy đổi chi phí xây dựng được thực hiện theo công thức sau:
n
m qđ qđ
XD XDi i=1 G G ∑ (7.2)
Trong đó:
- Gqđ
XDi: chi phí xây dựng công trình thứ i được quy đổi;
- n: số công trình thuộc dự án.
Chi phí xây dựng công trình thứ i (Gqđ
XDi) được quy đổi xác định theo công
thức sau:
m qđ dt dt dt XDi THj VLj VL THj NCj NC THj MTCj MTC j=1 G = (VL K H ) (NC K H ) (MTC K H ) ⎡ ⎤ × × + × × + × × ⎣ ⎦ ∑ (7.3)
Trong đó:
- m: số năm tính toán quy đổi (m ≥ 2);
- VLTHj, NCTHj, MTCTHj: chi phí vật liệu, nhân công và máy thi công của năm
thực hiện thứ j trong chi phí trực tiếp;
- KVLj, KNCj, KMTCj: hệ số quy đổi chi phí vật liệu, nhân công và máy thi công
năm thực hiện thứ j về thời điểm bàn giao;
- Hdt
VL, Hdt
NC, Hdt
MTC: hệ số các khoản mục chi phí còn lại trong chi phí xây
dựng gồm chi phí gián tiếp và thu nhập chịu thuế tính trước được xác định theo
hướng dẫn của Thông tư này tại thời điểm bàn giao.
Hệ số quy đổi chi phí vật liệu, nhân công và máy thi công (KVL, KNC, KMTC) trong
chi phí trực tiếp đuợc xác định theo các phương pháp sau:
a. Xác định hệ số quy đổi chi phí vật liệu, nhân công, máy thi công (KVL, KNC,
KMTC) trong chi phí trực tiếp.
- Hệ số quy đổi chi phí vật liệu năm thực hiện thứ j (KVLj) do sự biến động giá
của một số loại vật liệu chủ yếu về mặt bằng giá tại thời điểm bàn giao của công
trình, được xác định theo công thức sau:
vl vl l
G - G K = 1 + P G × ∑ (7.4)
vl BGt THt VLj t vl t=1 THt
Trong đó:
+ Gvl
BGt: giá loại vật liệu thứ t tại thời điểm bàn giao (t = 1 ÷ l);
+ Gvl
THt: giá loại vật liệu thứ t của năm thực hiện (t = 1 ÷ l);
+ Pvl
t: tỷ trọng chi phí vật liệu thứ t trong chi phí vật liệu của công trình năm
thực hiện (t = 1 ÷ l) và được xác định theo công thức sau:
VL P =
vl THt t l
(7.5)
VL ∑
THt t=1
Trong đó:
VLTHt: chi phí loại vật liệu thứ t của năm thực hiện (t = 1 ÷ l).
- Hệ số quy đổi chi phí nhân công năm thực hiện thứ j (KNCj) do sự biến động
của tiền lương ngày công về mặt bằng giá tại thời điểm bàn giao của công trình,
được xác định theo công thức sau:
nc nc l
G - G K = 1 + P G × ∑ (7.6)
nc BGt THt NCj t nc t=1 THt
Trong đó:
+ Gnc
BGt: đơn giá nhân công tính cho 1 ngày công cấp bậc thứ t của công nhân
trực tiếp sản xuất xây dựng tại thời điểm bàn giao (t = 1 ÷ l);
+ Gnc
THt: đơn giá nhân công tính cho 1 ngày công cấp bậc thứ t của công nhân
trực tiếp sản xuất xây dựng của năm thực hiện (t = 1 ÷ l);
+ Pnc
t: tỷ trọng chi phí nhân công cấp bậc thứ t trong chi phí nhân công của
công trình năm thực hiện (t = 1 ÷ l) và được xác định theo công thức sau:
NC P =
nc THt t l
(7.7)
NC ∑
THt t=1
Trong đó:
NCTHt: chi phí nhân công cấp bậc thứ t của năm thực hiện (t = 1 ÷ l).
- Hệ số quy đổi chi phí máy thi công năm thực hiện thứ j (KMTCj) do sự biến
động của giá ca máy thi công chủ yếu về mặt bằng giá tại thời điểm bàn giao của
công trình, được xác định theo công thức sau:
mtc mtc l
G - G K = 1 + P G × ∑ (7.8)
mtc BGt THt MTCj t mtc t=1 THt
Trong đó:
+ Gmtc
BGt: giá ca máy thi công thứ t tại thời điểm bàn giao (t = 1 ÷ l);
+ Gmtc
THt: giá ca máy thi công thứ t của năm thực hiện (t = 1 ÷ l);
+ Pmtc
t: tỷ trọng chi phí máy thi công thứ t trong chi phí máy thi công của công
trình năm thực hiện (t = 1 ÷ l) và được xác định theo công thức sau:
MTC P =
mtc THt t l
(7.9)
MTC ∑
THt t=1
Trong đó:
MTCTHt: chi phí máy thi công thứ t của năm thực hiện (t = 1 ÷ l).
b. Xác định hệ số quy đổi chi phí vật liệu, nhân công, máy thi công (KVL, KNC,
KMTC) trên cơ sở chỉ số giá vật liệu, nhân công và máy thi công trong chi phí
trực tiếp.
- Hệ số quy đổi chi phí vật liệu của năm thực hiện thứ j (KVLj) được xác định
theo công thức sau:
vl vl BG THj VLj vl THj
I - I K = 1 + I
(7.10)
Trong đó:
+ Ivl
BG: chỉ số giá vật liệu tại thời điểm bàn giao;
+ Ivl
THj: chỉ số giá vật liệu của năm thực hiện thứ j.
- Hệ số quy đổi chi phí nhân công của năm thực hiện thứ j (KNCj) được xác định
theo công thức sau:
nc nc BG THj NCj nc THj
I - I K = 1 + I
(7.11)
Trong đó:
+ Inc
BG: chỉ số giá nhân công tại thời điểm bàn giao;
+ Inc
THj: chỉ số giá nhân công của năm thực hiện thứ j.
- Hệ số quy đổi chi phí máy thi công của năm thực hiện thứ j (KMTCj) được xác định theo công thức sau:
mtc mtc BG THj MTCj mtc THj
I - I K = 1 + I (7.12)
Trong đó:
+ Imtc
BG: chỉ số giá máy thi công tại thời điểm bàn giao;
+ Imtc
THj: chỉ số giá máy thi công của năm thực hiện thứ j.
- Chỉ số giá vật liệu xây dựng (Ivl), nhân công xây dựng (Inc), máy thi công xây dựng (Imtc) tại thời điểm bàn giao và thực hiện được xác định theo tháng, quý, năm của công trình theo Thông tư hướng dẫn phương pháp xác định các chỉ tiêu kinh tế kỹ thuật và đo bóc khối lượng công trình. Trường hợp không xác định chỉ số giá xây dựng của công trình thì có thể sử dụng chỉ số giá xây dựng của địa phương tại nơi xây dựng công trình công bố.
4.1.2. Phương pháp sử dụng chỉ số giá phần xây dựng
Giá trị quy đổi chi phí đầu tư công trình xây dựng thứ i (Gqđ
XDi) được xác định theo chỉ số giá phần xây dựng theo công thức sau:
m qđ XDi XDj XDj j=1 G = T K × ∑ (7.13)
Trong đó:
- m: số năm tính toán quy đổi (m ≥ 2);
- TXDj: chi phí phần xây dựng thực hiện của năm thứ j;
- KXDj: hệ số quy đổi chi phí phần xây dựng theo chỉ số giá tại năm thực hiện
thứ j về thời điểm bàn giao và được xác định theo công thức sau:
I - I K = 1 + I
BG THj XDj
(7.14)
THj
Trong đó:
+ IBG: chỉ số giá phần xây dựng của công trình tại thời điểm bàn giao;
+ ITHj: chỉ số giá phần xây dựng của công trình năm thực hiện thứ j.
- Chỉ số giá phần xây dựng tại thời điểm bàn giao (IBG) và thực hiện (ITHj) được xác định theo tháng, quý, năm của công trình theo Thông tư hướng dẫn phương pháp xác định các chỉ tiêu kinh tế kỹ thuật và đo bóc khối lượng công trình. Trường hợp không xác định chỉ số giá xây dựng của công trình thì có thể sử dụng chỉ số giá xây dựng của địa phương tại nơi xây dựng công trình công bố.
4.1.3. Phương pháp lập dự toán theo khối lượng hoàn thành và giá xây dựng công trình tại thời điểm bàn giao
Giá trị quy đổi chi phí đầu tư xây dựng công trình được xác định bằng phương pháp lập dự toán xây dựng theo hướng dẫn của Thông tư này tại thời điểm bàn giao, trong đó:
a. Khối lượng hoàn thành là khối lượng đã được nghiệm thu;
b. Giá xây dựng công trình tại thời điểm bàn giao;
c. Dự toán xây dựng công trình xác định theo quy định tại thời điểm bàn giao.
4.1.4. Trường hợp chi phí xây dựng sử dụng đồng ngoại tệ, phương pháp quy đổi chi phí xây dựng xác định trên cơ sở hệ số biến động tỷ giá của đồng ngoại tệ/nội tệ tại thời điểm bàn giao so với năm thực hiện có tính đến hệ số trượt giá ngoại tệ tại thời điểm bàn giao so với năm thực hiện (tỷ giá của đồng ngoại tệ được xác định theo công bố của Sở Giao dịch Ngân hàng Nhà nước Việt Nam). Chỉ áp dụng cho phần chi phí xây dựng sử dụng đồng ngoại tệ.
4.2. Quy đổi chi phí thiết bị
Chi phí thiết bị được quy đổi là tổng các chi phí mua sắm thiết bị công trình và thiết bị công nghệ; chi phí quản lý mua sắm thiết bị; chi phí mua bản quyền phần mềm sử dụng cho thiết bị công trình, thiết bị công nghệ của dự án; chi phí đào tạo và chuyển giao công nghệ; chi phí gia công, chế tạo thiết bị cần gia công, chế tạo; chi phí lắp đặt, thí nghiệm, hiệu chỉnh; chi phí chạy thử nghiệm thiết bị theo yêu cầu kỹ thuật; bảo hiểm; thuế và các loại phí, chi phí liên quan khác đã thực hiện từng năm được quy đổi về mặt bằng giá tại thời điểm bàn giao đưa vào khai thác sử dụng.
Quy đổi chi phí thiết bị được thực hiện theo công thức sau:
n qđ qđ
TB TBi i=1 G G ∑ (7.15)
Trong đó:
- Gqđ
TBi: chi phí thiết bị thứ i được quy đổi;
- n: số lượng thiết bị của dự án.
Chi phí thiết bị thứ i (Gqđ
TBi) được quy đổi theo công thức sau:
m m m m qđ qđ qđ qđ qđ qđ qđ qđ TBi MTBj GCj LĐj VCBHi ĐTi QLi PMj j=1 j=1 j=1 j=1 G = G G G G G G G + + + + + + ∑ ∑ ∑ ∑
(7.16)
Trong đó:
- m: số năm tính toán quy đổi (m ≥ 2);
- Gqđ
MTBj: chi phí mua sắm thiết bị công trình và thiết bị công trình của năm thứ j đã được quy đổi;
- Gqđ
GCj: chi phí gia công, chế tạo thiết bị cần gia công, chế tạo của năm thứ j đã được quy đổi (nếu có);
- Gqđ
LĐj: chi phí lắp đặt, thí nghiệm, hiệu chỉnh, chi phí chạy thử nghiệm thiết bị theo yêu cầu kỹ thuật năm thứ j đã được quy đổi;
- Gqđ
VCBHi: bảo hiểm; thuế và các loại phí, chi phí liên quan khác của thiết bị thứ i đã được quy đổi (nếu có);
- Gqđ
ĐTi: chi phí đào tạo và chuyển giao công nghệ của thiết bị thứ i đã được quy đổi (nếu có).
- Gqđ
QLi: chi phí quản lý mua sắm thiết bị thứ i đã được quy đổi (nếu có).
: chi phí mua bản quyền phần mềm sử dụng cho thiết bị công trình và thiết bị công nghệ năm thứ j đã được quy đổi (nếu có).
- Gqđ
PMj
4.2.1. Quy đổi chi phí mua sắm thiết bị
a. Trường hợp thiết bị được mua sắm bằng nội tệ, quy đổi chi phí mua sắm thiết bị được xác định theo lãi suất bình quân của năm thực hiện; hoặc được xác định theo báo giá của đơn vị sản xuất hoặc đơn vị cung ứng thiết bị hoặc giá thiết
bị của công trình có thiết bị tương tự cùng công suất, công nghệ, xuất xứ tại thời điểm bàn giao.
Khi quy đổi theo lãi suất bình quân của năm thực hiện thì chi phí mua sắm thiết bị năm thứ j (Gqđ
MTBj) được quy đổi xác định theo công thức sau:
Gqđ
MTBj = Gqt
MTBj x (1+ibq)m (7.17)
Trong đó:
- Gqt
MTBj: chi phí mua sắm thiết bị năm thứ j được quyết toán;
- ibq: mức lãi suất bình quân của năm thực hiện (%) xác định theo thông báo
của Ngân hàng Nhà nước Việt Nam;
- m: số năm tính toán quy đổi.
b. Trường hợp thiết bị mua sắm bằng ngoại tệ, quy đổi chi phí mua sắm thiết
bị được xác định trên cơ sở hệ số biến động tỷ giá của đồng ngoại tệ và nội tệ tại
thời điểm bàn giao so với năm thực hiện có tính đến hệ số trượt giá ngoại tệ tại
thời điểm bàn giao so với năm thực hiện (tỷ giá của đồng ngoại tệ được xác định
theo công bố của Sở Giao dịch Ngân hàng Nhà nước Việt Nam); hoặc được xác
định theo báo giá của đơn vị sản xuất hoặc đơn vị cung ứng thiết bị hoặc giá thiết
bị của công trình có thiết bị tương tự cùng công suất, công nghệ, xuất xứ tại thời
điểm bàn giao.
Khi quy đổi trên cơ sở hệ số biến động tỷ giá của đồng ngoại tệ và nội tệ tại
thời điểm bàn giao so với năm thực hiện thì chi phí mua sắm thiết bị của năm thứ j
(Gqđ
MTBj) được quy đổi xác định theo công thức sau:
Gqđ
MTBj = Gqt
MTBj x Tgbg x htrg (7.18)
Trong đó:
- Gqt
MTBj: chi phí mua sắm thiết bị năm thứ j quy đổi về đồng nội tệ theo tỷ giá
năm thực hiện thứ j được quyết toán;
- Tgbg: hệ số biến động tỷ giá của đồng ngoại tệ và nội tệ tại thời điểm bàn giao
so với năm thực hiện;
- htrg: hệ số trượt giá ngoại tệ tại thời điểm bàn giao so với năm thực hiện.
4.2.2. Quy đổi chi phí gia công, chế tạo thiết bị cần gia công, chế tạo
Giá trị quy đổi chi phí gia công, chế tạo cho thiết bị cần gia công, chế tạo được
tính toán như quy đổi chi phí xây dựng tại mục 3.1 Phụ lục này.
4.2.3. Quy đổi chi phí lắp đặt, thí nghiệm, hiệu chỉnh thiết bị, chi phí chạy thử
nghiệm thiết bị theo yêu cầu kỹ thuật.
Giá trị quy đổi chi phí lắp đặt, thí nghiệm, hiệu chỉnh, chi phí chạy thử nghiệm
thiết bị theo yêu cầu kỹ thuật được tính toán như quy đổi chi phí xây dựng tại
mục 4.1 Phụ lục này.
4.2.4. Quy đổi chi phí bảo hiểm; thuế và các loại phí, chi phí liên quan khác
Giá trị quy đổi chi phí bảo hiểm; thuế và các loại phí, chi phí liên quan khác
(Gqđ
VCBQi) của thiết bị thứ i được xác định theo công thức:
qt qđ qđ VCBHi VCBHi MTBi qt MTBi
G G = G G × (7.19)
Trong đó:
- Gqt
VCBHi: chi phí bảo hiểm; thuế và các loại phí, chi phí liên quan khác thiết bị
thứ i được quyết toán;
- Gqt
MTBi: chi phí mua sắm thiết bị thứ i được quyết toán;
- Gqđ
MTBi: chi phí mua sắm thiết bị thứ i sau quy đổi.
4.2.5. Quy đổi chi phí đào tạo và chuyển giao công nghệ
Đối với trường hợp chi phí đào tạo và chuyển giao công nghệ thực hiện bằng
ngoại tệ thì giá trị quy đổi chi phí đào tạo và chuyển giao công nghệ được tính toán
tương tự phương pháp quy đổi chi phí mua sắm thiết bị bằng ngoại tệ, nêu tại điểm b
mục 4.2.1 Phụ lục này. Trường hợp chi phí trên thực hiện bằng nội tệ thì giá trị quy
đổi (Gqđ
ĐTi) của thiết bị thứ i xác định theo công thức như sau:
qt qđ qđ ĐTi ĐTi MTBi qt MTBi
G G = G G × (7.20)
Trong đó:
- Gqt
ĐTi: chi phí đào tạo và chuyển giao công nghệ thiết bị thứ i được quyết toán;
- Gqt
MTBi: chi phí mua sắm thiết bị thứ i được quyết toán;
- Gqđ
MTBi: chi phí mua sắm thiết bị thứ i sau quy đổi.
4.2.6. Quy đổi chi phí quản lý mua sắm thiết bị
Giá trị quy đổi chi phí quản lý mua sắm thiết bị thứ i của nhà thầu (Gqđ
QLi)
được xác định theo công thức:
qt QLi qđ qđ QLi MTBi qt MTBi
G G = G G ×
(7.21)
Trong đó:
- Gqt
QLi: chi phí quản lý mua sắm thiết bị thứ i được quyết toán;
- Gqt
MTBi: chi phí mua sắm thiết bị thứ i được quyết toán;
- Gqđ
MTBi: chi phí mua sắm thiết bị thứ i sau quy đổi.
4.2.7. Quy đổi chi phí mua bản quyền phần mềm sử dụng cho thiết bị công
trình, thiết bị công nghệ
Đối với trường hợp chi phí mua bản quyền phần mềm sử dụng cho thiết bị
công trình, thiết bị công nghệ thực hiện bằng ngoại tệ thì giá trị quy đổi chi phí
mua bản quyền phần mềm sử dụng được tính toán tương tự phương pháp quy đổi
chi phí mua sắm thiết bị bằng ngoại tệ, nêu tại điểm b mục 4.2.1 Phụ lục này.
Trường hợp chi phí trên thực hiện bằng nội tệ thì giá trị quy đổi (Gqđ
PMj) của chi
phí mua bản quyền phần mềm sử dụng cho thiết bị năm thứ j được quy đổi theo
công thức như sau:
qđ qt m PMj PMj bq G = G (1 i ) × + (7.22)
Trong đó:
- Gqt
PMj: chi phí mua bản quyền phần mềm sử dụng cho thiết bị công trình,
thiết bị công nghệ năm thứ j được quyết toán;
- ibq: mức lãi suất bình quân của năm thực hiện (%) xác định theo thông báo
của Ngân hàng Nhà nước Việt Nam;
- m: số năm tính toán quy đổi.
4.3. Quy đổi chi phí quản lý dự án
Giá trị quy đổi chi phí quản lý dự án được xác định bằng chi phí quản lý dự án
được quyết toán nhân với tỷ lệ chi phí xây dựng, thiết bị đã được quy đổi so với
chi phí xây dựng, thiết bị được quyết toán.
4.4. Quy đổi chi phí tư vấn đầu tư xây dựng
Giá trị quy đổi chi phí tư vấn đầu tư xây dựng xác định bằng chi phí tư vấn đầu
tư xây dựng được quyết toán nhân với tỷ lệ chi phí xây dựng, thiết bị đã được quy
đổi so với chi phí xây dựng, thiết bị được quyết toán.
4.5. Quy đổi chi phí khác
Giá trị quy đổi các chi phí khác có tính chất xây dựng xác định bằng dự toán,
được tính toán như quy đổi chi phí xây dựng tại mục 4.1 Phụ lục này. Giá trị quy
đổi các chi phí khác còn lại xác định bằng chi phí khác tương ứng được quyết toán
nhân với tỷ lệ chi phí xây dựng, thiết bị đã được quy đổi so với chi phí xây dựng,
thiết bị được quyết toán.
4.6. Quy đổi chi phí bồi thường, hỗ trợ và tái định cư
Chi phí bồi thường, hỗ trợ và tái định cư là một loại chi phí tổng hợp trong đó
có nhiều nội dung như bồi thường về đất, nhà, công trình trên đất, các tài sản gắn
liền với đất, trên mặt nước và các chi phí bồi thường khác theo quy định; các
khoản hỗ trợ khi nhà nước thu hồi đất; chi phí tái định cư; chi phí tổ chức bồi
thường, hỗ trợ và tái định cư; chi phí sử dụng đất trong thời gian xây dựng... tùy
theo điều kiện, quy mô và tính chất của công trình mà mỗi dự án có những chi phí
khác nhau. Khi quy đổi chi phí này cần phải phân loại các khoản mục chi phí theo
tính chất của từng công việc để thực hiện quy đổi cho phù hợp.
Giá trị quy đổi chi phí bồi thường (về đất, nhà, công trình trên đất, các tài sản
gắn liền với đất, trên mặt nước... và các chi phí bồi thường khác theo quy định)
được xác định trên cơ sở hướng dẫn của cấp thẩm quyền tại thời điểm bàn giao đưa
vào khai thác sử dụng; hoặc tham khảo, sử dụng chi phí bồi thường của khu vực
công trình tại thời điểm bàn giao đưa vào sử dụng. Các khoản mục còn lại tùy theo
tính chất, nội dung công việc cụ thể có thể sử dụng các phương pháp nói trên để
tính toán xác định giá trị quy đổi cho phù hợp.
V. MẪU BÁO CÁO QUY ĐỔI VỐN ĐẦU TƯ XÂY DỰNG
ĐƠN VỊ THỰC HIỆN CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập - Tự do - Hạnh phúc
(Số hiệu văn bản) V/v: Quy đổi chi phí đầu tư
..., ngày... tháng... năm
xây dựng công trình........
BÁO CÁO KẾT QUẢ QUY ĐỔI VỐN ĐẦU TƯ XÂY DỰNG
Công trình:............................................................
Địa điểm:..............................................................
Kính gửi:..............................................................
Thực hiện nhiệm vụ quy đổi vốn đầu tư xây dựng, (tên cơ quan thực hiện) báo
cáo kết quả tính toán quy đổi vốn đầu tư xây dựng như sau:
1. Thông tin chung về dự án
- Tên dự án, công trình; địa điểm xây dựng, đặc điểm, quy mô, quá trình thực
hiện dự án,...;
2. Căn cứ tính toán quy đổi vốn đầu tư xây dựng
- Luật Xây dựng;
- Nghị định về quản lý dự án đầu tư xây dựng;
- Nghị định về quản lý chi phí đầu tư xây dựng;
- Thông tư hướng dẫn xác định và quản lý chi phí đầu tư xây dựng;
- Thông tư hướng dẫn quyết toán chi phí đầu tư công trình xây dựng;
- Hồ sơ báo cáo quyết toán dự án đầu tư xây dựng công trình;
- Các văn bản liên quan khác,....
3. Phương pháp quy đổi vốn đầu tư xây dựng
Việc quy đổi vốn đầu tư xây dựng công trình được thực hiện theo hướng dẫn
của Bộ trưởng Bộ Xây dựng tại Thông tư....
4. Kết quả quy đổi vốn đầu tư xây dựng
Theo các căn cứ và phương pháp nêu trên, giá trị quy đổi vốn đầu tư xây dựng
công trình được tổng hợp như sau:
Đơn vị tính:...
| STT | Nội dung | Giá trị quyết toán | Giá trị quy đổi |
| [1] | [2] | [3] | [4] |
| 1 | Chi phí bồi thường, hỗ trợ và tái định cư | ||
| 2 | Chi phí xây dựng | ||
| 3 | Chi phí thiết bị | ||
| 4 | Chi phí quản lý dự án | ||
| 5 | Chi phí tư vấn đầu tư xây dựng | ||
| 6 | Chi phí khác | ||
| Tổng cộng |
(Phụ lục số kèm theo)
5. Kết luận và kiến nghị
Nơi nhận: - Như trên; - Lưu.
ĐƠN VỊ THỰC HIỆN (Ký, ghi rõ họ tên, chức vụ và đóng dấu)
Bảng 1: TỔNG HỢP GIÁ TRỊ QUY ĐỔI VỐN ĐẦU TƯ XÂY DỰNG
Công trình:........................................................................
Địa điểm:.........................................................................
Đơn vị tính:...
| STT | Nội dung chi phí | Giá trị quyết toán | Giá trị quy đổi | Ghi chú |
| [1] | [2] | [3] | [4] | [5] |
| I | Chi phí bồi thường, hỗ trợ và tái định cư | .... | .... | Bảng 2 |
| II | Chi phí xây dựng | .... | .... | Bảng 3 |
| III | Chi phí thiết bị | .... | .... | Bảng 4 |
| IV | Chi phí quản lý dự án | .... | .... | Bảng 5 |
| V | Chi phí tư vấn đầu tư xây dựng | .... | .... | Bảng 6 |
| VI | Chi phí khác | .... | .... | Bảng 7 |
| Tổng cộng | .... | .... | .... |
Bảng 2: TỔNG HỢP GIÁ TRỊ QUY ĐỔI CHI PHÍ BỒI THƯỜNG,
HỖ TRỢ VÀ TÁI ĐỊNH CƯ
Đơn vị tính:...
| STT | Nội dung chi phí | Giá trị quyết toán | Giá trị quy đổi | Ghi chú |
| [1] | [2] | [3] | [4] | [5] |
| 1 | Chi phí... | .... | .... | .... |
| ... | ... | |||
| Tổng cộng | .... | .... | .... |
Bảng 3: TỔNG HỢP GIÁ TRỊ QUY ĐỔI CHI PHÍ XÂY DỰNG
Đơn vị tính:...
| STT | Nội dung chi phí | Giá trị quyết toán | Giá trị quy đổi | Ghi chú |
| [1] | [2] | [3] | [4] | [5] |
| 1 | Công trình 1 | .... | .... | .... |
| 2 | Công trình 2 | .... | .... | .... |
| i | Công trình i | |||
| ... | ... | |||
| n | Công trình n | .... | .... | .... |
| Tổng cộng | .... | .... | .... |
Bảng 4: TỔNG HỢP GIÁ TRỊ QUY ĐỔI CHI PHÍ THIẾT BỊ
Đơn vị tính:...
| STT | Nội dung chi phí | Giá trị quyết toán | Giá trị quy đổi | Ghi chú |
| [1] | [2] | [3] | [4] | [5] |
| 1 | Thiết bị 1 | .... | .... | .... |
| + Chi phí mua thiết bị | .... | .... | .... | |
| + Chi phí gia công, chế tạo thiết bị cần gia công, chế tạo | .... | .... | .... | |
| + Chi phí lắp đặt, thí nghiệm, hiệu chỉnh, chi phí chạy thử nghiệm thiết bị theo yêu cầu kỹ thuật | .... | .... | .... | |
| + Chi phí bảo hiểm: thuế và các loại phí, chi phí liên quan khác | .... | .... | .... | |
| + Chi phí đào tạo và chuyển giao công nghệ | .... | .... | .... | |
| + Chi phí quản lý mua sắm thiết bị | .... | .... | .... | |
| + Chi phí chi phí mua bản quyền phần mềm sử dụng cho thiết bị công trình, thiết bị công nghệ của dự án | .... | .... | .... |
| STT | Nội dung chi phí | Giá trị quyết toán | Giá trị quy đổi | Ghi chú |
| 2 | Thiết bị 2 | .... | .... | .... |
| + Chi phí mua thiết bị | .... | .... | .... | |
| + Chi phí gia công, chế tạo thiết bị | .... | .... | .... | |
| + Chi phí lắp đặt, thí nghiệm, hiệu chỉnh, chi phí chạy thử nghiệm thiết bị theo yêu cầu kỹ thuật | .... | .... | .... | |
| + Chi phí bảo hiểm: thuế và các loại phí, chi phí liên quan khác | .... | .... | .... | |
| + Chi phí đào tạo và chuyển giao công nghệ | .... | .... | .... | |
| + Chi phí quản lý mua sắm thiết bị | .... | .... | .... | |
| + Chi phí chi phí mua bản quyền phần mềm cho thiết bị công trình, thiết bị công nghệ | .... | .... | .... | |
| ... | .... | .... | .... | .... |
| n | Thiết bị n | .... | .... | .... |
| ... | .... | .... | .... | .... |
| Tổng cộng | .... | .... | .... |
Bảng 5: TỔNG HỢP GIÁ TRỊ QUY ĐỔI CHI PHÍ QUẢN LÝ DỰ ÁN
Đơn vị tính:...
| STT | Nội dung chi phí | Giá trị quyết toán | Giá trị quy đổi | Ghi chú |
| [1] | [2] | [3] | [4] | [5] |
| 1 | Nội dung chi phí | .... | .... | .... |
| ... | ... | |||
| Tổng cộng | .... | .... | .... |
Bảng 6: TỔNG HỢP GIÁ TRỊ QUY ĐỔI CHI PHÍ TƯ VẤN ĐẦU TƯ
XÂY DỰNG
Đơn vị tính:...
| STT | Nội dung chi phí | Giá trị quyết toán | Giá trị quy đổi | Ghi chú |
| [1] | [2] | [3] | [4] | [5] |
| 1 | Nội dung chi phí | .... | .... | .... |
| ... | ... | |||
| Tổng cộng | .... | .... | .... |
Bảng 7: TỔNG HỢP GIÁ TRỊ QUY ĐỔI CHI PHÍ KHÁC
Đơn vị tính:...
| STT | Nội dung chi phí | Giá trị quyết toán | Giá trị quy đổi | Ghi chú |
| [1] | [2] | [3] | [4] | [5] |
| 1 | Nội dung chi phí | .... | .... | .... |
| ... | ... | ... | ... | ... |
| Tổng cộng |
Phụ lục VIII MẪU CÔNG BỐ GIÁ VẬT LIỆU XÂY DỰNG, ĐƠN GIÁ NHÂN CÔNG XÂY
DỰNG, GIÁ CA MÁY VÀ THIẾT BỊ THI CÔNG (Kèm theo Thông tư số 11/2021/TT-BXD ngày 31 tháng 8 năm 2021
của Bộ trưởng Bộ Xây dựng)
Mẫu số 01: Công bố giá vật liệu xây dựng quý (tháng).... năm....
trên địa bàn tỉnh/thành phố......
Đơn vị tính:...
| STT | Loại vật liệu xây dựng | Đơn vị tính | Tiêu chuẩn kỹ thuật/quy cách/nhà sản xuất/xuất xứ | Giá theo khu vực/ thành phố/ quận/huyện (trước thuế VAT) | ||
| Khu vực 1 | ... | Khu vực n | ||||
| [1] | [2] | [3] | [4] | [5] | [...] | [...] |
| 1 | Vật liệu 1 | |||||
| ... | ... | |||||
| n | Vật liệu n | |||||
Ghi chú:
- Việc phân chia vùng/khu vực để công bố giá vật liệu xây dựng theo đặc điểm của địa phương;
- Cột số [4]: thông tin về tiêu chuẩn kỹ thuật/quy cách/nhà sản xuất/xuất xứ (nếu có).
Mẫu số 02: Công bố đơn giá nhân công xây dựng năm....
trên địa bàn tỉnh/thành phố......
Đơn vị tính:...
| STT | Nhóm | Cấp bậc | Đơn giá nhân công xây dựng bình quân theo khu vực | ||
| Vùng/ Khu vực 1 | ... | Vùng/ Khu vực n | |||
| [1] | [2] | [3] | [4] | [...] | [...] |
| I | Nhóm nhân công xây dựng | ||||
| 1.1 | Nhóm I | ||||
| 1.2 | Nhóm II | ||||
| 1.3 | Nhóm III | ||||
| 1.4 | Nhóm IV | ||||
| + Nhóm vận hành máy, thiết bị thi công xây dựng. | |||||
| + Nhóm lái xe các loại | |||||
| II | Nhóm nhân công khác | ||||
| 2.1 | Vận hành tàu, thuyền | ||||
| + Thuyền trưởng, thuyền phó | |||||
| + Thủy thủ, thợ máy | |||||
| + Máy trưởng, máy I, máy II, điện trưởng, kỹ thuật viên cuốc I, kỹ thuật viên cuốc II tàu sông | |||||
| + Máy trưởng, máy I, máy II, điện trưởng, kỹ thuật viên cuốc I, kỹ thuật viên cuốc II tàu biển | |||||
| 2.2 | Thợ lặn | ||||
| 2.3 | Kỹ sư | ||||
| 2.4 | Nghệ nhân | ||||
Ghi chú: Việc phân chia vùng/khu vực để công bố đơn giá nhân công theo đặc điểm của địa phương phù hợp với quy định phân vùng của Chính phủ.
57
| Giá ca máy vùng/ khu vực... (đồng/ ca) | [...] | |||||||||||
| Chi phí nhân công điều khiển máy vùng/ khu vực... (đồng/ca) | [...] | |||||||||||
| Chi phí nhiên liệu (đồng/ ca) | [11] | |||||||||||
| Nguyên giá tham khảo (1000 VNĐ) | [10] | |||||||||||
| Nhân công điều khiển máy | [9] | |||||||||||
| Định mức tiêu hao nhiên liệu, năng lượng (1 ca) | [8] | |||||||||||
| Định mức (%) | Chi phí khác | [7] | MÁY VÀ THIẾT BỊ THI CÔNG XÂY DỰNG | |||||||||
| Sửa chữa | [6] | MÁY VÀ THIẾT BỊ GIA CỐ NỀN MÓNG | ||||||||||
| Khấu hao | [5] | MÁY THI CÔNG ĐẤT VÀ LU LÈN | ... | MÁY NÂNG CHUYỂN | ... | |||||||
| Số ca năm | [4] | ... | ... | |||||||||
| Loại máy và thiết bị | [3] | Máy đào một gầu, bánh xích 0,4m3 | ... | Cần trục ô tô sức nâng 3t | ... | Máy đóng cọc tự hành bánh xích trọng lượng đầu búa 1,2t | ... | |||||
| Mã hiệu | [2] | |||||||||||
| STT | [1] | A | I | 1.1 | ... | II | 2.1 | ... | III | 3.1 | ... | |
Mẫu số 03: Công bố giá ca máy và thiết bị thi công năm.... trên địa bàn tỉnh/thành phố......
58
| Giá ca máy vùng/ khu vực... (đồng/ ca) | [...] | ||||||||||
| Chi phí nhân công điều khiển máy vùng/ khu vực... (đồng/ca) | [...] | ||||||||||
| Chi phí nhiên liệu (đồng/ ca) | [11] | ||||||||||
| Nguyên giá tham khảo (1000 VNĐ) | [10] | ||||||||||
| Nhân công điều khiển máy | [9] | ||||||||||
| Định mức tiêu hao nhiên liệu, năng lượng (1 ca) | [8] | ||||||||||
| Định mức (%) | Chi phí khác | [7] | |||||||||
| Sửa chữa | [6] | ||||||||||
| Khấu hao | [5] | MÁY SẢN XUẤT VẬT LIỆU XÂY DỰNG | ... | MÁY VÀ THIẾT BỊ THI CÔNG MẶT ĐƯỜNG BỘ | ... | PHƯƠNG TIỆN VẬN TẢI ĐƯỜNG BỘ | ... | ||||
| Số ca năm | [4] | ... | ... | ... | |||||||
| Loại máy và thiết bị | [3] | Máy trộn bê tông dung tích 250 lít | ... | Máy phun nhựa đường công suất 190cv | ... | Ô tô vận tải thùng tải trọng 1,5t | ... | ||||
| Mã hiệu | [2] | ||||||||||
| STT | [1] | IV | 4.1 | ... | V | 5.1 | ... | VI | 6.1 | ... | |
58
59
| Giá ca máy vùng/ khu vực... (đồng/ ca) | [...] | ||||||||||
| Chi phí nhân công điều khiển máy vùng/ khu vực... (đồng/ca) | [...] | ||||||||||
| Chi phí nhiên liệu (đồng/ ca) | [11] | ||||||||||
| Nguyên giá tham khảo (1000 VNĐ) | [10] | ||||||||||
| Nhân công điều khiển máy | [9] | ||||||||||
| Định mức tiêu hao nhiên liệu, năng lượng (1 ca) | [8] | ||||||||||
| Định mức (%) | Chi phí khác | [7] | |||||||||
| Sửa chữa | [6] | ||||||||||
| Khấu hao | [5] | MÁY KHOAN ĐẤT ĐÁ | ... | MÁY VÀ THIẾT BỊ ĐỘNG LỰC | ... | MÁY VÀ THIẾT BỊ THI CÔNG CÔNG TRÌNH THỦY | ... | ||||
| Số ca năm | [4] | ... | ... | ... | |||||||
| Loại máy và thiết bị | [3] | Máy khoan đất đá, cầm tay đường kính khoan D ≤ 42mm (động cơ điện - 1,2kW) | ... | Máy phát điện lưu động công suất 37,5 kVA | ... | Sà lan tải trọng 200t | ... | ||||
| Mã hiệu | [2] | ||||||||||
| STT | [1] | VII | 7.1 | ... | VIII | 8.1 | ... | IX | 9.1 | ... | |
60
| Giá ca máy vùng/ khu vực... (đồng/ ca) | [...] | ||||||||||
| Chi phí nhân công điều khiển máy vùng/ khu vực... (đồng/ca) | [...] | ||||||||||
| Chi phí nhiên liệu (đồng/ ca) | [11] | ||||||||||
| Nguyên giá tham khảo (1000 VNĐ) | [10] | ||||||||||
| Nhân công điều khiển máy | [9] | ||||||||||
| Định mức tiêu hao nhiên liệu, năng lượng (1 ca) | [8] | ||||||||||
| Định mức (%) | Chi phí khác | [7] | MÁY VÀ THIẾT BỊ THI CÔNG TRONG HẦM | ||||||||
| Sửa chữa | [6] | MÁY VÀ THIẾT BỊ THI CÔNG ĐƯỜNG ỐNG, ĐƯỜNG CÁP NGẦM | MÁY VÀ THIẾT BỊ THI CÔNG KHÁC | ||||||||
| Khấu hao | [5] | ... | ... | ... | |||||||
| Số ca năm | [4] | ... | ... | ... | |||||||
| Loại máy và thiết bị | [3] | Máy xúc chuyên dùng trong hầm dung tích gầu 0,9m3 | ... | Máy nâng TO-12-24 sức nâng 15t | ... | Máy bơm nước, động cơ điện - công suất 1,1kW | ... | ||||
| Mã hiệu | [2] | ||||||||||
| STT | [1] | X | 10.1 | ... | XI | 11.1 | ... | XII | 12.1 | ... | |
60
61
| Giá ca máy vùng/ khu vực... (đồng/ ca) | [...] | |||||||||||
| Chi phí nhân công điều khiển máy vùng/ khu vực... (đồng/ca) | [...] | |||||||||||
| Chi phí nhiên liệu (đồng/ ca) | [11] | |||||||||||
| Nguyên giá tham khảo (1000 VNĐ) | [10] | |||||||||||
| Nhân công điều khiển máy | [9] | |||||||||||
| Định mức tiêu hao nhiên liệu, năng lượng (1 ca) | [8] | |||||||||||
| Định mức (%) | Chi phí khác | [7] | MÁY VÀ THIẾT BỊ CHUYÊN DÙNG KHẢO SÁT, THÍ NGHIỆM | ... | ||||||||
| Sửa chữa | [6] | MÁY VÀ THIẾT BỊ THÍ NGHIỆM ĐIỆN, ĐƯỜNG DÂY VÀ TRẠM BIẾN ÁP | ... | |||||||||
| Khấu hao | [5] | MÁY VÀ THIẾT BỊ KHẢO SÁT | ... | MÁY VÀ THIẾT BỊ THÍ NGHIỆM VẬT LIỆU, CẤU KIỆN VÀ KẾT CẤU XÂY DỰNG | ... | Bộ tạo nguồn 3 pha | ... | |||||
| Số ca năm | [4] | ... | ... | |||||||||
| Loại máy và thiết bị | [3] | Bộ khoan tay | ... | Cần Belkenman | ... | |||||||
| Mã hiệu | [2] | |||||||||||
| STT | [1] | B | I | 1.1 | ... | II | 2.1 | ... | III | 3.1 | ... | |
Ghi chú: Chi phí nhân công điều khiển máy và thiết bị theo vùng/khu vực công bố theo đặc điểm của địa phương.
Phụ lục IX DANH MỤC HỒ SƠ XIN Ý KIẾN CHỈ SỐ GIÁ XÂY DỰNG (Kèm theo Thông tư số 11/2021/TT-BXD ngày 31 tháng 8 năm 2021
của Bộ trưởng Bộ Xây dựng)
1. Văn bản của chủ đầu tư gửi cơ quan nhà nước có thẩm quyền về việc xin ý kiến về chỉ số giá xây dựng;
Trong đó nêu rõ các nội dung: về thời điểm gốc và thời điểm tính toán chỉ số giá xây dựng; về cơ cấu/tỷ trọng chi phí (vật liệu, nhân công, máy thi công, các loại vật liệu chủ yếu...) trên cơ sở dự toán được duyệt/giá hợp đồng;
2. Quyết định phê duyệt dự án đầu tư xây dựng và các Quyết định điều chỉnh dự án (nếu có);
3. Thỏa thuận về nguồn chỉ số giá xây dựng, công thức điều chỉnh giá trong hợp đồng thi công xây dựng;
4. Hồ sơ năng lực của đơn vị tư vấn tính toán chỉ số giá xây dựng;
5. Hồ sơ tính toán chỉ số giá xây dựng bao gồm: căn cứ, thông tin, dữ liệu để xác định giá vật liệu, giá nhân công, giá ca máy sử dụng để tính toán chỉ số giá xây dựng và file mềm tính toán chỉ số giá.
Phụ lục X MẪU BÁO CÁO THẨM TRA, THẨM ĐỊNH TỔNG MỨC ĐẦU TƯ,
DỰ TOÁN XÂY DỰNG CÔNG TRÌNH (Kèm theo Thông tư số 11/2021/TT-BXD ngày 31 tháng 8 năm 2021
của Bộ trưởng Bộ Xây dựng)
| Mẫu số 01 | Báo cáo kết quả thẩm tra tổng mức đầu tư xây dựng |
| Mẫu số 02 | Thông báo ý kiến thẩm định tổng mức đầu tư xây dựng của cơ quan chuyên môn về xây dựng |
| Mẫu số 03 | Báo cáo kết quả thẩm định tổng mức đầu tư xây dựng làm cơ sở phê duyệt tổng mức đầu tư |
| Mẫu số 04 | Báo cáo kết quả thẩm tra dự toán xây dựng công trình |
| Mẫu số 05 | Thông báo ý kiến thẩm định dự toán xây dựng công trình của cơ quan chuyên môn về xây dựng |
| Mẫu số 06 | Báo cáo kết quả thẩm định dự toán xây dựng công trình làm cơ sở phê duyệt dự toán |
Ghi chú:
- Sử dụng các mẫu 01, 02, 03 trong trường hợp có yêu cầu thẩm tra/thẩm định tổng mức đầu tư độc lập.
- Sử dụng các mẫu 04, 05, 06 trong trường hợp có yêu cầu thẩm tra/thẩm định dự toán xây dựng công trình độc lập.
Mẫu số 01: Báo cáo kết quả thẩm tra tổng mức đầu tư xây dựng
ĐƠN VỊ THẨM TRA
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập - Tự do - Hạnh phúc
(Số hiệu văn bản)
V/v: Kết quả thẩm tra tổng
..., ngày... tháng... năm...
mức đầu tư ........
BÁO CÁO KẾT QUẢ THẨM TRA TỔNG MỨC ĐẦU TƯ XÂY DỰNG
Dự án:.......................................................................................................
Địa điểm:..................................................................................................
Kính gửi: (Tên Chủ đầu tư)
Theo đề nghị của (tên Chủ đầu tư) về việc thẩm tra tổng mức đầu tư xây dựng (tên dự án) và hợp đồng (số hiệu hợp đồng). Sau khi nghiên cứu hồ sơ, (đơn vị thẩm tra) có ý kiến như sau:
1. Khái quát về dự án
- Tên dự án, công trình; địa điểm xây dựng, quy mô, thời gian thực hiện,........;
- Chủ đầu tư; đơn vị tư vấn lập dự án,.........;
- Quá trình thực hiện công tác chuẩn bị dự án.
2. Các cơ sở pháp lý và tài liệu sử dụng trong thẩm tra
- Pháp luật về xây dựng (Luật Xây dựng, Nghị định về quản lý dự án đầu tư
xây dựng; Nghị định về quản lý chi phí đầu tư xây dựng; Các Thông tư hướng dẫn
Nghị định);
- Pháp luật về đầu tư công (đối với các dự án sử dụng vốn đầu tư công);
- Pháp luật về PPP (đối với các dự án đầu tư theo phương thức đối tác công tư);
- Các văn bản pháp lý và tài liệu khác có liên quan đến xác định tổng mức đầu tư.
3. Hồ sơ, tài liệu của dự án
- Quyết định phê duyệt chủ trương dự án;
- Hồ sơ dự án (bao gồm thuyết minh BCNCKT, chi tiết tính toán tổng mức đầu
tư, thuyết minh thiết kế cơ sở, thiết kế cơ sở);
- Kết quả thẩm tra thiết kế cơ sở (nếu có);
- Hồ sơ tài liệu và các văn bản pháp lý của dự án;
- Các hồ sơ, tài liệu khác liên quan đến dự án.
4. Nhận xét về cơ sở pháp lý và hồ sơ tổng mức đầu tư xây dựng
- Nhận xét về cơ sở pháp lý lập tổng mức đầu tư;
- Nhận xét về phương pháp lập tổng mức đầu tư xây dựng được lựa chọn
tính toán;
- Nhận xét về các cơ sở để xác định các khoản mục chi phí trong tổng mức đầu
tư xây dựng;
- Kết luận về đủ hay không đủ điều kiện thẩm tra.
5. Nguyên tắc thẩm tra
- Phạm vi thực hiện thẩm tra, các nội dung không thực hiện thẩm tra (nếu có),
lý do....
- Về phương pháp xác định tổng mức đầu tư;
- Về cơ cấu, nội dung các khoản mục chi phí trong tổng mức đầu tư;
- Cơ sở xác định khối lượng, định mức, đơn giá trong tổng mức đầu tư;
- Cơ sở xác định các khoản mục chi phí trong tổng mức đầu tư;
- ...
6. Kết quả thẩm tra
- Sự phù hợp của các căn cứ pháp lý để xác định tổng mức đầu tư xây dựng;
- Sự phù hợp của tổng mức đầu tư xây dựng với sơ bộ tổng mức đầu tư xây dựng
trong Báo cáo nghiên cứu tiền khả thi hoặc chủ trương đầu tư được phê duyệt;
- Sự phù hợp của phương pháp xác định tổng mức đầu tư xây dựng trên cơ sở
mức độ chi tiết của thiết kế cơ sở với đặc điểm, tính chất, yêu cầu kỹ thuật, công
nghệ và các yêu cầu cần thiết khác của dự án;
- Kiểm tra sự hợp lý, phù hợp với quy định, hướng dẫn của nhà nước đối với các chi phí trong tổng mức đầu tư xây dựng; sự đầy đủ của các khối lượng quy mô công suất, năng lực phục vụ, sử dụng để xác định tổng mức đầu tư xây dựng so với thiết kế cơ sở của dự án; việc áp dụng, tham khảo hệ thống định mức xây dựng, giá xây dựng, chỉ số giá xây dựng, suất đầu tư do cơ quan nhà nước có thẩm quyền công bố; sự phù hợp trong việc vận dụng, tham khảo dữ liệu về chi phí của các dự án, công trình tương tự, mặt bằng giá thị trường và các công cụ cần thiết khác để xác định tổng mức đầu tư xây dựng.
Dựa vào các căn cứ và nguyên tắc nêu trên thì giá trị tổng mức đầu tư xây dựng (tên dự án) sau thẩm tra như sau:
Đơn vị tính:...
| STT | Nội dung chi phí | Giá trị | Giá trị đề | Giá trị | Tăng, | |||||||||||||
| sơ bộ | nghị thẩm | thẩm | giảm | |||||||||||||||
| TMĐT | tra | tra | (+/-) | |||||||||||||||
| [1] | [2] | [3] | [4] | [5] | [6] | |||||||||||||
| 1 | Chi phí bồi thường, hỗ trợ và tái | |||||||||||||||||
| định cư | ||||||||||||||||||
| 2 | Chi phí xây dựng | |||||||||||||||||
| 3 | Chi phí thiết bị | |||||||||||||||||
| 4 | Chi phí quản lý dự án | |||||||||||||||||
| 5 | Chi phí tư vấn đầu tư xây dựng | |||||||||||||||||
| 6 | Chi phí khác | |||||||||||||||||
| 7 | Chi phí dự phòng | |||||||||||||||||
| Tổng cộng | ||||||||||||||||||
(có phụ lục chi tiết kèm theo) 7. Nguyên nhân tăng, giảm tổng mức đầu tư
(Nêu và phân tích nguyên nhân tăng, giảm chủ yếu của các chi phí trong tổng mức đầu tư)
8. Kết luận và kiến nghị
NGƯỜI THẨM TRA NGƯỜI CHỦ TRÌ
(Ký, họ tên) (Ký, họ tên)
Chứng chỉ hành nghề định giá XD hạng..., số...
Nơi nhận: - Như trên; - Lưu.
ĐƠN VỊ THẨM TRA (Ký, ghi rõ họ tên, chức vụ và đóng dấu)
Mẫu số 02: Thông báo ý kiến thẩm định tổng mức đầu tư xây dựng của cơ
quan chuyên môn về xây dựng
ĐƠN VỊ THẨM ĐỊNH CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập - Tự do - Hạnh phúc
(Số hiệu văn bản)
V/v: Thông báo ý kiến thẩm định
...., ngày... tháng... năm...
tổng mức đầu tư dự án........
Kính gửi: (Tên đơn vị yêu cầu thẩm định) Thực hiện nhiệm vụ của (cơ quan chuyên môn về xây dựng) theo phân cấp, trên cơ sở đề nghị của (tên đơn vị yêu cầu thẩm định) tại Tờ trình số... về việc thẩm định tổng mức đầu tư xây dựng (tên dự án). Sau khi nghiên cứu hồ sơ, (tên cơ quan chuyên môn về xây dựng) có ý kiến như sau:
1. Thông tin chung về dự án
- Tên dự án, công trình; địa điểm xây dựng, quy mô, thời gian thực hiện,... công trình;
- Chủ đầu tư; các đơn vị tư vấn khảo sát, lập dự án, thẩm tra tổng mức đầu tư (nếu có)...;
- Nguồn vốn, giá trị dự kiến tổng mức đầu tư;
- Thời gian thực hiện;
- Quá trình thực hiện công tác chuẩn bị dự án (nếu có).
2. Căn cứ pháp lý để thực hiện thẩm định, hồ sơ và tài liệu trình thẩm định
2.1. Căn cứ pháp lý để thực hiện thẩm định
- Pháp luật về xây dựng (Luật Xây dựng, Nghị định về quản lý dự án đầu tư xây dựng; Nghị định về quản lý chi phí đầu tư xây dựng; Các Thông tư hướng dẫn Nghị định);
- Pháp luật về đầu tư công (đối với các dự án sử dụng vốn đầu tư công);
- Pháp luật về PPP (đối với các dự án đầu tư theo phương thức đối tác công tư);
- Các văn bản pháp lý khác có liên quan;
2.2. Hồ sơ, tài liệu trình thẩm định
- Tờ trình thẩm định
- Quyết định phê duyệt chủ trương dự án;
- Hồ sơ dự án (bao gồm thuyết minh BCNCKT, chi tiết tính toán tổng mức đầu
tư, thuyết minh thiết kế cơ sở, thiết kế cơ sở);
- Kết quả thẩm tra dự án (nếu có);
- Kết quả thẩm định thiết kế cơ sở;
- Hồ sơ tài liệu và các văn bản pháp lý của dự án;
- Các hồ sơ, tài liệu khác liên quan đến dự án;
- Các hồ sơ, tài liệu khác sử dụng trong quá trình thẩm định.
2.3. Hồ sơ năng lực của tổ chức, cá nhân tư vấn tham gia lập, thẩm tra TMĐT
(nếu có)
3. Ý kiến thẩm định
3.1. Sự đầy đủ, tính hợp lệ của hồ sơ trình thẩm định; các căn cứ pháp lý để
xác định tổng mức đầu tư
3.1.1. Sự đầy đủ, tính hợp lệ của hồ sơ trình thẩm định
3.1.2. Các căn cứ pháp lý để xác định tổng mức đầu tư
3.2. Sự phù hợp của tổng mức đầu tư với sơ bộ tổng mức đầu tư; phương pháp
xác định tổng mức đầu tư
3.2.1. Sự phù hợp của tổng mức đầu tư với sơ bộ tổng mức đầu tư
3.2.2. Phương pháp xác định tổng mức đầu tư
3.3. Về sự phù hợp nội dung tổng mức đầu tư trình thẩm định
3.4. Sự tuân thủ các quy định của pháp luật về áp dụng, tham khảo hệ thống
định mức, giá xây dựng và các công cụ cần thiết khác; việc vận dụng, tham khảo
dữ liệu về chi phí của các dự án, công trình tương tự để xác định tổng mức đầu tư.
3.4.1. Đối với chi phí xây dựng
3.4.2. Đối với chi phí thiết bị
3.4.3. Đối với chi phí quản lý dự án, chi phí tư vấn đầu tư xây dựng, chi phí khác.
3.4.4. Đối với chi phí dự phòng
3.5. Một số ý kiến khác
4. Kết luận và kiến nghị
- Kết luận về đủ/không đủ điều kiện trình Người quyết định đầu tư thẩm định, phê duyệt tổng mức đầu tư xây dựng.
- Kiến nghị.
Nơi nhận: - Như trên; - Lưu.
CƠ QUAN THẨM ĐỊNH (Ký, ghi rõ họ tên, chức vụ và đóng dấu)
Mẫu số 03: Báo cáo kết quả thẩm định tổng mức đầu tư xây dựng làm cơ sở
phê duyệt tổng mức đầu tư
ĐƠN VỊ THẨM ĐỊNH CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập - Tự do - Hạnh phúc (Số hiệu văn bản) V/v: Báo cáo kết quả thẩm
..., ngày... tháng... năm...
định tổng mức đầu tư........
BÁO CÁO KẾT QUẢ THẨM ĐỊNH TỔNG MỨC ĐẦU TƯ XÂY DỰNG
Dự án:.....................................................................................................
Địa điểm:................................................................................................
Kính gửi: (Tên người quyết định đầu tư) Thực hiện nhiệm vụ của (tên cơ quan chuyên môn thuộc người quyết định đầu tư) về việc thẩm định tổng mức đầu tư xây dựng (tên dự án). Sau khi nghiên cứu hồ sơ, (tên đơn vị thẩm định) có ý kiến như sau:
1. Khái quát về dự án
- Tên dự án, công trình; địa điểm xây dựng, quy mô, thời gian thực hiện,... công trình;
- Chủ đầu tư; các đơn vị tư vấn khảo sát, lập dự án, thẩm tra tổng mức đầu tư (nếu có), thẩm định tổng mức đầu tư...;
- Nguồn vốn đầu tư, giá trị dự kiến tổng mức đầu tư;
- Quá trình thực hiện công tác chuẩn bị đầu tư.
2. Các cơ sở pháp lý và tài liệu sử dụng trong thẩm định
- Pháp luật về xây dựng (Luật Xây dựng, Nghị định về quản lý dự án đầu tư xây dựng; Nghị định về quản lý chi phí đầu tư xây dựng; Các Thông tư hướng dẫn Nghị định);
- Pháp luật về đầu tư công (đối với các dự án sử dụng vốn đầu tư công);
- Pháp luật về PPP (đối với các dự án đầu tư theo phương thức đối tác công tư);
- Các văn bản pháp lý khác có liên quan;
- Quyết định phê duyệt chủ trương dự án;
- Hồ sơ dự án (bao gồm thuyết minh BCNCKT, chi tiết tính toán tổng mức đầu
tư, thuyết minh thiết kế cơ sở, thiết kế cơ sở);
- Kết quả thẩm tra dự án (nếu có);
- Kết quả thẩm định thiết kế cơ sở;
- Thông báo ý kiến thẩm định tổng mức đầu tư xây dựng của cơ quan
chuyên môn về xây dựng (trường hợp cơ quan chuyên môn theo phân cấp tham
gia thẩm định);
- Hồ sơ tài liệu và các văn bản pháp lý của dự án;
- Các hồ sơ, tài liệu khác liên quan đến dự án; sử dụng trong quá trình
thẩm định.
3. Nội dung thẩm định tổng mức đầu tư xây dựng14
- Kiểm tra sự đầy đủ, tính hợp lệ của hồ sơ trình thẩm định tổng mức đầu tư
xây dựng;
- Kiểm tra, soát xét hồ sơ trình thẩm định tổng mức đầu tư và các hồ sơ hoàn
thiện, giải trình, bổ sung theo ý kiến thẩm định của cơ quan chuyên môn về xây
dựng (nếu có) và ý kiến của Tư vấn thẩm tra tổng mức đầu tư (nếu có);
- Kiểm tra sự đầy đủ, phù hợp của việc xác định khối lượng hoặc quy mô, công
suất, năng lực phục vụ tính toán trong tổng mức đầu tư xây dựng so với thiết kế cơ
sở của dự án;
- Xem xét, quyết định việc vận dụng, áp dụng định mức xây dựng, giá xây
dựng và các công cụ cần thiết khác theo quy định, hướng dẫn của nhà nước để tính
toán và xác định các chi phí trong tổng mức đầu tư xây dựng đảm bảo sự hợp lý,
phù hợp của nội dung, thành phần chi phí với quy định, với kế hoạch thực hiện dự
án, biện pháp thi công xây dựng định hướng, mặt bằng giá xây dựng và yêu cầu
của dự án.
1 Trong trường hợp dự án không yêu cầu tham gia thẩm định của cơ quan chuyên môn về xây dựng theo phân cấp thì nội dung thẩm định của Người quyết định đầu tư bao gồm cả nội dung tại mục 3 Mẫu số 02 Phụ lục này.
4. Giải trình các ý kiến thẩm định của cơ quan chuyên môn về xây dựng (trong trường hợp có cơ quan chuyên môn về xây dựng theo phân cấp tham gia thẩm định)
- Các nội dung tiếp thu theo ý kiến thẩm định của cơ quan chuyên môn về xây dựng;
- Các nội dung không tiếp thu theo ý kiến thẩm định của cơ quan chuyên môn về xây dựng; giải trình lý do;
- Các ý kiến khác có liên quan.
5. Kết quả thẩm định
Dựa vào các căn cứ và nội dung thẩm định nêu trên thì giá trị tổng mức đầu tư xây dựng (tên dự án) sau thẩm định như sau:
Đơn vị tính:...
| STT | Nội dung chi phí | Giá trị sơ bộ TMĐT | Giá trị trình | Giá trị thẩm định | Tăng, giảm (+/-) | |||||||||||||
| thẩm định/ | ||||||||||||||||||
| giá trị sau | ||||||||||||||||||
| thẩm tra | ||||||||||||||||||
| [1] | [2] | [3] | [4] | [5] | [6] | |||||||||||||
| 1 | Chi phí bồi thường, | |||||||||||||||||
| hỗ trợ và tái định cư | ||||||||||||||||||
| 2 | Chi phí xây dựng | |||||||||||||||||
| 3 | Chi phí thiết bị | |||||||||||||||||
| 4 | Chi phí quản lý dự án | |||||||||||||||||
| 5 | Chi phí tư vấn đầu tư | |||||||||||||||||
| xây dựng | ||||||||||||||||||
| 6 | Chi phí khác | |||||||||||||||||
| 7 | Chi phí dự phòng | |||||||||||||||||
| Tổng cộng | ||||||||||||||||||
(Có phụ lục chi tiết kèm theo)
6. Nguyên nhân tăng, giảm và đánh giá việc bảo đảm hiệu quả đầu tư của dự án:
6.1 Nêu và phân tích nguyên nhân tăng, giảm đối với những nội dung chi phí tăng, giảm chủ yếu.
6.2 Đánh giá việc bảo đảm hiệu quả đầu tư của dự án theo các chỉ tiêu trên cơ sở giá trị tổng mức đầu tư xây dựng được thẩm định (nếu có).
7. Kết luận và kiến nghị
NGƯỜI THẨM ĐỊNH NGƯỜI CHỦ TRÌ
(Ký, họ tên) (Ký, họ tên)
Nơi nhận: THỦ TRƯỞNG ĐƠN VỊ THẨM ĐỊNH
(Ký tên, đóng dấu)
Mẫu số 04: Báo cáo kết quả thẩm tra dự toán xây dựng công trình
ĐƠN VỊ THẨM TRA
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập - Tự do - Hạnh phúc (Số hiệu văn bản) V/v: Kết quả thẩm tra dự toán
..., ngày... tháng... năm....
xây dựng công trình........
BÁO CÁO KẾT QUẢ THẨM TRA DỰ TOÁN XÂY DỰNG CÔNG TRÌNH
Công trình:.....................................................................................................
Địa điểm:.......................................................................................................
Kính gửi: (Tên Chủ đầu tư) Theo đề nghị của (tên Chủ đầu tư) về việc thẩm tra dự toán xây dựng công trình (tên công trình) và hợp đồng (số hiệu hợp đồng). Sau khi nghiên cứu hồ sơ, (đơn vị thẩm tra) có ý kiến như sau:
I. Thông tin về công trình/hạng mục công trình thẩm tra
- Tên Dự án;
- Tên công trình;
- Địa điểm xây dựng;
- Loại và cấp công trình/Loại và cấp công trình cao nhất của Dự án;
- Cấp quyết định đầu tư;
- Chủ đầu tư;
- Nguồn vốn đầu tư:
- Thời gian thực hiện;
- Thông tin về các đơn vị tư vấn lập thiết kế, lập dự toán công trình; thẩm tra
thiết kế xây dựng công trình (nếu có);
- Giá trị dự toán đề nghị thẩm tra.
II. Căn cứ thẩm tra
1. Văn bản quy phạm pháp luật sử dụng để thẩm tra
- Pháp luật về xây dựng (Luật Xây dựng, Nghị định về quản lý dự án đầu tư xây dựng; Nghị định về quản lý chi phí đầu tư xây dựng; Các Thông tư hướng dẫn Nghị định);
- Pháp luật về đầu tư công (đối với các dự án sử dụng vốn đầu tư công);
- Pháp luật về PPP (đối với các dự án đầu tư theo phương thức đối tác công tư);
- Các văn bản quy phạm pháp luật có liên quan khác (như pháp luật về phí, lệ phí,....);
- Các cơ sở pháp lý xác định các yếu tố đầu vào sử dụng để thẩm tra dự toán xây dựng.
2. Hồ sơ, tài liệu của công trình/dự án:
- Hồ sơ dự án đã phê duyệt (Quyết định phê duyệt dự án, báo cáo nghiên cứu khả thi của Dự án, các tài liệu pháp lý của dự án);
- Kết quả thẩm tra thiết kế (nếu có);
- Hồ sơ tài liệu xác định chi phí của các công việc đã thực hiện (Các hợp đồng đã thực hiện, quyết định phê duyệt dự toán, kế hoạch lựa chọn nhà thầu,...).
III. Nhận xét về hồ sơ đề nghị thẩm tra
- Nhận xét về thành phần hồ sơ, sự đầy đủ, rõ ràng của các hồ sơ đề nghị thẩm tra;
- Nhận xét về tính hợp lệ của hồ sơ đề nghị thẩm tra, bao gồm: trình tự xác lập các hồ sơ, năng lực đơn vị tư vấn;
- Nhận xét về việc sử dụng các căn cứ pháp lý làm cơ sở xác định dự toán xây dựng công trình.
IV. Nguyên tắc thẩm tra
- Phạm vi thẩm tra, các nội dung không thực hiện thẩm tra (nếu có), lý do,...
- Về phương pháp xác định dự toán xây dựng công trình;
- Về cơ cấu, nội dung các khoản mục chi phí trong dự toán xây dựng công trình;
- Cơ sở xác định khối lượng, định mức, đơn giá trong dự toán xây dựng công trình;
- Cơ sở xác định các khoản mục chi phí trong dự toán xây dựng công trình;
- ...
V. Kết quả thẩm tra
1. Đánh giá sự tuân thủ quy định của pháp luật khi xác định các thành phần chi phí của dự toán xây dựng
1.1. Đánh giá về sự phù hợp của các căn cứ pháp lý để xác định dự toán xây dựng công trình.
1.2. Đánh giá về sự phù hợp của nội dung dự toán xây dựng công trình so với nội dung tổng mức đầu tư dự án được duyệt và đặc điểm, tính chất, yêu cầu của công trình.
1.3. Đánh giá về sự phù hợp của phương pháp xác định dự toán xây dựng công trình với quy định.
1.4. Đánh giá về cơ sở xác định các thành phần chi phí
a) Sự phù hợp, đầy đủ của khối lượng công tác xây dựng, chủng loại và số lượng thiết bị tính toán trong dự toán xây dựng công trình.
b) Cơ sở xác định đơn giá xây dựng, đơn giá thiết bị, bao gồm:
- Sự tuân thủ trong việc áp dụng, tham khảo hệ thống định mức xây dựng, giá xây dựng, chỉ số giá xây dựng do cơ quan nhà nước có thẩm quyền công bố;
- Sự phù hợp của giá các yếu tố đầu vào, đơn giá sử dụng xác định dự toán, mặt bằng giá thị trường và các công cụ cần thiết khác để xác định dự toán xây dựng.
c) Cơ sở xác định các chi phí thuộc chi phí quản lý dự án, chi phí tư vấn, chi phí khác, dự phòng phí theo quy định.
1.5. Trường hợp có định mức dự toán mới, định mức dự toán điều chỉnh: sự phù hợp của danh mục, phương pháp xác định, trị số hao phí định mức.
2. Kết quả thẩm tra:
2.1. Theo các căn cứ và nguyên tắc nêu trên, giá trị dự toán xây dựng công trình (tên công trình) sau thẩm tra như sau:
| STT | Nội dung chi phí | Giá trị trong TMĐT được duyệt | Giá trị trong dự toán đề nghị thẩm tra | Giá trị dự toán thẩm tra | Tăng, giảm (+/-) |
| [1] | [2] | [3] | [4] | [5] | [6] |
| 1 | Chi phí xây dựng |
| STT | Nội dung chi phí | Giá trị trong TMĐT được duyệt | Giá trị trong dự toán đề nghị thẩm tra | Giá trị dự toán thẩm tra | Tăng, giảm (+/-) |
| [1] | [2] | [3] | [4] | [5] | [6] |
| 2 | Chi phí thiết bị | ||||
| 3 | Chi phí quản lý dự án | ||||
| 4 | Chi phí tư vấn đầu tư xây dựng | ||||
| 5 | Chi phí khác | ||||
| 6 | Chi phí dự phòng | ||||
| Tổng cộng |
2.2. Nguyên nhân tăng, giảm:
(Phân tích, đánh giá nguyên nhân tăng, giảm của các khoản mục chi phí so với giá trị dự toán xây dựng công trình đề nghị thẩm tra)
3. Kết luận và kiến nghị
NGƯỜI THẨM TRA NGƯỜI CHỦ TRÌ (Ký, họ tên) (Ký, họ tên) Chứng chỉ hành nghề định giá XD hạng..., số...
Nơi nhận: - Như trên; - Lưu.
ĐƠN VỊ THẨM TRA (Ký, ghi rõ họ tên, chức vụ và đóng dấu)
Mẫu số 05: Thông báo ý kiến thẩm định dự toán xây dựng công trình của
Cơ quan chuyên môn về xây dựng
ĐƠN VỊ THẨM ĐỊNH
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập - Tự do - Hạnh phúc (Số hiệu văn bản) V/v: thông báo ý kiến thẩm định dự
..., ngày... tháng... năm....
toán xây dựng công trình
..........................
Kính gửi: (Tên đơn vị yêu cầu thẩm định) Thực hiện nhiệm vụ của (cơ quan chuyên môn về xây dựng) theo phân cấp,
trên cơ sở đề nghị của (tên đơn vị yêu cầu thẩm định) tại Tờ trình số... về việc
thẩm định dự toán xây dựng công trình (tên công trình). Sau khi nghiên cứu hồ sơ,
(tên cơ quan chuyên môn về xây dựng) có ý kiến như sau:
I. Thông tin về dự án, công trình
1. Thông tin chung về dự án
- Tên Dự án;
- Địa điểm xây dựng;
- Nhóm Dự án, loại và cấp công trình cao nhất của Dự án;
- Cấp quyết định đầu tư;
- Chủ đầu tư;
- Nguồn vốn đầu tư;
- Thời gian thực hiện;
2. Thông tin chung về công trình
- Tên công trình;
- Loại và cấp công trình;
- Thông tin về các đơn vị tư vấn lập thiết kế, lập dự toán công trình; thẩm tra
thiết kế, thẩm tra dự toán công trình;
- Giá trị dự toán trình thẩm định.
II. Căn cứ pháp lý để thực hiện thẩm định, hồ sơ, tài liệu trình thẩm định.
1. Căn cứ pháp lý để thực hiện thẩm định.
- Pháp luật về xây dựng (Luật Xây dựng, Nghị định về quản lý dự án đầu tư
xây dựng; Nghị định về quản lý chi phí đầu tư xây dựng; Các Thông tư hướng dẫn
Nghị định);
- Pháp luật về đầu tư công (đối với các dự án sử dụng vốn đầu tư công);
- Pháp luật về PPP (đối với các dự án đầu tư theo phương thức đối tác công tư);
- Các văn bản quy phạm pháp luật có liên quan khác (như pháp luật về phí, lệ
phí,....).
2. Hồ sơ, tài liệu trình thẩm định
- Hồ sơ dự án đã phê duyệt (Quyết định phê duyệt dự án, báo cáo nghiên cứu
khả thi của Dự án, các tài liệu pháp lý của dự án);
- Kết quả thẩm định thiết kế kèm theo hồ sơ thiết kế đã được thẩm định;
- Hồ sơ tài liệu xác định giá trị chi phí của các công việc đã thực hiện (Các hợp
đồng đã thực hiện, quyết định phê duyệt dự toán, kế hoạch lựa chọn nhà thầu,...);
- Báo cáo kết quả thẩm tra dự toán (nếu có), hồ sơ dự toán trình thẩm định;
- Các cơ sở pháp lý xác định các yếu tố đầu vào sử dụng để xác định dự toán
xây dựng trình thẩm định.
3. Hồ sơ năng lực của tổ chức, cá nhân tư vấn (tham gia lập, thẩm tra dự
toán xây dựng công trình - nếu có)
III. Nguyên tắc thẩm định
- ...
- ...
IV. Ý kiến thẩm định
1. Về sự đầy đủ, tính hợp lệ của hồ sơ trình thẩm định, các căn cứ pháp lý
để xác định dự toán xây dựng
1.1. Về thành phần hồ sơ trình thẩm định
1.2. Về căn cứ pháp lý xác định dự toán xây dựng công trình
2. Về sự phù hợp của dự toán xây dựng công trình với tổng mức đầu tư xây dựng đã được phê duyệt và phương pháp xác định dự toán xây dựng.
2.1. Về sự phù hợp dự toán xây dựng công trình với tổng mức đầu tư xây dựng đã được phê duyệt.
2.2. Về sự phù hợp của phương pháp xác định dự toán xây dựng
3. Về sự phù hợp của nội dung dự toán xây dựng công trình với quy định pháp luật áp dụng cho dự án
4. Sự tuân thủ các quy định của pháp luật về áp dụng, tham khảo hệ thống định mức, giá xây dựng các công cụ cần thiết khác, việc vận dụng, tham khảo dữ liệu về chi phí của các dự án, công trình tương tự
4.1. Đối với chi phí xây dựng:
4.2. Đối với chi phí thiết bị:
4.3. Đối với chi phí quản lý dự án, chi phí tư vấn đầu tư xây dựng, chi phí khác, chi phí dự phòng
5. Ý kiến khác
V. Kết luận và kiến nghị
- Kết luận về đủ/không đủ điều kiện phê duyệt dự toán xây dựng công trình;
- Kiến nghị.
Nơi nhận: - Như trên; - Lưu.
CƠ QUAN THẨM ĐỊNH (Ký, ghi rõ họ tên, chức vụ và đóng dấu)
Mẫu số 06: Báo cáo kết quả thẩm định dự toán xây dựng công trình
làm cơ sở phê duyệt dự toán
ĐƠN VỊ THẨM ĐỊNH
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập - Tự do - Hạnh phúc (Số hiệu văn bản) V/v: thẩm định dự toán xây dựng
..., ngày... tháng... năm....
công trình.................................
BÁO CÁO KẾT QUẢ THẨM ĐỊNH DỰ TOÁN XÂY DỰNG CÔNG TRÌNH
Công trình:............................................................................................. Địa điểm:................................................................................................
Kính gửi:.......................................................
Thực hiện nhiệm vụ được giao về việc thẩm định dự toán xây dựng công trình
(tên công trình) trên cơ sở đề nghị của.... tại Tờ trình số..../văn bản số..... Sau khi
nghiên cứu hồ sơ, (đơn vị thẩm định) báo cáo kết quả thẩm định dự toán xây dựng
công trình.......... như sau:
I. Thông tin về công trình/hạng mục công trình thẩm định
- Tên Dự án;
- Tên công trình;
- Địa điểm xây dựng;
- Loại và cấp công trình/Loại và cấp công trình cao nhất của Dự án;
- Cấp quyết định đầu tư;
- Chủ đầu tư;
- Nguồn vốn đầu tư;
- Thời gian thực hiện;
- Thông tin về các đơn vị tư vấn lập thiết kế, lập dự toán công trình; thẩm tra
thiết kế, thẩm tra dự toán công trình.
II. Căn cứ thẩm định
1. Văn bản quy phạm pháp luật sử dụng để thẩm định
- Pháp luật về xây dựng (Luật Xây dựng, Nghị định về quản lý dự án đầu tư xây dựng; Nghị định về quản lý chi phí đầu tư xây dựng; Các Thông tư hướng dẫn Nghị định);
- Pháp luật về đầu tư công (đối với các dự án sử dụng vốn đầu tư công);
- Pháp luật về PPP (đối với các dự án đầu tư theo phương thức đối tác công tư);
- Các văn bản quy phạm pháp luật có liên quan khác (như pháp luật về phí, lệ phí,....).
2. Hồ sơ, tài liêu liên quan để xác định dự toán xây dựng
- Hồ sơ dự án đã phê duyệt (Quyết định phê duyệt dự án, báo cáo nghiên cứu khả thi của Dự án, các tài liệu pháp lý của dự án);
- Kết quả thẩm định thiết kế kèm theo hồ sơ thiết kế đã được thẩm định;
- Hồ sơ tài liệu xác định giá trị chi phí của các công việc đã thực hiện (Các hợp đồng đã thực hiện, quyết định phê duyệt dự toán, kế hoạch lựa chọn nhà thầu,...);
- Báo cáo kết quả thẩm tra dự toán (nếu có), hồ sơ dự toán trình thẩm định;
- Thông báo ý kiến thẩm định dự toán của cơ quan chuyên môn về xây dựng và hồ sơ dự toán hoàn thiện theo ý kiến thẩm định của cơ quan chuyên môn về xây dựng;
- Ý kiến giải trình của các đơn vị tư vấn về các nội dung tiếp thu, nội dung không tiếp thu trong kết quả thẩm định của cơ quan chuyên môn về xây dựng;
- Các cơ sở pháp lý xác định các yếu tố đầu vào sử dụng để xác định dự toán xây dựng trình thẩm định.
III. Kết quả thẩm định
1. Đánh giá về hồ sơ dự toán xây dựng công trình/gói thầu
- Đánh giá, nhận xét về thành phần hồ sơ, sự đầy đủ, rõ ràng của các hồ sơ dự toán xây dựng công trình/gói thầu;
- Đánh giá hồ sơ dự toán xây dựng công trình/gói thầu với phạm vi công việc phải thực hiện của các đơn vị tư vấn;
(Các đánh giá, nhận xét trên được thực hiện với tất cả các hồ sơ có liên quan đến dự toán xây dựng công trình/gói thầu được thẩm định, bao gồm cả các hồ sơ tư vấn đã hoàn thiện theo yêu cầu của cơ quan chuyên môn về xây dựng, các hồ sơ liên quan đến các chi phí không thuộc phạm vi thẩm định của cơ quan chuyên môn về xây dựng).
2. Xem xét, quyết định các nội dung liên quan đến kết quả thẩm định của cơ quan chuyên môn về xây dựng
2.1. Xem xét các nội dung đồng thuận của đơn vị tư vấn với ý kiến thẩm định của cơ quan chuyên môn về xây dựng.
2.2. Xem xét, quyết định các nội dung còn có ý kiến khác nhau giữa các đơn vị tư vấn (tư vấn lập dự toán, thẩm tra dự toán) với cơ quan chuyên môn về xây dựng.
3. Ý kiến thẩm định của Chủ đầu tư đối với các nội dung không thuộc phạm vi thẩm định của cơ quan chuyên môn về xây dựng25
Chủ đầu tư thực hiện thẩm định với các nội dung thẩm định tương tự như của cơ quan chuyên môn về xây dựng.
4. Xác định giá trị dự toán xây dựng sau thẩm định
Trên cơ sở các ý kiến thẩm định ở trên, giá trị dự toán xây dựng công trình/gói thầu... (tên công trình/gói thầu được thẩm định) thuộc dự án... (tên dự án) như sau:
Đơn vị tính:...
| STT | Nội dung chi phí | Giá trị trong TMĐT được duyệt | Giá trị dự toán trình thẩm định/thẩm tra | Giá trị dự toán sau thẩm định | Đánh giá |
| [1] | [2] | [3] | [4] | [5] | [6] |
| 1 | Chi phí xây dựng | ||||
| 2 | Chi phí thiết bị |
2 Trong trường hợp dự án không yêu cầu tham gia thẩm định của cơ quan chuyên môn về xây dựng theo phân cấp thì nội dung thẩm định của Chủ đầu tư bao gồm cả nội dung tại mục III Mẫu số 05 Phụ lục này.
| STT | Nội dung chi phí | Giá trị trong TMĐT được duyệt | Giá trị dự toán trình thẩm định/thẩm tra | Giá trị dự toán sau thẩm định | Đánh giá |
| [1] | [2] | [3] | [4] | [5] | [6] |
| 3 | Chi phí quản lý dự án | ||||
| 4 | Chi phí tư vấn đầu tư xây dựng | ||||
| 5 | Chi phí khác | ||||
| 6 | Chi phí dự phòng | ||||
| Tổng cộng |
Ghi chú: Tùy theo từng loại dự toán xây dựng (dự toán xây dựng công trình, dự toán gói thầu), nội dung chi phí trong bảng trên có thể gồm một số hoặc toàn bộ các khoản mục chi phí.
5. Nguyên nhân tăng, giảm
(Nêu và phân tích nguyên nhân tăng, giảm đối với những nội dung chi phí tăng, giảm chủ yếu)
6. Kết luận và kiến nghị
NGƯỜI THẨM ĐỊNH NGƯỜI CHỦ TRÌ (Ký, họ tên) (Ký, họ tên)
Nơi nhận: THỦ TRƯỞNG ĐƠN VỊ THẨM ĐỊNH